学习场景,主视觉为发光的倒计时日历和摊开的彩色考点笔记,背景是… - 图片创意预览

学习场景,主视觉为发光的倒计时日历和摊开的彩色考点笔记,背景是…

学习场景,主视觉为发光的倒计时日历和摊开的彩色考点笔记,背景是柔和的暖黄色渐变,点缀钢笔、荧光笔、戴眼镜的考生手写标注的细节,整体风格清新明快,画面无冗余元素。主题大字“CPA备考倒计时”,副标题“高

用户头像

1q5vh2ef8u-...

2025.08.22
[商品] 使用【图1】高顿教育CPA名师思维导学课产品图;保留线圈笔记本、黄金思维导图封面、高顿教育Logo及蓝白金配色;产品作为视觉元素之一缩小展示在页面上方。 [画面] 目标为课程亮点总览页,9:16竖版;顶部小标题区,中部三大卖点图标卡片纵向排列,底部产品图点缀;产品占画面约25%;阅读动线从上到下;前景为信息卡片,中景为产品,背景为浅蓝渐变。 [视觉] 套系策略:风格=专业商务教育风3D渲染;标题字=粗黑体无衬线;正文字=简洁无衬线体;主色=深蓝+白色;背景延展=基于深蓝做深浅渐变、同色系几何线条和细腻磨砂质感;强调色=暖金色,仅用于小面积图标、引线、标签和按钮;标题色=白色/深蓝;正文色=深灰/中灰;组件=圆角信息卡、细线图标、渐变按钮;光影=左前侧柔和冷光。 [文字] 顶部主标题"课程核心亮点"白色粗体;下方三个圆角白色卡片纵向排列:第一张图标+"100+视频课 名师精讲 考点全解",第二张图标+"100+音频课 随时随地 高效学习",第三张图标+"配套纸质学习资料赠送 黄金思维导图 助力记忆";每个卡片左侧配对应图标(视频播放、耳机、快递车),强调色数字用暖金色;所有文字横排,移动端清晰可读。 [规格] 抖音9:16竖版,4K,medium质量;避免变形、错字、文字过小、冷蓝过度、产品颜色改变。[商品] 使用【图1】高顿教育CPA名师思维导学课产品图;保留线圈笔记本、黄金思维导图封面、高顿教育Logo及蓝白金配色;产品作为视觉元素之一缩小展示在页面上方。
[画面] 目标为课程亮点总览页,9:16竖版;顶部小标题区,中部三大卖点图标卡片纵向排列,底部产品图点缀;产品占画面约25%;阅读动线从上到下;前景为信息卡片,中景为产品,背景为浅蓝渐变。
[视觉] 套系策略:风格=专业商务教育风3D渲染;标题字=粗黑体无衬线;正文字=简洁无衬线体;主色=深蓝+白色;背景延展=基于深蓝做深浅渐变、同色系几何线条和细腻磨砂质感;强调色=暖金色,仅用于小面积图标、引线、标签和按钮;标题色=白色/深蓝;正文色=深灰/中灰;组件=圆角信息卡、细线图标、渐变按钮;光影=左前侧柔和冷光。
[文字] 顶部主标题"课程核心亮点"白色粗体;下方三个圆角白色卡片纵向排列:第一张图标+"100+视频课 名师精讲 考点全解",第二张图标+"100+音频课 随时随地 高效学习",第三张图标+"配套纸质学习资料赠送 黄金思维导图 助力记忆";每个卡片左侧配对应图标(视频播放、耳机、快递车),强调色数字用暖金色;所有文字横排,移动端清晰可读。
[规格] 抖音9:16竖版,4K,medium质量;避免变形、错字、文字过小、冷蓝过度、产品颜色改变。
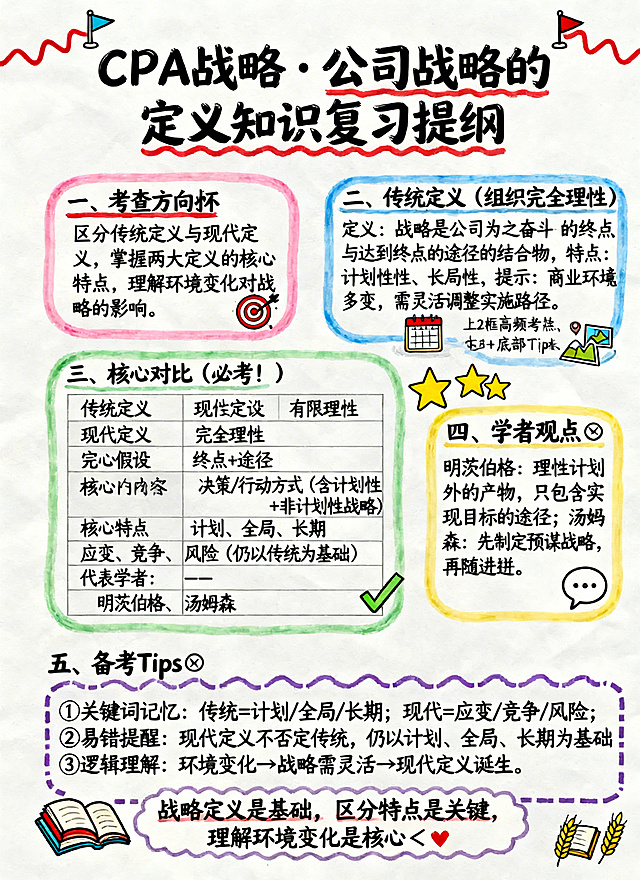
手绘CPA战略复习提纲,遵循以下排版和内容要求:顶部标题"CPA 战略・公司战略的定义 知识复习提纲",标题左右画红色波浪线,顶部加小旗帜图标;左上粉色圆角框,框标题为"一、考查方向 🎯",内容是:区分传统定义与现代定义,掌握两大定义的核心特点,理解环境变化对战略的影响,框内右下角画小靶心图标;右上蓝色圆角框,框标题为"二、传统定义(组织完全理性)",内容是:定义:战略是公司为之奋斗的终点与达到终点的途径的结合物,特点:计划性、全局性、长期性,提示:商业环境多变,需灵活调整实施路径,框内画小日历和小地图图标;左下绿色圆角框,框标题为"三、核心对比(必考!)",内容是绘制表格,表格内容:第一行:表格项目 传统定义 现代定义;第二行:理性假设 完全理性 有限理性;第三行:核心内容 终点 + 途径 决策 / 行动方式(含计划性 + 非计划性战略);第四行:核心特点 计划、全局、长期 应变、竞争、风险(仍以传统为基础);第五行:代表学者 — 明茨伯格、汤姆森,表格右侧画两颗黄色★标注「高频考点」,框内加小对勾图标;右下黄色圆角框,框标题为"四、学者观点 📌",内容是:明茨伯格:理性计划外的产物,只包含实现目标的途径;汤姆森:先制定预谋战略,再随进展动态调整,框内画小对话气泡图标;底部偏左紫色虚线框,框标题为"五、备考 Tips 📚",内容是:① 关键词记忆:传统 = 计划 / 全局 / 长期;现代 = 应变 / 竞争 / 风险;② 易错提醒:现代定义不否定传统,仍以计划、全局、长期为基础;③ 逻辑理解:环境变化→战略需灵活→现代定义诞生,框内画小书本图标;底部居中波浪框,文字内容为"战略定义是基础,区分特点是关键,理解环境变化是核心 ✨",左右画小书本和麦穗图标。整体风格和上传的范例保持一致,彩色马克笔粗圆角框,标题用粗体手写,正文用圆润手写体,重点关键词用红笔标红,排版为"上2框 +下2框+底部Tips",排版松散留白,和范例一致。手绘CPA战略复习提纲,遵循以下排版和内容要求:顶部标题"CPA 战略・公司战略的定义 知识复习提纲",标题左右画红色波浪线,顶部加小旗帜图标;左上粉色圆角框,框标题为"一、考查方向 🎯",内容是:区分传统定义与现代定义,掌握两大定义的核心特点,理解环境变化对战略的影响,框内右下角画小靶心图标;右上蓝色圆角框,框标题为"二、传统定义(组织完全理性)",内容是:定义:战略是公司为之奋斗的终点与达到终点的途径的结合物,特点:计划性、全局性、长期性,提示:商业环境多变,需灵活调整实施路径,框内画小日历和小地图图标;左下绿色圆角框,框标题为"三、核心对比(必考!)",内容是绘制表格,表格内容:第一行:表格项目 传统定义 现代定义;第二行:理性假设 完全理性 有限理性;第三行:核心内容 终点 + 途径 决策 / 行动方式(含计划性 + 非计划性战略);第四行:核心特点 计划、全局、长期 应变、竞争、风险(仍以传统为基础);第五行:代表学者 — 明茨伯格、汤姆森,表格右侧画两颗黄色★标注「高频考点」,框内加小对勾图标;右下黄色圆角框,框标题为"四、学者观点 📌",内容是:明茨伯格:理性计划外的产物,只包含实现目标的途径;汤姆森:先制定预谋战略,再随进展动态调整,框内画小对话气泡图标;底部偏左紫色虚线框,框标题为"五、备考 Tips 📚",内容是:① 关键词记忆:传统 = 计划 / 全局 / 长期;现代 = 应变 / 竞争 / 风险;② 易错提醒:现代定义不否定传统,仍以计划、全局、长期为基础;③ 逻辑理解:环境变化→战略需灵活→现代定义诞生,框内画小书本图标;底部居中波浪框,文字内容为"战略定义是基础,区分特点是关键,理解环境变化是核心 ✨",左右画小书本和麦穗图标。整体风格和上传的范例保持一致,彩色马克笔粗圆角框,标题用粗体手写,正文用圆润手写体,重点关键词用红笔标红,排版为"上2框 +下2框+底部Tips",排版松散留白,和范例一致。
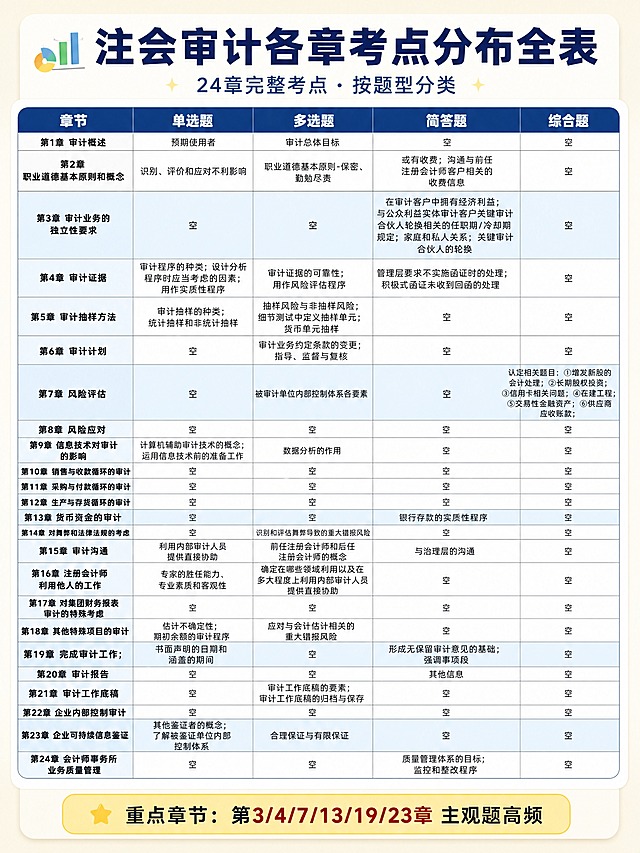
小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「注会审计各章考点分布全表」,副标题:「24章完整考点 · 按题型分类」。主体是一个完整的5列表格,表头从左到右依次为:「章节」「单选题」「多选题」「简答题」「综合题」,表头用深蓝色底白字,字体加粗。表格共24行,每行对应一章,行内容必须完整呈现所有文字如下:第1行:第1章 审计概述 | 预期使用者 | 审计总体目标 | 空 | 空;第2行:第2章 职业道德基本原则和概念 | 识别、评价和应对不利影响 | 职业道德基本原则-保密、勤勉尽责 | 或有收费;沟通与前任注册会计师客户相关的收费信息 | 空;第3行:第3章 审计业务的独立性要求 | 空 | 空 | 在审计客户中拥有经济利益;与公众利益实体审计客户关键审计合伙人轮换相关的任职期/冷却期规定;家庭和私人关系;关键审计合伙人的轮换 | 空;第4行:第4章 审计证据 | 审计程序的种类;设计分析程序时应当考虑的因素;用作实质性程序 | 审计证据的可靠性;用作风险评估程序 | 管理层要求不实施函证时的处理;积极式函证未收到回函的处理 | 空;第5行:第5章 审计抽样方法 | 审计抽样的种类;统计抽样和非统计抽样 | 抽样风险与非抽样风险;细节测试中定义抽样单元;货币单元抽样 | 空 | 空;第6行:第6章 审计计划 | 空 | 审计业务约定条款的变更;指导、监督与复核 | 空 | 空;第7行:第7章 风险评估 | 空 | 被审计单位内部控制体系各要素 | 空 | 认定相关题目:①增发新股的会计处理;②长期股权投资;③信用卡相关问题;④在建工程;⑤交易性金融资产;⑥供应商应收账款;第8行:第8章 风险应对 | 空 | 空 | 空 | 空;第9行:第9章 信息技术对审计的影响 | 计算机辅助审计技术的概念;运用信息技术前的准备工作 | 数据分析的作用 | 空 | 空;第10行:第10章 销售与收款循环的审计 | 空 | 空 | 空 | 空;第11行:第11章 采购与付款循环的审计 | 空 | 空 | 空 | 空;第12行:第12章 生产与存货循环的审计 | 空 | 空 | 空 | 空;第13行:第13章 货币资金的审计 | 空 | 空 | 银行存款的实质性程序 | 空;第14行:第14章 对舞弊和法律法规的考虑 | 空 | 识别和评估舞弊导致的重大错报风险 | 空 | 空;第15行:第15章 审计沟通 | 利用内部审计人员提供直接协助 | 前任注册会计师和后任注册会计师的概念 | 与治理层的沟通 | 空;第16行:第16章 注册会计师利用他人的工作 | 专家的胜任能力、专业素质和客观性 | 确定在哪些领域利用以及在多大程度上利用内部审计人员提供直接协助 | 空 | 空;第17行:第17章 对集团财务报表审计的特殊考虑 | 空 | 空 | 空 | 空;第18行:第18章 其他特殊项目的审计 | 估计不确定性;期初余额的审计程序 | 应对与会计估计相关的重大错报风险 | 空 | 空;第19行:第19章 完成审计工作 | 书面声明的日期和涵盖的期间 | 空 | 形成无保留审计意见的基础;强调事项段 | 空;第20行:第20章 审计报告 | 空 | 空 | 其他信息 | 空;第21行:第21章 审计工作底稿 | 空 | 审计工作底稿的要素;审计工作底稿的归档与保存 | 空 | 空;第22行:第22章 企业内部控制审计 | 空 | 空 | 空 | 空;第23行:第23章 企业可持续信息鉴证 | 其他鉴证者的概念;了解被鉴证单位内部控制体系 | 合理保证与有限保证 | 空 | 空;第24行:第24章 会计师事务所业务质量管理 | 空 | 空 | 质量管理体系的目标;监控和整改程序 | 空。重点章节(第3、4、7、13、19、23章)的行背景用浅蓝色高亮。表格文字字号适中偏小但清晰可读,章节名列加粗。底部黄色高亮提示框:「重点章节:第3/4/7/13/19/23章 主观题高频」。背景:浅奶油米色干净底,内容区为白色圆角大卡片。装饰:顶部左侧1个📊emoji;表格四周有细圆角边框;整体清新专业,信息完整。四周留安全边距。画质4K高清,文字清晰锐利。小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「注会审计各章考点分布全表」,副标题:「24章完整考点 · 按题型分类」。主体是一个完整的5列表格,表头从左到右依次为:「章节」「单选题」「多选题」「简答题」「综合题」,表头用深蓝色底白字,字体加粗。表格共24行,每行对应一章,行内容必须完整呈现所有文字如下:第1行:第1章 审计概述 | 预期使用者 | 审计总体目标 | 空 | 空;第2行:第2章 职业道德基本原则和概念 | 识别、评价和应对不利影响 | 职业道德基本原则-保密、勤勉尽责 | 或有收费;沟通与前任注册会计师客户相关的收费信息 | 空;第3行:第3章 审计业务的独立性要求 | 空 | 空 | 在审计客户中拥有经济利益;与公众利益实体审计客户关键审计合伙人轮换相关的任职期/冷却期规定;家庭和私人关系;关键审计合伙人的轮换 | 空;第4行:第4章 审计证据 | 审计程序的种类;设计分析程序时应当考虑的因素;用作实质性程序 | 审计证据的可靠性;用作风险评估程序 | 管理层要求不实施函证时的处理;积极式函证未收到回函的处理 | 空;第5行:第5章 审计抽样方法 | 审计抽样的种类;统计抽样和非统计抽样 | 抽样风险与非抽样风险;细节测试中定义抽样单元;货币单元抽样 | 空 | 空;第6行:第6章 审计计划 | 空 | 审计业务约定条款的变更;指导、监督与复核 | 空 | 空;第7行:第7章 风险评估 | 空 | 被审计单位内部控制体系各要素 | 空 | 认定相关题目:①增发新股的会计处理;②长期股权投资;③信用卡相关问题;④在建工程;⑤交易性金融资产;⑥供应商应收账款;第8行:第8章 风险应对 | 空 | 空 | 空 | 空;第9行:第9章 信息技术对审计的影响 | 计算机辅助审计技术的概念;运用信息技术前的准备工作 | 数据分析的作用 | 空 | 空;第10行:第10章 销售与收款循环的审计 | 空 | 空 | 空 | 空;第11行:第11章 采购与付款循环的审计 | 空 | 空 | 空 | 空;第12行:第12章 生产与存货循环的审计 | 空 | 空 | 空 | 空;第13行:第13章 货币资金的审计 | 空 | 空 | 银行存款的实质性程序 | 空;第14行:第14章 对舞弊和法律法规的考虑 | 空 | 识别和评估舞弊导致的重大错报风险 | 空 | 空;第15行:第15章 审计沟通 | 利用内部审计人员提供直接协助 | 前任注册会计师和后任注册会计师的概念 | 与治理层的沟通 | 空;第16行:第16章 注册会计师利用他人的工作 | 专家的胜任能力、专业素质和客观性 | 确定在哪些领域利用以及在多大程度上利用内部审计人员提供直接协助 | 空 | 空;第17行:第17章 对集团财务报表审计的特殊考虑 | 空 | 空 | 空 | 空;第18行:第18章 其他特殊项目的审计 | 估计不确定性;期初余额的审计程序 | 应对与会计估计相关的重大错报风险 | 空 | 空;第19行:第19章 完成审计工作 | 书面声明的日期和涵盖的期间 | 空 | 形成无保留审计意见的基础;强调事项段 | 空;第20行:第20章 审计报告 | 空 | 空 | 其他信息 | 空;第21行:第21章 审计工作底稿 | 空 | 审计工作底稿的要素;审计工作底稿的归档与保存 | 空 | 空;第22行:第22章 企业内部控制审计 | 空 | 空 | 空 | 空;第23行:第23章 企业可持续信息鉴证 | 其他鉴证者的概念;了解被鉴证单位内部控制体系 | 合理保证与有限保证 | 空 | 空;第24行:第24章 会计师事务所业务质量管理 | 空 | 空 | 质量管理体系的目标;监控和整改程序 | 空。重点章节(第3、4、7、13、19、23章)的行背景用浅蓝色高亮。表格文字字号适中偏小但清晰可读,章节名列加粗。底部黄色高亮提示框:「重点章节:第3/4/7/13/19/23章 主观题高频」。背景:浅奶油米色干净底,内容区为白色圆角大卡片。装饰:顶部左侧1个📊emoji;表格四周有细圆角边框;整体清新专业,信息完整。四周留安全边距。画质4K高清,文字清晰锐利。
小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「注会财管各章考点分布全表」,副标题:「20章完整考点 · 按题型分类」。主体是一个完整的5列表格,表头从左到右依次为:「章节」「单选题」「多选题」「计算分析题」「综合题」,表头用深蓝色底白字。表格共20行,每行对应一章,行内容如下(必须完整呈现所有文字):第1行:第1章 财务管理概述 | 资本市场效率的程度 | 外汇风险管理 | 空 | 空;第2行:第2章 财务报表分析和财务预测 | 空 | 空 | 空 | 财务报表分析的方法;杜邦分析体系;第3行:第3章 价值评估基础 | 债券的估值模型 | 报价利率和有效年利率 | 空 | 空;第4行:第4章 资本成本 | 税前债务资本成本的估计 | 空 | 空 | 加权平均资本成本的计算方法;第5行:第5章 投资项目资本预算 | 空 | 空 | 空 | (空);第6行:第6章 期权价值评估 | 期权的类型 | 布莱克—斯科尔斯期权定价模型 | 空 | 金融期权价值的评估方法;延迟期权;第7行:第7章 企业价值评估 | 相对价值模型的应用 | 空 | 空 | 现金流量折现模型;第8行:第8章 资本结构 | 资本结构的其他理论-代理理论 | 资本结构的MM理论;经营杠杆系数的衡量 | 空 | 空;第9行:第9章 长期筹资 | 空 | 附认股权证债券筹资;可转换债券筹资 | 空 | 空;第10行:第10章 股利分配、股票分割与股票回购 | 股利支付程序 | 股利分配方案;股票回购 | 空 | 空;第11行:第11章 营运资本管理 | 空 | 空 | 信用政策分析;商业信用筹资;存货经济批量分析 | 空;第12行:第12章 成本管理会计的基础概念和基本理论 | 空 | 成本的分类 | 空 | 空;第13行:第13章 产品成本计算 | 空 | 空 | 空 | (空);第14行:第14章 标准成本法 | 固定制造费用差异分析 | 空 | 空 | (空);第15行:第15章 作业成本法和生命周期成本 | 生命周期成本法的应用;作业成本分配到成本对象 | 作业成本法的特点;作业成本法的优点、局限性与适用条件 | 空 | 空;第16行:第16章 本量利分析 | 变动成本法;保本量分析 | 各参数的敏感系数计算 | 空 | 空;第17行:第17章 短期经营决策 | 特殊订单是否接受决策 | 零部件自制或外购决策 | 空 | 空;第18行:第18章 全面预算 | 空 | 空 | 增量预算法与零基预算法;固定预算法与弹性预算法 | 空;第19行:第19章 责任会计 | 空 | 投资中心的考核指标 | 空 | 空;第20行:第20章 业绩评价 | 简化的经济增加值的计算 | 空 | 空 | 空。重点章节(第2、4、5、6、7、11、13、14、18章)的行背景用浅蓝色高亮。表格文字字号适中,清晰可读,章节名列加粗。底部黄色高亮提示框:「重点章节:第2/4/5/6/7/11/13/14/18章 主观题高频」。背景:浅奶油米色干净底,内容区为白色圆角大卡片。装饰:顶部左侧1个📊emoji;表格四周有细圆角边框;整体清新专业,信息完整。四周留安全边距。画质4K高清,文字清晰锐利。小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「注会财管各章考点分布全表」,副标题:「20章完整考点 · 按题型分类」。主体是一个完整的5列表格,表头从左到右依次为:「章节」「单选题」「多选题」「计算分析题」「综合题」,表头用深蓝色底白字。表格共20行,每行对应一章,行内容如下(必须完整呈现所有文字):第1行:第1章 财务管理概述 | 资本市场效率的程度 | 外汇风险管理 | 空 | 空;第2行:第2章 财务报表分析和财务预测 | 空 | 空 | 空 | 财务报表分析的方法;杜邦分析体系;第3行:第3章 价值评估基础 | 债券的估值模型 | 报价利率和有效年利率 | 空 | 空;第4行:第4章 资本成本 | 税前债务资本成本的估计 | 空 | 空 | 加权平均资本成本的计算方法;第5行:第5章 投资项目资本预算 | 空 | 空 | 空 | (空);第6行:第6章 期权价值评估 | 期权的类型 | 布莱克—斯科尔斯期权定价模型 | 空 | 金融期权价值的评估方法;延迟期权;第7行:第7章 企业价值评估 | 相对价值模型的应用 | 空 | 空 | 现金流量折现模型;第8行:第8章 资本结构 | 资本结构的其他理论-代理理论 | 资本结构的MM理论;经营杠杆系数的衡量 | 空 | 空;第9行:第9章 长期筹资 | 空 | 附认股权证债券筹资;可转换债券筹资 | 空 | 空;第10行:第10章 股利分配、股票分割与股票回购 | 股利支付程序 | 股利分配方案;股票回购 | 空 | 空;第11行:第11章 营运资本管理 | 空 | 空 | 信用政策分析;商业信用筹资;存货经济批量分析 | 空;第12行:第12章 成本管理会计的基础概念和基本理论 | 空 | 成本的分类 | 空 | 空;第13行:第13章 产品成本计算 | 空 | 空 | 空 | (空);第14行:第14章 标准成本法 | 固定制造费用差异分析 | 空 | 空 | (空);第15行:第15章 作业成本法和生命周期成本 | 生命周期成本法的应用;作业成本分配到成本对象 | 作业成本法的特点;作业成本法的优点、局限性与适用条件 | 空 | 空;第16行:第16章 本量利分析 | 变动成本法;保本量分析 | 各参数的敏感系数计算 | 空 | 空;第17行:第17章 短期经营决策 | 特殊订单是否接受决策 | 零部件自制或外购决策 | 空 | 空;第18行:第18章 全面预算 | 空 | 空 | 增量预算法与零基预算法;固定预算法与弹性预算法 | 空;第19行:第19章 责任会计 | 空 | 投资中心的考核指标 | 空 | 空;第20行:第20章 业绩评价 | 简化的经济增加值的计算 | 空 | 空 | 空。重点章节(第2、4、5、6、7、11、13、14、18章)的行背景用浅蓝色高亮。表格文字字号适中,清晰可读,章节名列加粗。底部黄色高亮提示框:「重点章节:第2/4/5/6/7/11/13/14/18章 主观题高频」。背景:浅奶油米色干净底,内容区为白色圆角大卡片。装饰:顶部左侧1个📊emoji;表格四周有细圆角边框;整体清新专业,信息完整。四周留安全边距。画质4K高清,文字清晰锐利。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会审计考情分析」,副标题:「题型题量 + 考点特点 + 考生反馈」。分三个模块纵向排列,每个模块有彩色便签式标题栏。模块一「📝 考试时间 & 题型题量」(蓝色标题):考试时间150分钟;20个单选题 + 15个多选题 + 6个简答题 + 1个综合题。模块二「🎯 考试涉及知识点」(绿色标题):整体特点——考点遍地开花,各章节几乎均有考查,难度略高;客观题——考查细致、覆盖全面,既考知识框架也考细节规定,教材各位置都可能出题;主观题——考查灵活、贴近实务,简答题重点:质量管理、独立性、函证、整合审计;综合题第一问结合会计知识难度较高,其余事项较常规。模块三「💡 备考建议」(橙色标题):既要掌握常考点,也要掌握冷门考点及新增内容,需要对教材内容全面掌握、注重基础。底部黄色高亮提示:「主观题高频:质量管理 / 独立性 / 函证 / 整合审计」。背景:浅米色笔记纸纹理,带淡灰色横线。文字:模块标题彩色马克笔手写感,正文深灰色。装饰:每个模块有胶带贴纸和荧光笔高亮效果;左上角1个📚emoji;右下角有手绘小元素点缀。整体手账学习感强,信息分块清晰有逻辑。四周留安全边距。画质4K高清。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会审计考情分析」,副标题:「题型题量 + 考点特点 + 考生反馈」。分三个模块纵向排列,每个模块有彩色便签式标题栏。模块一「📝 考试时间 & 题型题量」(蓝色标题):考试时间150分钟;20个单选题 + 15个多选题 + 6个简答题 + 1个综合题。模块二「🎯 考试涉及知识点」(绿色标题):整体特点——考点遍地开花,各章节几乎均有考查,难度略高;客观题——考查细致、覆盖全面,既考知识框架也考细节规定,教材各位置都可能出题;主观题——考查灵活、贴近实务,简答题重点:质量管理、独立性、函证、整合审计;综合题第一问结合会计知识难度较高,其余事项较常规。模块三「💡 备考建议」(橙色标题):既要掌握常考点,也要掌握冷门考点及新增内容,需要对教材内容全面掌握、注重基础。底部黄色高亮提示:「主观题高频:质量管理 / 独立性 / 函证 / 整合审计」。背景:浅米色笔记纸纹理,带淡灰色横线。文字:模块标题彩色马克笔手写感,正文深灰色。装饰:每个模块有胶带贴纸和荧光笔高亮效果;左上角1个📚emoji;右下角有手绘小元素点缀。整体手账学习感强,信息分块清晰有逻辑。四周留安全边距。画质4K高清。