
保险公司资产负债管理(ALM)知识卡片+画图提示词 一、核心知… - 图片创意预览

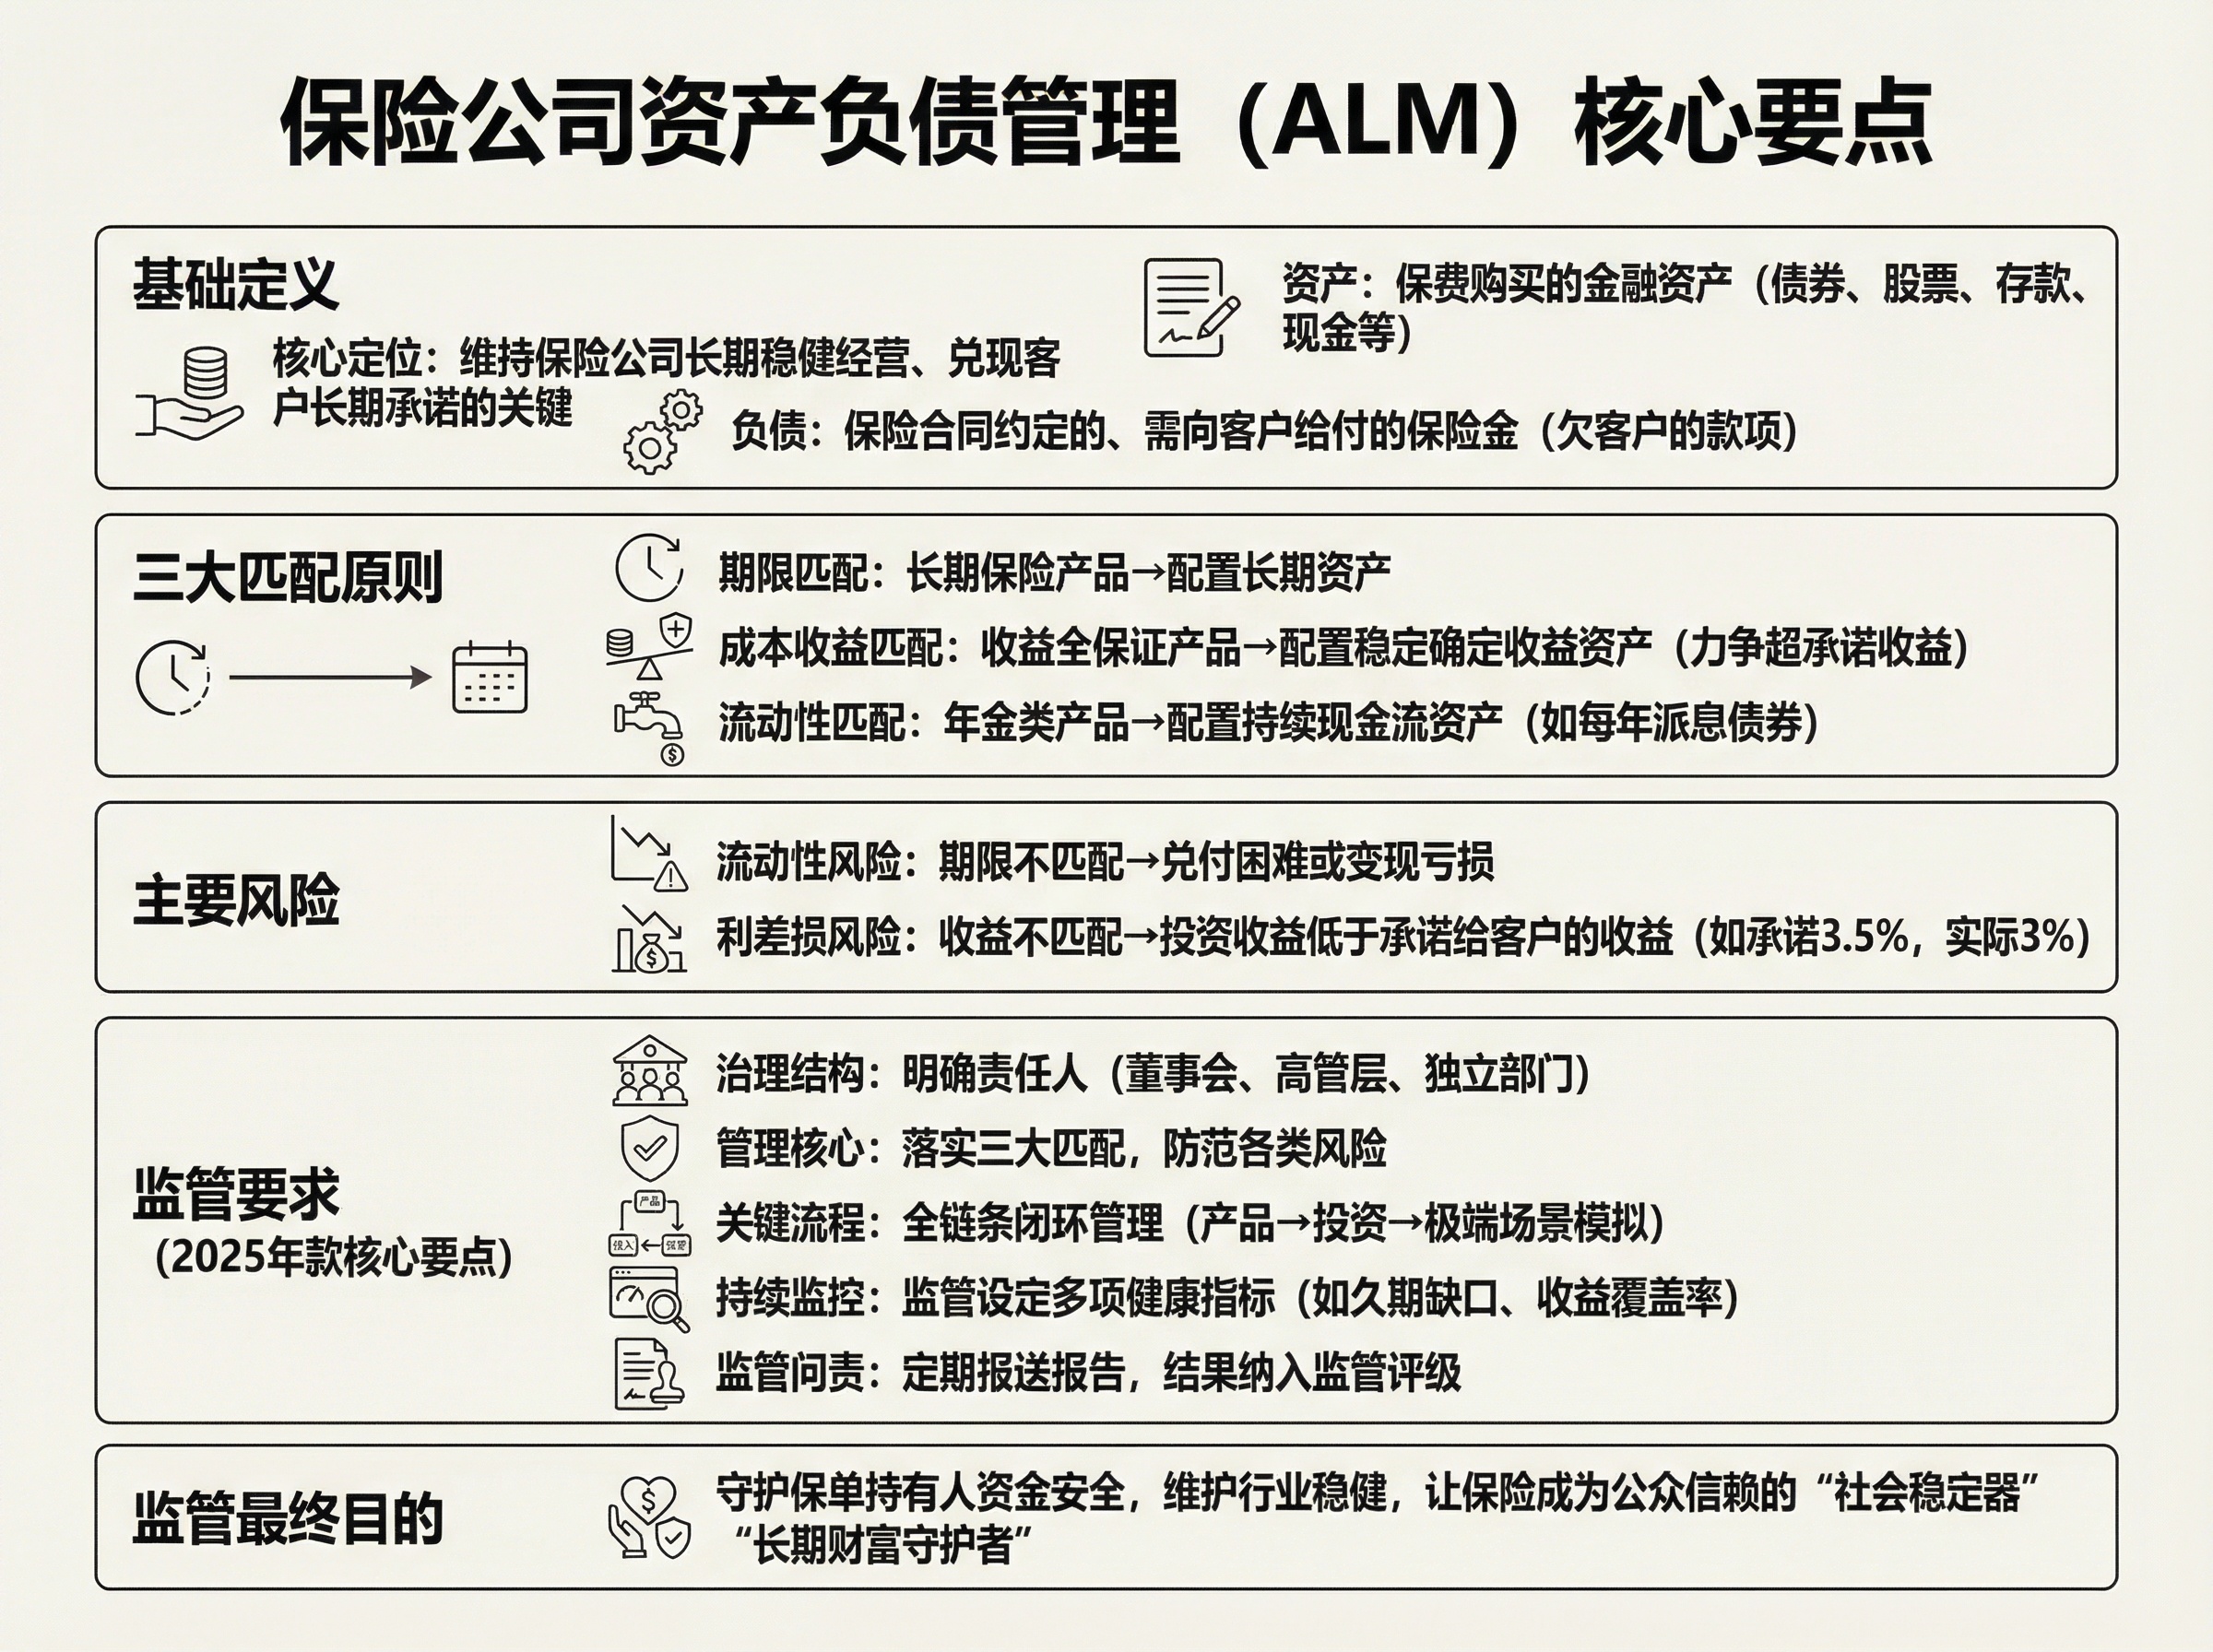
保险公司资产负债管理(ALM)知识卡片+画图提示词 一、核心知…

保险公司资产负债管理(ALM)知识卡片+画图提示词 一、核心知识卡片(提炼版·简约风) (整体版式:无多余装饰,文字清晰,分板块排版,底色浅淡<可选米白/浅灰>,标题加粗,正文简洁,间距适中)

用户头像

1q9my22amv1...

2026.01.30
2026李璞·保险行业年度总结 普通人投资获利3途径 核心信息:交易获利(需专业择时+情绪稳定,难);持有获利(靠耐心,女性收益率高3%);配置获利(资产组合+动态再平衡) 可视化元素:交易/持有/配置三个分支图标、男女持仓时间对比条、资产组合图示 大财富管理时代3阶段 核心信息:1.0储蓄驱动(1980-2004,高利率+国库券);2.0理财驱动(2005后,理财/基金/保险,净值化管理);3.0资产配置驱动(当下,重组合而非单一产品) 可视化元素:三阶段时间轴、储蓄/理财/配置对应图标 存款大搬家关键数据 核心信息:2026年到期75万亿(一年期67万亿);一季度到期占61%;资金流向优质债券/股权,非A股/消费(45-65岁群体风险偏好低) 可视化元素:资金流箭头、年龄分布柱状图、债券/股权图标 长寿&AI时代趋势 核心信息:男性平均寿命84岁/女性近90岁,多段式人生;AI替代30%岗位,不可替代能力(发现问题/情感关怀/现场判断) 可视化元素:寿命增长曲线、AI机器人与人类能力对比框 家庭财富管理四大维度 核心信息:流动性管理(6-12个月支出,活期/货币基金);风险管理(重疾/意外,高杠杆保险);现金流管理(年金工具,20%-40%可投资资产);所有权管理(保险/信托,明确分配) 可视化元素:四层金字塔结构,每层对应工具图标 保险6大核心常识 核心信息:非投资;不改变生活,只防生活被改变;是财务契约;尊重条款;获确定性;间接投资工具 可视化元素:保险合同图标、“防风险”盾牌符号、确定性vs不确定性对比标识2026李璞·保险行业年度总结


普通人投资获利3途径
核心信息:交易获利(需专业择时+情绪稳定,难);持有获利(靠耐心,女性收益率高3%);配置获利(资产组合+动态再平衡)
可视化元素:交易/持有/配置三个分支图标、男女持仓时间对比条、资产组合图示

 大财富管理时代3阶段
核心信息:1.0储蓄驱动(1980-2004,高利率+国库券);2.0理财驱动(2005后,理财/基金/保险,净值化管理);3.0资产配置驱动(当下,重组合而非单一产品)
可视化元素:三阶段时间轴、储蓄/理财/配置对应图标

 存款大搬家关键数据
核心信息:2026年到期75万亿(一年期67万亿);一季度到期占61%;资金流向优质债券/股权,非A股/消费(45-65岁群体风险偏好低)
可视化元素:资金流箭头、年龄分布柱状图、债券/股权图标

长寿&AI时代趋势
核心信息:男性平均寿命84岁/女性近90岁,多段式人生;AI替代30%岗位,不可替代能力(发现问题/情感关怀/现场判断)
可视化元素:寿命增长曲线、AI机器人与人类能力对比框

家庭财富管理四大维度
核心信息:流动性管理(6-12个月支出,活期/货币基金);风险管理(重疾/意外,高杠杆保险);现金流管理(年金工具,20%-40%可投资资产);所有权管理(保险/信托,明确分配)
可视化元素:四层金字塔结构,每层对应工具图标

保险6大核心常识
核心信息:非投资;不改变生活,只防生活被改变;是财务契约;尊重条款;获确定性;间接投资工具
可视化元素:保险合同图标、“防风险”盾牌符号、确定性vs不确定性对比标识
2026李璞·保险行业年度总结 普通人投资获利3途径 核心信息:交易获利(需专业择时+情绪稳定,难);持有获利(靠耐心,女性收益率高3%);配置获利(资产组合+动态再平衡) 可视化元素:交易/持有/配置三个分支图标、男女持仓时间对比条、资产组合图示 大财富管理时代3阶段 核心信息:1.0储蓄驱动(1980-2004,高利率+国库券);2.0理财驱动(2005后,理财/基金/保险,净值化管理);3.0资产配置驱动(当下,重组合而非单一产品) 可视化元素:三阶段时间轴、储蓄/理财/配置对应图标 存款大搬家关键数据 核心信息:2026年到期75万亿(一年期67万亿);一季度到期占61%;资金流向优质债券/股权,非A股/消费(45-65岁群体风险偏好低) 可视化元素:资金流箭头、年龄分布柱状图、债券/股权图标 长寿&AI时代趋势 核心信息:男性平均寿命84岁/女性近90岁,多段式人生;AI替代30%岗位,不可替代能力(发现问题/情感关怀/现场判断) 可视化元素:寿命增长曲线、AI机器人与人类能力对比框 家庭财富管理四大维度 核心信息:流动性管理(6-12个月支出,活期/货币基金);风险管理(重疾/意外,高杠杆保险);现金流管理(年金工具,20%-40%可投资资产);所有权管理(保险/信托,明确分配) 可视化元素:四层金字塔结构,每层对应工具图标 保险6大核心常识 核心信息:非投资;不改变生活,只防生活被改变;是财务契约;尊重条款;获确定性;间接投资工具 可视化元素:保险合同图标、“防风险”盾牌符号、确定性vs不确定性对比标识2026李璞·保险行业年度总结


普通人投资获利3途径
核心信息:交易获利(需专业择时+情绪稳定,难);持有获利(靠耐心,女性收益率高3%);配置获利(资产组合+动态再平衡)
可视化元素:交易/持有/配置三个分支图标、男女持仓时间对比条、资产组合图示

 大财富管理时代3阶段
核心信息:1.0储蓄驱动(1980-2004,高利率+国库券);2.0理财驱动(2005后,理财/基金/保险,净值化管理);3.0资产配置驱动(当下,重组合而非单一产品)
可视化元素:三阶段时间轴、储蓄/理财/配置对应图标

 存款大搬家关键数据
核心信息:2026年到期75万亿(一年期67万亿);一季度到期占61%;资金流向优质债券/股权,非A股/消费(45-65岁群体风险偏好低)
可视化元素:资金流箭头、年龄分布柱状图、债券/股权图标

长寿&AI时代趋势
核心信息:男性平均寿命84岁/女性近90岁,多段式人生;AI替代30%岗位,不可替代能力(发现问题/情感关怀/现场判断)
可视化元素:寿命增长曲线、AI机器人与人类能力对比框

家庭财富管理四大维度
核心信息:流动性管理(6-12个月支出,活期/货币基金);风险管理(重疾/意外,高杠杆保险);现金流管理(年金工具,20%-40%可投资资产);所有权管理(保险/信托,明确分配)
可视化元素:四层金字塔结构,每层对应工具图标

保险6大核心常识
核心信息:非投资;不改变生活,只防生活被改变;是财务契约;尊重条款;获确定性;间接投资工具
可视化元素:保险合同图标、“防风险”盾牌符号、确定性vs不确定性对比标识
一、核心概况卡片(封面级·高大上) 主题:友邦人寿2025年Q3偿付能力环比变动解析 核心结论:短期环比下滑,非实质风险;资本冗余充足,风控体系稳健,维持AAA最高监管评级,保单赔付安全无虞。 关键数据锚点: * 核心偿付能力充足率:241.66%(环比↓46pct,超监管红线4.8倍) * 综合偿付能力充足率:358.43%(环比↓52pct,超监管红线3.6倍) * 风险综合评级:AAA(无变动,行业最高评级) 二、核心下降原因(结构化·分层级) 1. 资产端(核心影响·权重40%) 核心逻辑:资本市场短期波动导致实际资本阶段性缩水,属行业共性波动,不改变长期投资稳健逻辑。 * 权益市场波动:股票、基金等权益类资产公允价值短期下行,直接拉低实际资本规模 * 利率周期影响:市场利率波动导致债券类资产账面价值调整,间接影响偿付能力测算结果 2. 负债端(次要影响·权重30%) 核心逻辑:业务高质量扩张带动负债规模合理增长,准备金计提同步增加,最低资本要求上升。 * 业务增长驱动:2025年前三季度保费同比增长16.64%,新业务扩容导致未来理赔责任增加 * 监管规则适配:准备金评估贴现率调整,推高负债计量规模,进一步摊薄偿付能力充足率 3. 资本端(次要影响·权重20%) * 规则收紧影响:偿二代二期规则对核心资本认定更趋严格,保单盈余计入比例受限,核心充足率降幅更明显 * 资本增速错配:分红分配、业务扩张导致实际资本增速低于最低资本增速,充足率被动下滑 4. 行业共性(辅助影响·权重10%) 2025年Q3近七成人身险公司偿付能力同比/环比下滑,属行业周期性波动,非友邦个案风险。 三、关键风险提示(权威背书·强化信心) * 安全边际充足:核心/综合充足率均远超监管红线(50%/100%),资本冗余雄厚,抗风险能力强劲 * 监管高度认可:风险综合评级维持AAA,监管层面印证其资本充足性与风险管控能力 * 长期基本面未变:国际评级机构(标普、惠誉)对友邦集团评级及展望均为稳定,长期财务实力有保障 四、AI绘画提示词(适配卡片视觉·高大上质感) 提示词2(原因解析卡片·数据可视化风) 结构化知识信息图表,偿付能力下降因素解析,分层数据展示,金白配色,极简线条艺术,金融指标图标,专业精致,高清画质,竖版海报,商务金融主题 五、核心总结(一句话金句·适配卡片结尾) 友邦此次偿付能力下滑,是资产端波动、负债端扩张与资本规则调整的阶段性叠加效应,属行业共性短期波动,不改变其财务稳健底色与AAA级风控实力,保单赔付安全有坚实资本支撑。一、核心概况卡片(封面级·高大上)
主题:友邦人寿2025年Q3偿付能力环比变动解析
核心结论:短期环比下滑,非实质风险;资本冗余充足,风控体系稳健,维持AAA最高监管评级,保单赔付安全无虞。
关键数据锚点:
* 核心偿付能力充足率:241.66%(环比↓46pct,超监管红线4.8倍)
* 综合偿付能力充足率:358.43%(环比↓52pct,超监管红线3.6倍)
* 风险综合评级:AAA(无变动,行业最高评级)
二、核心下降原因(结构化·分层级)
1. 资产端(核心影响·权重40%)
核心逻辑:资本市场短期波动导致实际资本阶段性缩水,属行业共性波动,不改变长期投资稳健逻辑。
* 权益市场波动:股票、基金等权益类资产公允价值短期下行,直接拉低实际资本规模
* 利率周期影响:市场利率波动导致债券类资产账面价值调整,间接影响偿付能力测算结果
2. 负债端(次要影响·权重30%)
核心逻辑:业务高质量扩张带动负债规模合理增长,准备金计提同步增加,最低资本要求上升。
* 业务增长驱动:2025年前三季度保费同比增长16.64%,新业务扩容导致未来理赔责任增加
* 监管规则适配:准备金评估贴现率调整,推高负债计量规模,进一步摊薄偿付能力充足率
3. 资本端(次要影响·权重20%)
* 规则收紧影响:偿二代二期规则对核心资本认定更趋严格,保单盈余计入比例受限,核心充足率降幅更明显
* 资本增速错配:分红分配、业务扩张导致实际资本增速低于最低资本增速,充足率被动下滑
4. 行业共性(辅助影响·权重10%)
2025年Q3近七成人身险公司偿付能力同比/环比下滑,属行业周期性波动,非友邦个案风险。
三、关键风险提示(权威背书·强化信心)
* 安全边际充足:核心/综合充足率均远超监管红线(50%/100%),资本冗余雄厚,抗风险能力强劲
* 监管高度认可:风险综合评级维持AAA,监管层面印证其资本充足性与风险管控能力
* 长期基本面未变:国际评级机构(标普、惠誉)对友邦集团评级及展望均为稳定,长期财务实力有保障
四、AI绘画提示词(适配卡片视觉·高大上质感)

提示词2(原因解析卡片·数据可视化风)
结构化知识信息图表,偿付能力下降因素解析,分层数据展示,金白配色,极简线条艺术,金融指标图标,专业精致,高清画质,竖版海报,商务金融主题

五、核心总结(一句话金句·适配卡片结尾)
友邦此次偿付能力下滑,是资产端波动、负债端扩张与资本规则调整的阶段性叠加效应,属行业共性短期波动,不改变其财务稳健底色与AAA级风控实力,保单赔付安全有坚实资本支撑。
会议核心内容整合版知识卡片提示词 整体设计:高端简约商务风,卡片采用圆角立体质感,底色为低饱和莫兰迪灰(或米白),边缘加细金线描边提升高级感,图文分布均衡,文字层级清晰,图案简约大气不杂乱,整体贴合保险行业专业调性,兼顾易读性与视觉质感,适配单张卡片完整呈现所有核心内容。 文字内容(分层排版,高大上且易懂):顶部主标题(加粗烫金质感字体):「保险服务精进会议·核心精粹」;副标题(细体轻量字体):「理赔筑信任·专业促增长·高效破痛点」;主体内容分三大板块(每板块用细金线分隔,字体清晰规整):1. 案例核心:正面理赔赋能信任升级(小理赔撬动长期合作,年金单赋能业绩与自信),反面警示客户认知偏差与配合度不足的服务内耗;2. 工作方法论:精准分层沟通(控时留证、专业破疑、亲属适配),聚焦核心重点(深耕年金单、理赔服务、潜客挖掘、AI提效);3. 合规与心态:明确保单服务条款,坚守合规底线,秉持专业从容的服务心态。 图文搭配提示:卡片左侧/顶部嵌入简约组合矢量图(盾牌+对话气泡+年金单图标,均为线条简约款,金色描边与卡片描边呼应),盾牌象征保险保障与合规,对话气泡体现沟通技巧,年金单凸显核心重点;图案尺寸适中,不遮挡文字,与文字内容精准呼应,整体视觉统一、高端雅致,既符合商务专业调性,又能快速传递核心信息,兼顾易懂性与设计感。 会议纪要内容(文字都必须要留) 客户案例方面,分享3个正面理赔案例,均体现“理赔建信任、专业赢认可”核心,其中含4次医疗险理赔促成客户信任升级、重病亲属理赔扭转家人固有认知等场景,强调小单价值有限,年金单是提升收入与自信心的重点。 同时提及反面案例,因客户认知不足、配合度低,出现撤单、保单升级不符、未及时配置保险面临风险等问题,90后、公务人员等群体沟通难度较大。 工作交流环节,明确客户沟通技巧:对拖延客户明确截止时间并双重通知,留存证据;对质疑专业客户,用案例澄清误区、保持专业自信;对亲属客户,以理赔案例打破认知壁垒。 工作重点上,强调签单核心地位,重点推进年金单,注重理赔服务与保单跟进,主动挖掘多场景潜在客户,借助AI工具提升沟通效率。补充确认保单陪护服务条款,提醒坚守合规底线、调整工作心态。会议核心内容整合版知识卡片提示词

整体设计:高端简约商务风,卡片采用圆角立体质感,底色为低饱和莫兰迪灰(或米白),边缘加细金线描边提升高级感,图文分布均衡,文字层级清晰,图案简约大气不杂乱,整体贴合保险行业专业调性,兼顾易读性与视觉质感,适配单张卡片完整呈现所有核心内容。

文字内容(分层排版,高大上且易懂):顶部主标题(加粗烫金质感字体):「保险服务精进会议·核心精粹」;副标题(细体轻量字体):「理赔筑信任·专业促增长·高效破痛点」;主体内容分三大板块(每板块用细金线分隔,字体清晰规整):1.  案例核心:正面理赔赋能信任升级(小理赔撬动长期合作,年金单赋能业绩与自信),反面警示客户认知偏差与配合度不足的服务内耗;2.  工作方法论:精准分层沟通(控时留证、专业破疑、亲属适配),聚焦核心重点(深耕年金单、理赔服务、潜客挖掘、AI提效);3.  合规与心态:明确保单服务条款,坚守合规底线,秉持专业从容的服务心态。

图文搭配提示:卡片左侧/顶部嵌入简约组合矢量图(盾牌+对话气泡+年金单图标,均为线条简约款,金色描边与卡片描边呼应),盾牌象征保险保障与合规,对话气泡体现沟通技巧,年金单凸显核心重点;图案尺寸适中,不遮挡文字,与文字内容精准呼应,整体视觉统一、高端雅致,既符合商务专业调性,又能快速传递核心信息,兼顾易懂性与设计感。

会议纪要内容(文字都必须要留)
客户案例方面,分享3个正面理赔案例,均体现“理赔建信任、专业赢认可”核心,其中含4次医疗险理赔促成客户信任升级、重病亲属理赔扭转家人固有认知等场景,强调小单价值有限,年金单是提升收入与自信心的重点。
同时提及反面案例,因客户认知不足、配合度低,出现撤单、保单升级不符、未及时配置保险面临风险等问题,90后、公务人员等群体沟通难度较大。
工作交流环节,明确客户沟通技巧:对拖延客户明确截止时间并双重通知,留存证据;对质疑专业客户,用案例澄清误区、保持专业自信;对亲属客户,以理赔案例打破认知壁垒。
工作重点上,强调签单核心地位,重点推进年金单,注重理赔服务与保单跟进,主动挖掘多场景潜在客户,借助AI工具提升沟通效率。补充确认保单陪护服务条款,提醒坚守合规底线、调整工作心态。
一张简约风格的保险监管政策科普海报,竖版9:16,极简留白设计,干净清爽专业。背景为浅米白色或极浅灰蓝色纯色底,带有细微的纸张纹理质感,整体色调温和权威。 顶部居中位置是主标题,字号较大,字体为简洁的宋体或衬线体,深灰色文字,分两行排版: 第一行:"严格保险机构持续监管" 第二行(字号稍小,作为副标题):"节选自《国务院关于加强监管防范风险推动保险业高质量发展的若干意见》" 标题下方有一条细细的金色或深蓝色装饰横线,增加仪式感。 主体内容分为四个并列的监管要点区块,从上到下依次排列,每个区块用极细的浅灰色边框卡片或仅用留白+序号区分,排版整齐,左对齐,正文使用清晰易读的黑色或深灰色宋体/仿宋字体,字号适中,行间距舒适。 第一个区块(序号01或圆点标识): 标题(加粗):"强化公司治理监管" 正文:"促进党的领导与公司治理有机融合。健全内控合规和风险管理体系。从严监管关联交易。严格并表监管。完善关键人员激励约束机制,加强长周期考核。" 第二个区块(序号02或圆点标识): 标题(加粗):"强化资产负债联动监管" 正文:"健全利率传导和负债成本调节机制。引导优化资产配置结构,提升跨市场跨周期投资管理能力。督促理顺委托人和受托人职责分工。加强投资全流程监管。依法合规运用金融衍生品。稳慎推进全球资产配置。" 第三个区块(序号03或圆点标识): 标题(加粗):"强化分级分类监管" 正文:"健全保险机构监管评级制度,强化评级结果运用。推动保险销售人员分级分类管理。加强产品费差监管。合理配置监管资源,实行高风险高强度监管、低风险低强度监管。严防监管套利和监管真空。" 第四个区块(序号04或圆点标识): 标题(加粗):"强化保险消费者权益保护" 正文:"深化保险业信用体系建设。加强产品适当性监管,增强产品供需适配度。强化客户信息安全保护。加强源头治理,优化承保理赔服务。加强宣传普及,提升全社会保险意识。引导保险机构切实维护行业信誉。" 画面底部有少量留白,可有一个极简的盾牌/天平/文件线条小图标作为装饰,不抢主体。 整体风格:简约、专业、权威、易读,类似政策文件摘抄卡片的感觉。无二维码、无多余装饰元素、无人物、无商品。 画面中必须完整呈现以下文字信息: 1. 主标题:严格保险机构持续监管 2. 副标题:节选自《国务院关于加强监管防范风险推动保险业高质量发展的若干意见》 3. 强化公司治理监管及完整正文 4. 强化资产负债联动监管及完整正文 5. 强化分级分类监管及完整正文 6. 强化保险消费者权益保护及完整正文 所有文字必须清晰可读,排版精美,不得出现错别字或文字错乱。一张简约风格的保险监管政策科普海报,竖版9:16,极简留白设计,干净清爽专业。背景为浅米白色或极浅灰蓝色纯色底,带有细微的纸张纹理质感,整体色调温和权威。

顶部居中位置是主标题,字号较大,字体为简洁的宋体或衬线体,深灰色文字,分两行排版:
第一行:"严格保险机构持续监管"
第二行(字号稍小,作为副标题):"节选自《国务院关于加强监管防范风险推动保险业高质量发展的若干意见》"

标题下方有一条细细的金色或深蓝色装饰横线,增加仪式感。

主体内容分为四个并列的监管要点区块,从上到下依次排列,每个区块用极细的浅灰色边框卡片或仅用留白+序号区分,排版整齐,左对齐,正文使用清晰易读的黑色或深灰色宋体/仿宋字体,字号适中,行间距舒适。

第一个区块(序号01或圆点标识):
标题(加粗):"强化公司治理监管"
正文:"促进党的领导与公司治理有机融合。健全内控合规和风险管理体系。从严监管关联交易。严格并表监管。完善关键人员激励约束机制,加强长周期考核。"

第二个区块(序号02或圆点标识):
标题(加粗):"强化资产负债联动监管"
正文:"健全利率传导和负债成本调节机制。引导优化资产配置结构,提升跨市场跨周期投资管理能力。督促理顺委托人和受托人职责分工。加强投资全流程监管。依法合规运用金融衍生品。稳慎推进全球资产配置。"

第三个区块(序号03或圆点标识):
标题(加粗):"强化分级分类监管"
正文:"健全保险机构监管评级制度,强化评级结果运用。推动保险销售人员分级分类管理。加强产品费差监管。合理配置监管资源,实行高风险高强度监管、低风险低强度监管。严防监管套利和监管真空。"

第四个区块(序号04或圆点标识):
标题(加粗):"强化保险消费者权益保护"
正文:"深化保险业信用体系建设。加强产品适当性监管,增强产品供需适配度。强化客户信息安全保护。加强源头治理,优化承保理赔服务。加强宣传普及,提升全社会保险意识。引导保险机构切实维护行业信誉。"

画面底部有少量留白,可有一个极简的盾牌/天平/文件线条小图标作为装饰,不抢主体。

整体风格:简约、专业、权威、易读,类似政策文件摘抄卡片的感觉。无二维码、无多余装饰元素、无人物、无商品。

画面中必须完整呈现以下文字信息:
1. 主标题:严格保险机构持续监管
2. 副标题:节选自《国务院关于加强监管防范风险推动保险业高质量发展的若干意见》
3. 强化公司治理监管及完整正文
4. 强化资产负债联动监管及完整正文
5. 强化分级分类监管及完整正文
6. 强化保险消费者权益保护及完整正文

所有文字必须清晰可读,排版精美,不得出现错别字或文字错乱。
一张专业金融风格的保险预定利率发展历程时间轴信息长图,竖版,深蓝色背景配金色点缀,高端大气。画面顶部是大标题:「1997-2026 保险预定利率发展历程一览」,金色粗体字,下方有一条金色装饰线。主体为一条纵向金色时间轴贯穿画面,时间节点从顶部到底部依次排列,每个节点用金色圆点或菱形标记,节点旁配有年份和利率说明文字。时间节点内容如下(从上到下):1. 「1997年以前」 预定利率高达8-10%,标注为「黄金时代」;2. 「1997年」 三次降低预定利率4-6.5%;3. 「1999年」 七次降低预定利率不超过2.5%;4. 「2013年」 上调普通型3.5%,部分年金险放宽至4.025%;5. 「2019年」 年金险降至3.5%,引发停售潮;6. 「2023年」 人身险预定利率从3.5%下调至3.0%;7. 「2024年1月」 万能险结算利率上限下调至3.3%&3.1%;8. 「2024年8-9月」 传统固收类储蓄险下调至2.5%,分红险下调至2.0%;9. 「2025年6-8月」 传统固收类储蓄险下调至2.0%,分红险下调至1.75%;10. 「2026年4-6月」 分红险演示利率从3.9%下调至3.5%。每个节点的年份用金色加粗显示,说明文字用白色或浅灰色。整体设计专业、清晰、有层次感,适合小红书分享,信息层级分明,四周留安全边距。深蓝渐变背景,有细微的几何纹理增加质感。底部有小字装饰:「利率下行时代 锁定长期收益」。一张专业金融风格的保险预定利率发展历程时间轴信息长图,竖版,深蓝色背景配金色点缀,高端大气。画面顶部是大标题:「1997-2026 保险预定利率发展历程一览」,金色粗体字,下方有一条金色装饰线。主体为一条纵向金色时间轴贯穿画面,时间节点从顶部到底部依次排列,每个节点用金色圆点或菱形标记,节点旁配有年份和利率说明文字。时间节点内容如下(从上到下):1. 「1997年以前」 预定利率高达8-10%,标注为「黄金时代」;2. 「1997年」 三次降低预定利率4-6.5%;3. 「1999年」 七次降低预定利率不超过2.5%;4. 「2013年」 上调普通型3.5%,部分年金险放宽至4.025%;5. 「2019年」 年金险降至3.5%,引发停售潮;6. 「2023年」 人身险预定利率从3.5%下调至3.0%;7. 「2024年1月」 万能险结算利率上限下调至3.3%&3.1%;8. 「2024年8-9月」 传统固收类储蓄险下调至2.5%,分红险下调至2.0%;9. 「2025年6-8月」 传统固收类储蓄险下调至2.0%,分红险下调至1.75%;10. 「2026年4-6月」 分红险演示利率从3.9%下调至3.5%。每个节点的年份用金色加粗显示,说明文字用白色或浅灰色。整体设计专业、清晰、有层次感,适合小红书分享,信息层级分明,四周留安全边距。深蓝渐变背景,有细微的几何纹理增加质感。底部有小字装饰:「利率下行时代 锁定长期收益」。
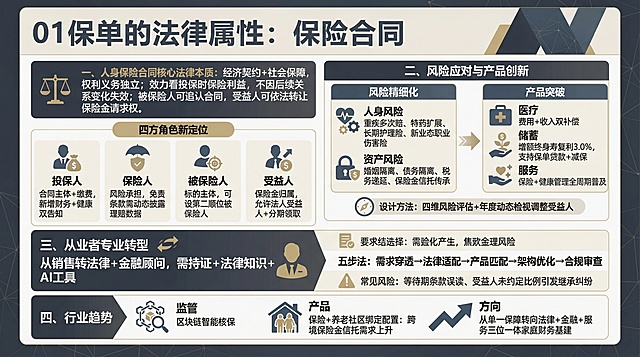
生成一张16:9的知识海报,保留所有文字内容:“01保单的法律属性:保险合同 一、人身保险合同核心法律本质:经济契约+社会保障,权利义务独立;效力看投保时保险利益,不因后续关系变化失效;被保险人可追认合同,受益人可依法转让保险金请求权。四方角色新定位 1. 投保人:合同主体+缴费,新增财务+健康双告知 2. 保险人:风险承担,免责条款需动态披露理赔数据 3. 被保险人:标的主体,可设第二顺位被保险人 4. 受益人:保险金归属,允许法人受益人+分期领取 二、风险应对与产品创新风险精细化 1. 人身风险:重疾多次赔、特药扩展、长期护理险、新业态职业伤害险 2. 资产风险:婚姻隔离、债务隔离、税务递延、保险金信托传承产品突破 1. 医疗:费用+收入双补偿 2. 储蓄:增额终身寿复利3.0%,支持保单贷款+减保 3. 服务:保险+健康管理全周期普及设计方法:四维风险评估+年度动态检视调整受益人 三、从业者专业转型从销售转法律+金融顾问,需持证+法律知识+AI工具五步法:需求穿透→法律适配→产品匹配→架构优化→合规审查常见风险:等待期条款误读、受益人未约定比例引发继承纠纷 四、行业趋势监管:区块链智能核保产品:保险+养老社区绑定配置:跨境保险金信托需求上升方向:从单一保障转向法律+金融+服务三位一体家庭财务基建”,整体排版清晰美观,采用商务专业风格,配色沉稳大气,文字层级分明,便于阅读生成一张16:9的知识海报,保留所有文字内容:“01保单的法律属性:保险合同  一、人身保险合同核心法律本质:经济契约+社会保障,权利义务独立;效力看投保时保险利益,不因后续关系变化失效;被保险人可追认合同,受益人可依法转让保险金请求权。四方角色新定位  1. 投保人:合同主体+缴费,新增财务+健康双告知  2. 保险人:风险承担,免责条款需动态披露理赔数据  3. 被保险人:标的主体,可设第二顺位被保险人  4. 受益人:保险金归属,允许法人受益人+分期领取 二、风险应对与产品创新风险精细化  1. 人身风险:重疾多次赔、特药扩展、长期护理险、新业态职业伤害险  2. 资产风险:婚姻隔离、债务隔离、税务递延、保险金信托传承产品突破  1. 医疗:费用+收入双补偿  2. 储蓄:增额终身寿复利3.0%,支持保单贷款+减保  3. 服务:保险+健康管理全周期普及设计方法:四维风险评估+年度动态检视调整受益人 三、从业者专业转型从销售转法律+金融顾问,需持证+法律知识+AI工具五步法:需求穿透→法律适配→产品匹配→架构优化→合规审查常见风险:等待期条款误读、受益人未约定比例引发继承纠纷 四、行业趋势监管:区块链智能核保产品:保险+养老社区绑定配置:跨境保险金信托需求上升方向:从单一保障转向法律+金融+服务三位一体家庭财务基建”,整体排版清晰美观,采用商务专业风格,配色沉稳大气,文字层级分明,便于阅读
[商品] 无实物商品,内容为黄金投资风险科普教育类公众号长图第七屏;主题为风险管理策略。 [画面] 目标是给出积极的风险应对建议,采用阶梯式/金字塔式布局,顶部标题,中部用金字塔图形展示资产配置原则(底层保障、中层稳健、上层进取),右侧配文字说明;底部放4条具体操作建议;画面传递理性、稳健的投资理念。 [视觉] 套系策略:风格=专业金融科普风,稳重高级;标题字=粗衬线体/宋体加粗,庄重有力;正文字=简洁无衬线体,清晰易读;主色=深金+藏青蓝;背景延展=基于藏青蓝做深色渐变,叠加金色光泽线条和细腻颗粒质感;强调色=亮金色,仅用于标题重点字、图标和装饰线条;标题色=金色/米白色;正文色=浅灰/米白色;组件=圆角深色信息卡、金色细线分割、盾牌/天平图标;光影=顶部暖金色轮廓光,整体暗调高级感。 [文字] 顶部标题"五、风险管理:如何应对黄金投资风险",金字塔从下到上:现金及保障类>稳健理财类>黄金及权益类>高风险投机类;右侧说明"黄金在资产配置中建议占比5%-15%";下方4条建议:1.合理控制仓位 2.设置止损止盈 3.分散投资品类 4.持续学习提升;全部横排。 [规格] 公众号长图竖版比例,宽度1080px,高度1700px,4K分辨率;避免给出具体投资建议和收益率承诺,仅做原则性风险管理提示。[商品] 无实物商品,内容为黄金投资风险科普教育类公众号长图第七屏;主题为风险管理策略。
[画面] 目标是给出积极的风险应对建议,采用阶梯式/金字塔式布局,顶部标题,中部用金字塔图形展示资产配置原则(底层保障、中层稳健、上层进取),右侧配文字说明;底部放4条具体操作建议;画面传递理性、稳健的投资理念。
[视觉] 套系策略:风格=专业金融科普风,稳重高级;标题字=粗衬线体/宋体加粗,庄重有力;正文字=简洁无衬线体,清晰易读;主色=深金+藏青蓝;背景延展=基于藏青蓝做深色渐变,叠加金色光泽线条和细腻颗粒质感;强调色=亮金色,仅用于标题重点字、图标和装饰线条;标题色=金色/米白色;正文色=浅灰/米白色;组件=圆角深色信息卡、金色细线分割、盾牌/天平图标;光影=顶部暖金色轮廓光,整体暗调高级感。
[文字] 顶部标题"五、风险管理:如何应对黄金投资风险",金字塔从下到上:现金及保障类>稳健理财类>黄金及权益类>高风险投机类;右侧说明"黄金在资产配置中建议占比5%-15%";下方4条建议:1.合理控制仓位 2.设置止损止盈 3.分散投资品类 4.持续学习提升;全部横排。
[规格] 公众号长图竖版比例,宽度1080px,高度1700px,4K分辨率;避免给出具体投资建议和收益率承诺,仅做原则性风险管理提示。
创意 × 1
[商品] 无实物商品,内容为黄金投资风险科普教育类公众号长图第七屏;主题为风险管理策略。 [画面] 目标是给出积极的风险应对建议,采用阶梯式/金字塔式布局,顶部标题,中部用金字塔图形展示资产配置原则(底层保障、中层稳健、上层进取),右侧配文字说明;底部放4条具体操作建议;画面传递理性、稳健的投资理念。 [视觉] 套系策略:风格=专业金融科普风,稳重高级;标题字=粗衬线体/宋体加粗,庄重有力;正文字=简洁无衬线体,清晰易读;主色=深金+藏青蓝;背景延展=基于藏青蓝做深色渐变,叠加金色光泽线条和细腻颗粒质感;强调色=亮金色,仅用于标题重点字、图标和装饰线条;标题色=金色/米白色;正文色=浅灰/米白色;组件=圆角深色信息卡、金色细线分割、盾牌/天平图标;光影=顶部暖金色轮廓光,整体暗调高级感。 [文字] 顶部标题"五、风险管理:如何应对黄金投资风险",金字塔从下到上:现金及保障类>稳健理财类>黄金及权益类>高风险投机类;右侧说明"黄金在资产配置中建议占比5%-15%";下方4条建议:1.合理控制仓位 2.设置止损止盈 3.分散投资品类 4.持续学习提升;全部横排。 [规格] 公众号长图竖版比例,宽度1080px,高度1700px,4K分辨率;避免给出具体投资建议和收益率承诺,仅做原则性风险管理提示。[商品] 无实物商品,内容为黄金投资风险科普教育类公众号长图第七屏;主题为风险管理策略。
[画面] 目标是给出积极的风险应对建议,采用阶梯式/金字塔式布局,顶部标题,中部用金字塔图形展示资产配置原则(底层保障、中层稳健、上层进取),右侧配文字说明;底部放4条具体操作建议;画面传递理性、稳健的投资理念。
[视觉] 套系策略:风格=专业金融科普风,稳重高级;标题字=粗衬线体/宋体加粗,庄重有力;正文字=简洁无衬线体,清晰易读;主色=深金+藏青蓝;背景延展=基于藏青蓝做深色渐变,叠加金色光泽线条和细腻颗粒质感;强调色=亮金色,仅用于标题重点字、图标和装饰线条;标题色=金色/米白色;正文色=浅灰/米白色;组件=圆角深色信息卡、金色细线分割、盾牌/天平图标;光影=顶部暖金色轮廓光,整体暗调高级感。
[文字] 顶部标题"五、风险管理:如何应对黄金投资风险",金字塔从下到上:现金及保障类>稳健理财类>黄金及权益类>高风险投机类;右侧说明"黄金在资产配置中建议占比5%-15%";下方4条建议:1.合理控制仓位 2.设置止损止盈 3.分散投资品类 4.持续学习提升;全部横排。
[规格] 公众号长图竖版比例,宽度1080px,高度1700px,4K分辨率;避免给出具体投资建议和收益率承诺,仅做原则性风险管理提示。
创意 × 1
[商品] 无实物商品,内容为黄金投资风险科普教育类公众号长图第七屏;主题为风险管理策略。 [画面] 目标是给出积极的风险应对建议,采用阶梯式/金字塔式布局,顶部标题,中部用金字塔图形展示资产配置原则(底层保障、中层稳健、上层进取),右侧配文字说明;底部放4条具体操作建议;画面传递理性、稳健的投资理念。 [视觉] 套系策略:风格=专业金融科普风,稳重高级;标题字=粗衬线体/宋体加粗,庄重有力;正文字=简洁无衬线体,清晰易读;主色=深金+藏青蓝;背景延展=基于藏青蓝做深色渐变,叠加金色光泽线条和细腻颗粒质感;强调色=亮金色,仅用于标题重点字、图标和装饰线条;标题色=金色/米白色;正文色=浅灰/米白色;组件=圆角深色信息卡、金色细线分割、盾牌/天平图标;光影=顶部暖金色轮廓光,整体暗调高级感。 [文字] 顶部标题"五、风险管理:如何应对黄金投资风险",金字塔从下到上:现金及保障类>稳健理财类>黄金及权益类>高风险投机类;右侧说明"黄金在资产配置中建议占比5%-15%";下方4条建议:1.合理控制仓位 2.设置止损止盈 3.分散投资品类 4.持续学习提升;全部横排。 [规格] 公众号长图竖版比例,宽度1080px,高度1700px,4K分辨率;避免给出具体投资建议和收益率承诺,仅做原则性风险管理提示。[商品] 无实物商品,内容为黄金投资风险科普教育类公众号长图第七屏;主题为风险管理策略。
[画面] 目标是给出积极的风险应对建议,采用阶梯式/金字塔式布局,顶部标题,中部用金字塔图形展示资产配置原则(底层保障、中层稳健、上层进取),右侧配文字说明;底部放4条具体操作建议;画面传递理性、稳健的投资理念。
[视觉] 套系策略:风格=专业金融科普风,稳重高级;标题字=粗衬线体/宋体加粗,庄重有力;正文字=简洁无衬线体,清晰易读;主色=深金+藏青蓝;背景延展=基于藏青蓝做深色渐变,叠加金色光泽线条和细腻颗粒质感;强调色=亮金色,仅用于标题重点字、图标和装饰线条;标题色=金色/米白色;正文色=浅灰/米白色;组件=圆角深色信息卡、金色细线分割、盾牌/天平图标;光影=顶部暖金色轮廓光,整体暗调高级感。
[文字] 顶部标题"五、风险管理:如何应对黄金投资风险",金字塔从下到上:现金及保障类>稳健理财类>黄金及权益类>高风险投机类;右侧说明"黄金在资产配置中建议占比5%-15%";下方4条建议:1.合理控制仓位 2.设置止损止盈 3.分散投资品类 4.持续学习提升;全部横排。
[规格] 公众号长图竖版比例,宽度1080px,高度1700px,4K分辨率;避免给出具体投资建议和收益率承诺,仅做原则性风险管理提示。
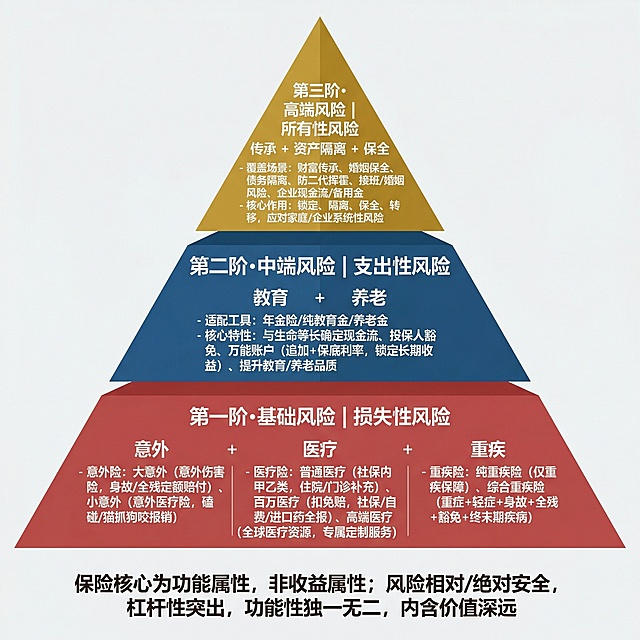
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
### 竖版保险选择金字塔图 AI生成提示词 **核心主题**:保险选择金字塔图 竖版 商业保险风险层级 专业金融可视化 **视觉风格**:简约商务风,蓝灰主色调+浅金点缀,金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远### 竖版保险选择金字塔图 AI生成提示词
**核心主题**:保险选择金字塔图 竖版 商业保险风险层级 专业金融可视化
**视觉风格**:简约商务风,蓝灰主色调+浅金点缀,金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远