已添加
登录/注册
提取文字,重新生成新的2K高清图像。保持风格、样式一致
提取文字,重新生成新的2K高清图像。保持风格、样式一致
gingerbeer
2026.02.01
做同款
提取文字,重新生成新的2K高清图像。保持风格、样式一致
gingerbeer
杂志风竖版海报,主题为香港保险分红真相科普。高端财经杂志封面风格,精致排版,高级质感。 画面顶部居中是大字号主标题"香港保险分红真相",下方副标题"收益大概率能达到 · 风险可控",衬线字体,优雅大气。 画面中部左右分栏布局: 左侧为"收益数据"板块,标题"分红实现率",下方列出四条数据卡片: - "友邦盈御 连续4年 100%达成" - "充裕未来系列 连续8年 超100%" - "太平香港全线储蓄 连续9年 100%" - "安盛安进储蓄 连续12年 85%以上" 底部小字"主流保司普遍 90%-105%,数据公开可查" 右侧为"风险可控"板块,标题"三大风控机制",下方三个图标加文字条目: - "① 分红平滑机制:好年份存钱、差年份补钱" - "② GN16强制披露:保监局监管,不敢乱来" - "③ 2024 RBC制度:抵御200年一遇极端事件" 底部小字"主流保司偿付能力 200%以上" 画面底部有一行说明文字"保监局要求每年6月30日前官网公布分红实现率",右下角有一个纯色方块二维码占位符,方块中央标注"二维码占位"文字。 配色:深蓝、金色、米白三色为主,沉稳高端金融杂志质感。背景为浅米色纹理纸质感,顶部有深蓝色横条装饰。整体版式精美,信息层级分明,留白舒适。光影柔和,杂志印刷质感,超高清2K分辨率。 画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域、数据卡片、条目列表必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项。
Mr9YHGXN
保留以下所有文字生成图片 分红特别储备 基础定义与来源 分红特别储备是监管强制保险公司为分红险设的专项储备(依《分红保险精算规定》第17条),是分红险“收益蓄水池”,用于平滑分红;资金来自分红险账户利差、死差、费差益,盈时提超额收益存入,亏时动用补分红缺口。 核心功能与监管约束 功能为平滑分红波动(波动率控±2%)、缓冲极端市场风险、平衡不同保单/产品分红;监管要求连续2年超准备金15%的部分,须释放给保单持有人。 友邦实践 设行业领先分红储备池,丰年存30%-40%超额收益,定三年平滑机制;终期红利为储备重要体现,与复归红利构成分红体系;通过分组核算、透明平滑规则保障分红公平。 行业监管公平性措施 设70%盈余分配底线、15%储备上限;要求每年披露分红实现率,连续3年低于中档演示需下调利率;分红险账户独立核算,杜绝利益输送。 友邦投资实力 1. 资产配置:固收为主(69%,含58%政府债)、权益为辅(20%)、另类投资10%、现金1%,按负债久期匹配资产,严控风险; 2. 财务风控:偿付能力充足率410%,穆迪A1、标普/惠誉AA-评级,多层级动态风控; 3. 分红表现:2015-2022年多数产品实现率100%+,年度分红均值120%;2024年现金红利均值74%、增额红利80%; 4. 投资能力:拥有百年亚洲市场经验的全球顶尖团队,动态配置资产,精细化风险预算管理。
1q9my22amv1cn2ai8-HB
保留以下所有文字生成图片 分红特别储备 基础定义与来源 分红特别储备是监管强制保险公司为分红险设的专项储备(依《分红保险精算规定》第17条),是分红险“收益蓄水池”,用于平滑分红;资金来自分红险账户利差、死差、费差益,盈时提超额收益存入,亏时动用补分红缺口。 核心功能与监管约束 功能为平滑分红波动(波动率控±2%)、缓冲极端市场风险、平衡不同保单/产品分红;监管要求连续2年超准备金15%的部分,须释放给保单持有人。 友邦实践 设行业领先分红储备池,丰年存30%-40%超额收益,定三年平滑机制;终期红利为储备重要体现,与复归红利构成分红体系;通过分组核算、透明平滑规则保障分红公平。 行业监管公平性措施 设70%盈余分配底线、15%储备上限;要求每年披露分红实现率,连续3年低于中档演示需下调利率;分红险账户独立核算,杜绝利益输送。 友邦投资实力 1. 资产配置:固收为主(69%,含58%政府债)、权益为辅(20%)、另类投资10%、现金1%,按负债久期匹配资产,严控风险; 2. 财务风控:偿付能力充足率410%,穆迪A1、标普/惠誉AA-评级,多层级动态风控; 3. 分红表现:2015-2022年多数产品实现率100%+,年度分红均值120%;2024年现金红利均值74%、增额红利80%; 4. 投资能力:拥有百年亚洲市场经验的全球顶尖团队,动态配置资产,精细化风险预算管理。
1q9my22amv1cn2ai8-HB
保留以下所有文字生成图片 分红特别储备 基础定义与来源 分红特别储备是监管强制保险公司为分红险设的专项储备,是分红险“收益蓄水池”,用于平滑分红; 资金来自分红险账户利差、死差、费差,盈时提超额收益存入,亏时动用补分红缺口。 核心功能与监管约束 功能为平滑分红波动(波动率控±2%)、缓冲极端市场风险、平衡不同保单/产品分红; 监管要求连续2年超准备金15%的部分,须释放给保单持有人。 友邦实践 设行业领先分红储备池,丰年存30%-40%超额收益,定三年平滑机制; 终期红利为储备重要体现,与复归红利构成分红体系; 通过分组核算、透明平滑规则保障分红公平。 行业监管公平性措施 设70%盈余分配底线、15%储备上限;要求每年披露分红实现率,连续3年低于中档演示需下调利率; 分红险账户独立核算,杜绝利益输送。 友邦投资实力 1. 资产配置:固收为主(69%,含58%政府债)、权益为辅(20%)、另类投资10%、现金1%,按负债久期匹配资产,严控风险; 2. 财务风控:偿付能力充足率410%,穆迪A1、标普/惠誉AA-评级,多层级动态风控; 3. 分红表现:2015-2022年多数产品实现率100%+,年度分红均值120%;2024年现金红利均值74%、增额红利80%; 4. 投资能力:拥有百年亚洲市场经验的全球顶尖团队,动态配置资产,精细化风险预算管理。
1q9my22amv1cn2ai8-HB
保留一下所有文字生成图片 保险产品功能 好保险的定义 重疾险:市场成熟、差异小,重点看条款合理性与理赔实效 医疗险:分社保、社保+商保、无社保三层,重点看续保条件和条款是否适配当前医疗水平 分红险:看实际收益率、长期可持续性及历史/当前/未来收益 年金险:能在需求高峰期提供充足现金流 产品功能分类 重疾险 作用:重疾时提供资金,补偿收入损失,保障日常开支 产品: 成人(友如意顺心版、盈如意顺心版); 儿童(友如意星享版、盈如意星享版) 医疗险 作用:报销医疗费用 产品: 欣安益、欣添益(无免赔); 智选系列(中端/百万医疗); 尊享系列(无免赔);传世系列 年金险 作用:提供被动现金流 产品: 个养系列 养老年金 定期年金 即期年金 普通年金 寿险 作用:身故保障、资产增值 产品: 定期寿险(百倍安欣) 终身寿险(传世经典、传世盈佳)
1q9my22amv1cn2ai8-HB
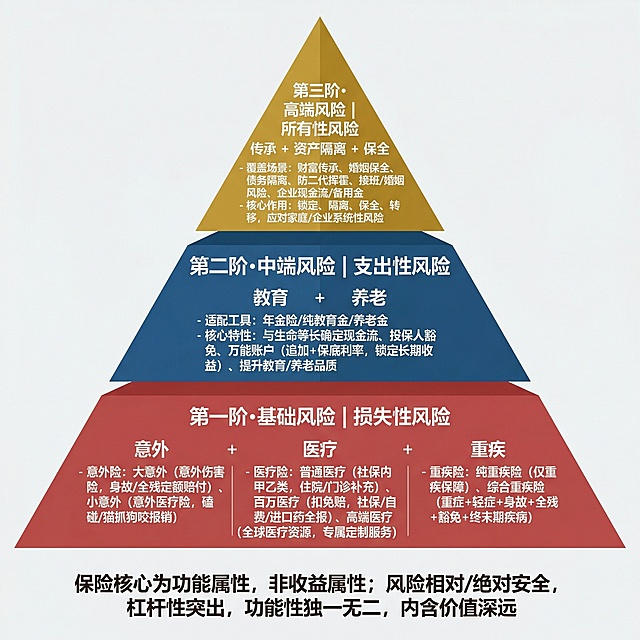
标题:保险选择金字塔图 构图要求:竖版金字塔构图,底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险),每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 金字塔层级内容(从下至上) 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 底部小字总结:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
1q9my22amv1cn2ai8-HB
2026李璞·保险行业年度总结 普通人投资获利3途径 核心信息:交易获利(需专业择时+情绪稳定,难);持有获利(靠耐心,女性收益率高3%);配置获利(资产组合+动态再平衡) 可视化元素:交易/持有/配置三个分支图标、男女持仓时间对比条、资产组合图示 大财富管理时代3阶段 核心信息:1.0储蓄驱动(1980-2004,高利率+国库券);2.0理财驱动(2005后,理财/基金/保险,净值化管理);3.0资产配置驱动(当下,重组合而非单一产品) 可视化元素:三阶段时间轴、储蓄/理财/配置对应图标 存款大搬家关键数据 核心信息:2026年到期75万亿(一年期67万亿);一季度到期占61%;资金流向优质债券/股权,非A股/消费(45-65岁群体风险偏好低) 可视化元素:资金流箭头、年龄分布柱状图、债券/股权图标 长寿&AI时代趋势 核心信息:男性平均寿命84岁/女性近90岁,多段式人生;AI替代30%岗位,不可替代能力(发现问题/情感关怀/现场判断) 可视化元素:寿命增长曲线、AI机器人与人类能力对比框 家庭财富管理四大维度 核心信息:流动性管理(6-12个月支出,活期/货币基金);风险管理(重疾/意外,高杠杆保险);现金流管理(年金工具,20%-40%可投资资产);所有权管理(保险/信托,明确分配) 可视化元素:四层金字塔结构,每层对应工具图标 保险6大核心常识 核心信息:非投资;不改变生活,只防生活被改变;是财务契约;尊重条款;获确定性;间接投资工具 可视化元素:保险合同图标、“防风险”盾牌符号、确定性vs不确定性对比标识
1q9my22amv1cn2ai8-HB
金融知识科普宣传图,深藏青色背景,微妙渐变从深蓝到深灰,顶部标题"分红险怎么选?"使用金色衬线字体,左侧有一条竖向金色装饰线,主体居中放置一个大型核心公式卡片,公式内容是"客户收益率 = 保底利率 +(演示利率 - 保底利率)× 70% × 分红实现率",公式用白色大号字体,关键变量使用金色高亮显示,公式下方一行金色小字标注"高演示利率 ≠ 高实际收益",公式下方有两个对比案例卡片左右排列:左侧卡片文字是"产品A:保底1.5%+演示4.5%/实现率30%→实际2.97%",右侧卡片文字是"福满盈C:保底1.75%+演示3.9%/实现率100%→实际3.255%",右侧卡片使用金色边框高亮,最底部一行金色大字写着"利益看保证,分红看保司",整体是高端金融教育风格,画面清晰整洁专业
1q0659pnrm-HB
[商品] 无实物商品,基金风险等级科普长图文第3张 [画面] 目标:总览R1-R5五大风险等级,建立整体认知。阶梯式构图,从左下到右上排列5个彩色台阶,每个台阶上站着一个对应风险等级的卡通人物和等级徽章:R1(绿色-保守老爷爷)、R2(浅绿-稳健阿姨)、R3(黄色-平衡上班族)、R4(橙色-进取青年)、R5(红色-激进冒险家)。台阶越高风险越高,旁边有波动曲线示意。背景明亮,有上升趋势线装饰。 [视觉] 套系策略:风格=趣味扁平漫画风;标题字=圆润可爱粗体卡通字;正文字=简洁圆润无衬线体;主色=清新蓝绿渐变;背景延展=基于蓝绿色做深浅层级、同色渐变和柔和几何图形点缀;强调色=暖橙色,仅用于小面积图标、引线和重点标签;标题色=深蓝绿;正文色=深灰;组件=圆角彩色信息卡、虚线引线、可爱图标;光影=平涂风格,柔和均匀光线。 [文字] 顶部主标题"基金风险等级一览:从R1到R5",每个台阶旁标注等级名称和一句话简介,如R1"谨慎型·本金安全"、R5"激进型·高收益高风险"。底部小字"风险与收益成正比"。文字横向排版。 [规格] 图片比例3:4竖版长图文,分辨率4K,避免变形、错字、文字过小、信息拥挤、竖排文字
1q00v3y6hf-HB
[商品] 无实物商品,基金风险等级科普长图文第3张 [画面] 目标:总览R1-R5五大风险等级,建立整体认知。阶梯式构图,从左下到右上排列5个彩色台阶,每个台阶上站着一个对应风险等级的卡通人物和等级徽章:R1(绿色-保守老爷爷)、R2(浅绿-稳健阿姨)、R3(黄色-平衡上班族)、R4(橙色-进取青年)、R5(红色-激进冒险家)。台阶越高风险越高,旁边有波动曲线示意。背景明亮,有上升趋势线装饰。 [视觉] 套系策略:风格=趣味扁平漫画风;标题字=圆润可爱粗体卡通字;正文字=简洁圆润无衬线体;主色=清新蓝绿渐变;背景延展=基于蓝绿色做深浅层级、同色渐变和柔和几何图形点缀;强调色=暖橙色,仅用于小面积图标、引线和重点标签;标题色=深蓝绿;正文色=深灰;组件=圆角彩色信息卡、虚线引线、可爱图标;光影=平涂风格,柔和均匀光线。 [文字] 顶部主标题"基金风险等级一览:从R1到R5",每个台阶旁标注等级名称和一句话简介,如R1"谨慎型·本金安全"、R5"激进型·高收益高风险"。底部小字"风险与收益成正比"。文字横向排版。 [规格] 图片比例3:4竖版长图文,分辨率4K,避免变形、错字、文字过小、信息拥挤、竖排文字
1q00v3y6hf-HB
延续分红险知识卡片系列风格,3:4比例,白底带细微纸张纹理,主色调稳重蓝(#2B5F8A)、信赖金(#C5A35A)、清爽白,极简风格,大量留白。左上角放置线条勾勒的"盾牌+叶片"组合系列小标识。主标题为"读懂3个核心概念,避开90%的分红险坑",字体为深蓝色粗体,标题旁加一个浅金色极小感叹号图标做警示设计。画面主体是三个纵向等间距排列的同尺寸圆角矩形卡片,每个卡片分别对应概念:预定利率、红利演示利率、分红实现率。每张卡片都是左大概念名称,右定义+误区提醒的结构;误区提醒里的×用淡灰红色圆圈做衬底,字体为深灰。底部有小字号浅灰色合规注释文字。保持和前两页一致的视觉风格,清晰简洁的金融知识问答笔记风格。
1q0dtrowtc-HB
延续分红险知识卡片系列风格,3:4比例,白底带细微纸张纹理,主色调稳重蓝(#2B5F8A)、信赖金(#C5A35A)、清爽白,极简风格,大量留白。左上角放置线条勾勒的"盾牌+叶片"组合系列小标识。主标题为"读懂3个核心概念,避开90%的分红险坑",字体为深蓝色粗体,标题旁加一个浅金色极小感叹号图标做警示设计。画面主体是三个纵向等间距排列的同尺寸圆角矩形卡片,每个卡片分别对应概念:预定利率、红利演示利率、分红实现率。每张卡片都是左大概念名称,右定义+误区提醒的结构;误区提醒里的×用淡灰红色圆圈做衬底,字体为深灰。底部有小字号浅灰色合规注释文字。保持和前两页一致的视觉风格,清晰简洁的金融知识问答笔记风格。
1q0dtrowtc-HB
1q9my22amv1cn2ai8-HB
教育科普扁平插画,理财投资主题插图,展示递增的增长曲线,用盾牌保护本金的图案体现"不亏钱"理念,整体清晰简洁,明亮配色,适合财经教育文章配图
1r0znrzafd39VpNA-HB
标题:保险选择金字塔图 构图要求:竖版金字塔构图,底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险) 金字塔层级内容(从下至上) 1. 底层【第一阶·基础风险|损失性风险】: 意外险:大意外(身故/全残定额赔付) 小意外(磕碰/猫抓狗咬报销) 医疗险: 普通医疗(社保内甲乙类,住院/门诊补充) 百万医疗(扣免赔,社保/自费/进口药全报) 高端医疗(全球医疗资源,专属定制服务) 重疾险: 纯重疾险(仅重疾保障) 综合重疾险(重症+轻症+身故+全残) 2. 中层【第二阶·中端风险|支出性风险】: 适配工具:年金险/教育金/养老金 核心特性:与生命等长确定现金流、投保人豁免、万能账户、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍 核心作用:锁定、隔离、保全、转移
1q9my22amv1cn2ai8-HB
把左上角的银河证券logo和右上角名字和编号以及下面的风险提示去掉,有点乱码,修正,加强字体清晰度
1q17oj5mp8-HB
把海报中所有紫色元素都改为淡蓝色,背景改为和整体配套协调的淡蓝色,保持所有文字、排版和其他元素内容不变
1q003tg7py14r7kvl-HB
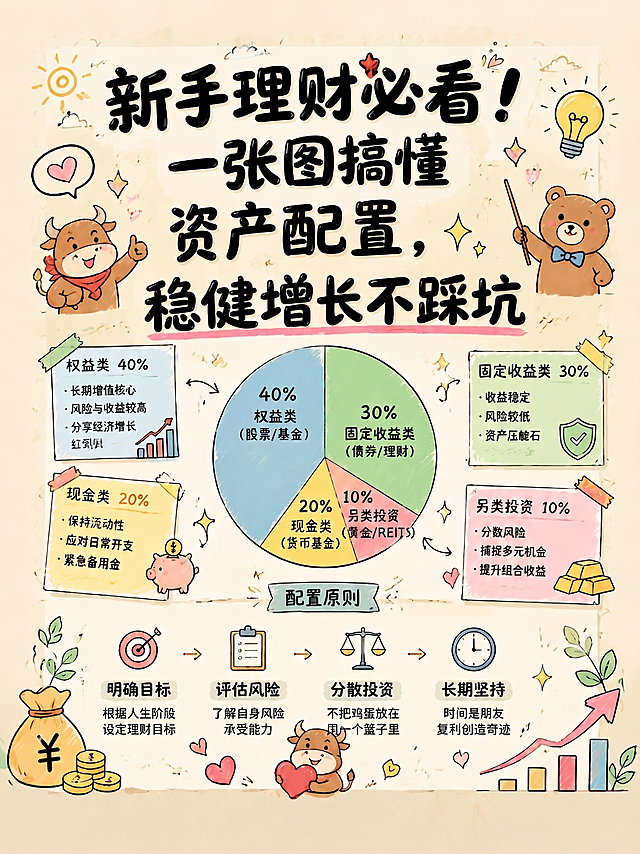
完全参照参考图的卡通手绘笔记风格,生成介绍“资产配置”的思维导图,中心主题为"资产配置",保留可爱的小插画装饰,手写字体风格,横格笔记本背景
1r0znrzafd39VpNA-HB
2026李璞·保险行业年度总结 普通人投资获利3途径 核心信息:交易获利(需专业择时+情绪稳定,难);持有获利(靠耐心,女性收益率高3%);配置获利(资产组合+动态再平衡) 可视化元素:交易/持有/配置三个分支图标、男女持仓时间对比条、资产组合图示 大财富管理时代3阶段 核心信息:1.0储蓄驱动(1980-2004,高利率+国库券);2.0理财驱动(2005后,理财/基金/保险,净值化管理);3.0资产配置驱动(当下,重组合而非单一产品) 可视化元素:三阶段时间轴、储蓄/理财/配置对应图标 存款大搬家关键数据 核心信息:2026年到期75万亿(一年期67万亿);一季度到期占61%;资金流向优质债券/股权,非A股/消费(45-65岁群体风险偏好低) 可视化元素:资金流箭头、年龄分布柱状图、债券/股权图标 长寿&AI时代趋势 核心信息:男性平均寿命84岁/女性近90岁,多段式人生;AI替代30%岗位,不可替代能力(发现问题/情感关怀/现场判断) 可视化元素:寿命增长曲线、AI机器人与人类能力对比框 家庭财富管理四大维度 核心信息:流动性管理(6-12个月支出,活期/货币基金);风险管理(重疾/意外,高杠杆保险);现金流管理(年金工具,20%-40%可投资资产);所有权管理(保险/信托,明确分配) 可视化元素:四层金字塔结构,每层对应工具图标 保险6大核心常识 核心信息:非投资;不改变生活,只防生活被改变;是财务契约;尊重条款;获确定性;间接投资工具 可视化元素:保险合同图标、“防风险”盾牌符号、确定性vs不确定性对比标识
1q9my22amv1cn2ai8-HB
小红书投资理财图文海报,主图比例3:4,整体内容围绕港股和港股通红利税差异展开,用户提供的所有文字内容保持不变,重点突出,排版清晰好看,所有文字使用汉仪大黑简字体,风格简洁专业,适合投资理财科普
1qx70ol4u4Gkhwzw-HB
投资理财仓位管理主题科普插画,画面展示金字塔建仓、分批加仓的图示,搭配理财知识文案,金融科普风格,简洁专业,配色沉稳
洗刷刷刷刷
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
1q9my22amv1cn2ai8-HB
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
1q9my22amv1cn2ai8-HB
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
1q9my22amv1cn2ai8-HB