
重疾险核心 【卡片整体适配】:简约高级商务风,主色调选用深灰+… - 图片创意预览

重疾险核心 【卡片整体适配】:简约高级商务风,主色调选用深灰+…

重疾险核心 【卡片整体适配】:简约高级商务风,主色调选用深灰+鎏金,贴合重疾险专业严谨属性,各板块精准搭配对应视觉元素(起源板块配南非医疗人文线条+医生剪影,凸显诞生背景;市场发展板块配时间轴矢量图,

用户头像

1q9my22amv1...

2026.02.05
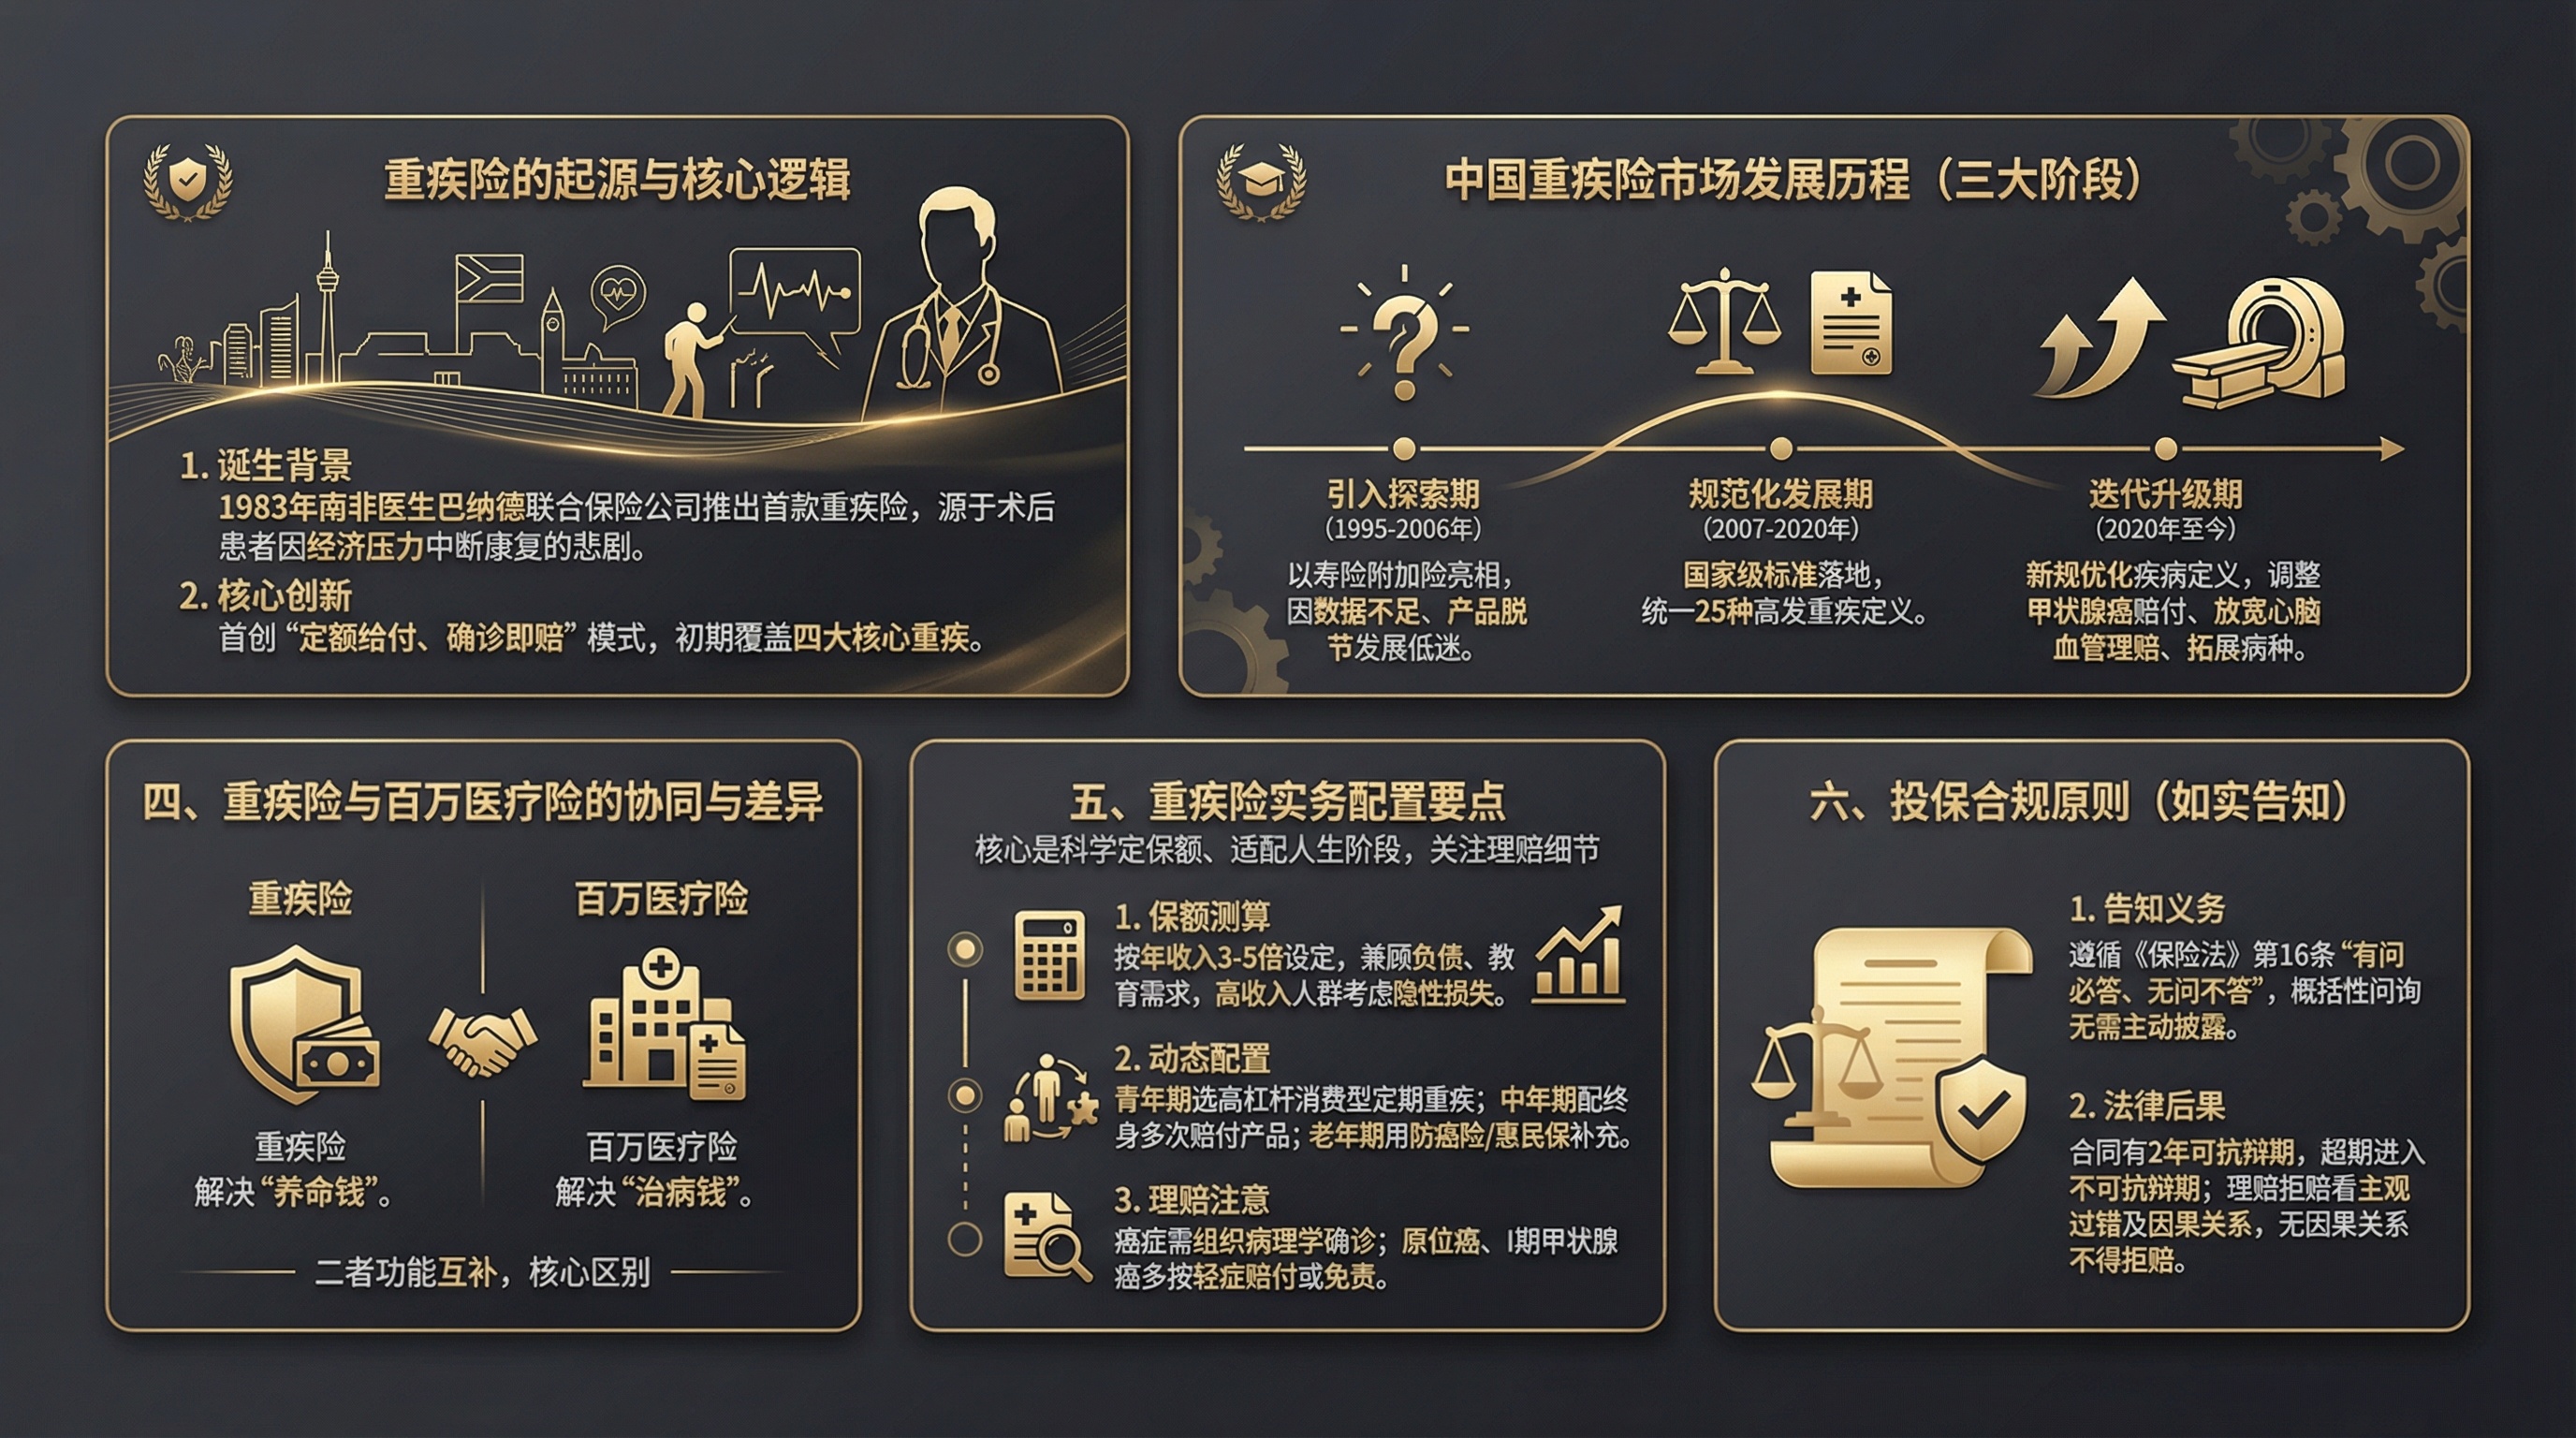
重疾险核心 【卡片整体适配】:简约高级商务风,主色调选用深灰+鎏金,贴合重疾险专业严谨属性,各板块精准搭配对应视觉元素(起源板块配南非医疗人文线条+医生剪影,凸显诞生背景;市场发展板块配时间轴矢量图,清晰呈现三大阶段迭代;差异对比板块配双栏图标,直观区分“养命钱”与“治病钱”;配置要点板块配清单示意图,明确测算、配置、理赔核心;合规板块配法律条文简约矢量图,强化严谨性),文字排版疏密有致,重点内容用鎏金高亮呼应色调,适配图文深度呼应的重疾险核心知识卡片呈现,兼顾高级感与可读性。 重疾险的起源与核心逻辑 1. 诞生背景:1983年南非医生巴纳德联合保险公司推出首款重疾险,源于术后患者因经济压力中断康复的悲剧。 2. 核心创新:首创“定额给付、确诊即赔”模式,初期覆盖四大核心重疾。 中国重疾险市场发展历程(三大阶段) 1. 引入探索期(1995-2006年):以寿险附加险亮相,因数据不足、产品脱节发展低迷。 2. 规范化发展期(2007-2020年):国家级标准落地,统一25种高发重疾定义。 3. 迭代升级期(2020年至今):新规优化疾病定义,调整甲状腺癌赔付、放宽心脑血管理赔、拓展病种。 四、重疾险与百万医疗险的协同与差异 二者功能互补,核心区别: 1. 重疾险:解决“养命钱”。 2. 百万医疗险:解决“治病钱”。 五、重疾险实务配置要点 核心是科学定保额、适配人生阶段,关注理赔细节: 1. 保额测算:按年收入3-5倍设定,兼顾负债、教育需求,高收入人群考虑隐性损失。 2. 动态配置:青年期选高杠杆消费型定期重疾;中年期配终身多次赔付产品;老年期用防癌险/惠民保补充。 3. 理赔注意:癌症需组织病理学确诊;原位癌、I期甲状腺癌多按轻症赔付或免责。 六、投保合规原则(如实告知) 1. 告知义务:遵循《保险法》第16条“有问必答、无问不答”,概括性问询无需主动披露。 2. 法律后果:合同有2年可抗辩期,超期进入不可抗辩期;理赔拒赔看主观过错及因果关系,无因果关系不得拒赔。重疾险核心
【卡片整体适配】:简约高级商务风,主色调选用深灰+鎏金,贴合重疾险专业严谨属性,各板块精准搭配对应视觉元素(起源板块配南非医疗人文线条+医生剪影,凸显诞生背景;市场发展板块配时间轴矢量图,清晰呈现三大阶段迭代;差异对比板块配双栏图标,直观区分“养命钱”与“治病钱”;配置要点板块配清单示意图,明确测算、配置、理赔核心;合规板块配法律条文简约矢量图,强化严谨性),文字排版疏密有致,重点内容用鎏金高亮呼应色调,适配图文深度呼应的重疾险核心知识卡片呈现,兼顾高级感与可读性。
重疾险的起源与核心逻辑
1. 诞生背景:1983年南非医生巴纳德联合保险公司推出首款重疾险,源于术后患者因经济压力中断康复的悲剧。
2. 核心创新:首创“定额给付、确诊即赔”模式,初期覆盖四大核心重疾。
中国重疾险市场发展历程(三大阶段)
1. 引入探索期(1995-2006年):以寿险附加险亮相,因数据不足、产品脱节发展低迷。
2. 规范化发展期(2007-2020年):国家级标准落地,统一25种高发重疾定义。
3. 迭代升级期(2020年至今):新规优化疾病定义,调整甲状腺癌赔付、放宽心脑血管理赔、拓展病种。
四、重疾险与百万医疗险的协同与差异
二者功能互补,核心区别:
1. 重疾险:解决“养命钱”。
2. 百万医疗险:解决“治病钱”。
五、重疾险实务配置要点
核心是科学定保额、适配人生阶段,关注理赔细节:
1. 保额测算:按年收入3-5倍设定,兼顾负债、教育需求,高收入人群考虑隐性损失。
2. 动态配置:青年期选高杠杆消费型定期重疾;中年期配终身多次赔付产品;老年期用防癌险/惠民保补充。
3. 理赔注意:癌症需组织病理学确诊;原位癌、I期甲状腺癌多按轻症赔付或免责。
六、投保合规原则(如实告知)
1. 告知义务:遵循《保险法》第16条“有问必答、无问不答”,概括性问询无需主动披露。
2. 法律后果:合同有2年可抗辩期,超期进入不可抗辩期;理赔拒赔看主观过错及因果关系,无因果关系不得拒赔。
重疾险核心 【卡片整体适配】:简约高级商务风,主色调选用深灰+鎏金,贴合重疾险专业严谨属性,各板块精准搭配对应视觉元素(起源板块配南非医疗人文线条+医生剪影,凸显诞生背景;市场发展板块配时间轴矢量图,清晰呈现三大阶段迭代;差异对比板块配双栏图标,直观区分“养命钱”与“治病钱”;配置要点板块配清单示意图,明确测算、配置、理赔核心;合规板块配法律条文简约矢量图,强化严谨性),文字排版疏密有致,重点内容用鎏金高亮呼应色调,适配图文深度呼应的重疾险核心知识卡片呈现,兼顾高级感与可读性,保留以下所有文字。 重疾险的起源与核心逻辑 1. 诞生背景:1983年南非医生巴纳德联合保险公司推出首款重疾险,源于术后患者因经济压力中断康复的悲剧。 2. 核心创新:首创“定额给付、确诊即赔”模式,初期覆盖四大核心重疾。 中国重疾险市场发展历程(三大阶段) 1. 引入探索期(1995-2006年):以寿险附加险亮相,因数据不足、产品脱节发展低迷。 2. 规范化发展期(2007-2020年):国家级标准落地,统一25种高发重疾定义。 3. 迭代升级期(2020年至今):新规优化疾病定义,调整甲状腺癌赔付、放宽心脑血管理赔、拓展病种。 重疾险与百万医疗险的协同与差异 二者功能互补,核心区别: 1. 重疾险:解决“养命钱”。 2. 百万医疗险:解决“治病钱”。 重疾险实务配置要点 1. 保额测算:按年收入3-5倍设定,兼顾负债、教育需求,高收入人群考虑隐性损失 2. 动态配置:工作期配终身多次赔付产品;老年期用防癌险/惠民保补充。 3. 理赔注意:癌症需组织病理学确诊 投保合规原则(如实告知) 1. 告知义务:遵循《保险法》第16条“有问必答、无问不答”,概括性问询无需主动披露。 2. 法律后果:合同有2年可抗辩期,超期进入不可抗辩期;理赔拒赔看主观过错及因果关系,无因果关系不得拒赔。重疾险核心
【卡片整体适配】:简约高级商务风,主色调选用深灰+鎏金,贴合重疾险专业严谨属性,各板块精准搭配对应视觉元素(起源板块配南非医疗人文线条+医生剪影,凸显诞生背景;市场发展板块配时间轴矢量图,清晰呈现三大阶段迭代;差异对比板块配双栏图标,直观区分“养命钱”与“治病钱”;配置要点板块配清单示意图,明确测算、配置、理赔核心;合规板块配法律条文简约矢量图,强化严谨性),文字排版疏密有致,重点内容用鎏金高亮呼应色调,适配图文深度呼应的重疾险核心知识卡片呈现,兼顾高级感与可读性,保留以下所有文字。
重疾险的起源与核心逻辑
1. 诞生背景:1983年南非医生巴纳德联合保险公司推出首款重疾险,源于术后患者因经济压力中断康复的悲剧。
2. 核心创新:首创“定额给付、确诊即赔”模式,初期覆盖四大核心重疾。
中国重疾险市场发展历程(三大阶段)
1. 引入探索期(1995-2006年):以寿险附加险亮相,因数据不足、产品脱节发展低迷。
2. 规范化发展期(2007-2020年):国家级标准落地,统一25种高发重疾定义。
3. 迭代升级期(2020年至今):新规优化疾病定义,调整甲状腺癌赔付、放宽心脑血管理赔、拓展病种。
重疾险与百万医疗险的协同与差异
二者功能互补,核心区别:
1. 重疾险:解决“养命钱”。
2. 百万医疗险:解决“治病钱”。
重疾险实务配置要点
1. 保额测算:按年收入3-5倍设定,兼顾负债、教育需求,高收入人群考虑隐性损失
2. 动态配置:工作期配终身多次赔付产品;老年期用防癌险/惠民保补充。
3. 理赔注意:癌症需组织病理学确诊
投保合规原则(如实告知)
1. 告知义务:遵循《保险法》第16条“有问必答、无问不答”,概括性问询无需主动披露。
2. 法律后果:合同有2年可抗辩期,超期进入不可抗辩期;理赔拒赔看主观过错及因果关系,无因果关系不得拒赔。
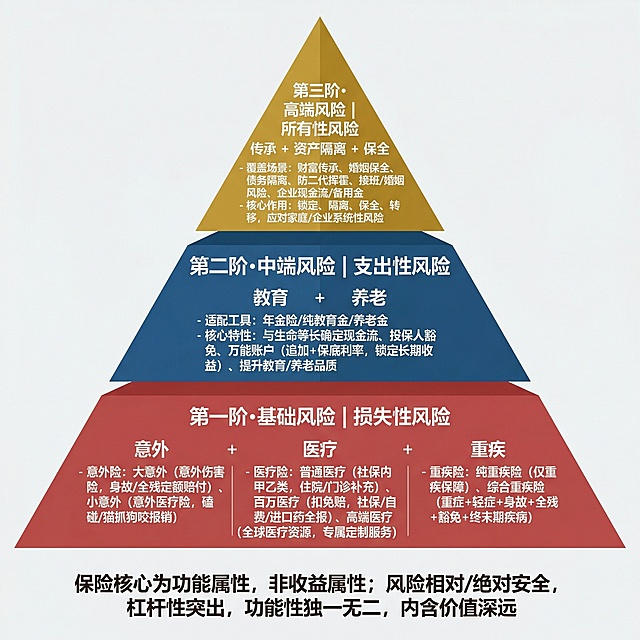
标题:保险选择金字塔图 构图要求:竖版金字塔构图,底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险),每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 金字塔层级内容(从下至上) 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 底部小字总结:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远标题:保险选择金字塔图
构图要求:竖版金字塔构图,底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险),每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
金字塔层级内容(从下至上)
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
底部小字总结:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
### 竖版保险选择金字塔图 AI生成提示词 **核心主题**:保险选择金字塔图 竖版 商业保险风险层级 专业金融可视化 **视觉风格**:简约商务风,蓝灰主色调+浅金点缀,金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远### 竖版保险选择金字塔图 AI生成提示词
**核心主题**:保险选择金字塔图 竖版 商业保险风险层级 专业金融可视化
**视觉风格**:简约商务风,蓝灰主色调+浅金点缀,金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
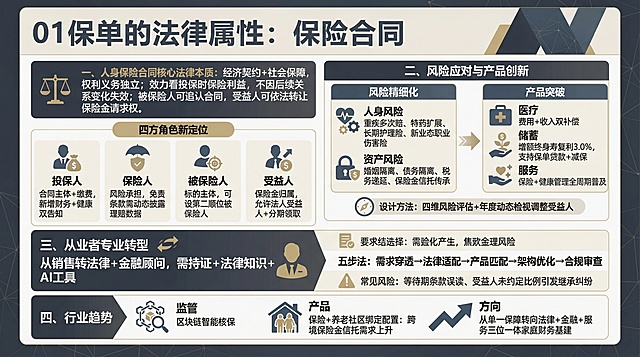
生成一张16:9的知识海报,保留所有文字内容:“01保单的法律属性:保险合同 一、人身保险合同核心法律本质:经济契约+社会保障,权利义务独立;效力看投保时保险利益,不因后续关系变化失效;被保险人可追认合同,受益人可依法转让保险金请求权。四方角色新定位 1. 投保人:合同主体+缴费,新增财务+健康双告知 2. 保险人:风险承担,免责条款需动态披露理赔数据 3. 被保险人:标的主体,可设第二顺位被保险人 4. 受益人:保险金归属,允许法人受益人+分期领取 二、风险应对与产品创新风险精细化 1. 人身风险:重疾多次赔、特药扩展、长期护理险、新业态职业伤害险 2. 资产风险:婚姻隔离、债务隔离、税务递延、保险金信托传承产品突破 1. 医疗:费用+收入双补偿 2. 储蓄:增额终身寿复利3.0%,支持保单贷款+减保 3. 服务:保险+健康管理全周期普及设计方法:四维风险评估+年度动态检视调整受益人 三、从业者专业转型从销售转法律+金融顾问,需持证+法律知识+AI工具五步法:需求穿透→法律适配→产品匹配→架构优化→合规审查常见风险:等待期条款误读、受益人未约定比例引发继承纠纷 四、行业趋势监管:区块链智能核保产品:保险+养老社区绑定配置:跨境保险金信托需求上升方向:从单一保障转向法律+金融+服务三位一体家庭财务基建”,整体排版清晰美观,采用商务专业风格,配色沉稳大气,文字层级分明,便于阅读生成一张16:9的知识海报,保留所有文字内容:“01保单的法律属性:保险合同  一、人身保险合同核心法律本质:经济契约+社会保障,权利义务独立;效力看投保时保险利益,不因后续关系变化失效;被保险人可追认合同,受益人可依法转让保险金请求权。四方角色新定位  1. 投保人:合同主体+缴费,新增财务+健康双告知  2. 保险人:风险承担,免责条款需动态披露理赔数据  3. 被保险人:标的主体,可设第二顺位被保险人  4. 受益人:保险金归属,允许法人受益人+分期领取 二、风险应对与产品创新风险精细化  1. 人身风险:重疾多次赔、特药扩展、长期护理险、新业态职业伤害险  2. 资产风险:婚姻隔离、债务隔离、税务递延、保险金信托传承产品突破  1. 医疗:费用+收入双补偿  2. 储蓄:增额终身寿复利3.0%,支持保单贷款+减保  3. 服务:保险+健康管理全周期普及设计方法:四维风险评估+年度动态检视调整受益人 三、从业者专业转型从销售转法律+金融顾问,需持证+法律知识+AI工具五步法:需求穿透→法律适配→产品匹配→架构优化→合规审查常见风险:等待期条款误读、受益人未约定比例引发继承纠纷 四、行业趋势监管:区块链智能核保产品:保险+养老社区绑定配置:跨境保险金信托需求上升方向:从单一保障转向法律+金融+服务三位一体家庭财务基建”,整体排版清晰美观,采用商务专业风格,配色沉稳大气,文字层级分明,便于阅读