已添加
登录/注册
稿定 AI 图片作品
1q9my22amv1...
2026.02.11
编辑
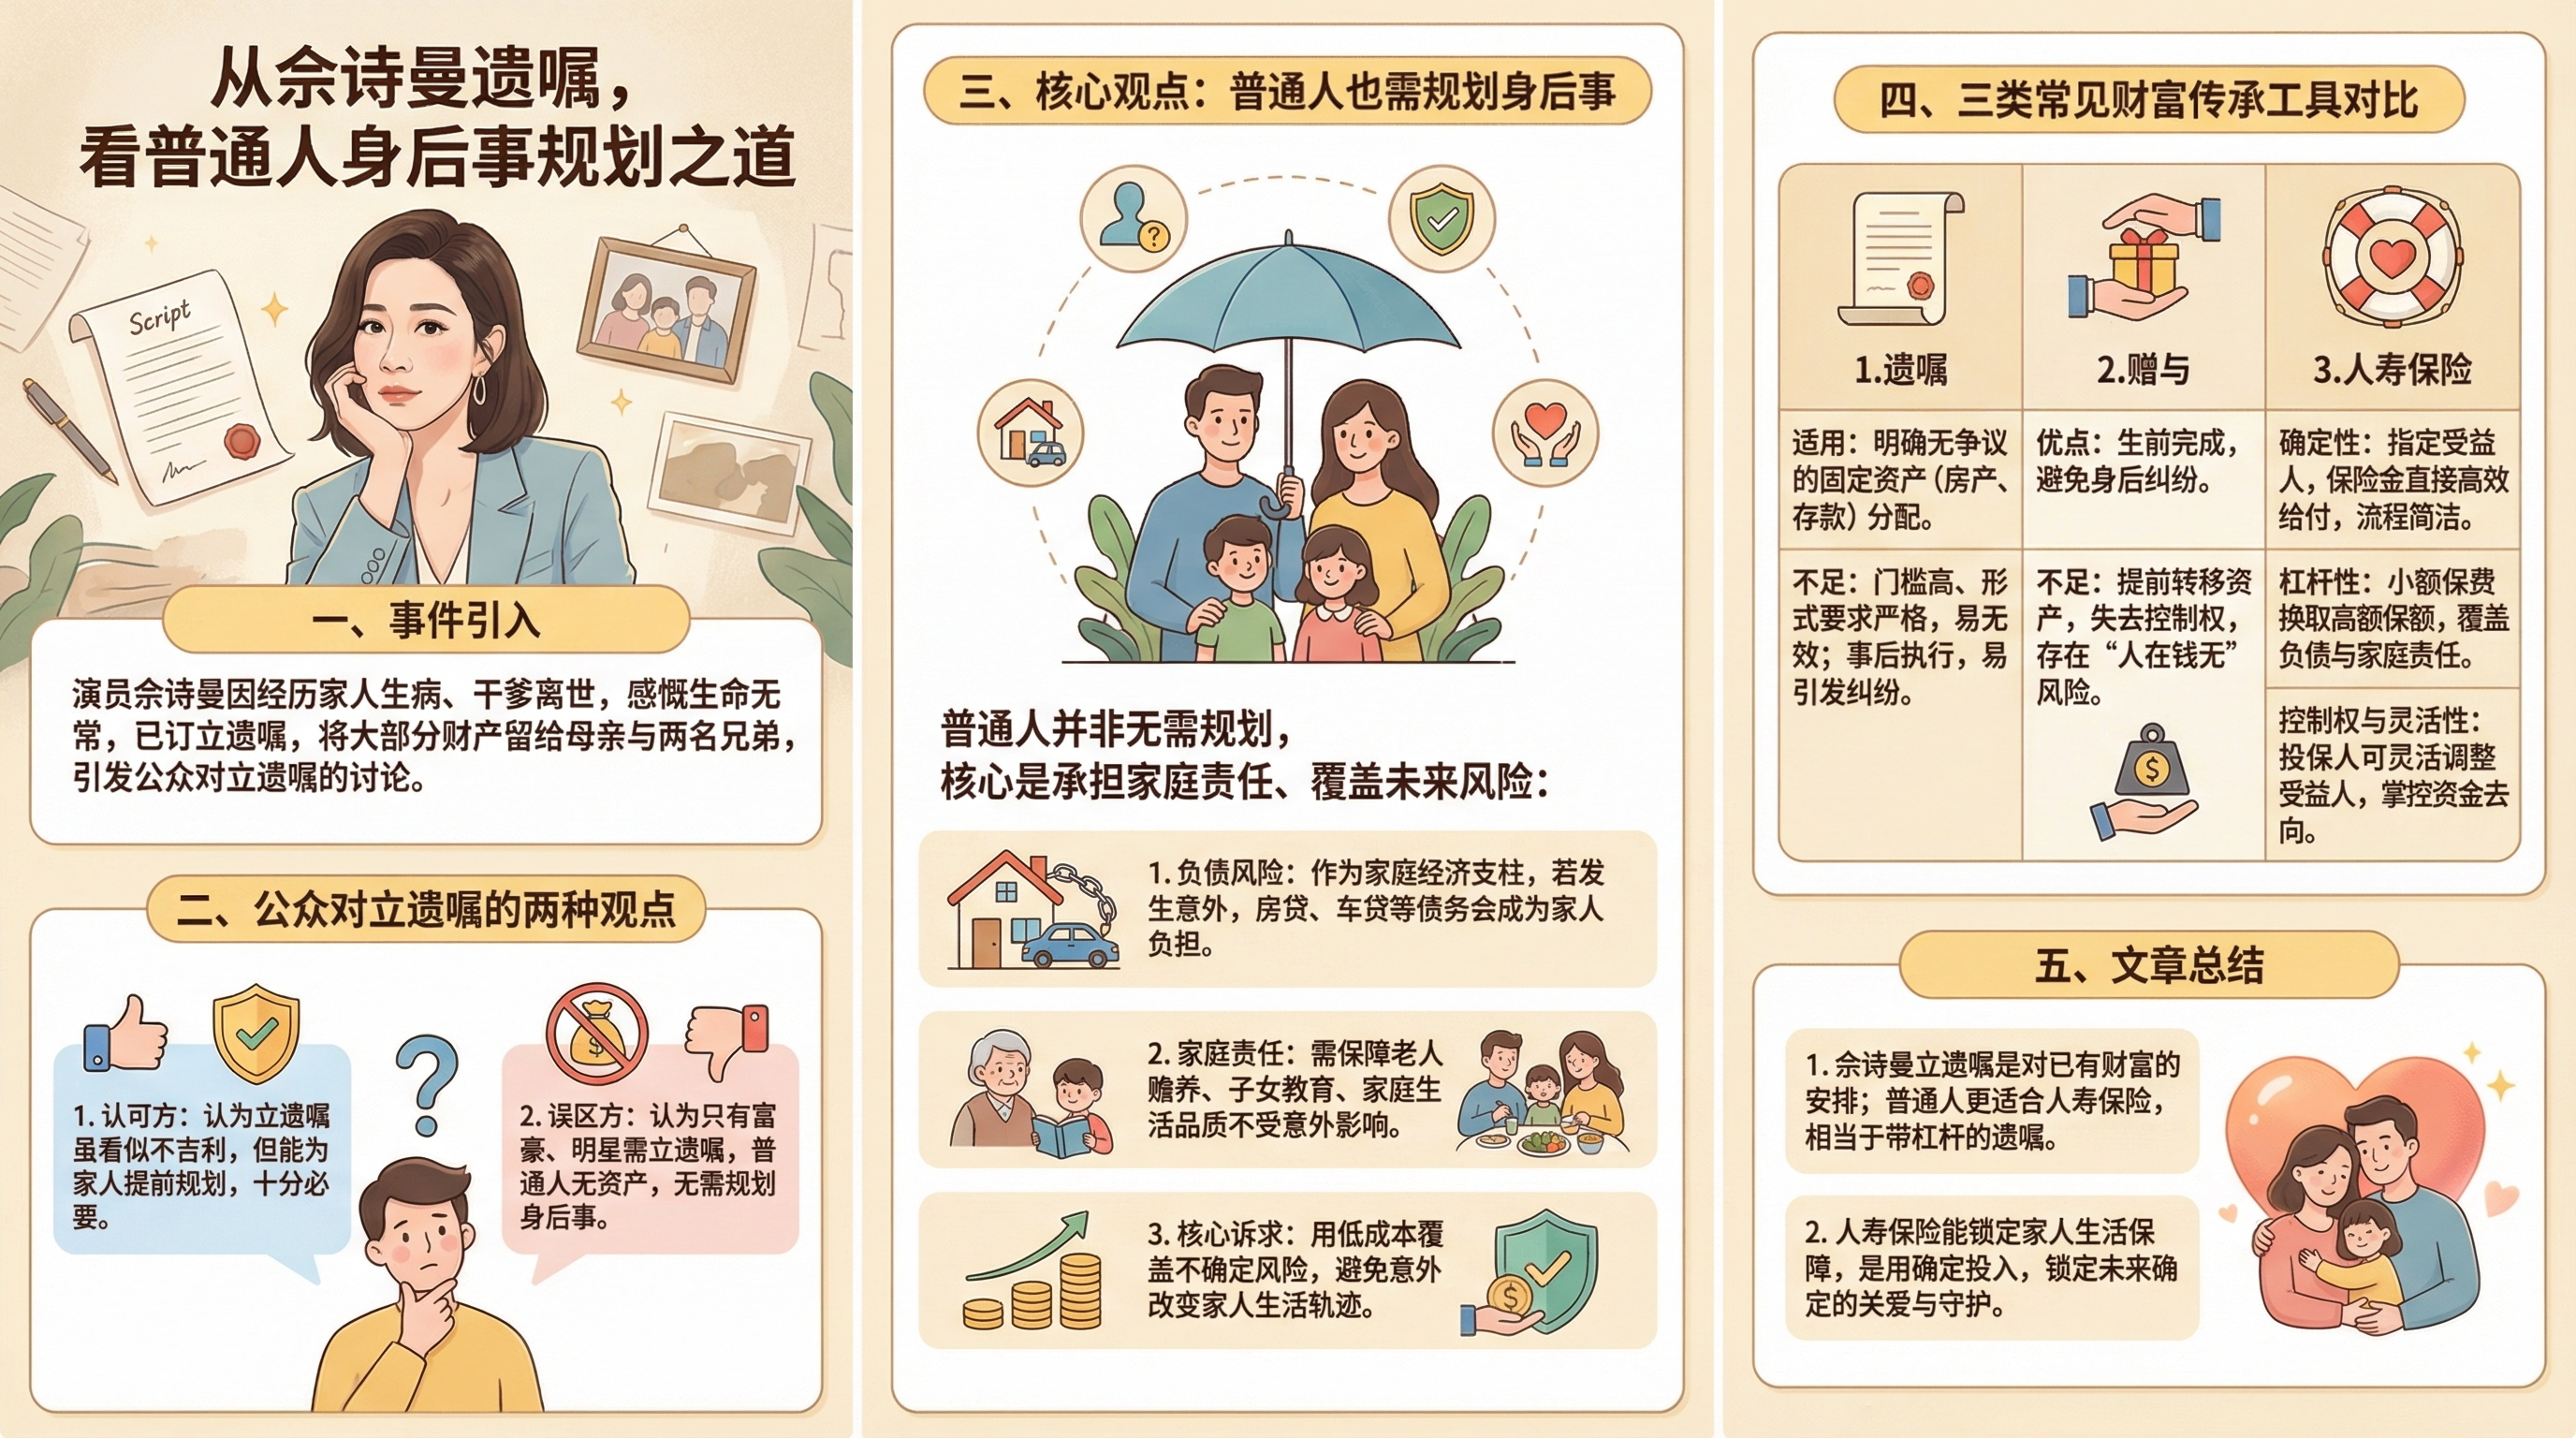
生成一张知识科普类长图,保留所有文字内容:从佘诗曼遗嘱,看普通人身后事规划之道 一、事件引入演员佘诗曼因经历家人生病、干爹离世,感慨生命无常,已订立遗嘱,将大部分财产留给母亲与两名兄弟,引发公众对立遗嘱的讨论。 二、公众对立遗嘱的两种观点1. 认可方:认为立遗嘱虽看似不吉利,但能为家人提前规划,十分必要。2. 误区方:认为只有富豪、明星需立遗嘱,普通人无资产,无需规划身后事。 三、核心观点:普通人也需规划身后事普通人并非无需规划,核心是承担家庭责任、覆盖未来风险:1. 负债风险:作为家庭经济支柱,若发生意外,房贷、车贷等债务会成为家人负担。2. 家庭责任:需保障老人赡养、子女教育、家庭生活品质不受意外影响。3. 核心诉求:用低成本覆盖不确定风险,避免意外改变家人生活轨迹。 四、三类常见财富传承工具对比1. 遗嘱 适用:明确无争议的固定资产(房产、存款)分配。 不足:门槛高、形式要求严格,易无效;事后执行,易引发纠纷。2. 赠与 优点:生前完成,避免身后纠纷。 不足:提前转移资产,失去控制权,存在“人在钱无”风险。3. 人寿保险 确定性:指定受益人,保险金直接高效给付,流程简洁。 杠杆性:小额保费换取高额保额,覆盖负债与家庭责任。 控制权与灵活性:投保人可灵活调整受益人,掌控资金去向。 五、文章总结1. 佘诗曼立遗嘱是对已有财富的安排;普通人更适合人寿保险,相当于带杠杆的遗嘱。2. 人寿保险能锁定家人生活保障,是用确定投入,锁定未来确定的关爱与守护。整体采用温暖亲和的风格,配色柔和,布局清晰易读,搭配简约的家庭、保险相关插画元素
1q9my22amv1cn2ai8-HB
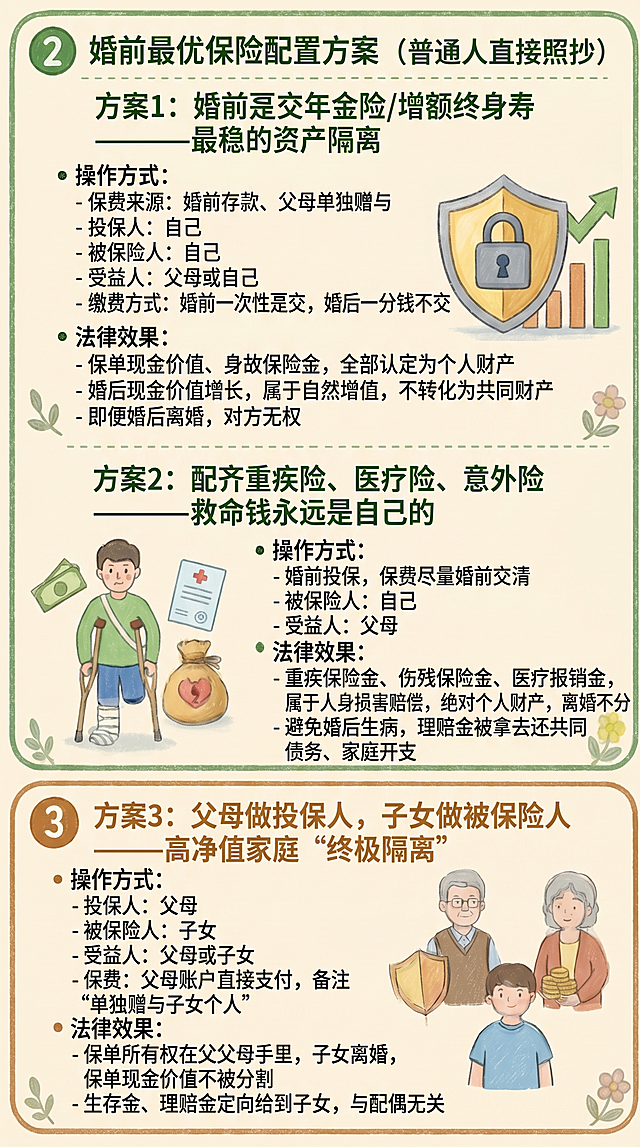
完全参照用户提供的参考图风格,修正文字显示问题,保持统一的手绘蜡笔风格,修正所有错字乱码,完整呈现内容:方案1:婚前趸交年金险/增额终身寿——最稳的资产隔离,操作方式:- 保费来源:婚前存款、父母单独赠与;- 投保人:自己;- 被保险人:自己;- 受益人:父母或自己;- 缴费方式:婚前一次性趸交,婚后一分钱不交。法律效果:- 保单现金价值、身故保险金,全部认定为个人财产;- 婚后现金价值增长,属于自然增值,不转化为共同财产;- 即便婚后离婚,对方无权。方案2:配齐重疾险、医疗险、意外险——救命钱永远是自己的,操作方式:- 婚前投保,保费尽量婚前交清;- 被保险人:自己;- 受益人:父母。法律效果:- 重疾保险金、伤残保险金、医疗报销金,属于人身损害赔偿,绝对个人财产,离婚不分;- 避免婚后生病,理赔金被拿去还共同债务、家庭开支。方案3:父母做投保人,子女做被保险人——高净值家庭"终极隔离",操作方式:- 投保人:父母;- 被保险人:子女;- 受益人:父母或子女;- 保费:父母账户直接支付,备注"单独赠与子女个人"。法律效果:- 保单所有权在父母手里,子女离婚,保单现金价值不被分割;- 生存金、理赔金定向给到子女,与配偶无关。保持参考图的配色、模块边框、插画风格,文字清晰无错漏,和整体系列完全统一。
创意 × 2
1r1po8td0uOVI5tw-HB
治愈系水彩手绘风格,3:4竖版,米白偏暖纸张背景带自然纸纹和淡淡光影。深棕色手写感大标题,关键词橄榄绿或暖棕色突出,正文深棕色清晰字体。画面简洁留白充足,温暖柔和有生活气息,不要写实照片感、幼稚卡通感、商业广告感和明显AI感。右上角有很小的深棕色页码数字"07"。 标题:"通常属于个人\n但不能一概而论" 正文:"具有明确人身补偿属性的\n健康险理赔款,\n通常按照个人财产处理。\n\n但不同保险类型、保险责任、\n保费来源和安排方式,\n可能产生不同结果。" 画面:几份不同颜色的保险合同整齐摆放,用树状分支表示"需要具体判断",水彩手绘风格,清晰有条理。
GD151192044
治愈系水彩手绘风,温暖柔和有生活气息,米白偏暖纸张背景带自然纸纹和淡淡光影,橄榄绿与暖棕双色点缀,整体像一本成熟克制的家庭财富手账,专业但不冰冷,适当留白层级清楚,插画只作为辅助不抢夺文字视觉焦点,右上角标注页码"05"。深棕褐色粗黑手写感大标题:"三件事\n应该提前做好",关键词用橄榄绿或暖棕色强调。正文使用清晰易读的深棕色字体,内容为:"第一\n划清企业经营与家庭生活的边界\n\n第二\n重新检查房产、股权等资产的代持和权属安排\n\n第三\n整理家庭资产清单\n完善遗嘱、保险和受益人设置"。底部小字:"身故保险金是否属于遗产,要看保单架构和受益人的具体安排。"。画面:三个纵向排列的手绘模块,分别对应"边界""权属""传承",使用隔离线、房屋与股权文件、家庭保护伞和传承文件等图标。不要添加水印、AI生成、平台标识及其他无关文字。
GD151192044
按照调整后的排版重新生成,保持一致的手绘蜡笔风格,排版宽松层次清晰。将第一、二、三部分的主标题分别更换为不同的醒目颜色:第一部分主标蓝色,第二部分主标绿色,第三部分主标棕色,同时将所有核心重点文字用黄色高亮标出,包括:最优顺序、能不退就不退、暂不分割、协商变更投保人、这些钱一分都不让、必须做的3件事、独立、自保、稳、第一时间做这4件事,以及单亲指南的四个要点,完整保留全部文字内容和分块结构,保持浅米色背景,搭配简约插画和小花装饰,和婚前、婚内长图风格完全统一。
1r1po8td0uOVI5tw-HB
一张保险对比信息图,左右分栏对比风格,扁平化专业设计。左侧标题为"无保险",画面展示家庭顶梁柱发生意外后,家人(妻子和孩子)面对房贷、生活费、教育费等日常开支账单愁眉不展,储蓄罐空空如也,家庭经济陷入困境,用红色灰暗色调表示沉重和压力,下方标注"家人生活失去保障"。右侧标题为"有保险",画面展示同样的意外发生后,保险理赔金像一把保护伞,支撑起家庭的各项生活开支——房贷、孩子学费、日常生活费都有保障,家人虽然悲伤但生活无忧,用温暖的蓝绿色调表示安心和希望,下方标注"保险金守护家人生活"。中间有一个VS对比符号。整体画面简洁清晰,信息可视化,蓝白主色调,专业金融保险风格,适合科普宣传。画面顶部有大标题"意外发生后:有保险 vs 无保险"。
1q3ny1pofe109280g-HB
6ajgmm3lqfMIDDA-HB
将图片尺寸调整为1080x1260像素,从底部裁剪掉多余的180像素高度,保持顶部标题和主体内容完整不变形,画面清晰,不改变原图内容和风格
GD151192044
重新生成这张普法长图,要求全部文字为中文,修正所有文字乱码和文字错误,保持原版式和内容,专业简约商务风格,排版精美清晰,所有文字完整可读
1pzwbkgxikih0g7g-HB
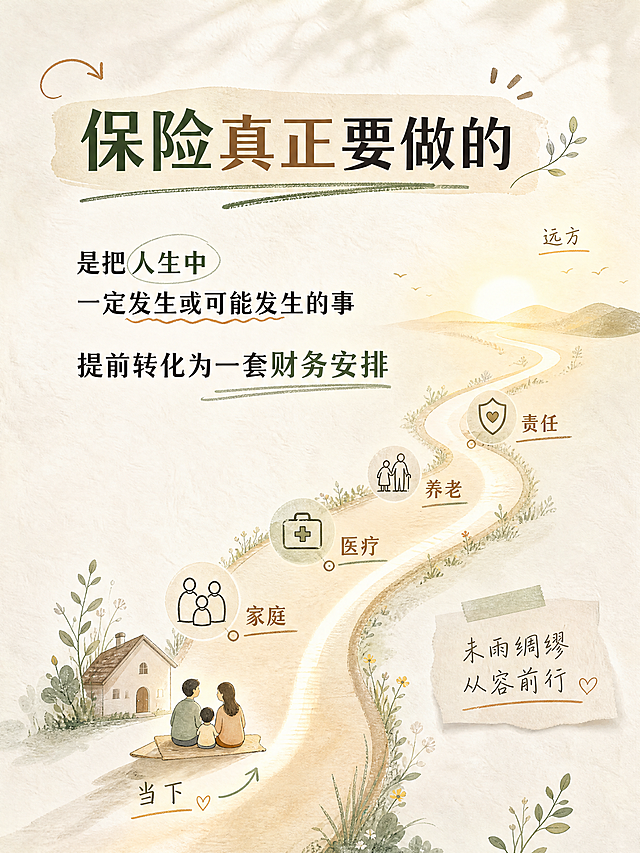
小红书笔记竖版图文,温暖松弛的发芽笔记风格,ins清新手账感,版式精美,小红书笔记质感,适合手机阅读。米白与浅燕麦色主调,低饱和鼠尾草绿点缀,少量暖棕和柔和金色。背景有轻微纸张肌理和自然光感,大面积留白。简洁手绘线条、小块色纸、铅笔下划线、圆圈、箭头等笔记元素。标题字体清晰有力量,温润中文黑体或宋黑结合;重点词用深绿色或暖棕色突出。正文字号适合手机阅读。每页一个视觉中心,极简手绘插图辅助。禁止冷硬商务蓝、闪亮金属、金币、钞票、保险柜、握手、城市高楼、成功人士等金融俗套素材。所有中文严格按以下文字生成,不得改写增删,无错别字,不添加英文、水印、平台标识或无关小字。 标题:「保险真正要做的」。 正文:「是把人生中 一定发生或可能发生的事 提前转化为一套财务安排」。 视觉:一条温暖的人生路径从画面下方当下延伸至上方远方,沿途有家庭、医疗、养老、责任等简洁节点小图标。路径柔和弯曲,有光感。文字在路径上方。装饰:手绘箭头和铅笔下划线点缀。整体氛围:温暖、有方向感、沉静可信。画质:高清细腻,信息层级清晰,文字完整处于安全区内不可裁切,四周留充足安全边距。
GD151192044
手绘蜡笔风格,和参考图画风一致,竖长图,标题为“婚姻三段论之婚前”,内容包含全部文字:婚前买保险:核心只有一件事——锁定个人资产,不被婚变稀释 (一)先把法律底线讲透:什么才是真正的婚前个人财产 《民法典》第1063条写得非常清楚: 1. 一方的婚前财产; 2. 一方因受到人身损害获得的赔偿或者补偿; 3. 遗嘱或者赠与合同中确定只归一方的财产; 4. 一方专用的生活用品; 5. 其他应当归一方的财产。 同时,《民法典婚姻家庭编解释(一)》明确一条黄金规则:夫妻一方的个人财产,不因婚姻关系的延续而转化为夫妻共同财产。(当事人另有约定的除外) 对应到保险上,只有一句话:只要是婚前个人财产购买、婚前完成缴费,婚后没有混同,离婚时一分都不会被分走。 (二)婚前最优保险配置方案(普通人直接照抄) 方案1:婚前趸交年金险/增额终身寿——最稳的资产隔离 操作方式: - 保费来源:婚前存款、父母单独赠与 - 投保人:自己 - 被保险人:自己 - 受益人:父母或自己 - 缴费方式:婚前一次性趸交,婚后一分钱不交 法律效果: - 保单现金价值、身故保险金,全部认定为个人财产 - 婚后现金价值增长,属于自然增值,不转化为共同财产 - 即便婚后离婚,对方无权 方案2:配齐重疾险、医疗险、意外险——救命钱永远是自己的 操作方式: - 婚前投保,保费尽量婚前交清 - 被保险人:自己 - 受益人:父母 法律效果: - 重疾保险金、伤残保险金、医疗报销金,属于人身损害赔偿,绝对个人财产,离婚不分 - 避免婚后生病,理赔金被拿去还共同债务、家庭开支 方案3:父母做投保人,子女做被保险人——高净值家庭“终极隔离” 操作方式: - 投保人:父母 - 被保险人:子女 - 受益人:父母或子女 - 保费:父母账户直接支付,备注“单独赠与子女个人” 法律效果: - 保单所有权在父母手里,子女离婚,保单现金价值不被分割 - 生存金、理赔金定向给到子女,与配偶无关 (三)婚前买保险,这4个坑绝对不能踩 1. 别用婚前钱买房、炒股、理财,太容易混同 房子婚后共同还贷、股票账户婚后有进出、理财资金混同工资,一夜之间就从“个人”变“共同”。保险结构清晰,是最省心的隔离工具。 2. 别分期缴费拖到婚后 婚前买了保单,婚后用共同财产续费,婚后缴费对应的现金价值,离婚必须分。想彻底安全,就婚前趸交。 3. 别把保费从夫妻共同账户走 哪怕钱是你的,婚后从共同银行卡扣费,将来举证“个人财产”会非常难。一定要用婚前单独账户、父母账户支付。 4. 别随便把受益人写成配偶 一旦写成配偶,身故保险金就定向给对方,想改都可能有纠纷。婚前优先写父母,婚后稳定了再调整。整体排版分块清晰,搭配简约插画和小花装饰,背景是浅米色,和参考图一致。
创意 × 2
1r1po8td0uOVI5tw-HB
1q9my22amv1cn2ai8-HB
生成一张金融行业每日常态化理性投教图解海报,主题是讲解延迟退休与养老金体系的关系,面向通用人群,物料类型:图解海报,标题:"延迟退休的根本逻辑",视觉流派:手绘插画,9:16竖版,画面结构:顶部标题区,中部分三个模块图文讲解延迟退休的背景,底部是核心结论与风险提示。三个模块分别为: 1. 模块小标题:人活得更久了,正文:退休后生活时间更长,养老金需要发放更久,搭配时钟老人简约插画; 2. 模块小标题:年轻人变少了,正文:交社保人数增速放缓,领养老金人数持续增长,搭配年轻人和老年人分组插画; 3. 模块小标题:系统压力变大了,正文:领取人数更多时间更长,养老金体系压力增加,搭配水池水流示意图; 核心结论:"延迟退休的根本逻辑就是:让养老金系统更可持续", 底部风险提示:"本内容仅作投资者教育,不构成任何投资建议。投资有风险,决策需谨慎。" 要求:单图单点表达,信息层级清晰,表达通俗克制,采用模块化分区多栏排版,每个模块用浅色色块区分,图文混搭,每个知识点搭配专属图标,使用低饱和温和配色,禁用红包金币等营销元素,底部保留独立清晰的风险提示区域,无水印、无手机状态栏、无边框、无多余装饰。
1q376k78qb24d0gn3-HB
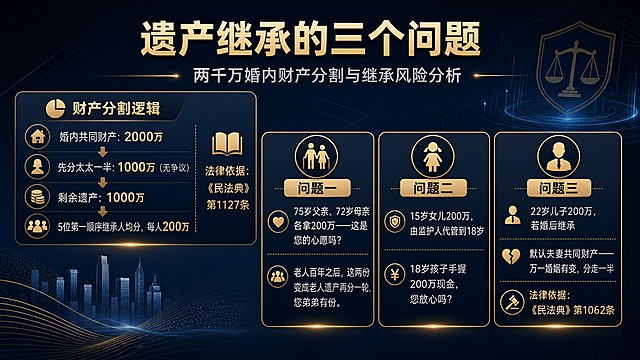
一张专业法律知识科普海报,深色系背景,深蓝近黑的渐变底色,带有微弱的几何线条和光晕效果,高端商务质感。画面采用PPT横版版式,16:9比例,排版精美,信息层次分明。 画面顶部居中是主标题区,大字号金色或白色粗体字:"遗产继承的三个问题" 主标题下方是副标题,稍小字号浅灰色:"两千万婚内财产分割与继承风险分析" 画面左侧上半部分是财产分割示意图区域,用简洁的信息卡片呈现: 标题"财产分割逻辑",下方内容: - "婚内共同财产:2000万" - "先分太太一半:1000万(无争议)" - "剩余遗产:1000万" - "5位第一顺序继承人均分,每人200万" 旁边标注"法律依据:《民法典》第1127条" 画面右侧和下半部分是三个问题区域,用三个并排的深色卡片呈现,每张卡片有细微金色边框: 卡片一(左侧):顶部标"问题一",内容: "75岁父亲、72岁母亲各拿200万——这是您的心愿吗?" "老人百年之后,这两份变成老人遗产再分一轮,您弟弟有份。" 卡片二(中间):顶部标"问题二",内容: "15岁女儿200万,由监护人代管到18岁" "18岁孩子手握200万现金,您放心吗?" 卡片三(右侧):顶部标"问题三",内容: "22岁儿子200万,若婚后继承" "默认夫妻共同财产——万一婚姻有变,分走一半" "法律依据:《民法典》第1062条" 整体风格:深色商务风,深蓝黑底色,金色和白色文字,信息卡片有细微发光效果,专业严肃有质感。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框。版式精美,层次分明,适合PPT演示使用。
1q00569y3h-HB
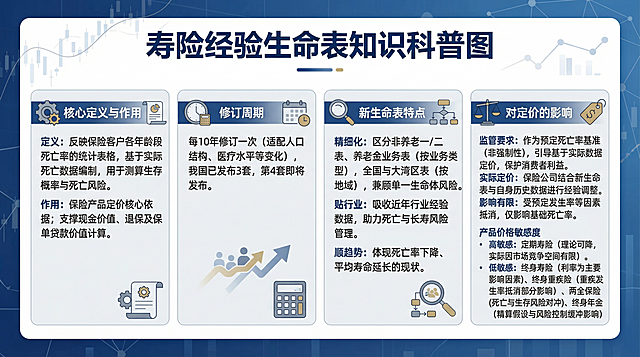
帮我做一个好看的图,保留所有文字寿险经验生命表基础知识核心定义与作用定义:反映保险客户各年龄段死亡率的统计表格,基于实际死亡数据编制,用于测算生存概率与死亡风险。作用:保险产品定价核心依据;支撑现金价值、退保及保单贷款价值计算。 修订周期每10年修订一次(适配人口结构、医疗水平等变化),我国已发布3套,第4套即将发布。 新生命表特点精细化:区分非养老一/二表、养老金业务表(按业务类型),全国与大湾区表(按地域),兼顾单一生命体风险。贴行业:吸收近年行业经验数据,助力死亡与长寿风险管理。顺趋势:体现死亡率下降、平均寿命延长的现状。 对定价的影响监管要求:作为预定死亡率基准(非强制性),引导基于实际数据定价,保护消费者利益。实际定价:保险公司结合新生命表与自身历史数据进行经验调整。影响有限:受预定发生率等因素抵消,仅影响基础死亡率。 产品价格敏感度高敏感:定期寿险(理论可降,实际因市场竞争空间有限)。低敏感:终身寿险(利率为主要影响因素)、终身重疾险(重疾发生率抵消部分影响)、两全保险(死亡与生存风险对冲)、终身年金(精算假设与风险控制缓冲影响)。
1q9my22amv1cn2ai8-HB
一张专业温暖积极风格的金融保险科普海报,竖版9:16比例,画面简洁不拥挤,视觉效果简单明了,留白充足。画面顶部是醒目的主标题区,主标题文字为"年金险 = 持续终身的"爱"",搭配粉色爱心符号装饰,字体优雅大气。画面中部偏上为"年金险的独特价值"板块,标题为"年金险的独特价值",下方两条要点,用简洁图标+文字呈现:"固定领取部分写进合同"、"终身领取,与生命等长",行间距宽松。画面下半部分为"三类爱的形式"板块,标题为"三类"爱的形式"",下方三张竖向排列的温馨小卡片,卡片之间留有充足间距:第一张卡片代表给孩子,内容"给孩子 · 生日"陪伴金"",配柔和粉色调;第二张卡片代表给父母,内容"给父母 · 每年补贴"暖心金"",配温暖橙色调;第三张卡片代表给自己,内容"给自己 · 年年都有"自给金"",配清新绿色调。整体配色以温暖的米白、柔粉、浅金为主色调,搭配柔和的渐变背景、简约爱心元素和柔和光斑装饰,营造温馨、可信赖、充满爱意的专业氛围。版式精美,信息层级分明,所有文字清晰可读,四周留有充足安全边距,整体画面疏朗通透不拥挤。画面中所有信息区域、卡片、条目必须填充完整合理的内容,不得出现空白框或占位横线。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中不出现任何二维码或二维码占位符。
679ajj2f5-HB
小红书笔记竖版图文,温暖松弛的发芽笔记风格,ins清新手账感,版式精美,小红书笔记质感,适合手机阅读。米白与浅燕麦色主调,低饱和鼠尾草绿点缀,少量暖棕和柔和金色。背景有轻微纸张肌理和自然光感,大面积留白。简洁手绘线条、小块色纸、铅笔下划线、圆圈、箭头等笔记元素。标题字体清晰有力量,温润中文黑体或宋黑结合;重点词用深绿色或暖棕色突出。正文字号适合手机阅读。每页一个视觉中心,极简手绘插图辅助。禁止冷硬商务蓝、闪亮金属、金币、钞票、保险柜、握手、城市高楼、成功人士等金融俗套素材。所有中文严格按以下文字生成,不得改写增删,无错别字,不添加英文、水印、平台标识或无关小字。 标题:「保险其实没有那么复杂」。 正文:「从功能上看 最终都围绕人生的四件事: 生 老 病 死」。 视觉:"生老病死"四个字横向醒目排列在画面中部,配四个极简生活图标:孩子发芽(生)、老人散步(老)、医疗十字(病)、守护灯光(死)。图标温暖简洁,不阴森,不渲染焦虑。装饰:小块色纸和手绘线条点缀。整体氛围:温和、清晰、有生活气息。画质:高清细腻,信息层级清晰,文字完整处于安全区内不可裁切,四周留充足安全边距。
GD151192044
竖版小红书海报,3:4比例,文艺信纸风格。背景是干净的纯米色信纸纹理作为底层衬底,背景带有极淡灰白色木棉花枝干水印。画面右上角有手写体竖排小字:"木生吾夫,展信佳"。画面中央轻微错落堆叠着4张小型信笺卡片,呈现层次感不完全对齐,每张代表一个险种:最上层略微向左偏是淡薄荷绿底色信笺,顶部标签「医疗险」,正文"报销医疗费用,不怕生病没钱治",右下角有手绘红十字图标;第二层略微向右偏是淡薰衣草紫底色信笺,顶部标签「重疾险」,正文"提供财务缓冲,弥补收入损失与康复费用",右下角有手绘盾牌图标;第三层居中是淡蜜桃橙底色信笺,顶部标签「定期寿险」,正文"保障顶梁柱身价,留爱不留债,传递爱与责任",右下角有手绘房屋轮廓图标;最下层略微向左偏是淡天空蓝底色信笺,顶部标签「意外险」,正文"覆盖日常意外场景,保障伤残责任",右下角有手绘保护手势图标。画面上部4张信笺上方是两行大号手写体标题:"守护家庭的第一步" "是保障好顶梁柱",其中"顶梁柱"三字用朱红色。左下角有一朵盛开的鲜艳红色木棉花,和4张淡色信笺形成对比;右侧边缘用胶带斜贴着一张撕边的男子形象电影照片;底部中央有一枚红色印章,印文"四重守护"。整体色调为米色底搭配四张马卡龙色信笺,加上木棉花红和深色文字,氛围清晰有条理,同时保持文艺书信的温度。
1q0gn139wr-HB
参考原海报的版式骨架和文案内容,重新设计图案,更换底部的疑惑人物插画和问号装饰,保持整体扁平化插画风格不与原图一模一样,保留所有文案:主标题为"保险能为你做什么?",依次保留五个卖点板块:一、保障家庭幸福(身故给付、残疾给付),二、应对紧急医疗开支(住院垫付、医疗报销),三、弥补收入损失(重大疾病险、住院津贴),四、规划养老生活(两全险、养老年金险),五、保证现金流(年金险部分领取、保单贷款),保持蓝白橙配色,版式分区清晰,文字清晰可读,整体为扁平插画风格的保险知识科普海报,9:16比例,画面精美
1pzwttw8fxoq5q7t-HB
1q9my22amv1cn2ai8-HB
制作一张专业稳重商务风格的保险营销传承关系保障垫板海报,包含原图中常见传承风险工具比较表格和传承风险防范保单架构设计两个表格,图文并茂,延续之前婚姻保障垫板的整体设计风格。主标题为"传承关系保障垫板",副标题为"财富传承 家业长青",装饰文案为"专业规划 安稳传递",卖点为定向传承、合理节税、专业规划、安稳守护。版式精美,专业商务排版,清晰完整保留表格内全部文字信息,层次分明,色彩素雅稳重,和之前婚姻垫板配色协调一致,适合保险营销使用。
1pzzsva76y-HB
保持画面内容、构图、风格、文字、元素位置完全不变,只改变图片尺寸。输出宽度1536像素,高度2048像素,严格精确尺寸。等比例缩放适配,不裁剪画面内容。米白偏暖纸张背景自然延伸填充。
创意 × 2
GD151192044
去掉右下角的二维码占位方块,将「受益人设置建议」板块的内容横向扩展填满整个底部区域,两条建议文字居中排版,保持整体深蓝金色保险科普海报风格不变,其余所有文字、图标、布局和配色保持原样
1q0078a49x1fg2h2v-HB
将图片尺寸调整为1080x1260像素,从底部裁剪掉多余的180像素高度,保持顶部标题和主体内容完整不变形,画面清晰,不改变原图内容和风格
GD151192044
竖版小红书海报,3:4比例,文艺信纸风格。背景是干净的纯米色信纸纹理,背景正中有极淡灰白色水墨风格手绘分岔路口图案,象征选择和不同的路。画面右上角有手写体竖排小字:"木生吾夫,展信佳"。画面分为上下两大区域:上半区是标题加slogan,三行居中大号手写体标题:"守护家庭资产" "比侨批更" ""准时·确定·不断档"",引号内三词用朱红色;标题下方是简笔画风格手绘道路分岔图,左边路标写着"存银行·拿利息",右边路标写着"投资·赌涨跌",中间更宽的路路标写着"终身寿险·第三条路",中间的路用红色绘制,两边为灰色,形成视觉引导。下半区是两个核心卡片:上半张是淡暖橙色底色信笺卡片一,顶部标签【养老年金险】,大号加粗核心金句"每个月准时到账 · 活多久,领多久",下方较小字号说明:"不是多富有 是知道下个月、明年、十年后 钱会来,心不慌 从容走过每一程",右下角有手绘日历图标;下半张是淡青绿色底色信笺卡片二,顶部标签【终身寿险】,三行排列核心对比:"存银行 → 拿利息 投进去 → 赌涨跌 第三条路 → ★进可攻退可守★",下方说明:"不急用 → 复利滚雪球 📈 急着用 → 减保领一笔 💰",结尾金句"钱灵活了,人也就从容了",右下角有手绘盾牌天平图标。两张卡片之间用红色丝带图案连接,丝带上写"不断档"。左侧边缘有一朵贯穿上下两卡片长度的盛开红色木棉花;右侧边缘用胶带固定着一张《给阿嫲的情书》电影女主形象的撕边照片;底部中央有一枚红色印章,印文"第三条路"。整体色调为米色底搭配暖橙青绿双卡片,加上木棉花红和深色文字,对比清晰逻辑有力,同时保留文艺书信的温度。
1q0gn139wr-HB