
将图中文字"5.30高级经济师"修改为"5.30高级会计师",… - 图片创意预览

将图中文字"5.30高级经济师"修改为"5.30高级会计师",…

将图中文字"5.30高级经济师"修改为"5.30高级会计师",保持其他内容不变:快背吧 5.30高级会计师 7天背完,82分,保持浅蓝色圆形背景,浅蓝渐变底色,字体样式颜色不变

用户头像

676w45bpp-H...

2026.04.13
小红书笔记大字封面,纯大字,手账拼贴教育风,版式精美,小红书笔记封面质感,适合信息流点击。版式骨架、分区比例、色调体系与参考图保持一致(相似度约70%),文案与装饰换为本次高级会计师答辩班内容。主标题必须完整呈现且为画面视觉中心,逐字锁定:「高级会计师模拟答辩班(大成)」。主标题字号占画面约45%视觉权重,清晰可读,不得增删改字。核心亮点文案逐字锁定:「大咖 3v1 私教、答辩全真现场模拟、针对性点拨指导」。分区小标题逐字锁定:「答辩服务流程|大咖护航最后一公里」。流程模块1标题:「全真模拟」,正文:「高级会计师答辩现场全景模拟」。流程模块2标题:「答辩经验传授」,正文:「答辩问题复盘,贴近真实答辩出题 3V1 大咖针对性技巧传授 本年度政策倾向、总结答辩注意事项,熟悉答辩流程、优化答辩技巧」。流程模块3标题:「重要节点提醒」,正文:「不错过答辩重要节点,助力取证最后一关」。背景:米白色横线笔记纸纹理,顶部有一排圆形打孔装饰,整体为便签笔记本质感。标题排版:主标题为黑色扁平粗黑体,部分关键词用黄色荧光笔色块底高亮;分区小标题用红色或橙色粗体;正文为深灰色常规字体,关键词加红色下划线;整体为手写笔记感、马克笔圈点风格。装饰:1个红色五角星小贴纸置于分区标题前,1个红色对勾方框小贴纸点缀核心亮点旁,另加手绘波浪下划线、圈点标记、黄色便签色块底框,位置克制不抢主标题。整体氛围:教育干货、备考冲刺、专业可信、手账笔记感。画质:高清细腻,信息层级清晰,主标题与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。图生图:严格使用用户上传图片,【图1】= 版式与风格参考图,保留参考图的笔记纸质感、打孔顶部、分区排版结构与手账装饰语言,替换全部文案为本次内容。画面比例3:4,4K。小红书笔记大字封面,纯大字,手账拼贴教育风,版式精美,小红书笔记封面质感,适合信息流点击。版式骨架、分区比例、色调体系与参考图保持一致(相似度约70%),文案与装饰换为本次高级会计师答辩班内容。主标题必须完整呈现且为画面视觉中心,逐字锁定:「高级会计师模拟答辩班(大成)」。主标题字号占画面约45%视觉权重,清晰可读,不得增删改字。核心亮点文案逐字锁定:「大咖 3v1 私教、答辩全真现场模拟、针对性点拨指导」。分区小标题逐字锁定:「答辩服务流程|大咖护航最后一公里」。流程模块1标题:「全真模拟」,正文:「高级会计师答辩现场全景模拟」。流程模块2标题:「答辩经验传授」,正文:「答辩问题复盘,贴近真实答辩出题
3V1 大咖针对性技巧传授
本年度政策倾向、总结答辩注意事项,熟悉答辩流程、优化答辩技巧」。流程模块3标题:「重要节点提醒」,正文:「不错过答辩重要节点,助力取证最后一关」。背景:米白色横线笔记纸纹理,顶部有一排圆形打孔装饰,整体为便签笔记本质感。标题排版:主标题为黑色扁平粗黑体,部分关键词用黄色荧光笔色块底高亮;分区小标题用红色或橙色粗体;正文为深灰色常规字体,关键词加红色下划线;整体为手写笔记感、马克笔圈点风格。装饰:1个红色五角星小贴纸置于分区标题前,1个红色对勾方框小贴纸点缀核心亮点旁,另加手绘波浪下划线、圈点标记、黄色便签色块底框,位置克制不抢主标题。整体氛围:教育干货、备考冲刺、专业可信、手账笔记感。画质:高清细腻,信息层级清晰,主标题与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。图生图:严格使用用户上传图片,【图1】= 版式与风格参考图,保留参考图的笔记纸质感、打孔顶部、分区排版结构与手账装饰语言,替换全部文案为本次内容。画面比例3:4,4K。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会战略考情分析」,副标题:「题型题量 + 分值分布 + 考点特点」。分四个模块纵向排列,每个模块有彩色便签式标题栏。模块一「📝 考试时间 & 题型题量」(紫色标题):考试时间120分钟;26个单选题(每题1分,共26分)+ 16个多选题(每题1.5分,共24分)+ 4个简答题(共26分)+ 1个综合题(24分)。模块二「📊 各章考查分值估算」(蓝色标题):用条形图或列表形式展示8章分值——第一章 战略与战略管理概述 7分;第二章 战略分析 13.5分;第三章 战略选择 37.5分(最高,用红色高亮);第四章 战略实施 9.5分;第五章 公司治理 10.5分;第六章 风险与风险管理概述 2.5分;第七章 风险管理的流程、体系与方法 5.5分;第八章 企业面对的主要风险与应对 14分。模块三「🎯 考试特点」(绿色标题):整体——重者恒重,第二、三章占主导,加大新变考点考核力度;客观题——阶梯式考核增多,内容更细化,注重基础考查细致;简答题——考点常规,新变考核力度加大(如双重股权),拿分较容易;综合题——阅读量大(近4000字)、综合性强,纵跨4章内容。模块四「💬 考生反馈」(橙色标题):考试难度适中,配合教辅课程认真学过一遍的学员通过希望非常大。底部红色高亮提示:「重中之重:第三章 战略选择(37.5分)」。背景:浅米色笔记纸纹理,带淡灰色横线。文字:模块标题彩色马克笔手写感,正文深灰色。装饰:每个模块有胶带贴纸和荧光笔高亮效果;左上角1个🎯emoji;右下角有手绘小元素点缀。整体手账学习感强,信息分块清晰有逻辑。四周留安全边距。画质4K高清。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会战略考情分析」,副标题:「题型题量 + 分值分布 + 考点特点」。分四个模块纵向排列,每个模块有彩色便签式标题栏。模块一「📝 考试时间 & 题型题量」(紫色标题):考试时间120分钟;26个单选题(每题1分,共26分)+ 16个多选题(每题1.5分,共24分)+ 4个简答题(共26分)+ 1个综合题(24分)。模块二「📊 各章考查分值估算」(蓝色标题):用条形图或列表形式展示8章分值——第一章 战略与战略管理概述 7分;第二章 战略分析 13.5分;第三章 战略选择 37.5分(最高,用红色高亮);第四章 战略实施 9.5分;第五章 公司治理 10.5分;第六章 风险与风险管理概述 2.5分;第七章 风险管理的流程、体系与方法 5.5分;第八章 企业面对的主要风险与应对 14分。模块三「🎯 考试特点」(绿色标题):整体——重者恒重,第二、三章占主导,加大新变考点考核力度;客观题——阶梯式考核增多,内容更细化,注重基础考查细致;简答题——考点常规,新变考核力度加大(如双重股权),拿分较容易;综合题——阅读量大(近4000字)、综合性强,纵跨4章内容。模块四「💬 考生反馈」(橙色标题):考试难度适中,配合教辅课程认真学过一遍的学员通过希望非常大。底部红色高亮提示:「重中之重:第三章 战略选择(37.5分)」。背景:浅米色笔记纸纹理,带淡灰色横线。文字:模块标题彩色马克笔手写感,正文深灰色。装饰:每个模块有胶带贴纸和荧光笔高亮效果;左上角1个🎯emoji;右下角有手绘小元素点缀。整体手账学习感强,信息分块清晰有逻辑。四周留安全边距。画质4K高清。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会审计考情分析」,副标题:「题型题量 + 考点特点 + 考生反馈」。分三个模块纵向排列,每个模块有彩色便签式标题栏。模块一「📝 考试时间 & 题型题量」(蓝色标题):考试时间150分钟;20个单选题 + 15个多选题 + 6个简答题 + 1个综合题。模块二「🎯 考试涉及知识点」(绿色标题):整体特点——考点遍地开花,各章节几乎均有考查,难度略高;客观题——考查细致、覆盖全面,既考知识框架也考细节规定,教材各位置都可能出题;主观题——考查灵活、贴近实务,简答题重点:质量管理、独立性、函证、整合审计;综合题第一问结合会计知识难度较高,其余事项较常规。模块三「💡 备考建议」(橙色标题):既要掌握常考点,也要掌握冷门考点及新增内容,需要对教材内容全面掌握、注重基础。底部黄色高亮提示:「主观题高频:质量管理 / 独立性 / 函证 / 整合审计」。背景:浅米色笔记纸纹理,带淡灰色横线。文字:模块标题彩色马克笔手写感,正文深灰色。装饰:每个模块有胶带贴纸和荧光笔高亮效果;左上角1个📚emoji;右下角有手绘小元素点缀。整体手账学习感强,信息分块清晰有逻辑。四周留安全边距。画质4K高清。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会审计考情分析」,副标题:「题型题量 + 考点特点 + 考生反馈」。分三个模块纵向排列,每个模块有彩色便签式标题栏。模块一「📝 考试时间 & 题型题量」(蓝色标题):考试时间150分钟;20个单选题 + 15个多选题 + 6个简答题 + 1个综合题。模块二「🎯 考试涉及知识点」(绿色标题):整体特点——考点遍地开花,各章节几乎均有考查,难度略高;客观题——考查细致、覆盖全面,既考知识框架也考细节规定,教材各位置都可能出题;主观题——考查灵活、贴近实务,简答题重点:质量管理、独立性、函证、整合审计;综合题第一问结合会计知识难度较高,其余事项较常规。模块三「💡 备考建议」(橙色标题):既要掌握常考点,也要掌握冷门考点及新增内容,需要对教材内容全面掌握、注重基础。底部黄色高亮提示:「主观题高频:质量管理 / 独立性 / 函证 / 整合审计」。背景:浅米色笔记纸纹理,带淡灰色横线。文字:模块标题彩色马克笔手写感,正文深灰色。装饰:每个模块有胶带贴纸和荧光笔高亮效果;左上角1个📚emoji;右下角有手绘小元素点缀。整体手账学习感强,信息分块清晰有逻辑。四周留安全边距。画质4K高清。
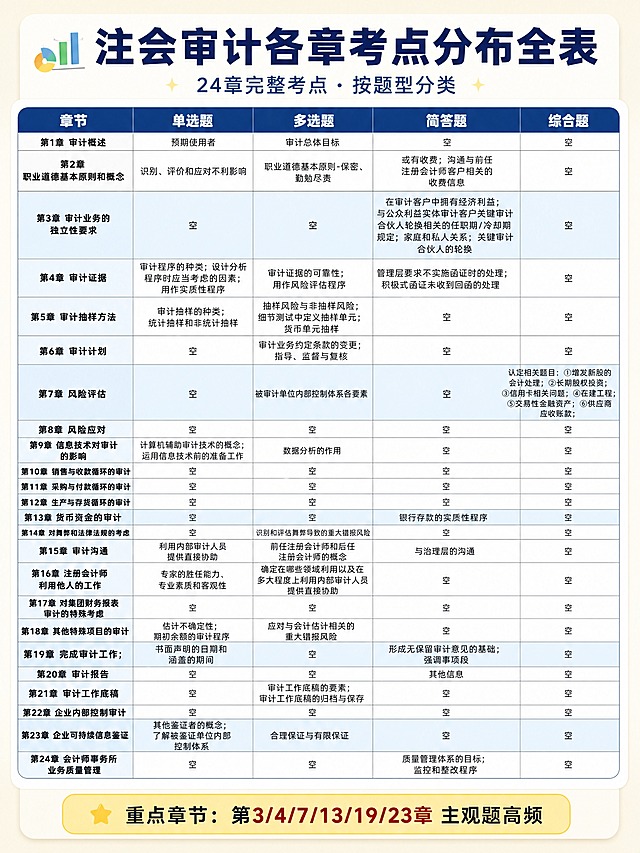
小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「注会审计各章考点分布全表」,副标题:「24章完整考点 · 按题型分类」。主体是一个完整的5列表格,表头从左到右依次为:「章节」「单选题」「多选题」「简答题」「综合题」,表头用深蓝色底白字,字体加粗。表格共24行,每行对应一章,行内容必须完整呈现所有文字如下:第1行:第1章 审计概述 | 预期使用者 | 审计总体目标 | 空 | 空;第2行:第2章 职业道德基本原则和概念 | 识别、评价和应对不利影响 | 职业道德基本原则-保密、勤勉尽责 | 或有收费;沟通与前任注册会计师客户相关的收费信息 | 空;第3行:第3章 审计业务的独立性要求 | 空 | 空 | 在审计客户中拥有经济利益;与公众利益实体审计客户关键审计合伙人轮换相关的任职期/冷却期规定;家庭和私人关系;关键审计合伙人的轮换 | 空;第4行:第4章 审计证据 | 审计程序的种类;设计分析程序时应当考虑的因素;用作实质性程序 | 审计证据的可靠性;用作风险评估程序 | 管理层要求不实施函证时的处理;积极式函证未收到回函的处理 | 空;第5行:第5章 审计抽样方法 | 审计抽样的种类;统计抽样和非统计抽样 | 抽样风险与非抽样风险;细节测试中定义抽样单元;货币单元抽样 | 空 | 空;第6行:第6章 审计计划 | 空 | 审计业务约定条款的变更;指导、监督与复核 | 空 | 空;第7行:第7章 风险评估 | 空 | 被审计单位内部控制体系各要素 | 空 | 认定相关题目:①增发新股的会计处理;②长期股权投资;③信用卡相关问题;④在建工程;⑤交易性金融资产;⑥供应商应收账款;第8行:第8章 风险应对 | 空 | 空 | 空 | 空;第9行:第9章 信息技术对审计的影响 | 计算机辅助审计技术的概念;运用信息技术前的准备工作 | 数据分析的作用 | 空 | 空;第10行:第10章 销售与收款循环的审计 | 空 | 空 | 空 | 空;第11行:第11章 采购与付款循环的审计 | 空 | 空 | 空 | 空;第12行:第12章 生产与存货循环的审计 | 空 | 空 | 空 | 空;第13行:第13章 货币资金的审计 | 空 | 空 | 银行存款的实质性程序 | 空;第14行:第14章 对舞弊和法律法规的考虑 | 空 | 识别和评估舞弊导致的重大错报风险 | 空 | 空;第15行:第15章 审计沟通 | 利用内部审计人员提供直接协助 | 前任注册会计师和后任注册会计师的概念 | 与治理层的沟通 | 空;第16行:第16章 注册会计师利用他人的工作 | 专家的胜任能力、专业素质和客观性 | 确定在哪些领域利用以及在多大程度上利用内部审计人员提供直接协助 | 空 | 空;第17行:第17章 对集团财务报表审计的特殊考虑 | 空 | 空 | 空 | 空;第18行:第18章 其他特殊项目的审计 | 估计不确定性;期初余额的审计程序 | 应对与会计估计相关的重大错报风险 | 空 | 空;第19行:第19章 完成审计工作 | 书面声明的日期和涵盖的期间 | 空 | 形成无保留审计意见的基础;强调事项段 | 空;第20行:第20章 审计报告 | 空 | 空 | 其他信息 | 空;第21行:第21章 审计工作底稿 | 空 | 审计工作底稿的要素;审计工作底稿的归档与保存 | 空 | 空;第22行:第22章 企业内部控制审计 | 空 | 空 | 空 | 空;第23行:第23章 企业可持续信息鉴证 | 其他鉴证者的概念;了解被鉴证单位内部控制体系 | 合理保证与有限保证 | 空 | 空;第24行:第24章 会计师事务所业务质量管理 | 空 | 空 | 质量管理体系的目标;监控和整改程序 | 空。重点章节(第3、4、7、13、19、23章)的行背景用浅蓝色高亮。表格文字字号适中偏小但清晰可读,章节名列加粗。底部黄色高亮提示框:「重点章节:第3/4/7/13/19/23章 主观题高频」。背景:浅奶油米色干净底,内容区为白色圆角大卡片。装饰:顶部左侧1个📊emoji;表格四周有细圆角边框;整体清新专业,信息完整。四周留安全边距。画质4K高清,文字清晰锐利。小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「注会审计各章考点分布全表」,副标题:「24章完整考点 · 按题型分类」。主体是一个完整的5列表格,表头从左到右依次为:「章节」「单选题」「多选题」「简答题」「综合题」,表头用深蓝色底白字,字体加粗。表格共24行,每行对应一章,行内容必须完整呈现所有文字如下:第1行:第1章 审计概述 | 预期使用者 | 审计总体目标 | 空 | 空;第2行:第2章 职业道德基本原则和概念 | 识别、评价和应对不利影响 | 职业道德基本原则-保密、勤勉尽责 | 或有收费;沟通与前任注册会计师客户相关的收费信息 | 空;第3行:第3章 审计业务的独立性要求 | 空 | 空 | 在审计客户中拥有经济利益;与公众利益实体审计客户关键审计合伙人轮换相关的任职期/冷却期规定;家庭和私人关系;关键审计合伙人的轮换 | 空;第4行:第4章 审计证据 | 审计程序的种类;设计分析程序时应当考虑的因素;用作实质性程序 | 审计证据的可靠性;用作风险评估程序 | 管理层要求不实施函证时的处理;积极式函证未收到回函的处理 | 空;第5行:第5章 审计抽样方法 | 审计抽样的种类;统计抽样和非统计抽样 | 抽样风险与非抽样风险;细节测试中定义抽样单元;货币单元抽样 | 空 | 空;第6行:第6章 审计计划 | 空 | 审计业务约定条款的变更;指导、监督与复核 | 空 | 空;第7行:第7章 风险评估 | 空 | 被审计单位内部控制体系各要素 | 空 | 认定相关题目:①增发新股的会计处理;②长期股权投资;③信用卡相关问题;④在建工程;⑤交易性金融资产;⑥供应商应收账款;第8行:第8章 风险应对 | 空 | 空 | 空 | 空;第9行:第9章 信息技术对审计的影响 | 计算机辅助审计技术的概念;运用信息技术前的准备工作 | 数据分析的作用 | 空 | 空;第10行:第10章 销售与收款循环的审计 | 空 | 空 | 空 | 空;第11行:第11章 采购与付款循环的审计 | 空 | 空 | 空 | 空;第12行:第12章 生产与存货循环的审计 | 空 | 空 | 空 | 空;第13行:第13章 货币资金的审计 | 空 | 空 | 银行存款的实质性程序 | 空;第14行:第14章 对舞弊和法律法规的考虑 | 空 | 识别和评估舞弊导致的重大错报风险 | 空 | 空;第15行:第15章 审计沟通 | 利用内部审计人员提供直接协助 | 前任注册会计师和后任注册会计师的概念 | 与治理层的沟通 | 空;第16行:第16章 注册会计师利用他人的工作 | 专家的胜任能力、专业素质和客观性 | 确定在哪些领域利用以及在多大程度上利用内部审计人员提供直接协助 | 空 | 空;第17行:第17章 对集团财务报表审计的特殊考虑 | 空 | 空 | 空 | 空;第18行:第18章 其他特殊项目的审计 | 估计不确定性;期初余额的审计程序 | 应对与会计估计相关的重大错报风险 | 空 | 空;第19行:第19章 完成审计工作 | 书面声明的日期和涵盖的期间 | 空 | 形成无保留审计意见的基础;强调事项段 | 空;第20行:第20章 审计报告 | 空 | 空 | 其他信息 | 空;第21行:第21章 审计工作底稿 | 空 | 审计工作底稿的要素;审计工作底稿的归档与保存 | 空 | 空;第22行:第22章 企业内部控制审计 | 空 | 空 | 空 | 空;第23行:第23章 企业可持续信息鉴证 | 其他鉴证者的概念;了解被鉴证单位内部控制体系 | 合理保证与有限保证 | 空 | 空;第24行:第24章 会计师事务所业务质量管理 | 空 | 空 | 质量管理体系的目标;监控和整改程序 | 空。重点章节(第3、4、7、13、19、23章)的行背景用浅蓝色高亮。表格文字字号适中偏小但清晰可读,章节名列加粗。底部黄色高亮提示框:「重点章节:第3/4/7/13/19/23章 主观题高频」。背景:浅奶油米色干净底,内容区为白色圆角大卡片。装饰:顶部左侧1个📊emoji;表格四周有细圆角边框;整体清新专业,信息完整。四周留安全边距。画质4K高清,文字清晰锐利。