
基于原红色卡通IP形象重新制作封面,让卡通形象一只手抬起手指向… - 图片创意预览

基于原红色卡通IP形象重新制作封面,让卡通形象一只手抬起手指向…

基于原红色卡通IP形象重新制作封面,让卡通形象一只手抬起手指向标题文字"审计监察制度",风格更生动活泼不刻板,呈现介绍制度的感觉,保持企业微信公众号封面的正式感,保留原IP形象特征
用户头像

1qu8pz7y1xa...

2026.04.24
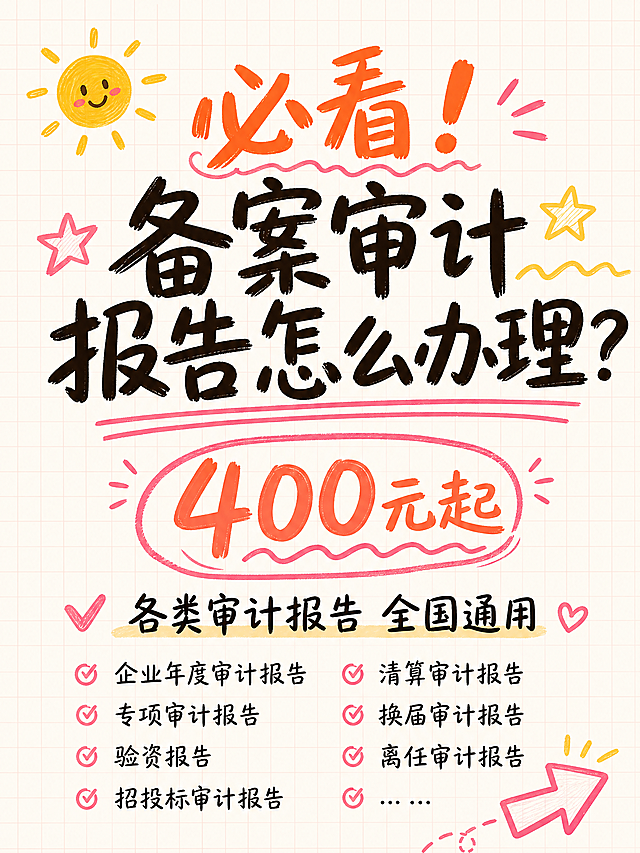
小红书笔记大字封面,手写涂鸦风格,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:「必看!备案审计报告怎么办理?」。主标题字号占画面约 40% 视觉权重,清晰可读,不得增删改字,手写艺术字活泼醒目。副标题:「400元起」,用橙色或粉红色手写大号数字加手绘圆圈或波浪线高亮,置于主标题下方,俏皮醒目。小标题:「各类审计报告 全国通用」,手写体中号字,位于画面底部或主标题上方,层级分明。文本列表:「• 企业年度审计报告 • 专项审计报告 • 验资报告 • 招投标审计报告 • 清算审计报告 • 换届审计报告 • 离任审计报告 ... ...」,手写体小号字,分两列或多行整齐排列,用手绘小圆点或小对勾做项目符号,位于画面下半部分。背景:浅色格纹背景,米白色或浅粉色底,细格纹线条,温柔清新。标题排版:手写艺术字,黑色或深棕色为主,「必看!」二字用橙色或粉红色突出,字体活泼有涂鸦感,居中排版。涂鸦元素陪衬:画面角落点缀手绘涂鸦小元素——左上角 1 个手绘小太阳,右下角 1 个手绘小箭头,主标题旁有手绘波浪线和星星点缀,列表旁有手绘小对勾,整体涂鸦元素轻盈可爱,不遮挡主标题,配色和谐。装饰:主标题下方有手绘双下划线;价格数字外有手绘圆圈框。整体氛围:活泼可爱、手写涂鸦、温柔清新、主次分明。画质:高清细腻,信息层级清晰,主标题手写醒目,与背景强对比,文字完整处于安全区内不可裁切,四周留安全边距。画面比例 3:4,4K。小红书笔记大字封面,手写涂鸦风格,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:「必看!备案审计报告怎么办理?」。主标题字号占画面约 40% 视觉权重,清晰可读,不得增删改字,手写艺术字活泼醒目。副标题:「400元起」,用橙色或粉红色手写大号数字加手绘圆圈或波浪线高亮,置于主标题下方,俏皮醒目。小标题:「各类审计报告 全国通用」,手写体中号字,位于画面底部或主标题上方,层级分明。文本列表:「• 企业年度审计报告 • 专项审计报告 • 验资报告 • 招投标审计报告 • 清算审计报告 • 换届审计报告 • 离任审计报告 ... ...」,手写体小号字,分两列或多行整齐排列,用手绘小圆点或小对勾做项目符号,位于画面下半部分。背景:浅色格纹背景,米白色或浅粉色底,细格纹线条,温柔清新。标题排版:手写艺术字,黑色或深棕色为主,「必看!」二字用橙色或粉红色突出,字体活泼有涂鸦感,居中排版。涂鸦元素陪衬:画面角落点缀手绘涂鸦小元素——左上角 1 个手绘小太阳,右下角 1 个手绘小箭头,主标题旁有手绘波浪线和星星点缀,列表旁有手绘小对勾,整体涂鸦元素轻盈可爱,不遮挡主标题,配色和谐。装饰:主标题下方有手绘双下划线;价格数字外有手绘圆圈框。整体氛围:活泼可爱、手写涂鸦、温柔清新、主次分明。画质:高清细腻,信息层级清晰,主标题手写醒目,与背景强对比,文字完整处于安全区内不可裁切,四周留安全边距。画面比例 3:4,4K。
手绘风格竖版中文信息卡,标题为:会计师事务所审计业务分类解析。内容排版: 会计师事务所最常见的审计相关业务为年报审计、专项审计、尽职调查,其中年报审计是核心,不同类型业务的特点和价值差异显著: 一、年报审计 即年度财务报表审计,审计周期可覆盖单年度、多年度或中期,按业务规模细分为 6 类,整体监管力度和质量要求从高到低排序为: IPO 审计>上市公司年报审计>新三板年报审计>发债审计>央企年报审计>省属国企 / 一般企业年报审计。 各类型特点: 1. IPO 审计:审计领域天花板,质量要求极高,能快速培养审计思维和实操能力,掌握书本外的 IPO 流程,但周期长(通常 3 年 +)、压力大,挤占 CPA 备考时间,新人坚持难度大; 2. 上市公司年报审计:多方监管下质量高,是新人必做项目,能打下扎实基础,由难入简适配其他审计工作,缺点是集中在大所、新人难接触,且工作节奏紧张(如 007)、无加班费; 3. 新三板 / 发债审计:监管力度弱于上市公司,新三板审计对新人仍利大于弊,发债审计质量依赖事务所内控,部分所仅做基础底稿,不利于新人成长; 4. 央企审计:项目成熟、规模大,需多所合作,能锻炼沟通能力、学习合规企业管理模式,质量弱于上市公司审计; 5. 省属国企 / 一般企业审计:质量完全看事务所内控,部分所仅做基础数据处理,外包现象严重,新人若无优质内控支撑,难以获得提升。 二、专项审计 针对单一事项 / 领域的审计,如清产核资、离任审计、竣工决算等,主要由地方所 / 分所承接,大所参与度低。 若新人无机会做高规格年报审计,精通专项审计可提升本地行业认可度,后续可向咨询、外部专家发展; 建议先做高内控要求的年报审计,再做专项审计,无扎实年报基础的话,直接做专项更易积累实用能力(年报重广度深度,专项重深度应用)。 三、尽职调查 做好难度高,部分事务所仅将其做成 “年报翻版”,缺乏行业分析和核心问题解读,仅完成基础披露,未体现尽调核心价值。 图片右下角加上文字:诗晴财审 整体风格为手绘,搭配视觉符号和简洁的字体,汉字为高优先级矢量图层,增强视觉冲击力和信息检索效率。手绘风格竖版中文信息卡,标题为:会计师事务所审计业务分类解析。内容排版:
会计师事务所最常见的审计相关业务为年报审计、专项审计、尽职调查,其中年报审计是核心,不同类型业务的特点和价值差异显著:

一、年报审计
即年度财务报表审计,审计周期可覆盖单年度、多年度或中期,按业务规模细分为 6 类,整体监管力度和质量要求从高到低排序为:
IPO 审计>上市公司年报审计>新三板年报审计>发债审计>央企年报审计>省属国企 / 一般企业年报审计。

各类型特点:
1. IPO 审计:审计领域天花板,质量要求极高,能快速培养审计思维和实操能力,掌握书本外的 IPO 流程,但周期长(通常 3 年 +)、压力大,挤占 CPA 备考时间,新人坚持难度大;
2. 上市公司年报审计:多方监管下质量高,是新人必做项目,能打下扎实基础,由难入简适配其他审计工作,缺点是集中在大所、新人难接触,且工作节奏紧张(如 007)、无加班费;
3. 新三板 / 发债审计:监管力度弱于上市公司,新三板审计对新人仍利大于弊,发债审计质量依赖事务所内控,部分所仅做基础底稿,不利于新人成长;
4. 央企审计:项目成熟、规模大,需多所合作,能锻炼沟通能力、学习合规企业管理模式,质量弱于上市公司审计;
5. 省属国企 / 一般企业审计:质量完全看事务所内控,部分所仅做基础数据处理,外包现象严重,新人若无优质内控支撑,难以获得提升。

二、专项审计
针对单一事项 / 领域的审计,如清产核资、离任审计、竣工决算等,主要由地方所 / 分所承接,大所参与度低。
若新人无机会做高规格年报审计,精通专项审计可提升本地行业认可度,后续可向咨询、外部专家发展;
建议先做高内控要求的年报审计,再做专项审计,无扎实年报基础的话,直接做专项更易积累实用能力(年报重广度深度,专项重深度应用)。

三、尽职调查
做好难度高,部分事务所仅将其做成 “年报翻版”,缺乏行业分析和核心问题解读,仅完成基础披露,未体现尽调核心价值。

图片右下角加上文字:诗晴财审
整体风格为手绘,搭配视觉符号和简洁的字体,汉字为高优先级矢量图层,增强视觉冲击力和信息检索效率。
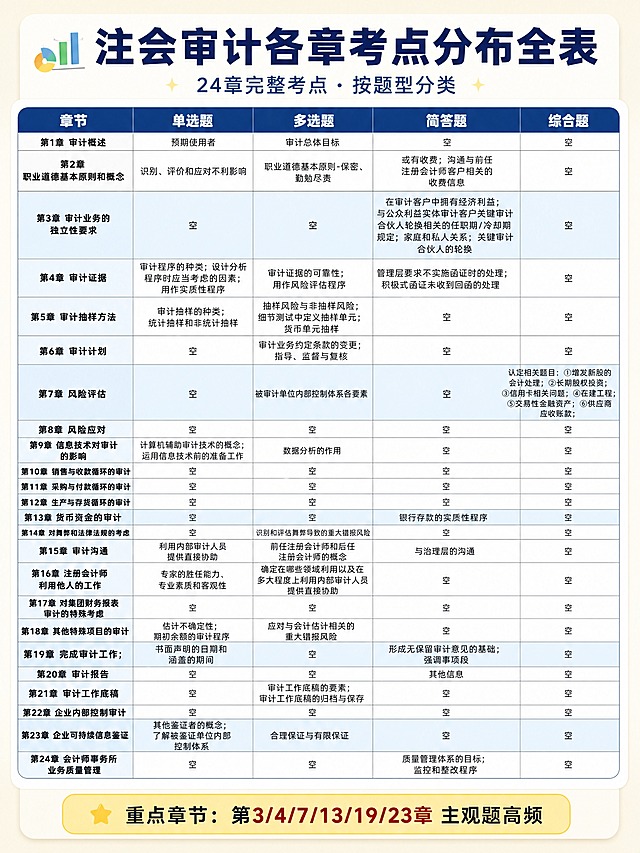
小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「注会审计各章考点分布全表」,副标题:「24章完整考点 · 按题型分类」。主体是一个完整的5列表格,表头从左到右依次为:「章节」「单选题」「多选题」「简答题」「综合题」,表头用深蓝色底白字,字体加粗。表格共24行,每行对应一章,行内容必须完整呈现所有文字如下:第1行:第1章 审计概述 | 预期使用者 | 审计总体目标 | 空 | 空;第2行:第2章 职业道德基本原则和概念 | 识别、评价和应对不利影响 | 职业道德基本原则-保密、勤勉尽责 | 或有收费;沟通与前任注册会计师客户相关的收费信息 | 空;第3行:第3章 审计业务的独立性要求 | 空 | 空 | 在审计客户中拥有经济利益;与公众利益实体审计客户关键审计合伙人轮换相关的任职期/冷却期规定;家庭和私人关系;关键审计合伙人的轮换 | 空;第4行:第4章 审计证据 | 审计程序的种类;设计分析程序时应当考虑的因素;用作实质性程序 | 审计证据的可靠性;用作风险评估程序 | 管理层要求不实施函证时的处理;积极式函证未收到回函的处理 | 空;第5行:第5章 审计抽样方法 | 审计抽样的种类;统计抽样和非统计抽样 | 抽样风险与非抽样风险;细节测试中定义抽样单元;货币单元抽样 | 空 | 空;第6行:第6章 审计计划 | 空 | 审计业务约定条款的变更;指导、监督与复核 | 空 | 空;第7行:第7章 风险评估 | 空 | 被审计单位内部控制体系各要素 | 空 | 认定相关题目:①增发新股的会计处理;②长期股权投资;③信用卡相关问题;④在建工程;⑤交易性金融资产;⑥供应商应收账款;第8行:第8章 风险应对 | 空 | 空 | 空 | 空;第9行:第9章 信息技术对审计的影响 | 计算机辅助审计技术的概念;运用信息技术前的准备工作 | 数据分析的作用 | 空 | 空;第10行:第10章 销售与收款循环的审计 | 空 | 空 | 空 | 空;第11行:第11章 采购与付款循环的审计 | 空 | 空 | 空 | 空;第12行:第12章 生产与存货循环的审计 | 空 | 空 | 空 | 空;第13行:第13章 货币资金的审计 | 空 | 空 | 银行存款的实质性程序 | 空;第14行:第14章 对舞弊和法律法规的考虑 | 空 | 识别和评估舞弊导致的重大错报风险 | 空 | 空;第15行:第15章 审计沟通 | 利用内部审计人员提供直接协助 | 前任注册会计师和后任注册会计师的概念 | 与治理层的沟通 | 空;第16行:第16章 注册会计师利用他人的工作 | 专家的胜任能力、专业素质和客观性 | 确定在哪些领域利用以及在多大程度上利用内部审计人员提供直接协助 | 空 | 空;第17行:第17章 对集团财务报表审计的特殊考虑 | 空 | 空 | 空 | 空;第18行:第18章 其他特殊项目的审计 | 估计不确定性;期初余额的审计程序 | 应对与会计估计相关的重大错报风险 | 空 | 空;第19行:第19章 完成审计工作 | 书面声明的日期和涵盖的期间 | 空 | 形成无保留审计意见的基础;强调事项段 | 空;第20行:第20章 审计报告 | 空 | 空 | 其他信息 | 空;第21行:第21章 审计工作底稿 | 空 | 审计工作底稿的要素;审计工作底稿的归档与保存 | 空 | 空;第22行:第22章 企业内部控制审计 | 空 | 空 | 空 | 空;第23行:第23章 企业可持续信息鉴证 | 其他鉴证者的概念;了解被鉴证单位内部控制体系 | 合理保证与有限保证 | 空 | 空;第24行:第24章 会计师事务所业务质量管理 | 空 | 空 | 质量管理体系的目标;监控和整改程序 | 空。重点章节(第3、4、7、13、19、23章)的行背景用浅蓝色高亮。表格文字字号适中偏小但清晰可读,章节名列加粗。底部黄色高亮提示框:「重点章节:第3/4/7/13/19/23章 主观题高频」。背景:浅奶油米色干净底,内容区为白色圆角大卡片。装饰:顶部左侧1个📊emoji;表格四周有细圆角边框;整体清新专业,信息完整。四周留安全边距。画质4K高清,文字清晰锐利。小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「注会审计各章考点分布全表」,副标题:「24章完整考点 · 按题型分类」。主体是一个完整的5列表格,表头从左到右依次为:「章节」「单选题」「多选题」「简答题」「综合题」,表头用深蓝色底白字,字体加粗。表格共24行,每行对应一章,行内容必须完整呈现所有文字如下:第1行:第1章 审计概述 | 预期使用者 | 审计总体目标 | 空 | 空;第2行:第2章 职业道德基本原则和概念 | 识别、评价和应对不利影响 | 职业道德基本原则-保密、勤勉尽责 | 或有收费;沟通与前任注册会计师客户相关的收费信息 | 空;第3行:第3章 审计业务的独立性要求 | 空 | 空 | 在审计客户中拥有经济利益;与公众利益实体审计客户关键审计合伙人轮换相关的任职期/冷却期规定;家庭和私人关系;关键审计合伙人的轮换 | 空;第4行:第4章 审计证据 | 审计程序的种类;设计分析程序时应当考虑的因素;用作实质性程序 | 审计证据的可靠性;用作风险评估程序 | 管理层要求不实施函证时的处理;积极式函证未收到回函的处理 | 空;第5行:第5章 审计抽样方法 | 审计抽样的种类;统计抽样和非统计抽样 | 抽样风险与非抽样风险;细节测试中定义抽样单元;货币单元抽样 | 空 | 空;第6行:第6章 审计计划 | 空 | 审计业务约定条款的变更;指导、监督与复核 | 空 | 空;第7行:第7章 风险评估 | 空 | 被审计单位内部控制体系各要素 | 空 | 认定相关题目:①增发新股的会计处理;②长期股权投资;③信用卡相关问题;④在建工程;⑤交易性金融资产;⑥供应商应收账款;第8行:第8章 风险应对 | 空 | 空 | 空 | 空;第9行:第9章 信息技术对审计的影响 | 计算机辅助审计技术的概念;运用信息技术前的准备工作 | 数据分析的作用 | 空 | 空;第10行:第10章 销售与收款循环的审计 | 空 | 空 | 空 | 空;第11行:第11章 采购与付款循环的审计 | 空 | 空 | 空 | 空;第12行:第12章 生产与存货循环的审计 | 空 | 空 | 空 | 空;第13行:第13章 货币资金的审计 | 空 | 空 | 银行存款的实质性程序 | 空;第14行:第14章 对舞弊和法律法规的考虑 | 空 | 识别和评估舞弊导致的重大错报风险 | 空 | 空;第15行:第15章 审计沟通 | 利用内部审计人员提供直接协助 | 前任注册会计师和后任注册会计师的概念 | 与治理层的沟通 | 空;第16行:第16章 注册会计师利用他人的工作 | 专家的胜任能力、专业素质和客观性 | 确定在哪些领域利用以及在多大程度上利用内部审计人员提供直接协助 | 空 | 空;第17行:第17章 对集团财务报表审计的特殊考虑 | 空 | 空 | 空 | 空;第18行:第18章 其他特殊项目的审计 | 估计不确定性;期初余额的审计程序 | 应对与会计估计相关的重大错报风险 | 空 | 空;第19行:第19章 完成审计工作 | 书面声明的日期和涵盖的期间 | 空 | 形成无保留审计意见的基础;强调事项段 | 空;第20行:第20章 审计报告 | 空 | 空 | 其他信息 | 空;第21行:第21章 审计工作底稿 | 空 | 审计工作底稿的要素;审计工作底稿的归档与保存 | 空 | 空;第22行:第22章 企业内部控制审计 | 空 | 空 | 空 | 空;第23行:第23章 企业可持续信息鉴证 | 其他鉴证者的概念;了解被鉴证单位内部控制体系 | 合理保证与有限保证 | 空 | 空;第24行:第24章 会计师事务所业务质量管理 | 空 | 空 | 质量管理体系的目标;监控和整改程序 | 空。重点章节(第3、4、7、13、19、23章)的行背景用浅蓝色高亮。表格文字字号适中偏小但清晰可读,章节名列加粗。底部黄色高亮提示框:「重点章节:第3/4/7/13/19/23章 主观题高频」。背景:浅奶油米色干净底,内容区为白色圆角大卡片。装饰:顶部左侧1个📊emoji;表格四周有细圆角边框;整体清新专业,信息完整。四周留安全边距。画质4K高清,文字清晰锐利。