已添加
登录/注册
保留原图片所有文字内容不变,保持图片原尺寸大小不变,对图片做动…
保留原图片所有文字内容不变,保持图片原尺寸大小不变,对图片做动画排版,整体主题风格活泼,设置图片底色为白色,调整字体大小适合中年人观看
运气好到爆
2026.05.27
做同款
大数据与会计就业前景PPT内页,现代商务风,标题为“四、就业前景”,正文内容为:数字经济下财务数字化转型推动人才需求增长,可任职出纳、会计核算、税务管理等传统岗位,也可适配财务大数据分析、智能财务运维等新兴岗位,就业单位包括各类企业、金融机构、会计师事务所,升学路径畅通,整体就业前景广阔。分点排版清晰,留足阅读空间
1r2q787x50iG9BEw-HB
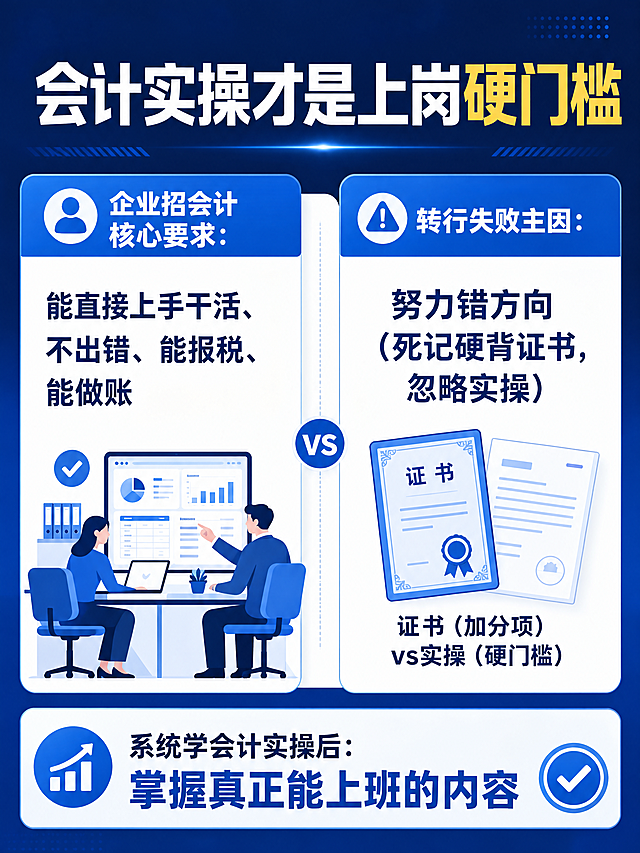
基于参考图重新生成海报,保持所有文字内容不变,仅修改文字排版、插图和背景颜色。整体色调以蓝色为主,背景使用深蓝色渐变,保持清晰干净的视觉效果。保留所有原始文案:主标题"会计实操才是上岗硬门槛",左侧"企业招会计核心要求:能直接上手干活、不出错、能报税、能做账",右侧"转行失败主因:努力错方向(死记硬背证书,忽略实操)",底部"系统学会计实操后:掌握真正能上班的内容",标注文字"证书(加分项) vs实操 (硬门槛)"。重新设计插图:将办公场景、证书插图更新为简约蓝色扁平化风格,调整排版布局让文字分块更清晰,保持原有的分栏结构。版式精美,整体风格简洁专业,适合知识分享海报。
A惠生教育-罗建文老师
在原图基础上,新增第五个模块「05 团队能力建设」,延续原有排版风格:使用渐变蓝绿色圆形图标(图标为多人团队icon),下方保留蓝色向下箭头,模块内容列出三点:1、开展财务技能培训;2、推进自动化报表应用;3、组织综合业务培训,提升团队专业能力。整体背景保持纯白色,移除底部蓝色波浪,原有四个模块位置依次上移适配,右侧核心成果卡片保持原有位置和内容不变,整体版式协调,所有文字和数字保持不变并精确渲染,16:9横版PPT,保持风格与原有模块完全统一。
GD385540954
保留原图所有文字内容,文字大小适合中年人观看,采用简约活泼的动画排版,图片底色为白色,图片大小和原图保持一致
运气好到爆
[第3屏] 佳信财税专业团队模块 [氛围风格] 专业可信,团队展示模块,稳重商务风 [元素布局] 顶部放置大标题,下方分三点展示团队优势,每一点搭配简约专业图标,背景干净浅蓝,整体排版清晰,分点明确。信息占比约70%,元素分布均匀,没有拥挤 [光影质感] 整体均匀明亮,每个模块光线通透,图标和文字都清晰可见,没有明暗死角 [配色色系] 全局底色:#F5F8FC(浅蓝灰);标题深蓝色,文字黑色,图标用品牌蓝填充,重点数据暖金色高亮 [视角构图] 竖版通栏构图,从上到下分块排列,模块之间有留白分隔,清晰不拥挤 [文字版式] 顶部大标题“专业团队 全员中级会计师 资质看得见”深蓝色粗体,下方分三点:1 资质硬核:所有会计均持有中级会计师及以上职称,理论+实战双过硬。配简约资质图标;2 系统培训:每月内部培训 季度专家研讨,实时掌握最新财税政策。配学习图标;3 专属服务:1名主办会计+1名审核会计双岗制,全流程把控杜绝失误。配服务图标。每一点图标在左,文字在右,对齐整齐,重点关键词加粗突出 [比例分辨率] 3:4比例,4k分辨率,文字清晰可辨,超高清 [负向提示词] 变形,水印,文字错乱,背景杂乱,绝对化违禁词,虚假宣传
1q0ksn5i46-HB
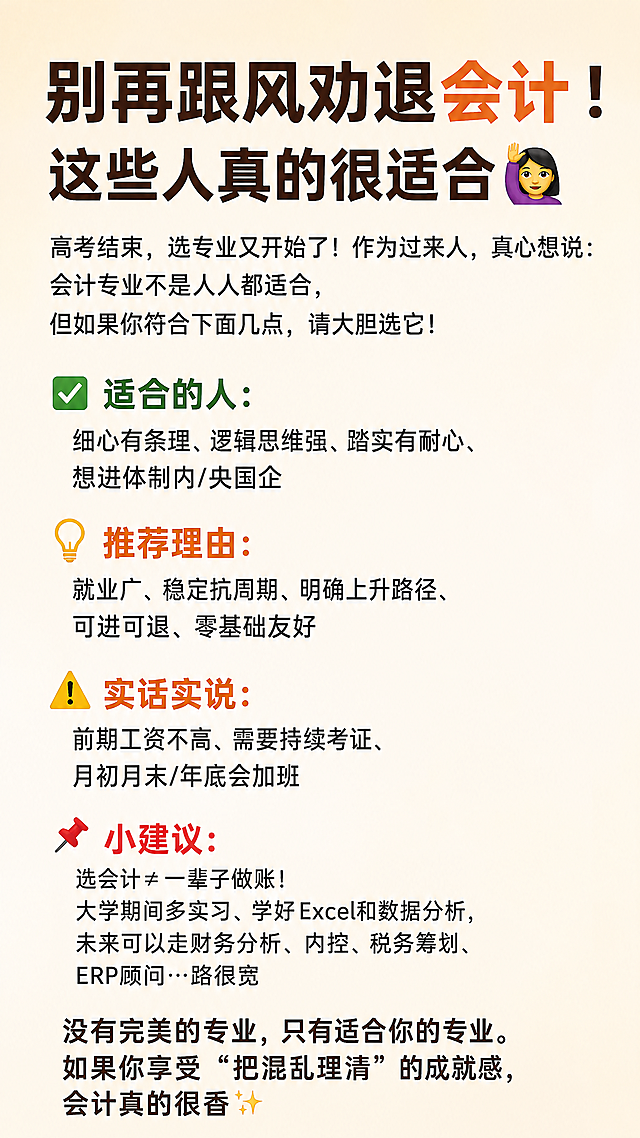
风格:清新简约小红书干货分享风,版式简洁 主标题:"别再跟风劝退会计!这些人真的很适合🙋♀️" 完整文字保留原文全部内容,纯文字清晰排版,无多余图标装饰: 高考结束,选专业又开始了!作为过来人,真心想说:会计专业不是人人都适合,但如果你符合下面几点,请大胆选它! ✅适合的人:细心有条理、逻辑思维强、踏实有耐心、想进体制内/央国企 💡推荐理由:就业广、稳定抗周期、明确上升路径、可进可退、零基础友好 ⚠️实话实说:前期工资不高、需要持续考证、月初月末/年底会加班 📌小建议:选会计≠一辈子做账!大学期间多实习、学好Excel和数据分析,未来可以走财务分析、内控、税务筹划、ERP顾问…路很宽 结尾:没有完美的专业,只有适合你的专业。如果你享受“把混乱理清”的成就感,会计真的很香✨ 背景:浅米白渐变纯色背景,整体干净清爽,无多余装饰元素 构图:分块排版所有文字,主标题突出,正文层级清晰,全部文字完整呈现,无遮挡,字号适配保证可读性,留白舒适,版式简洁大方 比例:9:16
GD1682355041
重新生成会计实操培训信息设计海报,整体改为蓝色主色调,背景替换为蓝色渐变。保持所有原始文字内容和五步网格布局结构不变:标题"信息设计",五个步骤分别是"票据识别"、"做账流程"、"个税申报"、"电子税务局报税"、"财务软件操作",右侧保留"真实企业数据模拟操作、做错立刻纠正、完全复刻上班真实工作场景",底部保留"零基础快速上手、不用自己瞎摸索、踩坑、走弯路"。仅修改颜色系统,将所有红色元素调整为蓝色系,保持信息框清晰可读,版式专业简洁。
A惠生教育-罗建文老师
[第1屏] 会计训练营详情页头图,完整保留【图1】课件全部内容:零基础学会计痛点清单、资料库能达成的结果对比表,不修改任何原有文字和表格信息,将课件自然融入现代商务教育风海报设计。整体清新蓝白主色调,背景为浅蓝渐变办公场景,搭配简约财务元素装饰,不遮挡原有课件内容,所有文字清晰完整保留。[氛围/风格] 专业商务教育风,商业视觉质感。[元素布局] 原课件内容占据画面70%主体区域,四周仅添加少量装饰元素。[光影质感] 柔和均匀光照,画面干净通透。[配色色系] 全局底色#F0F7FF,主色#2563EB。[比例分辨率] 9:16竖版,4K分辨率。[负向提示词] 课件内容篡改,文字错乱,遮挡原有内容,水印,画面模糊
1q5vp5brfm-HB
手绘风格竖版中文信息卡,标题为:会计师事务所审计业务分类解析。内容排版: 会计师事务所最常见的审计相关业务为年报审计、专项审计、尽职调查,其中年报审计是核心,不同类型业务的特点和价值差异显著: 一、年报审计 即年度财务报表审计,审计周期可覆盖单年度、多年度或中期,按业务规模细分为 6 类,整体监管力度和质量要求从高到低排序为: IPO 审计>上市公司年报审计>新三板年报审计>发债审计>央企年报审计>省属国企 / 一般企业年报审计。 各类型特点: 1. IPO 审计:审计领域天花板,质量要求极高,能快速培养审计思维和实操能力,掌握书本外的 IPO 流程,但周期长(通常 3 年 +)、压力大,挤占 CPA 备考时间,新人坚持难度大; 2. 上市公司年报审计:多方监管下质量高,是新人必做项目,能打下扎实基础,由难入简适配其他审计工作,缺点是集中在大所、新人难接触,且工作节奏紧张(如 007)、无加班费; 3. 新三板 / 发债审计:监管力度弱于上市公司,新三板审计对新人仍利大于弊,发债审计质量依赖事务所内控,部分所仅做基础底稿,不利于新人成长; 4. 央企审计:项目成熟、规模大,需多所合作,能锻炼沟通能力、学习合规企业管理模式,质量弱于上市公司审计; 5. 省属国企 / 一般企业审计:质量完全看事务所内控,部分所仅做基础数据处理,外包现象严重,新人若无优质内控支撑,难以获得提升。 二、专项审计 针对单一事项 / 领域的审计,如清产核资、离任审计、竣工决算等,主要由地方所 / 分所承接,大所参与度低。 若新人无机会做高规格年报审计,精通专项审计可提升本地行业认可度,后续可向咨询、外部专家发展; 建议先做高内控要求的年报审计,再做专项审计,无扎实年报基础的话,直接做专项更易积累实用能力(年报重广度深度,专项重深度应用)。 三、尽职调查 做好难度高,部分事务所仅将其做成 “年报翻版”,缺乏行业分析和核心问题解读,仅完成基础披露,未体现尽调核心价值。 图片右下角加上文字:诗晴财审 整体风格为手绘,搭配视觉符号和简洁的字体,汉字为高优先级矢量图层,增强视觉冲击力和信息检索效率。
诗晴ya
手绘风格竖版中文信息卡,标题为:会计师事务所审计业务分类解析。内容排版: 会计师事务所最常见的审计相关业务为年报审计、专项审计、尽职调查,其中年报审计是核心,不同类型业务的特点和价值差异显著: 一、年报审计 即年度财务报表审计,审计周期可覆盖单年度、多年度或中期,按业务规模细分为 6 类,整体监管力度和质量要求从高到低排序为: IPO 审计>上市公司年报审计>新三板年报审计>发债审计>央企年报审计>省属国企 / 一般企业年报审计。 各类型特点: 1. IPO 审计:审计领域天花板,质量要求极高,能快速培养审计思维和实操能力,掌握书本外的 IPO 流程,但周期长(通常 3 年 +)、压力大,挤占 CPA 备考时间,新人坚持难度大; 2. 上市公司年报审计:多方监管下质量高,是新人必做项目,能打下扎实基础,由难入简适配其他审计工作,缺点是集中在大所、新人难接触,且工作节奏紧张(如 007)、无加班费; 3. 新三板 / 发债审计:监管力度弱于上市公司,新三板审计对新人仍利大于弊,发债审计质量依赖事务所内控,部分所仅做基础底稿,不利于新人成长; 4. 央企审计:项目成熟、规模大,需多所合作,能锻炼沟通能力、学习合规企业管理模式,质量弱于上市公司审计; 5. 省属国企 / 一般企业审计:质量完全看事务所内控,部分所仅做基础数据处理,外包现象严重,新人若无优质内控支撑,难以获得提升。 二、专项审计 针对单一事项 / 领域的审计,如清产核资、离任审计、竣工决算等,主要由地方所 / 分所承接,大所参与度低。 若新人无机会做高规格年报审计,精通专项审计可提升本地行业认可度,后续可向咨询、外部专家发展; 建议先做高内控要求的年报审计,再做专项审计,无扎实年报基础的话,直接做专项更易积累实用能力(年报重广度深度,专项重深度应用)。 三、尽职调查 做好难度高,部分事务所仅将其做成 “年报翻版”,缺乏行业分析和核心问题解读,仅完成基础披露,未体现尽调核心价值。 图片右下角加上文字:诗晴财审 整体风格为手绘,搭配视觉符号和简洁的字体,汉字为高优先级矢量图层,增强视觉冲击力和信息检索效率。
诗晴ya
保留原图片所有文字内容不变,保留原图片尺寸大小不变,图片底色为白色,采用活泼的动画排版,字体大小加大适合中年人观看
运气好到爆
保留原图片所有文字内容不变,保留原图片尺寸大小不变,图片底色为白色,采用活泼的动画排版,字体大小加大适合中年人观看
运气好到爆
大数据与会计专业背景介绍PPT内页,现代商务风,标题为“一、专业背景”,正文内容为:大数据与会计是传统会计学顺应数字经济发展转型形成的交叉专业,深度融合会计、大数据技术、人工智能等领域,对接财务数字化转型对复合型财会人才的需求。多数院校依托传统会计专业升级而来,办学综合实力较强。排版清晰,留足阅读空间
1r2q787x50iG9BEw-HB
风格:清新简约小红书种草风写实商业摄影,版式精美 主标题:"别再跟风劝退会计!这些人真的很适合🙋♀️" 核心正文:高考结束选专业,会计不是人人适合,但这几种人尽管选:1.细心有条理 对数字不头疼 2.逻辑思维强 理清资金流向 3.踏实有耐心 愿意稳步积累 4.想进体制内/央国企 岗位选择多 推荐优势:就业广、稳定抗周期、上升路径清晰、可进可退、零基础友好 小提示:选会计≠一辈子做账,大学多实习学好Excel数据分析,路很宽 结尾:没有完美的专业,只有适合你的专业,享受理清混乱成就感,会计真的很香✨ 背景:浅渐变干净纯色背景,前景点缀柔和光斑,营造清新知识分享氛围 构图:所有文字合理分区排布在画面中,层级分明,留白得当,整体精简整洁,所有文字清晰可读不遮挡,版式精致 比例:9:16
GD1682355041
[主图-2] 痛点与目标场景对比-财务效率提升 [氛围风格] 简约专业风,左右对比构图,清晰直观 [画质] 商业设计质感,画面清晰,文字锐利,整体干净专业 [元素] 画面采用左右分栏对比布局。左侧为传统财务痛点场景:堆满文件的办公桌、计算器、厚厚的账本、凌乱的报表纸张,色调偏灰暗,上方有代表繁琐的红色感叹号图标和时钟图标,暗示耗时费力。右侧为AI财务分析后的高效场景:一台整洁的电脑屏幕显示清晰的财务仪表盘,旁边有咖啡杯,色调明亮清爽,蓝色科技光效,上方有绿色对勾图标和闪电图标,暗示高效准确。中间用一个大箭头从左指向右,箭头上有"AI升级"字样。背景为浅灰色渐变,整体简洁。 [光影] 左侧光线偏暗偏冷灰,右侧光线明亮通透,形成鲜明对比;整体柔光处理,无硬阴影 [配色] 左侧痛点区以灰色调为主,点缀红色警示色;右侧解决方案区以白色和蓝色为主,点缀绿色成功色;中间箭头用渐变蓝 [视角构图] 正面平视,左右对称构图,中间箭头引导视线从左到右,视觉重心在右侧解决方案 [文字版式] 顶部居中大标题"告别繁琐财务工作",深蓝色粗体大号字。左侧痛点区上方文字"传统财务",灰色中号字;下方三个痛点短句竖排:"人工录入效率低""数据分散难整合""报表出具周期长",灰色小号字,配红色小图标。右侧解决方案区上方文字"AI智能财务",蓝色中号字;下方三个优势短句竖排:"自动采集省时间""多维分析全覆盖""实时报表秒生成",深蓝色小号字,配蓝色小图标。底部有一行辅助文字"效率提升看得见",浅蓝色小号字居中。文字全部放在负空间,不遮挡核心视觉元素 [输出要求] 1:1比例,文字清晰可辨,超高清商业设计质感 [负向提示词] 变形,文字错乱,模糊,背景杂乱,水印,电商平台Logo
GD820561234
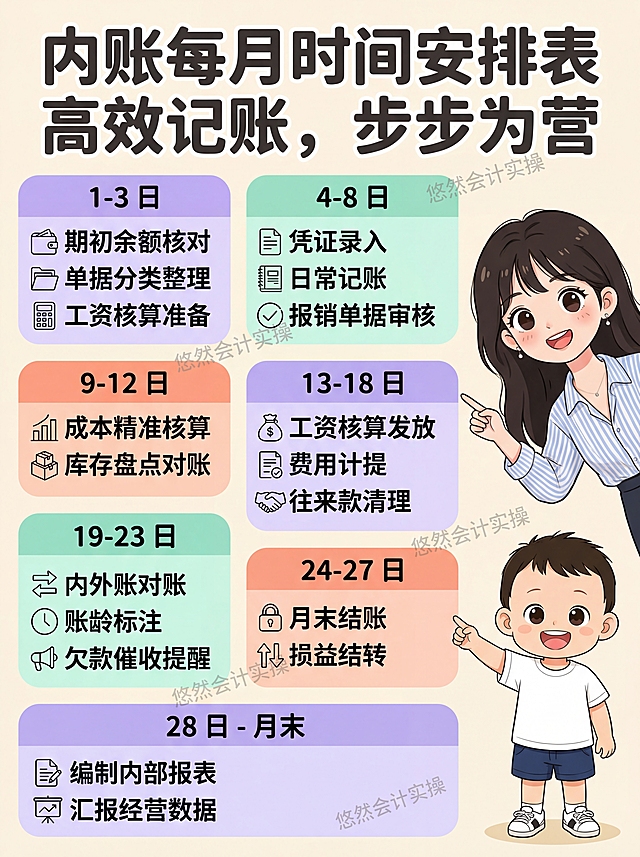
重新制作Q版卡通财务科普信息图,4K高清打印级,矢量质感,文字为高优先级清晰矢量图层,柔和马卡龙配色,浅紫、薄荷绿、浅珊瑚橙搭配米白底色,使用圆角矩形模块分区,右侧使用用户上传的Q版女生、男孩图片作为人物形象,添加灰色水印“悠然会计实操”,排版为顶部大标题,使用圆润加粗无衬线字体,内容严格为:"内账每月时间安排表高效记账,步步为营 1-3 日:期初余额核对、单据分类整理、工资核算准备 4-8 日:凭证录入、日常记账、报销单据审核 9-12 日:成本精准核算、库存盘点对账 13-18 日:工资核算发放、费用计提、往来款清理 19-23 日:内外账对账、账龄标注、欠款催收提醒 24-27 日:月末结账、损益结转 28 日 - 月末:编制内部报表、汇报经营数据",模块标题带序号+色块背景,每个列表项搭配简约线性小图标,所有文字清晰放大,笔画分明,无模糊、重影、虚化,文字不被遮挡,内容无删减无重复,整体活泼专业,信息层级清晰,干净清爽,适合新手阅读,本次重新生成优化排版细节和文字清晰度
1qusho4uwpLu_7wQ-HB
保留原图片所有文字内容不变,保留原图片尺寸大小不变,图片底色为白色,采用活泼的动画排版,字体大小加大适合中年人观看
运气好到爆
保留原图片所有文字内容不变,保留原图片尺寸大小不变,图片底色为白色,采用活泼的动画排版,字体大小加大适合中年人观看
运气好到爆
在两张原图基础上修改,保留所有文字内容不变,保持图片大小和尺寸不变,修改为动画排版风格,主题风格活泼清爽,设置图片底色为白色,调整字体大小,让字体大小适合中年人观看
运气好到爆
[第1屏] 会计训练营详情页头图,保留【图1】课件核心内容:零基础学会计痛点清单、资料库能达成的结果对比表,将这些课件内容自然融入现代商务教育风海报设计中,不改变原有课件文字和表格信息。整体风格清新蓝白主色调,背景为浅蓝渐变办公场景,搭配财务报表、计算器等办公元素,画面明亮专业,文字清晰完整保留原课件内容,不做任何修改。[氛围/风格] 专业商务教育风,商业视觉质感,突出课程专业度。[元素布局] 原课件内容占据画面70%主体区域,四周搭配简约装饰元素,不遮挡原有课件文字和表格。[光影质感] 柔和均匀光照,画面干净通透,课件内容清晰可读。[配色色系] 全局底色#F0F7FF,主色#2563EB,辅助色#93C5FD。[比例分辨率] 9:16竖版,4K分辨率。[负向提示词] 课件内容篡改,文字错乱,元素遮挡原有内容,水印,画面模糊
1q5vp5brfm-HB
基于原图,移除底部蓝色波浪装饰条,将整个画布背景完全改为纯白色,保留所有模块、文字、图标、排版和原有卡片背景不变,不修改任何内容,仅删除底部蓝色波浪并补全为纯白色背景。保证整体干净简洁,所有文字和数字清晰准确,16:9横版PPT比例。
GD385540954
[主图-4] 适用人群与企业场景-谁适合使用 [氛围风格] 简约专业商务风,场景化展示,代入感强 [画质] 商业设计质感,场景真实自然,文字清晰,整体专业可信 [元素] 画面展示三个典型企业/用户场景的圆形图标+文字组合,横向排列。左侧:初创企业场景图标——一个小型团队办公的简约插画,几个人围坐讨论,代表创业公司;中间:成长型企业场景图标——中等规模办公室,多部门协作,代表发展中企业;右侧:集团企业场景图标——大型办公楼和多分支架构,代表集团企业。三个圆形图标大小一致,水平等距排列,图标风格统一为扁平插画风格,蓝白配色。背景为白色渐变,顶部有淡淡的蓝色波浪线条装饰。画面下方有数据展示区,展示服务客户数和覆盖行业数的数字卡片。 [光影] 均匀柔和的光线,整体明亮干净,图标有轻微浮起感,投影柔和 [配色] 主色白色背景;主视觉深蓝色(#1E3A8A);辅助色浅蓝色(#60A5FA);图标插画以蓝白灰为主色调;数字高亮用渐变蓝 [视角构图] 正面平视,居中构图,三个场景图标横向等距排列在画面中部,上下有文字区域,层次分明 [文字版式] 顶部主标题"适合各类企业的财务分析工具",深蓝色粗体大号字居中;副标题"从初创到集团 一套系统全搞定",灰色中号字居中。三个场景图标下方分别标注:"初创企业""成长型企业""集团企业",深蓝色中号粗体字居中;每个名称下方还有一行小字说明,如"快速建账 合规经营""多维分析 辅助决策""合并报表 集团管控",灰色小号字。画面底部有两个数据卡片并排:左侧"服务10000+企业客户",右侧"覆盖30+行业领域",数字用大号蓝色渐变字体,说明文字用小号深灰色。整体排版均衡,文字清晰可读 [输出要求] 1:1比例,文字清晰锐利,超高清商业设计质感 [负向提示词] 变形,文字错乱,模糊,背景杂乱,水印,电商平台Logo,人物面部扭曲
GD820561234
更换颜色
金账本财税
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(四)」,副标题:「认知27-31 · 进阶技巧篇」。主体:5个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片27(深灰色标题栏)⏰ 27. 会计核算的及时性直接影响分析质量。【观点】记账不及时会导致分析误判,影响业务决策。【完整案例】某企业销售部门在2月底完成了一笔100万的订单,但财务部因为月底忙,把这笔收入记到了4月份。结果2月的收入分析显示增长乏力,管理层判断市场出了问题,要求销售团队加大投入。销售说我们签了大单啊,财务才发现是自己记账不及时导致的误判。后来建立了合同额统计辅助表,不管发票开没开、账记没记,合同签了就录入系统,确保收入跟踪的及时性。卡片28(青色标题栏)📊 28. 增加统计口径来验证收入。【观点】只用财务记账口径判断收入趋势会有偏差,需要辅助口径交叉验证。【完整案例】在案例27的基础上,财务增加了合同签订额和客户结算单金额两个辅助统计口径。2月份虽然记账收入只有100万,但合同签订额显示已经有300万的订单在手。管理层看到这个数据,判断市场没问题,是记账时点的问题,避免了一次错误的战略调整。卡片29(粉色标题栏)👥 29. 收入细分到销售人员和团队。【观点】细分到个人才能发现真正的问题,精准施策。【完整案例】某企业用这套分析后发现:销售团队20个人,其中4个人贡献了65%的收入,6个人连续3个月开单为零。管理层把开单为零的6人进行专项辅导和调整,3个月后其中3人开始出业绩。如果没有细分到个人的分析,这6个人可能还在吃大锅饭。卡片30(绿色标题栏)🔗 30. 从收入成本的配比入手验证核算准确性。【观点】配比异常往往是核算错误的信号,不是经营恶化的信号。【完整案例】某企业财务分析发现成本占收入比重从62%跳到75%。排查了一圈,发现是仓库漏记了50万的出库单,成本没跟着收入走。补记后,成本占比回到63%。配比异常往往是核算错误的信号,不是经营恶化的信号。卡片31(金色标题栏)🏆 31. 关注行业特有指标。【观点】通用指标老板看了没感觉,行业特有指标才是决定盈利能力的关键数据。【完整案例】某直播电商企业的财务分析报告一直在罗列通用指标,老板看了毫无感觉。后来增加了GMV(商品交易总额)、退货率、每千次展示收入、单粉丝价值等行业特有指标,老板立刻来了兴趣——这些才是决定这个行业盈利能力的关键数据。底部大总结卡片(深绿色底白字):「💡 财务分析的核心不是算数字,而是通过数字发现业务真相、推动业务改进。从杜邦分析到行业特有指标,方法越多,离真相越近。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
1q0q8p1n0z-HB
重新生成
1q5bh8iy3yb10m6g-HB