金融知识科普图文卡片,标题为“概念篇 等额本息”,内容:标明“… - 图片创意预览

金融知识科普图文卡片,标题为“概念篇 等额本息”,内容:标明“…

金融知识科普图文卡片,标题为“概念篇 等额本息”,内容:标明“每月还款金额 = 固定不变”,分两栏展示,第1个月利息多本金少,第120个月利息少本金多;一句话理解:像分期付款买手机,每期金额一样,但前

用户头像

1r3tv9v1kpB...

2026.06.01
[第5屏] 方案对比-5免3 vs 0.99%超低息方案费用对比,以10万分期60期为例。功能定义:通过直观对比,展示0.99%方案的利息优势,促进用户选择。氛围风格:数据对比清晰,可视化表格风格,专业可信。元素布局:顶部说明分期基数(10万 60期),中间是上下对比表格,上方是"5免3方案",下方是"0.99%超低息方案",每个方案包含月供结构和总利息,底部放置利息差额总结。表格线框清晰,数据对齐。光影质感:表格区域光照均匀,数据文字清晰,差额数字突出。配色色系:全局底色#F0F5FA,表格白色背景,方案标题深蓝,本金文字深灰,利息文字浅红,总利息加粗放大,差额绿色高亮。视角构图:竖向对比布局,从上到下对比清晰,数据直观。文字版式:顶部说明 "以分期10万,分期60期为例",上方方案: "【5免3方案】 前3年:月供1666.6元(本金1666.6 + 利息0元) 后2年:月供1916.6元(本金1666.6 + 利息250元) 合计总利息:6000元" 下方方案: "【0.99%超低息方案】 每月:月供1749.1元(本金1666.6 + 利息82.5元) 合计总利息:4950元 比5免3方案 少付利息1050元!" 底部总结文字 "超低费率,实实在在省钱",所有数据严格按用户提供内容,文字排版整齐,数据对齐。比例分辨率:9:16,4K分辨率,文字清晰可辨。负向提示词:数据错误,文字错乱,表格错位,数字不清[第5屏] 方案对比-5免3 vs 0.99%超低息方案费用对比,以10万分期60期为例。功能定义:通过直观对比,展示0.99%方案的利息优势,促进用户选择。氛围风格:数据对比清晰,可视化表格风格,专业可信。元素布局:顶部说明分期基数(10万 60期),中间是上下对比表格,上方是"5免3方案",下方是"0.99%超低息方案",每个方案包含月供结构和总利息,底部放置利息差额总结。表格线框清晰,数据对齐。光影质感:表格区域光照均匀,数据文字清晰,差额数字突出。配色色系:全局底色#F0F5FA,表格白色背景,方案标题深蓝,本金文字深灰,利息文字浅红,总利息加粗放大,差额绿色高亮。视角构图:竖向对比布局,从上到下对比清晰,数据直观。文字版式:顶部说明 "以分期10万,分期60期为例",上方方案:
"【5免3方案】
前3年:月供1666.6元(本金1666.6 + 利息0元)
后2年:月供1916.6元(本金1666.6 + 利息250元)
合计总利息:6000元"
下方方案:
"【0.99%超低息方案】
每月:月供1749.1元(本金1666.6 + 利息82.5元)
合计总利息:4950元
比5免3方案 少付利息1050元!"
底部总结文字 "超低费率,实实在在省钱",所有数据严格按用户提供内容,文字排版整齐,数据对齐。比例分辨率:9:16,4K分辨率,文字清晰可辨。负向提示词:数据错误,文字错乱,表格错位,数字不清
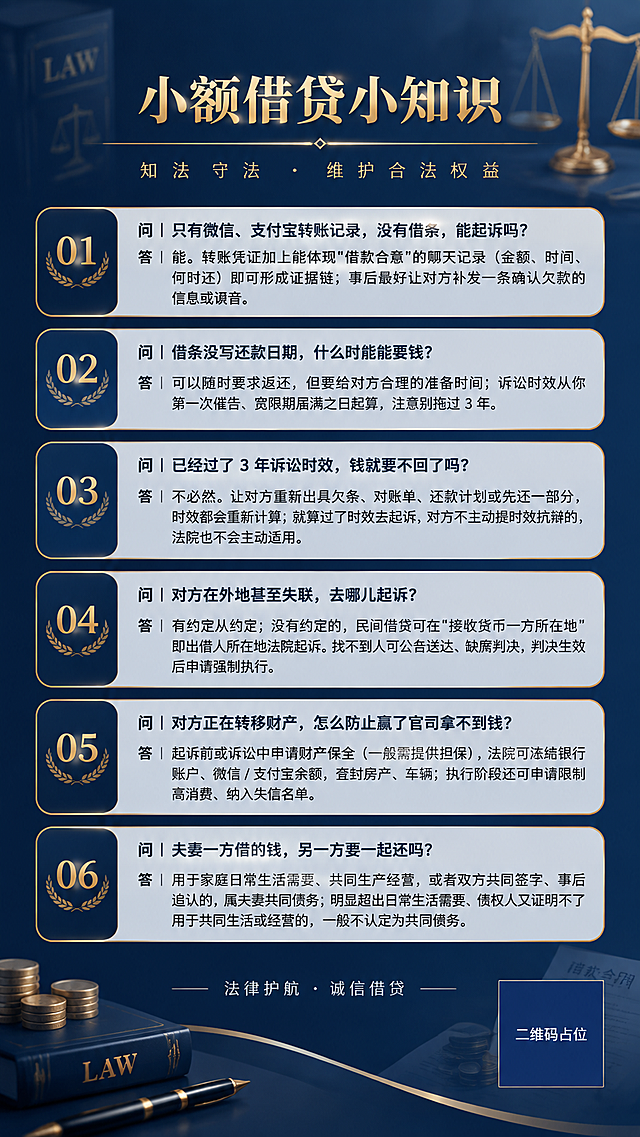
一张庄重正式的法律知识科普海报,竖版9:16比例。整体风格庄重大气、简洁大方,采用深蓝藏青色为主色调,搭配金色和白色文字,体现法律的威严与公正。与同系列法律科普海报保持统一视觉调性。 顶部为醒目的大标题区域,标题文字为"小额借贷小知识",字体庄重有力,金色或白色,居中排列,标题下方有一条金色装饰横线。 背景为深蓝色渐变,带有淡淡的法律与金融相关抽象元素点缀,如天平图案、法典轮廓、钱币剪影、契约卷轴等,以低透明度方式融入背景,不喧宾夺主。 主体内容区分为6个问答卡片,从上到下依次排列,每个卡片为浅色半透明底框,带有细微金色边框,卡片内左侧标注序号01-06。卡片排版紧凑但不拥挤,确保6组内容完整呈现。 每个问答卡片包含: - 问题用加粗深色字体,开头标注"问|" - 回答用常规字体,开头标注"答|" 6组问答内容严格如下,一字不改: 01 问|只有微信、支付宝转账记录,没有借条,能起诉吗? 答|能。转账凭证加上能体现"借款合意"的聊天记录(金额、时间、何时还)即可形成证据链;事后最好让对方补发一条确认欠款的信息或语音。 02 问|借条没写还款日期,什么时候能要钱? 答|可以随时要求返还,但要给对方合理的准备时间;诉讼时效从你第一次催告、宽限期届满之日起算,注意别拖过 3 年。 03 问|已经过了 3 年诉讼时效,钱就要不回了吗? 答|不必然。让对方重新出具欠条、对账单、还款计划或先还一部分,时效都会重新计算;就算过了时效去起诉,对方不主动提时效抗辩的,法院也不会主动适用。 04 问|对方在外地甚至失联,去哪儿起诉? 答|有约定从约定;没有约定的,民间借贷可在"接收货币一方所在地"即出借人所在地法院起诉。找不到人可公告送达、缺席判决,判决生效后申请强制执行。 05 问|对方正在转移财产,怎么防止赢了官司拿不到钱? 答|起诉前或诉讼中申请财产保全(一般需提供担保),法院可冻结银行账户、微信 / 支付宝余额,查封房产、车辆;执行阶段还可申请限制高消费、纳入失信名单。 06 问|夫妻一方借的钱,另一方要一起还吗? 答|用于家庭日常生活需要、共同生产经营,或者双方共同签字、事后追认的,属夫妻共同债务;明显超出日常生活需要、债权人又证明不了用于共同生活或经营的,一般不认定为共同债务。 版式精美,排版整齐,文字清晰可读,字号适中,四周留有安全边距。整体色调统一,庄重大气,符合法律科普的正式感。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。一张庄重正式的法律知识科普海报,竖版9:16比例。整体风格庄重大气、简洁大方,采用深蓝藏青色为主色调,搭配金色和白色文字,体现法律的威严与公正。与同系列法律科普海报保持统一视觉调性。

顶部为醒目的大标题区域,标题文字为"小额借贷小知识",字体庄重有力,金色或白色,居中排列,标题下方有一条金色装饰横线。

背景为深蓝色渐变,带有淡淡的法律与金融相关抽象元素点缀,如天平图案、法典轮廓、钱币剪影、契约卷轴等,以低透明度方式融入背景,不喧宾夺主。

主体内容区分为6个问答卡片,从上到下依次排列,每个卡片为浅色半透明底框,带有细微金色边框,卡片内左侧标注序号01-06。卡片排版紧凑但不拥挤,确保6组内容完整呈现。

每个问答卡片包含:
- 问题用加粗深色字体,开头标注"问|"
- 回答用常规字体,开头标注"答|"

6组问答内容严格如下,一字不改:

01
问|只有微信、支付宝转账记录,没有借条,能起诉吗?
答|能。转账凭证加上能体现"借款合意"的聊天记录(金额、时间、何时还)即可形成证据链;事后最好让对方补发一条确认欠款的信息或语音。

02
问|借条没写还款日期,什么时候能要钱?
答|可以随时要求返还,但要给对方合理的准备时间;诉讼时效从你第一次催告、宽限期届满之日起算,注意别拖过 3 年。

03
问|已经过了 3 年诉讼时效,钱就要不回了吗?
答|不必然。让对方重新出具欠条、对账单、还款计划或先还一部分,时效都会重新计算;就算过了时效去起诉,对方不主动提时效抗辩的,法院也不会主动适用。

04
问|对方在外地甚至失联,去哪儿起诉?
答|有约定从约定;没有约定的,民间借贷可在"接收货币一方所在地"即出借人所在地法院起诉。找不到人可公告送达、缺席判决,判决生效后申请强制执行。

05
问|对方正在转移财产,怎么防止赢了官司拿不到钱?
答|起诉前或诉讼中申请财产保全(一般需提供担保),法院可冻结银行账户、微信 / 支付宝余额,查封房产、车辆;执行阶段还可申请限制高消费、纳入失信名单。

06
问|夫妻一方借的钱,另一方要一起还吗?
答|用于家庭日常生活需要、共同生产经营,或者双方共同签字、事后追认的,属夫妻共同债务;明显超出日常生活需要、债权人又证明不了用于共同生活或经营的,一般不认定为共同债务。

版式精美,排版整齐,文字清晰可读,字号适中,四周留有安全边距。整体色调统一,庄重大气,符合法律科普的正式感。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。
一张庄重正式的法律知识科普海报,竖版9:16比例。整体风格庄重大气、简洁大方,采用深蓝藏青色为主色调,搭配金色和白色文字,体现法律的威严与公正。与同系列法律科普海报保持统一视觉调性。 顶部为醒目的大标题区域,标题文字为"小额借贷小知识",字体庄重有力,金色或白色,居中排列,标题下方有一条金色装饰横线。 背景为深蓝色渐变,带有淡淡的法律与金融相关抽象元素点缀,如天平图案、法典轮廓、钱币剪影、契约卷轴等,以低透明度方式融入背景,不喧宾夺主。 主体内容分为两大板块,从上到下依次排列: 【第一板块】 小标题为"法律要点",金色加粗字体,左侧有金色装饰竖线。 下方以项目符号•列出4条法律要点,每条为一个浅色半透明底框: • 借款以实际到手金额为本金,"砍头息"无效;利率超过合同成立时一年期 LPR 4 倍的部分不受保护。 • 保证方式没写或写不明的,按一般保证处理;保证期间没约定的,为主债务履行期届满之日起 6 个月,过期不再担责。 • 执行手段:查控存款与网络资金、公积金、车辆房产,限制高消费、纳入失信;拒不执行情节严重的,可追究拒不执行判决、裁定罪。 • 申请强制执行的期间为 2 年,别错过。 【第二板块】 小标题为"正确维权方式",金色加粗字体,左侧有金色装饰竖线。 下方以序号①②③④列出4步维权方式,每步为一个浅色半透明底框: ① 固定证据:借条 / 欠条、转账凭证、聊天记录、录音,以及对方身份信息(姓名、身份证号、住址) ② 发一份可留痕的催收,写清本金、利息、还款期限,既是催款,也中断时效 ③ 协商不成,直接向有管辖权的法院起诉(可同步申请财产保全),标的额小的走小额诉讼程序 ④ 判决生效后 2 年内申请强制执行,并主动向法院提供对方财产线索 版式精美,排版整齐,两大板块之间有适当间距区分,文字清晰可读,字号适中,四周留有安全边距。整体色调统一,庄重大气,符合法律科普的正式感。 画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。一张庄重正式的法律知识科普海报,竖版9:16比例。整体风格庄重大气、简洁大方,采用深蓝藏青色为主色调,搭配金色和白色文字,体现法律的威严与公正。与同系列法律科普海报保持统一视觉调性。

顶部为醒目的大标题区域,标题文字为"小额借贷小知识",字体庄重有力,金色或白色,居中排列,标题下方有一条金色装饰横线。

背景为深蓝色渐变,带有淡淡的法律与金融相关抽象元素点缀,如天平图案、法典轮廓、钱币剪影、契约卷轴等,以低透明度方式融入背景,不喧宾夺主。

主体内容分为两大板块,从上到下依次排列:

【第一板块】
小标题为"法律要点",金色加粗字体,左侧有金色装饰竖线。
下方以项目符号•列出4条法律要点,每条为一个浅色半透明底框:

• 借款以实际到手金额为本金,"砍头息"无效;利率超过合同成立时一年期 LPR 4 倍的部分不受保护。
• 保证方式没写或写不明的,按一般保证处理;保证期间没约定的,为主债务履行期届满之日起 6 个月,过期不再担责。
• 执行手段:查控存款与网络资金、公积金、车辆房产,限制高消费、纳入失信;拒不执行情节严重的,可追究拒不执行判决、裁定罪。
• 申请强制执行的期间为 2 年,别错过。

【第二板块】
小标题为"正确维权方式",金色加粗字体,左侧有金色装饰竖线。
下方以序号①②③④列出4步维权方式,每步为一个浅色半透明底框:

① 固定证据:借条 / 欠条、转账凭证、聊天记录、录音,以及对方身份信息(姓名、身份证号、住址)
② 发一份可留痕的催收,写清本金、利息、还款期限,既是催款,也中断时效
③ 协商不成,直接向有管辖权的法院起诉(可同步申请财产保全),标的额小的走小额诉讼程序
④ 判决生效后 2 年内申请强制执行,并主动向法院提供对方财产线索

版式精美,排版整齐,两大板块之间有适当间距区分,文字清晰可读,字号适中,四周留有安全边距。整体色调统一,庄重大气,符合法律科普的正式感。

画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。