稿定 AI 专用|个税子女教育专项附加扣除误区 & 易错点海报… - 图片创意预览

稿定 AI 专用|个税子女教育专项附加扣除误区 & 易错点海报…

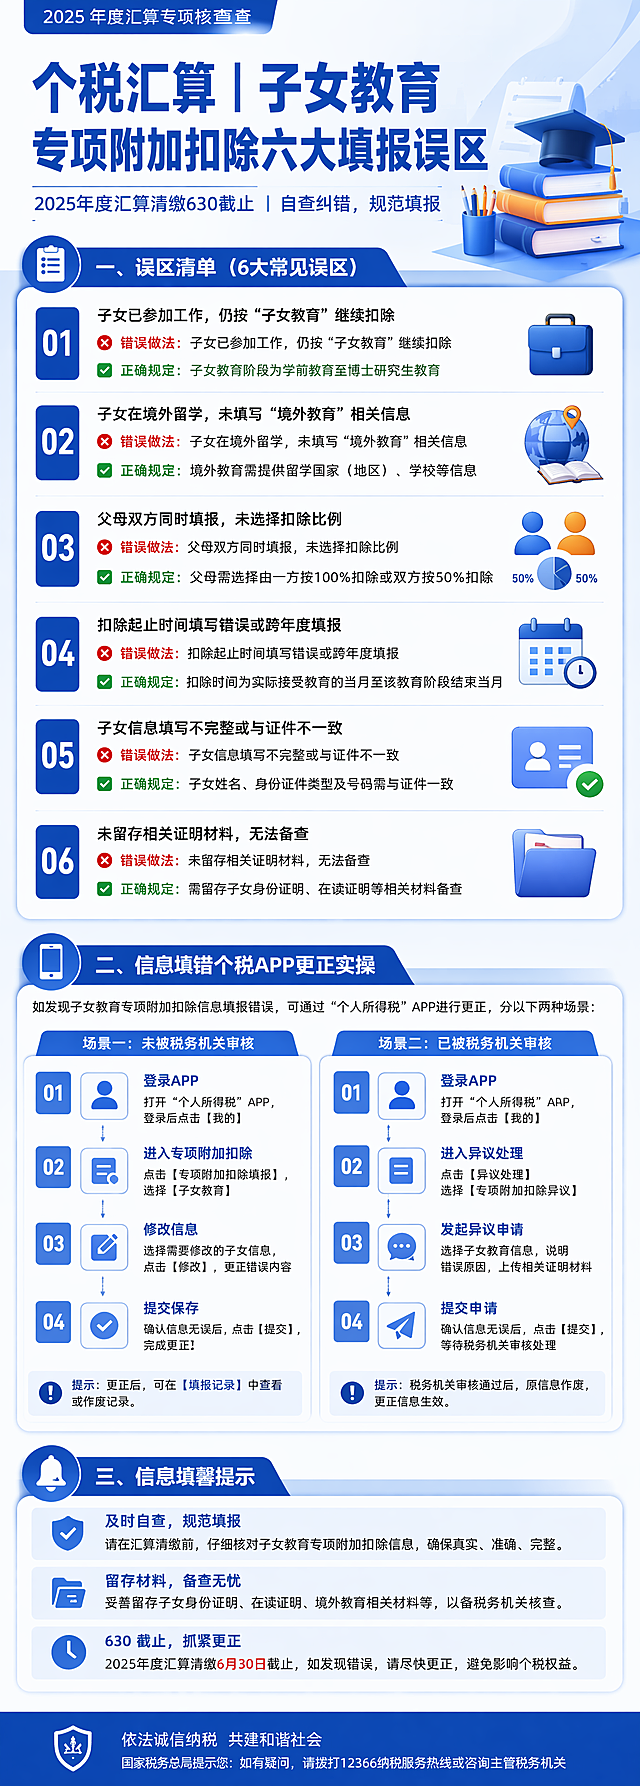
稿定 AI 专用|个税子女教育专项附加扣除误区 & 易错点海报文案 (分四大板块,分段清晰、图标区分,直接复制进稿定生成图文,企业官方口吻) 主标题:个税汇算|子女教育专项附加扣除六大填报误区 副标题

用户头像

GD827018582

2026.06.02
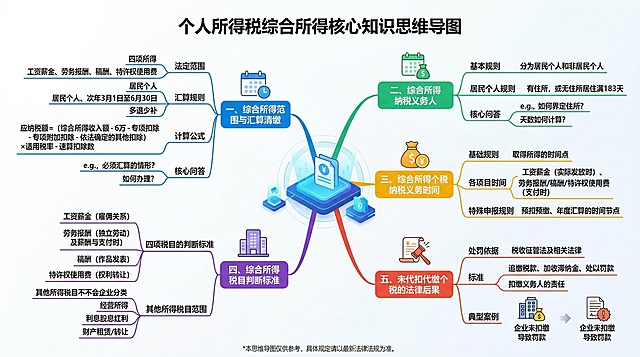
根据你提供的PPT内容,我已梳理出个人所得税汇算清缴的核心知识框架,并结合案例进行了深度解析,总结如下: --- ### 一、基础概念梳理 1. **居民个人定义** - 在中国境内有住所,或一个纳税年度内(公历1月1日至12月31日)在境内居住累计满183天的个人。 - 居民个人需就**境内、境外全部所得**缴纳个税。 2. **综合所得范围** - 包含四项:工资薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得。 - 按纳税年度合并计算个人所得税,需办理汇算清缴。 3. **汇算清缴核心公式** ``` 应退/应补税额 = [(综合所得收入额 − 60,000元 − 专项扣除 − 专项附加扣除 − 其他扣除 − 捐赠)× 适用税率 − 速算扣除数] − 减免税额 − 已预缴税额 ``` --- ### 二、三项核心所得的税务处理规则(政策有效期均至2027年12月31日) | 所得类型 | 计税方式 | 是否并入综合所得 | 特殊规则 | |----------|----------|------------------|----------| | **工资薪金** | 纳入综合所得,按年合并计税 | 是 | 参与年度汇算清缴,多退少补 | | **全年一次性奖金(年终奖)** | 可选:①单独计税(÷12按月税率表)②并入综合所得 | 可选择 | 汇算清缴时可重新选择计税方式,优化税负 | | **符合条件的股权激励** | 全额单独适用综合所得税率表计税 | 否 | 年度内取得两次及以上须合并计算,不参与综合所得汇算,仅合并申报补退税 | --- ### 三、税率表(综合所得适用) | 级数 | 累计应纳税所得额 | 税率 | 速算扣除数 | |------|------------------|------|------------| | 1 | 不超过36,000元 | 3% | 0 | | 2 | 36,000~144,000元 | 10% | 2,520 | | 3 | 144,000~300,000元 | 20% | 16,920 | | 4 | 300,000~420,000元 | 25% | 31,920 | | 5 | 420,000~660,000元 | 30% | 52,920 | | 6 | 660,000~960,000元 | 35% | 85,920 | | 7 | 超过960,000元 | 45% | 181,920 | --- ### 四、案例深度解析(李某2025年收入情况) **已知条件:** - 工资收入:900,000元 - 年终奖:360,000元(已按单独计税预扣) - 股权激励:两次,200,000元 + 300,000元 - 专项扣除:108,000元 - 专项附加扣除:36,000元 #### (一)预扣预缴阶段个税计算 | 项目 | 计算过程 | 税额 | |------|----------|------| | 工资 | (900,000−60,000−108,000−36,000) = 696,000元 × 35% − 85,920 | 157,680元 | | 年终奖(单独计税) | 360,000÷12=30,000元,适用25%税率,速算扣除2,660 | 87,340元 | | 第一次股权激励 | 200,000 × 20% − 16,920 | 23,080元 | | 第二次股权激励 | 300,000 × 25% − 31,920 | 43,080元 | | **预扣税额合计** | | **311,180元** | #### (二)汇算清缴阶段两种方案对比 **方案1:年终奖选择单独计税(不与综合所得合并)** - 综合所得应纳税额:157,680元(工资部分) - 年终奖应纳税额:87,340元(维持原预扣) - 股权激励合并计算:(200,000+300,000) × 30% − 52,920 = 97,080元 - **年度应纳税总额:342,100元** - **补税金额:342,100 − 311,180 = 30,920元** **方案2:年终奖选择并入综合所得计税** - 综合所得(含年终奖):696,000 + 360,000 = 1,056,000元 - 综合所得应纳税额:1,056,000 × 45% − 181,920 = 293,280元 - 股权激励合并应纳税额:97,080元(同方案1) - **年度应纳税总额:390,360元** - **补税金额:390,360 − 311,180 = 79,180元** **结论:方案1(年终奖单独计税)可节省48,260元税额,为该案例最优选择。** --- ### 五、关键知识点总结 1. **税收优惠期限**:年终奖单独计税与股权激励单独计税政策均执行至2027年12月31日,之后可能调整。 2. **纳税筹划要点**:年薪较高且年终奖金额大时,单独计税通常更省税;汇算清缴期间可重新选择,应提前测算两种方案。 3. **股权激励特殊性**:无论是否有多项激励,均不并入综合所得,需单独合并按综合所得税率表计算。 4. **专项扣除与附加扣除**:在计算综合所得时足额使用,能有效降低应纳税所得额。 5. **合规提醒**:所有计算仅供学习,实际申报须依据最新法律法规及税务机关要求执行。 根据以上内容,生成有趣的生动的知识图谱根据你提供的PPT内容,我已梳理出个人所得税汇算清缴的核心知识框架,并结合案例进行了深度解析,总结如下:

---

### 一、基础概念梳理

1. **居民个人定义**
   - 在中国境内有住所,或一个纳税年度内(公历1月1日至12月31日)在境内居住累计满183天的个人。
   - 居民个人需就**境内、境外全部所得**缴纳个税。

2. **综合所得范围**
   - 包含四项:工资薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得。
   - 按纳税年度合并计算个人所得税,需办理汇算清缴。

3. **汇算清缴核心公式**
   ```
   应退/应补税额 = [(综合所得收入额 − 60,000元 − 专项扣除 − 专项附加扣除 − 其他扣除 − 捐赠)× 适用税率 − 速算扣除数] − 减免税额 − 已预缴税额
   ```

---

### 二、三项核心所得的税务处理规则(政策有效期均至2027年12月31日)

| 所得类型 | 计税方式 | 是否并入综合所得 | 特殊规则 |
|----------|----------|------------------|----------|
| **工资薪金** | 纳入综合所得,按年合并计税 | 是 | 参与年度汇算清缴,多退少补 |
| **全年一次性奖金(年终奖)** | 可选:①单独计税(÷12按月税率表)②并入综合所得 | 可选择 | 汇算清缴时可重新选择计税方式,优化税负 |
| **符合条件的股权激励** | 全额单独适用综合所得税率表计税 | 否 | 年度内取得两次及以上须合并计算,不参与综合所得汇算,仅合并申报补退税 |

---

### 三、税率表(综合所得适用)

| 级数 | 累计应纳税所得额 | 税率 | 速算扣除数 |
|------|------------------|------|------------|
| 1 | 不超过36,000元 | 3% | 0 |
| 2 | 36,000~144,000元 | 10% | 2,520 |
| 3 | 144,000~300,000元 | 20% | 16,920 |
| 4 | 300,000~420,000元 | 25% | 31,920 |
| 5 | 420,000~660,000元 | 30% | 52,920 |
| 6 | 660,000~960,000元 | 35% | 85,920 |
| 7 | 超过960,000元 | 45% | 181,920 |

---

### 四、案例深度解析(李某2025年收入情况)

**已知条件:**
- 工资收入:900,000元
- 年终奖:360,000元(已按单独计税预扣)
- 股权激励:两次,200,000元 + 300,000元
- 专项扣除:108,000元
- 专项附加扣除:36,000元

#### (一)预扣预缴阶段个税计算

| 项目 | 计算过程 | 税额 |
|------|----------|------|
| 工资 | (900,000−60,000−108,000−36,000) = 696,000元 × 35% − 85,920 | 157,680元 |
| 年终奖(单独计税) | 360,000÷12=30,000元,适用25%税率,速算扣除2,660 | 87,340元 |
| 第一次股权激励 | 200,000 × 20% − 16,920 | 23,080元 |
| 第二次股权激励 | 300,000 × 25% − 31,920 | 43,080元 |
| **预扣税额合计** | | **311,180元** |

#### (二)汇算清缴阶段两种方案对比

**方案1:年终奖选择单独计税(不与综合所得合并)**
- 综合所得应纳税额:157,680元(工资部分)
- 年终奖应纳税额:87,340元(维持原预扣)
- 股权激励合并计算:(200,000+300,000) × 30% − 52,920 = 97,080元
- **年度应纳税总额:342,100元**
- **补税金额:342,100 − 311,180 = 30,920元**

**方案2:年终奖选择并入综合所得计税**
- 综合所得(含年终奖):696,000 + 360,000 = 1,056,000元
- 综合所得应纳税额:1,056,000 × 45% − 181,920 = 293,280元
- 股权激励合并应纳税额:97,080元(同方案1)
- **年度应纳税总额:390,360元**
- **补税金额:390,360 − 311,180 = 79,180元**

**结论:方案1(年终奖单独计税)可节省48,260元税额,为该案例最优选择。**

---

### 五、关键知识点总结

1. **税收优惠期限**:年终奖单独计税与股权激励单独计税政策均执行至2027年12月31日,之后可能调整。
2. **纳税筹划要点**:年薪较高且年终奖金额大时,单独计税通常更省税;汇算清缴期间可重新选择,应提前测算两种方案。
3. **股权激励特殊性**:无论是否有多项激励,均不并入综合所得,需单独合并按综合所得税率表计算。
4. **专项扣除与附加扣除**:在计算综合所得时足额使用,能有效降低应纳税所得额。
5. **合规提醒**:所有计算仅供学习,实际申报须依据最新法律法规及税务机关要求执行。

根据以上内容,生成有趣的生动的知识图谱
生成个人所得税汇算指南图文海报,整体配色干净清爽,以蓝色和白色为主色调,排版清晰明了,层级分明,将用户提供的国税总局通告图片插入到海报合适位置,完整包含以下所有文案内容:标题为2025年度个人所得税汇算办理指南,第一部分为办理时间:整体时段2026年3月1日至6月30日;预约办理期3月1日至3月20日,需通过个税APP提前预约,2月25日起可预约;直接办理期3月21日至6月30日无需预约。第二部分为办理方式:线上推荐使用个税APP或自然人电子税务局,有申报表预填服务;线下可到办税服务厅或邮寄申报。第三部分为需办理汇算的情形:预缴税额大于应纳税额且申请退税的;预缴税额小于应纳税额且不符合免办条件,如综合所得收入超12万且补税超400元的;因适用所得项目错误、扣缴义务人未履职导致少申报或未申报综合所得的。第四部分为无需办理汇算的情形:汇算需补税但综合所得收入全年不超过12万元;汇算需补税但补税金额不超过400元;已预缴税额与应纳税额一致;符合退税条件但不申请退税。第五部分为补税与退税要求:补税需在6月30日前完成,逾期加收滞纳金,可通过网上银行、办税服务厅等渠道缴纳;退税申请后税务机关审核通过后税款退至本人有效银行账户,需提前确认联系电话、银行账户等信息,核对收入与扣除信息,专项附加扣除申报准确,有疑问可拨打1266热线咨询。第六部分为高收入(年收入>12万)人群办理指引:一、必须办理情形:补税金额超400元;有多处收入/兼职,合并后税率跳档;年终奖计税错误,未选单独计税导致预缴不足;有境外所得;扣缴未足额,单位未代扣或适用税目错误。二、强烈建议办理情形:专项附加扣除未填全,含子女教育、赡养老人、房贷/房租、婴幼儿照护、大病医疗;有个人养老金缴费,年度1.2万税前扣除汇算才可抵扣;有公益捐赠未在预缴时扣除;收入波动大,跳槽、降薪、失业导致预缴偏多。三、高收入必做操作:年终奖两种计税方式在APP试算,选择更省税方案;核对专项附加扣除,补填漏项;6月30日前完成,逾期补税加收日万分之五滞纳金,影响征信。生成个人所得税汇算指南图文海报,整体配色干净清爽,以蓝色和白色为主色调,排版清晰明了,层级分明,将用户提供的国税总局通告图片插入到海报合适位置,完整包含以下所有文案内容:标题为2025年度个人所得税汇算办理指南,第一部分为办理时间:整体时段2026年3月1日至6月30日;预约办理期3月1日至3月20日,需通过个税APP提前预约,2月25日起可预约;直接办理期3月21日至6月30日无需预约。第二部分为办理方式:线上推荐使用个税APP或自然人电子税务局,有申报表预填服务;线下可到办税服务厅或邮寄申报。第三部分为需办理汇算的情形:预缴税额大于应纳税额且申请退税的;预缴税额小于应纳税额且不符合免办条件,如综合所得收入超12万且补税超400元的;因适用所得项目错误、扣缴义务人未履职导致少申报或未申报综合所得的。第四部分为无需办理汇算的情形:汇算需补税但综合所得收入全年不超过12万元;汇算需补税但补税金额不超过400元;已预缴税额与应纳税额一致;符合退税条件但不申请退税。第五部分为补税与退税要求:补税需在6月30日前完成,逾期加收滞纳金,可通过网上银行、办税服务厅等渠道缴纳;退税申请后税务机关审核通过后税款退至本人有效银行账户,需提前确认联系电话、银行账户等信息,核对收入与扣除信息,专项附加扣除申报准确,有疑问可拨打1266热线咨询。第六部分为高收入(年收入>12万)人群办理指引:一、必须办理情形:补税金额超400元;有多处收入/兼职,合并后税率跳档;年终奖计税错误,未选单独计税导致预缴不足;有境外所得;扣缴未足额,单位未代扣或适用税目错误。二、强烈建议办理情形:专项附加扣除未填全,含子女教育、赡养老人、房贷/房租、婴幼儿照护、大病医疗;有个人养老金缴费,年度1.2万税前扣除汇算才可抵扣;有公益捐赠未在预缴时扣除;收入波动大,跳槽、降薪、失业导致预缴偏多。三、高收入必做操作:年终奖两种计税方式在APP试算,选择更省税方案;核对专项附加扣除,补填漏项;6月30日前完成,逾期补税加收日万分之五滞纳金,影响征信。
按照以下的文案内容,生成一张关于个税专项附加扣除易错情形的宣传海报 要求:不能更改文案内容,风格要求简约商务,颜色以浅蓝色渐变和白色为主,可在适当的位置添加有关“个税”的矢量元素,但不能添加人物元素;宣传图右上角位置添加一张计算器和电脑屏幕组合的底层图案; 主标题 汇算清缴|赡养老人&婴幼儿照护专项填报常见易错情形 副标题 2025年度汇算清缴6月30日截止 | 自查自纠·合规享受 【一、赡养老人・对照自查】 1 易错情形一 父母双方都必须年满60周岁才能享受专项附加扣除 正确处理:只要父母其中一位年满60周岁就可以按规定标准享受专项附加扣除 2 易错情形二 非独生子女填报扣除标准超过每月1500元,或填报配偶父母(公婆、岳父母)为被赡养人 正确处理:非独生子女需与兄弟姐妹分摊扣除额度,人均不得超过1500元;被赡养人仅限本人年满60周岁的父母或子女均已去世的年满60周岁的祖父母、外祖父母。 3 易错情形三 两位老人都满60岁,可以按6000元/月专项附加扣除 正确处理:专项附加扣除额度不按老人人数叠加,无论赡养几位老人每月统一按3000元标准执行。 【二、婴幼儿照护・对照自查】 1 易错情形一 国外出生的婴幼儿,放弃填报扣除 正确处理:无论婴幼儿在国内还是国外出生,其父母都可以享受扣除,与婴幼儿出生地点、户籍无关。 2 易错情形二 多个婴幼儿,统一选择同一种扣除方式 正确处理:有多个婴幼儿的父母,可以对不同的婴幼儿选择不同的扣除方式,无需统一。如婴幼儿甲由一方全额扣2000元/月,婴幼儿乙由双方各扣1000元/月,灵活组合。 3 易错情形三 扣除起算时间,婴幼儿出生当月未填报或误填至婴幼儿满3周岁当月 正确处理:婴幼儿照护扣除起算时间为出生当月至满3周岁的前一个月;出生当月未享受的,后续可补充享受,无需担心错过 【三、温馨提示】 1、纳税人需如实填报专项附加扣除信息,严禁虚报、瞒报;同时纳税人需留存相关资料 (赡养老人需留存赡养关系证明、共同赡养人约定分摊协议等,婴幼儿照护需留存出生医学证明、监护关系证明等) 备查,留存期限为法定汇算期结束后 5 年; 2、若填报信息有误,可通过个人所得税APP及时修改更正;税务机关通过平台提示提醒后,需及时回应,拒不更正或不说明情况的,纳税人虚假申报一经税务机关查实的,将面临补缴税款、缴纳滞纳金、影响纳税信用等后果。 底部提示栏 1、汇算清缴请认准国家税务总局官方发布的【个人所得税 APP】办理,切勿受 “退税” 影响点击不明链接,以免个人信息泄露,财产遭受损失! 2、如在操作过程中遇到问题,可在【光圈儿】搜索 “人力共享服务中心” 进行咨询。按照以下的文案内容,生成一张关于个税专项附加扣除易错情形的宣传海报
要求:不能更改文案内容,风格要求简约商务,颜色以浅蓝色渐变和白色为主,可在适当的位置添加有关“个税”的矢量元素,但不能添加人物元素;宣传图右上角位置添加一张计算器和电脑屏幕组合的底层图案;
主标题
汇算清缴|赡养老人&婴幼儿照护专项填报常见易错情形
副标题
2025年度汇算清缴6月30日截止 | 自查自纠·合规享受

【一、赡养老人・对照自查】
1 易错情形一 父母双方都必须年满60周岁才能享受专项附加扣除 
正确处理:只要父母其中一位年满60周岁就可以按规定标准享受专项附加扣除
2 易错情形二 非独生子女填报扣除标准超过每月1500元,或填报配偶父母(公婆、岳父母)为被赡养人 
 正确处理:非独生子女需与兄弟姐妹分摊扣除额度,人均不得超过1500元;被赡养人仅限本人年满60周岁的父母或子女均已去世的年满60周岁的祖父母、外祖父母。
3 易错情形三 两位老人都满60岁,可以按6000元/月专项附加扣除 
正确处理:专项附加扣除额度不按老人人数叠加,无论赡养几位老人每月统一按3000元标准执行。
【二、婴幼儿照护・对照自查】
1  易错情形一 国外出生的婴幼儿,放弃填报扣除
 正确处理:无论婴幼儿在国内还是国外出生,其父母都可以享受扣除,与婴幼儿出生地点、户籍无关。
2 易错情形二 多个婴幼儿,统一选择同一种扣除方式
 正确处理:有多个婴幼儿的父母,可以对不同的婴幼儿选择不同的扣除方式,无需统一。如婴幼儿甲由一方全额扣2000元/月,婴幼儿乙由双方各扣1000元/月,灵活组合。
3 易错情形三 扣除起算时间,婴幼儿出生当月未填报或误填至婴幼儿满3周岁当月
 正确处理:婴幼儿照护扣除起算时间为出生当月至满3周岁的前一个月;出生当月未享受的,后续可补充享受,无需担心错过

【三、温馨提示】
1、纳税人需如实填报专项附加扣除信息,严禁虚报、瞒报;同时纳税人需留存相关资料 (赡养老人需留存赡养关系证明、共同赡养人约定分摊协议等,婴幼儿照护需留存出生医学证明、监护关系证明等) 备查,留存期限为法定汇算期结束后 5 年;
2、若填报信息有误,可通过个人所得税APP及时修改更正;税务机关通过平台提示提醒后,需及时回应,拒不更正或不说明情况的,纳税人虚假申报一经税务机关查实的,将面临补缴税款、缴纳滞纳金、影响纳税信用等后果。

底部提示栏
1、汇算清缴请认准国家税务总局官方发布的【个人所得税 APP】办理,切勿受 “退税” 影响点击不明链接,以免个人信息泄露,财产遭受损失! 2、如在操作过程中遇到问题,可在【光圈儿】搜索 “人力共享服务中心” 进行咨询。
小红书干货内页图文,杂志海报 + 手账拼贴混合风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:六大临界点速查总结 + 特别提示。页面上半部分标题:「📋 六大临界点速查表」,粗黑体,下方是9行总结表格,三列:「税种/费种」「临界点」「后果」。内容:1.增值税|月销10万/季30万|超过后全额按1%计税;2.增值税|年销售额500万|超过后强制转一般纳税人;3.企业所得税|应纳税所得额300万|超过后全额按25%计税;4.企业所得税|从业人数300人|超过后直接丧失小微资格;5.企业所得税|资产总额5000万|超过后直接丧失小微资格;6.个税经营所得|年应纳税所得额200万|超过后全部不得减半;7.残保金|在职职工30人|超过后需申报缴纳;8.年终奖个税|6个临界点|多发1元可能多交上千元个税;9.六税两费|小微/小规模/个体户身份|身份丧失后优惠立即失效。页面下半部分是「⚠️ 特别提示」板块,黄色警示底色,三条要点:1.临界点效应是"悬崖式"的——不是超出部分才征税,而是超过后全额不再享受优惠;2.多个临界点可能叠加触发——超过小微任一条件,所得税税率从5%跃升至25%+六税两费减半也失效;3.建议企业年度中间动态监控,提前做好税务规划,避免年末"被动踩线"。底部小字灰色:「本文政策依据截至2026年8月,具体执行以当地税务机关口径为准」。背景:上半部分浅蓝白底,下半部分暖黄色警示底。装饰:表格斑马纹;关键后果用红色字体;顶部加便签纸标题条;右下角1个📌 emoji贴纸;加手绘箭头和圈点装饰增加层次。整体氛围:总结干货、重点突出、收藏价值高。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,杂志海报 + 手账拼贴混合风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:六大临界点速查总结 + 特别提示。页面上半部分标题:「📋 六大临界点速查表」,粗黑体,下方是9行总结表格,三列:「税种/费种」「临界点」「后果」。内容:1.增值税|月销10万/季30万|超过后全额按1%计税;2.增值税|年销售额500万|超过后强制转一般纳税人;3.企业所得税|应纳税所得额300万|超过后全额按25%计税;4.企业所得税|从业人数300人|超过后直接丧失小微资格;5.企业所得税|资产总额5000万|超过后直接丧失小微资格;6.个税经营所得|年应纳税所得额200万|超过后全部不得减半;7.残保金|在职职工30人|超过后需申报缴纳;8.年终奖个税|6个临界点|多发1元可能多交上千元个税;9.六税两费|小微/小规模/个体户身份|身份丧失后优惠立即失效。页面下半部分是「⚠️ 特别提示」板块,黄色警示底色,三条要点:1.临界点效应是"悬崖式"的——不是超出部分才征税,而是超过后全额不再享受优惠;2.多个临界点可能叠加触发——超过小微任一条件,所得税税率从5%跃升至25%+六税两费减半也失效;3.建议企业年度中间动态监控,提前做好税务规划,避免年末"被动踩线"。底部小字灰色:「本文政策依据截至2026年8月,具体执行以当地税务机关口径为准」。背景:上半部分浅蓝白底,下半部分暖黄色警示底。装饰:表格斑马纹;关键后果用红色字体;顶部加便签纸标题条;右下角1个📌 emoji贴纸;加手绘箭头和圈点装饰增加层次。整体氛围:总结干货、重点突出、收藏价值高。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。
小红书干货内页图文,杂志海报风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:五、增值税申报表填报要点(一般纳税人附表二)。页面顶部大标题:「五、增值税申报表填报要点」,深紫色粗黑体。副标题小字:「一般纳税人附表二 · 进项税额转出栏次」。中间是5行表格,三列「栏次|填报内容|说明」:第13栏「本期进项税额转出额」|汇总数,按公式计算填写;第15栏「集体福利、个人消费」|用于福利、个人消费的转出;第20栏「红字专用发票信息表注明的进项税额」|红字发票对应的转出;第23a栏「异常凭证转出进项税额」|收到异常凭证先转出,核实后允许抵扣的填负数冲回;第23b栏「其他应作进项税额转出的情形」|销售额比例分摊转出等。表格下方黄色实务提醒框:「⚠️ 实务提醒:勾选平台只负责"勾选",会计要自己判断"业务用途"、做进项转出——不是勾选成功就万事大吉。很多税务预警就来源于只勾选、不做进项转出。」背景:浅紫灰白渐变底 + 紫色系装饰条。装饰:表格用细线条 + 浅紫色斑马纹;栏次数字用紫色圆形底框白字高亮;右上角1个📊 emoji贴纸;底部加手绘波浪线装饰。整体氛围:专业实用、数据清晰、视觉冲击力强。画质:高清细腻,表格文字清晰可读,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,杂志海报风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:五、增值税申报表填报要点(一般纳税人附表二)。页面顶部大标题:「五、增值税申报表填报要点」,深紫色粗黑体。副标题小字:「一般纳税人附表二 · 进项税额转出栏次」。中间是5行表格,三列「栏次|填报内容|说明」:第13栏「本期进项税额转出额」|汇总数,按公式计算填写;第15栏「集体福利、个人消费」|用于福利、个人消费的转出;第20栏「红字专用发票信息表注明的进项税额」|红字发票对应的转出;第23a栏「异常凭证转出进项税额」|收到异常凭证先转出,核实后允许抵扣的填负数冲回;第23b栏「其他应作进项税额转出的情形」|销售额比例分摊转出等。表格下方黄色实务提醒框:「⚠️ 实务提醒:勾选平台只负责"勾选",会计要自己判断"业务用途"、做进项转出——不是勾选成功就万事大吉。很多税务预警就来源于只勾选、不做进项转出。」背景:浅紫灰白渐变底 + 紫色系装饰条。装饰:表格用细线条 + 浅紫色斑马纹;栏次数字用紫色圆形底框白字高亮;右上角1个📊 emoji贴纸;底部加手绘波浪线装饰。整体氛围:专业实用、数据清晰、视觉冲击力强。画质:高清细腻,表格文字清晰可读,四周留安全边距。画面比例 3:4,4K。
# 知识卡片设计提示词 **核心需求**:保险行业专业内容总结(关键词版)知识卡片设计,保留文档全部内容,搭配契合主题的图案与设计元素丰富视觉,整体风格极简轻奢、商务大气,主色调选用深金+高级灰,适配金融保险行业专业属性,可用于客户展示、行业分享、个人专业品牌打造。 **内容框架**:严格保留以下4大模块全部关键词/核心信息,层级清晰(一级标题-二级标题-核心要点),文字排版疏密有致,重点数据/核心词用深金突出强调 标题:个税汇算背后的真相 ### 一、行业窗口期的机遇与挑战 - 核心:保险预定利率调整、行业变革、市场利率下行 - 关键数据:传统型2.5%→下调、分红型→1.5%、万能型→1%、6月30日节点 - 影响:客户购险成本上升、保费增加(20%-25%)、收益非线性递减、复利差额显著 - 核心理念:锁定现行利率=锁定未来收益、窗口期布局、与时间赛跑 ### 二、个税汇算的认知迷宫 #### (一)三大认知陷阱解析 - 陷阱1:收入低无需汇算→综合收入(工资+劳务+稿酬等)、AI爬虫监管、低报漏报可查 - 陷阱2:财务全包→财务仅核算本单位收入、外部收入需自行申报、财务操作失误风险 - 陷阱3:侥幸心理→智能化税务稽查、跨部门数据比对、偷税追责(税款+滞纳金+罚款) #### (二)滞纳金与罚款的数学恐怖主义 - 核心标准:罚款0.5-5倍、滞纳金日万分之五(复利)、三年累积72%、六年翻倍 - 关键提醒:税务追溯期3年、疏漏易引发蝴蝶效应 ### 三、企业宣讲的破局之道 #### (一)差异化内容设计 - 核心:案例震慑(如35万元处罚案例)、击穿认知阈值、提升咨询量 #### (二)沉浸式实操体验 - 核心:个税APP实操、专项扣除填报、勘探客户需求(家庭结构、资产状况、风险点) - 关联点:子女教育扣除、赡养老人分摊、房贷/租金扣除、适配保险规划 #### (三)政策红利转化 - 核心:个人养老金、税优政策、1.2万元缴存额、个税抵扣(最高5400元)、税收平滑策略 ### 四、从业者的自我革新 - 核心:政策转化为动能、客户需求升华为专业使命、双轨营销 - 双轨营销:高净值客户(锁定利率+税务体检)、大众客户(免费个税指导+基础保障) - 关键节点:6月30日产品切换# 知识卡片设计提示词
**核心需求**:保险行业专业内容总结(关键词版)知识卡片设计,保留文档全部内容,搭配契合主题的图案与设计元素丰富视觉,整体风格极简轻奢、商务大气,主色调选用深金+高级灰,适配金融保险行业专业属性,可用于客户展示、行业分享、个人专业品牌打造。

**内容框架**:严格保留以下4大模块全部关键词/核心信息,层级清晰(一级标题-二级标题-核心要点),文字排版疏密有致,重点数据/核心词用深金突出强调
标题:个税汇算背后的真相
### 一、行业窗口期的机遇与挑战
- 核心:保险预定利率调整、行业变革、市场利率下行
- 关键数据:传统型2.5%→下调、分红型→1.5%、万能型→1%、6月30日节点
- 影响:客户购险成本上升、保费增加(20%-25%)、收益非线性递减、复利差额显著
- 核心理念:锁定现行利率=锁定未来收益、窗口期布局、与时间赛跑

### 二、个税汇算的认知迷宫
#### (一)三大认知陷阱解析
- 陷阱1:收入低无需汇算→综合收入(工资+劳务+稿酬等)、AI爬虫监管、低报漏报可查
- 陷阱2:财务全包→财务仅核算本单位收入、外部收入需自行申报、财务操作失误风险
- 陷阱3:侥幸心理→智能化税务稽查、跨部门数据比对、偷税追责(税款+滞纳金+罚款)
#### (二)滞纳金与罚款的数学恐怖主义
- 核心标准:罚款0.5-5倍、滞纳金日万分之五(复利)、三年累积72%、六年翻倍
- 关键提醒:税务追溯期3年、疏漏易引发蝴蝶效应

### 三、企业宣讲的破局之道
#### (一)差异化内容设计
- 核心:案例震慑(如35万元处罚案例)、击穿认知阈值、提升咨询量
#### (二)沉浸式实操体验
- 核心:个税APP实操、专项扣除填报、勘探客户需求(家庭结构、资产状况、风险点)
- 关联点:子女教育扣除、赡养老人分摊、房贷/租金扣除、适配保险规划
#### (三)政策红利转化
- 核心:个人养老金、税优政策、1.2万元缴存额、个税抵扣(最高5400元)、税收平滑策略

### 四、从业者的自我革新
- 核心:政策转化为动能、客户需求升华为专业使命、双轨营销
- 双轨营销:高净值客户(锁定利率+税务体检)、大众客户(免费个税指导+基础保障)
- 关键节点:6月30日产品切换
制作一张小红书风格的知识卡片图片,标题是"📌2026个体户查账征收怎么交税?一张图看懂!新手必存"。内容包含以下完整文字: 正文:个体户老板看过来👀 2026年查账征收最新税点攻略来啦~ 按季度申报,记住这4步就够用了👇 1️⃣ 增值税 ✅ 季度普票30万以内 → 免增值税 ✅ 季度普票超过30万 → 全额按1%征税 ✅ 专票+普票未超过30万 → 普票免税,专票正常交税 ✅ 专票+普票超过30万 → 普票按1%,专票按开票税率交 2️⃣ 附加税 💰 应纳税额 = 增值税所缴税额 × 12% 3️⃣ 个人经营所得税(按账上利润计算) 📌 应纳税所得额 = 账上利润 📌 应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数 利润区间(万)|税率|速算扣除数 不超过3万|5%|0 3万–9万|10%|1500 9万–30万|20%|10500 30万–50万|30%|40500 超过50万|35%|65500 4️⃣ 个人所得税(工资部分) 🧾 应纳税额 =(税前工资 – 五险一金 – 5000起征点)× 税率 – 速算扣除数 📌 小贴士: 专票无论金额大小都要交税 普票+专票合并计算30万额度 个体户没有企业所得税,只交上面这些 ✅ 建议每季度核对开票情况,避免多交税 📎 保存这张图,报税时候对照看~ #个体户交税 #查账征收 #2026税务 #个体户老板 #税筹干货 设计风格:小红书流行的明亮清晰图文笔记风格,配色活泼清新,使用简约的图标点缀,文字排版分块清晰,重点内容突出,方便手机阅读和保存,整体为竖版构图。制作一张小红书风格的知识卡片图片,标题是"📌2026个体户查账征收怎么交税?一张图看懂!新手必存"。内容包含以下完整文字:
正文:个体户老板看过来👀 2026年查账征收最新税点攻略来啦~ 按季度申报,记住这4步就够用了👇
1️⃣ 增值税
✅ 季度普票30万以内 → 免增值税
✅ 季度普票超过30万 → 全额按1%征税
✅ 专票+普票未超过30万 → 普票免税,专票正常交税
✅ 专票+普票超过30万 → 普票按1%,专票按开票税率交

2️⃣ 附加税
💰 应纳税额 = 增值税所缴税额 × 12%

3️⃣ 个人经营所得税(按账上利润计算)
📌 应纳税所得额 = 账上利润
📌 应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数

利润区间(万)|税率|速算扣除数
不超过3万|5%|0
3万–9万|10%|1500
9万–30万|20%|10500
30万–50万|30%|40500
超过50万|35%|65500

4️⃣ 个人所得税(工资部分)
🧾 应纳税额 =(税前工资 – 五险一金 – 5000起征点)× 税率 – 速算扣除数

📌 小贴士:
专票无论金额大小都要交税
普票+专票合并计算30万额度
个体户没有企业所得税,只交上面这些
✅ 建议每季度核对开票情况,避免多交税
📎 保存这张图,报税时候对照看~
#个体户交税 #查账征收 #2026税务 #个体户老板 #税筹干货

设计风格:小红书流行的明亮清晰图文笔记风格,配色活泼清新,使用简约的图标点缀,文字排版分块清晰,重点内容突出,方便手机阅读和保存,整体为竖版构图。
小红书干货内页图文,杂志海报流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:个人所得税申报流程。页面顶部大标题:「二、个人所得税申报流程」,深紫色粗黑体。副标题小字:「自然人电子税务局(扣缴端)」。中间是纵向流程图,共9个步骤节点,每个节点用圆角矩形卡片表示,节点之间用向下箭头连接:步骤1「进入自然人电子税务局(扣缴端)」,浅紫色卡片;步骤2「登录(实名登录或者使用单位申报密码登录)」,浅紫色卡片;步骤3「人员信息采集:①新员工→点击添加→录入保存;②离职员工→选中双击→状态改为非正常」,浅紫色卡片,内容分两行展示;步骤4「点击专项附加扣除信息采集→点击下载更新」,浅紫色卡片;步骤5「点击综合所得申报→点击填写工资→点击预填专项附加扣除」,浅紫色卡片;步骤6「点击税款计算→申报表报送」,浅紫色卡片;步骤7「点击税款缴纳→三方协议缴纳」,浅紫色卡片;步骤8「立即缴款」,浅紫色卡片;步骤9「确认扣款」,绿色高亮卡片表示完成。背景:浅米白底 + 淡紫色几何色块装饰。装饰:每个步骤卡片加细边框和阴影;步骤编号用圆形深紫色底白字放在卡片左侧;右上角1个💼 emoji小贴纸;底部加手绘波浪线装饰。整体氛围:专业清晰、步骤明确、视觉层次丰富。画质:高清细腻,文字清晰可读,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,杂志海报流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:个人所得税申报流程。页面顶部大标题:「二、个人所得税申报流程」,深紫色粗黑体。副标题小字:「自然人电子税务局(扣缴端)」。中间是纵向流程图,共9个步骤节点,每个节点用圆角矩形卡片表示,节点之间用向下箭头连接:步骤1「进入自然人电子税务局(扣缴端)」,浅紫色卡片;步骤2「登录(实名登录或者使用单位申报密码登录)」,浅紫色卡片;步骤3「人员信息采集:①新员工→点击添加→录入保存;②离职员工→选中双击→状态改为非正常」,浅紫色卡片,内容分两行展示;步骤4「点击专项附加扣除信息采集→点击下载更新」,浅紫色卡片;步骤5「点击综合所得申报→点击填写工资→点击预填专项附加扣除」,浅紫色卡片;步骤6「点击税款计算→申报表报送」,浅紫色卡片;步骤7「点击税款缴纳→三方协议缴纳」,浅紫色卡片;步骤8「立即缴款」,浅紫色卡片;步骤9「确认扣款」,绿色高亮卡片表示完成。背景:浅米白底 + 淡紫色几何色块装饰。装饰:每个步骤卡片加细边框和阴影;步骤编号用圆形深紫色底白字放在卡片左侧;右上角1个💼 emoji小贴纸;底部加手绘波浪线装饰。整体氛围:专业清晰、步骤明确、视觉层次丰富。画质:高清细腻,文字清晰可读,四周留安全边距。画面比例 3:4,4K。