
一张竖版9:16的半导体行业科普信息图海报(第二张),科技商务… - 图片创意预览

一张竖版9:16的半导体行业科普信息图海报(第二张),科技商务…

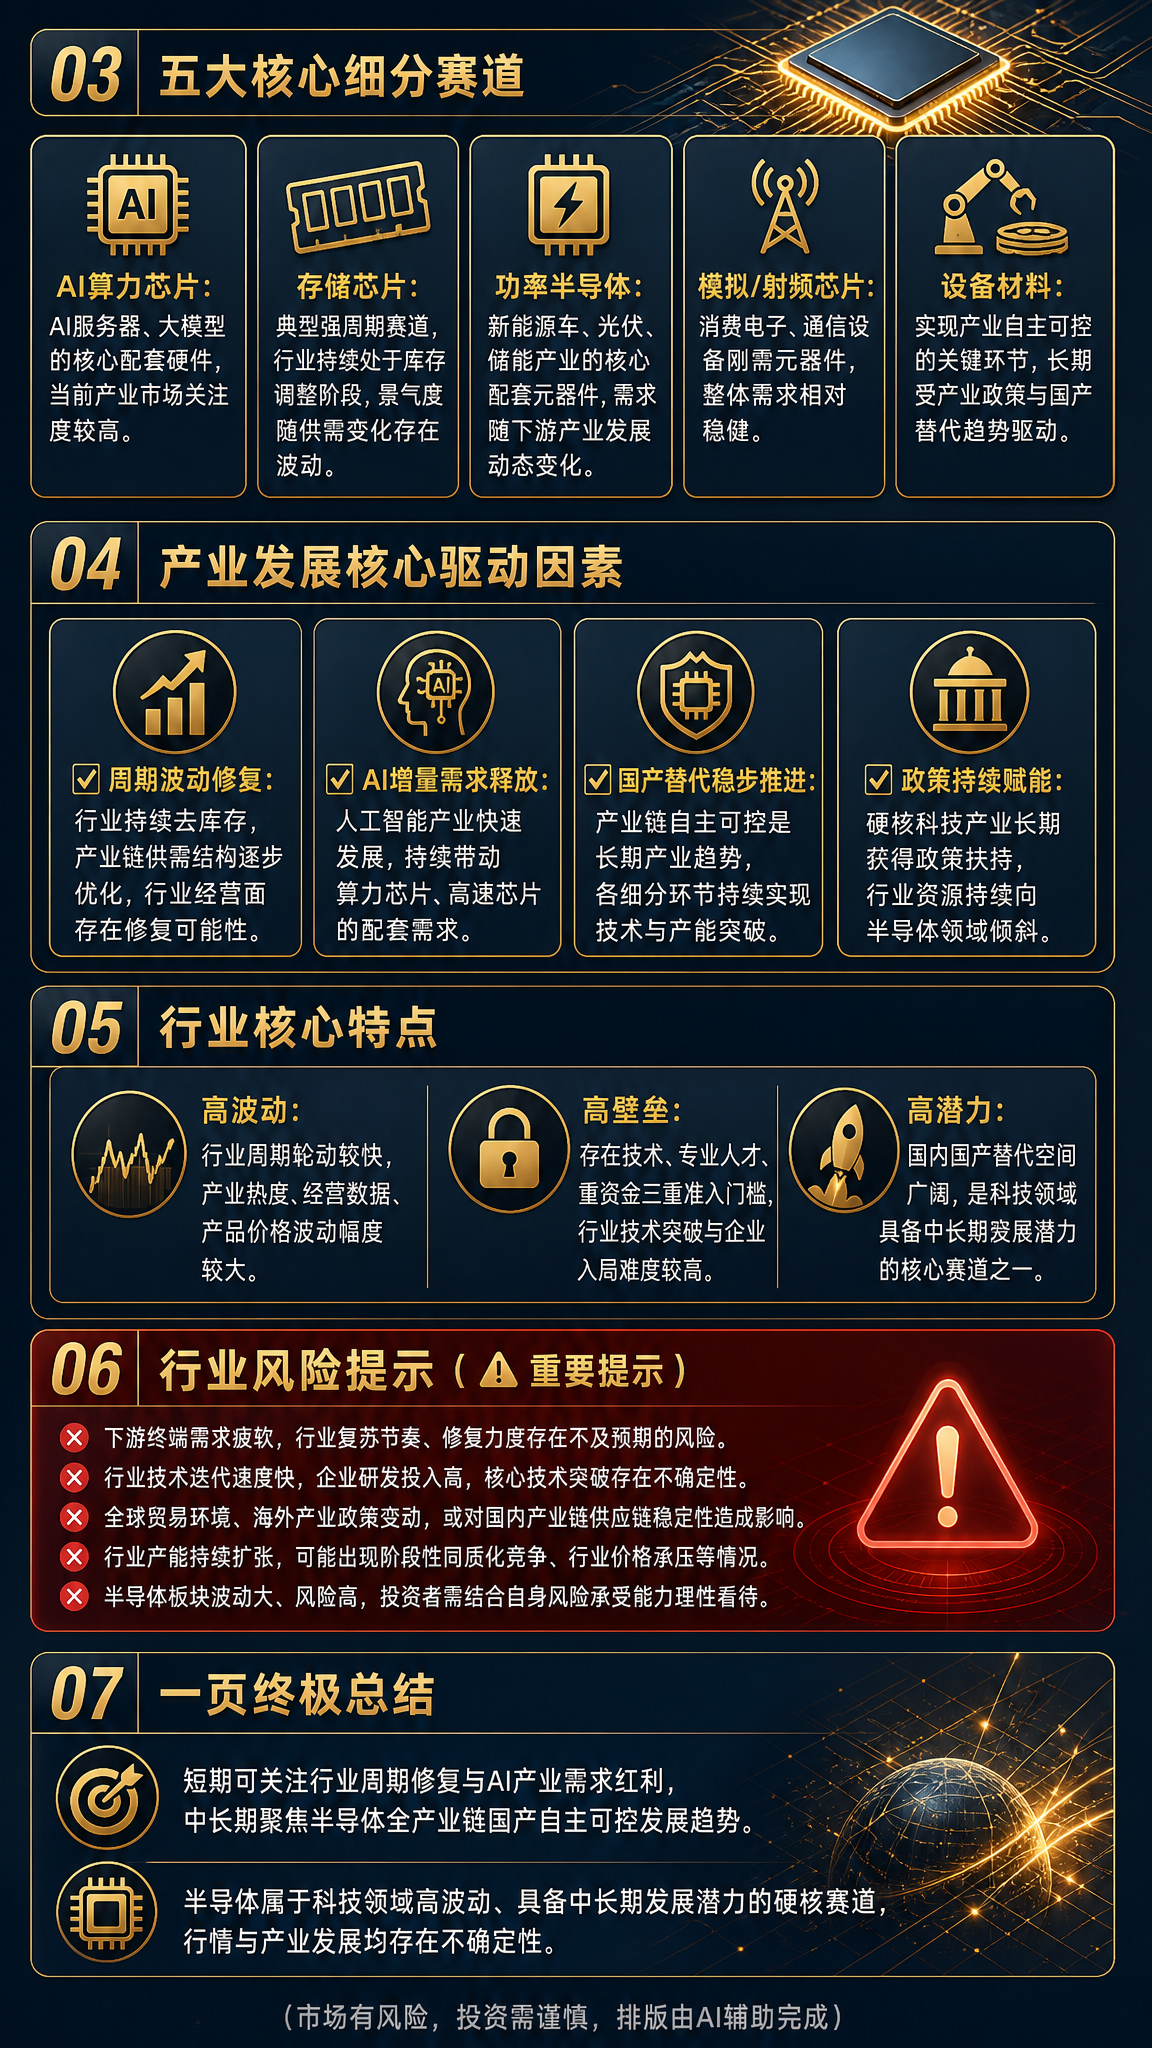
一张竖版9:16的半导体行业科普信息图海报(第二张),科技商务风格,深灰蓝底色配金色点缀,背景有抽象芯片线路和几何光效,与第一张风格统一。版式精美,采用卡片式分区布局,信息层级分明。画面中不得出现任何

一张竖版9:16的半导体行业科普信息图海报,科技商务风格,深灰蓝底色配金色点缀,背景有抽象芯片线路和几何光效。版式精美,采用卡片式分区布局,信息层级分明。画面中不得出现任何二维码、二维码占位符或类似图案。 顶部大标题区: 主标题"一图看懂|半导体板块" 副标题"核心一句话" 核心句"半导体|工业粮食,科技产业底座 产业三大主线:周期波动修复 + AI 算力需求扩容 + 国产自主替代推进" 01 行业定位 板块(卡片式): 小标题"01 行业定位" 正文"半导体是AI、电子、新能源、通信等各类高新产业的上游核心硬件,是智能科技产业的重要根基,为各类科技产品实现核心功能提供基础支撑。" 两大核心属性 板块(左右分栏卡片): 小标题"两大核心属性" ✅ 周期属性:受供需关系、库存水平、产品价格等因素影响,行业具备明显的阶段性波动特征。 ✅ 成长属性:国内自主替代持续推进,AI新兴产业催生新增需求,行业具备中长期发展潜力。 02 三大核心产业链 板块(三列并排卡片): 小标题"02 三大核心产业链(产业主线)" ① 上游|设备+材料(核心攻坚环节) 核心品类包含光刻机、刻蚀设备、薄膜沉积设备、光刻胶、特种气体、靶材、硅片等。属于行业高技术壁垒领域,当前国产化提升空间较大,是国内产业攻坚、政策重点支持的方向。 ② 中游|制造+封测 晶圆代工:芯片制造核心环节,具备重资产、高技术壁垒的特点; 封测:国内技术相对成熟、国产化程度较高的产业链环节。 ③ 下游|芯片设计 贴合终端市场需求持续迭代研发,产品更新速度快,市场适配性与弹性相对较强。 画面中所有文字必须完整呈现,不得遗漏或修改。文字清晰可读,配色采用深灰蓝底色配白色和金色文字,关键信息用金色突出。整体风格专业、高端、商务。画面中所有信息区域必须填充完整合理的内容,不得出现空白框。严禁出现任何二维码或二维码占位图案。一张竖版9:16的半导体行业科普信息图海报,科技商务风格,深灰蓝底色配金色点缀,背景有抽象芯片线路和几何光效。版式精美,采用卡片式分区布局,信息层级分明。画面中不得出现任何二维码、二维码占位符或类似图案。

顶部大标题区:
主标题"一图看懂|半导体板块"
副标题"核心一句话"
核心句"半导体|工业粮食,科技产业底座 产业三大主线:周期波动修复 + AI 算力需求扩容 + 国产自主替代推进"

01 行业定位 板块(卡片式):
小标题"01 行业定位"
正文"半导体是AI、电子、新能源、通信等各类高新产业的上游核心硬件,是智能科技产业的重要根基,为各类科技产品实现核心功能提供基础支撑。"

两大核心属性 板块(左右分栏卡片):
小标题"两大核心属性"
✅ 周期属性:受供需关系、库存水平、产品价格等因素影响,行业具备明显的阶段性波动特征。
✅ 成长属性:国内自主替代持续推进,AI新兴产业催生新增需求,行业具备中长期发展潜力。

02 三大核心产业链 板块(三列并排卡片):
小标题"02 三大核心产业链(产业主线)"
① 上游|设备+材料(核心攻坚环节)
核心品类包含光刻机、刻蚀设备、薄膜沉积设备、光刻胶、特种气体、靶材、硅片等。属于行业高技术壁垒领域,当前国产化提升空间较大,是国内产业攻坚、政策重点支持的方向。
② 中游|制造+封测
晶圆代工:芯片制造核心环节,具备重资产、高技术壁垒的特点;
封测:国内技术相对成熟、国产化程度较高的产业链环节。
③ 下游|芯片设计
贴合终端市场需求持续迭代研发,产品更新速度快,市场适配性与弹性相对较强。

画面中所有文字必须完整呈现,不得遗漏或修改。文字清晰可读,配色采用深灰蓝底色配白色和金色文字,关键信息用金色突出。整体风格专业、高端、商务。画面中所有信息区域必须填充完整合理的内容,不得出现空白框。严禁出现任何二维码或二维码占位图案。
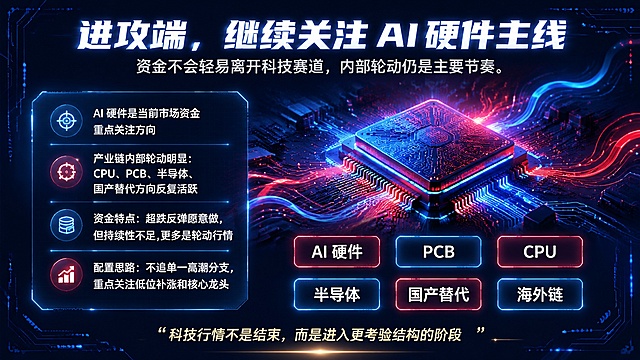
一张科技金融投资主题海报,16:9横版,科技进攻感视觉风格。画面以深邃的深蓝色到黑色渐变背景为基底,中央悬浮着发光的芯片、CPU、电路板和数据线元素,芯片表面有精密的电路纹路,散发出红色与蓝色交织的霓虹光效,红蓝光线在空间中交错流动,象征资金的活跃度与轮动节奏。画面四周有电路板走线和数据流粒子作为装饰,营造出强烈的科技感和进攻感。 文字排版: - 画面上方居中为大字号主标题:"进攻端,继续关注 AI 硬件主线",字体粗体有力,白色带轻微蓝色发光效果。 - 主标题下方为副标题:"资金不会轻易离开科技赛道,内部轮动仍是主要节奏。",字号稍小,浅灰色。 - 画面中部偏左区域为核心内容板块,包含四条信息点,以发光线条分隔: 1. "AI 硬件是当前市场资金重点关注方向" 2. "产业链内部轮动明显:CPU、PCB、半导体、国产替代方向反复活跃" 3. "资金特点:超跌反弹愿意做,但持续性不足,更多是轮动行情" 4. "配置思路:不追单一高潮分支,重点关注低位补涨和核心龙头" - 画面右侧或下方为重点标签区域,六个圆角标签横向或矩阵排列:"AI 硬件"、"PCB"、"CPU"、"半导体"、"国产替代"、"海外链",标签采用红蓝渐变发光边框。 - 画面底部居中为引导语:"科技行情不是结束,而是进入更考验结构的阶段。",字体稍小,带引号,浅金色或白色。 整体风格:3D科技渲染风,红蓝撞色光效,深色背景突出发光元素,版式精美,层次分明,信息清晰可读,四周留有安全边距。画面中所有信息区域必须填充完整合理的内容,不得出现空白框或占位区域。画面中不包含任何二维码图案或二维码占位符。一张科技金融投资主题海报,16:9横版,科技进攻感视觉风格。画面以深邃的深蓝色到黑色渐变背景为基底,中央悬浮着发光的芯片、CPU、电路板和数据线元素,芯片表面有精密的电路纹路,散发出红色与蓝色交织的霓虹光效,红蓝光线在空间中交错流动,象征资金的活跃度与轮动节奏。画面四周有电路板走线和数据流粒子作为装饰,营造出强烈的科技感和进攻感。

文字排版:
- 画面上方居中为大字号主标题:"进攻端,继续关注 AI 硬件主线",字体粗体有力,白色带轻微蓝色发光效果。
- 主标题下方为副标题:"资金不会轻易离开科技赛道,内部轮动仍是主要节奏。",字号稍小,浅灰色。
- 画面中部偏左区域为核心内容板块,包含四条信息点,以发光线条分隔:
  1. "AI 硬件是当前市场资金重点关注方向"
  2. "产业链内部轮动明显:CPU、PCB、半导体、国产替代方向反复活跃"
  3. "资金特点:超跌反弹愿意做,但持续性不足,更多是轮动行情"
  4. "配置思路:不追单一高潮分支,重点关注低位补涨和核心龙头"
- 画面右侧或下方为重点标签区域,六个圆角标签横向或矩阵排列:"AI 硬件"、"PCB"、"CPU"、"半导体"、"国产替代"、"海外链",标签采用红蓝渐变发光边框。
- 画面底部居中为引导语:"科技行情不是结束,而是进入更考验结构的阶段。",字体稍小,带引号,浅金色或白色。

整体风格:3D科技渲染风,红蓝撞色光效,深色背景突出发光元素,版式精美,层次分明,信息清晰可读,四周留有安全边距。画面中所有信息区域必须填充完整合理的内容,不得出现空白框或占位区域。画面中不包含任何二维码图案或二维码占位符。
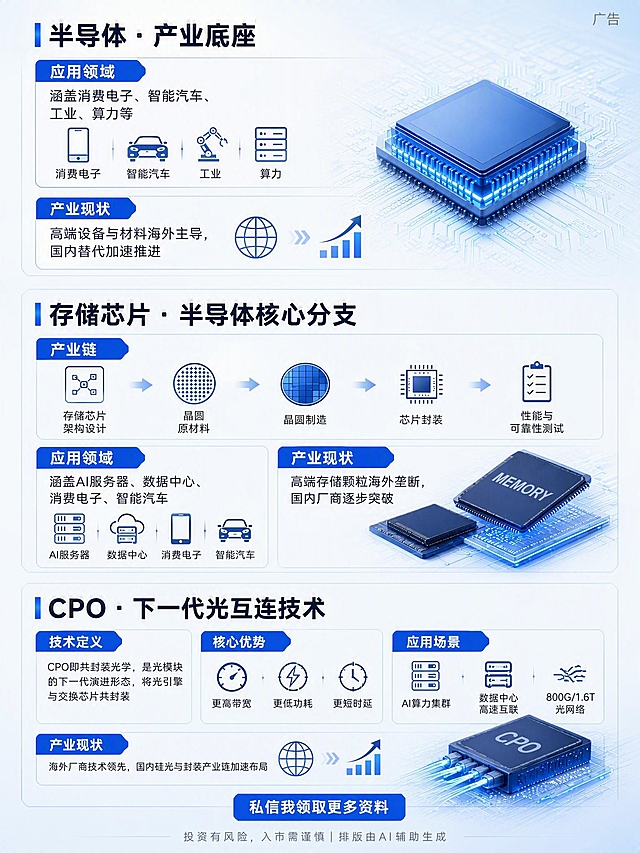
参考图中的表格模板风格,重新生成3张小红书3:4竖版图文,深蓝商务表格风格,白色背景,深蓝色表头,左侧深蓝色指标列,右侧白色内容列,字体清晰易读。 第一张(CPO、存储、半导体核心区别): 标题:CPO、存储、半导体 核心区别 导语:同属科技赛道,定位截然不同。很多人容易混淆三者关系,简单来说:半导体是最大的产业母集,存储芯片是半导体的核心分支,CPO是光通信半导体的下一代技术方案。 表格三行: 1. 半导体(产业底座):所有以半导体材料制作的电子元器件统称,是整个电子信息产业的基础。涵盖集成电路、光电器件、分立器件、传感器四大类,相当于电子世界的「基础建材」。 2. 存储芯片(核心分支):半导体集成电路的核心品类之一,专门负责数据存储、读写与留存。核心包含DRAM内存、NAND闪存、存储控制器等,相当于数字世界的「记忆仓库」。 3. CPO(细分技术):光通信领域的先进封装技术,属于半导体光电器件分支,是光模块的下一代形态。核心为共封装光学、硅光引擎、高速光互连,相当于算力网络的「高速血管」。 右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」 第二张(半导体与存储芯片产业介绍): 标题:半导体与存储芯片 产业全景 表格两行: 1. 半导体 · 产业底座:应用领域涵盖消费电子、智能汽车、工业、算力等;产业发展特点:高端设备与材料海外主导,国产替代加速推进。 2. 存储芯片 · 半导体核心分支:产业链包括存储芯片架构设计、晶圆原材料、晶圆制造、芯片封装、性能与可靠性测试;应用领域涵盖AI服务器、数据中心、消费电子、智能汽车;产业发展特点:高端存储颗粒海外垄断,国内厂商逐步突破。 右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」 第三张(AI算力时代三者协同关系): 标题:AI算力时代 三者协同关系 导语:算力基建铁三角,环环相扣。在AI算力基础设施中,三者并非竞争关系,而是各司其职的「算力铁三角」,共同支撑大模型训练与推理运转。 表格三行: 1. 角色分工:半导体是底层底盘:所有芯片、器件都建立在半导体产业之上,决定算力产业的底层能力上限;存储芯片是数据中枢:负责暂存与留存海量训练数据,直接决定算力性能能否充分释放;CPO是传输纽带:负责算力节点间的高速数据互联,突破高带宽下的功耗与时延瓶颈。 2. 需求联动逻辑:AI大模型参数爆发 → 服务器算力需求提升 → 拉动存储芯片容量与带宽升级 → 数据交互量激增 → 带动CPO高速光互连普及 → 反向推动半导体全产业技术迭代。 3. 产业价值总结:三者同属算力基建核心赛道:半导体是产业根基,存储是算力刚需,CPO是下一代互连核心。三者共同受益于全球算力资本开支增长与AI产业持续爆发。 右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」 整体保持参考图的深蓝表格商务风格,排版整齐,文字全部清晰可读。参考图中的表格模板风格,重新生成3张小红书3:4竖版图文,深蓝商务表格风格,白色背景,深蓝色表头,左侧深蓝色指标列,右侧白色内容列,字体清晰易读。

第一张(CPO、存储、半导体核心区别):
标题:CPO、存储、半导体 核心区别
导语:同属科技赛道,定位截然不同。很多人容易混淆三者关系,简单来说:半导体是最大的产业母集,存储芯片是半导体的核心分支,CPO是光通信半导体的下一代技术方案。
表格三行:
1. 半导体(产业底座):所有以半导体材料制作的电子元器件统称,是整个电子信息产业的基础。涵盖集成电路、光电器件、分立器件、传感器四大类,相当于电子世界的「基础建材」。
2. 存储芯片(核心分支):半导体集成电路的核心品类之一,专门负责数据存储、读写与留存。核心包含DRAM内存、NAND闪存、存储控制器等,相当于数字世界的「记忆仓库」。
3. CPO(细分技术):光通信领域的先进封装技术,属于半导体光电器件分支,是光模块的下一代形态。核心为共封装光学、硅光引擎、高速光互连,相当于算力网络的「高速血管」。
右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」

第二张(半导体与存储芯片产业介绍):
标题:半导体与存储芯片 产业全景
表格两行:
1. 半导体 · 产业底座:应用领域涵盖消费电子、智能汽车、工业、算力等;产业发展特点:高端设备与材料海外主导,国产替代加速推进。
2. 存储芯片 · 半导体核心分支:产业链包括存储芯片架构设计、晶圆原材料、晶圆制造、芯片封装、性能与可靠性测试;应用领域涵盖AI服务器、数据中心、消费电子、智能汽车;产业发展特点:高端存储颗粒海外垄断,国内厂商逐步突破。
右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」

第三张(AI算力时代三者协同关系):
标题:AI算力时代 三者协同关系
导语:算力基建铁三角,环环相扣。在AI算力基础设施中,三者并非竞争关系,而是各司其职的「算力铁三角」,共同支撑大模型训练与推理运转。
表格三行:
1. 角色分工:半导体是底层底盘:所有芯片、器件都建立在半导体产业之上,决定算力产业的底层能力上限;存储芯片是数据中枢:负责暂存与留存海量训练数据,直接决定算力性能能否充分释放;CPO是传输纽带:负责算力节点间的高速数据互联,突破高带宽下的功耗与时延瓶颈。
2. 需求联动逻辑:AI大模型参数爆发 → 服务器算力需求提升 → 拉动存储芯片容量与带宽升级 → 数据交互量激增 → 带动CPO高速光互连普及 → 反向推动半导体全产业技术迭代。
3. 产业价值总结:三者同属算力基建核心赛道:半导体是产业根基,存储是算力刚需,CPO是下一代互连核心。三者共同受益于全球算力资本开支增长与AI产业持续爆发。
右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」

整体保持参考图的深蓝表格商务风格,排版整齐,文字全部清晰可读。
彩色手绘风格信息图,铅笔画风格,线条简洁流畅,适当留白。内容分为四个部分: 1. 标题:行业核心催化,内容为:"全球头部芯片企业、操作系统厂商持续推进产品迭代,多款新一代硬件产品陆续官宣;国内外消费电子品牌也加快新品上市与线下铺货节奏。科技展会、企业发布会不断释放积极信号,阶段性利好持续涌现,带动行业热度提升。" 2. 标题:需要留意的潜在风险,内容为:"行业参与者增多,市场竞争逐步加剧,或引发产品价格波动,进而影响产业链利润空间;部分 AI 相关应用落地速度不及预期,可能延缓用户换新意愿;高端核心芯片领域,国内外技术仍存在一定差距,国产替代进程具备长期性与不确定性。" 3. 标题:分阶段布局参考,内容为:"结合行业发展节奏,可关注不同方向:短期可优先关注订单落地较快、业绩兑现能力较强的相关环节;中期聚焦硬件配套、芯片封装等随行业扩容持续受益的赛道;长期则着眼于国产芯片研发、AI 软件生态搭建等具备成长潜力的方向。" 4. 信息来源标注:"信息来源:企业官方发布会内容、行业调研数据、各大券商行业策略汇总报告" 最底部添加免责声明:"投资有风险,入市需谨慎,风险责任由投资者自行承担,以上内容不构成投资建议或收益保证。部分观点来自广发证券投资顾问周杰(S0260618090074),本材料仅为投资者教育目的而发布,不构成投资建议,投资者不应以本材料取代其独立判断或仅依据本材料作出决策。因依据本材料进行投资而引发或可能引发的损失,广发证券不承担任何法律责任。相关福利活动的实际内容、规则等请以实际上线的最终信息为准。"彩色手绘风格信息图,铅笔画风格,线条简洁流畅,适当留白。内容分为四个部分:
1. 标题:行业核心催化,内容为:"全球头部芯片企业、操作系统厂商持续推进产品迭代,多款新一代硬件产品陆续官宣;国内外消费电子品牌也加快新品上市与线下铺货节奏。科技展会、企业发布会不断释放积极信号,阶段性利好持续涌现,带动行业热度提升。"
2. 标题:需要留意的潜在风险,内容为:"行业参与者增多,市场竞争逐步加剧,或引发产品价格波动,进而影响产业链利润空间;部分 AI 相关应用落地速度不及预期,可能延缓用户换新意愿;高端核心芯片领域,国内外技术仍存在一定差距,国产替代进程具备长期性与不确定性。"
3. 标题:分阶段布局参考,内容为:"结合行业发展节奏,可关注不同方向:短期可优先关注订单落地较快、业绩兑现能力较强的相关环节;中期聚焦硬件配套、芯片封装等随行业扩容持续受益的赛道;长期则着眼于国产芯片研发、AI 软件生态搭建等具备成长潜力的方向。"
4. 信息来源标注:"信息来源:企业官方发布会内容、行业调研数据、各大券商行业策略汇总报告"
最底部添加免责声明:"投资有风险,入市需谨慎,风险责任由投资者自行承担,以上内容不构成投资建议或收益保证。部分观点来自广发证券投资顾问周杰(S0260618090074),本材料仅为投资者教育目的而发布,不构成投资建议,投资者不应以本材料取代其独立判断或仅依据本材料作出决策。因依据本材料进行投资而引发或可能引发的损失,广发证券不承担任何法律责任。相关福利活动的实际内容、规则等请以实际上线的最终信息为准。"
高级暗蓝赛博科技质感的并购影响全景分析图,竖版3:4比例,2K超清。极简商务风,高对比度,超清细腻,极简留白,科技粒子氛围。 顶部大标题:"对各方的影响" 副标题小字:"一场并购,四方震荡 · 谁受益,谁承压" 画面主体是四大影响板块,从上到下依次排列: 【板块一:竞争对手 — 重大利空】 色调:橙红色警示 图标:两个竞争芯片标识对峙,其中一个被压制 标题:"其他芯片厂商" 文字:"之前平台是中立的共同阵地 | 现在阵地归属最大对手 | 未来生态竞争难度大幅提升 | 必须自建开发者生态对冲" 标签:"📉 重大利空" 【板块二:开源社区 — 观点两极分化】 色调:左右分栏对比 - 左侧(乐观派,青绿色):"雄厚资金,升级服务器、带宽 | 加速开源模型迭代 | 降低普通人部署AI的门槛" - 右侧(悲观派,橙红色):"开源核心是中立 | 商业巨头掌控枢纽,开源精神被资本裹挟 | 部分开发者讨论迁移、分叉开源代码库" 图标:两个对话气泡,一个向上一个向下 【板块三:国产AI产业 — 机遇与风险并存】 色调:蓝金色 分三个小层: 1. 短期(绿色):"现有模型下载、托管不受直接影响 | 国产开源模型下载量占比很高,是出海重要窗口" 2. 中长期风险(橙红):"平台若隐形倾斜,国产模型出海曝光、芯片适配成本抬升 | 分发平台的访问、推荐、镜像服务存在不确定性" 3. 倒逼国产平台价值爆发(金色):"国产模型社区战略地位显著提升 | 需要自己的模型分发枢纽 | 不只是算力自主,生态入口也要自主可控" 【板块四:监管是最大变数】 色调:深紫色警示 标题:"监管是最大变数(交易不一定能落地)" 图标:天平+印章 三点内容: - "部分地区:并购审查严格,大概率重点审查平台中立性" - "部分地区:芯片竞品企业会游说反垄断机构" - "部分地区:会评估对本国AI产业竞争的影响,需通过经营者集中审批" 底部结论(金色高亮):"即使收购签约,也存在被监管否决、附加严苛条件的可能性,不是100%落地 | 参考:科技巨头收购案曾被否决的先例" 整体视觉:深邃暗蓝色背景,科技网格,金色粒子光效,四大板块用不同色调区分,卡片发光边框,文字清晰层级分明,极简高级商务风。高级暗蓝赛博科技质感的并购影响全景分析图,竖版3:4比例,2K超清。极简商务风,高对比度,超清细腻,极简留白,科技粒子氛围。

顶部大标题:"对各方的影响"
副标题小字:"一场并购,四方震荡 · 谁受益,谁承压"

画面主体是四大影响板块,从上到下依次排列:

【板块一:竞争对手 — 重大利空】
色调:橙红色警示
图标:两个竞争芯片标识对峙,其中一个被压制
标题:"其他芯片厂商"
文字:"之前平台是中立的共同阵地 | 现在阵地归属最大对手 | 未来生态竞争难度大幅提升 | 必须自建开发者生态对冲"
标签:"📉 重大利空"

【板块二:开源社区 — 观点两极分化】
色调:左右分栏对比
- 左侧(乐观派,青绿色):"雄厚资金,升级服务器、带宽 | 加速开源模型迭代 | 降低普通人部署AI的门槛"
- 右侧(悲观派,橙红色):"开源核心是中立 | 商业巨头掌控枢纽,开源精神被资本裹挟 | 部分开发者讨论迁移、分叉开源代码库"
图标:两个对话气泡,一个向上一个向下

【板块三:国产AI产业 — 机遇与风险并存】
色调:蓝金色
分三个小层:
1. 短期(绿色):"现有模型下载、托管不受直接影响 | 国产开源模型下载量占比很高,是出海重要窗口"
2. 中长期风险(橙红):"平台若隐形倾斜,国产模型出海曝光、芯片适配成本抬升 | 分发平台的访问、推荐、镜像服务存在不确定性"
3. 倒逼国产平台价值爆发(金色):"国产模型社区战略地位显著提升 | 需要自己的模型分发枢纽 | 不只是算力自主,生态入口也要自主可控"

【板块四:监管是最大变数】
色调:深紫色警示
标题:"监管是最大变数(交易不一定能落地)"
图标:天平+印章
三点内容:
- "部分地区:并购审查严格,大概率重点审查平台中立性"
- "部分地区:芯片竞品企业会游说反垄断机构"
- "部分地区:会评估对本国AI产业竞争的影响,需通过经营者集中审批"
底部结论(金色高亮):"即使收购签约,也存在被监管否决、附加严苛条件的可能性,不是100%落地 | 参考:科技巨头收购案曾被否决的先例"

整体视觉:深邃暗蓝色背景,科技网格,金色粒子光效,四大板块用不同色调区分,卡片发光边框,文字清晰层级分明,极简高级商务风。
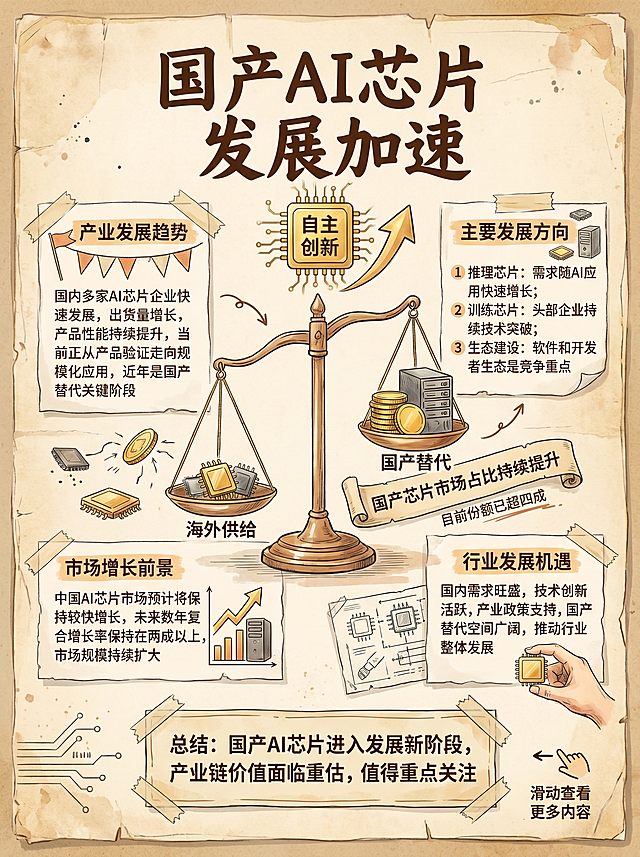
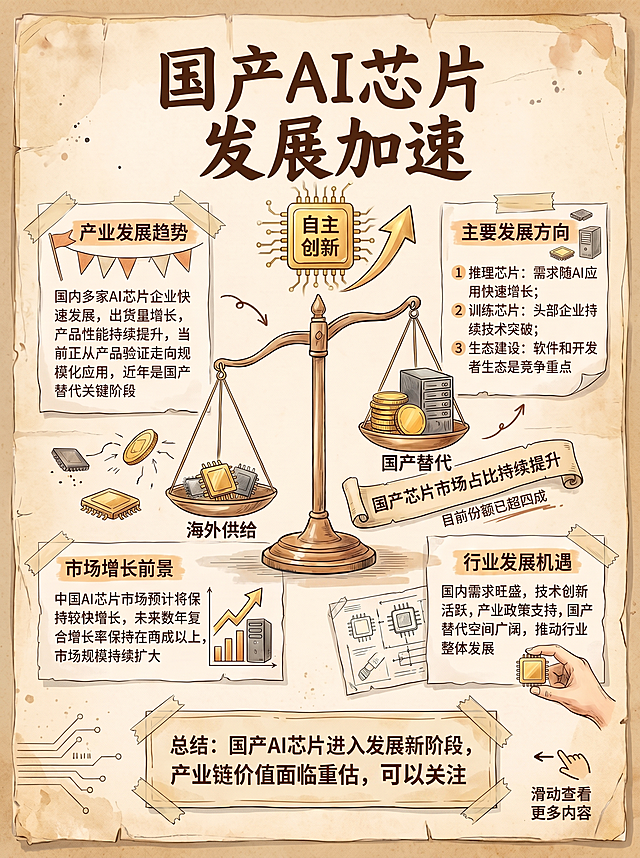
竖版3:4比例AI产业科普知识长图,手绘插画风,复古手账剪贴簿拼贴风格,背景米黄色做旧纸张,主色调复古橙棕奶油色,芯片元素金色点缀,顶部深棕色粗体标题"国产AI芯片 发展加速",标题下方金色芯片图标标注"自主创新",旁侧上涨箭头,画面中央手绘天平:左侧标注"海外供给",右侧标注"国产替代",天平向右侧倾斜,右侧标签写"国产芯片市场占比持续提升",小字标注"目前份额已超四成",左上方信息卡标题"产业发展趋势",内容"国内多家AI芯片企业快速发展,出货量增长,产品性能持续提升,当前正从产品验证走向规模化应用,近年是国产替代关键阶段",旁侧小旗帜装饰,右上方信息卡标题"主要发展方向",内容"1 推理芯片:需求随AI应用快速增长;2 训练芯片:头部企业持续技术突破;3 生态建设:软件和开发者生态是竞争重点",左下方信息卡标题"市场增长前景",内容"中国AI芯片市场预计将保持较快增长,未来数年复合增长率保持在两成以上,市场规模持续扩大",右下方信息卡标题"行业发展机遇",内容"国内需求旺盛,技术创新活跃,产业政策支持,国产替代空间广阔,推动行业整体发展",底部胶带贴卡片写"总结:国产AI芯片进入发展新阶段,产业链价值面临重估,值得重点关注",右下角手指箭头标注"滑动查看更多内容",装饰芯片、天平、服务器、上涨箭头、小旗帜贴纸,排版清晰,手绘研究笔记风格,2K分辨率竖版3:4比例AI产业科普知识长图,手绘插画风,复古手账剪贴簿拼贴风格,背景米黄色做旧纸张,主色调复古橙棕奶油色,芯片元素金色点缀,顶部深棕色粗体标题"国产AI芯片 发展加速",标题下方金色芯片图标标注"自主创新",旁侧上涨箭头,画面中央手绘天平:左侧标注"海外供给",右侧标注"国产替代",天平向右侧倾斜,右侧标签写"国产芯片市场占比持续提升",小字标注"目前份额已超四成",左上方信息卡标题"产业发展趋势",内容"国内多家AI芯片企业快速发展,出货量增长,产品性能持续提升,当前正从产品验证走向规模化应用,近年是国产替代关键阶段",旁侧小旗帜装饰,右上方信息卡标题"主要发展方向",内容"1 推理芯片:需求随AI应用快速增长;2 训练芯片:头部企业持续技术突破;3 生态建设:软件和开发者生态是竞争重点",左下方信息卡标题"市场增长前景",内容"中国AI芯片市场预计将保持较快增长,未来数年复合增长率保持在两成以上,市场规模持续扩大",右下方信息卡标题"行业发展机遇",内容"国内需求旺盛,技术创新活跃,产业政策支持,国产替代空间广阔,推动行业整体发展",底部胶带贴卡片写"总结:国产AI芯片进入发展新阶段,产业链价值面临重估,值得重点关注",右下角手指箭头标注"滑动查看更多内容",装饰芯片、天平、服务器、上涨箭头、小旗帜贴纸,排版清晰,手绘研究笔记风格,2K分辨率
参照这张图的深空黑紫科技质感风格,生成一张新的产业影响分析信息图,竖版3:4构图,2K超清: 顶部大标题:"全球产业影响" 副标题小字:"头部客户转向多供应商算力底座 · 行业门槛被拉高" 画面主体是三大影响板块: 【01 对通用GPU巨头:垄断遭遇真正挑战,但短期不会崩塌】 图标:多个芯片供应源围绕一个中心节点的图 内容:"市场不是抛弃,而是头部大客户开始主动构建多供应商算力底座 | 有巨头联手定制加速器、同时签下多家算力大单 | 主力训练转向第三方专用芯片 | 趋势:顶级大模型公司不会把全部算力放在单一厂商手上,规避供应链与价格双重风险 | 通用GPU仍占八成以上加速器市场,但高附加值的超大模型训练订单会被持续分流" 【02 对专用芯片方与设计商:从自用变成对外标杆案例】 图标:内部闭环转化为对外输出箭头 内容:"此前专用芯片基本内部自用 | 长期巨额订单证明可支撑全球顶级第三方大模型 | 设计商从单一芯片设计升级为算力生态+金融担保的综合玩家 | 直接切入AI芯片主战场" 【03 全球AI竞赛升级,拉高行业门槛】 图标:阶梯式上升的资本门槛 内容:"这笔600亿仅是五年总承诺1252亿美元订单的一部分 | 头部模型训练已进入千亿级算力资本承诺阶段 | 中小AI实验室难以参与顶级竞赛 | 行业马太效应加剧,强者恒强" 底部结论条(金色渐变): "算力从单一供应商走向多元竞合——这是整个AI产业格局重排的开始" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、2.5D扁平插画质感、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的产业影响分析信息图,竖版3:4构图,2K超清:

顶部大标题:"全球产业影响"
副标题小字:"头部客户转向多供应商算力底座 · 行业门槛被拉高"

画面主体是三大影响板块:

【01 对通用GPU巨头:垄断遭遇真正挑战,但短期不会崩塌】
图标:多个芯片供应源围绕一个中心节点的图
内容:"市场不是抛弃,而是头部大客户开始主动构建多供应商算力底座 | 有巨头联手定制加速器、同时签下多家算力大单 | 主力训练转向第三方专用芯片 | 趋势:顶级大模型公司不会把全部算力放在单一厂商手上,规避供应链与价格双重风险 | 通用GPU仍占八成以上加速器市场,但高附加值的超大模型训练订单会被持续分流"

【02 对专用芯片方与设计商:从自用变成对外标杆案例】
图标:内部闭环转化为对外输出箭头
内容:"此前专用芯片基本内部自用 | 长期巨额订单证明可支撑全球顶级第三方大模型 | 设计商从单一芯片设计升级为算力生态+金融担保的综合玩家 | 直接切入AI芯片主战场"

【03 全球AI竞赛升级,拉高行业门槛】
图标:阶梯式上升的资本门槛
内容:"这笔600亿仅是五年总承诺1252亿美元订单的一部分 | 头部模型训练已进入千亿级算力资本承诺阶段 | 中小AI实验室难以参与顶级竞赛 | 行业马太效应加剧,强者恒强"

底部结论条(金色渐变):
"算力从单一供应商走向多元竞合——这是整个AI产业格局重排的开始"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、2.5D扁平插画质感、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。