
参考图4的小红书图文模板风格,生成一张3:4竖版的创新药主题小… - 图片创意预览

参考图4的小红书图文模板风格,生成一张3:4竖版的创新药主题小…

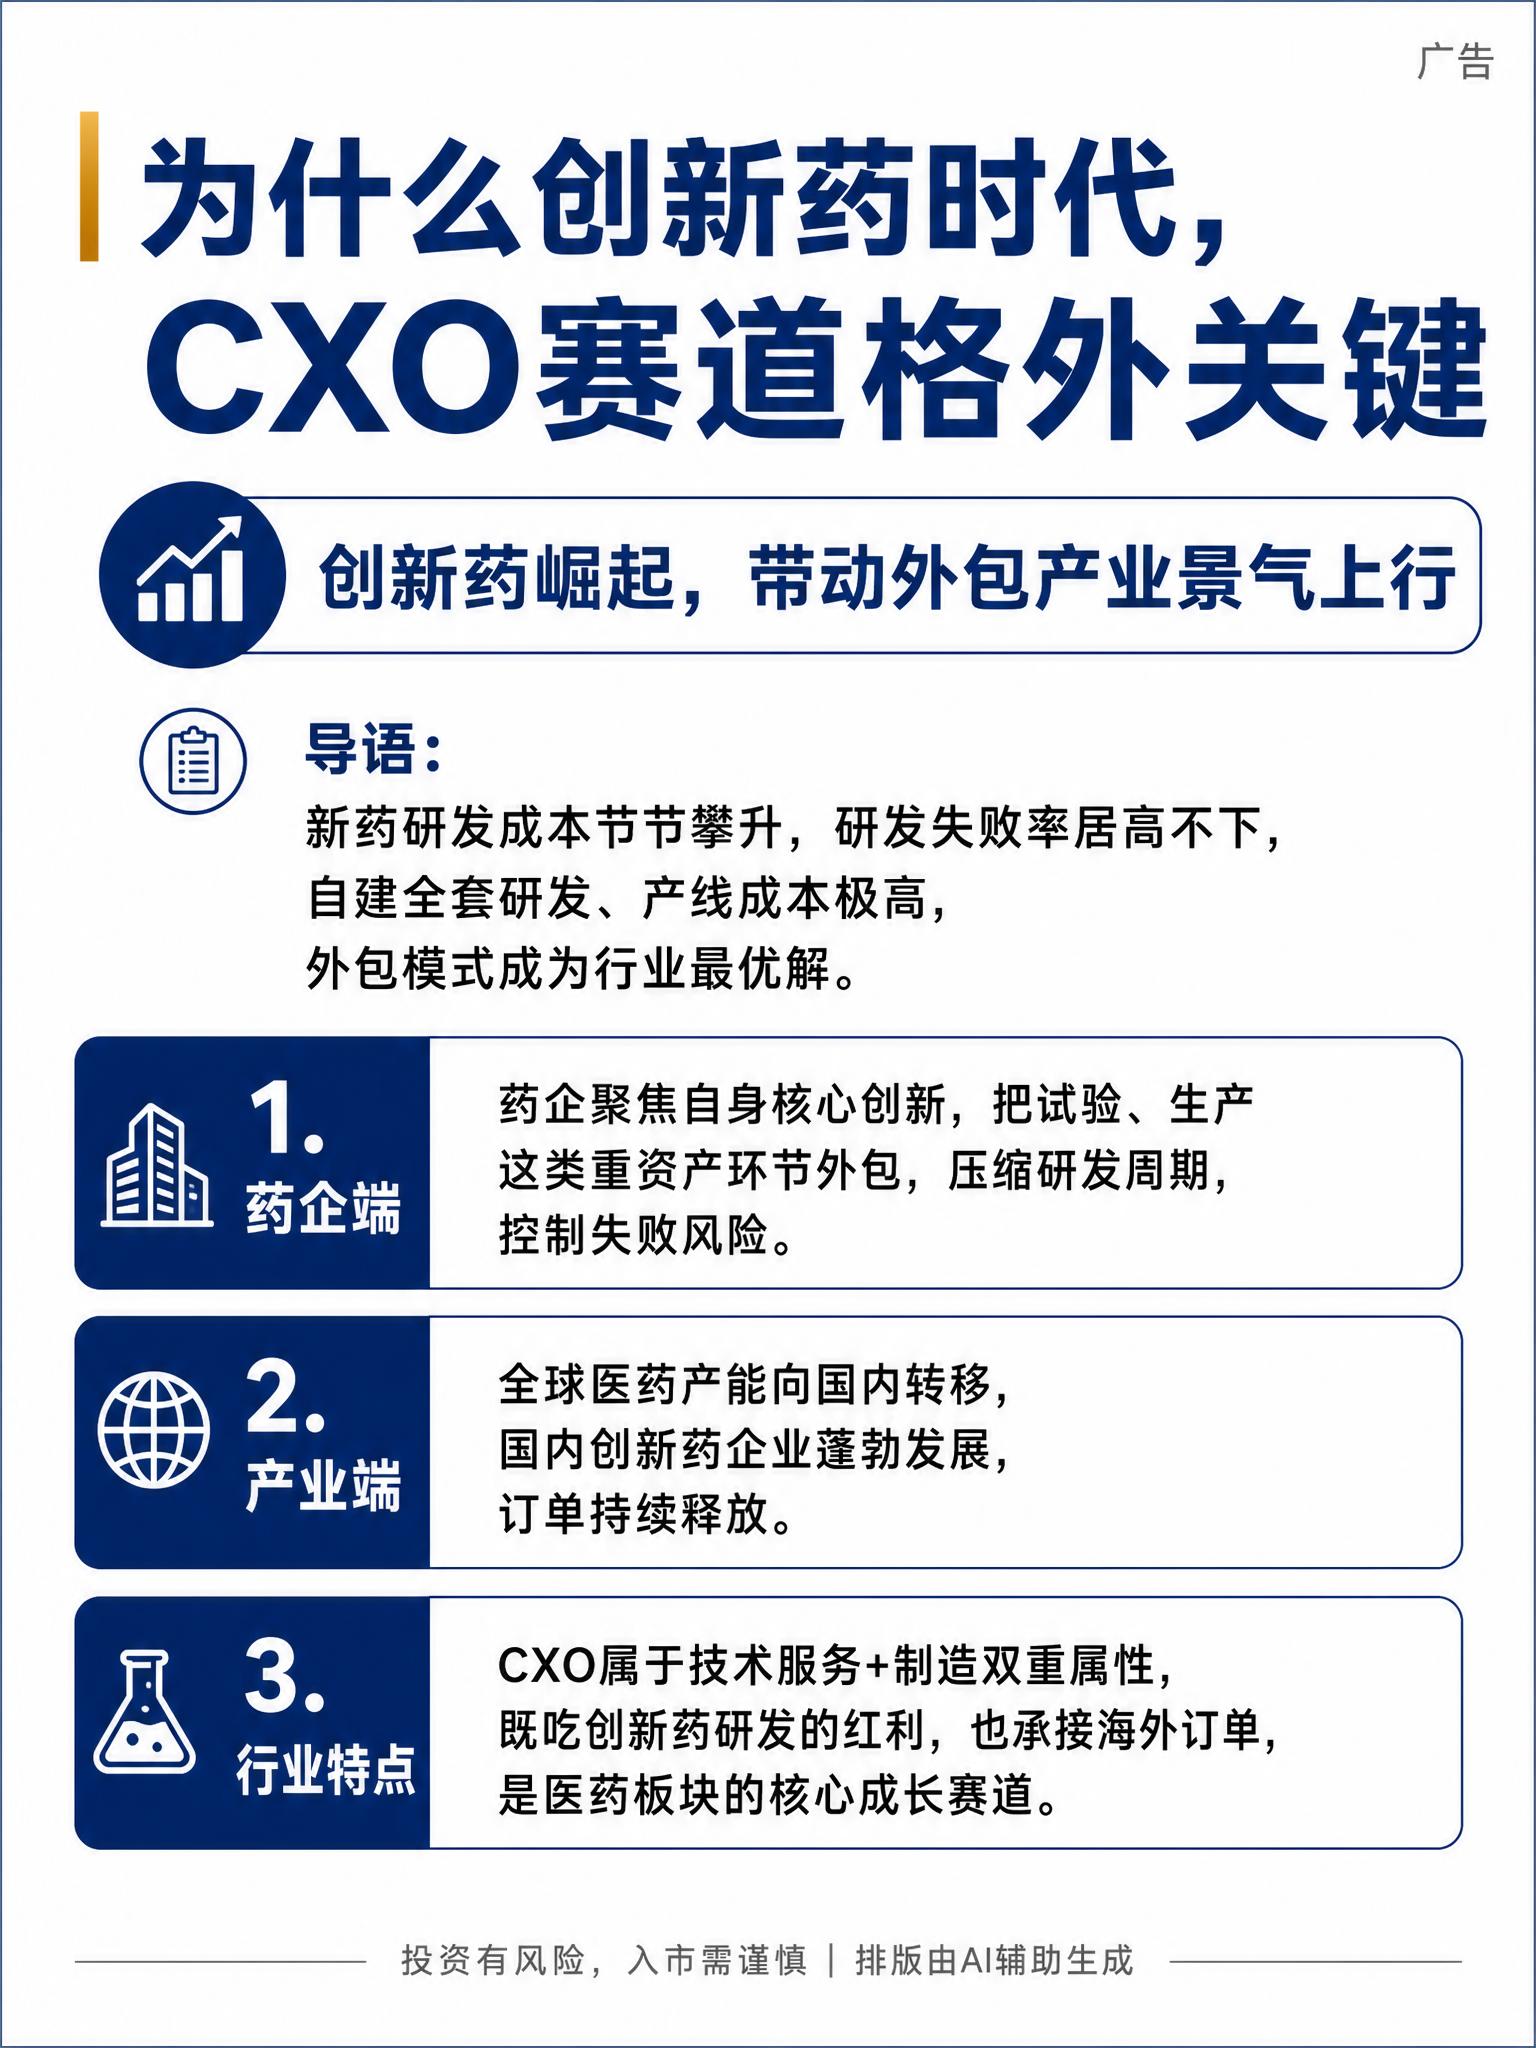
参考图4的小红书图文模板风格,生成一张3:4竖版的创新药主题小红书图文,保持内容不变,字体清晰,去除所有水印。画面结构:顶部大标题为「为什么创新药时代,CXO赛道格外关键」,下方为正文内容,正文文字内

用户头像

1pzw9pof621...

2026.08.14
一张专业的创新药产业链核心公司信息长图,竖版,商务科技风格,深蓝色渐变背景,顶部有大标题"创新药相关产业链的10家核心公司",下方依次排列10家公司的信息卡片,每家公司有编号和公司名称作为小标题,文字内容清晰易读,整体排版整洁有序,现代感强,医疗科技感。所有文字内容必须完整保留,不得修改任何文字。 完整文字内容如下: 创新药相关产业链的10家核心公司 1.百济神州 公司同步上调全年业绩指引,将2026年全年营收指引上调至449亿至462亿元。PD-1单抗百泽安上半年全球销售额29.84亿元,同比增长12.9%。实体瘤管线加速推进,B7-H4 ADC预计2026年下半年启动一线卵巢癌III期试验,GPC3×4-1BB双抗预计启动肝细胞癌二线治疗关键性III期试验。 2.恒瑞医药 公司已在中国获批上市26款1类创新药、6款2类新药,自研管线规模位居全球第二。公司在业绩说明会上表示,预计将有超过40项上市申请在2027至2028年期间获批,覆盖5大治疗领域,其中包括国内首个申报上市的单靶点HER3 ADC药物。 3.信达生物 玛仕度肽作为全球首个获批的GCG/GLP-1双受体激动剂,GLORY-2研究显示9mg组60周平均减重18.55%,44%受试者减重≥20%,头对头研究双达标率48%,显著优于司美格鲁肽的21%。 4.科伦药业 伦博泰目前3款已商业化产品的5项适应症已纳入2025年《国家医保药品目录》,自2026年1月1日起生效,创新药商业化持续兑现。核心产品芦康沙妥珠单抗(佳泰莱) 作为靶向TROP2的ADC药物,多项注册研究入选2026年ASCO年会口头报告专场。 5.荣昌生物 两大核心产品——泰它西普(泰爱) 和维迪西妥单抗(爱地希) 国内销售收入持续增长。泰它西普2026年6月新获批IgA肾病、干燥综合征两大适应症,并被纳入2026年版国家基药目录,自2026年9月1日起施行。 6.翰森制药 翰森制药已从传统仿制药企业成功转型为创新药驱动的Biopharma,创新药收入占比在头部药企中位居前列。 7.中国生物制药 上半年新增4款1类或2类创新药获批,安罗替尼、贝莫苏拜单抗、库莫西利等重磅品种持续拓展适应症边界。公司宣布派发中期股息每股7港仙,研发总投入32.91亿元,占收入比例约16.9%。 8.复星医药 公司上半年7个创新药品共20项适应症于境内外获批上市,近30项创新药品的临床试验申请获境内外监管机构批准。对外授权斯鲁利单抗注射液等创新管线,国际化进程持续深化。 9.百利天恒 公司已建成创新ADC药物研发平台(HIRE-ADC平台) 和创新ARC(核药)研发平台,在研管线包括8款临床阶段的核心ADC药物及系列临床创新ADC药物。BL-B16D1、CD33 ADC及BL-ARC001/002等下一代ADC、血液瘤和核药管线持续推进,研发矩阵进入密集催化期。 10.康方生物 两款全球首创双抗——开坦尼(卡度尼利,PD-1/CTLA-4) 和依达方(依沃西,PD-1/VEGF) 贡献主要销售增长。依沃西在Evaluate Pharma榜单中以超252亿美元风险调整后净现值位列全球在研药物管线价值榜首。公司拥有50余款创新候选药物,近30款新药进入临床阶段。一张专业的创新药产业链核心公司信息长图,竖版,商务科技风格,深蓝色渐变背景,顶部有大标题"创新药相关产业链的10家核心公司",下方依次排列10家公司的信息卡片,每家公司有编号和公司名称作为小标题,文字内容清晰易读,整体排版整洁有序,现代感强,医疗科技感。所有文字内容必须完整保留,不得修改任何文字。

完整文字内容如下:

创新药相关产业链的10家核心公司

1.百济神州
公司同步上调全年业绩指引,将2026年全年营收指引上调至449亿至462亿元。PD-1单抗百泽安上半年全球销售额29.84亿元,同比增长12.9%。实体瘤管线加速推进,B7-H4 ADC预计2026年下半年启动一线卵巢癌III期试验,GPC3×4-1BB双抗预计启动肝细胞癌二线治疗关键性III期试验。

2.恒瑞医药
公司已在中国获批上市26款1类创新药、6款2类新药,自研管线规模位居全球第二。公司在业绩说明会上表示,预计将有超过40项上市申请在2027至2028年期间获批,覆盖5大治疗领域,其中包括国内首个申报上市的单靶点HER3 ADC药物。

3.信达生物
玛仕度肽作为全球首个获批的GCG/GLP-1双受体激动剂,GLORY-2研究显示9mg组60周平均减重18.55%,44%受试者减重≥20%,头对头研究双达标率48%,显著优于司美格鲁肽的21%。

4.科伦药业
伦博泰目前3款已商业化产品的5项适应症已纳入2025年《国家医保药品目录》,自2026年1月1日起生效,创新药商业化持续兑现。核心产品芦康沙妥珠单抗(佳泰莱) 作为靶向TROP2的ADC药物,多项注册研究入选2026年ASCO年会口头报告专场。

5.荣昌生物
两大核心产品——泰它西普(泰爱) 和维迪西妥单抗(爱地希) 国内销售收入持续增长。泰它西普2026年6月新获批IgA肾病、干燥综合征两大适应症,并被纳入2026年版国家基药目录,自2026年9月1日起施行。

6.翰森制药
翰森制药已从传统仿制药企业成功转型为创新药驱动的Biopharma,创新药收入占比在头部药企中位居前列。

7.中国生物制药
上半年新增4款1类或2类创新药获批,安罗替尼、贝莫苏拜单抗、库莫西利等重磅品种持续拓展适应症边界。公司宣布派发中期股息每股7港仙,研发总投入32.91亿元,占收入比例约16.9%。

8.复星医药
公司上半年7个创新药品共20项适应症于境内外获批上市,近30项创新药品的临床试验申请获境内外监管机构批准。对外授权斯鲁利单抗注射液等创新管线,国际化进程持续深化。

9.百利天恒
公司已建成创新ADC药物研发平台(HIRE-ADC平台) 和创新ARC(核药)研发平台,在研管线包括8款临床阶段的核心ADC药物及系列临床创新ADC药物。BL-B16D1、CD33 ADC及BL-ARC001/002等下一代ADC、血液瘤和核药管线持续推进,研发矩阵进入密集催化期。

10.康方生物
两款全球首创双抗——开坦尼(卡度尼利,PD-1/CTLA-4) 和依达方(依沃西,PD-1/VEGF) 贡献主要销售增长。依沃西在Evaluate Pharma榜单中以超252亿美元风险调整后净现值位列全球在研药物管线价值榜首。公司拥有50余款创新候选药物,近30款新药进入临床阶段。
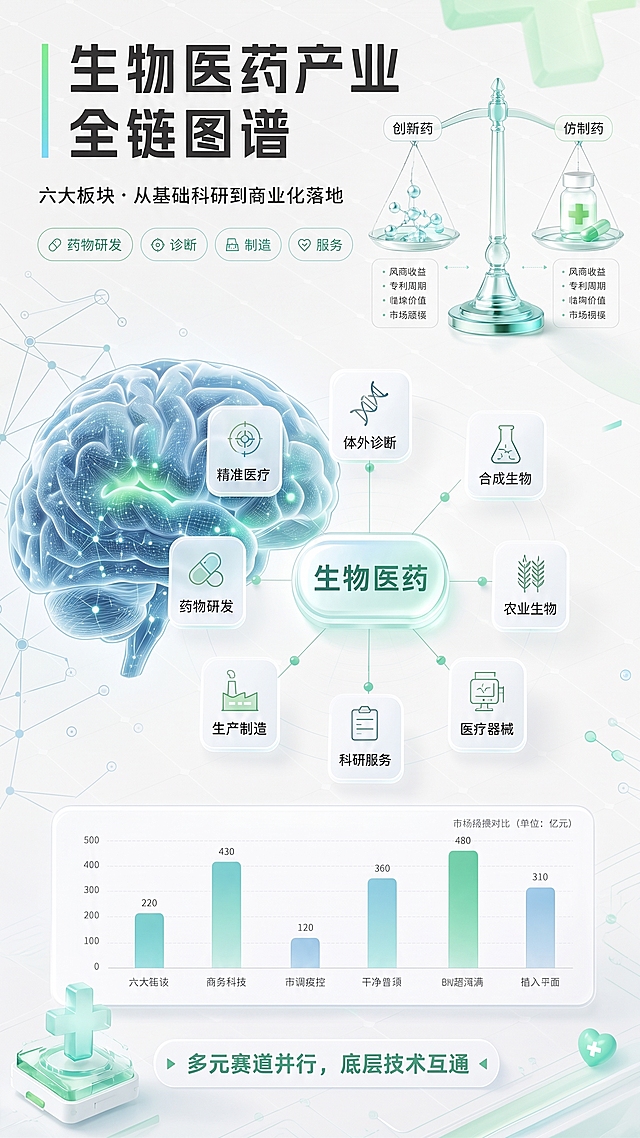
生物医疗科普微信公众号长图第二屏,主题「生物医药产业全链图谱」。延续第一屏视觉系统:浅灰白色细腻网格底纹背景,薄荷绿主色调,淡蓝色渐变点缀,低饱和明亮干净。柔和通透光影,半透明磨砂玻璃卡片,2.5D等距立体医疗十字符号,细线网格圆点数据节点等元素自然延续(与第一屏背景无缝衔接)。画面顶部大标题「生物医药产业全链图谱」,副标题「六大板块·从基础科研到商业化落地」。顶部四个分类标签:药物研发、诊断、制造、服务。右侧天平图示对比创新药与仿制药(风险收益、专利周期、临床价值、市场规模)。中部核心放射状图谱:中心「生物医药」磨砂玻璃胶囊,向外辐射八个板块:体外诊断、合成生物、农业生物、医疗器械、科研服务等,每个配简洁医学线稿图标。左侧2.5D半透明人脑侧影抽象图形(神经节点发光)。底部磨砂玻璃卡片内柱状图展示六大板块市场规模对比:六大板块、商务科技、市调疾控、平净智顶、8K超高清、植入平面。最底部标语「多元赛道并行,底层技术互通」。信息排版学术会议海报风格,明确信息层级,大量留白,手机端阅读友好。2.5D等距立体、半透明玻璃、柔和哑光材质。不要传统医院宣传海报。不要深色科技风。竖版9:16比例。背景网格、薄荷绿渐变光带、淡蓝色光影从第一屏自然延续下来。生物医疗科普微信公众号长图第二屏,主题「生物医药产业全链图谱」。延续第一屏视觉系统:浅灰白色细腻网格底纹背景,薄荷绿主色调,淡蓝色渐变点缀,低饱和明亮干净。柔和通透光影,半透明磨砂玻璃卡片,2.5D等距立体医疗十字符号,细线网格圆点数据节点等元素自然延续(与第一屏背景无缝衔接)。画面顶部大标题「生物医药产业全链图谱」,副标题「六大板块·从基础科研到商业化落地」。顶部四个分类标签:药物研发、诊断、制造、服务。右侧天平图示对比创新药与仿制药(风险收益、专利周期、临床价值、市场规模)。中部核心放射状图谱:中心「生物医药」磨砂玻璃胶囊,向外辐射八个板块:体外诊断、合成生物、农业生物、医疗器械、科研服务等,每个配简洁医学线稿图标。左侧2.5D半透明人脑侧影抽象图形(神经节点发光)。底部磨砂玻璃卡片内柱状图展示六大板块市场规模对比:六大板块、商务科技、市调疾控、平净智顶、8K超高清、植入平面。最底部标语「多元赛道并行,底层技术互通」。信息排版学术会议海报风格,明确信息层级,大量留白,手机端阅读友好。2.5D等距立体、半透明玻璃、柔和哑光材质。不要传统医院宣传海报。不要深色科技风。竖版9:16比例。背景网格、薄荷绿渐变光带、淡蓝色光影从第一屏自然延续下来。
参考图中的表格模板风格,重新生成3张小红书3:4竖版图文,深蓝商务表格风格,白色背景,深蓝色表头,左侧深蓝色指标列,右侧白色内容列,字体清晰易读。 第一张(CPO、存储、半导体核心区别): 标题:CPO、存储、半导体 核心区别 导语:同属科技赛道,定位截然不同。很多人容易混淆三者关系,简单来说:半导体是最大的产业母集,存储芯片是半导体的核心分支,CPO是光通信半导体的下一代技术方案。 表格三行: 1. 半导体(产业底座):所有以半导体材料制作的电子元器件统称,是整个电子信息产业的基础。涵盖集成电路、光电器件、分立器件、传感器四大类,相当于电子世界的「基础建材」。 2. 存储芯片(核心分支):半导体集成电路的核心品类之一,专门负责数据存储、读写与留存。核心包含DRAM内存、NAND闪存、存储控制器等,相当于数字世界的「记忆仓库」。 3. CPO(细分技术):光通信领域的先进封装技术,属于半导体光电器件分支,是光模块的下一代形态。核心为共封装光学、硅光引擎、高速光互连,相当于算力网络的「高速血管」。 右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」 第二张(半导体与存储芯片产业介绍): 标题:半导体与存储芯片 产业全景 表格两行: 1. 半导体 · 产业底座:应用领域涵盖消费电子、智能汽车、工业、算力等;产业发展特点:高端设备与材料海外主导,国产替代加速推进。 2. 存储芯片 · 半导体核心分支:产业链包括存储芯片架构设计、晶圆原材料、晶圆制造、芯片封装、性能与可靠性测试;应用领域涵盖AI服务器、数据中心、消费电子、智能汽车;产业发展特点:高端存储颗粒海外垄断,国内厂商逐步突破。 右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」 第三张(AI算力时代三者协同关系): 标题:AI算力时代 三者协同关系 导语:算力基建铁三角,环环相扣。在AI算力基础设施中,三者并非竞争关系,而是各司其职的「算力铁三角」,共同支撑大模型训练与推理运转。 表格三行: 1. 角色分工:半导体是底层底盘:所有芯片、器件都建立在半导体产业之上,决定算力产业的底层能力上限;存储芯片是数据中枢:负责暂存与留存海量训练数据,直接决定算力性能能否充分释放;CPO是传输纽带:负责算力节点间的高速数据互联,突破高带宽下的功耗与时延瓶颈。 2. 需求联动逻辑:AI大模型参数爆发 → 服务器算力需求提升 → 拉动存储芯片容量与带宽升级 → 数据交互量激增 → 带动CPO高速光互连普及 → 反向推动半导体全产业技术迭代。 3. 产业价值总结:三者同属算力基建核心赛道:半导体是产业根基,存储是算力刚需,CPO是下一代互连核心。三者共同受益于全球算力资本开支增长与AI产业持续爆发。 右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」 整体保持参考图的深蓝表格商务风格,排版整齐,文字全部清晰可读。参考图中的表格模板风格,重新生成3张小红书3:4竖版图文,深蓝商务表格风格,白色背景,深蓝色表头,左侧深蓝色指标列,右侧白色内容列,字体清晰易读。

第一张(CPO、存储、半导体核心区别):
标题:CPO、存储、半导体 核心区别
导语:同属科技赛道,定位截然不同。很多人容易混淆三者关系,简单来说:半导体是最大的产业母集,存储芯片是半导体的核心分支,CPO是光通信半导体的下一代技术方案。
表格三行:
1. 半导体(产业底座):所有以半导体材料制作的电子元器件统称,是整个电子信息产业的基础。涵盖集成电路、光电器件、分立器件、传感器四大类,相当于电子世界的「基础建材」。
2. 存储芯片(核心分支):半导体集成电路的核心品类之一,专门负责数据存储、读写与留存。核心包含DRAM内存、NAND闪存、存储控制器等,相当于数字世界的「记忆仓库」。
3. CPO(细分技术):光通信领域的先进封装技术,属于半导体光电器件分支,是光模块的下一代形态。核心为共封装光学、硅光引擎、高速光互连,相当于算力网络的「高速血管」。
右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」

第二张(半导体与存储芯片产业介绍):
标题:半导体与存储芯片 产业全景
表格两行:
1. 半导体 · 产业底座:应用领域涵盖消费电子、智能汽车、工业、算力等;产业发展特点:高端设备与材料海外主导,国产替代加速推进。
2. 存储芯片 · 半导体核心分支:产业链包括存储芯片架构设计、晶圆原材料、晶圆制造、芯片封装、性能与可靠性测试;应用领域涵盖AI服务器、数据中心、消费电子、智能汽车;产业发展特点:高端存储颗粒海外垄断,国内厂商逐步突破。
右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」

第三张(AI算力时代三者协同关系):
标题:AI算力时代 三者协同关系
导语:算力基建铁三角,环环相扣。在AI算力基础设施中,三者并非竞争关系,而是各司其职的「算力铁三角」,共同支撑大模型训练与推理运转。
表格三行:
1. 角色分工:半导体是底层底盘:所有芯片、器件都建立在半导体产业之上,决定算力产业的底层能力上限;存储芯片是数据中枢:负责暂存与留存海量训练数据,直接决定算力性能能否充分释放;CPO是传输纽带:负责算力节点间的高速数据互联,突破高带宽下的功耗与时延瓶颈。
2. 需求联动逻辑:AI大模型参数爆发 → 服务器算力需求提升 → 拉动存储芯片容量与带宽升级 → 数据交互量激增 → 带动CPO高速光互连普及 → 反向推动半导体全产业技术迭代。
3. 产业价值总结:三者同属算力基建核心赛道:半导体是产业根基,存储是算力刚需,CPO是下一代互连核心。三者共同受益于全球算力资本开支增长与AI产业持续爆发。
右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」

整体保持参考图的深蓝表格商务风格,排版整齐,文字全部清晰可读。