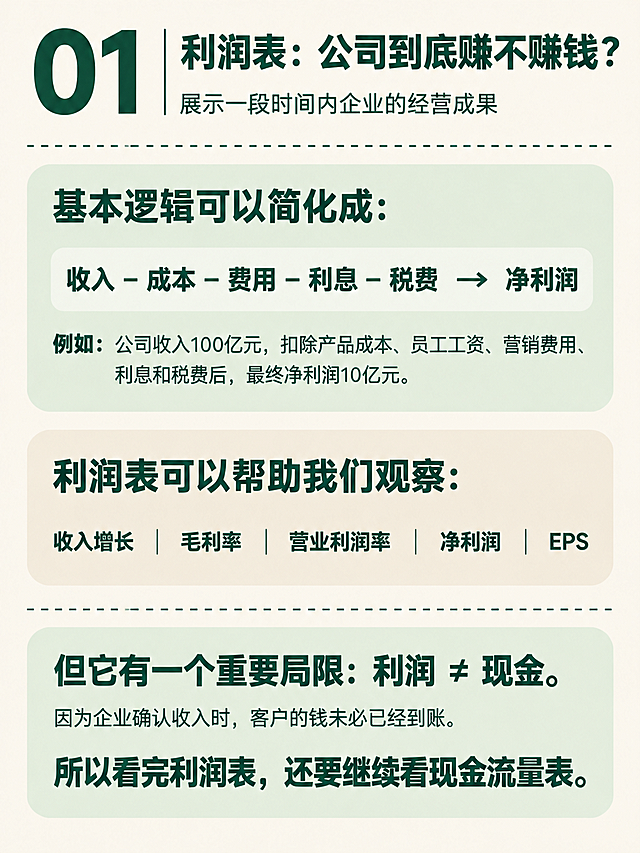

小红书知识页,极简整洁风格,米白色背景,墨绿色主文字,浅绿/浅… - 图片创意预览

小红书知识页,极简整洁风格,米白色背景,墨绿色主文字,浅绿/浅…

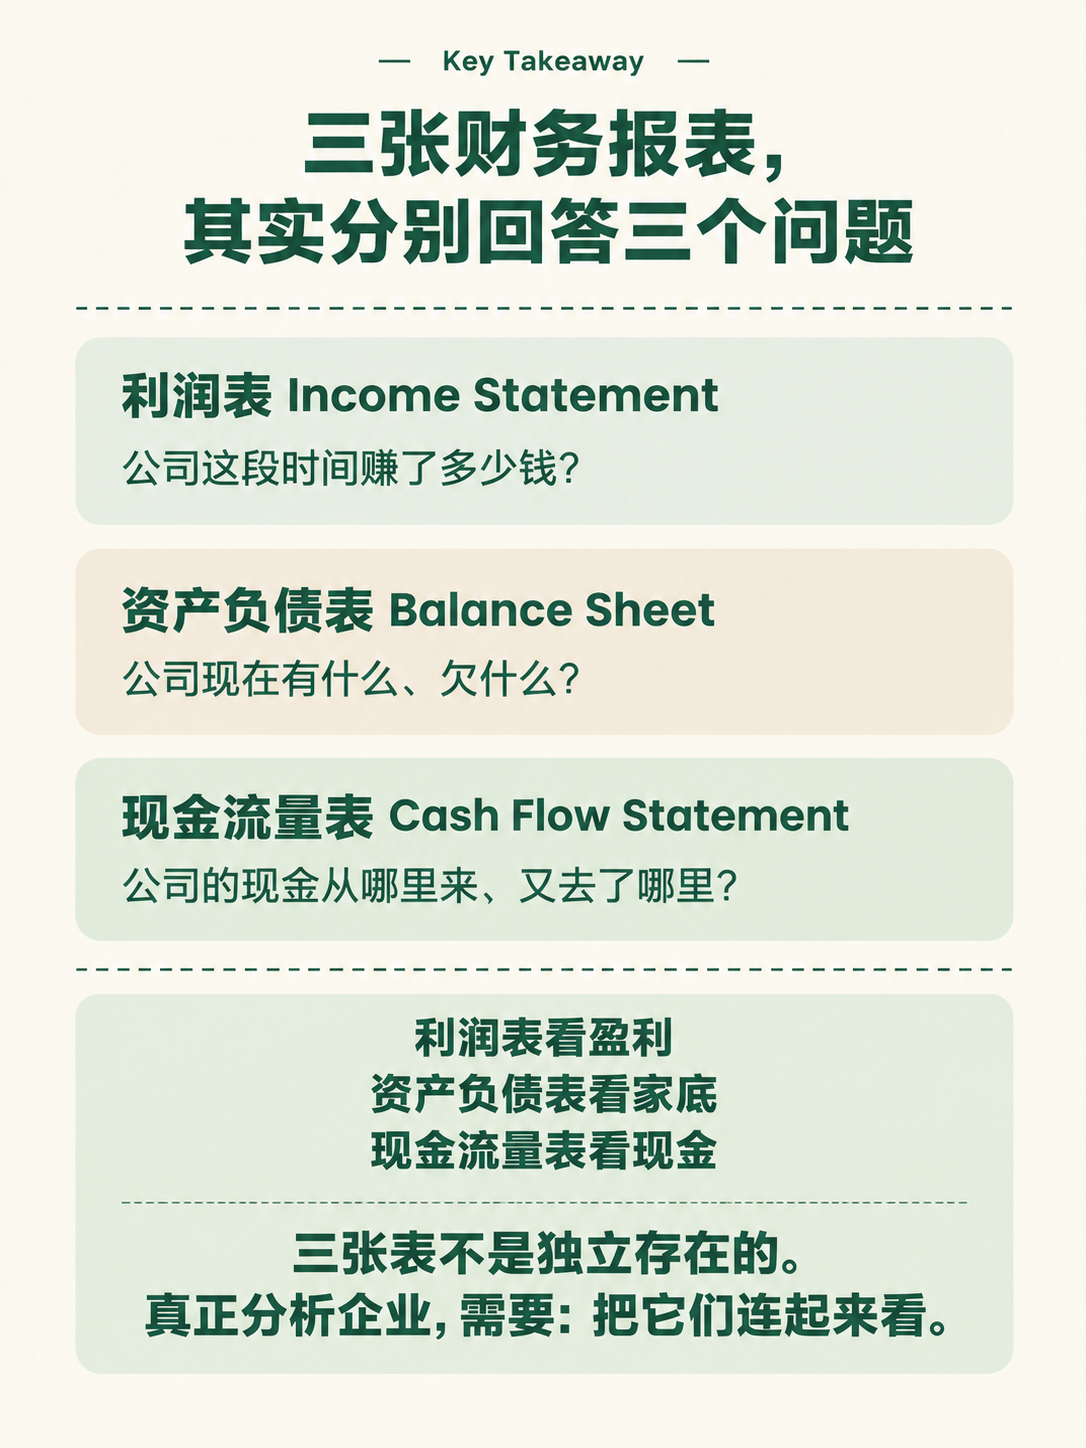
小红书知识页,极简整洁风格,米白色背景,墨绿色主文字,浅绿/浅米圆角卡片。顶部居中小字"Key Takeaway"两侧有短横线装饰,下方是粗黑大标题分两行:第一行"三张财务报表,",第二行"其实分别回

用户头像

知微99447

2026.09.14
小红书投资知识卡内页设计,Key Takeaway页面,墨绿配色风格,米白色背景,整体风格与参考图保持一致。页面顶部左右两条短横线中间写"Key Takeaway"小字。主标题为粗黑墨绿色大字:"公司赚钱,不代表钱已经到账",标题下方有一条浅墨绿色半透明横条衬底。下方两个圆形墨绿色图标编号的知识点:第一个圆形图标内有数字1,右侧标题"利润:"为墨绿色粗体,正文"按照会计规则确认企业在一定期间内赚了多少。"为深灰色常规字体;虚线分隔;第二个圆形图标内有数字2,右侧标题"现金流:"为墨绿色粗体,正文"记录企业实际发生的现金流入与流出。"为深灰色常规字体;虚线分隔。下方一段说明文字:"两者最大的区别之一,在于企业采用权责发生制进行会计核算,收入和费用的确认时间,并不一定等于现金实际收付的时间。"再下方一个浅米色圆角卡片,内有灯泡图标和"例如"字样:"公司卖出100万元产品,客户90天后才付款。符合收入确认条件时,会计上可能已经确认100万元收入,但现金还没有收到,这部分通常形成应收账款。"最底部一个浅绿圆角总结卡片,墨绿色粗体文字:"所以企业完全可能:账面已经赚钱,但现金还没有回来。因此:净利润很漂亮 ≠ 企业现金状况一定健康"。版式精美,小红书笔记质感,3:4竖版比例,高清细腻。小红书投资知识卡内页设计,Key Takeaway页面,墨绿配色风格,米白色背景,整体风格与参考图保持一致。页面顶部左右两条短横线中间写"Key Takeaway"小字。主标题为粗黑墨绿色大字:"公司赚钱,不代表钱已经到账",标题下方有一条浅墨绿色半透明横条衬底。下方两个圆形墨绿色图标编号的知识点:第一个圆形图标内有数字1,右侧标题"利润:"为墨绿色粗体,正文"按照会计规则确认企业在一定期间内赚了多少。"为深灰色常规字体;虚线分隔;第二个圆形图标内有数字2,右侧标题"现金流:"为墨绿色粗体,正文"记录企业实际发生的现金流入与流出。"为深灰色常规字体;虚线分隔。下方一段说明文字:"两者最大的区别之一,在于企业采用权责发生制进行会计核算,收入和费用的确认时间,并不一定等于现金实际收付的时间。"再下方一个浅米色圆角卡片,内有灯泡图标和"例如"字样:"公司卖出100万元产品,客户90天后才付款。符合收入确认条件时,会计上可能已经确认100万元收入,但现金还没有收到,这部分通常形成应收账款。"最底部一个浅绿圆角总结卡片,墨绿色粗体文字:"所以企业完全可能:账面已经赚钱,但现金还没有回来。因此:净利润很漂亮 ≠ 企业现金状况一定健康"。版式精美,小红书笔记质感,3:4竖版比例,高清细腻。
小红书投资知识卡内页设计,Checklist + Summary总结页,墨绿配色风格,米白色纯净背景,极简整洁风格,无任何多余装饰元素(无四角装饰、无图标装饰、无slogan)。页面顶部大标题为粗黑墨绿色大字:"看利润质量,检查这4步"标题下方一条虚线分隔。中间一个三列表格,墨绿色表头背景白色文字:第一列"指标"、第二列"回答的问题"、第三列"重点结论"。表格内容四行:第一行:净利润|账面赚了多少?|盈利能力;第二行:经营现金流 OCF|经营带回多少现金?|利润现金含量;第三行:资本支出 CapEx|为经营和增长投入多少?|资本投入;第四行:自由现金流 FCF|最后还能剩下多少现金?|现金创造能力。表格行交替白色和浅绿底色,圆角边框。表格下方一个圆角边框卡片,内有墨绿色粗体文字:"一条线记住:净利润 → OCF → CapEx → FCF"。再下方两个要点卡片:第一个浅米色圆角卡片:墨绿色粗体标题"特别值得进一步调查的情况:",正文深灰色:"利润持续增长,但OCF长期跟不上。"第二个浅绿圆角卡片:墨绿色粗体标题"但也不要机械地认为:",正文深灰色:"FCF为负 = 企业很差。"最底部一个大的浅绿圆角总结卡片,墨绿色粗体大字:"最终要判断的是:利润有没有转化成现金,以及企业又把这些现金用到了哪里。利润告诉你账面赚了多少;现金流帮助你判断,钱有没有真正赚回来。"所有文字完整显示,无截断。整体干净整洁,无多余装饰,版式精美,小红书笔记质感,3:4竖版比例,高清细腻。小红书投资知识卡内页设计,Checklist + Summary总结页,墨绿配色风格,米白色纯净背景,极简整洁风格,无任何多余装饰元素(无四角装饰、无图标装饰、无slogan)。页面顶部大标题为粗黑墨绿色大字:"看利润质量,检查这4步"标题下方一条虚线分隔。中间一个三列表格,墨绿色表头背景白色文字:第一列"指标"、第二列"回答的问题"、第三列"重点结论"。表格内容四行:第一行:净利润|账面赚了多少?|盈利能力;第二行:经营现金流 OCF|经营带回多少现金?|利润现金含量;第三行:资本支出 CapEx|为经营和增长投入多少?|资本投入;第四行:自由现金流 FCF|最后还能剩下多少现金?|现金创造能力。表格行交替白色和浅绿底色,圆角边框。表格下方一个圆角边框卡片,内有墨绿色粗体文字:"一条线记住:净利润 → OCF → CapEx → FCF"。再下方两个要点卡片:第一个浅米色圆角卡片:墨绿色粗体标题"特别值得进一步调查的情况:",正文深灰色:"利润持续增长,但OCF长期跟不上。"第二个浅绿圆角卡片:墨绿色粗体标题"但也不要机械地认为:",正文深灰色:"FCF为负 = 企业很差。"最底部一个大的浅绿圆角总结卡片,墨绿色粗体大字:"最终要判断的是:利润有没有转化成现金,以及企业又把这些现金用到了哪里。利润告诉你账面赚了多少;现金流帮助你判断,钱有没有真正赚回来。"所有文字完整显示,无截断。整体干净整洁,无多余装饰,版式精美,小红书笔记质感,3:4竖版比例,高清细腻。
小红书知识卡片,竖版3:4比例,米白色纯色背景,墨绿色文字。整体极简整洁,无多余装饰,无水印。顶部左侧是超大墨绿色数字「02」,超粗黑体,数字右侧有一条细竖线分隔,竖线右边是墨绿色粗黑大标题,分两行排列:第一行「再看:企业有」,第二行「没有能力还?」。数字和标题顶部对齐,同一行高度。标题下方小字副标题:「现金流是偿债的基础」,墨绿色常规字体。标题区下方一条墨绿色虚线分隔线,水平贯穿画面。下方依次排列三个圆角矩形卡片模块,卡片之间用等距墨绿色虚线分隔。第一张卡片是浅绿色(浅薄荷绿)圆角矩形卡片,内有墨绿色粗体小标题:「债务最终需要:」,正文:「利息 + 本金」「因此要看企业产生现金的能力。」「可以关注:」「经营现金流 | 自由现金流 | 利息覆盖能力 | Net Debt / EBITDA等」。第二张卡片是浅米色(奶白色偏米黄)圆角矩形卡片,内有墨绿色粗体小标题:「例如两家公司都负债100亿元:」,正文:「A每年产生50亿元稳定经营现金流;」「B每年只有5亿元,而且高度波动。」「相同债务,对两家公司意味着完全不同的风险。」。第三张卡片是浅绿色圆角矩形卡片,内有墨绿色粗体小标题:「核心判断:」,正文:「不是看绝对负债金额,」「而是看现金流能否覆盖债务。」。字体层级:粗黑大标题 > 粗体小标题 > 常规正文。四周留均匀安全边距。小红书知识卡片,竖版3:4比例,米白色纯色背景,墨绿色文字。整体极简整洁,无多余装饰,无水印。顶部左侧是超大墨绿色数字「02」,超粗黑体,数字右侧有一条细竖线分隔,竖线右边是墨绿色粗黑大标题,分两行排列:第一行「再看:企业有」,第二行「没有能力还?」。数字和标题顶部对齐,同一行高度。标题下方小字副标题:「现金流是偿债的基础」,墨绿色常规字体。标题区下方一条墨绿色虚线分隔线,水平贯穿画面。下方依次排列三个圆角矩形卡片模块,卡片之间用等距墨绿色虚线分隔。第一张卡片是浅绿色(浅薄荷绿)圆角矩形卡片,内有墨绿色粗体小标题:「债务最终需要:」,正文:「利息 + 本金」「因此要看企业产生现金的能力。」「可以关注:」「经营现金流 | 自由现金流 | 利息覆盖能力 | Net Debt / EBITDA等」。第二张卡片是浅米色(奶白色偏米黄)圆角矩形卡片,内有墨绿色粗体小标题:「例如两家公司都负债100亿元:」,正文:「A每年产生50亿元稳定经营现金流;」「B每年只有5亿元,而且高度波动。」「相同债务,对两家公司意味着完全不同的风险。」。第三张卡片是浅绿色圆角矩形卡片,内有墨绿色粗体小标题:「核心判断:」,正文:「不是看绝对负债金额,」「而是看现金流能否覆盖债务。」。字体层级:粗黑大标题 > 粗体小标题 > 常规正文。四周留均匀安全边距。
小红书笔记内页封面,插图大字,手账拼贴风,与上两张炒股系列封面风格完全统一,浅米黄色纸张肌理底,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:「第二步,看企业财务」。主标题字号占画面约22%视觉权重,黑色粗黑体,清晰可读,不得增删改字。画面主体为五个财务指标条目,从上到下整齐排列,每个条目左侧配小图标,右侧为指标名称+大白话解释:1. 资产负债率:衡量公司债务压力是否过大;2. 流动比率:反映短期偿债能力是否充足;3. 速动比率:剔除存货后评估资金流动性是否紧张;4. 应收账款周转率:判断回款速度是否够快;5. 自由现金流:检验公司是否真正产生真金白银。指标名称加粗高亮,解释文字为深灰色手写体。条目之间用浅色色块或细线分隔,层次清晰。画面右下角有可爱卡通小男孩插画(短发、阳光开朗,与前两张人物一致),手持放大镜做研究状,周围点缀账本、金币、计算器、支票等扁平手绘小元素。装饰:手绘箭头、星星、便签贴纸,位置克制不抢文字。整体氛围:轻松干货、大白话科普、亲切易懂的理财入门感。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。图生图:严格参考前两张的手绘风格、色调体系与小男孩人物形象,保持系列连贯性。小红书笔记内页封面,插图大字,手账拼贴风,与上两张炒股系列封面风格完全统一,浅米黄色纸张肌理底,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:「第二步,看企业财务」。主标题字号占画面约22%视觉权重,黑色粗黑体,清晰可读,不得增删改字。画面主体为五个财务指标条目,从上到下整齐排列,每个条目左侧配小图标,右侧为指标名称+大白话解释:1. 资产负债率:衡量公司债务压力是否过大;2. 流动比率:反映短期偿债能力是否充足;3. 速动比率:剔除存货后评估资金流动性是否紧张;4. 应收账款周转率:判断回款速度是否够快;5. 自由现金流:检验公司是否真正产生真金白银。指标名称加粗高亮,解释文字为深灰色手写体。条目之间用浅色色块或细线分隔,层次清晰。画面右下角有可爱卡通小男孩插画(短发、阳光开朗,与前两张人物一致),手持放大镜做研究状,周围点缀账本、金币、计算器、支票等扁平手绘小元素。装饰:手绘箭头、星星、便签贴纸,位置克制不抢文字。整体氛围:轻松干货、大白话科普、亲切易懂的理财入门感。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。图生图:严格参考前两张的手绘风格、色调体系与小男孩人物形象,保持系列连贯性。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(三)」,副标题:「认知22-26 · 收入分析篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片22(金色标题栏)👑 22. 关注大客户的战略价值。【观点】财务分析不能只看单个客户的毛利,还要看其带来的品牌和渠道价值。【完整案例】某小型科技公司给一家全球500强企业做供应商。会计反复提醒这个客户毛利只有8%,不赚钱。但老板坚持做。三年后,这家500强企业把该科技公司列入了全球供应商名录,带来了8个新客户。大客户的背书价值远超8%的利润率本身。卡片23(红色标题栏)⚠️ 23. 警惕大客户依赖风险。【观点】客户集中度过高是重大经营风险,需要提前预警。【完整案例】某企业前三大客户贡献了65%的收入。财务连续三个季度在分析报告中标注客户集中度偏高,建议拓展新客户。管理层未重视。下半年,其中一家客户自建生产线,订单直接归零。企业当季收入暴跌40%,裁员30%才缓过来。如果早半年开始拓展新客户,情况会好很多。行业参考:前五大客户收入占比超过50%即为高风险。卡片24(紫色标题栏)🧩 24. 结构分析 VS 趋势分析。【观点】趋势分析看的是总量变了多少,结构分析看的是组成变了多少——两者结合才能完整理解收入变动。【完整案例】某企业做收入分析时,财务说总收入同比增长15%,很不错。但拆开看,高毛利产品(毛利率45%)的收入占比从60%降到40%,低毛利产品(毛利率15%)从40%升到60%。结构分析揭示了真相:收入增长但利润没涨,因为增长的都是不赚钱的产品。卡片25(橙色标题栏)📈 25. 收入更关注趋势变化。【观点】看单月数字会觉得还行,但趋势可能显示增长正在失速。【完整案例】某企业1-3月收入分别是100万、105万、108万,每月都在增长,但增速在放缓(5%、3%)。如果不看趋势,只看单月数字会觉得还行。但趋势显示增长正在失速。财务在2月份就发出预警,公司及时加大了营销投入,4月收入回升到120万。提前3个月发现问题,比事后补救从容得多。卡片26(蓝色标题栏)📅 26. 不能忽视周期曲线。【观点】季节性、周期性波动是行业规律,不能当成异常事件。【完整案例】某做年货的企业,每年11-1月是销售旺季,2月之后收入骤降。新来的财务经理看到2月收入环比下降70%,准备写重大风险预警。老财务拦住他:去年2月也是这样的,这是行业规律。正确的做法是标注周期性波动,与历史同期趋势一致,而不是当成异常事件。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(三)」,副标题:「认知22-26 · 收入分析篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片22(金色标题栏)👑 22. 关注大客户的战略价值。【观点】财务分析不能只看单个客户的毛利,还要看其带来的品牌和渠道价值。【完整案例】某小型科技公司给一家全球500强企业做供应商。会计反复提醒这个客户毛利只有8%,不赚钱。但老板坚持做。三年后,这家500强企业把该科技公司列入了全球供应商名录,带来了8个新客户。大客户的背书价值远超8%的利润率本身。卡片23(红色标题栏)⚠️ 23. 警惕大客户依赖风险。【观点】客户集中度过高是重大经营风险,需要提前预警。【完整案例】某企业前三大客户贡献了65%的收入。财务连续三个季度在分析报告中标注客户集中度偏高,建议拓展新客户。管理层未重视。下半年,其中一家客户自建生产线,订单直接归零。企业当季收入暴跌40%,裁员30%才缓过来。如果早半年开始拓展新客户,情况会好很多。行业参考:前五大客户收入占比超过50%即为高风险。卡片24(紫色标题栏)🧩 24. 结构分析 VS 趋势分析。【观点】趋势分析看的是总量变了多少,结构分析看的是组成变了多少——两者结合才能完整理解收入变动。【完整案例】某企业做收入分析时,财务说总收入同比增长15%,很不错。但拆开看,高毛利产品(毛利率45%)的收入占比从60%降到40%,低毛利产品(毛利率15%)从40%升到60%。结构分析揭示了真相:收入增长但利润没涨,因为增长的都是不赚钱的产品。卡片25(橙色标题栏)📈 25. 收入更关注趋势变化。【观点】看单月数字会觉得还行,但趋势可能显示增长正在失速。【完整案例】某企业1-3月收入分别是100万、105万、108万,每月都在增长,但增速在放缓(5%、3%)。如果不看趋势,只看单月数字会觉得还行。但趋势显示增长正在失速。财务在2月份就发出预警,公司及时加大了营销投入,4月收入回升到120万。提前3个月发现问题,比事后补救从容得多。卡片26(蓝色标题栏)📅 26. 不能忽视周期曲线。【观点】季节性、周期性波动是行业规律,不能当成异常事件。【完整案例】某做年货的企业,每年11-1月是销售旺季,2月之后收入骤降。新来的财务经理看到2月收入环比下降70%,准备写重大风险预警。老财务拦住他:去年2月也是这样的,这是行业规律。正确的做法是标注周期性波动,与历史同期趋势一致,而不是当成异常事件。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书投资知识卡内页设计,Knowledge 01页面,墨绿配色风格,米白色纯净背景,极简整洁风格,无任何多余装饰元素。页面顶部标题行:墨绿色大号粗体数字"01" + 空格 + 墨绿色粗体大标题"为什么企业真正生存,更离不开现金?",数字与标题在同一行,左对齐,无竖线分隔。标题下方一条虚线分隔。下方依次排列多个圆角矩形卡片,卡片为浅绿或浅米色,卡片内文字左对齐。第一个浅绿圆角卡片:墨绿色粗体标题"企业日常经营需要不断支付现金:",下方正文深灰色:工资|供应商|利息|债务|设备|税费|分红等。第二个浅米色圆角卡片:墨绿色粗体标题"所以一家企业即使利润持续增长,如果同时出现:",下方正文深灰色列表:应收账款快速增加、库存大量积压、债务集中到期、经营现金持续流出。末尾一句:"仍然可能面临流动性压力。"第三个浅绿圆角卡片:墨绿色粗体标题"例如:",正文深灰色:"企业今年净利润1亿元,看起来经营不错;但大量商品是赊销出去的,应收账款增加1.5亿元,客户的钱还没有收回来。企业可能'利润很好看',却依然需要借钱支付供应商和工资。"最底部一个浅绿圆角总结卡片,墨绿色粗体文字:"所以分析企业不能只看:'赚了多少?' 还要看:'赚到的钱,收回来了吗?'"。整体干净整洁,无多余装饰,版式精美,小红书笔记质感,3:4竖版比例,高清细腻。小红书投资知识卡内页设计,Knowledge 01页面,墨绿配色风格,米白色纯净背景,极简整洁风格,无任何多余装饰元素。页面顶部标题行:墨绿色大号粗体数字"01" + 空格 + 墨绿色粗体大标题"为什么企业真正生存,更离不开现金?",数字与标题在同一行,左对齐,无竖线分隔。标题下方一条虚线分隔。下方依次排列多个圆角矩形卡片,卡片为浅绿或浅米色,卡片内文字左对齐。第一个浅绿圆角卡片:墨绿色粗体标题"企业日常经营需要不断支付现金:",下方正文深灰色:工资|供应商|利息|债务|设备|税费|分红等。第二个浅米色圆角卡片:墨绿色粗体标题"所以一家企业即使利润持续增长,如果同时出现:",下方正文深灰色列表:应收账款快速增加、库存大量积压、债务集中到期、经营现金持续流出。末尾一句:"仍然可能面临流动性压力。"第三个浅绿圆角卡片:墨绿色粗体标题"例如:",正文深灰色:"企业今年净利润1亿元,看起来经营不错;但大量商品是赊销出去的,应收账款增加1.5亿元,客户的钱还没有收回来。企业可能'利润很好看',却依然需要借钱支付供应商和工资。"最底部一个浅绿圆角总结卡片,墨绿色粗体文字:"所以分析企业不能只看:'赚了多少?' 还要看:'赚到的钱,收回来了吗?'"。整体干净整洁,无多余装饰,版式精美,小红书笔记质感,3:4竖版比例,高清细腻。
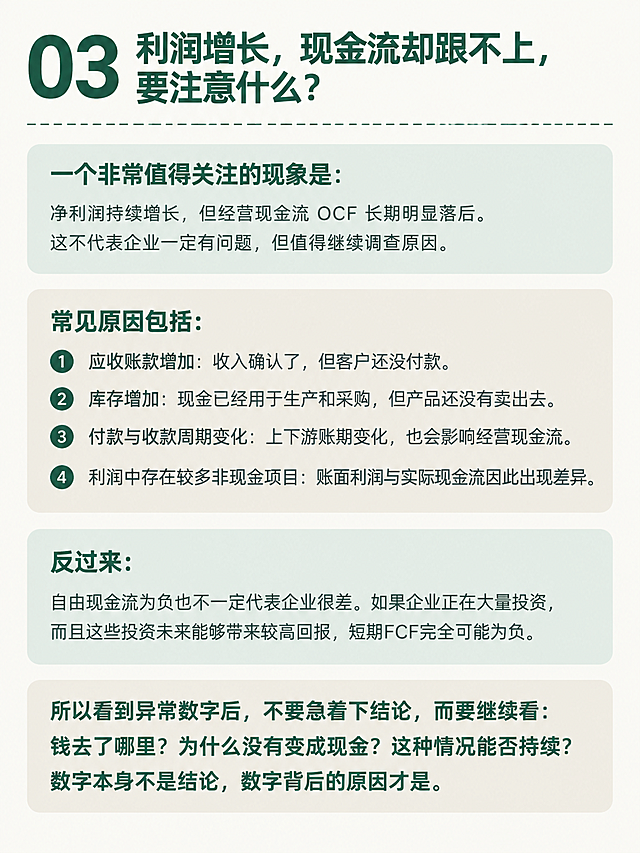
小红书投资知识卡内页设计,Knowledge 03页面,墨绿配色风格,米白色纯净背景,极简整洁风格,无任何多余装饰元素,与01、02页结构完全一致。页面顶部标题行:墨绿色大号粗体数字"03" + 空格 + 墨绿色粗体大标题"利润增长,现金流却跟不上,要注意什么?",数字与标题在同一行,左对齐,无竖线分隔。标题下方一条虚线分隔。下方依次排列多个圆角矩形卡片,卡片为浅绿或浅米色,卡片内文字左对齐。第一个浅绿圆角卡片:墨绿色粗体标题"一个非常值得关注的现象是:",正文深灰色:"净利润持续增长,但经营现金流 OCF 长期明显落后。这不代表企业一定有问题,但值得继续调查原因。"第二个浅米色圆角卡片:墨绿色粗体标题"常见原因包括:",下方四个编号条目:① 应收账款增加:收入确认了,但客户还没付款。② 库存增加:现金已经用于生产和采购,但产品还没有卖出去。③ 付款与收款周期变化:上下游账期变化,也会影响经营现金流。④ 利润中存在较多非现金项目:账面利润与实际现金流因此出现差异。第三个浅绿圆角卡片:墨绿色粗体标题"反过来:",正文深灰色:"自由现金流为负也不一定代表企业很差。如果企业正在大量投资,而且这些投资未来能够带来较高回报,短期FCF完全可能为负。"最底部浅米色圆角总结卡片,墨绿色粗体文字:"所以看到异常数字后,不要急着下结论,而要继续看:钱去了哪里?为什么没有变成现金?这种情况能否持续?数字本身不是结论,数字背后的原因才是。"整体干净整洁,无多余装饰,版式精美,小红书笔记质感,3:4竖版比例,高清细腻。小红书投资知识卡内页设计,Knowledge 03页面,墨绿配色风格,米白色纯净背景,极简整洁风格,无任何多余装饰元素,与01、02页结构完全一致。页面顶部标题行:墨绿色大号粗体数字"03" + 空格 + 墨绿色粗体大标题"利润增长,现金流却跟不上,要注意什么?",数字与标题在同一行,左对齐,无竖线分隔。标题下方一条虚线分隔。下方依次排列多个圆角矩形卡片,卡片为浅绿或浅米色,卡片内文字左对齐。第一个浅绿圆角卡片:墨绿色粗体标题"一个非常值得关注的现象是:",正文深灰色:"净利润持续增长,但经营现金流 OCF 长期明显落后。这不代表企业一定有问题,但值得继续调查原因。"第二个浅米色圆角卡片:墨绿色粗体标题"常见原因包括:",下方四个编号条目:① 应收账款增加:收入确认了,但客户还没付款。② 库存增加:现金已经用于生产和采购,但产品还没有卖出去。③ 付款与收款周期变化:上下游账期变化,也会影响经营现金流。④ 利润中存在较多非现金项目:账面利润与实际现金流因此出现差异。第三个浅绿圆角卡片:墨绿色粗体标题"反过来:",正文深灰色:"自由现金流为负也不一定代表企业很差。如果企业正在大量投资,而且这些投资未来能够带来较高回报,短期FCF完全可能为负。"最底部浅米色圆角总结卡片,墨绿色粗体文字:"所以看到异常数字后,不要急着下结论,而要继续看:钱去了哪里?为什么没有变成现金?这种情况能否持续?数字本身不是结论,数字背后的原因才是。"整体干净整洁,无多余装饰,版式精美,小红书笔记质感,3:4竖版比例,高清细腻。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(四)」,副标题:「认知27-31 · 进阶技巧篇」。主体:5个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片27(深灰色标题栏)⏰ 27. 会计核算的及时性直接影响分析质量。【观点】记账不及时会导致分析误判,影响业务决策。【完整案例】某企业销售部门在2月底完成了一笔100万的订单,但财务部因为月底忙,把这笔收入记到了4月份。结果2月的收入分析显示增长乏力,管理层判断市场出了问题,要求销售团队加大投入。销售说我们签了大单啊,财务才发现是自己记账不及时导致的误判。后来建立了合同额统计辅助表,不管发票开没开、账记没记,合同签了就录入系统,确保收入跟踪的及时性。卡片28(青色标题栏)📊 28. 增加统计口径来验证收入。【观点】只用财务记账口径判断收入趋势会有偏差,需要辅助口径交叉验证。【完整案例】在案例27的基础上,财务增加了合同签订额和客户结算单金额两个辅助统计口径。2月份虽然记账收入只有100万,但合同签订额显示已经有300万的订单在手。管理层看到这个数据,判断市场没问题,是记账时点的问题,避免了一次错误的战略调整。卡片29(粉色标题栏)👥 29. 收入细分到销售人员和团队。【观点】细分到个人才能发现真正的问题,精准施策。【完整案例】某企业用这套分析后发现:销售团队20个人,其中4个人贡献了65%的收入,6个人连续3个月开单为零。管理层把开单为零的6人进行专项辅导和调整,3个月后其中3人开始出业绩。如果没有细分到个人的分析,这6个人可能还在吃大锅饭。卡片30(绿色标题栏)🔗 30. 从收入成本的配比入手验证核算准确性。【观点】配比异常往往是核算错误的信号,不是经营恶化的信号。【完整案例】某企业财务分析发现成本占收入比重从62%跳到75%。排查了一圈,发现是仓库漏记了50万的出库单,成本没跟着收入走。补记后,成本占比回到63%。配比异常往往是核算错误的信号,不是经营恶化的信号。卡片31(金色标题栏)🏆 31. 关注行业特有指标。【观点】通用指标老板看了没感觉,行业特有指标才是决定盈利能力的关键数据。【完整案例】某直播电商企业的财务分析报告一直在罗列通用指标,老板看了毫无感觉。后来增加了GMV(商品交易总额)、退货率、每千次展示收入、单粉丝价值等行业特有指标,老板立刻来了兴趣——这些才是决定这个行业盈利能力的关键数据。底部大总结卡片(深绿色底白字):「💡 财务分析的核心不是算数字,而是通过数字发现业务真相、推动业务改进。从杜邦分析到行业特有指标,方法越多,离真相越近。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(四)」,副标题:「认知27-31 · 进阶技巧篇」。主体:5个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片27(深灰色标题栏)⏰ 27. 会计核算的及时性直接影响分析质量。【观点】记账不及时会导致分析误判,影响业务决策。【完整案例】某企业销售部门在2月底完成了一笔100万的订单,但财务部因为月底忙,把这笔收入记到了4月份。结果2月的收入分析显示增长乏力,管理层判断市场出了问题,要求销售团队加大投入。销售说我们签了大单啊,财务才发现是自己记账不及时导致的误判。后来建立了合同额统计辅助表,不管发票开没开、账记没记,合同签了就录入系统,确保收入跟踪的及时性。卡片28(青色标题栏)📊 28. 增加统计口径来验证收入。【观点】只用财务记账口径判断收入趋势会有偏差,需要辅助口径交叉验证。【完整案例】在案例27的基础上,财务增加了合同签订额和客户结算单金额两个辅助统计口径。2月份虽然记账收入只有100万,但合同签订额显示已经有300万的订单在手。管理层看到这个数据,判断市场没问题,是记账时点的问题,避免了一次错误的战略调整。卡片29(粉色标题栏)👥 29. 收入细分到销售人员和团队。【观点】细分到个人才能发现真正的问题,精准施策。【完整案例】某企业用这套分析后发现:销售团队20个人,其中4个人贡献了65%的收入,6个人连续3个月开单为零。管理层把开单为零的6人进行专项辅导和调整,3个月后其中3人开始出业绩。如果没有细分到个人的分析,这6个人可能还在吃大锅饭。卡片30(绿色标题栏)🔗 30. 从收入成本的配比入手验证核算准确性。【观点】配比异常往往是核算错误的信号,不是经营恶化的信号。【完整案例】某企业财务分析发现成本占收入比重从62%跳到75%。排查了一圈,发现是仓库漏记了50万的出库单,成本没跟着收入走。补记后,成本占比回到63%。配比异常往往是核算错误的信号,不是经营恶化的信号。卡片31(金色标题栏)🏆 31. 关注行业特有指标。【观点】通用指标老板看了没感觉,行业特有指标才是决定盈利能力的关键数据。【完整案例】某直播电商企业的财务分析报告一直在罗列通用指标,老板看了毫无感觉。后来增加了GMV(商品交易总额)、退货率、每千次展示收入、单粉丝价值等行业特有指标,老板立刻来了兴趣——这些才是决定这个行业盈利能力的关键数据。底部大总结卡片(深绿色底白字):「💡 财务分析的核心不是算数字,而是通过数字发现业务真相、推动业务改进。从杜邦分析到行业特有指标,方法越多,离真相越近。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书知识卡片,竖版3:4比例,米白色纯色背景,墨绿色文字。整体极简整洁,无多余装饰,无水印。顶部左侧是超大墨绿色数字「03」,超粗黑体,数字右侧有一条细竖线分隔,竖线右边是墨绿色粗黑大标题,分两行排列:第一行「回购还要看」,第二行「钱从哪里来」。数字和标题顶部对齐,同一行高度。标题下方小字副标题:「资金来源与真实意图」,墨绿色常规字体。标题区下方一条墨绿色虚线分隔线,水平贯穿画面。下方依次排列三个圆角矩形卡片模块,卡片之间用等距墨绿色虚线分隔。第一张卡片是浅绿色(浅薄荷绿)圆角矩形卡片,内有墨绿色粗体小标题:「公司可以使用:」,正文:「自由现金流」「也可能:借债回购」。第二张卡片是浅米色(奶白色偏米黄)圆角矩形卡片,内有墨绿色粗体小标题:「如果一家企业:」,正文:「业务增长停滞 + 债务上升 + 高估值大量回购」「即使EPS因为股份减少而上涨,」「也不代表:企业真正的经营能力改善。」。第三张卡片是浅绿色圆角矩形卡片,内有墨绿色粗体小标题:「另外还要观察:」,正文:「回购数量是否只是抵消员工股权激励带来的股份稀释。」「所以不能只看到:」「「公司宣布100亿回购计划。」」。字体层级:粗黑大标题 > 粗体小标题 > 常规正文。四周留均匀安全边距。小红书知识卡片,竖版3:4比例,米白色纯色背景,墨绿色文字。整体极简整洁,无多余装饰,无水印。顶部左侧是超大墨绿色数字「03」,超粗黑体,数字右侧有一条细竖线分隔,竖线右边是墨绿色粗黑大标题,分两行排列:第一行「回购还要看」,第二行「钱从哪里来」。数字和标题顶部对齐,同一行高度。标题下方小字副标题:「资金来源与真实意图」,墨绿色常规字体。标题区下方一条墨绿色虚线分隔线,水平贯穿画面。下方依次排列三个圆角矩形卡片模块,卡片之间用等距墨绿色虚线分隔。第一张卡片是浅绿色(浅薄荷绿)圆角矩形卡片,内有墨绿色粗体小标题:「公司可以使用:」,正文:「自由现金流」「也可能:借债回购」。第二张卡片是浅米色(奶白色偏米黄)圆角矩形卡片,内有墨绿色粗体小标题:「如果一家企业:」,正文:「业务增长停滞 + 债务上升 + 高估值大量回购」「即使EPS因为股份减少而上涨,」「也不代表:企业真正的经营能力改善。」。第三张卡片是浅绿色圆角矩形卡片,内有墨绿色粗体小标题:「另外还要观察:」,正文:「回购数量是否只是抵消员工股权激励带来的股份稀释。」「所以不能只看到:」「「公司宣布100亿回购计划。」」。字体层级:粗黑大标题 > 粗体小标题 > 常规正文。四周留均匀安全边距。