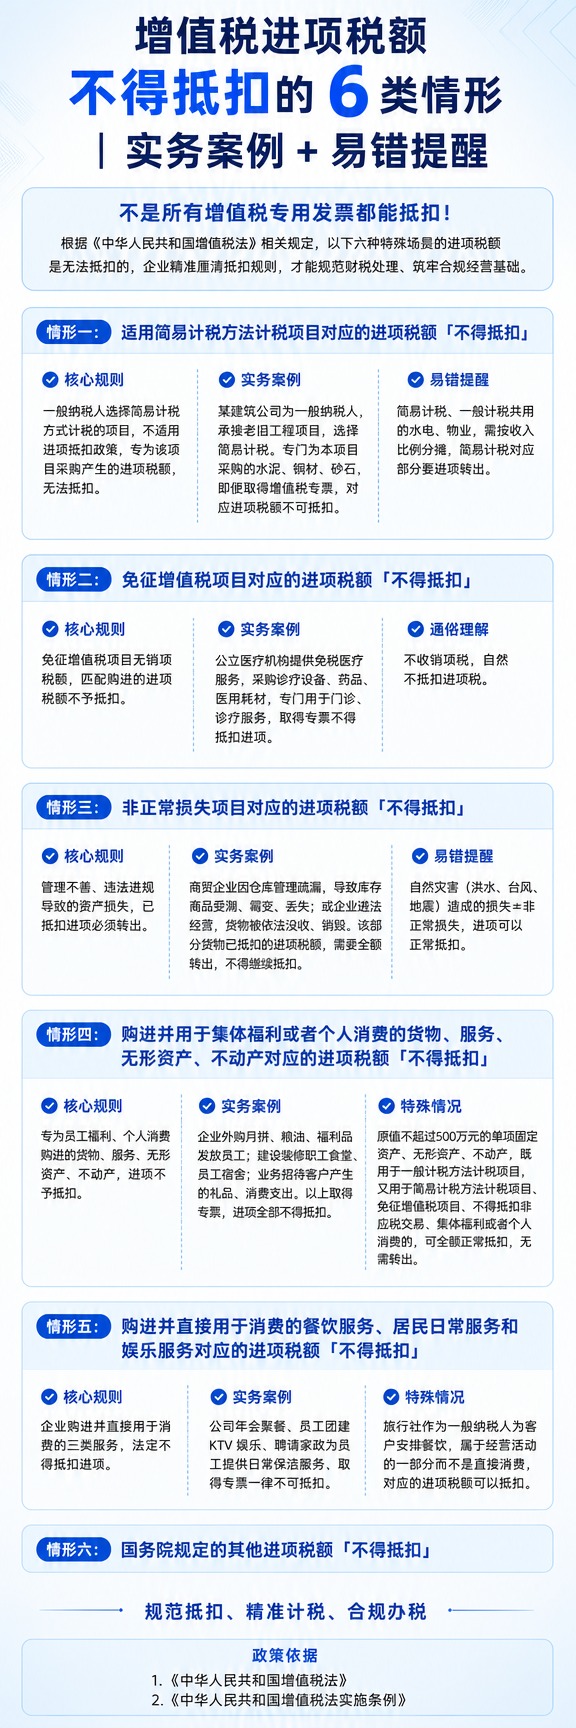

[商品] 无实物商品,纯信息科普长图。 [画面] 竖版超长信息… - 图片创意预览

[商品] 无实物商品,纯信息科普长图。 [画面] 竖版超长信息…

[商品] 无实物商品,纯信息科普长图。 [画面] 竖版超长信息图,从上到下阅读动线清晰。顶部主标题区占画面上部约1/10,导语栏单独成块占约1/12,中部6个情形模块依次纵向排列(每类情形占约1/8高

用户头像

林晚08636

2026.09.21
小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,财税干货分享风格,条理清晰,全部内容在一页内完整呈现,文字一字不差、一字不错。主标题必须完整呈现且为画面顶部视觉中心,逐字锁定:「进项税额抵扣范围变化:6项可抵4项不可抵」。主标题字号占画面约25%视觉权重,清晰可读,不得增删改字。正文分两大区块,左/上区块标题逐字锁定:「(一)六类进项税额可以抵扣」,下方逐条列出6条内容,逐字锁定不得修改:「·作为被保险人获得保险赔付;」「·接受货币性资产或者非货币性资产捐赠;」「·因合同未履行且未发生应税交易而取得违约金等收入;」「·无偿提供服务(不含无偿转让金融商品);」「·转让因自身发生应税交易取得的与之相关的应收账款等债权(不含有价证券);」「·按照有关政策规定取得,且与其销售货物、服务、无形资产、不动产的收入或者数量不直接挂钩的财Z补贴。」。右/下区块标题逐字锁定:「(二)四类进项税额不得抵扣」,下方逐条列出4条内容,逐字锁定不得修改:「·销售货物、服务、无形资产、不动产不属于《增值税fa》第四条在境内发生应税交易所列情形的;」「·有偿转让股权(不含有价证券);」「·持有股权(不含有价证券)取得的股息红利,和持有股份公司普通股(含有价证券)取得的股息红利;」「·货物期货交易(不含实物交割环节)」。背景:浅灰蓝纯色底,干净清爽的干货笔记感。标题排版:扁平粗黑体,主标题深蓝色加粗,两大区块标题用色块底框或加粗高亮区分,正文为清晰易读的中等字号黑体,左对齐,行间距宽松,条目用圆点符号清晰分隔,整体信息层级分明,像一页整理好的干货笔记。装饰:右上角1个小书本或文件夹emoji贴纸;两大区块之间用细线或浅色色块分隔;左下角加一个极小的「干货收藏」角标;装饰克制不抢文字。整体氛围:财税干货分享、条理清晰、专业可信、适合短视频平台竖屏观看。画质:高清细腻,信息层级清晰,文字与背景强对比(浅底深字),所有文字完整处于安全区内不可裁切,四周留安全边距,确保手机端清晰可读。画面比例3:4。小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,财税干货分享风格,条理清晰,全部内容在一页内完整呈现,文字一字不差、一字不错。主标题必须完整呈现且为画面顶部视觉中心,逐字锁定:「进项税额抵扣范围变化:6项可抵4项不可抵」。主标题字号占画面约25%视觉权重,清晰可读,不得增删改字。正文分两大区块,左/上区块标题逐字锁定:「(一)六类进项税额可以抵扣」,下方逐条列出6条内容,逐字锁定不得修改:「·作为被保险人获得保险赔付;」「·接受货币性资产或者非货币性资产捐赠;」「·因合同未履行且未发生应税交易而取得违约金等收入;」「·无偿提供服务(不含无偿转让金融商品);」「·转让因自身发生应税交易取得的与之相关的应收账款等债权(不含有价证券);」「·按照有关政策规定取得,且与其销售货物、服务、无形资产、不动产的收入或者数量不直接挂钩的财Z补贴。」。右/下区块标题逐字锁定:「(二)四类进项税额不得抵扣」,下方逐条列出4条内容,逐字锁定不得修改:「·销售货物、服务、无形资产、不动产不属于《增值税fa》第四条在境内发生应税交易所列情形的;」「·有偿转让股权(不含有价证券);」「·持有股权(不含有价证券)取得的股息红利,和持有股份公司普通股(含有价证券)取得的股息红利;」「·货物期货交易(不含实物交割环节)」。背景:浅灰蓝纯色底,干净清爽的干货笔记感。标题排版:扁平粗黑体,主标题深蓝色加粗,两大区块标题用色块底框或加粗高亮区分,正文为清晰易读的中等字号黑体,左对齐,行间距宽松,条目用圆点符号清晰分隔,整体信息层级分明,像一页整理好的干货笔记。装饰:右上角1个小书本或文件夹emoji贴纸;两大区块之间用细线或浅色色块分隔;左下角加一个极小的「干货收藏」角标;装饰克制不抢文字。整体氛围:财税干货分享、条理清晰、专业可信、适合短视频平台竖屏观看。画质:高清细腻,信息层级清晰,文字与背景强对比(浅底深字),所有文字完整处于安全区内不可裁切,四周留安全边距,确保手机端清晰可读。画面比例3:4。
小红书干货内页图文,杂志海报警示风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:三、不得抵扣进项税额的六大类情形(2026年新规版)。页面顶部大标题:「三、不得抵扣的6大类情形」,深红色粗黑体。顶部小字说明:「2026年《增值税法》正式施行后,不得抵扣的情形由旧规零散的十余项,精简优化为六大类。」六个情形卡片纵向排列,每个卡片左侧有数字编号圆形标识:情形1「用于简易计税方法计税项目」,要点:该项目对应的全部进项税额一律不得抵扣;兼营无法划分的按销售额比例计算转出,次年1月纳税申报期内需进行全年汇总清算;情形2「用于免征增值税项目」,要点:免税业务(自产农产品、技术转让、养老服务等)对应的采购进项一律不得抵扣,混用无法划分的同样按销售额比例转出;情形3「非正常损失项目对应的进项税额」,要点:因管理不善造成被盗、丢失、霉烂变质,及因违法被依法没收、销毁、拆除的情形需转出;自然灾害造成的损失、合理损耗——进项可以正常保留抵扣;情形4「购进并用于集体福利或者个人消费」,要点:职工食堂、宿舍家电、员工旅游等不得抵扣;混用例外——设备厂房同时用于生产+员工食堂的,进项可以全额抵扣,不需要拆分;情形5「购进并直接用于消费的特定服务(2026年新规明确)」,下方4行小表格:贷款服务|利息支出对应的进项暂不得抵扣;餐饮服务|无论什么场景一律不可抵扣;居民日常服务|家政、婚庆、养老、护理、美容美发等进项不得抵扣;娱乐服务|歌厅、舞厅、酒吧、台球、高尔夫等进项一律不得抵扣;底部小字区分:「差旅中的住宿服务、办公用的咨询服务、技术服务、设计服务——不属于以上四类,取得合规专票可以正常抵扣。」情形6「扣税凭证不合规或资料不全」,要点:进项抵扣的前提是取得合法、有效、合规的增值税扣税凭证;常见不合规情形:发票抬头错误、纳税人识别号错误、备注栏必填项缺失(建筑服务、不动产租赁、货物运输发票等)、取得虚开、伪造的增值税专用发票、发票内容与实际交易不符、完税凭证抵扣境外业务缺少书面合同、付款证明和境外对账单。背景:浅灰白底 + 红色系装饰条。装饰:每个情形卡片用浅红色边框 + 数字圆形编号;重点关键词用红色加粗;右上角1个⚠️ emoji贴纸;左侧加红色竖条装饰。整体氛围:警示干货、重点突出、信息量大但层次分明。画质:高清细腻,文字清晰可读,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,杂志海报警示风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:三、不得抵扣进项税额的六大类情形(2026年新规版)。页面顶部大标题:「三、不得抵扣的6大类情形」,深红色粗黑体。顶部小字说明:「2026年《增值税法》正式施行后,不得抵扣的情形由旧规零散的十余项,精简优化为六大类。」六个情形卡片纵向排列,每个卡片左侧有数字编号圆形标识:情形1「用于简易计税方法计税项目」,要点:该项目对应的全部进项税额一律不得抵扣;兼营无法划分的按销售额比例计算转出,次年1月纳税申报期内需进行全年汇总清算;情形2「用于免征增值税项目」,要点:免税业务(自产农产品、技术转让、养老服务等)对应的采购进项一律不得抵扣,混用无法划分的同样按销售额比例转出;情形3「非正常损失项目对应的进项税额」,要点:因管理不善造成被盗、丢失、霉烂变质,及因违法被依法没收、销毁、拆除的情形需转出;自然灾害造成的损失、合理损耗——进项可以正常保留抵扣;情形4「购进并用于集体福利或者个人消费」,要点:职工食堂、宿舍家电、员工旅游等不得抵扣;混用例外——设备厂房同时用于生产+员工食堂的,进项可以全额抵扣,不需要拆分;情形5「购进并直接用于消费的特定服务(2026年新规明确)」,下方4行小表格:贷款服务|利息支出对应的进项暂不得抵扣;餐饮服务|无论什么场景一律不可抵扣;居民日常服务|家政、婚庆、养老、护理、美容美发等进项不得抵扣;娱乐服务|歌厅、舞厅、酒吧、台球、高尔夫等进项一律不得抵扣;底部小字区分:「差旅中的住宿服务、办公用的咨询服务、技术服务、设计服务——不属于以上四类,取得合规专票可以正常抵扣。」情形6「扣税凭证不合规或资料不全」,要点:进项抵扣的前提是取得合法、有效、合规的增值税扣税凭证;常见不合规情形:发票抬头错误、纳税人识别号错误、备注栏必填项缺失(建筑服务、不动产租赁、货物运输发票等)、取得虚开、伪造的增值税专用发票、发票内容与实际交易不符、完税凭证抵扣境外业务缺少书面合同、付款证明和境外对账单。背景:浅灰白底 + 红色系装饰条。装饰:每个情形卡片用浅红色边框 + 数字圆形编号;重点关键词用红色加粗;右上角1个⚠️ emoji贴纸;左侧加红色竖条装饰。整体氛围:警示干货、重点突出、信息量大但层次分明。画质:高清细腻,文字清晰可读,四周留安全边距。画面比例 3:4,4K。
小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,条理清晰的干货图文。主标题必须完整呈现且为画面顶部视觉中心,逐字锁定:「增值税又变了!留抵退税新规」。主标题字号占画面约 25% 视觉权重,清晰可读,不得增删改字。正文分两大板块,逐字锁定,一字不差: 第一板块标题:「(一)三类纳税人的退税规则与算法」 第一板块正文: 7号公告第一条将纳税人分为三类,计算公式统一为: 允许退还的留抵税额 = 对应口径的留抵税额 × 进项构成比例 × 适用退税比例 1. 制造业等4个行业——按月全额退期末留抵 "制造业""科学研究和技术服务业""软件和信息技术服务业""生态保护和环境治理业"纳税人,相关销售额占全部增值税销售额比重超过50%的,可以按月申请退还期末留抵税额,适用退税比例100%。 2. 房地产开发经营业——退新增部分的60% 与2019年3月31日期末留抵税额相比,申请退税前连续6个月期末新增加留抵税额均大于零,且第6个月新增加留抵税额不低于50万的,可退还第6个月新增加留抵税额的60%。适用退税比例60%。 3. 其他纳税人——按比例退新增部分,60%与30%两档 除前述两类外的纳税人,申请退税前连续6个月期末留抵税额均大于零,且第6个月期末留抵税额与申请退税前一税款所属期上一年度12月31日期末留抵税额相比新增加留抵税额不低于50万的,按比例退还新增加留抵税额:不超过1亿的部分退60%,超过1亿的部分退30%。 第二板块标题:「(二)四类适用条件(须同时符合)」 第二板块正文: 7号公告第二条规定,适用留抵退税须同时符合: ①纳税缴费信用级别为A级或者B级; M级、C级、D级纳税人不符合A/B级要求,不能申请。 ②申请退税前36个月未发生骗取留抵退税、骗取出口退税或者虚开增值税专用发票情形; ③申请退税前36个月未因偷税被处罚两次及以上; ④2019年4月1日起未享受增值税即征即退、先征后返(退)(7号公告另有规定的除外)。 背景:白色或极浅灰纯色底,干净清爽,突出文字信息。 标题排版:扁平粗黑体/sans,主标题深蓝或深灰色,板块标题用蓝色色块底框或加粗高亮,正文黑色常规字,条目编号清晰,分栏或分块排版,左右留白适中,信息层级分明。采用纯大字 P08 + P19 策略,大文本框内分板块呈现。 装饰:1个📌 emoji 贴纸置于主标题旁;另加细线分割线、序号圆点、轻微色块底框区分两大板块,位置克制不抢文字。 整体氛围:职场干货、财税知识分享、条理清晰、专业可信。画质:高清细腻,信息层级清晰,文字与背景强对比(白底深字),所有文字完整处于安全区内不可裁切,四周留安全边距,确保手机竖屏阅读舒适。画面比例 3:4,4K。小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,条理清晰的干货图文。主标题必须完整呈现且为画面顶部视觉中心,逐字锁定:「增值税又变了!留抵退税新规」。主标题字号占画面约 25% 视觉权重,清晰可读,不得增删改字。正文分两大板块,逐字锁定,一字不差:

第一板块标题:「(一)三类纳税人的退税规则与算法」
第一板块正文:
7号公告第一条将纳税人分为三类,计算公式统一为:
允许退还的留抵税额 = 对应口径的留抵税额 × 进项构成比例 × 适用退税比例
1. 制造业等4个行业——按月全额退期末留抵
"制造业""科学研究和技术服务业""软件和信息技术服务业""生态保护和环境治理业"纳税人,相关销售额占全部增值税销售额比重超过50%的,可以按月申请退还期末留抵税额,适用退税比例100%。
2. 房地产开发经营业——退新增部分的60%
与2019年3月31日期末留抵税额相比,申请退税前连续6个月期末新增加留抵税额均大于零,且第6个月新增加留抵税额不低于50万的,可退还第6个月新增加留抵税额的60%。适用退税比例60%。
3. 其他纳税人——按比例退新增部分,60%与30%两档
除前述两类外的纳税人,申请退税前连续6个月期末留抵税额均大于零,且第6个月期末留抵税额与申请退税前一税款所属期上一年度12月31日期末留抵税额相比新增加留抵税额不低于50万的,按比例退还新增加留抵税额:不超过1亿的部分退60%,超过1亿的部分退30%。

第二板块标题:「(二)四类适用条件(须同时符合)」
第二板块正文:
7号公告第二条规定,适用留抵退税须同时符合:
①纳税缴费信用级别为A级或者B级; M级、C级、D级纳税人不符合A/B级要求,不能申请。
②申请退税前36个月未发生骗取留抵退税、骗取出口退税或者虚开增值税专用发票情形;
③申请退税前36个月未因偷税被处罚两次及以上;
④2019年4月1日起未享受增值税即征即退、先征后返(退)(7号公告另有规定的除外)。

背景:白色或极浅灰纯色底,干净清爽,突出文字信息。
标题排版:扁平粗黑体/sans,主标题深蓝或深灰色,板块标题用蓝色色块底框或加粗高亮,正文黑色常规字,条目编号清晰,分栏或分块排版,左右留白适中,信息层级分明。采用纯大字 P08 + P19 策略,大文本框内分板块呈现。
装饰:1个📌 emoji 贴纸置于主标题旁;另加细线分割线、序号圆点、轻微色块底框区分两大板块,位置克制不抢文字。
整体氛围:职场干货、财税知识分享、条理清晰、专业可信。画质:高清细腻,信息层级清晰,文字与背景强对比(白底深字),所有文字完整处于安全区内不可裁切,四周留安全边距,确保手机竖屏阅读舒适。画面比例 3:4,4K。
干货分享风格的知识科普图文海报,竖版3:4比例,整体风格简洁清爽、条理清晰,适合短视频平台发布。顶部大标题区:主标题为"十八税大白话解释",字体醒目加粗,下方有小字副标题"干货分享 · 一文看懂18种税",旁边有"建议收藏"贴纸标签。主体内容区为18个税种的编号列表,分左右两栏或多栏整齐排列,每条税种前有数字编号1-18,税种名称加粗,后面跟大白话解释文字,字号适中,行间距舒适,全部18条内容完整呈现一字不差。每条内容用浅色卡片或分隔线区分,层次分明。配色以浅米色或淡蓝色为底色,搭配深灰色文字和橙色/蓝色强调色,整体干净专业有干货感。底部有"财税知识"小标签装饰。画面中必须完整呈现以下18条文字内容,一字不差:1、增值税:商品、服务在流转(生产、批发、零售等每个环节)中"增加的价值"部分需要缴纳的税。成本30的东西卖50,赚的20要交的税。2、消费税:主要针对特定奢侈品、高耗能、不可再生或影响健康的消费品(如烟、酒、高档化妆品、成品油、贵重首饰及珠宝玉石、小汽车等)征收的税。3、关税:货物或者物品进出我国们的关境,要交税。4、企业所得税:企业(公司、盈利组织)在一个年度内,用赚取的利润(应纳税所得额),按一定比例(基本税率25%)缴纳的税。5、个人所得税:对个人取得的各项收入征收,超过扣除限额后需要缴纳的税。6、房产税:对持有的房产征税名下有房子自用或者出租要交税,如果是自用:按房产原值打折后计算;如果出租:按租金收入计算。7、契税:购买、受赠、交换土地或房屋权属时,由承受方交的税。买房买地的时候买家要交税。8、车辆购置税:购买新车的一次性税,计税依据是购车价格。9、车船税:名下有车、船、游艇要按年定额征收,交强险代收。10、印花税:在签订合同、立账簿、领受权利许可证照等经济活动中,给这些凭证"贴上"税收标签。11、土地增值税:卖房卖地要交税。12、资源税:开采国有资源的税。对在我国境内开采矿产品(如原油、煤炭、稀土)或生产盐的单位和个人征收的税。13、环境保护税:直接向环境排放应税污染物(如大气污染物、水污染物、固体废物、噪声)的企业或单位征收的税,多排多缴,少排少缴。14、耕地占用税:占用耕地建房或从事其他非农业建设的单位和个人,一次性征收的税。15、城镇土地增值税:在城市、县城、建制镇、工矿区范围内使用土地的单位和个人,需要根据实际占用的土地面积缴纳的税。16、城市维护建设税:共建美好城市,一起来交税。根据你实际缴纳的增值税和消费税的税额,按一定比例(市区7%、县城5%、其他1%)计算缴纳。17、烟叶税:收购烟叶的企业要交税。18、船舶吨税:境外船舶用我们的助航设备要交税。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域、列表条目等必须填充完整合理的内容,不得出现空白框、空白占位、空列表项。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。版式精美,排版条理清晰,四周留有安全边距。干货分享风格的知识科普图文海报,竖版3:4比例,整体风格简洁清爽、条理清晰,适合短视频平台发布。顶部大标题区:主标题为"十八税大白话解释",字体醒目加粗,下方有小字副标题"干货分享 · 一文看懂18种税",旁边有"建议收藏"贴纸标签。主体内容区为18个税种的编号列表,分左右两栏或多栏整齐排列,每条税种前有数字编号1-18,税种名称加粗,后面跟大白话解释文字,字号适中,行间距舒适,全部18条内容完整呈现一字不差。每条内容用浅色卡片或分隔线区分,层次分明。配色以浅米色或淡蓝色为底色,搭配深灰色文字和橙色/蓝色强调色,整体干净专业有干货感。底部有"财税知识"小标签装饰。画面中必须完整呈现以下18条文字内容,一字不差:1、增值税:商品、服务在流转(生产、批发、零售等每个环节)中"增加的价值"部分需要缴纳的税。成本30的东西卖50,赚的20要交的税。2、消费税:主要针对特定奢侈品、高耗能、不可再生或影响健康的消费品(如烟、酒、高档化妆品、成品油、贵重首饰及珠宝玉石、小汽车等)征收的税。3、关税:货物或者物品进出我国们的关境,要交税。4、企业所得税:企业(公司、盈利组织)在一个年度内,用赚取的利润(应纳税所得额),按一定比例(基本税率25%)缴纳的税。5、个人所得税:对个人取得的各项收入征收,超过扣除限额后需要缴纳的税。6、房产税:对持有的房产征税名下有房子自用或者出租要交税,如果是自用:按房产原值打折后计算;如果出租:按租金收入计算。7、契税:购买、受赠、交换土地或房屋权属时,由承受方交的税。买房买地的时候买家要交税。8、车辆购置税:购买新车的一次性税,计税依据是购车价格。9、车船税:名下有车、船、游艇要按年定额征收,交强险代收。10、印花税:在签订合同、立账簿、领受权利许可证照等经济活动中,给这些凭证"贴上"税收标签。11、土地增值税:卖房卖地要交税。12、资源税:开采国有资源的税。对在我国境内开采矿产品(如原油、煤炭、稀土)或生产盐的单位和个人征收的税。13、环境保护税:直接向环境排放应税污染物(如大气污染物、水污染物、固体废物、噪声)的企业或单位征收的税,多排多缴,少排少缴。14、耕地占用税:占用耕地建房或从事其他非农业建设的单位和个人,一次性征收的税。15、城镇土地增值税:在城市、县城、建制镇、工矿区范围内使用土地的单位和个人,需要根据实际占用的土地面积缴纳的税。16、城市维护建设税:共建美好城市,一起来交税。根据你实际缴纳的增值税和消费税的税额,按一定比例(市区7%、县城5%、其他1%)计算缴纳。17、烟叶税:收购烟叶的企业要交税。18、船舶吨税:境外船舶用我们的助航设备要交税。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域、列表条目等必须填充完整合理的内容,不得出现空白框、空白占位、空列表项。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。版式精美,排版条理清晰,四周留有安全边距。
小红书干货内页图文,杂志海报风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:五、增值税申报表填报要点(一般纳税人附表二)。页面顶部大标题:「五、增值税申报表填报要点」,深紫色粗黑体。副标题小字:「一般纳税人附表二 · 进项税额转出栏次」。中间是5行表格,三列「栏次|填报内容|说明」:第13栏「本期进项税额转出额」|汇总数,按公式计算填写;第15栏「集体福利、个人消费」|用于福利、个人消费的转出;第20栏「红字专用发票信息表注明的进项税额」|红字发票对应的转出;第23a栏「异常凭证转出进项税额」|收到异常凭证先转出,核实后允许抵扣的填负数冲回;第23b栏「其他应作进项税额转出的情形」|销售额比例分摊转出等。表格下方黄色实务提醒框:「⚠️ 实务提醒:勾选平台只负责"勾选",会计要自己判断"业务用途"、做进项转出——不是勾选成功就万事大吉。很多税务预警就来源于只勾选、不做进项转出。」背景:浅紫灰白渐变底 + 紫色系装饰条。装饰:表格用细线条 + 浅紫色斑马纹;栏次数字用紫色圆形底框白字高亮;右上角1个📊 emoji贴纸;底部加手绘波浪线装饰。整体氛围:专业实用、数据清晰、视觉冲击力强。画质:高清细腻,表格文字清晰可读,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,杂志海报风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:五、增值税申报表填报要点(一般纳税人附表二)。页面顶部大标题:「五、增值税申报表填报要点」,深紫色粗黑体。副标题小字:「一般纳税人附表二 · 进项税额转出栏次」。中间是5行表格,三列「栏次|填报内容|说明」:第13栏「本期进项税额转出额」|汇总数,按公式计算填写;第15栏「集体福利、个人消费」|用于福利、个人消费的转出;第20栏「红字专用发票信息表注明的进项税额」|红字发票对应的转出;第23a栏「异常凭证转出进项税额」|收到异常凭证先转出,核实后允许抵扣的填负数冲回;第23b栏「其他应作进项税额转出的情形」|销售额比例分摊转出等。表格下方黄色实务提醒框:「⚠️ 实务提醒:勾选平台只负责"勾选",会计要自己判断"业务用途"、做进项转出——不是勾选成功就万事大吉。很多税务预警就来源于只勾选、不做进项转出。」背景:浅紫灰白渐变底 + 紫色系装饰条。装饰:表格用细线条 + 浅紫色斑马纹;栏次数字用紫色圆形底框白字高亮;右上角1个📊 emoji贴纸;底部加手绘波浪线装饰。整体氛围:专业实用、数据清晰、视觉冲击力强。画质:高清细腻,表格文字清晰可读,四周留安全边距。画面比例 3:4,4K。
小红书财税干货科普海报,竖版3:4比例,简约清新扁平商务风格,柔和渐变光影,矢量线条插画元素,画面干净整洁。背景为浅淡渐变天蓝色底色,搭配淡淡的几何圆点、虚线装饰,不抢夺文字视线。画面最底部预留15px高度纯色纯白安全白边,空白区域无图案、图标、文字,适配平台裁切。 【从上至下严格图文排版布局】 1.顶部标题区域:深蓝色超大加粗标题“小规模纳税人30万免税误区”,右侧搭配红色警示三角感叹号图标;标题下方深蓝色圆角横幅,白色文字“这5个财税大坑千万别踩” 2.自上而下竖向排列5组内容模块,左侧带序号标签,白色文本框承载正文,侧边搭配淡蓝色文档类线性图标: 01 深蓝色序号标签 标题:只免增值税,不是所有税种都免征 • 增值税专票需要缴税,并且占用免税额度 • 普票、专票、无票收入全部纳入核算 • 收入一旦超过标准,需要全额计税 02 深蓝色序号标签 标题:30万指不含税收入 仅免征增值税;经营个税、企业所得税、印花税、附加税仍需正常申报缴纳;长期零申报容易触发税务稽查。 03 红色序号标签(重点警示) 标题:专票开具当场缴税,同时占用免税额度 举例:季度开具6万专票,普票最多可开24万; 总额统计范围:普票+专票+无票收入+对公未开票回款。 04 深蓝色序号标签 标题:30万为起征门槛,不属于阶梯计税! 30.1万与31万计税规则一致,超出后全额计税; 私户收款隐匿收入属于偷税,银税大数据可核查。 05 深蓝色序号标签 标题:免税额度按不含税收入计算 换算公式:不含税收入=收款总额÷1.01 收款合计30.3万刚好免税,达到30.31万则全额征税 色彩规范:背景浅蓝渐变;标题深蓝色;重点警示序号模块使用红色;配套淡蓝色简约线性图标;文字层次清晰,重点内容突出。 强制约束:所有中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;财税政策表述严谨准确,无专业错误;图标风格统一简约;无水印、多余杂物,适合个体户、小微企业老板收藏转发,适配小红书干货流量审美。小红书财税干货科普海报,竖版3:4比例,简约清新扁平商务风格,柔和渐变光影,矢量线条插画元素,画面干净整洁。背景为浅淡渐变天蓝色底色,搭配淡淡的几何圆点、虚线装饰,不抢夺文字视线。画面最底部预留15px高度纯色纯白安全白边,空白区域无图案、图标、文字,适配平台裁切。

【从上至下严格图文排版布局】
1.顶部标题区域:深蓝色超大加粗标题“小规模纳税人30万免税误区”,右侧搭配红色警示三角感叹号图标;标题下方深蓝色圆角横幅,白色文字“这5个财税大坑千万别踩”
2.自上而下竖向排列5组内容模块,左侧带序号标签,白色文本框承载正文,侧边搭配淡蓝色文档类线性图标:
01 深蓝色序号标签
标题:只免增值税,不是所有税种都免征
• 增值税专票需要缴税,并且占用免税额度
• 普票、专票、无票收入全部纳入核算
• 收入一旦超过标准,需要全额计税

02 深蓝色序号标签
标题:30万指不含税收入
仅免征增值税;经营个税、企业所得税、印花税、附加税仍需正常申报缴纳;长期零申报容易触发税务稽查。

03 红色序号标签(重点警示)
标题:专票开具当场缴税,同时占用免税额度
举例:季度开具6万专票,普票最多可开24万;
总额统计范围:普票+专票+无票收入+对公未开票回款。

04 深蓝色序号标签
标题:30万为起征门槛,不属于阶梯计税!
30.1万与31万计税规则一致,超出后全额计税;
私户收款隐匿收入属于偷税,银税大数据可核查。

05 深蓝色序号标签
标题:免税额度按不含税收入计算
换算公式:不含税收入=收款总额÷1.01
收款合计30.3万刚好免税,达到30.31万则全额征税

色彩规范:背景浅蓝渐变;标题深蓝色;重点警示序号模块使用红色;配套淡蓝色简约线性图标;文字层次清晰,重点内容突出。

强制约束:所有中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;财税政策表述严谨准确,无专业错误;图标风格统一简约;无水印、多余杂物,适合个体户、小微企业老板收藏转发,适配小红书干货流量审美。
[第4张] 详情页核心服务详解-记账报税4大核心业务深度解析。 [氛围/风格] 专业深度解析风,分层卡片布局,信息层级清晰,商务严谨。 [元素布局] 画面顶部为深蓝色标题栏,配金色装饰;中部为4个核心业务模块,呈纵向堆叠排列,每个模块为一个横向卡片,左侧配圆形数字编号(1-4),右侧为业务名称和详细说明;卡片之间有细微间隔,层次分明;背景为浅灰蓝色,带有细微的财务报表线条装饰。 [光影质感] 均匀柔光,卡片有轻微阴影和悬浮感,数字编号有金属光泽,整体专业清晰。 [配色色系] 全局底色 #F5F7FA(浅灰蓝);标题栏 #0A2463 深蓝;卡片底色 #FFFFFF 白色;数字编号 #D4AF37 金色底白字;标题文字 #1A1A2E 深灰;说明文字 #4A5568 中灰。 [视角构图] 纵向流式布局,阅读动线从上至下依次浏览4大核心业务,每个卡片左图右文。 [文字版式] 顶部主标题「4大核心记账报税服务」白色粗体;4个业务卡片:1.「零申报托管」配说明「个体户/空壳公司月度季度全税种零申报、工商年报、汇算清缴」;2.「小规模代账」配说明「票据整理、凭证录入、总账明细账、季度报表、全税种申报」;3.「一般纳税人账务」配说明「进项勾选认证、进销项匹配、月度三表、税负测算、库存核算」;4.「乱账清理补账」配说明「跨年度漏账补做、科目余额调整、历史错账更正、补齐申报」;每个卡片左侧金色圆形数字编号,右侧标题粗体,说明文字常规字号。 [比例分辨率] 9:16 竖版比例,4K分辨率,文字清晰可辨。 [负向提示词] 变形,水印,文字错乱,文字过小,人物,背景杂乱,模糊。[第4张] 详情页核心服务详解-记账报税4大核心业务深度解析。
[氛围/风格] 专业深度解析风,分层卡片布局,信息层级清晰,商务严谨。
[元素布局] 画面顶部为深蓝色标题栏,配金色装饰;中部为4个核心业务模块,呈纵向堆叠排列,每个模块为一个横向卡片,左侧配圆形数字编号(1-4),右侧为业务名称和详细说明;卡片之间有细微间隔,层次分明;背景为浅灰蓝色,带有细微的财务报表线条装饰。
[光影质感] 均匀柔光,卡片有轻微阴影和悬浮感,数字编号有金属光泽,整体专业清晰。
[配色色系] 全局底色 #F5F7FA(浅灰蓝);标题栏 #0A2463 深蓝;卡片底色 #FFFFFF 白色;数字编号 #D4AF37 金色底白字;标题文字 #1A1A2E 深灰;说明文字 #4A5568 中灰。
[视角构图] 纵向流式布局,阅读动线从上至下依次浏览4大核心业务,每个卡片左图右文。
[文字版式] 顶部主标题「4大核心记账报税服务」白色粗体;4个业务卡片:1.「零申报托管」配说明「个体户/空壳公司月度季度全税种零申报、工商年报、汇算清缴」;2.「小规模代账」配说明「票据整理、凭证录入、总账明细账、季度报表、全税种申报」;3.「一般纳税人账务」配说明「进项勾选认证、进销项匹配、月度三表、税负测算、库存核算」;4.「乱账清理补账」配说明「跨年度漏账补做、科目余额调整、历史错账更正、补齐申报」;每个卡片左侧金色圆形数字编号,右侧标题粗体,说明文字常规字号。
[比例分辨率] 9:16 竖版比例,4K分辨率,文字清晰可辨。
[负向提示词] 变形,水印,文字错乱,文字过小,人物,背景杂乱,模糊。
小红书干货内页图文,杂志海报 + 手账拼贴混合风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:六大临界点速查总结 + 特别提示。页面上半部分标题:「📋 六大临界点速查表」,粗黑体,下方是9行总结表格,三列:「税种/费种」「临界点」「后果」。内容:1.增值税|月销10万/季30万|超过后全额按1%计税;2.增值税|年销售额500万|超过后强制转一般纳税人;3.企业所得税|应纳税所得额300万|超过后全额按25%计税;4.企业所得税|从业人数300人|超过后直接丧失小微资格;5.企业所得税|资产总额5000万|超过后直接丧失小微资格;6.个税经营所得|年应纳税所得额200万|超过后全部不得减半;7.残保金|在职职工30人|超过后需申报缴纳;8.年终奖个税|6个临界点|多发1元可能多交上千元个税;9.六税两费|小微/小规模/个体户身份|身份丧失后优惠立即失效。页面下半部分是「⚠️ 特别提示」板块,黄色警示底色,三条要点:1.临界点效应是"悬崖式"的——不是超出部分才征税,而是超过后全额不再享受优惠;2.多个临界点可能叠加触发——超过小微任一条件,所得税税率从5%跃升至25%+六税两费减半也失效;3.建议企业年度中间动态监控,提前做好税务规划,避免年末"被动踩线"。底部小字灰色:「本文政策依据截至2026年8月,具体执行以当地税务机关口径为准」。背景:上半部分浅蓝白底,下半部分暖黄色警示底。装饰:表格斑马纹;关键后果用红色字体;顶部加便签纸标题条;右下角1个📌 emoji贴纸;加手绘箭头和圈点装饰增加层次。整体氛围:总结干货、重点突出、收藏价值高。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,杂志海报 + 手账拼贴混合风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:六大临界点速查总结 + 特别提示。页面上半部分标题:「📋 六大临界点速查表」,粗黑体,下方是9行总结表格,三列:「税种/费种」「临界点」「后果」。内容:1.增值税|月销10万/季30万|超过后全额按1%计税;2.增值税|年销售额500万|超过后强制转一般纳税人;3.企业所得税|应纳税所得额300万|超过后全额按25%计税;4.企业所得税|从业人数300人|超过后直接丧失小微资格;5.企业所得税|资产总额5000万|超过后直接丧失小微资格;6.个税经营所得|年应纳税所得额200万|超过后全部不得减半;7.残保金|在职职工30人|超过后需申报缴纳;8.年终奖个税|6个临界点|多发1元可能多交上千元个税;9.六税两费|小微/小规模/个体户身份|身份丧失后优惠立即失效。页面下半部分是「⚠️ 特别提示」板块,黄色警示底色,三条要点:1.临界点效应是"悬崖式"的——不是超出部分才征税,而是超过后全额不再享受优惠;2.多个临界点可能叠加触发——超过小微任一条件,所得税税率从5%跃升至25%+六税两费减半也失效;3.建议企业年度中间动态监控,提前做好税务规划,避免年末"被动踩线"。底部小字灰色:「本文政策依据截至2026年8月,具体执行以当地税务机关口径为准」。背景:上半部分浅蓝白底,下半部分暖黄色警示底。装饰:表格斑马纹;关键后果用红色字体;顶部加便签纸标题条;右下角1个📌 emoji贴纸;加手绘箭头和圈点装饰增加层次。整体氛围:总结干货、重点突出、收藏价值高。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。
[第2张] 详情页痛点直击-企业财税6大难题与服务价值对比。 [氛围/风格] 商务专业风,左右对比布局,清晰直观,信息图表化呈现。 [元素布局] 画面采用左右分栏对比结构:左侧为「传统财税痛点」区域,浅灰色背景,配红色警示图标;右侧为「我们的服务价值」区域,深蓝色背景,配金色盾牌图标;中间用箭头连接,体现从痛点到解决方案的转变;背景有简洁的商务办公桌面元素点缀。 [光影质感] 整体均匀柔光,左右区域有明暗对比,右侧深蓝区域更显专业厚重,图标有轻微立体感。 [配色色系] 全局底色 #F5F7FA(浅灰蓝);左侧痛点区 #F8F9FA 浅灰;右侧价值区 #0A2463 深蓝;强调色 #E63946(红)、#D4AF37(金)。 [视角构图] 左右对比构图,阅读动线从左到右:痛点 → 箭头 → 解决方案。 [文字版式] 左侧标题「传统财税6大痛点」红色字,下方6个痛点条目配红色叉号图标:「成本高」「不专业」「风险大」「效率低」「无保障」「数据乱」;右侧标题「我们的6大价值」金色字,下方6个价值点配金色对勾图标:「成本直降60%」「团队专业服务」「风险实时预警」「一站式省心」「失误全兜底」「数据安全加密」;文字左对齐,字号适中清晰。 [比例分辨率] 9:16 竖版比例,4K分辨率,文字清晰可辨。 [负向提示词] 变形,水印,文字错乱,文字过小,人物,背景杂乱,模糊。[第2张] 详情页痛点直击-企业财税6大难题与服务价值对比。
[氛围/风格] 商务专业风,左右对比布局,清晰直观,信息图表化呈现。
[元素布局] 画面采用左右分栏对比结构:左侧为「传统财税痛点」区域,浅灰色背景,配红色警示图标;右侧为「我们的服务价值」区域,深蓝色背景,配金色盾牌图标;中间用箭头连接,体现从痛点到解决方案的转变;背景有简洁的商务办公桌面元素点缀。
[光影质感] 整体均匀柔光,左右区域有明暗对比,右侧深蓝区域更显专业厚重,图标有轻微立体感。
[配色色系] 全局底色 #F5F7FA(浅灰蓝);左侧痛点区 #F8F9FA 浅灰;右侧价值区 #0A2463 深蓝;强调色 #E63946(红)、#D4AF37(金)。
[视角构图] 左右对比构图,阅读动线从左到右:痛点 → 箭头 → 解决方案。
[文字版式] 左侧标题「传统财税6大痛点」红色字,下方6个痛点条目配红色叉号图标:「成本高」「不专业」「风险大」「效率低」「无保障」「数据乱」;右侧标题「我们的6大价值」金色字,下方6个价值点配金色对勾图标:「成本直降60%」「团队专业服务」「风险实时预警」「一站式省心」「失误全兜底」「数据安全加密」;文字左对齐,字号适中清晰。
[比例分辨率] 9:16 竖版比例,4K分辨率,文字清晰可辨。
[负向提示词] 变形,水印,文字错乱,文字过小,人物,背景杂乱,模糊。
[第2张] 痛点共鸣页-企业财税常见难题 为什么需要专业财税服务。 [氛围/风格] 抖音落地页风格 痛点直击 引发共鸣 专业商务 移动端竖版 [元素布局] 顶部深蓝色标题区 大标题点明痛点主题。中部采用左右对比或上下痛点卡片布局 展示4-6个企业常见财税痛点 每个痛点配一个红色警示图标+痛点描述 如 注册流程复杂跑断腿 账目混乱怕稽查 报税逾期被罚 不懂政策多缴税 变更流程不熟悉 出口退税回款慢。下半部分承接解决方案 黄色过渡条 引出我们能帮你解决。底部放置一个中等大小的立即咨询按钮。背景深蓝色渐变 点缀简约商务图标。 [光影质感] 平面设计风格 痛点卡片有轻微投影 整体色调偏冷 痛点用红色/橙色点缀警示 解决方案用黄色提亮 [配色色系] 全局主色深蓝色 辅助色明黄色 痛点警示用橙红色 卡片深灰蓝底白字 图标黄色/橙红色 全套色板统一 [视角构图] 9:16竖版构图 顶部大标题 中部痛点矩阵2列3行 下部解决方案承接+行动按钮 阅读动线从上到下 痛点→解决方案→行动 [文字版式] 顶部大标题 企业财税难题 你中了几个 白色超大粗体 居中。副标题 这些问题 我们都能帮你解决 明黄色中号 居中。6个痛点卡片 每个卡片图标+文字 1 注册流程繁琐 来回跑浪费时间 2 账目混乱不清 税务稽查风险高 3 报税逾期漏报 产生罚款滞纳金 4 不懂税收政策 白白多交冤枉钱 5 工商变更复杂 材料不全反复驳回 6 出口退税不懂 回款慢影响资金。每个痛点文字白色 左对齐 图标在左。下部黄色过渡条 16年专业财税团队 一站式解决 深蓝色字。底部黄色按钮 立即咨询 免费诊断 白色粗体。 [比例分辨率] 9:16竖版比例 4K分辨率 文字清晰可辨 移动端可读 [负向提示词] 变形 水印 文字错乱 文字过小 背景杂乱 电商平台Logo[第2张] 痛点共鸣页-企业财税常见难题 为什么需要专业财税服务。
[氛围/风格] 抖音落地页风格 痛点直击 引发共鸣 专业商务 移动端竖版
[元素布局] 顶部深蓝色标题区 大标题点明痛点主题。中部采用左右对比或上下痛点卡片布局 展示4-6个企业常见财税痛点 每个痛点配一个红色警示图标+痛点描述 如 注册流程复杂跑断腿 账目混乱怕稽查 报税逾期被罚 不懂政策多缴税 变更流程不熟悉 出口退税回款慢。下半部分承接解决方案 黄色过渡条 引出我们能帮你解决。底部放置一个中等大小的立即咨询按钮。背景深蓝色渐变 点缀简约商务图标。
[光影质感] 平面设计风格 痛点卡片有轻微投影 整体色调偏冷 痛点用红色/橙色点缀警示 解决方案用黄色提亮
[配色色系] 全局主色深蓝色 辅助色明黄色 痛点警示用橙红色 卡片深灰蓝底白字 图标黄色/橙红色 全套色板统一
[视角构图] 9:16竖版构图 顶部大标题 中部痛点矩阵2列3行 下部解决方案承接+行动按钮 阅读动线从上到下 痛点→解决方案→行动
[文字版式] 顶部大标题 企业财税难题 你中了几个 白色超大粗体 居中。副标题 这些问题 我们都能帮你解决 明黄色中号 居中。6个痛点卡片 每个卡片图标+文字 1 注册流程繁琐 来回跑浪费时间 2 账目混乱不清 税务稽查风险高 3 报税逾期漏报 产生罚款滞纳金 4 不懂税收政策 白白多交冤枉钱 5 工商变更复杂 材料不全反复驳回 6 出口退税不懂 回款慢影响资金。每个痛点文字白色 左对齐 图标在左。下部黄色过渡条 16年专业财税团队 一站式解决 深蓝色字。底部黄色按钮 立即咨询 免费诊断 白色粗体。
[比例分辨率] 9:16竖版比例 4K分辨率 文字清晰可辨 移动端可读
[负向提示词] 变形 水印 文字错乱 文字过小 背景杂乱 电商平台Logo
3:4竖版小红书外贸财税干货科普海报,简约知识卡片风格,白色背景,外围红色圆角细边框。顶部深蓝色加粗大字标题:"出口退税的四个条件"。4条蓝色方形序号清单:1. "必须是属于增值税、消费税征税范围的货物" 2. "必须是报关离境的货物" 3. "必须是在财务上作销售处理的货物" 4. "必须是出口收汇并已核销的货物"。黄色高亮底色板块,标题:"并不是出口就一定能退税,一般分为三种情况:" 1."小规模公司:不能退税,但可直接出口免税,前提是持有进项发票" 2."一般纳税人外贸企业:在具备合规进项发票的前提下,出口货物或劳务可申请出口退(免)税" 3."一般纳税人生产企业:可申请出口免抵退税,需要结合业务实际情况分析"。红色加粗标题【"出口退税怎么算?"】,下方白色表格,表头为红色底色,表头文字:"出口货物(目前执行的出口货物增值税退税率规定)" 表格内容:退税率17%:"机械及设备、电器及电子产品、运输工具、仪器仪表四大类机电产品,服装、棉纱、棉布" 退税率15%:"四大类机电产品以外的其他机电产品;服装、棉纱、棉布以外的纺织原料;法定征税率17%,1999年7月1日前退税率为13%或11%的出口货物" 退税率13%:"法定征税率17%的其他货物;农产品以外法定征税率13%的货物;煤炭、棉花" 退税率6%:"从小规模纳税人购进出口货物,除农产品(不含棉花)外" 退税率5%:"棉花以外的农产品"。页面底部小字备注:"出口退税率会随国家政策动态调整,申报退税前请以现行税务政策为准。" 排版整齐,文字清晰无乱码,色块分区清晰,简约商务,少量简约外贸小图标点缀(集装箱、报关单据简笔画),高清,适合外贸卖家小红书干货海报3:4竖版小红书外贸财税干货科普海报,简约知识卡片风格,白色背景,外围红色圆角细边框。顶部深蓝色加粗大字标题:"出口退税的四个条件"。4条蓝色方形序号清单:1. "必须是属于增值税、消费税征税范围的货物" 2. "必须是报关离境的货物" 3. "必须是在财务上作销售处理的货物" 4. "必须是出口收汇并已核销的货物"。黄色高亮底色板块,标题:"并不是出口就一定能退税,一般分为三种情况:" 1."小规模公司:不能退税,但可直接出口免税,前提是持有进项发票" 2."一般纳税人外贸企业:在具备合规进项发票的前提下,出口货物或劳务可申请出口退(免)税" 3."一般纳税人生产企业:可申请出口免抵退税,需要结合业务实际情况分析"。红色加粗标题【"出口退税怎么算?"】,下方白色表格,表头为红色底色,表头文字:"出口货物(目前执行的出口货物增值税退税率规定)" 表格内容:退税率17%:"机械及设备、电器及电子产品、运输工具、仪器仪表四大类机电产品,服装、棉纱、棉布" 退税率15%:"四大类机电产品以外的其他机电产品;服装、棉纱、棉布以外的纺织原料;法定征税率17%,1999年7月1日前退税率为13%或11%的出口货物" 退税率13%:"法定征税率17%的其他货物;农产品以外法定征税率13%的货物;煤炭、棉花" 退税率6%:"从小规模纳税人购进出口货物,除农产品(不含棉花)外" 退税率5%:"棉花以外的农产品"。页面底部小字备注:"出口退税率会随国家政策动态调整,申报退税前请以现行税务政策为准。" 排版整齐,文字清晰无乱码,色块分区清晰,简约商务,少量简约外贸小图标点缀(集装箱、报关单据简笔画),高清,适合外贸卖家小红书干货海报
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"中国十八税种",右侧小字"秒懂18种税"。主体是18个税种的通俗解释,用左右两列彩色标签条排列,左边税种名称彩色圆角标签,右边对应通俗解释浅色便签,用细线连接。内容完整:增值税(橙)-只要卖东西,就要交的税,卖货、卖服务、卖技术要交税;消费税(蓝)-卷烟白酒有害健康、金银珠宝玉石、小汽车奢侈品要交税;企业所得税(绿)-公司经营赚了钱,拿出5-25%要交税;个人所得税(紫)-打工人赚了钱也要交税;印花税(青)-订合同立字据,国家当你的证人,要交税;城市维护建设税(红)-共建美好家园,大家一起来交税;房产税(橙)-自己住的不交税,出租的那套房子要交房产税;城镇土地使用税(紫)-占用城市土地要交税;车辆购置税(蓝)-买新车要交税;车船税(绿)-拥有车船、游艇要交税;土地增值税(橙)-卖房卖地挣的差价要交税;契税(青)-买房买地要签约,国家要认可,交点证明费;关税(红)-进出口货物要交税;船舶吨税(紫)-外国轮船停靠在中国港口,按照吨位要交税;烟叶税(橙)-收购烟叶要交税;资源税(绿)-挖煤采矿采石油,要交资源税;耕地占用税(绿)-占用耕地、妨碍种地要交税;环境保护税(蓝)-爱护环境人人有责,污染环境要交税。版式整齐精致,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"中国十八税种",右侧小字"秒懂18种税"。主体是18个税种的通俗解释,用左右两列彩色标签条排列,左边税种名称彩色圆角标签,右边对应通俗解释浅色便签,用细线连接。内容完整:增值税(橙)-只要卖东西,就要交的税,卖货、卖服务、卖技术要交税;消费税(蓝)-卷烟白酒有害健康、金银珠宝玉石、小汽车奢侈品要交税;企业所得税(绿)-公司经营赚了钱,拿出5-25%要交税;个人所得税(紫)-打工人赚了钱也要交税;印花税(青)-订合同立字据,国家当你的证人,要交税;城市维护建设税(红)-共建美好家园,大家一起来交税;房产税(橙)-自己住的不交税,出租的那套房子要交房产税;城镇土地使用税(紫)-占用城市土地要交税;车辆购置税(蓝)-买新车要交税;车船税(绿)-拥有车船、游艇要交税;土地增值税(橙)-卖房卖地挣的差价要交税;契税(青)-买房买地要签约,国家要认可,交点证明费;关税(红)-进出口货物要交税;船舶吨税(紫)-外国轮船停靠在中国港口,按照吨位要交税;烟叶税(橙)-收购烟叶要交税;资源税(绿)-挖煤采矿采石油,要交资源税;耕地占用税(绿)-占用耕地、妨碍种地要交税;环境保护税(蓝)-爱护环境人人有责,污染环境要交税。版式整齐精致,手写感字体,无公众号水印
小红书笔记图文长图,纯文字干货分享风,非海报风格,版式精美,小红书笔记封面质感,正常分享图文类型,简洁清爽,笔记纸手绘风。整体背景:浅米色横线笔记纸纹理,搭配淡蓝色水彩晕染边角,干净不杂乱。画面从上到下分为三个板块,每个板块用细黑线圆角框分隔,文字全部为扁平粗黑体/手写体,深灰色为主,关键词用深蓝色高亮色块底。 【第一板块:标题区】 左上角蓝色圆角标签:「财务干货」。 主标题(超大字,画面视觉中心):「税务局翻旧账,到底能翻多少年?」,其中「多少年」用蓝色笔刷底高亮。 副标题:「今天一次说清"追征期"和"稽查重点",让你心里有本明白账」。 右上角贴 1 个 📋 剪贴板小贴纸。 【第二板块:追征期三档】 板块标题:「1: 税务局能查你多少年的旧账?」,下方小字说明:「关键看你的问题性质,分为三档:」。 分三栏并列展示: 第一档(左侧):标题「3年追征期」,蓝色底白字;下方内容:「◆情形:因税务局自身责任导致你少缴税;或者你只是计算失误,且累计少缴税在10万元以下」「◆后果:补税+滞纳金(失误情况下)」。 第二档(中间):标题「5年追征期」,橙色底白字;下方内容:「◆情形:你压根没申报,导致少缴税且累计超过10万元;或者你有其他税收违法行为」「◆后果:补税+滞纳金+罚款」。 第三档(右侧):标题「无限期追征」,红色底白字;下方内容:「◆情形:涉及偷税、抗税、骗税等主观恶意行为;或者已被税务局下达处理决定,但你就是不缴」「◆后果:无论过去多少年,一经发现,无限期追查!补税+天价滞纳金+罚款,甚至刑事责任」。 【第三板块:稽查重点10条】 板块标题:「2: 税务稽查,重点盯你哪里?」,下方小字说明:「税务局查账不是漫无目的,主要围绕以下10个方面"抓问题":」。 分两列列出10条,每条编号+加粗小标题+说明: 1. 收入都进账了吗?—查你有没有隐瞒收入、私户收款、做两套账 2. 成本费用真实吗?—查发票是不是虚开的,费用是不是多列的(比如招待费超标) 3. 税算对了吗?—查税率适用、优惠政策使用是否准确 4. 发票合规吗?—查业务是否真实,有没有用假票、废票抵税 5. 账务规范吗?—查会计准则是否遵守,报表是否真实 6. 账实相符吗?—查存货、固定资产是不是账上写的都有 7. 特殊业务处理对吗?—比如股权转让、资产重组,税务处理是否合规 8. 你还够格享受优惠吗?—比如高新企业,研发费用比例等条件是否持续达标 9. 优惠备案了吗?—享受优惠是否按规定完成了备案手续 10. 登记信息及时更新了吗?—地址、股东等变更是否及时做了税务变更 【第四板块:保命建议】 板块标题:「3: 给你的保命建议」。 三条要点: ◆定期自查:对照上面10条,每季度或每年自己先过一遍。 ◆凭证管好:所有业务都要有合规发票和合同,账簿凭证至少保存10年 ◆态度积极:万一被查,积极配合,提供完整真实资料,必要时请专业顾问协助沟通。 底部红色底线强调:「底线思维:规范记账、如实申报、业务真实,是应对一切稽查的终极法宝」。 右下角蓝色圆角标签:「建议收藏」。 装饰:emoji 贴纸 1~2 个(📋、⚠️),分布在角落,不与主标题逐字混排;手绘箭头、下划线、圈点标记点缀;整体信息层级清晰,文字完整可读,四周留安全边距。画质:高清细腻,4K。小红书笔记图文长图,纯文字干货分享风,非海报风格,版式精美,小红书笔记封面质感,正常分享图文类型,简洁清爽,笔记纸手绘风。整体背景:浅米色横线笔记纸纹理,搭配淡蓝色水彩晕染边角,干净不杂乱。画面从上到下分为三个板块,每个板块用细黑线圆角框分隔,文字全部为扁平粗黑体/手写体,深灰色为主,关键词用深蓝色高亮色块底。

【第一板块:标题区】
左上角蓝色圆角标签:「财务干货」。
主标题(超大字,画面视觉中心):「税务局翻旧账,到底能翻多少年?」,其中「多少年」用蓝色笔刷底高亮。
副标题:「今天一次说清"追征期"和"稽查重点",让你心里有本明白账」。
右上角贴 1 个 📋 剪贴板小贴纸。

【第二板块:追征期三档】
板块标题:「1: 税务局能查你多少年的旧账?」,下方小字说明:「关键看你的问题性质,分为三档:」。
分三栏并列展示:
第一档(左侧):标题「3年追征期」,蓝色底白字;下方内容:「◆情形:因税务局自身责任导致你少缴税;或者你只是计算失误,且累计少缴税在10万元以下」「◆后果:补税+滞纳金(失误情况下)」。
第二档(中间):标题「5年追征期」,橙色底白字;下方内容:「◆情形:你压根没申报,导致少缴税且累计超过10万元;或者你有其他税收违法行为」「◆后果:补税+滞纳金+罚款」。
第三档(右侧):标题「无限期追征」,红色底白字;下方内容:「◆情形:涉及偷税、抗税、骗税等主观恶意行为;或者已被税务局下达处理决定,但你就是不缴」「◆后果:无论过去多少年,一经发现,无限期追查!补税+天价滞纳金+罚款,甚至刑事责任」。

【第三板块:稽查重点10条】
板块标题:「2: 税务稽查,重点盯你哪里?」,下方小字说明:「税务局查账不是漫无目的,主要围绕以下10个方面"抓问题":」。
分两列列出10条,每条编号+加粗小标题+说明:
1. 收入都进账了吗?—查你有没有隐瞒收入、私户收款、做两套账
2. 成本费用真实吗?—查发票是不是虚开的,费用是不是多列的(比如招待费超标)
3. 税算对了吗?—查税率适用、优惠政策使用是否准确
4. 发票合规吗?—查业务是否真实,有没有用假票、废票抵税
5. 账务规范吗?—查会计准则是否遵守,报表是否真实
6. 账实相符吗?—查存货、固定资产是不是账上写的都有
7. 特殊业务处理对吗?—比如股权转让、资产重组,税务处理是否合规
8. 你还够格享受优惠吗?—比如高新企业,研发费用比例等条件是否持续达标
9. 优惠备案了吗?—享受优惠是否按规定完成了备案手续
10. 登记信息及时更新了吗?—地址、股东等变更是否及时做了税务变更

【第四板块:保命建议】
板块标题:「3: 给你的保命建议」。
三条要点:
◆定期自查:对照上面10条,每季度或每年自己先过一遍。
◆凭证管好:所有业务都要有合规发票和合同,账簿凭证至少保存10年
◆态度积极:万一被查,积极配合,提供完整真实资料,必要时请专业顾问协助沟通。
底部红色底线强调:「底线思维:规范记账、如实申报、业务真实,是应对一切稽查的终极法宝」。
右下角蓝色圆角标签:「建议收藏」。

装饰:emoji 贴纸 1~2 个(📋、⚠️),分布在角落,不与主标题逐字混排;手绘箭头、下划线、圈点标记点缀;整体信息层级清晰,文字完整可读,四周留安全边距。画质:高清细腻,4K。
一张专业严谨的财税法务通知公告海报,竖版9:16比例,适合朋友圈转发。整体风格商务正式、简洁大气,以深蓝和红色为主色调,白色为底色,体现专业感与警示性。 画面顶部为醒目的主标题区域,深蓝色粗体大字:"企业在申请注销前 务必核查以下财税隐患",标题下方有一条红色装饰线。 画面中部偏上为第一板块:"涉税风险核查事项",用深蓝色小标题标注,下方以编号列表形式呈现5条内容,每条前有红色数字编号: "1. 往来账款混乱,长期挂账、存在有销无进的异常情况" "2. 账面数据与实际资产不一致,股东借款长期挂账未清偿" "3. 账面未分配利润未做规范处置" "4. 印花税等小税种漏申报、未缴纳" "5. 采取各类不合规方式办理注销" 列表项使用深灰色正文,清晰易读。 画面中部为第二板块:"风险警示",用红色小标题标注,配警示图标,下方正文段落:"公司注销不等于\"一笔勾销\",税务大数据可穿透追溯核查。若查出涉税违法,会追缴税款、加收滞纳金并处行政处罚;企业法定代表人、股东会被列为失信人员,限制高消费、限制出境。" 此板块用浅红色背景框突出显示,增强警示感。 画面下部为第三板块:"合规提示",用深蓝色小标题标注,下方正文段落:"企业注销前建议开展完整财务自查、清理账务,办结全部涉税业务,按法定流程合规注销,杜绝后续税务与信用遗留风险。" 此板块用浅蓝色背景框。 整体版式精美,信息分区明确,层级关系清晰,留白适当。四周留有安全边距,文字清晰可读。背景为纯白色,点缀少量几何线条和商务元素(如文件、印章、数据图表的简约线条图标),不喧宾夺主。画面中无二维码,无多余装饰元素,所有信息区域填充完整,无空白占位。 画面中必须完整呈现以上所有文字信息,不增减任何文字,严格使用用户提供的原文内容。所有文字均为简体中文,字体端正专业。一张专业严谨的财税法务通知公告海报,竖版9:16比例,适合朋友圈转发。整体风格商务正式、简洁大气,以深蓝和红色为主色调,白色为底色,体现专业感与警示性。

画面顶部为醒目的主标题区域,深蓝色粗体大字:"企业在申请注销前 务必核查以下财税隐患",标题下方有一条红色装饰线。

画面中部偏上为第一板块:"涉税风险核查事项",用深蓝色小标题标注,下方以编号列表形式呈现5条内容,每条前有红色数字编号:
"1. 往来账款混乱,长期挂账、存在有销无进的异常情况"
"2. 账面数据与实际资产不一致,股东借款长期挂账未清偿"
"3. 账面未分配利润未做规范处置"
"4. 印花税等小税种漏申报、未缴纳"
"5. 采取各类不合规方式办理注销"
列表项使用深灰色正文,清晰易读。

画面中部为第二板块:"风险警示",用红色小标题标注,配警示图标,下方正文段落:"公司注销不等于\"一笔勾销\",税务大数据可穿透追溯核查。若查出涉税违法,会追缴税款、加收滞纳金并处行政处罚;企业法定代表人、股东会被列为失信人员,限制高消费、限制出境。" 此板块用浅红色背景框突出显示,增强警示感。

画面下部为第三板块:"合规提示",用深蓝色小标题标注,下方正文段落:"企业注销前建议开展完整财务自查、清理账务,办结全部涉税业务,按法定流程合规注销,杜绝后续税务与信用遗留风险。" 此板块用浅蓝色背景框。

整体版式精美,信息分区明确,层级关系清晰,留白适当。四周留有安全边距,文字清晰可读。背景为纯白色,点缀少量几何线条和商务元素(如文件、印章、数据图表的简约线条图标),不喧宾夺主。画面中无二维码,无多余装饰元素,所有信息区域填充完整,无空白占位。

画面中必须完整呈现以上所有文字信息,不增减任何文字,严格使用用户提供的原文内容。所有文字均为简体中文,字体端正专业。
[第5屏] 佳信财税服务项目展示模块 [氛围风格] 清晰规整,信息密度适中,专业商务排版 [元素布局] 顶部大标题,下方用卡片式布局展示6大类服务项目,每行两个服务卡片,排列整齐,每个卡片包含图标和文字,卡片之间留足空隙不拥挤。整体信息占比约75%,布局工整 [光影质感] 每个卡片均匀受光,卡片有轻微阴影增加层次感,整体画面明亮通透,文字清晰 [配色色系] 全局底色:#F5F8FC(浅蓝灰);卡片白色底,标题品牌蓝,正文黑色,图标品牌蓝填充,分割线浅灰 [视角构图] 竖版构图,从上到下三行两列卡片布局,间距均匀,符合移动端浏览逻辑 [文字版式] 顶部标题“核心服务 全周期财税服务 覆盖企业成长每一步”深蓝色粗体;六个服务卡片分别为:1 公司注册:全程代办 最快3个工作日拿证;2 代理记账:月度记账 适配小规模/一般纳税人;3 税务筹划:定制方案 合法降低企业税负;4 工商变更:全程线上 最快1个工作日办结;5 执照注销:专项处理 疑难注销轻松搞定;6 财税咨询:一对一答疑 输出风险报告。每个卡片图标在上,服务名称加粗品牌蓝,下方小字说明,字体大小适配移动端阅读 [比例分辨率] 3:4比例,4k分辨率,文字清晰可辨,超高清 [负向提示词] 变形,水印,文字错乱,背景杂乱,绝对化违禁词,虚假宣传[第5屏] 佳信财税服务项目展示模块
[氛围风格] 清晰规整,信息密度适中,专业商务排版
[元素布局] 顶部大标题,下方用卡片式布局展示6大类服务项目,每行两个服务卡片,排列整齐,每个卡片包含图标和文字,卡片之间留足空隙不拥挤。整体信息占比约75%,布局工整
[光影质感] 每个卡片均匀受光,卡片有轻微阴影增加层次感,整体画面明亮通透,文字清晰
[配色色系] 全局底色:#F5F8FC(浅蓝灰);卡片白色底,标题品牌蓝,正文黑色,图标品牌蓝填充,分割线浅灰
[视角构图] 竖版构图,从上到下三行两列卡片布局,间距均匀,符合移动端浏览逻辑
[文字版式] 顶部标题“核心服务 全周期财税服务 覆盖企业成长每一步”深蓝色粗体;六个服务卡片分别为:1 公司注册:全程代办 最快3个工作日拿证;2 代理记账:月度记账 适配小规模/一般纳税人;3 税务筹划:定制方案 合法降低企业税负;4 工商变更:全程线上 最快1个工作日办结;5 执照注销:专项处理 疑难注销轻松搞定;6 财税咨询:一对一答疑 输出风险报告。每个卡片图标在上,服务名称加粗品牌蓝,下方小字说明,字体大小适配移动端阅读
[比例分辨率] 3:4比例,4k分辨率,文字清晰可辨,超高清
[负向提示词] 变形,水印,文字错乱,背景杂乱,绝对化违禁词,虚假宣传
[第2屏] 详情页第二屏-税收编码升级核心变动解读。 [氛围/风格] 简约专业科技风,浅科技蓝色调,干净通透,清晰易读,商业信息图质感,符合公众号阅读习惯。 [元素布局] 顶部放置模块标题,中部为核心政策变动说明文字,采用文字+项目符号排版,每个变动点前添加对勾图标突出重点,底部保留适当留白。保持所有内容对齐整齐,行间距充足,文字不拥挤。 [光影质感] 整体光线均匀明亮,浅蓝渐变背景柔和过渡,文字与背景对比度充足,信息块之间用细线条分隔清晰,无杂乱阴影。 [配色色系] 全局底色:#e6f3ff(浅科技蓝);主体配色:#0047ab(深蓝色标题)+ #333333(正文深灰)+ #ffffff(白色信息块背景);辅助色:#2ecc71(绿色对勾)。 [视角构图] 竖向9:16构图,信息从上到下自然排列,左右各留10%边距,保证移动端浏览不挤压文字。 [文字版式] 顶部模块标题:"✅ 核心变动(重点必看)",加粗深蓝色,大字号居中;标题下方正文第一段:"2026年《增值税法》正式落地,电子税务局开票系统税收编码全面升级:",深灰色常规字号,左对齐;接下来分点说明: 1. 「取消原 劳务、现代服务、生活服务 分类,统一合并为全新大类:生产生活服务」,每个要点前配绿色对勾图标; 底部提示文案:「重要提醒:未按新编码开票,发票将被认定为不合规,无法抵扣进项、无法税前扣除!」,用浅蓝底红色文字高亮提醒,圆角信息块居中。所有文字清晰,行间距≥1.5倍,段间距充足。 [比例分辨率] 9:16 竖版比例,2K分辨率,文字清晰可辨,超高清。 [负向提示词] 文字错乱,文字模糊,排版拥挤,颜色偏差,水印,变形,背景杂乱,诱导按钮,站外联系方式[第2屏] 详情页第二屏-税收编码升级核心变动解读。
[氛围/风格] 简约专业科技风,浅科技蓝色调,干净通透,清晰易读,商业信息图质感,符合公众号阅读习惯。
[元素布局] 顶部放置模块标题,中部为核心政策变动说明文字,采用文字+项目符号排版,每个变动点前添加对勾图标突出重点,底部保留适当留白。保持所有内容对齐整齐,行间距充足,文字不拥挤。
[光影质感] 整体光线均匀明亮,浅蓝渐变背景柔和过渡,文字与背景对比度充足,信息块之间用细线条分隔清晰,无杂乱阴影。
[配色色系] 全局底色:#e6f3ff(浅科技蓝);主体配色:#0047ab(深蓝色标题)+ #333333(正文深灰)+ #ffffff(白色信息块背景);辅助色:#2ecc71(绿色对勾)。
[视角构图] 竖向9:16构图,信息从上到下自然排列,左右各留10%边距,保证移动端浏览不挤压文字。
[文字版式] 顶部模块标题:"✅ 核心变动(重点必看)",加粗深蓝色,大字号居中;标题下方正文第一段:"2026年《增值税法》正式落地,电子税务局开票系统税收编码全面升级:",深灰色常规字号,左对齐;接下来分点说明:
1. 「取消原 劳务、现代服务、生活服务 分类,统一合并为全新大类:生产生活服务」,每个要点前配绿色对勾图标;
底部提示文案:「重要提醒:未按新编码开票,发票将被认定为不合规,无法抵扣进项、无法税前扣除!」,用浅蓝底红色文字高亮提醒,圆角信息块居中。所有文字清晰,行间距≥1.5倍,段间距充足。
[比例分辨率] 9:16 竖版比例,2K分辨率,文字清晰可辨,超高清。
[负向提示词] 文字错乱,文字模糊,排版拥挤,颜色偏差,水印,变形,背景杂乱,诱导按钮,站外联系方式
3:4竖版小红书财税科普海报,扁平化卡通商务插画风格,柔和浅蓝渐变背景,顶部绘制简约商务元素:牛皮公文包、税务文件文件夹。大标题【"公司被税务列为非正常户的6大原因"】,加粗深蓝色大字。画面主体6个圆角白色信息卡片整齐2行3列排布,每个卡片左上角带金色奖牌序号,搭配对应简约图标,卡片标题使用不同亮色区分:卡片1标题【"逾期未申报纳税"】黄色,搭配日历时钟图标,正文:"连续3个月未申报任何税种(增值税、企业所得税等),或是长期零申报但企业实际有业务,会被系统自动列为非正常户。"卡片2标题【"注册地址/信息不符"】蓝色,搭配门店定位图标,正文:"注册地址和实际经营地址不一致,搬迁后没有及时更新税务信息,税务机关无法联系到企业。"卡片3标题【"长期欠税未缴纳"】紫色,搭配欠税单据人民币图标,正文:"没有按时缴纳税款、滞纳金或罚款,也不主动和税务机关沟通处理,会被认定为非正常户。"卡片4标题【"发票管理违规"】绿色,搭配电脑发票警告图标,正文:"虚开发票、发票失控、长期未验旧等行为,触发税务预警,企业会变成非正常状态。"卡片5标题【"关联企业牵连"】橙黄色,搭配企业人物关联网络图图标,正文:"同一法定代表人名下的其他公司存在税务问题,有可能连带影响本企业。"卡片6标题【"偷逃税等违法行为"】深紫色,搭配法槌违法文书图标,正文:"存在偷税、漏税、虚开发票等行为,并且拒不配合税务机关整改,直接列为非正常户。"底部放置一个浅绿圆角提醒框,左侧喇叭插画,标题【"重要提醒"】,正文:"一旦被列为非正常户,要及时补缴税款、处理处罚,提交资料申请解除。不处理会影响法人征信以及企业信用评级!"整体明亮干净,商务简约,色彩柔和,信息层级清晰,无文字乱码,适合中小企业老板阅读,小红书爆款干货海报,高清,细节精致3:4竖版小红书财税科普海报,扁平化卡通商务插画风格,柔和浅蓝渐变背景,顶部绘制简约商务元素:牛皮公文包、税务文件文件夹。大标题【"公司被税务列为非正常户的6大原因"】,加粗深蓝色大字。画面主体6个圆角白色信息卡片整齐2行3列排布,每个卡片左上角带金色奖牌序号,搭配对应简约图标,卡片标题使用不同亮色区分:卡片1标题【"逾期未申报纳税"】黄色,搭配日历时钟图标,正文:"连续3个月未申报任何税种(增值税、企业所得税等),或是长期零申报但企业实际有业务,会被系统自动列为非正常户。"卡片2标题【"注册地址/信息不符"】蓝色,搭配门店定位图标,正文:"注册地址和实际经营地址不一致,搬迁后没有及时更新税务信息,税务机关无法联系到企业。"卡片3标题【"长期欠税未缴纳"】紫色,搭配欠税单据人民币图标,正文:"没有按时缴纳税款、滞纳金或罚款,也不主动和税务机关沟通处理,会被认定为非正常户。"卡片4标题【"发票管理违规"】绿色,搭配电脑发票警告图标,正文:"虚开发票、发票失控、长期未验旧等行为,触发税务预警,企业会变成非正常状态。"卡片5标题【"关联企业牵连"】橙黄色,搭配企业人物关联网络图图标,正文:"同一法定代表人名下的其他公司存在税务问题,有可能连带影响本企业。"卡片6标题【"偷逃税等违法行为"】深紫色,搭配法槌违法文书图标,正文:"存在偷税、漏税、虚开发票等行为,并且拒不配合税务机关整改,直接列为非正常户。"底部放置一个浅绿圆角提醒框,左侧喇叭插画,标题【"重要提醒"】,正文:"一旦被列为非正常户,要及时补缴税款、处理处罚,提交资料申请解除。不处理会影响法人征信以及企业信用评级!"整体明亮干净,商务简约,色彩柔和,信息层级清晰,无文字乱码,适合中小企业老板阅读,小红书爆款干货海报,高清,细节精致
竖版干货分享图文,一页完整呈现全部内容,条例清晰,适合短视频平台发布,比例3:4。风格:职场财务干货风,干净专业,信息层级分明,白底或浅灰底配深色文字,重点用色块/数字高亮,类似小红书干货长图/知识卡片质感。画面顶部大标题区:主标题逐字锁定为「这5项成本,直接影响税前利润与税前扣除」,加粗醒目。下方分5个编号区块纵向排列,每个区块左侧有数字序号或色块标签,右侧为对应文字内容,所有文字内容必须一字不差完整呈现,不得删减改写。5项内容原文如下:(一)业务招待费:双限取小,不是"只扣60%" 业务招待费支出按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰,两者取小。 常见误区是只算"发生额×60%",忽略5%上限。 设营业收入为R、业务招待费发生额为A,税收金额=min(0.6A, 0.005R)。当A > 0.833%R时(推导:0.6A=0.005R →A=0.005÷0.6≈0.8333%R),5%上限开始"锁死"扣除额,调增额=A−0.005R,损失远超40%。 (二)广告费和业务宣传费:行业比例与结转 ①一般企业不超过当年销售(营业)收入15%的部分准予扣除,超过部分准予结转以后纳税年度。 ②化妆品制造或销售、yiyao制造、饮料制造(不含jiu类)企业比例为30%;签订分摊协议的关联企业可在限额内相互归集调剂; ③yan草企业一律不得扣除。 (三)公益性捐赠:12%限额、三年结转、先旧后新 ①捐赠对象须具备公益性捐赠税前扣除资格,直接捐赠给受助对象不得扣除; ②基数是"年度利润总额"(会计利润),不是营业收入。 (四)职工薪酬三项:基数都是"工资薪金总额" ①职工福利费:不超过工资薪金总额14%; ②工会经费:不超过工资薪金总额2%,且须实际拨缴; ③职工教育经费:不超过工资薪金总额8%,超过部分结转。 (五)利息支出与手续费佣金:债资比与利率双红线 ①非金融企业向非金融企业借款的利息支出,不超过按照金融企业同期同类贷款利率计算的数额部分准予扣除。 ②关联方借款还受债资比约束:金融企业为5:1、其他企业为2:1,超过部分的利息支出不得在税前扣除。 ③手续费及佣金方面,其他企业按服务协议确认收入金额的5%为限额,bao险企业另行规定。排版要求:字体清晰易读,行间距适中,5个区块用细线或浅灰色块分隔,序号(一)(二)(三)(四)(五)用深蓝色或墨绿色圆形/矩形色块突出,子项①②③缩进对齐,公式和数字用等线或粗体强调。整体风格专业、干货感强,无多余装饰,四周留安全边距,所有文字完整在画面内不裁切。画质高清细腻。竖版干货分享图文,一页完整呈现全部内容,条例清晰,适合短视频平台发布,比例3:4。风格:职场财务干货风,干净专业,信息层级分明,白底或浅灰底配深色文字,重点用色块/数字高亮,类似小红书干货长图/知识卡片质感。画面顶部大标题区:主标题逐字锁定为「这5项成本,直接影响税前利润与税前扣除」,加粗醒目。下方分5个编号区块纵向排列,每个区块左侧有数字序号或色块标签,右侧为对应文字内容,所有文字内容必须一字不差完整呈现,不得删减改写。5项内容原文如下:(一)业务招待费:双限取小,不是"只扣60%"
业务招待费支出按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰,两者取小。
常见误区是只算"发生额×60%",忽略5%上限。
设营业收入为R、业务招待费发生额为A,税收金额=min(0.6A, 0.005R)。当A > 0.833%R时(推导:0.6A=0.005R →A=0.005÷0.6≈0.8333%R),5%上限开始"锁死"扣除额,调增额=A−0.005R,损失远超40%。
(二)广告费和业务宣传费:行业比例与结转
①一般企业不超过当年销售(营业)收入15%的部分准予扣除,超过部分准予结转以后纳税年度。
②化妆品制造或销售、yiyao制造、饮料制造(不含jiu类)企业比例为30%;签订分摊协议的关联企业可在限额内相互归集调剂;
③yan草企业一律不得扣除。
(三)公益性捐赠:12%限额、三年结转、先旧后新
①捐赠对象须具备公益性捐赠税前扣除资格,直接捐赠给受助对象不得扣除;
②基数是"年度利润总额"(会计利润),不是营业收入。
(四)职工薪酬三项:基数都是"工资薪金总额"
①职工福利费:不超过工资薪金总额14%;
②工会经费:不超过工资薪金总额2%,且须实际拨缴;
③职工教育经费:不超过工资薪金总额8%,超过部分结转。
(五)利息支出与手续费佣金:债资比与利率双红线
①非金融企业向非金融企业借款的利息支出,不超过按照金融企业同期同类贷款利率计算的数额部分准予扣除。
②关联方借款还受债资比约束:金融企业为5:1、其他企业为2:1,超过部分的利息支出不得在税前扣除。
③手续费及佣金方面,其他企业按服务协议确认收入金额的5%为限额,bao险企业另行规定。排版要求:字体清晰易读,行间距适中,5个区块用细线或浅灰色块分隔,序号(一)(二)(三)(四)(五)用深蓝色或墨绿色圆形/矩形色块突出,子项①②③缩进对齐,公式和数字用等线或粗体强调。整体风格专业、干货感强,无多余装饰,四周留安全边距,所有文字完整在画面内不裁切。画质高清细腻。