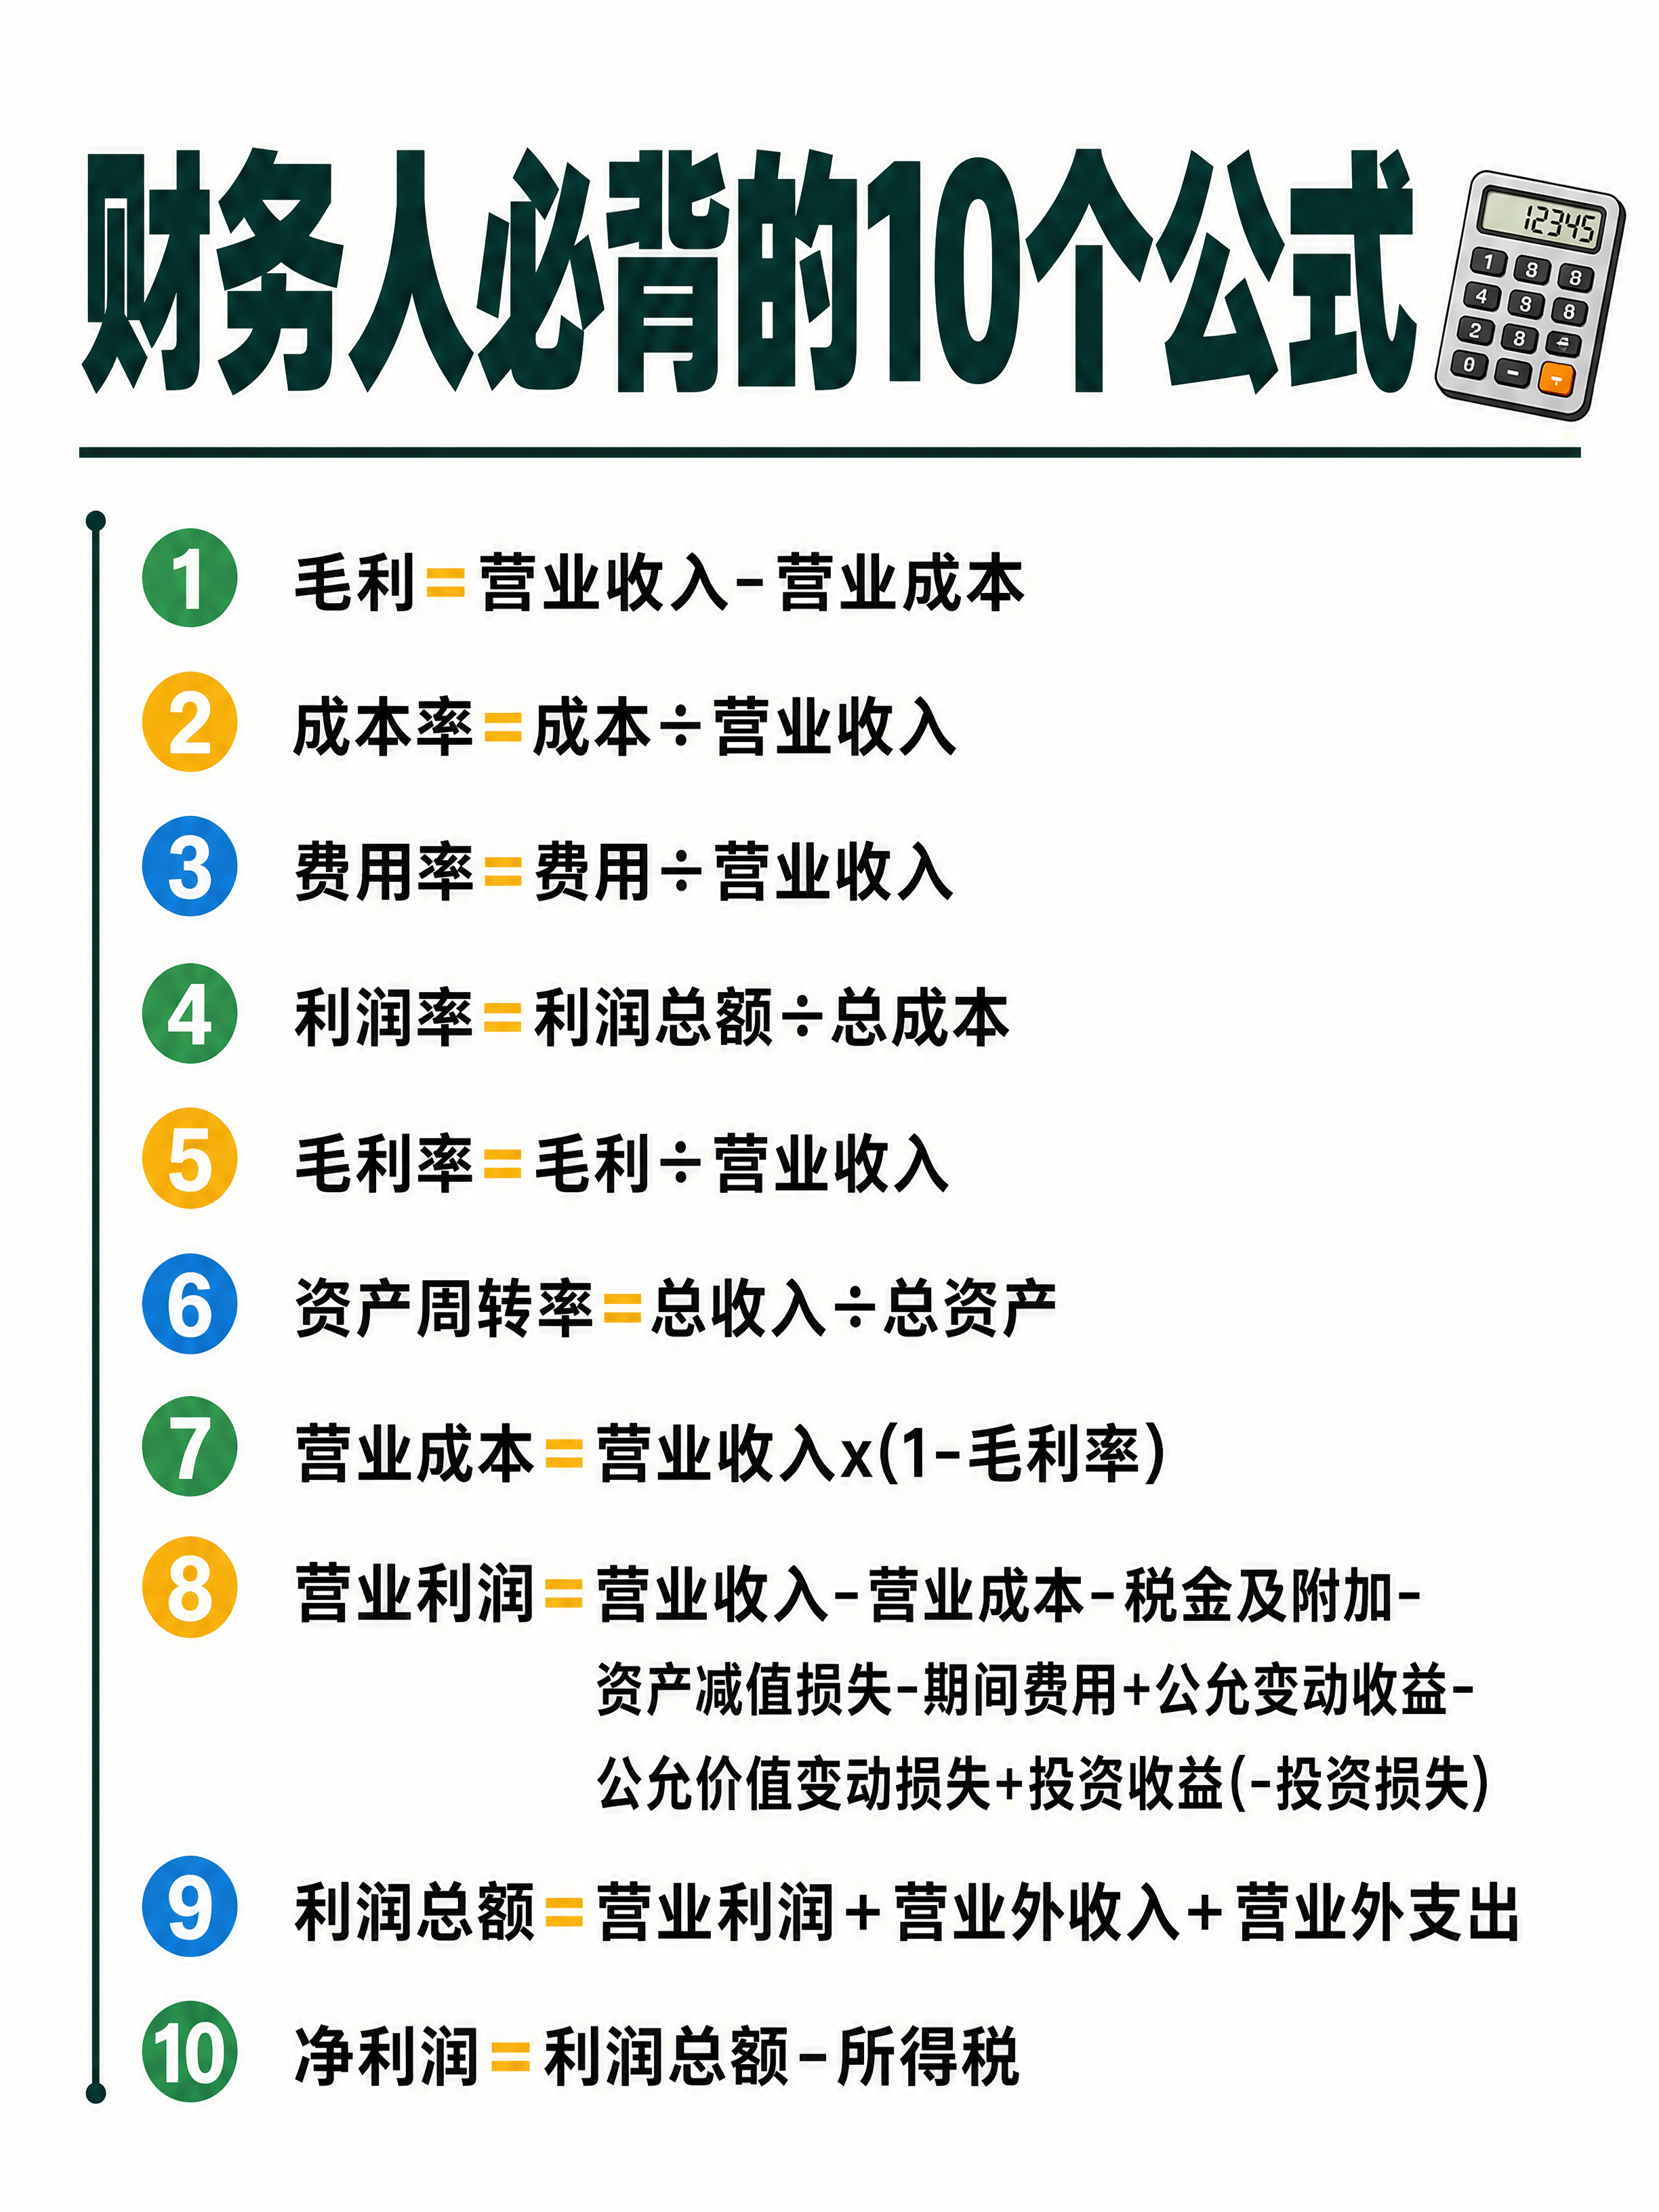

小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔… - 图片创意预览

小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔…

小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,短视频平台干货分享风格。主标题必须完整呈现且为画面顶部视觉中心,逐字锁定:「财务人必背的10个公式」。主标题字

用户头像

清欢18133

2026.10.09
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(下)」,副标题:「认知9-11 · 含完整案例」。主体:3个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片9(深绿色标题栏)📋 9. 管理报表和财务报表数据要一致。【观点】管理报表和财务报表的数据口径应该保持一致,不能做成第二套账。【完整案例】某企业财务为了让数据好看,在管理报表中剔除了某些亏损业务的收入和成本。管理层按管理报表做了决策,结果实际经营与预期偏差巨大。后来被审计发现管理报表与财务报表数据不一致,财务负责人被问责。正确的做法是:管理报表是财务报表的切片而非修改版,所有剔除或调整项目必须明确标注说明。卡片10(深蓝色标题栏)🧩 10. 会计核算科目重新打碎整合。【观点】部分细化、部分合并,突出需要关注的重点。【完整案例】某企业会计科目中管理费用下面有几十个子科目,但真正需要关注的是咨询费和差旅费——这两项加起来占了管理费用的60%。财务分析模板把其他科目合并为其他管理费用,单独列示咨询费和差旅费。总经理一次就看懂了钱花在哪里。卡片11(深紫色标题栏)✨ 11. 简化数据量,体现重点。【观点】数据的展示能够体现我们要说明的问题即可。【完整案例】某公司第一次经营分析会,财务准备了50页PPT,每页都是密密麻麻的数字。开到一半,老板说:你就告诉我三件事——哪里好、哪里不好、怎么办。会后财务重新设计了报告:首页3个核心结论,后面只放支撑结论的关键数据,总页数压缩到15页。第二次开会,半小时就开完了。底部大总结卡片(深绿色底白字):「💡 财务分析的本质不是堆数据,而是用数据讲清楚业务故事,推动决策和行动。11个认知从底层逻辑到呈现方式,帮你建立正确的财务分析思维。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(下)」,副标题:「认知9-11 · 含完整案例」。主体:3个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片9(深绿色标题栏)📋 9. 管理报表和财务报表数据要一致。【观点】管理报表和财务报表的数据口径应该保持一致,不能做成第二套账。【完整案例】某企业财务为了让数据好看,在管理报表中剔除了某些亏损业务的收入和成本。管理层按管理报表做了决策,结果实际经营与预期偏差巨大。后来被审计发现管理报表与财务报表数据不一致,财务负责人被问责。正确的做法是:管理报表是财务报表的切片而非修改版,所有剔除或调整项目必须明确标注说明。卡片10(深蓝色标题栏)🧩 10. 会计核算科目重新打碎整合。【观点】部分细化、部分合并,突出需要关注的重点。【完整案例】某企业会计科目中管理费用下面有几十个子科目,但真正需要关注的是咨询费和差旅费——这两项加起来占了管理费用的60%。财务分析模板把其他科目合并为其他管理费用,单独列示咨询费和差旅费。总经理一次就看懂了钱花在哪里。卡片11(深紫色标题栏)✨ 11. 简化数据量,体现重点。【观点】数据的展示能够体现我们要说明的问题即可。【完整案例】某公司第一次经营分析会,财务准备了50页PPT,每页都是密密麻麻的数字。开到一半,老板说:你就告诉我三件事——哪里好、哪里不好、怎么办。会后财务重新设计了报告:首页3个核心结论,后面只放支撑结论的关键数据,总页数压缩到15页。第二次开会,半小时就开完了。底部大总结卡片(深绿色底白字):「💡 财务分析的本质不是堆数据,而是用数据讲清楚业务故事,推动决策和行动。11个认知从底层逻辑到呈现方式,帮你建立正确的财务分析思维。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书笔记内页封面,插图大字,手账拼贴风,与上两张炒股系列封面风格完全统一,浅米黄色纸张肌理底,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:「第二步,看企业财务」。主标题字号占画面约22%视觉权重,黑色粗黑体,清晰可读,不得增删改字。画面主体为五个财务指标条目,从上到下整齐排列,每个条目左侧配小图标,右侧为指标名称+大白话解释:1. 资产负债率:衡量公司债务压力是否过大;2. 流动比率:反映短期偿债能力是否充足;3. 速动比率:剔除存货后评估资金流动性是否紧张;4. 应收账款周转率:判断回款速度是否够快;5. 自由现金流:检验公司是否真正产生真金白银。指标名称加粗高亮,解释文字为深灰色手写体。条目之间用浅色色块或细线分隔,层次清晰。画面右下角有可爱卡通小男孩插画(短发、阳光开朗,与前两张人物一致),手持放大镜做研究状,周围点缀账本、金币、计算器、支票等扁平手绘小元素。装饰:手绘箭头、星星、便签贴纸,位置克制不抢文字。整体氛围:轻松干货、大白话科普、亲切易懂的理财入门感。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。图生图:严格参考前两张的手绘风格、色调体系与小男孩人物形象,保持系列连贯性。小红书笔记内页封面,插图大字,手账拼贴风,与上两张炒股系列封面风格完全统一,浅米黄色纸张肌理底,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:「第二步,看企业财务」。主标题字号占画面约22%视觉权重,黑色粗黑体,清晰可读,不得增删改字。画面主体为五个财务指标条目,从上到下整齐排列,每个条目左侧配小图标,右侧为指标名称+大白话解释:1. 资产负债率:衡量公司债务压力是否过大;2. 流动比率:反映短期偿债能力是否充足;3. 速动比率:剔除存货后评估资金流动性是否紧张;4. 应收账款周转率:判断回款速度是否够快;5. 自由现金流:检验公司是否真正产生真金白银。指标名称加粗高亮,解释文字为深灰色手写体。条目之间用浅色色块或细线分隔,层次清晰。画面右下角有可爱卡通小男孩插画(短发、阳光开朗,与前两张人物一致),手持放大镜做研究状,周围点缀账本、金币、计算器、支票等扁平手绘小元素。装饰:手绘箭头、星星、便签贴纸,位置克制不抢文字。整体氛围:轻松干货、大白话科普、亲切易懂的理财入门感。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。图生图:严格参考前两张的手绘风格、色调体系与小男孩人物形象,保持系列连贯性。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(四)」,副标题:「认知27-31 · 进阶技巧篇」。主体:5个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片27(深灰色标题栏)⏰ 27. 会计核算的及时性直接影响分析质量。【观点】记账不及时会导致分析误判,影响业务决策。【完整案例】某企业销售部门在2月底完成了一笔100万的订单,但财务部因为月底忙,把这笔收入记到了4月份。结果2月的收入分析显示增长乏力,管理层判断市场出了问题,要求销售团队加大投入。销售说我们签了大单啊,财务才发现是自己记账不及时导致的误判。后来建立了合同额统计辅助表,不管发票开没开、账记没记,合同签了就录入系统,确保收入跟踪的及时性。卡片28(青色标题栏)📊 28. 增加统计口径来验证收入。【观点】只用财务记账口径判断收入趋势会有偏差,需要辅助口径交叉验证。【完整案例】在案例27的基础上,财务增加了合同签订额和客户结算单金额两个辅助统计口径。2月份虽然记账收入只有100万,但合同签订额显示已经有300万的订单在手。管理层看到这个数据,判断市场没问题,是记账时点的问题,避免了一次错误的战略调整。卡片29(粉色标题栏)👥 29. 收入细分到销售人员和团队。【观点】细分到个人才能发现真正的问题,精准施策。【完整案例】某企业用这套分析后发现:销售团队20个人,其中4个人贡献了65%的收入,6个人连续3个月开单为零。管理层把开单为零的6人进行专项辅导和调整,3个月后其中3人开始出业绩。如果没有细分到个人的分析,这6个人可能还在吃大锅饭。卡片30(绿色标题栏)🔗 30. 从收入成本的配比入手验证核算准确性。【观点】配比异常往往是核算错误的信号,不是经营恶化的信号。【完整案例】某企业财务分析发现成本占收入比重从62%跳到75%。排查了一圈,发现是仓库漏记了50万的出库单,成本没跟着收入走。补记后,成本占比回到63%。配比异常往往是核算错误的信号,不是经营恶化的信号。卡片31(金色标题栏)🏆 31. 关注行业特有指标。【观点】通用指标老板看了没感觉,行业特有指标才是决定盈利能力的关键数据。【完整案例】某直播电商企业的财务分析报告一直在罗列通用指标,老板看了毫无感觉。后来增加了GMV(商品交易总额)、退货率、每千次展示收入、单粉丝价值等行业特有指标,老板立刻来了兴趣——这些才是决定这个行业盈利能力的关键数据。底部大总结卡片(深绿色底白字):「💡 财务分析的核心不是算数字,而是通过数字发现业务真相、推动业务改进。从杜邦分析到行业特有指标,方法越多,离真相越近。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(四)」,副标题:「认知27-31 · 进阶技巧篇」。主体:5个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片27(深灰色标题栏)⏰ 27. 会计核算的及时性直接影响分析质量。【观点】记账不及时会导致分析误判,影响业务决策。【完整案例】某企业销售部门在2月底完成了一笔100万的订单,但财务部因为月底忙,把这笔收入记到了4月份。结果2月的收入分析显示增长乏力,管理层判断市场出了问题,要求销售团队加大投入。销售说我们签了大单啊,财务才发现是自己记账不及时导致的误判。后来建立了合同额统计辅助表,不管发票开没开、账记没记,合同签了就录入系统,确保收入跟踪的及时性。卡片28(青色标题栏)📊 28. 增加统计口径来验证收入。【观点】只用财务记账口径判断收入趋势会有偏差,需要辅助口径交叉验证。【完整案例】在案例27的基础上,财务增加了合同签订额和客户结算单金额两个辅助统计口径。2月份虽然记账收入只有100万,但合同签订额显示已经有300万的订单在手。管理层看到这个数据,判断市场没问题,是记账时点的问题,避免了一次错误的战略调整。卡片29(粉色标题栏)👥 29. 收入细分到销售人员和团队。【观点】细分到个人才能发现真正的问题,精准施策。【完整案例】某企业用这套分析后发现:销售团队20个人,其中4个人贡献了65%的收入,6个人连续3个月开单为零。管理层把开单为零的6人进行专项辅导和调整,3个月后其中3人开始出业绩。如果没有细分到个人的分析,这6个人可能还在吃大锅饭。卡片30(绿色标题栏)🔗 30. 从收入成本的配比入手验证核算准确性。【观点】配比异常往往是核算错误的信号,不是经营恶化的信号。【完整案例】某企业财务分析发现成本占收入比重从62%跳到75%。排查了一圈,发现是仓库漏记了50万的出库单,成本没跟着收入走。补记后,成本占比回到63%。配比异常往往是核算错误的信号,不是经营恶化的信号。卡片31(金色标题栏)🏆 31. 关注行业特有指标。【观点】通用指标老板看了没感觉,行业特有指标才是决定盈利能力的关键数据。【完整案例】某直播电商企业的财务分析报告一直在罗列通用指标,老板看了毫无感觉。后来增加了GMV(商品交易总额)、退货率、每千次展示收入、单粉丝价值等行业特有指标,老板立刻来了兴趣——这些才是决定这个行业盈利能力的关键数据。底部大总结卡片(深绿色底白字):「💡 财务分析的核心不是算数字,而是通过数字发现业务真相、推动业务改进。从杜邦分析到行业特有指标,方法越多,离真相越近。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
竖版干货分享图文,一页完整呈现全部内容,条例清晰,适合短视频平台发布,比例3:4。风格:职场财务干货风,干净专业,信息层级分明,白底或浅灰底配深色文字,重点用色块/数字高亮,类似小红书干货长图/知识卡片质感。画面顶部大标题区:主标题逐字锁定为「这5项成本,直接影响税前利润与税前扣除」,加粗醒目。下方分5个编号区块纵向排列,每个区块左侧有数字序号或色块标签,右侧为对应文字内容,所有文字内容必须一字不差完整呈现,不得删减改写。5项内容原文如下:(一)业务招待费:双限取小,不是"只扣60%" 业务招待费支出按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰,两者取小。 常见误区是只算"发生额×60%",忽略5%上限。 设营业收入为R、业务招待费发生额为A,税收金额=min(0.6A, 0.005R)。当A > 0.833%R时(推导:0.6A=0.005R →A=0.005÷0.6≈0.8333%R),5%上限开始"锁死"扣除额,调增额=A−0.005R,损失远超40%。 (二)广告费和业务宣传费:行业比例与结转 ①一般企业不超过当年销售(营业)收入15%的部分准予扣除,超过部分准予结转以后纳税年度。 ②化妆品制造或销售、yiyao制造、饮料制造(不含jiu类)企业比例为30%;签订分摊协议的关联企业可在限额内相互归集调剂; ③yan草企业一律不得扣除。 (三)公益性捐赠:12%限额、三年结转、先旧后新 ①捐赠对象须具备公益性捐赠税前扣除资格,直接捐赠给受助对象不得扣除; ②基数是"年度利润总额"(会计利润),不是营业收入。 (四)职工薪酬三项:基数都是"工资薪金总额" ①职工福利费:不超过工资薪金总额14%; ②工会经费:不超过工资薪金总额2%,且须实际拨缴; ③职工教育经费:不超过工资薪金总额8%,超过部分结转。 (五)利息支出与手续费佣金:债资比与利率双红线 ①非金融企业向非金融企业借款的利息支出,不超过按照金融企业同期同类贷款利率计算的数额部分准予扣除。 ②关联方借款还受债资比约束:金融企业为5:1、其他企业为2:1,超过部分的利息支出不得在税前扣除。 ③手续费及佣金方面,其他企业按服务协议确认收入金额的5%为限额,bao险企业另行规定。排版要求:字体清晰易读,行间距适中,5个区块用细线或浅灰色块分隔,序号(一)(二)(三)(四)(五)用深蓝色或墨绿色圆形/矩形色块突出,子项①②③缩进对齐,公式和数字用等线或粗体强调。整体风格专业、干货感强,无多余装饰,四周留安全边距,所有文字完整在画面内不裁切。画质高清细腻。竖版干货分享图文,一页完整呈现全部内容,条例清晰,适合短视频平台发布,比例3:4。风格:职场财务干货风,干净专业,信息层级分明,白底或浅灰底配深色文字,重点用色块/数字高亮,类似小红书干货长图/知识卡片质感。画面顶部大标题区:主标题逐字锁定为「这5项成本,直接影响税前利润与税前扣除」,加粗醒目。下方分5个编号区块纵向排列,每个区块左侧有数字序号或色块标签,右侧为对应文字内容,所有文字内容必须一字不差完整呈现,不得删减改写。5项内容原文如下:(一)业务招待费:双限取小,不是"只扣60%"
业务招待费支出按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰,两者取小。
常见误区是只算"发生额×60%",忽略5%上限。
设营业收入为R、业务招待费发生额为A,税收金额=min(0.6A, 0.005R)。当A > 0.833%R时(推导:0.6A=0.005R →A=0.005÷0.6≈0.8333%R),5%上限开始"锁死"扣除额,调增额=A−0.005R,损失远超40%。
(二)广告费和业务宣传费:行业比例与结转
①一般企业不超过当年销售(营业)收入15%的部分准予扣除,超过部分准予结转以后纳税年度。
②化妆品制造或销售、yiyao制造、饮料制造(不含jiu类)企业比例为30%;签订分摊协议的关联企业可在限额内相互归集调剂;
③yan草企业一律不得扣除。
(三)公益性捐赠:12%限额、三年结转、先旧后新
①捐赠对象须具备公益性捐赠税前扣除资格,直接捐赠给受助对象不得扣除;
②基数是"年度利润总额"(会计利润),不是营业收入。
(四)职工薪酬三项:基数都是"工资薪金总额"
①职工福利费:不超过工资薪金总额14%;
②工会经费:不超过工资薪金总额2%,且须实际拨缴;
③职工教育经费:不超过工资薪金总额8%,超过部分结转。
(五)利息支出与手续费佣金:债资比与利率双红线
①非金融企业向非金融企业借款的利息支出,不超过按照金融企业同期同类贷款利率计算的数额部分准予扣除。
②关联方借款还受债资比约束:金融企业为5:1、其他企业为2:1,超过部分的利息支出不得在税前扣除。
③手续费及佣金方面,其他企业按服务协议确认收入金额的5%为限额,bao险企业另行规定。排版要求:字体清晰易读,行间距适中,5个区块用细线或浅灰色块分隔,序号(一)(二)(三)(四)(五)用深蓝色或墨绿色圆形/矩形色块突出,子项①②③缩进对齐,公式和数字用等线或粗体强调。整体风格专业、干货感强,无多余装饰,四周留安全边距,所有文字完整在画面内不裁切。画质高清细腻。
小红书笔记大字封面,纯大字,杂志海报职场干货风,版式精美,小红书笔记封面质感,适合信息流点击,条理清晰的干货图文,凸显文字内容。画面顶部主标题必须完整呈现且为视觉焦点,逐字锁定:「财会面试被问:怎么做预算?」。主标题字号醒目,清晰可读,不得增删改字。画面主体为9条预算公式清单,从上到下逐条排列,每条文字内容一字不差、一字不错地完整呈现,分别是: 1. 销售预算:预计销售收入=预计销量x单价(预算编制起点) 2. 资金预算:本期现金收入=现销+收回赊销(预测现金流入) 3. 生产预算:预计生产量=预计销量+期末存货-期初存货(安排生产计划) 4. 材料预算:材料采购量=生产需用量+期末存量-期初存量(安排采购计划) 5. 人工预算:直接人工成本=生产量X工时定额X工资率(人工成本预估) 6. 制造费用:制造费用预算=变动制造费用+固定制造费用(间接费用预估) 7. 现金预算:现金余缺=期初余额+现金收入-现金支出(资金缺口判断) 8. 期末余额:期末余额=现金余缺+借款-还款-利息(资金管理决策) 9. 目标利润:目标利润=销量x(单价-单位变动成本)-固定成本(利润规划) 每条公式左侧用序号或小色块标注,层级分明,排版整齐,行间距舒适,所有文字清晰可读。背景:白色或极浅灰纯色底,干净清爽,突出文字。文字样式:主标题为深蓝色或墨绿色扁平粗黑体,清单正文为黑色清晰中黑体,关键词(公式名称)可用深蓝色加粗区分,整体专业干练,符合财会干货气质。装饰:少量细线分隔条或浅色矩形底框辅助阅读,emoji贴纸不超过2个,置于角落,不抢文字;禁止二维码占位。整体氛围:职场干货、条理清晰、专业可信。画质:高清细腻,信息层级清晰,所有文字完整处于安全区内不可裁切,四周留安全边距,无二维码。画面比例3:4。小红书笔记大字封面,纯大字,杂志海报职场干货风,版式精美,小红书笔记封面质感,适合信息流点击,条理清晰的干货图文,凸显文字内容。画面顶部主标题必须完整呈现且为视觉焦点,逐字锁定:「财会面试被问:怎么做预算?」。主标题字号醒目,清晰可读,不得增删改字。画面主体为9条预算公式清单,从上到下逐条排列,每条文字内容一字不差、一字不错地完整呈现,分别是:
1. 销售预算:预计销售收入=预计销量x单价(预算编制起点)
2. 资金预算:本期现金收入=现销+收回赊销(预测现金流入)
3. 生产预算:预计生产量=预计销量+期末存货-期初存货(安排生产计划)
4. 材料预算:材料采购量=生产需用量+期末存量-期初存量(安排采购计划)
5. 人工预算:直接人工成本=生产量X工时定额X工资率(人工成本预估)
6. 制造费用:制造费用预算=变动制造费用+固定制造费用(间接费用预估)
7. 现金预算:现金余缺=期初余额+现金收入-现金支出(资金缺口判断)
8. 期末余额:期末余额=现金余缺+借款-还款-利息(资金管理决策)
9. 目标利润:目标利润=销量x(单价-单位变动成本)-固定成本(利润规划)
每条公式左侧用序号或小色块标注,层级分明,排版整齐,行间距舒适,所有文字清晰可读。背景:白色或极浅灰纯色底,干净清爽,突出文字。文字样式:主标题为深蓝色或墨绿色扁平粗黑体,清单正文为黑色清晰中黑体,关键词(公式名称)可用深蓝色加粗区分,整体专业干练,符合财会干货气质。装饰:少量细线分隔条或浅色矩形底框辅助阅读,emoji贴纸不超过2个,置于角落,不抢文字;禁止二维码占位。整体氛围:职场干货、条理清晰、专业可信。画质:高清细腻,信息层级清晰,所有文字完整处于安全区内不可裁切,四周留安全边距,无二维码。画面比例3:4。
仿照原图片手绘马克笔笔记风格,生成小红书财经图文,画面比例3:4,保留所有文字内容不修改,文字完整清晰可阅读:大标题:3️⃣ 净利润:公司“真正赚到手里的钱”,最终成绩单;第一段:扣掉所有成本费用和税费后,剩下的才是公司净赚的钱,是利润表的“底线”,也是衡量企业经营成果的核心指标;第二段:公式:净利润 = 毛利 - 期间费用(房租、人工、营销费、管理费)- 税费 - 其他收支;第三段:继续奶茶店例子:毛利3万,扣除房租1万、运营人工1万(店长、收银等)、水电费和营销费5000,再扣掉税费,最后剩下3000,这3000就是净利润;概念说明段落:这里要区分两个常见概念:;第四段:▪ 归母净利润:归属于上市公司股东的净利润,是散户最该关注的,剔除了少数股东权益,更真实反映公司盈利;第五段:▪ 扣非净利润:扣除“非经常性损益”(比如卖房子、政府补贴、炒股收益)后的净利润,能排除偶然收入,反映公司主业真实赚钱能力;提醒段落:中报里如果营收、毛利都涨,净利润却跌了,大概率是期间费用飙升(比如疯狂投广告、扩张门店),或者非经常性损益减少,要分析是短期投入还是长期隐患;最底部添加一行黑色小字:投资有风险,入市需谨慎。背景为乳白色,保留手绘涂鸦风格、马克笔彩色字配色、信息层级清晰,和原参考图风格保持一致,整体为手账拼贴干货笔记,版式精美,信息层级分明,高清细腻,文字不裁切,四周留安全边距。仿照原图片手绘马克笔笔记风格,生成小红书财经图文,画面比例3:4,保留所有文字内容不修改,文字完整清晰可阅读:大标题:3️⃣ 净利润:公司“真正赚到手里的钱”,最终成绩单;第一段:扣掉所有成本费用和税费后,剩下的才是公司净赚的钱,是利润表的“底线”,也是衡量企业经营成果的核心指标;第二段:公式:净利润 = 毛利 - 期间费用(房租、人工、营销费、管理费)- 税费 - 其他收支;第三段:继续奶茶店例子:毛利3万,扣除房租1万、运营人工1万(店长、收银等)、水电费和营销费5000,再扣掉税费,最后剩下3000,这3000就是净利润;概念说明段落:这里要区分两个常见概念:;第四段:▪ 归母净利润:归属于上市公司股东的净利润,是散户最该关注的,剔除了少数股东权益,更真实反映公司盈利;第五段:▪ 扣非净利润:扣除“非经常性损益”(比如卖房子、政府补贴、炒股收益)后的净利润,能排除偶然收入,反映公司主业真实赚钱能力;提醒段落:中报里如果营收、毛利都涨,净利润却跌了,大概率是期间费用飙升(比如疯狂投广告、扩张门店),或者非经常性损益减少,要分析是短期投入还是长期隐患;最底部添加一行黑色小字:投资有风险,入市需谨慎。背景为乳白色,保留手绘涂鸦风格、马克笔彩色字配色、信息层级清晰,和原参考图风格保持一致,整体为手账拼贴干货笔记,版式精美,信息层级分明,高清细腻,文字不裁切,四周留安全边距。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(三)」,副标题:「认知22-26 · 收入分析篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片22(金色标题栏)👑 22. 关注大客户的战略价值。【观点】财务分析不能只看单个客户的毛利,还要看其带来的品牌和渠道价值。【完整案例】某小型科技公司给一家全球500强企业做供应商。会计反复提醒这个客户毛利只有8%,不赚钱。但老板坚持做。三年后,这家500强企业把该科技公司列入了全球供应商名录,带来了8个新客户。大客户的背书价值远超8%的利润率本身。卡片23(红色标题栏)⚠️ 23. 警惕大客户依赖风险。【观点】客户集中度过高是重大经营风险,需要提前预警。【完整案例】某企业前三大客户贡献了65%的收入。财务连续三个季度在分析报告中标注客户集中度偏高,建议拓展新客户。管理层未重视。下半年,其中一家客户自建生产线,订单直接归零。企业当季收入暴跌40%,裁员30%才缓过来。如果早半年开始拓展新客户,情况会好很多。行业参考:前五大客户收入占比超过50%即为高风险。卡片24(紫色标题栏)🧩 24. 结构分析 VS 趋势分析。【观点】趋势分析看的是总量变了多少,结构分析看的是组成变了多少——两者结合才能完整理解收入变动。【完整案例】某企业做收入分析时,财务说总收入同比增长15%,很不错。但拆开看,高毛利产品(毛利率45%)的收入占比从60%降到40%,低毛利产品(毛利率15%)从40%升到60%。结构分析揭示了真相:收入增长但利润没涨,因为增长的都是不赚钱的产品。卡片25(橙色标题栏)📈 25. 收入更关注趋势变化。【观点】看单月数字会觉得还行,但趋势可能显示增长正在失速。【完整案例】某企业1-3月收入分别是100万、105万、108万,每月都在增长,但增速在放缓(5%、3%)。如果不看趋势,只看单月数字会觉得还行。但趋势显示增长正在失速。财务在2月份就发出预警,公司及时加大了营销投入,4月收入回升到120万。提前3个月发现问题,比事后补救从容得多。卡片26(蓝色标题栏)📅 26. 不能忽视周期曲线。【观点】季节性、周期性波动是行业规律,不能当成异常事件。【完整案例】某做年货的企业,每年11-1月是销售旺季,2月之后收入骤降。新来的财务经理看到2月收入环比下降70%,准备写重大风险预警。老财务拦住他:去年2月也是这样的,这是行业规律。正确的做法是标注周期性波动,与历史同期趋势一致,而不是当成异常事件。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(三)」,副标题:「认知22-26 · 收入分析篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片22(金色标题栏)👑 22. 关注大客户的战略价值。【观点】财务分析不能只看单个客户的毛利,还要看其带来的品牌和渠道价值。【完整案例】某小型科技公司给一家全球500强企业做供应商。会计反复提醒这个客户毛利只有8%,不赚钱。但老板坚持做。三年后,这家500强企业把该科技公司列入了全球供应商名录,带来了8个新客户。大客户的背书价值远超8%的利润率本身。卡片23(红色标题栏)⚠️ 23. 警惕大客户依赖风险。【观点】客户集中度过高是重大经营风险,需要提前预警。【完整案例】某企业前三大客户贡献了65%的收入。财务连续三个季度在分析报告中标注客户集中度偏高,建议拓展新客户。管理层未重视。下半年,其中一家客户自建生产线,订单直接归零。企业当季收入暴跌40%,裁员30%才缓过来。如果早半年开始拓展新客户,情况会好很多。行业参考:前五大客户收入占比超过50%即为高风险。卡片24(紫色标题栏)🧩 24. 结构分析 VS 趋势分析。【观点】趋势分析看的是总量变了多少,结构分析看的是组成变了多少——两者结合才能完整理解收入变动。【完整案例】某企业做收入分析时,财务说总收入同比增长15%,很不错。但拆开看,高毛利产品(毛利率45%)的收入占比从60%降到40%,低毛利产品(毛利率15%)从40%升到60%。结构分析揭示了真相:收入增长但利润没涨,因为增长的都是不赚钱的产品。卡片25(橙色标题栏)📈 25. 收入更关注趋势变化。【观点】看单月数字会觉得还行,但趋势可能显示增长正在失速。【完整案例】某企业1-3月收入分别是100万、105万、108万,每月都在增长,但增速在放缓(5%、3%)。如果不看趋势,只看单月数字会觉得还行。但趋势显示增长正在失速。财务在2月份就发出预警,公司及时加大了营销投入,4月收入回升到120万。提前3个月发现问题,比事后补救从容得多。卡片26(蓝色标题栏)📅 26. 不能忽视周期曲线。【观点】季节性、周期性波动是行业规律,不能当成异常事件。【完整案例】某做年货的企业,每年11-1月是销售旺季,2月之后收入骤降。新来的财务经理看到2月收入环比下降70%,准备写重大风险预警。老财务拦住他:去年2月也是这样的,这是行业规律。正确的做法是标注周期性波动,与历史同期趋势一致,而不是当成异常事件。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"企业所得税+个人所得税"。上半部分小标题"三、企业所得税",绿色圆角标签标题。分3个公式卡片,每个带案例:1.直接法:应纳税额=(收入总额-不征税收入-免税收入-各项扣除-允许弥补的前年度亏损)×税率。右侧案例:甲营业收入1000,政府财政资金100,成本费用300,以前年度亏损100 → 应纳企税=125。2.间接法:应纳税额=(会计利润+纳税调增金额-纳税调减金额)×税率。右侧案例:甲会计利润100,扶贫捐赠20,工资200,福利费38 → 调减20+调增10,应纳企税=22.5。3.核定征收:应纳税额=应税收入额×应税所得率×适用税率;应纳税额=成本费用支出额/(1-应税所得率)×应税所得率×适用税率。下半部分小标题"四、个人所得税",绿色圆角标签标题。分9类所得公式,两列排列:工资薪金所得:应纳个税=(累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额;劳务报酬预缴:≤4000 应纳税额=(收入-800)×预扣率;>4000 应纳税额=收入×80%×预扣率-速算扣除数;稿酬预缴:≤4000 应纳税额=(收入-800)×70%×20%;>4000 应纳税额=收入×80%×70%×20%;特许权使用费预缴:≤4000 应纳税额=(收入-800)×20%;>4000 应纳税额=收入×80%×20%;综合所得汇算清缴:应纳税额=(全年工资薪金+全年劳务报酬×80%+全年稿酬×80%×70%+全年特许权使用费×80%-60000-专项扣除-专项附加扣除-其他扣除)×适用税率-速算扣除数;经营所得:应纳个税=(收入总额-成本-费用-损失)×适用税率-速算扣除数;财产租赁所得:≤4000 应纳税额=(每次收入-准予扣除项目-修缮费-800)×20%;>4000 应纳税额=(每次收入-准予扣除项目-修缮费)×(1-20%)×20%;财产转让所得:应纳税额=(收入总额-财产原值-合理费用)×20%;利息股息红利/偶然所得:应纳税额=每次收入额×20%。版式整齐精致,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"企业所得税+个人所得税"。上半部分小标题"三、企业所得税",绿色圆角标签标题。分3个公式卡片,每个带案例:1.直接法:应纳税额=(收入总额-不征税收入-免税收入-各项扣除-允许弥补的前年度亏损)×税率。右侧案例:甲营业收入1000,政府财政资金100,成本费用300,以前年度亏损100 → 应纳企税=125。2.间接法:应纳税额=(会计利润+纳税调增金额-纳税调减金额)×税率。右侧案例:甲会计利润100,扶贫捐赠20,工资200,福利费38 → 调减20+调增10,应纳企税=22.5。3.核定征收:应纳税额=应税收入额×应税所得率×适用税率;应纳税额=成本费用支出额/(1-应税所得率)×应税所得率×适用税率。下半部分小标题"四、个人所得税",绿色圆角标签标题。分9类所得公式,两列排列:工资薪金所得:应纳个税=(累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额;劳务报酬预缴:≤4000 应纳税额=(收入-800)×预扣率;>4000 应纳税额=收入×80%×预扣率-速算扣除数;稿酬预缴:≤4000 应纳税额=(收入-800)×70%×20%;>4000 应纳税额=收入×80%×70%×20%;特许权使用费预缴:≤4000 应纳税额=(收入-800)×20%;>4000 应纳税额=收入×80%×20%;综合所得汇算清缴:应纳税额=(全年工资薪金+全年劳务报酬×80%+全年稿酬×80%×70%+全年特许权使用费×80%-60000-专项扣除-专项附加扣除-其他扣除)×适用税率-速算扣除数;经营所得:应纳个税=(收入总额-成本-费用-损失)×适用税率-速算扣除数;财产租赁所得:≤4000 应纳税额=(每次收入-准予扣除项目-修缮费-800)×20%;>4000 应纳税额=(每次收入-准予扣除项目-修缮费)×(1-20%)×20%;财产转让所得:应纳税额=(收入总额-财产原值-合理费用)×20%;利息股息红利/偶然所得:应纳税额=每次收入额×20%。版式整齐精致,手写感字体,无公众号水印
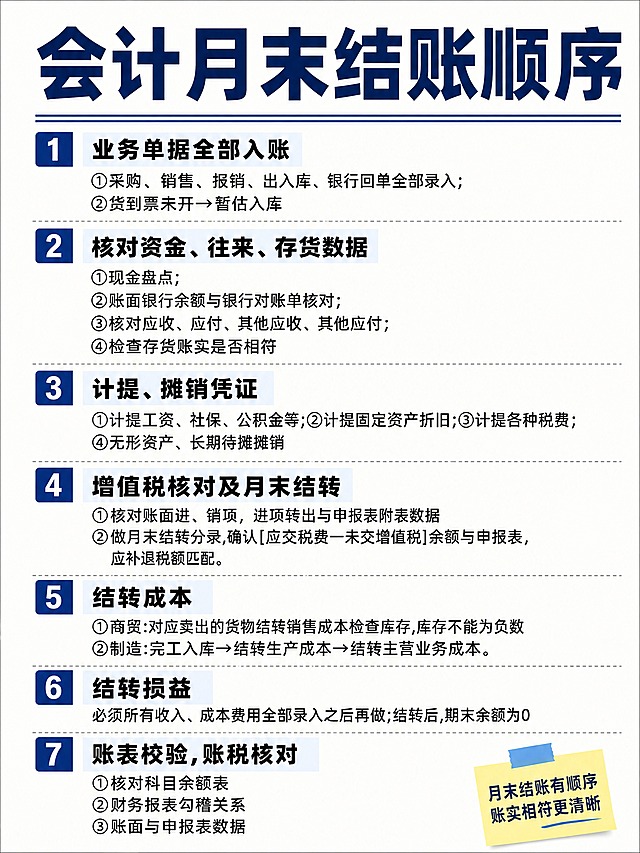
小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,会计干货分享风格,条理清晰,信息层级分明。主标题必须完整呈现且为画面顶部视觉中心,逐字锁定:「会计月末结账顺序」。主标题字号占画面约 25% 视觉权重,清晰可读,不得增删改字。正文内容必须完整逐字呈现,一字不差,一字不错,按以下 7 条顺序分块排版,条理清晰,每条编号醒目,子项用小圆点或数字序号对齐: 1.业务单据全部入账 ①采购、销售、报销、出入库、银行回单全部录入; ②货到票未开→暂估入库 2.核对资金、往来、存货数据 ①现金盘点; ②账面银行余额与银行对账单核对; ③核对应收、应付、其他应收、其他应付; ④检查存货账实是否相符 3.计提、摊销凭证 ①计提工资、社保、公积金等;②计提固定资产折旧;③计提各种税费;④无形资产、长期待摊摊销 4.增值税核对及月末结转 ①核对账面进、销项,进项转出与申报表附表数据 ②做月末结转分录,确认[应交税费一未交增值税]余额与申报表,应补退税额匹配。 5.结转成本 ①商贸:对应卖出的货物结转销售成本检查库存,库存不能为负数 ②制造:完工入库→结转生产成本→结转主营业务成本。 6.结转损益 必须所有收入、成本费用全部录入之后再做;结转后,期末余额为0 7.账表校验,账税核对 ①核对科目余额表 ②财务报表勾稽关系 ③账面与申报表数据 背景:白色或浅灰纯色底,干净清爽,突出文字信息。文字样式:主标题深蓝或深灰扁平粗黑体;正文为清晰易读的黑体/宋体,字号适中,7 条内容从上到下均匀分布,每条左侧有编号色块或序号标记,子项缩进对齐,整体像干货笔记清单。装饰:少量细线分隔、序号色块、角落小贴纸点缀,emoji 不超过 2 个,不与文字混排;禁止二维码占位。整体氛围:职场干货、会计学习、条理清晰、专业可信。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距,无二维码。画面比例 3:4,4K。小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,会计干货分享风格,条理清晰,信息层级分明。主标题必须完整呈现且为画面顶部视觉中心,逐字锁定:「会计月末结账顺序」。主标题字号占画面约 25% 视觉权重,清晰可读,不得增删改字。正文内容必须完整逐字呈现,一字不差,一字不错,按以下 7 条顺序分块排版,条理清晰,每条编号醒目,子项用小圆点或数字序号对齐:
1.业务单据全部入账
①采购、销售、报销、出入库、银行回单全部录入;
②货到票未开→暂估入库
2.核对资金、往来、存货数据
①现金盘点;
②账面银行余额与银行对账单核对;
③核对应收、应付、其他应收、其他应付;
④检查存货账实是否相符
3.计提、摊销凭证
①计提工资、社保、公积金等;②计提固定资产折旧;③计提各种税费;④无形资产、长期待摊摊销
4.增值税核对及月末结转
①核对账面进、销项,进项转出与申报表附表数据
②做月末结转分录,确认[应交税费一未交增值税]余额与申报表,应补退税额匹配。
5.结转成本
①商贸:对应卖出的货物结转销售成本检查库存,库存不能为负数
②制造:完工入库→结转生产成本→结转主营业务成本。
6.结转损益
必须所有收入、成本费用全部录入之后再做;结转后,期末余额为0
7.账表校验,账税核对
①核对科目余额表
②财务报表勾稽关系
③账面与申报表数据
背景:白色或浅灰纯色底,干净清爽,突出文字信息。文字样式:主标题深蓝或深灰扁平粗黑体;正文为清晰易读的黑体/宋体,字号适中,7 条内容从上到下均匀分布,每条左侧有编号色块或序号标记,子项缩进对齐,整体像干货笔记清单。装饰:少量细线分隔、序号色块、角落小贴纸点缀,emoji 不超过 2 个,不与文字混排;禁止二维码占位。整体氛围:职场干货、会计学习、条理清晰、专业可信。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距,无二维码。画面比例 3:4,4K。
小红书干货图文正文页,与参考封面保持同一视觉体系:白色底+浅灰细边框+左上角/右下角淡蓝色几何三角装饰,扁平粗黑体,专业干净的财会干货风格,版式精美,信息层级清晰,小红书笔记内页质感,适合短视频平台发布。画面顶部保留统一的淡蓝色三角装饰与细边框风格。页面大标题:「一、收入确认的单一条件」,黑色粗体左对齐,下方细灰线分隔。正文内容逐字锁定,一字不差:「客户取得控制权」。再下一个板块标题:「二、实务中两类偏差最为典型:」,黑色粗体左对齐。下方分两个误区卡片左右或上下排列,每个卡片有淡蓝色细边框+浅蓝底色标题栏:误区一标题:「误区一:"钱没收到就不确认收入"」,正文逐字锁定:「部分财务以未回款为由长期挂账,导致收入延迟确认,汇算清缴时被纳税调增,并带来账税差异的二次调整。」;误区二标题:「误区二:"货发了就全额确认收入"」,正文逐字锁定:「部分企业以出库单为唯一依据确认收入,忽视退货权、验收权、委托代销等情形,导致收入提前确认,虚增利润与应纳税所得。」。底部保留「干货分享」蓝色圆角标签。所有文字内容必须与上述完全一致,一字不差,不得增删改字。字体:扁平粗黑体,标题加粗,正文常规,会计分录等宽清晰可读。整体条例清晰,分块明确,留白充足。画质:高清细腻,文字完整处于安全区内不可裁切,四周留安全边距。画面比例 3:4,4K。图生图:参考【图1】的视觉风格、配色体系与边框装饰元素,保持系列感,文案替换为本次正文内容。小红书干货图文正文页,与参考封面保持同一视觉体系:白色底+浅灰细边框+左上角/右下角淡蓝色几何三角装饰,扁平粗黑体,专业干净的财会干货风格,版式精美,信息层级清晰,小红书笔记内页质感,适合短视频平台发布。画面顶部保留统一的淡蓝色三角装饰与细边框风格。页面大标题:「一、收入确认的单一条件」,黑色粗体左对齐,下方细灰线分隔。正文内容逐字锁定,一字不差:「客户取得控制权」。再下一个板块标题:「二、实务中两类偏差最为典型:」,黑色粗体左对齐。下方分两个误区卡片左右或上下排列,每个卡片有淡蓝色细边框+浅蓝底色标题栏:误区一标题:「误区一:"钱没收到就不确认收入"」,正文逐字锁定:「部分财务以未回款为由长期挂账,导致收入延迟确认,汇算清缴时被纳税调增,并带来账税差异的二次调整。」;误区二标题:「误区二:"货发了就全额确认收入"」,正文逐字锁定:「部分企业以出库单为唯一依据确认收入,忽视退货权、验收权、委托代销等情形,导致收入提前确认,虚增利润与应纳税所得。」。底部保留「干货分享」蓝色圆角标签。所有文字内容必须与上述完全一致,一字不差,不得增删改字。字体:扁平粗黑体,标题加粗,正文常规,会计分录等宽清晰可读。整体条例清晰,分块明确,留白充足。画质:高清细腻,文字完整处于安全区内不可裁切,四周留安全边距。画面比例 3:4,4K。图生图:参考【图1】的视觉风格、配色体系与边框装饰元素,保持系列感,文案替换为本次正文内容。
竖版财务人须知重要日期信息图,标题文字"财务人须知的重要日期",包含14项重要申报日期内容,具体为:1.工商年报:1月1日-6月30日;2.个人所得税综合所得汇算清缴:3月1日-6月30日;3.个人所得税经营所得汇算清缴:1月1日-3月31日;4.个人所得税手续费退费:1月1日-3月30日;5.个人所得税:每个月的前15日;6.增值税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;7.附加税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;8.企业所得税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;9.企业所得税年报:1月1日-5月31日;10.财务报表:每季度1月、4月、7月、10月前15日,年度报表:1月1日-5月31日;11.印花税:每季度1月、4月、7月、10月前15日或每个月前15日;12.城镇土地使用税和房产税:(自用)今年10月1日-次年10月15日;(出租)每季度1月、4月、7月、10月前15日;13.社保申报扣缴:每月25日前;14.公积金:每月月底前(部分申报时间会因假期和其他原因推迟),采用整洁的2×3网格布局,搭配圆角矩形框与轻微阴影,专业低饱和色调(柔蓝色、浅橙色、灰色),背景为干净的米白色,添加可爱2D Q版卡通人物,戴眼镜手持计算器的女生,手绘文具图标回形针、图钉、星星、小花,加入直观UI元素仪表盘、警示三角、方向箭头引导视觉动线,中文字符为高优先级矢量图层,标题使用粗体现代无衬线字体,正文使用简洁易读字体,无英文无繁体竖版财务人须知重要日期信息图,标题文字"财务人须知的重要日期",包含14项重要申报日期内容,具体为:1.工商年报:1月1日-6月30日;2.个人所得税综合所得汇算清缴:3月1日-6月30日;3.个人所得税经营所得汇算清缴:1月1日-3月31日;4.个人所得税手续费退费:1月1日-3月30日;5.个人所得税:每个月的前15日;6.增值税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;7.附加税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;8.企业所得税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;9.企业所得税年报:1月1日-5月31日;10.财务报表:每季度1月、4月、7月、10月前15日,年度报表:1月1日-5月31日;11.印花税:每季度1月、4月、7月、10月前15日或每个月前15日;12.城镇土地使用税和房产税:(自用)今年10月1日-次年10月15日;(出租)每季度1月、4月、7月、10月前15日;13.社保申报扣缴:每月25日前;14.公积金:每月月底前(部分申报时间会因假期和其他原因推迟),采用整洁的2×3网格布局,搭配圆角矩形框与轻微阴影,专业低饱和色调(柔蓝色、浅橙色、灰色),背景为干净的米白色,添加可爱2D Q版卡通人物,戴眼镜手持计算器的女生,手绘文具图标回形针、图钉、星星、小花,加入直观UI元素仪表盘、警示三角、方向箭头引导视觉动线,中文字符为高优先级矢量图层,标题使用粗体现代无衬线字体,正文使用简洁易读字体,无英文无繁体
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类新增重点"。上半部分小标题"📈资产类新增最多!42个(上)",三列表格:现编号|现科目名称|备注。内容:1013存放同业减值准备/新增减值准备;1112买入返售金融资产减值准备/新增减值准备;1124预付账款减值准备/新增减值准备;1125合同资产/新收入准则;1126合同资产减值准备/新增;1213保险获取现金流量资产/保险合同准则;1214分保摊回未到期责任资产/保险合同准则;1215分保摊回已发生赔款资产/保险合同准则;1305拆出资金减值准备/新增;1306融出资金/证券公司类;1307融出资金减值准备/新增。底部蓝色便签:一句话:金融工具+保险合同,带来一批"减值准备"和"分保资产"科目。下半部分小标题"📈资产类新增重点(下)",三列表格:1481持有待售资产/持有待售准则;1482持有待售资产减值准备/新增;1489碳排放权资产/碳交易相关;1491合同履约成本/新收入准则;1493合同取得成本/新收入准则;1495应收退货成本/新收入准则;1504其他权益工具投资/可供出售金融资产拆分;1518继续涉入资产/金融资产转移;1551应收融资租赁款/新租赁准则;1641使用权资产/新租赁准则;1642使用权资产累计折旧/新增;1643使用权资产减值准备/新增;1704开发支出/新增;1712商誉减值准备/新增。底部橙色便签:重点记住:合同资产、合同履约成本、合同取得成本、使用权资产、应收融资租赁款、持有待售资产、碳排放权资产。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类新增重点"。上半部分小标题"📈资产类新增最多!42个(上)",三列表格:现编号|现科目名称|备注。内容:1013存放同业减值准备/新增减值准备;1112买入返售金融资产减值准备/新增减值准备;1124预付账款减值准备/新增减值准备;1125合同资产/新收入准则;1126合同资产减值准备/新增;1213保险获取现金流量资产/保险合同准则;1214分保摊回未到期责任资产/保险合同准则;1215分保摊回已发生赔款资产/保险合同准则;1305拆出资金减值准备/新增;1306融出资金/证券公司类;1307融出资金减值准备/新增。底部蓝色便签:一句话:金融工具+保险合同,带来一批"减值准备"和"分保资产"科目。下半部分小标题"📈资产类新增重点(下)",三列表格:1481持有待售资产/持有待售准则;1482持有待售资产减值准备/新增;1489碳排放权资产/碳交易相关;1491合同履约成本/新收入准则;1493合同取得成本/新收入准则;1495应收退货成本/新收入准则;1504其他权益工具投资/可供出售金融资产拆分;1518继续涉入资产/金融资产转移;1551应收融资租赁款/新租赁准则;1641使用权资产/新租赁准则;1642使用权资产累计折旧/新增;1643使用权资产减值准备/新增;1704开发支出/新增;1712商誉减值准备/新增。底部橙色便签:重点记住:合同资产、合同履约成本、合同取得成本、使用权资产、应收融资租赁款、持有待售资产、碳排放权资产。版式整齐,手写感字体,无公众号水印
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"损益类改名删除 + 总结"。上半部分小标题"✏️损益类改名/删除:改名后报表列示也变了",五列表格:类型|原编号|原科目|现编号|现科目。内容:改名/6031保费收入→6032保险服务收入/改名;改名/6203摊回分保费用→6506摊回保险服务费用/改名;改名/6403营业税金及附加→6403税金及附加/改名;扩展/6601销售费用→6601销售费用/业务及管理费/扩展;删除/6201摊回保险责任准备金→—/删除;删除/6202摊回赔付支出→—/删除;删除/6501提取未到期责任准备金→—/删除;删除/6502提取保险责任准备金→—/删除;删除/6511赔付支出→—/删除;删除/6521保单红利支出→—/删除;删除/6531退保金→—/删除;删除/6541分出保费→—/删除;删除/6542分保费用→—/删除。底部红色便签总结:保险类科目大量删除、改名、拆分,核心是保险合同准则切换。下半部分小标题"💡3句话看懂这次科目变动",用三个彩色编号便签纵向排列:1️⃣新增集中在:金融工具、新收入、新租赁、保险合同、持有待售、碳排放权。(绿色便签)2️⃣删除集中在:保险类、建造合同类、部分金融资产类。(红色便签)3️⃣改名不是简单换名:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资;营业税金及附加→税金及附加。(橙色便签)底部深绿色总结条:"会计人速存收藏,做账考证都用得上!"。版式整齐精致,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"损益类改名删除 + 总结"。上半部分小标题"✏️损益类改名/删除:改名后报表列示也变了",五列表格:类型|原编号|原科目|现编号|现科目。内容:改名/6031保费收入→6032保险服务收入/改名;改名/6203摊回分保费用→6506摊回保险服务费用/改名;改名/6403营业税金及附加→6403税金及附加/改名;扩展/6601销售费用→6601销售费用/业务及管理费/扩展;删除/6201摊回保险责任准备金→—/删除;删除/6202摊回赔付支出→—/删除;删除/6501提取未到期责任准备金→—/删除;删除/6502提取保险责任准备金→—/删除;删除/6511赔付支出→—/删除;删除/6521保单红利支出→—/删除;删除/6531退保金→—/删除;删除/6541分出保费→—/删除;删除/6542分保费用→—/删除。底部红色便签总结:保险类科目大量删除、改名、拆分,核心是保险合同准则切换。下半部分小标题"💡3句话看懂这次科目变动",用三个彩色编号便签纵向排列:1️⃣新增集中在:金融工具、新收入、新租赁、保险合同、持有待售、碳排放权。(绿色便签)2️⃣删除集中在:保险类、建造合同类、部分金融资产类。(红色便签)3️⃣改名不是简单换名:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资;营业税金及附加→税金及附加。(橙色便签)底部深绿色总结条:"会计人速存收藏,做账考证都用得上!"。版式整齐精致,手写感字体,无公众号水印
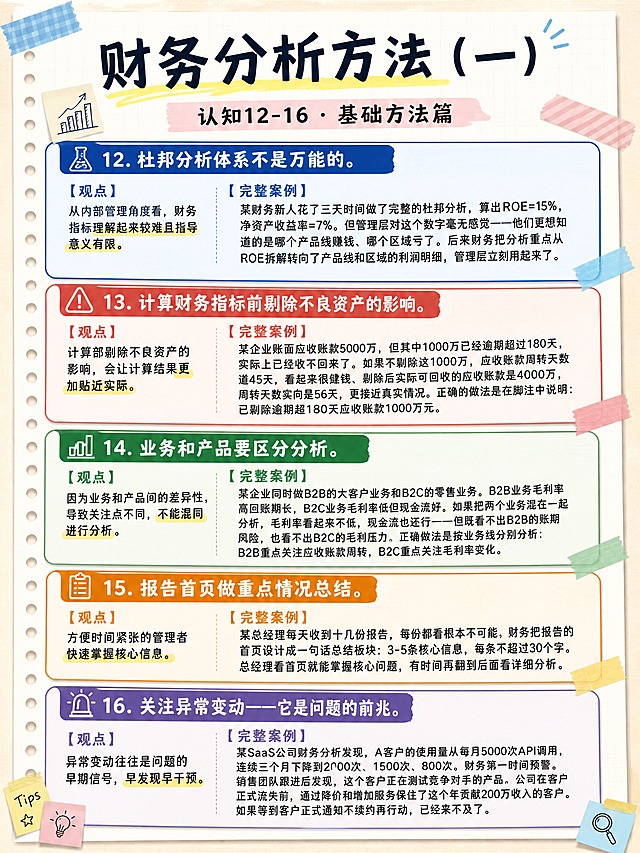
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(一)」,副标题:「认知12-16 · 基础方法篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片12(深蓝色标题栏)🔬 12. 杜邦分析体系不是万能的。【观点】从内部管理角度看,财务指标理解起来较难且指导意义有限。【完整案例】某财务新人花了三天时间做了完整的杜邦分析,算出ROE=15%,净资产收益率=7%。但管理层对这个数字毫无感觉——他们更想知道的是哪个产品线赚钱、哪个区域亏了。后来财务把分析重点从ROE拆解转向了产品线和区域的利润明细,管理层立刻用起来了。卡片13(红色标题栏)⚠️ 13. 计算财务指标前剔除不良资产的影响。【观点】计算前剔除不良资产的影响,会让计算结果更加贴近实际。【完整案例】某企业账面应收账款5000万,但其中1000万已经逾期超过180天,实际上已经收不回来了。如果不剔除这1000万,应收账款周转天数是45天,看起来很健康。剔除后实际可回收的应收账款是4000万,周转天数实际是56天,更接近真实情况。正确的做法是在脚注中说明:已剔除逾期超180天应收账款1000万元。卡片14(绿色标题栏)📊 14. 业务和产品要区分分析。【观点】因为业务和产品间的差异性,导致关注点不同,不能混同进行分析。【完整案例】某企业同时做B2B的大客户业务和B2C的零售业务。B2B业务毛利率高但账期长,B2C业务毛利率低但现金流好。如果把两个业务混在一起分析,毛利率看起来不低,现金流也还行——但既看不出B2B的账期风险,也看不出B2C的毛利压力。正确做法是按业务线分别分析:B2B重点关注应收账款周转,B2C重点关注毛利率变化。卡片15(橙色标题栏)📋 15. 报告首页做重点情况总结。【观点】方便时间紧张的管理者快速掌握核心信息。【完整案例】某总经理每天收到十几份报告,每份都看根本不可能。财务把报告的首页设计成一句话总结板块:3-5条核心信息,每条不超过30个字。总经理看首页就能掌握核心问题,有时间再翻到后面看详细分析。卡片16(紫色标题栏)🚨 16. 关注异常变动——它是问题的前兆。【观点】异常变动往往是问题的早期信号,早发现早干预。【完整案例】某SaaS公司财务分析发现,A客户的使用量从每月5000次API调用,连续三个月下降到2000次、1500次、800次。财务第一时间预警。销售团队跟进后发现,这个客户正在测试竞争对手的产品。公司在客户正式流失前,通过降价和增加服务保住了这个年贡献200万收入的客户。如果等到客户正式通知不续约再行动,已经来不及了。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(一)」,副标题:「认知12-16 · 基础方法篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片12(深蓝色标题栏)🔬 12. 杜邦分析体系不是万能的。【观点】从内部管理角度看,财务指标理解起来较难且指导意义有限。【完整案例】某财务新人花了三天时间做了完整的杜邦分析,算出ROE=15%,净资产收益率=7%。但管理层对这个数字毫无感觉——他们更想知道的是哪个产品线赚钱、哪个区域亏了。后来财务把分析重点从ROE拆解转向了产品线和区域的利润明细,管理层立刻用起来了。卡片13(红色标题栏)⚠️ 13. 计算财务指标前剔除不良资产的影响。【观点】计算前剔除不良资产的影响,会让计算结果更加贴近实际。【完整案例】某企业账面应收账款5000万,但其中1000万已经逾期超过180天,实际上已经收不回来了。如果不剔除这1000万,应收账款周转天数是45天,看起来很健康。剔除后实际可回收的应收账款是4000万,周转天数实际是56天,更接近真实情况。正确的做法是在脚注中说明:已剔除逾期超180天应收账款1000万元。卡片14(绿色标题栏)📊 14. 业务和产品要区分分析。【观点】因为业务和产品间的差异性,导致关注点不同,不能混同进行分析。【完整案例】某企业同时做B2B的大客户业务和B2C的零售业务。B2B业务毛利率高但账期长,B2C业务毛利率低但现金流好。如果把两个业务混在一起分析,毛利率看起来不低,现金流也还行——但既看不出B2B的账期风险,也看不出B2C的毛利压力。正确做法是按业务线分别分析:B2B重点关注应收账款周转,B2C重点关注毛利率变化。卡片15(橙色标题栏)📋 15. 报告首页做重点情况总结。【观点】方便时间紧张的管理者快速掌握核心信息。【完整案例】某总经理每天收到十几份报告,每份都看根本不可能。财务把报告的首页设计成一句话总结板块:3-5条核心信息,每条不超过30个字。总经理看首页就能掌握核心问题,有时间再翻到后面看详细分析。卡片16(紫色标题栏)🚨 16. 关注异常变动——它是问题的前兆。【观点】异常变动往往是问题的早期信号,早发现早干预。【完整案例】某SaaS公司财务分析发现,A客户的使用量从每月5000次API调用,连续三个月下降到2000次、1500次、800次。财务第一时间预警。销售团队跟进后发现,这个客户正在测试竞争对手的产品。公司在客户正式流失前,通过降价和增加服务保住了这个年贡献200万收入的客户。如果等到客户正式通知不续约再行动,已经来不及了。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(中)」,副标题:「认知5-8 · 含完整案例」。主体:4个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片5(红色标题栏)📊 5. 会计核算质量决定分析报告的质量。【观点】如果核算出现不及时、错误、缺乏精细度,财务分析报告的结果就缺乏可信度。【完整案例】某企业财务分析发现销售费用率突然从15%飙到25%。分析团队花了三天找原因,最后发现是核算问题——营销部门把应该在下个月确认的预付款提前计提了。白白浪费了三天时间,还让管理层虚惊一场。后来建立了月度核算质量抽查机制,财务经理每月5日前抽查10笔凭证,发现问题及时纠正。卡片6(黄色标题栏)📝 6. 报告格式要统一、清晰。【观点】最基本的:格式统一、字体一致、字号大小一致、数字显示方式一致。【完整案例】某公司的财务分析报告中,同一张表里有的数字显示1,234,567,有的显示123.46万,小数点位数也不统一。总经理在会上直接问:这两个数字到底哪个是对的?从此财务部统一了格式标准:金额统一用万元为单位,保留两位小数,千位不加逗号。卡片7(青色标题栏)🔄 7. 数据口径要保持一致。【观点】如果统计口径发生变化,需要按照现在的口径对历史数据进行调整,保证数据的一致性和可比性。【完整案例】某企业调整了产品分类,把原来归在配件类的一个产品线并入整机类。如果不调整历史数据,2026年整机收入增长了100%——但实际上是分类口径变化导致的,不是真实增长。正确做法是:把2025年历史数据按新口径重新分类后,再计算增长率。卡片8(粉色标题栏)🗣️ 8. 用通俗的语言描述。【观点】让非专业人士能够理解报告中描述的问题。【完整案例】某财务人员在分析报告中写道:应付账款周转天数同比下降,表明企业运营资金管理效率提升。总经理问:什么是应付账款周转天数?下次报告改成了:我们今年付供应商的钱比去年平均慢了12天,相当于多用了供应商600万资金,这部分钱不用付利息。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(中)」,副标题:「认知5-8 · 含完整案例」。主体:4个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片5(红色标题栏)📊 5. 会计核算质量决定分析报告的质量。【观点】如果核算出现不及时、错误、缺乏精细度,财务分析报告的结果就缺乏可信度。【完整案例】某企业财务分析发现销售费用率突然从15%飙到25%。分析团队花了三天找原因,最后发现是核算问题——营销部门把应该在下个月确认的预付款提前计提了。白白浪费了三天时间,还让管理层虚惊一场。后来建立了月度核算质量抽查机制,财务经理每月5日前抽查10笔凭证,发现问题及时纠正。卡片6(黄色标题栏)📝 6. 报告格式要统一、清晰。【观点】最基本的:格式统一、字体一致、字号大小一致、数字显示方式一致。【完整案例】某公司的财务分析报告中,同一张表里有的数字显示1,234,567,有的显示123.46万,小数点位数也不统一。总经理在会上直接问:这两个数字到底哪个是对的?从此财务部统一了格式标准:金额统一用万元为单位,保留两位小数,千位不加逗号。卡片7(青色标题栏)🔄 7. 数据口径要保持一致。【观点】如果统计口径发生变化,需要按照现在的口径对历史数据进行调整,保证数据的一致性和可比性。【完整案例】某企业调整了产品分类,把原来归在配件类的一个产品线并入整机类。如果不调整历史数据,2026年整机收入增长了100%——但实际上是分类口径变化导致的,不是真实增长。正确做法是:把2025年历史数据按新口径重新分类后,再计算增长率。卡片8(粉色标题栏)🗣️ 8. 用通俗的语言描述。【观点】让非专业人士能够理解报告中描述的问题。【完整案例】某财务人员在分析报告中写道:应付账款周转天数同比下降,表明企业运营资金管理效率提升。总经理问:什么是应付账款周转天数?下次报告改成了:我们今年付供应商的钱比去年平均慢了12天,相当于多用了供应商600万资金,这部分钱不用付利息。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。