已添加
登录/注册
稿定 AI 图片作品
68tnhmom7KU...
2026.01.06
编辑
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"增值税+消费税"。上半部分小标题"一、增值税",绿色圆角标签标题。分4个公式卡片:1.一般计税:销项税额=含税销售额/(1+税率)×税率;进项税额=含税购买价/(1+税率)×税率;应纳税额=销项-(进项-进项税转出)-留抵税。右侧黄色铅笔图标案例:一般纳税人甲,含税销售额1130,购货113(含税),留抵税10 → 销项=130,进项=13,应纳税=107。2.简易计税:应纳税额=含税销售额/(1+征收率)×征收率。3.进口货物增值税:应纳税额=(关税完税价格+关税)/(1-消费税税率)×税率。4.视同销售:应纳税额=成本×(1+成本利润率)/(1-消费税税率)×税率。右侧案例:自产成本5000新产品赠送,成本利润率10%,税率13% → 应纳税=715。下半部分小标题"二、消费税",绿色圆角标签标题。分4个公式卡片:1.一般销售:应纳税额=不含增值税销售额×比例税率+销售数量×定额税率。右侧案例:酒厂甲销售300斤白酒,100元/斤,税率20%加0.5元/斤 → 应纳消费税=6150。2.自产自用组价:应纳税额=(成本+利润+自产自用数量×定额税率)/(1-比例税率)×比例税率+自产自用数量×定额税率。右侧案例:成本3000自用 → 应纳消费税=1012.5。3.委托加工组价:应纳税额=(材料成本+加工费+委托加工数量×定额税率)/(1-比例税率)×比例税率+委托加工数量×定额税率。右侧案例:甲委托乙加工白酒300斤,成本3000加工费100 → 乙代收代缴=962.5。4.进口货物组价:应纳税额=(关税完税价格+关税+进口数量×定额税率)/(1-比例税率)×比例税率+进口数量×定额税率。版式整齐,手写感字体,无公众号水印
1q0q8p1n0z-HB
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"其他税种大全"。标题"五、其他税种",绿色圆角标签标题。主体是一个完整的两列表格,左列税种名称(彩色标签),右列计算公式,内容完整:环境保护税(大气/水污染):应纳税额=污染物排放量/污染物当量值×适用税额;环境保护税(固体废物):应纳税额=(产生量-综合利用量-当贮存量-处置量)×适用税额;环境保护税(噪声):应纳税额=超过国家规定标准的分贝数对应的适用税额(按月);附加税:应纳税额=(增值税+消费税)×适用税率;烟叶税:应纳税额=收购价款×(1+10%)×20%;进口关税:应纳税额=(货价+运费+保险费)×税率;船舶吨税:应纳税额=船舶净吨位×定额税率;资源税(从价):应纳税额=销售额(不含增值税)×比例税率;资源税(从量):应纳税额=课税数量×定额税率;城镇土地税:应纳税额=实际占用应税土地面积×适用税额/12×应税月份;耕地占用税:应纳税额=应税土地面积×适用税额(一次性缴纳);房产税(从价):应纳税额=应税房产原值×(1-扣除比例)×1.2%;房产税(从租):应纳税额=不含增值税租金×12%(或4%);契税:应纳税额=计税依据(不含增)×适用税率;土地增值税:应纳税额=增值额×适用税率-扣除项目金额×速算扣除系数;车辆购置税:应纳税额=计税依据(不含增)×10%;车船税:应纳税额=年应纳税额/12×应纳税月份数;印花税:应纳税额=计税依据×适用税率。表格用彩色表头+浅色隔行,荧光笔高亮重点税种。底部黄色便签:"18个税种计算公式全覆盖,会计/税务人收藏备用!"。版式整齐精致,手写感字体,无公众号水印
1q0q8p1n0z-HB
小红书图文笔记封面,增值税税率大全,手账杂志风,精致有层次感,版式精美,小红书笔记质感,吸睛醒目。主标题:「增值税税率一张图搞定」。副标题:「会计/考证党必收藏!13%/9%/6%/0%/3%/5%全梳理」。背景:浅米色纸张纹理,带淡蓝色细网格。版式:顶部大标题居中加粗,下方用6个彩色圆形/方形色块分别标注6档税率(13%红、9%橙、6%蓝、0%绿、3%紫、5%粉),每色块配小图标。装饰:角落点缀📚✨小贴纸,底部加「财会干货·建议收藏」手写小字,胶带、便签、圈点元素丰富层次。所有文字清晰可读,信息层级分明。画质:高清细腻,文字完整不裁切,四周留安全边距。画面比例3:4,4K。
1q0q8p1n0z-HB
将图中所有淡紫色文字改为淡蓝色,色号为#d9e7f0,其他所有内容(文字内容、排版布局、字体、黑色文字颜色、白色背景)保持不变,图片比例保持3:4
虎妞妞妞
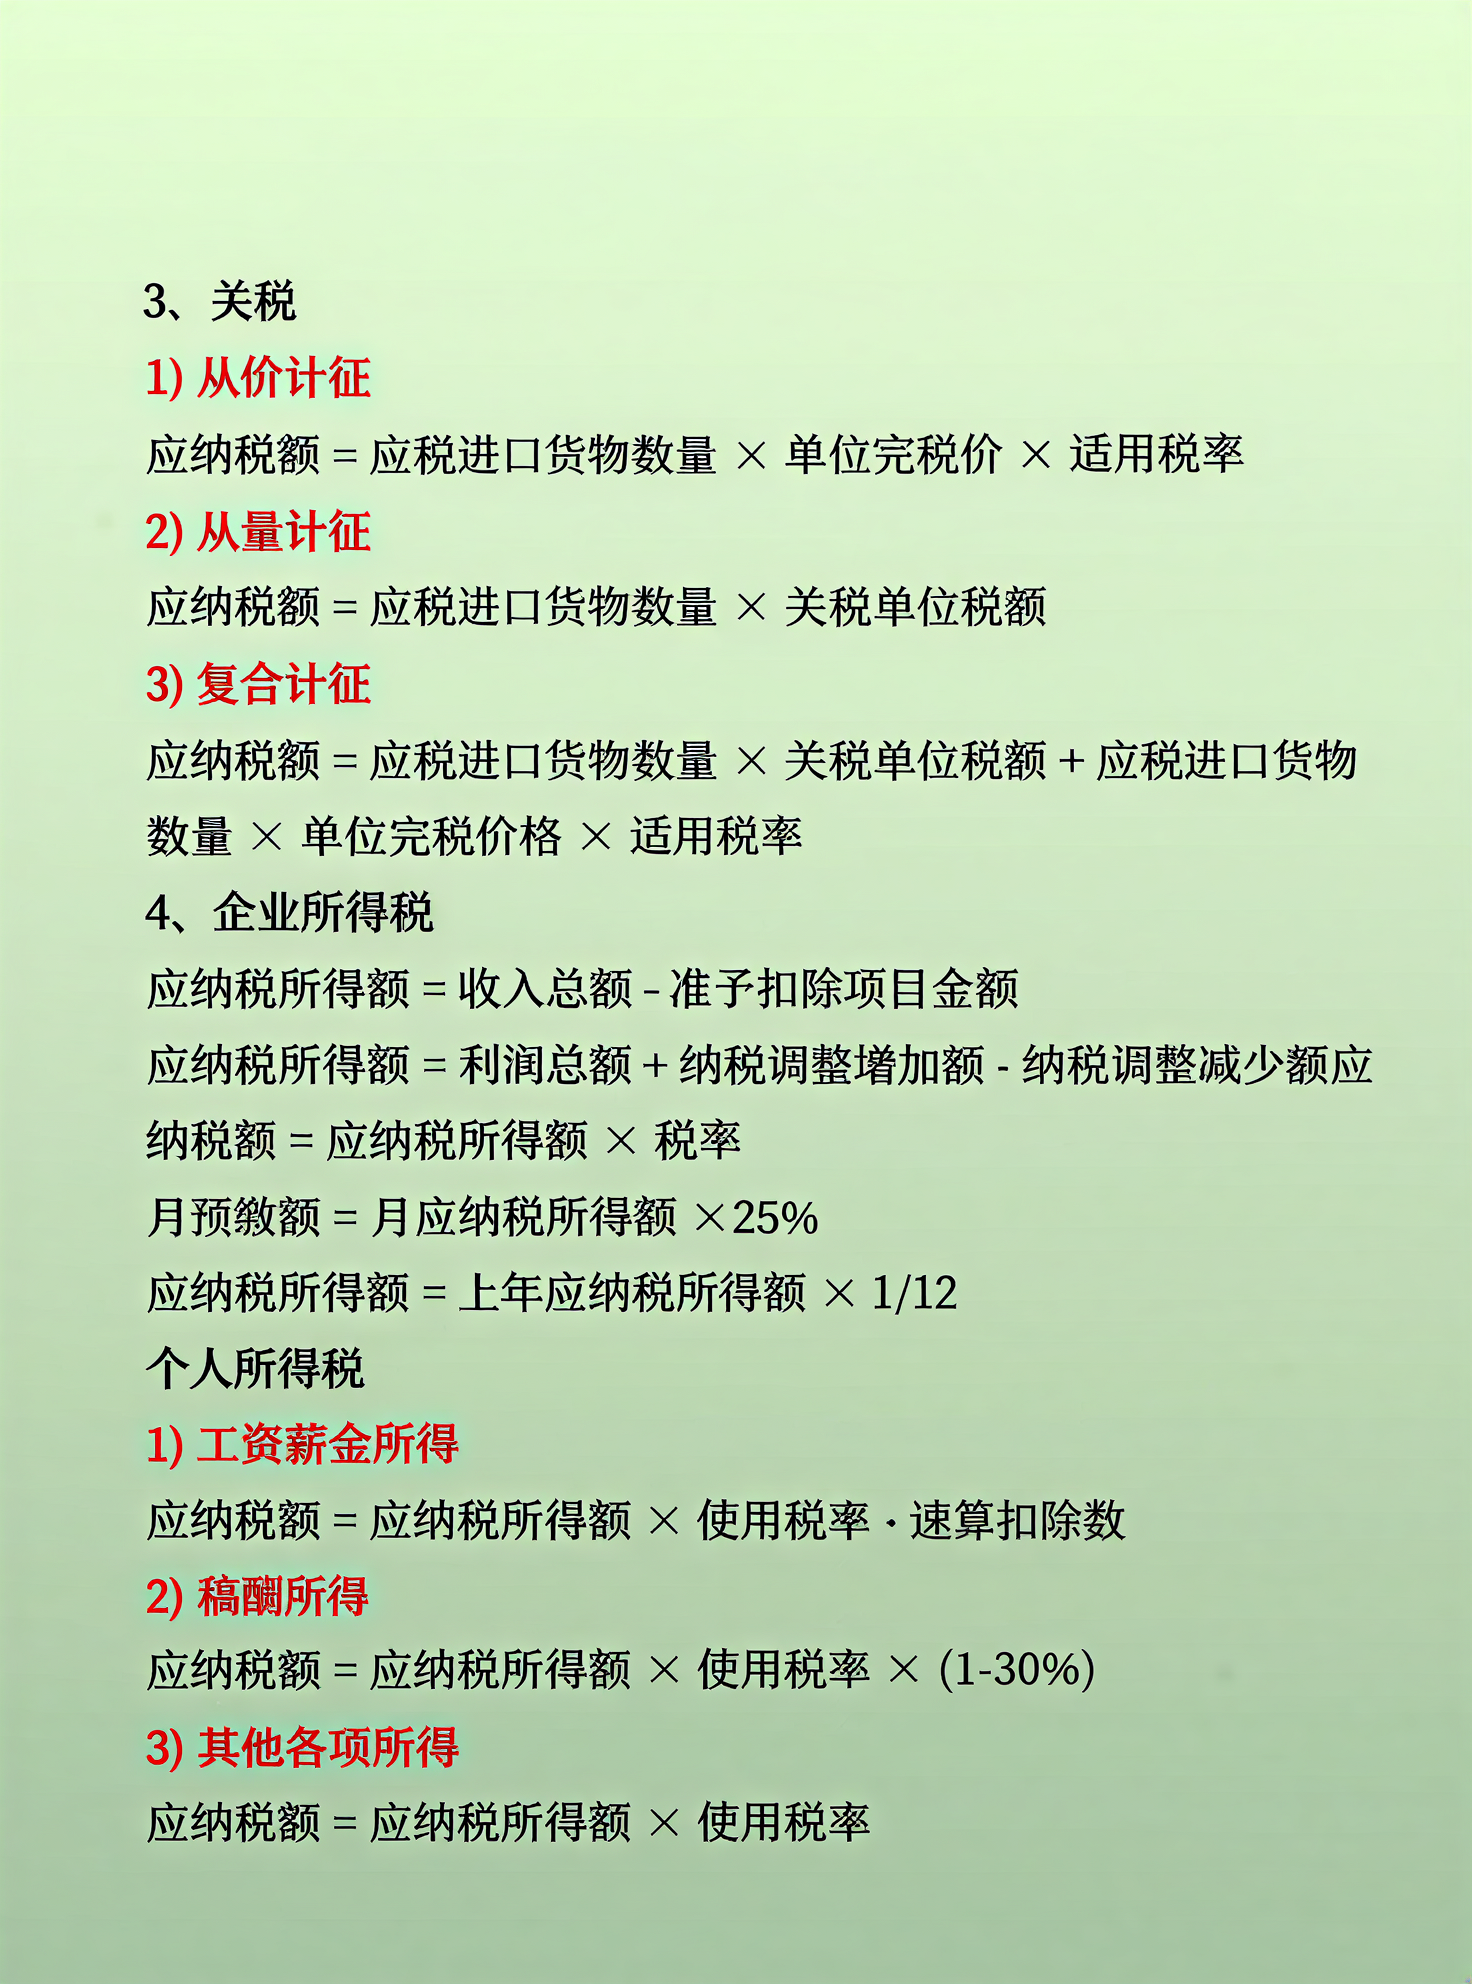
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"企业所得税+个人所得税"。上半部分小标题"三、企业所得税",绿色圆角标签标题。分3个公式卡片,每个带案例:1.直接法:应纳税额=(收入总额-不征税收入-免税收入-各项扣除-允许弥补的前年度亏损)×税率。右侧案例:甲营业收入1000,政府财政资金100,成本费用300,以前年度亏损100 → 应纳企税=125。2.间接法:应纳税额=(会计利润+纳税调增金额-纳税调减金额)×税率。右侧案例:甲会计利润100,扶贫捐赠20,工资200,福利费38 → 调减20+调增10,应纳企税=22.5。3.核定征收:应纳税额=应税收入额×应税所得率×适用税率;应纳税额=成本费用支出额/(1-应税所得率)×应税所得率×适用税率。下半部分小标题"四、个人所得税",绿色圆角标签标题。分9类所得公式,两列排列:工资薪金所得:应纳个税=(累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额;劳务报酬预缴:≤4000 应纳税额=(收入-800)×预扣率;>4000 应纳税额=收入×80%×预扣率-速算扣除数;稿酬预缴:≤4000 应纳税额=(收入-800)×70%×20%;>4000 应纳税额=收入×80%×70%×20%;特许权使用费预缴:≤4000 应纳税额=(收入-800)×20%;>4000 应纳税额=收入×80%×20%;综合所得汇算清缴:应纳税额=(全年工资薪金+全年劳务报酬×80%+全年稿酬×80%×70%+全年特许权使用费×80%-60000-专项扣除-专项附加扣除-其他扣除)×适用税率-速算扣除数;经营所得:应纳个税=(收入总额-成本-费用-损失)×适用税率-速算扣除数;财产租赁所得:≤4000 应纳税额=(每次收入-准予扣除项目-修缮费-800)×20%;>4000 应纳税额=(每次收入-准予扣除项目-修缮费)×(1-20%)×20%;财产转让所得:应纳税额=(收入总额-财产原值-合理费用)×20%;利息股息红利/偶然所得:应纳税额=每次收入额×20%。版式整齐精致,手写感字体,无公众号水印
1q0q8p1n0z-HB
小红书图文笔记内页,增值税13%和9%税率整理,手账杂志风,精致有层次感,版式精美。完整保留内容:【基本税率13%】销售或进口货物、加工修理修配劳务、有形动产租赁服务;【较低税率9%】交通运输服务、邮政服务、基础电信服务、建筑服务、不动产租赁服务、销售不动产、转让土地使用权、销售或进口规定货物(农产品/自来水/图书/饲料等8类),含所有提示说明。背景:浅米色纸张纹理。版式:左侧用红色大色块标注「13%税率」,右侧用橙色大色块标注「9%税率」,分两栏对比展示,每类税目用小图标+文字列表呈现,重点提示用黄色便签框标注。装饰:左上角📌贴纸。文字清晰可读,层级分明。画质:高清细腻,3:4比例,4K。
1q0q8p1n0z-HB
文字保持不变 表格要看起来规整直线,这个看着有点歪。
钱冶🍯
[商品] 无实物商品,纯信息科普长图。 [画面] 竖版超长信息图,从上到下阅读动线清晰。顶部主标题区占画面上部约1/10,导语栏单独成块占约1/12,中部6个情形模块依次纵向排列(每类情形占约1/8高度),底部尾部标语和政策依据占约1/12。整体为信息卡片式布局,留白充足,层级分明。 [视觉] 套系策略:风格=简洁清新税务科普风;标题字=现代无衬线粗体;正文字=清晰易读无衬线体;主色=清新蓝色(天蓝/浅蓝为主);背景延展=浅蓝渐变到白色的干净背景,带细微几何线条点缀;强调色=深蓝色,用于标题重点词、图标和分隔线;标题色=深蓝色;正文色=深灰/炭灰色;组件=圆角浅蓝色信息卡片、细蓝色分隔线、蓝色勾选图标;光影=均匀柔和平光,无强烈阴影。 [文字] 所有文字横向排版,层级如下: 【顶部主标题区】 主标题:增值税进项税额不得抵扣的 6 类情形 | 实务案例 + 易错提醒 ("不得抵扣"和"6"用深蓝色加大加粗突出显示) 【导语栏(单独栏目,浅蓝色背景卡片)】 不是所有增值税专用发票都能抵扣! 根据《中华人民共和国增值税法》相关规定,以下六种特殊场景的进项税额是无法抵扣的,企业精准厘清抵扣规则,才能规范财税处理、筑牢合规经营基础。 【情形一:适用简易计税方法计税项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 一般纳税人选择简易计税方式计税的项目,不适用进项抵扣政策,专为该项目采购产生的进项税额,无法抵扣。 ✅ 实务案例 某建筑公司为一般纳税人,承接老旧工程项目,选择简易计税。专门为本项目采购的水泥、钢材、砂石,即便取得增值税专票,对应进项税额不可抵扣。 ✅ 易错提醒 简易计税、一般计税共用的水电、物业,需按收入比例分摊,简易计税对应部分要进项转出。 【情形二:免征增值税项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 免征增值税项目无销项税额,匹配购进的进项税额不予抵扣。 ✅ 实务案例 公立医疗机构提供免税医疗服务,采购诊疗设备、药品、医用耗材,专门用于门诊、诊疗服务,取得专票不得抵扣进项。 ✅ 通俗理解 不收销项税,自然不抵扣进项税。 【情形三:非正常损失项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 管理不善、违法违规导致的资产损失,已抵扣进项必须转出。 ✅ 实务案例 商贸企业因仓库管理疏漏,导致库存商品受潮、霉变、丢失;或企业违法经营,货物被依法没收、销毁。该部分货物已抵扣的进项税额,需要全额转出,不得继续抵扣。 ✅ 易错提醒 自然灾害(洪水、台风、地震)造成的损失≠非正常损失,进项可以正常抵扣。 【情形四:购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 专为员工福利、个人消费购进的货物、服务、无形资产、不动产,进项不予抵扣。 ✅ 实务案例 企业外购月饼、粮油、福利品发放员工;建设装修职工食堂、员工宿舍;业务招待客户产生的礼品、消费支出。以上取得专票,进项全部不得抵扣。 ✅ 特殊情况 原值不超过500万元的单项固定资产、无形资产、不动产,既用于一般计税方法计税项目,又用于简易计税方法计税项目、免征增值税项目、不得抵扣非应税交易、集体福利或者个人消费的,可全额正常抵扣,无需转出。 【情形五:购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 企业购进并直接用于消费的三类服务,法定不得抵扣进项。 ✅ 实务案例 公司年会聚餐、员工团建 KTV 娱乐、聘请家政为员工提供日常保洁服务,取得专票一律不可抵扣。 ✅ 特殊情况 旅行社作为一般纳税人为客户安排餐饮,属于经营活动的一部分而不是直接消费,对应的进项税额可以抵扣。 【情形六:国务院规定的其他进项税额「不得抵扣」】 (仅文字标题,简洁呈现,无任何装饰图案、插图、图标) 【底部尾部标语(字体较小)】 规范抵扣、精准计税、合规办税 【政策依据(字体最小,纯文字,无天枰图案、无任何装饰图标)】 政策依据 1.《中华人民共和国增值税法》 2.《中华人民共和国增值税法实施条例》 文字区居中布局,不添加原文以外的任何内容。每个情形模块用浅蓝色圆角卡片区分,三项内容在卡片内横向并列排布。情形六区域和政策依据区域严禁出现任何图案、插图、天枰、图标等装饰元素,仅保留纯文字。 [规格] 竖版长图,比例约1:3,4K分辨率,负向提示:避免文字竖排、避免文字过小难以阅读、避免添加原文以外的内容、避免天枰图案、避免情形六有装饰图案、避免杂乱装饰、避免暖色主色调、避免错字漏字。
林晚08636
3:4竖版小红书外贸财税干货科普海报,简约知识卡片风格,白色背景,外围红色圆角细边框。顶部深蓝色加粗大字标题:"出口退税的四个条件"。4条蓝色方形序号清单:1. "必须是属于增值税、消费税征税范围的货物" 2. "必须是报关离境的货物" 3. "必须是在财务上作销售处理的货物" 4. "必须是出口收汇并已核销的货物"。黄色高亮底色板块,标题:"并不是出口就一定能退税,一般分为三种情况:" 1."小规模公司:不能退税,但可直接出口免税,前提是持有进项发票" 2."一般纳税人外贸企业:在具备合规进项发票的前提下,出口货物或劳务可申请出口退(免)税" 3."一般纳税人生产企业:可申请出口免抵退税,需要结合业务实际情况分析"。红色加粗标题【"出口退税怎么算?"】,下方白色表格,表头为红色底色,表头文字:"出口货物(目前执行的出口货物增值税退税率规定)" 表格内容:退税率17%:"机械及设备、电器及电子产品、运输工具、仪器仪表四大类机电产品,服装、棉纱、棉布" 退税率15%:"四大类机电产品以外的其他机电产品;服装、棉纱、棉布以外的纺织原料;法定征税率17%,1999年7月1日前退税率为13%或11%的出口货物" 退税率13%:"法定征税率17%的其他货物;农产品以外法定征税率13%的货物;煤炭、棉花" 退税率6%:"从小规模纳税人购进出口货物,除农产品(不含棉花)外" 退税率5%:"棉花以外的农产品"。页面底部小字备注:"出口退税率会随国家政策动态调整,申报退税前请以现行税务政策为准。" 排版整齐,文字清晰无乱码,色块分区清晰,简约商务,少量简约外贸小图标点缀(集装箱、报关单据简笔画),高清,适合外贸卖家小红书干货海报
1qv0pcw02e8WmtVg-HB
竖版3:4比例小红书外贸财税手账笔记海报,仿真线圈笔记本内页效果,简约手绘手写笔记风格,柔和室内自然光,文字全部清晰完整,无错别字无文字乱码,财税专业内容准确,无水印logo。 背景与载体:米白色横线稿纸纸张纹理,画面左侧露出黑色螺旋线圈装订,模拟真实笔记本内页,纸张带有轻微自然肌理,页面留白充足。 装饰元素:手绘简约星星符号、黄色三角警示图标、黄色灯泡简笔画、手绘彩色箭头批注,星星放在小标题前面,箭头指向重点文字做注解;手写批注箭头分为橙色、绿色,不遮挡正文。 色彩:大红色粗体主标题,正文黑色;风险警告文字使用紫色;批注箭头橙色、绿色,整体配色鲜活,模拟手写笔记标注感。 从上向下完整排版与全部文字: 【顶部大标题】页面上方大号粗红色字体:"出口退税退的是什么" ⭐ 小标题【出口退税是什么】(黄色星星图标在小标题前) 正文黑色手写体:一句话概括:退的是国内生产采购环节已经缴纳的增值税、消费税 📝 举例说明: - 花113元进货(100元货款+13元增值税) - 卖到国外售价150元 - 货物出口不在国内消费,这13元税款本就不应征收 - 出口退税就是拿回多缴纳的成本,直接增加企业利润 橙色手绘箭头指向示例区域,旁边手写批注小字👉"核心:退已经缴纳的增值税,提升企业利润" ⭐ 小标题【可以不退税吗】(黄色星星图标在小标题前) 正文黑色手写体:❌大错特错! - 货物报关出口后,税务系统会留存出口记录;不退税反而亏损更多 黄色三角警示图标,紫色警告文字: ⚠ 风险提示: ▪ 什么都不做:触发税务预警,面临补税+滞纳金 ▪ 只做免税:需要做进项税额转出,产生额外损失 ▪ 主动放弃退税:3年内将无法再办理出口退税 橙色手绘箭头旁小字批注👉"小心税务预警!亏损扩大!" ⭐ 小标题【出口退税4个必备条件【缺一不可】】(黄色星星图标在小标题前) 1、企业为一般纳税人 2、取得进项增值税专用发票 3、货物真实报关出口,持有正规报关单 4、外汇收汇合规 绿色手绘箭头指向该模块,旁边手写小字👉"缺一不可!合规办理退税!" 页面底部,黄色灯泡手绘图标,核心总结文字: 💡 核心总结:出口退税退的是已缴纳增值税,不退税等于亏成本! 画面整体排版宽松,模仿手写笔记,段落之间留有间距,不要文字拥挤堆叠;字体是类似手写印刷体,清晰好读,装饰手绘元素小巧点缀,不抢夺文字主体。版式精美,所有文字清晰可读,财税术语准确专业。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。
1qv0pcw02e8WmtVg-HB
小红书财税干货科普海报,竖版3:4比例,简约清新扁平商务风格,柔和渐变光影,矢量线条插画元素,画面干净整洁。背景为浅淡渐变天蓝色底色,搭配淡淡的几何圆点、虚线装饰,不抢夺文字视线。画面最底部预留15px高度纯色纯白安全白边,空白区域无图案、图标、文字,适配平台裁切。 【从上至下严格图文排版布局】 1.顶部标题区域:深蓝色超大加粗标题“小规模纳税人30万免税误区”,右侧搭配红色警示三角感叹号图标;标题下方深蓝色圆角横幅,白色文字“这5个财税大坑千万别踩” 2.自上而下竖向排列5组内容模块,左侧带序号标签,白色文本框承载正文,侧边搭配淡蓝色文档类线性图标: 01 深蓝色序号标签 标题:只免增值税,不是所有税种都免征 • 增值税专票需要缴税,并且占用免税额度 • 普票、专票、无票收入全部纳入核算 • 收入一旦超过标准,需要全额计税 02 深蓝色序号标签 标题:30万指不含税收入 仅免征增值税;经营个税、企业所得税、印花税、附加税仍需正常申报缴纳;长期零申报容易触发税务稽查。 03 红色序号标签(重点警示) 标题:专票开具当场缴税,同时占用免税额度 举例:季度开具6万专票,普票最多可开24万; 总额统计范围:普票+专票+无票收入+对公未开票回款。 04 深蓝色序号标签 标题:30万为起征门槛,不属于阶梯计税! 30.1万与31万计税规则一致,超出后全额计税; 私户收款隐匿收入属于偷税,银税大数据可核查。 05 深蓝色序号标签 标题:免税额度按不含税收入计算 换算公式:不含税收入=收款总额÷1.01 收款合计30.3万刚好免税,达到30.31万则全额征税 色彩规范:背景浅蓝渐变;标题深蓝色;重点警示序号模块使用红色;配套淡蓝色简约线性图标;文字层次清晰,重点内容突出。 强制约束:所有中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;财税政策表述严谨准确,无专业错误;图标风格统一简约;无水印、多余杂物,适合个体户、小微企业老板收藏转发,适配小红书干货流量审美。
1qv0pcw02e8WmtVg-HB
小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会税法·消费税计算题」,副标题:「考生回忆版 · 计算问答题完整解析」。上半部分题目区(浅蓝色卡片底):【题目】某酒厂为增值税一般纳税人,2025年12月发生如下业务:(1)销售啤酒200吨,取得不含增值税销售额50万元,另收取包装物押金20万元。(2)销售白酒20吨,取得不含增值税销售额100万元。(3)将自产的一批葡萄酒50吨用于投资入股。(4)将自产的一批葡萄酒10吨用于员工福利。【其他相关资料】甲类啤酒消费税税额每吨250元,乙类啤酒消费税税额每吨220元。白酒消费税税率20%加0.5元/500克。葡萄酒消费税税率10%。该类葡萄酒同期不含增值税销售价格最高为1.5万元/吨、加权平均价1万元/吨。【要求】按序号回答问题,需计算出合计数。下半部分答案解析区(白色卡片底,分4个小模块):(1)【业务1 啤酒】判断:啤酒每吨出厂价(含包装物及包装物押金)在3000元(含3000元,不含增值税)以上的是甲类啤酒。计算:每吨出厂价=[50+20÷(1+13%)]×10000÷200=3384.96元 > 3000元,属于甲类啤酒,适用250元/吨。应缴纳消费税=200×250=50000元=5万元。知识点:啤酒类别的判断、消费税应纳税额的计算(黄色标签)。(2)【业务2 白酒】应缴纳消费税=100×20%+20×2×1000×0.5÷10000=22万元。知识点:消费税应纳税额的计算(黄色标签)。(3)【业务3 投资入股】计税依据:纳税人用于换取生产资料和消费资料、投资入股和抵偿债务等方面的应税消费品,应当以纳税人同类应税消费品的最高销售价格作为计税依据。计税依据=50×1.5=75万元;应缴纳消费税=75×10%=7.5万元。知识点:消费税计税依据、应纳税额的计算(黄色标签)。(4)【业务4 员工福利】用于职工福利,应视同销售,计税依据为同类应税消费品的平均销售价格。应缴纳消费税=10×1×10%=1万元。知识点:消费税视同销售(黄色标签)。背景:浅奶油米色干净底。文字:题目深灰色,答案解析黑色,关键数字用红色加粗,知识点用黄色便签。装饰:顶部1个🧮emoji;每个小业务用细线分隔;整体清新专业。四周留安全边距。画质4K高清,文字清晰完整。
1q0q8p1n0z-HB
制作一张清晰的信息图,标题为“公司每个月要交哪些税”,图文排版整洁,列出企业每月需要缴纳的主要税种,包括增值税、企业所得税、个人所得税、附加税、印花税等,做成立体信息图表风格,便于阅读
GD819211844
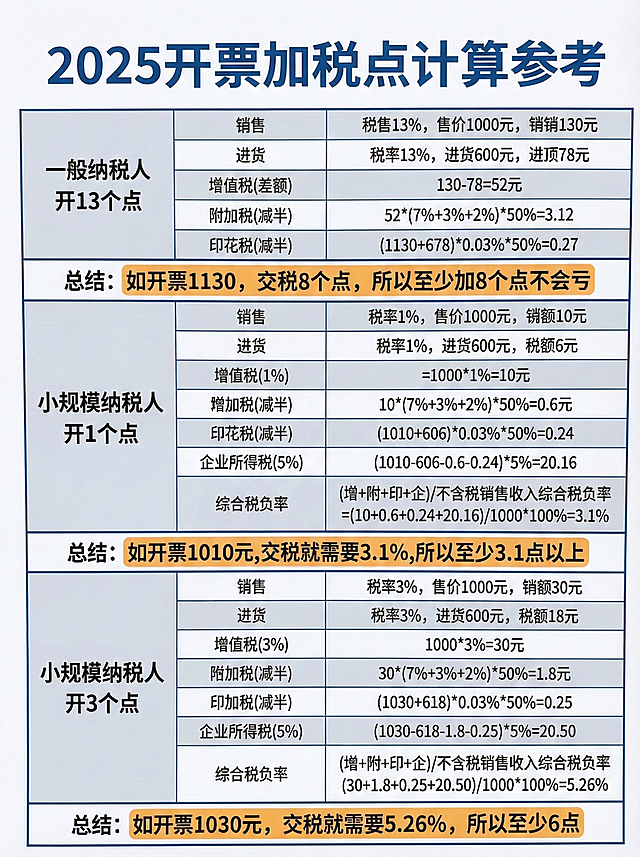
小红书爆款图文风格,3:4竖版,扁平化可爱插画风格,马卡龙清新配色,整体明亮活泼有网感。 背景:浅米黄色渐变底色,边缘有细虚线圆角白色主框,右上角点缀粉色小丝带装饰 字体:全部使用思源黑体,标题加粗醒目,正文清晰易读,字号层级分明。 双模块内容排版: 上半部分:红色圆角矩形标题栏,白色文字"🔴 一、增值税(开张第一税)"。 内容区分两栏: - 左侧:红色小购物袋图标+"小规模纳税人",下方用✅列出:按季度申报 | 税率1%/3% | 季度普票30万免税 - 右侧:红色小发票图标+"一般纳税人",下方用✅列出:按月申报 | 税率13%/9%/6% | 销项减进项计税 下半部分:橙色圆角矩形标题栏,白色文字"🟠 二、附加税(增值税小跟班)" 内容区:橙色小云朵图标,文字"交增值税才交!税率:城建7%+教育3%+地方2% | 小规模减半征收" 底部小字:"有营收就要交增值税哦~" 排版:左右留白均匀,行间距宽松,信息层级清晰,不拥挤不杂乱,每个模块内容区用浅灰色虚线框分隔,搭配对应简约手绘小图标。
1qv0pcw02e8WmtVg-HB
小红书干货内页,3:4竖版,米白色底色。 顶部红色圆角标题栏写着 "🔴 一、增值税(开张第一税)"。 下方分左右两个白色圆角卡片: - 左边卡片:标题标 "✅ 小规模纳税人(初创首选)",卡片内用黑色清晰字体列出:按季度申报 | 税率1%/3%,重点优惠 "季度普票 30 万免征" 用黄色底纹高亮。 - 右边卡片:标题标 "✅ 一般纳税人",卡片内用黑色清晰字体列出:按月申报 | 税率13%/9%/6% | 销项减进项计税。 下方橙色圆角标题栏写着 "🟠 二、附加税(增值税小跟班)"。 下面用白色卡片列出:税率为城建7%+教育3%+地方2%,其中 "小规模减半征收" 用红色字体加粗,角落加一个小发票卡通图标。 整体排版宽松,行距适中,清晰易读。
1qv0pcw02e8WmtVg-HB
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印
1q0q8p1n0z-HB
干货分享风格的知识科普图文海报,竖版3:4比例,整体风格简洁清爽、条理清晰,适合短视频平台发布。顶部大标题区:主标题为"十八税大白话解释",字体醒目加粗,下方有小字副标题"干货分享 · 一文看懂18种税",旁边有"建议收藏"贴纸标签。主体内容区为18个税种的编号列表,分左右两栏或多栏整齐排列,每条税种前有数字编号1-18,税种名称加粗,后面跟大白话解释文字,字号适中,行间距舒适,全部18条内容完整呈现一字不差。每条内容用浅色卡片或分隔线区分,层次分明。配色以浅米色或淡蓝色为底色,搭配深灰色文字和橙色/蓝色强调色,整体干净专业有干货感。底部有"财税知识"小标签装饰。画面中必须完整呈现以下18条文字内容,一字不差:1、增值税:商品、服务在流转(生产、批发、零售等每个环节)中"增加的价值"部分需要缴纳的税。成本30的东西卖50,赚的20要交的税。2、消费税:主要针对特定奢侈品、高耗能、不可再生或影响健康的消费品(如烟、酒、高档化妆品、成品油、贵重首饰及珠宝玉石、小汽车等)征收的税。3、关税:货物或者物品进出我国们的关境,要交税。4、企业所得税:企业(公司、盈利组织)在一个年度内,用赚取的利润(应纳税所得额),按一定比例(基本税率25%)缴纳的税。5、个人所得税:对个人取得的各项收入征收,超过扣除限额后需要缴纳的税。6、房产税:对持有的房产征税名下有房子自用或者出租要交税,如果是自用:按房产原值打折后计算;如果出租:按租金收入计算。7、契税:购买、受赠、交换土地或房屋权属时,由承受方交的税。买房买地的时候买家要交税。8、车辆购置税:购买新车的一次性税,计税依据是购车价格。9、车船税:名下有车、船、游艇要按年定额征收,交强险代收。10、印花税:在签订合同、立账簿、领受权利许可证照等经济活动中,给这些凭证"贴上"税收标签。11、土地增值税:卖房卖地要交税。12、资源税:开采国有资源的税。对在我国境内开采矿产品(如原油、煤炭、稀土)或生产盐的单位和个人征收的税。13、环境保护税:直接向环境排放应税污染物(如大气污染物、水污染物、固体废物、噪声)的企业或单位征收的税,多排多缴,少排少缴。14、耕地占用税:占用耕地建房或从事其他非农业建设的单位和个人,一次性征收的税。15、城镇土地增值税:在城市、县城、建制镇、工矿区范围内使用土地的单位和个人,需要根据实际占用的土地面积缴纳的税。16、城市维护建设税:共建美好城市,一起来交税。根据你实际缴纳的增值税和消费税的税额,按一定比例(市区7%、县城5%、其他1%)计算缴纳。17、烟叶税:收购烟叶的企业要交税。18、船舶吨税:境外船舶用我们的助航设备要交税。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域、列表条目等必须填充完整合理的内容,不得出现空白框、空白占位、空列表项。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。版式精美,排版条理清晰,四周留有安全边距。
山青61193
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"中国十八税种",右侧小字"秒懂18种税"。主体是18个税种的通俗解释,用左右两列彩色标签条排列,左边税种名称彩色圆角标签,右边对应通俗解释浅色便签,用细线连接。内容完整:增值税(橙)-只要卖东西,就要交的税,卖货、卖服务、卖技术要交税;消费税(蓝)-卷烟白酒有害健康、金银珠宝玉石、小汽车奢侈品要交税;企业所得税(绿)-公司经营赚了钱,拿出5-25%要交税;个人所得税(紫)-打工人赚了钱也要交税;印花税(青)-订合同立字据,国家当你的证人,要交税;城市维护建设税(红)-共建美好家园,大家一起来交税;房产税(橙)-自己住的不交税,出租的那套房子要交房产税;城镇土地使用税(紫)-占用城市土地要交税;车辆购置税(蓝)-买新车要交税;车船税(绿)-拥有车船、游艇要交税;土地增值税(橙)-卖房卖地挣的差价要交税;契税(青)-买房买地要签约,国家要认可,交点证明费;关税(红)-进出口货物要交税;船舶吨税(紫)-外国轮船停靠在中国港口,按照吨位要交税;烟叶税(橙)-收购烟叶要交税;资源税(绿)-挖煤采矿采石油,要交资源税;耕地占用税(绿)-占用耕地、妨碍种地要交税;环境保护税(蓝)-爱护环境人人有责,污染环境要交税。版式整齐精致,手写感字体,无公众号水印
1q0q8p1n0z-HB
重新设计排版这张数学笔记图片,保持所有文字内容完全不变,保持竖版比例不变。大幅优化排版美观度:模块标题用绿色圆角标签样式,黄色高亮改成柔和荧光笔效果,知识点编号左对齐整齐,行间距宽松舒适,字体工整清晰,白底配淡灰色细横线,整体像精美的电子手账笔记风格,色彩协调有层次感
shenyangxhs
小红书干货内页图文,手账流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:做账报税每月工作规划。页面顶部大标题:「📅 做账报税 每月工作规划」,深橙色粗黑体。页面按时间轴纵向分为5个阶段,每个阶段左侧有圆形时间标签:第一阶段「月初 1-3号」,圆形标签橙红色底白字,内容:通知准备资料——①费用成本发票、社保公积金单;②工资表;③银行对账单和银行回单;第二阶段「月初 4-5号」,圆形标签橙色底白字,内容:①开票系统打印销项汇总表核对:销项发票数量、打印;②勾选认证进项发票,统计明细;③一般纳税人每月抄税(上报汇总)、小规模纳税人每季度抄税;第三阶段「月中 6-10号」,圆形标签黄绿色底白字,内容:①做账、编制财务报表;②纳税申报;第四阶段「月中 11-15号」,圆形标签浅绿色底白字,内容:①通知客户核对税金金额,完成税款缴纳;②开票系统登陆清卡;③装订凭证,补齐缺漏票据;第五阶段「月尾 16-30号」,圆形标签浅蓝色底白字,内容:①季中告知客户利润情况,季报所得税预测提醒客户及时取得成本费用发票;②与客户沟通企业情况及涉税风险。背景:米黄色笔记纸纹理。装饰:每个阶段用不同颜色的便签纸卡片风格;时间轴用虚线连接各阶段圆形标签;右上角1个🗓️ emoji贴纸;加手绘圈点、星星和胶带装饰条增加层次。整体氛围:手账干货感、时间轴清晰、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4。
1q0q8p1n0z-HB
小红书干货内页图文,杂志海报风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:五、增值税申报表填报要点(一般纳税人附表二)。页面顶部大标题:「五、增值税申报表填报要点」,深紫色粗黑体。副标题小字:「一般纳税人附表二 · 进项税额转出栏次」。中间是5行表格,三列「栏次|填报内容|说明」:第13栏「本期进项税额转出额」|汇总数,按公式计算填写;第15栏「集体福利、个人消费」|用于福利、个人消费的转出;第20栏「红字专用发票信息表注明的进项税额」|红字发票对应的转出;第23a栏「异常凭证转出进项税额」|收到异常凭证先转出,核实后允许抵扣的填负数冲回;第23b栏「其他应作进项税额转出的情形」|销售额比例分摊转出等。表格下方黄色实务提醒框:「⚠️ 实务提醒:勾选平台只负责"勾选",会计要自己判断"业务用途"、做进项转出——不是勾选成功就万事大吉。很多税务预警就来源于只勾选、不做进项转出。」背景:浅紫灰白渐变底 + 紫色系装饰条。装饰:表格用细线条 + 浅紫色斑马纹;栏次数字用紫色圆形底框白字高亮;右上角1个📊 emoji贴纸;底部加手绘波浪线装饰。整体氛围:专业实用、数据清晰、视觉冲击力强。画质:高清细腻,表格文字清晰可读,四周留安全边距。画面比例 3:4,4K。
1q0q8p1n0z-HB