A professional and clean infogr… - 图片创意预览

A professional and clean infogr…

A professional and clean infographic illustration in flat design style, explaining a "Family-Busines

用户头像

677bl6h2b-H...

2026.01.28
一张竖版家庭财务知识科普海报,9:16比例,专业理性的理财风格,深蓝与金色为主色调,白色背景搭配深蓝色几何图形装饰。 【版式结构】 顶部:放大镜图标🔍 + 主标题区 中部:左右对比卡片布局(左侧真资产/右侧伪资产) 中下部:隐形负债警示区 【完整文案,必须全部清晰呈现】 顶部主标题: "家庭财务体检:你的"真资产"够多吗?" 副标题引言: "真资产往你兜里装钱,伪资产从你兜里掏钱。" 左侧绿色卡片(✅真资产): "✅ 资产 = 能产生现金流" "可出租房产、股息股票、知识产权" 右侧红色卡片(❌伪资产): "❌ 负债 = 需要消耗现金流" "自住房、私家车、奢侈品" 底部警示区(橙色/琥珀色背景): "注意隐形负债——" "未来的教育、养老支出,都是超级刚性的远期负债,越早规划越省心。" 【视觉风格】 - 极简扁平插画风格,几何化图标点缀 - 深蓝(#1a365d) + 金色(#d4af37) + 白色主色调 - 真资产区用绿色系装饰,伪资产区用红色系装饰,隐形负债区用橙色系装饰 - 卡片式布局,圆角矩形信息框,层次分明 - 顶部有放大镜和钱币抽象图形装饰 - 整体干净专业,有逻辑感和层次感 - 排版精美,文字清晰可读,四周留足安全边距 画面中所有信息区域、卡片、列表必须填充完整合理的内容,不得出现空白框或占位区域。一张竖版家庭财务知识科普海报,9:16比例,专业理性的理财风格,深蓝与金色为主色调,白色背景搭配深蓝色几何图形装饰。

【版式结构】
顶部:放大镜图标🔍 + 主标题区
中部:左右对比卡片布局(左侧真资产/右侧伪资产)
中下部:隐形负债警示区

【完整文案,必须全部清晰呈现】

顶部主标题:
"家庭财务体检:你的"真资产"够多吗?"

副标题引言:
"真资产往你兜里装钱,伪资产从你兜里掏钱。"

左侧绿色卡片(✅真资产):
"✅ 资产 = 能产生现金流"
"可出租房产、股息股票、知识产权"

右侧红色卡片(❌伪资产):
"❌ 负债 = 需要消耗现金流"
"自住房、私家车、奢侈品"

底部警示区(橙色/琥珀色背景):
"注意隐形负债——"
"未来的教育、养老支出,都是超级刚性的远期负债,越早规划越省心。"

【视觉风格】
- 极简扁平插画风格,几何化图标点缀
- 深蓝(#1a365d) + 金色(#d4af37) + 白色主色调
- 真资产区用绿色系装饰,伪资产区用红色系装饰,隐形负债区用橙色系装饰
- 卡片式布局,圆角矩形信息框,层次分明
- 顶部有放大镜和钱币抽象图形装饰
- 整体干净专业,有逻辑感和层次感
- 排版精美,文字清晰可读,四周留足安全边距

画面中所有信息区域、卡片、列表必须填充完整合理的内容,不得出现空白框或占位区域。
离婚财产分割五大要点,通俗易懂,帮你快速掌握核心规则! 1. 先分清楚:哪些是夫妻共同的?哪些是个人的? 共同财产,离婚时要分: • 婚后工资、奖金、公积金、养老金 • 婚后买的房、车、股票、投资收益 • 继承或受赠的财产(除非明确说只给一方) 个人财产,不分割,归自己: • 婚前全款买的房、存款 • 因人身伤害获得的赔偿(如车祸赔偿) • 遗嘱或赠与合同写明“只归一方”的财产 2. 能协商就协商,谈不拢再找法院 • 协议离婚:双方自己商量怎么分,签协议就行 • 诉讼离婚:如果争财产、争孩子,法院会根据法律和证据判决。 ️ 注意:如果一方偷偷转移财产,比如卖房、转走存款,法院可以让他 少分或不分! 3. 法院怎么判?重点看这几点! • 基本原则:共同财产一般 平分,但也会考虑 照顾女方和孩子,比如孩子跟妈妈,妈妈可能多分。 谁有过错,比如家暴、出轨的一方可能少分。 谁贡献多,比如一方挣钱养家,另一方照顾家庭,也算共同贡献。 4. 房子、车子、公司股权怎么分? 房产: 婚前个人买房,婚后共同还贷 产权归登记方,但需补偿对方 还贷+增值部分。 婚后买房,不管写谁名字,都是共同财产。 公司股权: • 如果是夫妻一起经营的公司,可能协商分割股权; • 如果是一方婚前开的公司,婚后增值部分要分 债务: • 共同债务,如房贷、家庭开支, 两人一起还 • 个人债务,如赌债, 谁欠的谁还! 5. 警惕对方“耍花招”! 如果发现对方: 偷偷卖房、转移财产 伪造债务骗财产 藏匿贵重物品,如金条、名表 律师建议: 1. 收集证据,银行流水、房产证、聊天记录 2. 向法院申请 财产保全,防止对方转移 3. 主张让对方少分或不分财产! 总结:离婚分财产,记住 “先协商,再诉讼;共同财产平分,过错方可能少分;防转移,保证据”! 复杂情况,如公司、房产,建议找专业律师帮忙!离婚财产分割五大要点,通俗易懂,帮你快速掌握核心规则!

1. 先分清楚:哪些是夫妻共同的?哪些是个人的?
共同财产,离婚时要分:

• 婚后工资、奖金、公积金、养老金

• 婚后买的房、车、股票、投资收益

• 继承或受赠的财产(除非明确说只给一方)

个人财产,不分割,归自己:

• 婚前全款买的房、存款

• 因人身伤害获得的赔偿(如车祸赔偿)

• 遗嘱或赠与合同写明“只归一方”的财产

2. 能协商就协商,谈不拢再找法院
• 协议离婚:双方自己商量怎么分,签协议就行

• 诉讼离婚:如果争财产、争孩子,法院会根据法律和证据判决。

️ 注意:如果一方偷偷转移财产,比如卖房、转走存款,法院可以让他 少分或不分!

3. 法院怎么判?重点看这几点!
• 基本原则:共同财产一般 平分,但也会考虑

照顾女方和孩子,比如孩子跟妈妈,妈妈可能多分。

谁有过错,比如家暴、出轨的一方可能少分。

谁贡献多,比如一方挣钱养家,另一方照顾家庭,也算共同贡献。

4. 房子、车子、公司股权怎么分?
房产:

婚前个人买房,婚后共同还贷 产权归登记方,但需补偿对方 还贷+增值部分。

婚后买房,不管写谁名字,都是共同财产。

公司股权:

• 如果是夫妻一起经营的公司,可能协商分割股权;

• 如果是一方婚前开的公司,婚后增值部分要分

债务:

• 共同债务,如房贷、家庭开支, 两人一起还

• 个人债务,如赌债, 谁欠的谁还!

5. 警惕对方“耍花招”!
如果发现对方:

偷偷卖房、转移财产

伪造债务骗财产

藏匿贵重物品,如金条、名表

律师建议:

1. 收集证据,银行流水、房产证、聊天记录

2. 向法院申请 财产保全,防止对方转移

3. 主张让对方少分或不分财产!

总结:离婚分财产,记住 “先协商,再诉讼;共同财产平分,过错方可能少分;防转移,保证据”! 复杂情况,如公司、房产,建议找专业律师帮忙!
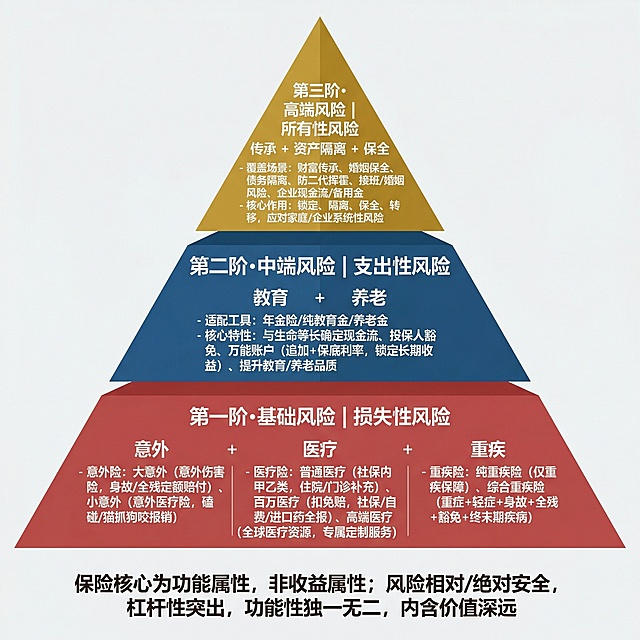
标题:保险选择金字塔图 构图要求:竖版金字塔构图,底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险),每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 金字塔层级内容(从下至上) 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 底部小字总结:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远标题:保险选择金字塔图
构图要求:竖版金字塔构图,底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险),每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
金字塔层级内容(从下至上)
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
底部小字总结:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
### 竖版保险选择金字塔图 AI生成提示词 **核心主题**:保险选择金字塔图 竖版 商业保险风险层级 专业金融可视化 **视觉风格**:简约商务风,蓝灰主色调+浅金点缀,金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远### 竖版保险选择金字塔图 AI生成提示词
**核心主题**:保险选择金字塔图 竖版 商业保险风险层级 专业金融可视化
**视觉风格**:简约商务风,蓝灰主色调+浅金点缀,金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远