
A4横版三折页宣传册背面,政务简约风格,藏青浅粉干净素雅配色,… - 图片创意预览

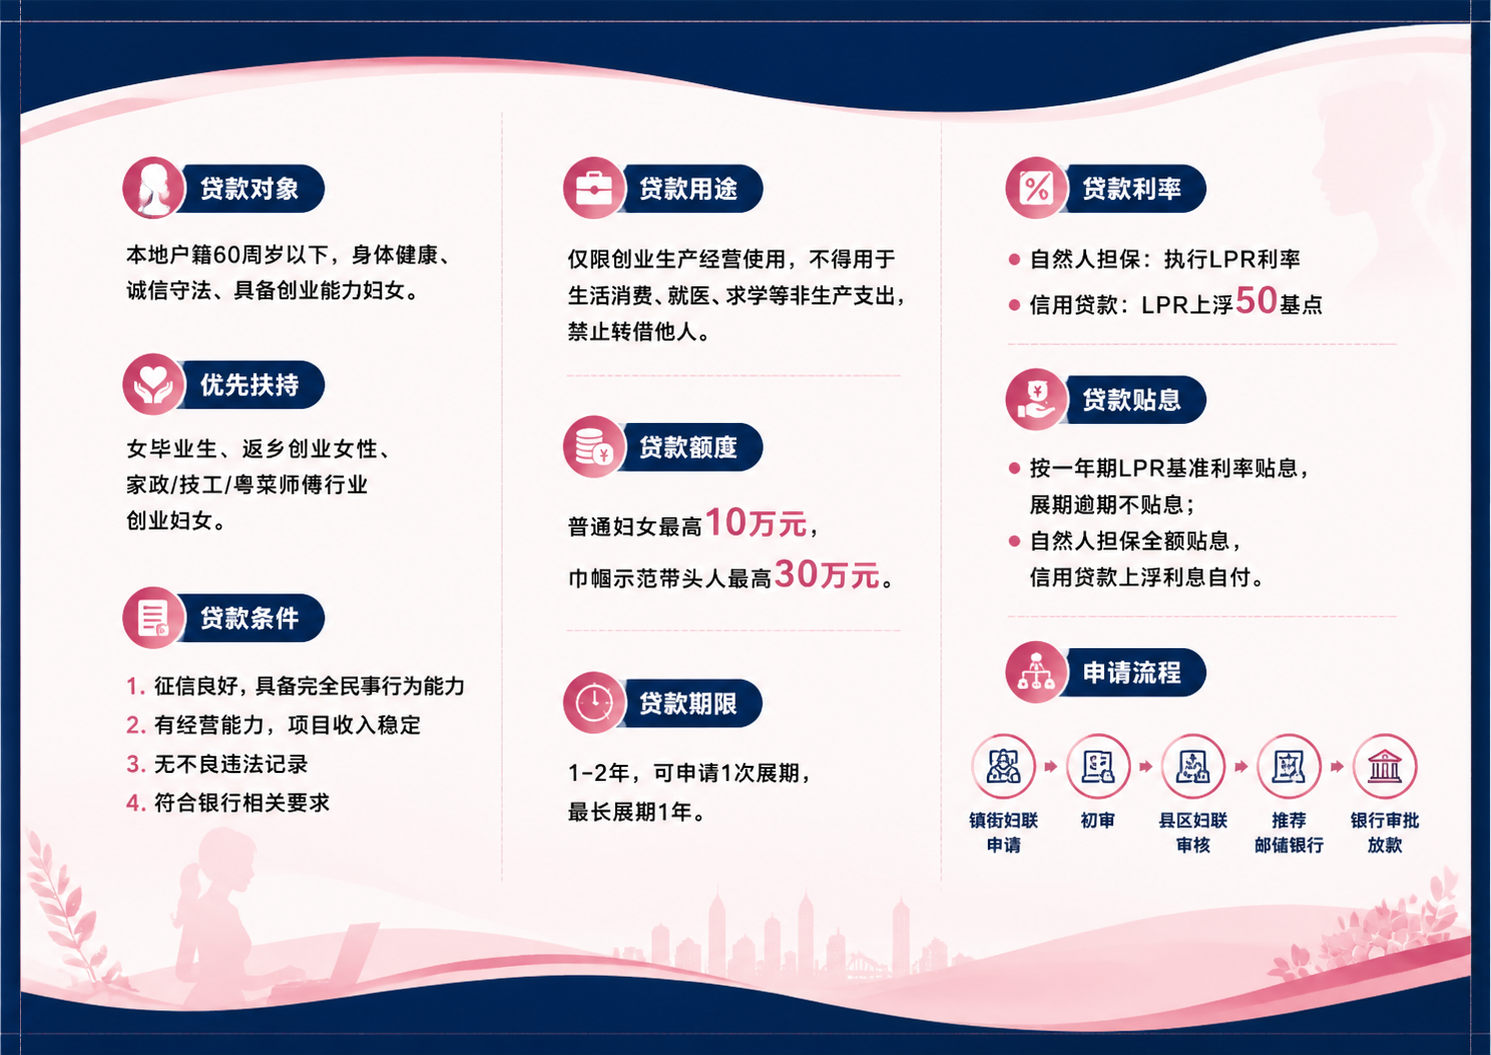
A4横版三折页宣传册背面,政务简约风格,藏青浅粉干净素雅配色,…

A4横版三折页宣传册背面,政务简约风格,藏青浅粉干净素雅配色,分段清晰排版,规整文字布局,左栏排版:贷款对象:本地户籍60周岁以下,身体健康、诚信守法、具备创业能力妇女。优先扶持:女毕业生、返乡创业女

用户头像

GD417379157

2026.05.19
制作一张征信解读知识科普海报,专业简洁风格,主色调深蓝色#2C3E50搭配白色背景,整体排版采用卡片式分栏布局,每个板块用浅灰色背景区分,增强可读性。 主标题:"读懂征信报告,避开贷款雷区",大号加粗深蓝色字体,放在海报顶部。 副标题:"六大核心维度 + 避坑指南",中号灰色字体,放在主标题下方。 内容分为六个板块,每个板块前添加对应小图标: 板块一 👤 个人基本信息(核对身份与稳定性) - 身份信息:姓名、身份证号、婚姻状况必须准确 - 居住/职业信息:频繁更换住址或工作单位,可能被视为"稳定性差" - ⚠️ 发现陌生配偶或错误信息,立即提出异议,防止被冒名贷款 板块二 ⚠️ 信贷交易明细(核心重中之重) - 逾期记录(最关键): 看符号:N(正常)、1(逾期1-30天)…7(180天以上)、D(代偿)、Z(以资抵债) 看程度:<span style="color:red;">"连三累六"(连续3个月或累计6次逾期)→ 房贷、车贷秒拒</span> 看时间:近2年内记录影响最大,近半年内逾期杀伤力最强 - 负债情况: 信用卡使用率超过70% → 资金紧张信号 警惕<span style="color:red;">"呆账"、"止付"、"冻结"</span> → 比逾期更严重 - 担保信息:为他人担保视同自己负债,被担保人逾期也会影响你 板块三 🔍 查询记录(风控敏感区) - 硬查询(贷款审批、信用卡审批): 警戒线:1个月≤3-4次,3个月≤6-8次,6个月≤10-12次 查询过多但无新增放款 → 高风险客户 - 软查询(本人查询、贷后管理):不影响评分,建议每年自查1-2次 板块四 📢 非信贷交易与公共记录 - 电信/水电欠费、行政处罚、法院执行 → 一旦有记录,基本告别正规贷款 板块五 📝 异议标注与声明 - 检查是否有"异议标注"或"个人声明",有争议需提供额外证明材料 板块六 📊 报告版本与更新时间 - 确认是详版征信(人行柜台或自助机打印),简版信息不全 - 征信数据有T+1更新周期,刚还清的欠款可能还没体现 💡 避坑指南,使用红色高亮框突出展示: | 误区 | 正解 | | ---- | ---- | | 没逾期就是好征信 | 错!负债过高、查询过频、担保过多同样是"花征信" | | 逾期还清了就没事了 | 错!不良记录自结清之日起保留5年才消除 | | 自己查征信会变花 | 错!"本人查询"属于软查询,不影响评分 | | 花钱能洗白征信 | 全是诈骗! 央行统一管理,任何机构无权修改 | 底部信息:"建议每年自查1-2次征信,保护信用,从了解开始。",小字灰色字体。 关键警示信息用红色标注,所有文字清晰可读,版式精美,专业可靠,整体为9:16竖版手机海报。制作一张征信解读知识科普海报,专业简洁风格,主色调深蓝色#2C3E50搭配白色背景,整体排版采用卡片式分栏布局,每个板块用浅灰色背景区分,增强可读性。

主标题:"读懂征信报告,避开贷款雷区",大号加粗深蓝色字体,放在海报顶部。
副标题:"六大核心维度 + 避坑指南",中号灰色字体,放在主标题下方。

内容分为六个板块,每个板块前添加对应小图标:
板块一 👤 个人基本信息(核对身份与稳定性)
- 身份信息:姓名、身份证号、婚姻状况必须准确
- 居住/职业信息:频繁更换住址或工作单位,可能被视为"稳定性差"
- ⚠️ 发现陌生配偶或错误信息,立即提出异议,防止被冒名贷款

板块二 ⚠️ 信贷交易明细(核心重中之重)
- 逾期记录(最关键):
  看符号:N(正常)、1(逾期1-30天)…7(180天以上)、D(代偿)、Z(以资抵债)
  看程度:<span style="color:red;">"连三累六"(连续3个月或累计6次逾期)→ 房贷、车贷秒拒</span>
  看时间:近2年内记录影响最大,近半年内逾期杀伤力最强
- 负债情况:
  信用卡使用率超过70% → 资金紧张信号
  警惕<span style="color:red;">"呆账"、"止付"、"冻结"</span> → 比逾期更严重
- 担保信息:为他人担保视同自己负债,被担保人逾期也会影响你

板块三 🔍 查询记录(风控敏感区)
- 硬查询(贷款审批、信用卡审批):
  警戒线:1个月≤3-4次,3个月≤6-8次,6个月≤10-12次
  查询过多但无新增放款 → 高风险客户
- 软查询(本人查询、贷后管理):不影响评分,建议每年自查1-2次

板块四 📢 非信贷交易与公共记录
- 电信/水电欠费、行政处罚、法院执行 → 一旦有记录,基本告别正规贷款

板块五 📝 异议标注与声明
- 检查是否有"异议标注"或"个人声明",有争议需提供额外证明材料

板块六 📊 报告版本与更新时间
- 确认是详版征信(人行柜台或自助机打印),简版信息不全
- 征信数据有T+1更新周期,刚还清的欠款可能还没体现

💡 避坑指南,使用红色高亮框突出展示:
| 误区 | 正解 |
| ---- | ---- |
| 没逾期就是好征信 | 错!负债过高、查询过频、担保过多同样是"花征信" |
| 逾期还清了就没事了 | 错!不良记录自结清之日起保留5年才消除 |
| 自己查征信会变花 | 错!"本人查询"属于软查询,不影响评分 |
| 花钱能洗白征信 | 全是诈骗! 央行统一管理,任何机构无权修改 |

底部信息:"建议每年自查1-2次征信,保护信用,从了解开始。",小字灰色字体。

关键警示信息用红色标注,所有文字清晰可读,版式精美,专业可靠,整体为9:16竖版手机海报。
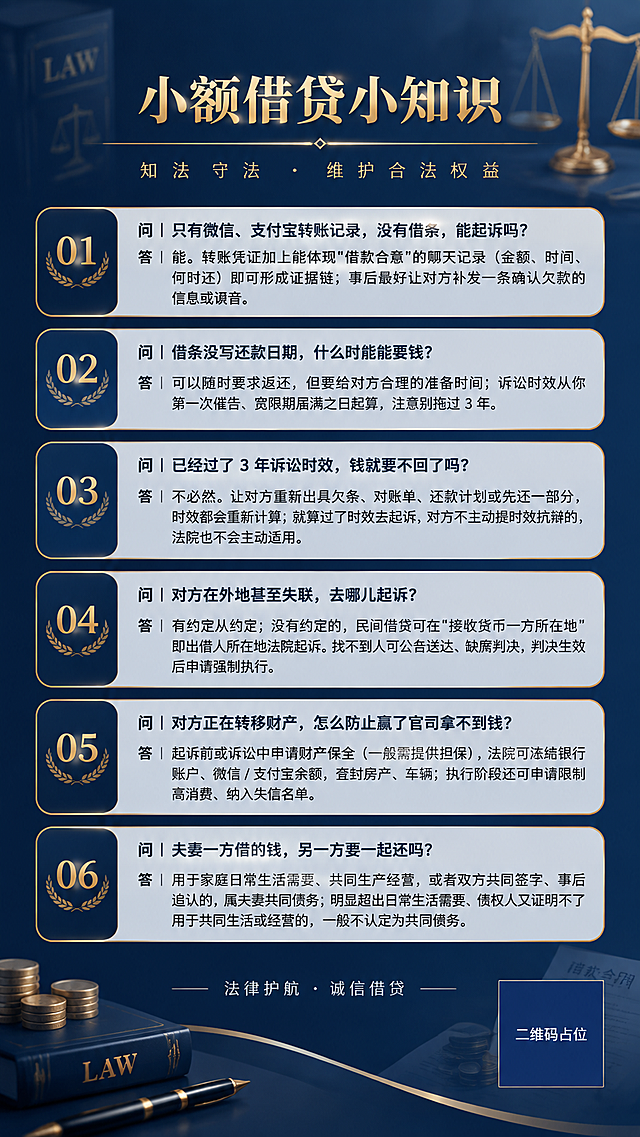
一张庄重正式的法律知识科普海报,竖版9:16比例。整体风格庄重大气、简洁大方,采用深蓝藏青色为主色调,搭配金色和白色文字,体现法律的威严与公正。与同系列法律科普海报保持统一视觉调性。 顶部为醒目的大标题区域,标题文字为"小额借贷小知识",字体庄重有力,金色或白色,居中排列,标题下方有一条金色装饰横线。 背景为深蓝色渐变,带有淡淡的法律与金融相关抽象元素点缀,如天平图案、法典轮廓、钱币剪影、契约卷轴等,以低透明度方式融入背景,不喧宾夺主。 主体内容区分为6个问答卡片,从上到下依次排列,每个卡片为浅色半透明底框,带有细微金色边框,卡片内左侧标注序号01-06。卡片排版紧凑但不拥挤,确保6组内容完整呈现。 每个问答卡片包含: - 问题用加粗深色字体,开头标注"问|" - 回答用常规字体,开头标注"答|" 6组问答内容严格如下,一字不改: 01 问|只有微信、支付宝转账记录,没有借条,能起诉吗? 答|能。转账凭证加上能体现"借款合意"的聊天记录(金额、时间、何时还)即可形成证据链;事后最好让对方补发一条确认欠款的信息或语音。 02 问|借条没写还款日期,什么时候能要钱? 答|可以随时要求返还,但要给对方合理的准备时间;诉讼时效从你第一次催告、宽限期届满之日起算,注意别拖过 3 年。 03 问|已经过了 3 年诉讼时效,钱就要不回了吗? 答|不必然。让对方重新出具欠条、对账单、还款计划或先还一部分,时效都会重新计算;就算过了时效去起诉,对方不主动提时效抗辩的,法院也不会主动适用。 04 问|对方在外地甚至失联,去哪儿起诉? 答|有约定从约定;没有约定的,民间借贷可在"接收货币一方所在地"即出借人所在地法院起诉。找不到人可公告送达、缺席判决,判决生效后申请强制执行。 05 问|对方正在转移财产,怎么防止赢了官司拿不到钱? 答|起诉前或诉讼中申请财产保全(一般需提供担保),法院可冻结银行账户、微信 / 支付宝余额,查封房产、车辆;执行阶段还可申请限制高消费、纳入失信名单。 06 问|夫妻一方借的钱,另一方要一起还吗? 答|用于家庭日常生活需要、共同生产经营,或者双方共同签字、事后追认的,属夫妻共同债务;明显超出日常生活需要、债权人又证明不了用于共同生活或经营的,一般不认定为共同债务。 版式精美,排版整齐,文字清晰可读,字号适中,四周留有安全边距。整体色调统一,庄重大气,符合法律科普的正式感。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。一张庄重正式的法律知识科普海报,竖版9:16比例。整体风格庄重大气、简洁大方,采用深蓝藏青色为主色调,搭配金色和白色文字,体现法律的威严与公正。与同系列法律科普海报保持统一视觉调性。

顶部为醒目的大标题区域,标题文字为"小额借贷小知识",字体庄重有力,金色或白色,居中排列,标题下方有一条金色装饰横线。

背景为深蓝色渐变,带有淡淡的法律与金融相关抽象元素点缀,如天平图案、法典轮廓、钱币剪影、契约卷轴等,以低透明度方式融入背景,不喧宾夺主。

主体内容区分为6个问答卡片,从上到下依次排列,每个卡片为浅色半透明底框,带有细微金色边框,卡片内左侧标注序号01-06。卡片排版紧凑但不拥挤,确保6组内容完整呈现。

每个问答卡片包含:
- 问题用加粗深色字体,开头标注"问|"
- 回答用常规字体,开头标注"答|"

6组问答内容严格如下,一字不改:

01
问|只有微信、支付宝转账记录,没有借条,能起诉吗?
答|能。转账凭证加上能体现"借款合意"的聊天记录(金额、时间、何时还)即可形成证据链;事后最好让对方补发一条确认欠款的信息或语音。

02
问|借条没写还款日期,什么时候能要钱?
答|可以随时要求返还,但要给对方合理的准备时间;诉讼时效从你第一次催告、宽限期届满之日起算,注意别拖过 3 年。

03
问|已经过了 3 年诉讼时效,钱就要不回了吗?
答|不必然。让对方重新出具欠条、对账单、还款计划或先还一部分,时效都会重新计算;就算过了时效去起诉,对方不主动提时效抗辩的,法院也不会主动适用。

04
问|对方在外地甚至失联,去哪儿起诉?
答|有约定从约定;没有约定的,民间借贷可在"接收货币一方所在地"即出借人所在地法院起诉。找不到人可公告送达、缺席判决,判决生效后申请强制执行。

05
问|对方正在转移财产,怎么防止赢了官司拿不到钱?
答|起诉前或诉讼中申请财产保全(一般需提供担保),法院可冻结银行账户、微信 / 支付宝余额,查封房产、车辆;执行阶段还可申请限制高消费、纳入失信名单。

06
问|夫妻一方借的钱,另一方要一起还吗?
答|用于家庭日常生活需要、共同生产经营,或者双方共同签字、事后追认的,属夫妻共同债务;明显超出日常生活需要、债权人又证明不了用于共同生活或经营的,一般不认定为共同债务。

版式精美,排版整齐,文字清晰可读,字号适中,四周留有安全边距。整体色调统一,庄重大气,符合法律科普的正式感。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。