已添加
登录/注册
税务特权主题,个税封顶15%加大湾区补贴,内地与香港税负对比仪…
税务特权主题,个税封顶15%加大湾区补贴,内地与香港税负对比仪表盘,左右分栏数据卡片展示,清晰对比两边税率,专业信息图风格
GD398778887
2026.05.27
做同款
一张内容种草风格的信息图海报,主题为内地VS香港VS新加坡公司税务对比,竖版9:16比例。左上角放置logo占位框,标注"LOGO"字样。整体风格为扁平插画风格,清新专业的商务配色,以深蓝、浅蓝、白色为主色调,点缀橙色强调色。 画面顶部居中是大标题:"内地VS香港VS新加坡公司税务对比",字体醒目有力。标题下方有副标题:"三地公司税制与税率一图看懂"。 画面主体分为三个横向排列的对比卡片,从上到下依次排列: 第一张卡片(内地公司): - 卡片标题:"☑️ 内地公司" - 内容:三笔税说明,用图标+文字形式呈现 - 第1笔:增值税(进销项抵扣后缴纳) - 第2笔:"25%"企业所得税(年底盈利利润) - 第3笔:"20%"个人所得税(分红到股东手里) - 底部小字:"想实打实拿到公司利润,至少要交三笔税" 第二张卡片(香港公司): - 卡片标题:"☑️ 香港公司" - 内容:利得税两级制 - "200万港币以下 8.25%" - "200万港币以上 16.5%" - 亮点标签:"股东分红免税"、"可申请离岸豁免" - 注意事项小字:"同一人多家公司仅一家享减半税率" 第三张卡片(新加坡公司): - 卡片标题:"☑️ 新加坡公司" - 内容:三级税制 - 前1万新币:"4.25%"(75%税收减免) - 1万-20万新币:"8.5%"(减半征收) - 20万新币以上:"17%" - 底部小字:"企业所得税略高于香港" 每个卡片用不同深浅的蓝色区分,卡片之间有适当间距。画面底部有装饰性的贴纸标签:"干货整理"、"一图读懂"、"跨境财税"。 版式精美,信息层级分明,所有文字清晰可读。画面中所有信息区域、对比模块必须填充完整合理的内容,不得出现空白框或占位。画面中所有数字必须精确渲染,不得错位、遗漏或编造。左上角logo区域使用占位框呈现。
1ra999m7pvksXCPA-HB
小红书投资理财图文海报,主图比例3:4,整体内容围绕港股和港股通红利税差异展开,用户提供的所有文字内容保持不变,重点突出,排版清晰好看,所有文字使用汉仪大黑简字体,风格简洁专业,适合投资理财科普
1qx70ol4u4Gkhwzw-HB
[主图-3] 直接港股账户红利税解析图,适配小红书平台。氛围风格:延续整套主图简洁清晰金融科普风格,小红书原生氛围感。画质:商业设计质感,文字清晰锐利,画面干净高级,超高清。元素:主体内容占画面70%,满屏无边框,背景延续浅蓝渐变风格,添加简约股票K线底纹弱化处理。保留用户提供全部文字内容不修改,所有文字均使用汉仪大黑简字体。光影:均匀明亮柔光,光照通透,文字清晰不遮挡。配色:主色调浅蓝+深灰,0%和10%关键税率用绿色高亮突出。视角构图:中心构图,层级分明。文字版式:顶部大标题加粗写"直接港股账户:税率更低",绿色大字突出;下方分两个板块,H股板块写"H股:仅代扣10% 股息税";香港本地/外资股板块写"香港本地股/外资股:免税(0%),香港不征收股息税和资本利得税";文字排版左对齐,安全边距,大小对比分明,重点税率加粗放大。比例分辨率:3:4 比例,2k 分辨率,文字清晰可辨,超高清。负向提示词:变形,水印,文字错乱,字体错误,背景杂乱
1qx70ol4u4Gkhwzw-HB
将这张税务对比信息图海报左上角的LOGO占位框,替换为上传的logo图片(谊一咨询,橙黄色渐变圆环+飞鸟+星星图形,下方黑色"谊一咨询"文字)。logo放置在左上角,大小适中,与整体海报风格协调。保持海报其他所有内容、文字、配色、布局完全不变。
1ra999m7pvksXCPA-HB
「图片1」,生成一套主图(5张),港股和港股通在买入股票后的红利税(股息税)上存在巨大的差别。简单来说,通过港股通投资港股,红利税普遍更高,且没有A股那样的持股时间减免优惠。 具体的差异主要取决于投资渠道以及股票的注册地(H股或红筹股): 📊 核心差异对比表 🔍 详细差异解析 1. 港股通:税率高且无减免 H股(如工商银行H股、中石油等): 内地个人投资者通过港股通买入,上市公司会按照 20% 的税率代扣个人所得税。 红筹股/非H股(如腾讯、中国移动等): 这类公司注册地在境外(如开曼群岛),分红时会先被扣掉 10% 的企业所得税(预提税/出境税)。随后,通过港股通结算时,还会被中国结算再扣 20% 的个人所得税。这导致了双重征税,综合税率最高可达 28%(计算公式:10% + (1-10%) × 20% = 28%)。 没有“持股1年免税”的优惠: 与A股不同,通过港股通投资港股,无论持股时间多长,个人投资者都要交20%的红利税,无法享受A股持股超1年免税的政策。 2. 直接开港股账户:税率更低 H股: 如果你直接在香港券商开户买入H股,通常只会被代扣 10% 的股息税(即内地企业在向境外非居民派息时预扣的企业所得税)。 香港本地股/外资股: 由于香港实行“属地课税”原则,不征收股息税和资本利得税。因此,买入注册地在香港或海外的公司(如汇丰控股、友邦保险等),分红通常是 免税(0%) 的。 💡投资小贴士 如果你非常看重股息收益,且打算长期持有高分红的H股,通过港股通投资虽然方便,但税负成本(20%)会明显高于直接开港股账户(10%)。 如果你投资的是香港本地股,直接开港股账户可以享受免税红利,优势巨大。 虽然通过港股通买卖港股的价差收益(资本利得)目前暂免征收个人所得税(政策有效期至2027年底),但红利税的硬性扣除是实打实的投资成本。 在布局港股高息资产前,建议结合自己的资金体量和交易习惯,综合衡量这两种渠道的税务成本差异。 ,适配小红书平台,主图比例为3:4要求不改变文字内容,重点突出,排版好看,全文字体用汉仪大黑简
1qx70ol4u4Gkhwzw-HB
标题 拥有香港身份是种什么体验 教育优势 ① 让孩子参加香港 DSE / 华侨生联考,港八大录取率 40%,低分实现名校梦! ② 学费可降低 3~4 倍。 ③ 中英文双语授课,国际化教育环境。 ④ 香港 15 年义务教育,无需中考,直升高中学。 ⑤ 不止国内的 985、211 高校,还可直接申请香港的国际学校。 税率低 ① 可申请 15% 税收补贴。税制简单,无遗产税 / 赠与税 / 流转税 / 进出口税。 ② 个人所得税最高仅 17%,13.2W 基本免税额 大多数香港公司纳税,仅需缴纳利得税这一种。 医疗技术先进 医疗服务质量高,医疗费用低,住院仅需每天 100 元,包含药费、手术费、床位费、看护房、膳食费。 其他优势 赴港创业开公司 香港护照免签 168 国家和地区 可保留内地身份 一人获批,全家受益 底部标语 欢迎咨询 — 为你定制香港身份方案
akizqy
小红书干货内页图文,杂志海报 + 手账拼贴混合风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:六大临界点速查总结 + 特别提示。页面上半部分标题:「📋 六大临界点速查表」,粗黑体,下方是9行总结表格,三列:「税种/费种」「临界点」「后果」。内容:1.增值税|月销10万/季30万|超过后全额按1%计税;2.增值税|年销售额500万|超过后强制转一般纳税人;3.企业所得税|应纳税所得额300万|超过后全额按25%计税;4.企业所得税|从业人数300人|超过后直接丧失小微资格;5.企业所得税|资产总额5000万|超过后直接丧失小微资格;6.个税经营所得|年应纳税所得额200万|超过后全部不得减半;7.残保金|在职职工30人|超过后需申报缴纳;8.年终奖个税|6个临界点|多发1元可能多交上千元个税;9.六税两费|小微/小规模/个体户身份|身份丧失后优惠立即失效。页面下半部分是「⚠️ 特别提示」板块,黄色警示底色,三条要点:1.临界点效应是"悬崖式"的——不是超出部分才征税,而是超过后全额不再享受优惠;2.多个临界点可能叠加触发——超过小微任一条件,所得税税率从5%跃升至25%+六税两费减半也失效;3.建议企业年度中间动态监控,提前做好税务规划,避免年末"被动踩线"。底部小字灰色:「本文政策依据截至2026年8月,具体执行以当地税务机关口径为准」。背景:上半部分浅蓝白底,下半部分暖黄色警示底。装饰:表格斑马纹;关键后果用红色字体;顶部加便签纸标题条;右下角1个📌 emoji贴纸;加手绘箭头和圈点装饰增加层次。整体氛围:总结干货、重点突出、收藏价值高。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。
1q0q8p1n0z-HB
小红书干货内页,3:4竖版,米白色底色。 顶部红色圆角标题栏写着 "🔴 一、增值税(开张第一税)"。 下方分左右两个白色圆角卡片: - 左边卡片:标题标 "✅ 小规模纳税人(初创首选)",卡片内用黑色清晰字体列出:按季度申报 | 税率1%/3%,重点优惠 "季度普票 30 万免征" 用黄色底纹高亮。 - 右边卡片:标题标 "✅ 一般纳税人",卡片内用黑色清晰字体列出:按月申报 | 税率13%/9%/6% | 销项减进项计税。 下方橙色圆角标题栏写着 "🟠 二、附加税(增值税小跟班)"。 下面用白色卡片列出:税率为城建7%+教育3%+地方2%,其中 "小规模减半征收" 用红色字体加粗,角落加一个小发票卡通图标。 整体排版宽松,行距适中,清晰易读。
1qv0pcw02e8WmtVg-HB
小红书干货内页,3:4竖版,米白色底色。 顶部红色圆角标题栏写着 "🔴 一、增值税(开张第一税)"。 下方分左右两个白色圆角卡片: - 左边卡片:标题标 "✅ 小规模纳税人(初创首选)",卡片内用黑色清晰字体列出:按季度申报 | 税率1%/3%,重点优惠 "季度普票 30 万免征" 用黄色底纹高亮。 - 右边卡片:标题标 "✅ 一般纳税人",卡片内用黑色清晰字体列出:按月申报 | 税率13%/9%/6% | 销项减进项计税。 下方橙色圆角标题栏写着 "🟠 二、附加税(增值税小跟班)"。 下面用白色卡片列出:税率为城建7%+教育3%+地方2%,其中 "小规模减半征收" 用红色字体加粗,角落加一个小发票卡通图标。 整体排版宽松,行距适中,清晰易读。
1qv0pcw02e8WmtVg-HB
小红书干货内页,3:4竖版,米白色底色。 顶部红色圆角标题栏写着 "🔴 一、增值税(开张第一税)"。 下方分左右两个白色圆角卡片: - 左边卡片:标题标 "✅ 小规模纳税人(初创首选)",卡片内用黑色清晰字体列出:按季度申报 | 税率1%/3%,重点优惠 "季度普票 30 万免征" 用黄色底纹高亮。 - 右边卡片:标题标 "✅ 一般纳税人",卡片内用黑色清晰字体列出:按月申报 | 税率13%/9%/6% | 销项减进项计税。 下方橙色圆角标题栏写着 "🟠 二、附加税(增值税小跟班)"。 下面用白色卡片列出:税率为城建7%+教育3%+地方2%,其中 "小规模减半征收" 用红色字体加粗,角落加一个小发票卡通图标。 整体排版宽松,行距适中,清晰易读。
1qv0pcw02e8WmtVg-HB
参考图的版式骨架和风格,生成一张香港公司年审与审计对比的科普图文海报。整体风格为商务专业、简洁清晰的蓝白配色,渐变浅蓝色背景,版式精美。 【顶部主标题区】 主标题大字:"香港公司年审≠审计",深蓝色粗体,居中醒目 副标题:"90%出海企业主都搞混的合规干货",黑色常规字体,居中 右上角有一个倾斜的黄色小标签,写着"香港公司合规" 【中部双栏对比区】左右两个白色圆角卡片并排,卡片顶部有深蓝色横条标题 左侧卡片标题:"年审",深蓝色背景白色文字 左侧卡片内有两个图标(印章图标 + 续费图标)用加号连接 左侧卡片列表(圆点符号): - "更新公司身份" - "商业登记证续费" - "周年申报" - "每年一次" - "不涉及做账" 右侧卡片标题:"审计",深蓝色背景白色文字 右侧卡片内有两个图标(文件笔图标 + 印章图标)用加号连接 右侧卡片列表(圆点符号): - "做账核数报税" - "持牌会计师出具报告" - "核对流水合同票据" - "税局备案" - "影响公司税务信用" 【底部提示区】 一个浅黄色渐变圆角横条,文字:"别再混淆:年审管公司存续,审计管税务合规",居中 横条下方有三个白色圆角按钮标签,从左到右分别写着: - "逾期会罚款" - "无流水也要合规" - "零申报不等于不处理" 画面中所有文字必须清晰可读,所有信息区域填充完整,不得有空白占位。整体保持商务专业、清爽干净的视觉效果。
用户8660
一张竖版长图信息海报,主题为上半年税务部门税费收入数据概览。风格为正式、专业、清晰的数据公报风格,配色以深蓝、浅蓝、白色为主,辅以金色点缀,整体庄重严谨。版式精美,信息分区明确,数据卡片清晰,高对比文字,留白规整。 画面顶部为大标题区:主标题"上半年税务部门税费收入情况",副标题"2026年上半年税务数据概览",底部小字标注"数据来源:国家税务总局"。 画面主体为多个数据卡片,从上到下依次排列: 【核心总览卡片】 - 大数字突出显示:"16.7万亿元" - 说明文字:"税务部门累计征收税费收入" 【税收收入卡片】 - 标题:"税收收入" - 核心数字:"超10万亿元" - 同比增长:"同比增长4.9%" - 备注小字:"不含海关代征进口增值税、消费税和关税、船舶吨税,未扣除出口退税" 【社保费与非税收入卡片】 - 左侧:"社会保险费收入 4.5万亿元" - 右侧:"非税收入 1.8万亿元" 【个税申报人数卡片】 - 标题:"个人所得税申报" - 核心数据:"工资薪金申报人数同比增长3.5%" 【减税降费卡片】 - 标题:"减税金额" - 核心数字:"超3200亿元" - 同比增长:"较上年增长8.2%" 【纳税信用卡片】 - 标题:"A级纳税人" - 核心数字:"788万户" - 说明:"占比提升近7个百分点" 画面中所有数字必须精确渲染,不得出现错位、遗漏或编造的数字。所有文字清晰可读,采用简洁的无衬线中文字体。增长数据用蓝色标注,一目了然。整体为完整可用的成品信息长图海报,信息分区明确,排版精美,数据卡片错落有致。
1q00mn77n7gglh1h-HB
小红书干货内页,3:4竖版,米白色底色。 顶部绿色圆角标题栏写着 "🟢 三、企业所得税(赚钱才交)"。 下方白色大卡片内突出显示 "🔥 小微企业优惠(至 2027 年底)",用大号字体写 "年利≤300 万 税率 5%","年利>300 万 税率 25%",旁边加一个金币卡通图标。 下方蓝色圆角标题栏写着 "🔵 四、个人所得税(发工资必交)",下面列出工资个税计算公式:(工资-五险一金-专项附加-5000)*对应税率,其中 "5000 起征点" 用蓝色字体加粗。 整体层次分明,重点内容用色块区分,排版宽松清晰。
1qv0pcw02e8WmtVg-HB
小红书干货内页,3:4竖版,米白色底色。 顶部绿色圆角标题栏写着 "🟢 三、企业所得税(赚钱才交)"。 下方白色大卡片内突出显示 "🔥 小微企业优惠(至 2027 年底)",用大号字体写 "年利≤300 万 税率 5%","年利>300 万 税率 25%",旁边加一个金币卡通图标。 下方蓝色圆角标题栏写着 "🔵 四、个人所得税(发工资必交)",下面列出工资个税计算公式:(工资-五险一金-专项附加-5000)*对应税率,其中 "5000 起征点" 用蓝色字体加粗。 整体层次分明,重点内容用色块区分,排版宽松清晰。
1qv0pcw02e8WmtVg-HB
小红书干货内页,3:4竖版,米白色底色。 顶部绿色圆角标题栏写着 "🟢 三、企业所得税(赚钱才交)"。 下方白色大卡片内突出显示 "🔥 小微企业优惠(至 2027 年底)",用大号字体写 "年利≤300 万 税率 5%","年利>300 万 税率 25%",旁边加一个金币卡通图标。 下方蓝色圆角标题栏写着 "🔵 四、个人所得税(发工资必交)",下面列出工资个税计算公式:(工资-五险一金-专项附加-5000)*对应税率,其中 "5000 起征点" 用蓝色字体加粗。 整体层次分明,重点内容用色块区分,排版宽松清晰。
1qv0pcw02e8WmtVg-HB
制作第二张电商税务新规实操指南海报,主标题为"电商全面交税时代来临!2026 年 6 月 1 日正式执行",二级标题为"分主体实操指南,照着做就合规",分两大板块展示内容:🔹 小规模卖家(个人店 / C 店 / 个体户):增值税:季度销售额≤30 万免征;超出部分按 1% 征收。个税:个体户按经营所得 5%-35% 预缴;个人店铺通过个税 APP 按 "其他经营所得" 申报。实操步骤:办理临时税务登记,导出平台交易流水,整理物流、佣金等成本凭证,按季度完成申报归档。🔹 一般纳税人卖家(企业店 / 年销售额超 500 万):增值税:按 13% 税率计税,采购、物流、推广费等进项专票可抵扣。企业所得税:符合小微企业条件按 5% 预缴,需规范核算成本费用。实操步骤:每月勾选认证进项发票,在电子税务局填报销项与未开票收入,申报完成后完成税控清卡。整体风格保持统一专业商务风,排版清晰分类明确,适合电商卖家阅读保存。
1qv0pcw02e8WmtVg-HB
小红书财税干货科普海报,竖版3:4比例,简约清新扁平商务风格,柔和渐变光影,矢量线条插画元素,画面干净整洁。背景为浅淡渐变天蓝色底色,搭配淡淡的几何圆点、虚线装饰,不抢夺文字视线。画面最底部预留15px高度纯色纯白安全白边,空白区域无图案、图标、文字,适配平台裁切。 【从上至下严格图文排版布局】 1.顶部标题区域:深蓝色超大加粗标题“小规模纳税人30万免税误区”,右侧搭配红色警示三角感叹号图标;标题下方深蓝色圆角横幅,白色文字“这5个财税大坑千万别踩” 2.自上而下竖向排列5组内容模块,左侧带序号标签,白色文本框承载正文,侧边搭配淡蓝色文档类线性图标: 01 深蓝色序号标签 标题:只免增值税,不是所有税种都免征 • 增值税专票需要缴税,并且占用免税额度 • 普票、专票、无票收入全部纳入核算 • 收入一旦超过标准,需要全额计税 02 深蓝色序号标签 标题:30万指不含税收入 仅免征增值税;经营个税、企业所得税、印花税、附加税仍需正常申报缴纳;长期零申报容易触发税务稽查。 03 红色序号标签(重点警示) 标题:专票开具当场缴税,同时占用免税额度 举例:季度开具6万专票,普票最多可开24万; 总额统计范围:普票+专票+无票收入+对公未开票回款。 04 深蓝色序号标签 标题:30万为起征门槛,不属于阶梯计税! 30.1万与31万计税规则一致,超出后全额计税; 私户收款隐匿收入属于偷税,银税大数据可核查。 05 深蓝色序号标签 标题:免税额度按不含税收入计算 换算公式:不含税收入=收款总额÷1.01 收款合计30.3万刚好免税,达到30.31万则全额征税 色彩规范:背景浅蓝渐变;标题深蓝色;重点警示序号模块使用红色;配套淡蓝色简约线性图标;文字层次清晰,重点内容突出。 强制约束:所有中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;财税政策表述严谨准确,无专业错误;图标风格统一简约;无水印、多余杂物,适合个体户、小微企业老板收藏转发,适配小红书干货流量审美。
1qv0pcw02e8WmtVg-HB
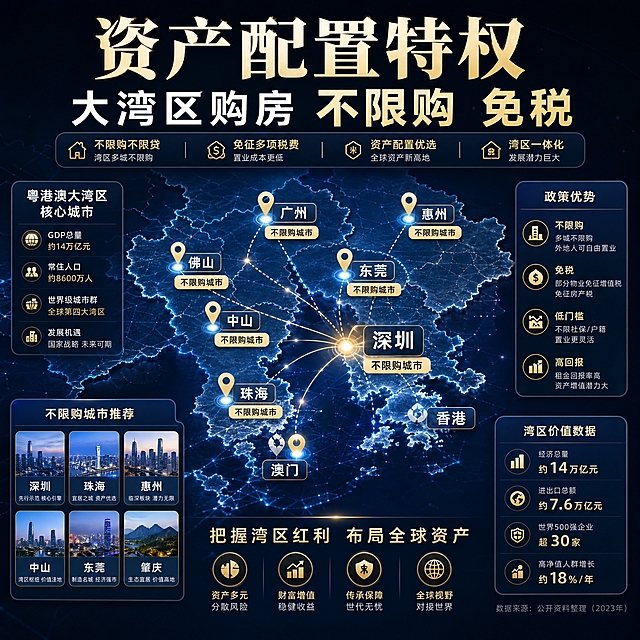
资产配置特权主题,大湾区购房不限购免税,深圳广州珠海等大湾区核心城市地图打点图,地图背景搭配数据标签,清晰标注不限购城市,专业信息可视化风格
GD398778887
小红书干货内页图文,手账拼贴风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:个体工商户 + 残保金 涉税临界点。页面分上下两大板块:上半部分标题「三、个体工商户 经营所得个税」,橙棕色粗黑体,内容卡片:「年应纳税所得额 200万」,正文:「不超过200万部分,减半征收经营所得个税;超过200万部分正常计税」,风险提示:「不是全部所得减半,仅限200万以内部分;200.1万,超出0.1万不能享受减半优惠」,小字:「查账、核定均可享受」。下半部分标题「四、残保金 政府性基金」,蓝紫色粗黑体,内容卡片:「在职职工 ≤30人」,正文:「30人(含)以下 免征残保金;>30人 就要申报缴纳」,风险提示:「个体工商户不需要缴残保金;31个人就要按分档计算缴费」,政策文号小字:「财政部公告2019年第98号 延续至2027-12-31」。背景:米黄色笔记纸纹理 + 胶带装饰。装饰:两个板块用不同颜色便签纸风格区分;关键数字用荧光笔高亮效果;右上角1个📝 emoji贴纸;加手绘圈点和波浪线装饰;顶部和底部加细胶带装饰条。整体氛围:手账干货感、活泼好读、层次丰富。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。
1q0q8p1n0z-HB
专业财税公司宣传海报,主题为"注册香港公司的五大核心优势",现代商务风格,深蓝色和金色配色,大气简洁,包含标题和分点优势内容,金融商务背景
1q3vu8l32g-HB
专业财税公司宣传海报,主题为"注册香港公司的五大核心优势",现代商务风格,深蓝色和金色配色,大气简洁,包含标题和分点优势内容,金融商务背景
1q3vu8l32g-HB
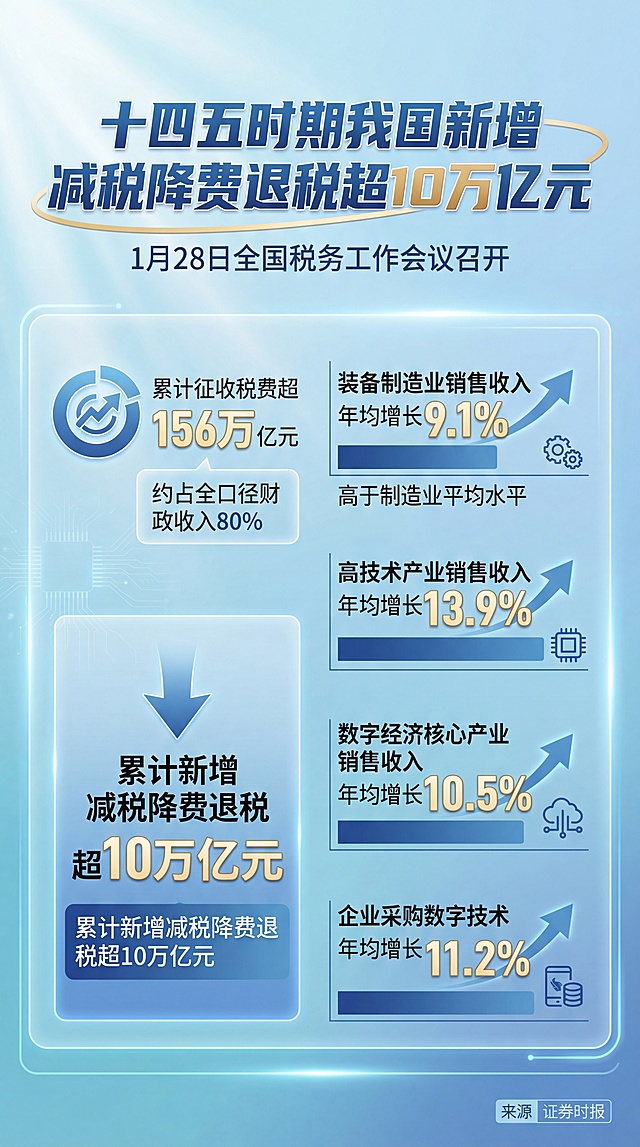
新闻标题: “十四五”时期我国,新增减税降费退税超10万亿元 新闻摘要: 1月28日,全国税务工作会议在北京召开。会议指出,“十四五”时期,税务部门累计征收税费超156万亿元,约占全口径财政收入的80%,为经济社会发展夯实了财力基础;累计新增减税降费退税超10万亿元,为经营主体发展壮大提供了有力支持。同日发布的税收数据显示,“十四五”时期,我国高质量发展扎实推进。具体来看,“十四五”时期,全国装备制造业销售收入年均增长9.1%,增速持续高于制造业平均水平,反映制造业高端化稳步推进;全国高技术产业销售收入年均增长13.9%,反映创新产业发展步伐提速;全国数字经济核心产业销售收入年均增长10.5%、企业采购数字技术年均增长11.2%,数字产业化和产业数字化进程也在持续加快。 新闻来源:证券时报
Nobody knows
高才通A类申报材料清单图,清单式图标设计风格,突出重点审核项:股权比例、评税年份,清晰直观,商务风格
GD398778887
高才通A类申报材料清单图,清单式图标设计风格,突出重点审核项:股权比例、评税年份,清晰直观,商务风格
GD398778887
{ "主题": "金税三期与金税四期对比图示(科技感风格)", "画面结构": { "布局": "左右分屏对比,中间有动态箭头连接", "背景": "深色背景,带轻微网格或数码纹理", "灯光": "左侧为冷蓝色聚光灯,右侧为青绿色/霓虹绿聚光灯" }, "左侧元素(金税三期)": { "主标题": "金税三期:以票管税", "副标题": "稽查发票", "视觉元素": [ "悬浮的纸质发票(带红色印章)", "发票周围有放大镜扫描光效", "蓝色数据线从发票连接至税局图标", "角落有传统服务器机架轮廓" ], "色调": "以蓝色为主,冷光感" }, "右侧元素(金税四期)": { "主标题": "金税四期:以数治税", "副标题": "稽查数据", "视觉元素": [ "立体数据立方体悬浮旋转", "流动的数据流连接多个节点(如企业、个人、银行)", "全息投影仪表盘显示实时图表", "背景有隐约的AI芯片或神经网络图案" ], "色调": "以青绿色/霓虹绿为主,科技光感" }, "中间连接元素": { "箭头": "一道从左侧飞向右侧的霓虹箭头,带动态拖影", "箭头标签": "“从以票管税到以数治税”", "效果": "箭头划过处有数据粒子飞散" }, "风格细节": { "材质": "玻璃质感图标 + 发光线条", "特效": "轻微光晕、粒子效果、动态模糊", "视角": "轻微透视角度,增强立体感", "整体氛围": "未来感、数字化、监管科技(RegTech)" }, "生成提示词(Midjourney/DALL-E 3 可直接使用)": "A cyberpunk-style split-screen comparison diagram, left side: 'Golden Tax Phase III: Tax Control by Invoice' with glowing blue invoices, magnifying glass scanning, tax stamp, and cold blue lighting; right side: 'Golden Tax Phase IV: Tax Governance by Data' with green neon data cubes, flowing data streams, holographic dashboard, and network nodes. A bright neon arrow with motion trail moves from left to right, labeled 'From Invoice to Data'. Dark background with digital grid texture, cinematic lighting, futuristic tech vibe, 3D rendered, ultra-detailed, professional infographic --style raw --ar 16:9" }
677bl6h2b-HB