PPT数据总览页设计,16:9横版比例。页面顶部居中是大标题"… - 图片创意预览

PPT数据总览页设计,16:9横版比例。页面顶部居中是大标题"…

PPT数据总览页设计,16:9横版比例。页面顶部居中是大标题"这些,不是'老年病'",字体加粗醒目,深红色。画面中央是一个三栏数据表格,居中排列,每列顶部有小图标装饰。三栏分别为:疾病、总体患病率、年

用户头像

69a7ydt6d0P...

2026.07.20
医疗专业风格PPT宣传海报,横版18:8超宽比例,主题为肿瘤疾病发病现状科普。整体采用深蓝+白色医疗配色,简约干净,严谨权威,数据可视化,版式精美,无二维码,无数据来源标注。 画面布局: - 顶部居中主标题:"肿瘤疾病发病现状",大字号加粗,深蓝色 - 主标题下方副标题:"高发趋势与高危人群数据概览",稍小字号 - 画面分为左右两大信息区块,中间留白分隔 左侧区块——发病现状: - 区块标题:"当前患病人数(存量)" - 核心大数字:"恶性肿瘤现患人数(5年生存):约1180万",数字突出显示 - 高发癌种排行(横向柱状图形式,从高到低排列): "肺癌:106.6万" "结直肠癌:51.7万" "甲状腺癌:46.6万" "肝癌:36.8万" "胃癌:35.9万" "乳腺癌:35.7万" - 底部两条重点结论(红色强调): "→ 肿瘤疾病死亡占居民疾病死亡23.7%以上" "→ 每4例死亡者中至少有1例死于肿瘤" 右侧区块——高发与高危人群: - 区块标题:"高发与高危人群" - 四类高危人群数据卡片(图标+数字+说明): "高血脂人群:1.1亿(关联多种肿瘤风险)" "高血压人群:8000万(关联肾癌等风险)" "肥胖人群:7000万(关联结直肠癌等风险)" "糖尿病及前期:1.5亿(关联胰腺癌等风险)" - 底部两条年龄相关结论: "→ 60岁以上人群新发病例占全部肿瘤发病数的61.77%" "→ 发病率从35-39岁年龄组开始显著增加,在80-84岁年龄组达到峰值" 视觉风格: - 背景:极简纯色浅蓝渐变,干净简约,无多余纹理装饰 - 数据图表:简洁的柱状图、数据卡片,配色以蓝色系为主,重点数据用红色标注 - 装饰元素:极少量DNA双螺旋抽象线条点缀,保持简约 - 所有信息区域填充完整合理内容,无空白框,无二维码,无数据来源文字 - 画面中所有数字必须精确渲染,不得错位、遗漏或编造 - 严禁出现任何二维码图案或二维码占位区域医疗专业风格PPT宣传海报,横版18:8超宽比例,主题为肿瘤疾病发病现状科普。整体采用深蓝+白色医疗配色,简约干净,严谨权威,数据可视化,版式精美,无二维码,无数据来源标注。

画面布局:
- 顶部居中主标题:"肿瘤疾病发病现状",大字号加粗,深蓝色
- 主标题下方副标题:"高发趋势与高危人群数据概览",稍小字号
- 画面分为左右两大信息区块,中间留白分隔

左侧区块——发病现状:
- 区块标题:"当前患病人数(存量)"
- 核心大数字:"恶性肿瘤现患人数(5年生存):约1180万",数字突出显示
- 高发癌种排行(横向柱状图形式,从高到低排列):
  "肺癌:106.6万"
  "结直肠癌:51.7万"
  "甲状腺癌:46.6万"
  "肝癌:36.8万"
  "胃癌:35.9万"
  "乳腺癌:35.7万"
- 底部两条重点结论(红色强调):
  "→ 肿瘤疾病死亡占居民疾病死亡23.7%以上"
  "→ 每4例死亡者中至少有1例死于肿瘤"

右侧区块——高发与高危人群:
- 区块标题:"高发与高危人群"
- 四类高危人群数据卡片(图标+数字+说明):
  "高血脂人群:1.1亿(关联多种肿瘤风险)"
  "高血压人群:8000万(关联肾癌等风险)"
  "肥胖人群:7000万(关联结直肠癌等风险)"
  "糖尿病及前期:1.5亿(关联胰腺癌等风险)"
- 底部两条年龄相关结论:
  "→ 60岁以上人群新发病例占全部肿瘤发病数的61.77%"
  "→ 发病率从35-39岁年龄组开始显著增加,在80-84岁年龄组达到峰值"

视觉风格:
- 背景:极简纯色浅蓝渐变,干净简约,无多余纹理装饰
- 数据图表:简洁的柱状图、数据卡片,配色以蓝色系为主,重点数据用红色标注
- 装饰元素:极少量DNA双螺旋抽象线条点缀,保持简约
- 所有信息区域填充完整合理内容,无空白框,无二维码,无数据来源文字
- 画面中所有数字必须精确渲染,不得错位、遗漏或编造
- 严禁出现任何二维码图案或二维码占位区域
[商品] 无实物商品,医疗科普长图第3页。 [画面] 目标:分点说明三高人群的高危风险与数据。顶部主标题+警示图标;下方分四个卡片模块纵向排列:糖尿病风险、高血压风险、心脑血管风险、长期疼痛风险;每个卡片左侧配小插图(血糖飙升曲线、血压飙升曲线、心脏不适老人、疼痛时钟),右侧配文字和数据;阅读动线从上到下逐模块阅读。 [视觉] 套系策略:风格=扁平医疗科普插画风格,清新专业;标题字=圆润无衬线粗体;正文字=简洁无衬线体;主色=医疗蓝(#2E86AB);背景延展=浅蓝渐变底色,搭配柔和白色圆角卡片做信息承载;强调色=暖橙红(#E63946),仅用于警示标识、重点数据和图标点缀;标题色=深蓝灰;正文色=中灰;组件=圆角信息卡、细线图标、柔和阴影;光影=均匀柔和顶光,无强烈明暗对比。 [文字] 顶部主标题:⚠️慢病患者是高危人群,专攻身体薄弱环节;四个模块分别:1.糖尿病患者:24%糖友患上带状疱疹后血糖剧烈波动,长期控糖成果可能受重创。2.高血压患者:高血压患者得带状疱疹后,后遗神经痛风险高达96%。持续剧烈疼痛造成失眠焦虑,血压如同过山车,加重血管负担。3.心脑血管风险上升:带状疱疹发作首周,急性心梗风险增加68%;本身有心脑血管基础病,发病首月中风风险升高78%;相关风险甚至可持续长达10年以上。4.长期疼痛风险翻倍:慢性病患者感染带状疱疹后,发生长期后遗神经痛风险,是健康人的3.3倍,痛苦可达数月甚至数年。数据数字用强调色高亮。文字全部横向排版。 [规格] 竖版长图比例9:16,4K分辨率,避免变形、错字、文字过小、过于卡通幼稚、血腥恐怖画面、冷灰压抑色调。[商品] 无实物商品,医疗科普长图第3页。
[画面] 目标:分点说明三高人群的高危风险与数据。顶部主标题+警示图标;下方分四个卡片模块纵向排列:糖尿病风险、高血压风险、心脑血管风险、长期疼痛风险;每个卡片左侧配小插图(血糖飙升曲线、血压飙升曲线、心脏不适老人、疼痛时钟),右侧配文字和数据;阅读动线从上到下逐模块阅读。
[视觉] 套系策略:风格=扁平医疗科普插画风格,清新专业;标题字=圆润无衬线粗体;正文字=简洁无衬线体;主色=医疗蓝(#2E86AB);背景延展=浅蓝渐变底色,搭配柔和白色圆角卡片做信息承载;强调色=暖橙红(#E63946),仅用于警示标识、重点数据和图标点缀;标题色=深蓝灰;正文色=中灰;组件=圆角信息卡、细线图标、柔和阴影;光影=均匀柔和顶光,无强烈明暗对比。
[文字] 顶部主标题:⚠️慢病患者是高危人群,专攻身体薄弱环节;四个模块分别:1.糖尿病患者:24%糖友患上带状疱疹后血糖剧烈波动,长期控糖成果可能受重创。2.高血压患者:高血压患者得带状疱疹后,后遗神经痛风险高达96%。持续剧烈疼痛造成失眠焦虑,血压如同过山车,加重血管负担。3.心脑血管风险上升:带状疱疹发作首周,急性心梗风险增加68%;本身有心脑血管基础病,发病首月中风风险升高78%;相关风险甚至可持续长达10年以上。4.长期疼痛风险翻倍:慢性病患者感染带状疱疹后,发生长期后遗神经痛风险,是健康人的3.3倍,痛苦可达数月甚至数年。数据数字用强调色高亮。文字全部横向排版。
[规格] 竖版长图比例9:16,4K分辨率,避免变形、错字、文字过小、过于卡通幼稚、血腥恐怖画面、冷灰压抑色调。
小红书榜单风插画海报大字封面,插图大字,杂志海报风,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:"📅 你是几零后?"。主标题位于顶部深炭黑色#1F2937横条中,白色大字,字号占顶部区域视觉权重,清晰可读,不得增删改字。副标题:"不同年代买保险的窗口期",白色70%透明度小字。背景:外部背景为暖米白#FFFBF5。6个年代卡片从上到下紧密排列,卡片文字均为粗黑体白色。卡片1深灰#374151:"👨‍🦳 50后 | ❌ 已经不能买健康保险了"。卡片2灰蓝#4A5568:"👴 60后 | ❌ 也基本跟健康险说再见了"。卡片3灰紫#6B7280:"👵 70后 | ⚠️ 能买的保险也不多了"。卡片4暖橘#D97706高亮:"👩 80后 | ✅ 选保险正当时,仍在窗口期"。卡片5浅绿#65A30D高亮:"👱‍♀️ 90后 | ✅ 已经进入主动买保险的阶段,价格较低保障高"。卡片6天蓝#2563EB高亮:"👶 00后 | ✅ 已经开始给孩子买保险了!"。底部金句横条为纯白色#FFFFFF底,与上方卡片形成对比,文字:"💡 请别让你的孩子,替你负担医疗和养老。",暖棕色#78350F,手写圆体,底部一排小爱心❤️装饰。文字排版:采用插图大字L01策略,整体扁平化设计,色彩区分明确,信息层级清晰,文字都清晰可读。插画:极简扁平卡片插画,无额外人像插画。装饰:底部一排小爱心装饰,无多余元素。整体氛围:清晰的资讯对比,直观醒目。画质:高清细腻,文字完整处于安全区内不可裁切,四周留安全边距,无额外文字,无logo,无人像插画,无二维码。画面比例3:4,分辨率4K。小红书榜单风插画海报大字封面,插图大字,杂志海报风,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:"📅 你是几零后?"。主标题位于顶部深炭黑色#1F2937横条中,白色大字,字号占顶部区域视觉权重,清晰可读,不得增删改字。副标题:"不同年代买保险的窗口期",白色70%透明度小字。背景:外部背景为暖米白#FFFBF5。6个年代卡片从上到下紧密排列,卡片文字均为粗黑体白色。卡片1深灰#374151:"👨‍🦳 50后 | ❌ 已经不能买健康保险了"。卡片2灰蓝#4A5568:"👴 60后 | ❌ 也基本跟健康险说再见了"。卡片3灰紫#6B7280:"👵 70后 | ⚠️ 能买的保险也不多了"。卡片4暖橘#D97706高亮:"👩 80后 | ✅ 选保险正当时,仍在窗口期"。卡片5浅绿#65A30D高亮:"👱‍♀️ 90后 | ✅ 已经进入主动买保险的阶段,价格较低保障高"。卡片6天蓝#2563EB高亮:"👶 00后 | ✅ 已经开始给孩子买保险了!"。底部金句横条为纯白色#FFFFFF底,与上方卡片形成对比,文字:"💡 请别让你的孩子,替你负担医疗和养老。",暖棕色#78350F,手写圆体,底部一排小爱心❤️装饰。文字排版:采用插图大字L01策略,整体扁平化设计,色彩区分明确,信息层级清晰,文字都清晰可读。插画:极简扁平卡片插画,无额外人像插画。装饰:底部一排小爱心装饰,无多余元素。整体氛围:清晰的资讯对比,直观醒目。画质:高清细腻,文字完整处于安全区内不可裁切,四周留安全边距,无额外文字,无logo,无人像插画,无二维码。画面比例3:4,分辨率4K。
设计一张适合发图文笔记的知识小卡片,整体背景为纯白色,四周带有黄色边框。卡片内容分为两个部分,第一部分标题:"2️⃣ 4 类保障,按这个顺序配最稳妥💡",内容:"第一步:先把国家医保配齐 不管身体状况如何,医保是所有人的基础底线,一定要先拥有,看病住院最兜底。第二步:异常明显,优先考虑惠民保 健康告知很宽松,结节、三高、慢性病很多都能买,价格便宜,适合身体已有明显异常的朋友。第三步:再试健康告知宽松的百万医疗险 不同公司核保尺度不一样,有的对 1-2 级结节很友好,有的对高血压更宽容,多试几家,大概率能找到可以投保的。第四步:最后配置重疾险 & 定期寿险 告知会更严格,但也不是完全没机会。很多产品对结节分级要求清晰,符合条件依然可以正常承保。"。第二部分标题:"3️⃣ 带病投保,这 3 个坑千万别踩❌",内容:"❌❌ 隐瞒健康情况,侥幸投保 以后理赔查到,直接拒赔,钱和保障全白费。❌ 只追网红产品,不看是否与自己匹配、是否适合,盲目投保被拒,还会留下记录,影响以后买保险。❌ 自己在互联网上自助投保,没有专业经纪人指导 健康告知里哪些需要告知、哪些不需要,有问题也不知道咨询谁,为后续理赔埋下隐患。"。文字排版清晰易读,干净整洁,风格简约大方。设计一张适合发图文笔记的知识小卡片,整体背景为纯白色,四周带有黄色边框。卡片内容分为两个部分,第一部分标题:"2️⃣ 4 类保障,按这个顺序配最稳妥💡",内容:"第一步:先把国家医保配齐 不管身体状况如何,医保是所有人的基础底线,一定要先拥有,看病住院最兜底。第二步:异常明显,优先考虑惠民保 健康告知很宽松,结节、三高、慢性病很多都能买,价格便宜,适合身体已有明显异常的朋友。第三步:再试健康告知宽松的百万医疗险 不同公司核保尺度不一样,有的对 1-2 级结节很友好,有的对高血压更宽容,多试几家,大概率能找到可以投保的。第四步:最后配置重疾险 & 定期寿险 告知会更严格,但也不是完全没机会。很多产品对结节分级要求清晰,符合条件依然可以正常承保。"。第二部分标题:"3️⃣ 带病投保,这 3 个坑千万别踩❌",内容:"❌❌ 隐瞒健康情况,侥幸投保 以后理赔查到,直接拒赔,钱和保障全白费。❌ 只追网红产品,不看是否与自己匹配、是否适合,盲目投保被拒,还会留下记录,影响以后买保险。❌ 自己在互联网上自助投保,没有专业经纪人指导 健康告知里哪些需要告知、哪些不需要,有问题也不知道咨询谁,为后续理赔埋下隐患。"。文字排版清晰易读,干净整洁,风格简约大方。
重疾险核心 【卡片整体适配】:简约高级商务风,主色调选用深灰+鎏金,贴合重疾险专业严谨属性,各板块精准搭配对应视觉元素(起源板块配南非医疗人文线条+医生剪影,凸显诞生背景;市场发展板块配时间轴矢量图,清晰呈现三大阶段迭代;差异对比板块配双栏图标,直观区分“养命钱”与“治病钱”;配置要点板块配清单示意图,明确测算、配置、理赔核心;合规板块配法律条文简约矢量图,强化严谨性),文字排版疏密有致,重点内容用鎏金高亮呼应色调,适配图文深度呼应的重疾险核心知识卡片呈现,兼顾高级感与可读性。 重疾险的起源与核心逻辑 1. 诞生背景:1983年南非医生巴纳德联合保险公司推出首款重疾险,源于术后患者因经济压力中断康复的悲剧。 2. 核心创新:首创“定额给付、确诊即赔”模式,初期覆盖四大核心重疾。 中国重疾险市场发展历程(三大阶段) 1. 引入探索期(1995-2006年):以寿险附加险亮相,因数据不足、产品脱节发展低迷。 2. 规范化发展期(2007-2020年):国家级标准落地,统一25种高发重疾定义。 3. 迭代升级期(2020年至今):新规优化疾病定义,调整甲状腺癌赔付、放宽心脑血管理赔、拓展病种。 四、重疾险与百万医疗险的协同与差异 二者功能互补,核心区别: 1. 重疾险:解决“养命钱”。 2. 百万医疗险:解决“治病钱”。 五、重疾险实务配置要点 核心是科学定保额、适配人生阶段,关注理赔细节: 1. 保额测算:按年收入3-5倍设定,兼顾负债、教育需求,高收入人群考虑隐性损失。 2. 动态配置:青年期选高杠杆消费型定期重疾;中年期配终身多次赔付产品;老年期用防癌险/惠民保补充。 3. 理赔注意:癌症需组织病理学确诊;原位癌、I期甲状腺癌多按轻症赔付或免责。 六、投保合规原则(如实告知) 1. 告知义务:遵循《保险法》第16条“有问必答、无问不答”,概括性问询无需主动披露。 2. 法律后果:合同有2年可抗辩期,超期进入不可抗辩期;理赔拒赔看主观过错及因果关系,无因果关系不得拒赔。重疾险核心
【卡片整体适配】:简约高级商务风,主色调选用深灰+鎏金,贴合重疾险专业严谨属性,各板块精准搭配对应视觉元素(起源板块配南非医疗人文线条+医生剪影,凸显诞生背景;市场发展板块配时间轴矢量图,清晰呈现三大阶段迭代;差异对比板块配双栏图标,直观区分“养命钱”与“治病钱”;配置要点板块配清单示意图,明确测算、配置、理赔核心;合规板块配法律条文简约矢量图,强化严谨性),文字排版疏密有致,重点内容用鎏金高亮呼应色调,适配图文深度呼应的重疾险核心知识卡片呈现,兼顾高级感与可读性。
重疾险的起源与核心逻辑
1. 诞生背景:1983年南非医生巴纳德联合保险公司推出首款重疾险,源于术后患者因经济压力中断康复的悲剧。
2. 核心创新:首创“定额给付、确诊即赔”模式,初期覆盖四大核心重疾。
中国重疾险市场发展历程(三大阶段)
1. 引入探索期(1995-2006年):以寿险附加险亮相,因数据不足、产品脱节发展低迷。
2. 规范化发展期(2007-2020年):国家级标准落地,统一25种高发重疾定义。
3. 迭代升级期(2020年至今):新规优化疾病定义,调整甲状腺癌赔付、放宽心脑血管理赔、拓展病种。
四、重疾险与百万医疗险的协同与差异
二者功能互补,核心区别:
1. 重疾险:解决“养命钱”。
2. 百万医疗险:解决“治病钱”。
五、重疾险实务配置要点
核心是科学定保额、适配人生阶段,关注理赔细节:
1. 保额测算:按年收入3-5倍设定,兼顾负债、教育需求,高收入人群考虑隐性损失。
2. 动态配置:青年期选高杠杆消费型定期重疾;中年期配终身多次赔付产品;老年期用防癌险/惠民保补充。
3. 理赔注意:癌症需组织病理学确诊;原位癌、I期甲状腺癌多按轻症赔付或免责。
六、投保合规原则(如实告知)
1. 告知义务:遵循《保险法》第16条“有问必答、无问不答”,概括性问询无需主动披露。
2. 法律后果:合同有2年可抗辩期,超期进入不可抗辩期;理赔拒赔看主观过错及因果关系,无因果关系不得拒赔。
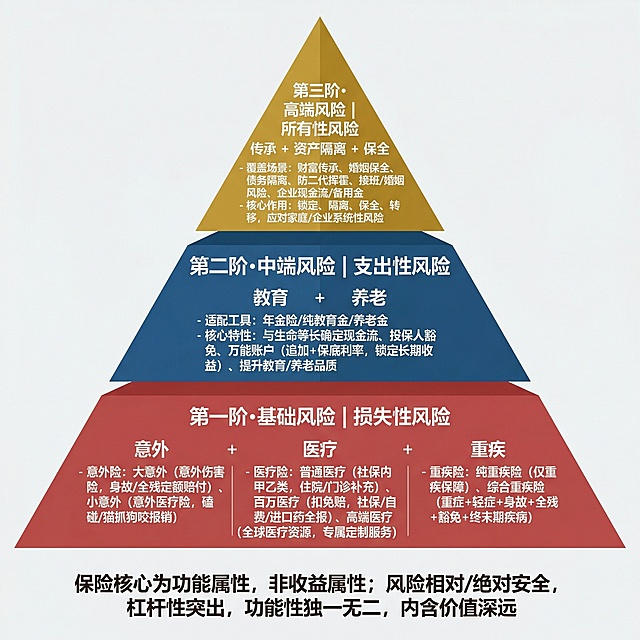
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远
**核心主题**:保险选择金字塔图 **视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示 **构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明 **金字塔层级内容(从下至上)** 1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾 - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销) - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务) - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病) 2. 中层【第二阶·中端风险|支出性风险】:教育+养老 - 适配工具:年金险/纯教育金/养老金 - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质 3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全 - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金 - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险 **底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远**核心主题**:保险选择金字塔图
**视觉风格**:金字塔立体轮廓,层级色块区分,线条清晰干净,文字醒目易读,无冗余装饰,适合打印/电子展示
**构图要求**:竖版金字塔构图,**底层为第一阶(基础风险),中层第二阶(中端风险),顶层第三阶(高端风险)**,每层子项用项目符号纵向罗列,字体适配竖版阅读,信息层级分明
**金字塔层级内容(从下至上)**
1. 底层【第一阶·基础风险|损失性风险】:意外+医疗+重疾
   - 意外险:大意外(意外伤害险,身故/全残定额赔付)、小意外(意外医疗险,磕碰/猫抓狗咬报销)
   - 医疗险:普通医疗(社保内甲乙类,住院/门诊补充)、百万医疗(扣免赔,社保/自费/进口药全报)、高端医疗(全球医疗资源,专属定制服务)
   - 重疾险:纯重疾险(仅重疾保障)、综合重疾险(重症+轻症+身故+全残+豁免+终末期疾病)
2. 中层【第二阶·中端风险|支出性风险】:教育+养老
   - 适配工具:年金险/纯教育金/养老金
   - 核心特性:与生命等长确定现金流、投保人豁免、万能账户(追加+保底利率,锁定长期收益)、提升教育/养老品质
3. 顶层【第三阶·高端风险|所有性风险】:传承+资产隔离+保全
   - 覆盖场景:财富传承、婚姻保全、债务隔离、防二代挥霍、接班/婚姻风险、企业现金流/备用金
   - 核心作用:锁定、隔离、保全、转移,应对家庭/企业系统性风险
**底部小字总结**:保险核心为功能属性,非收益属性;风险相对/绝对安全,杠杆性突出,功能性独一无二,内含价值深远