
在这张经验分享海报的右上角添加一张职业女性半身照(图2中的人物… - 图片创意预览

在这张经验分享海报的右上角添加一张职业女性半身照(图2中的人物…

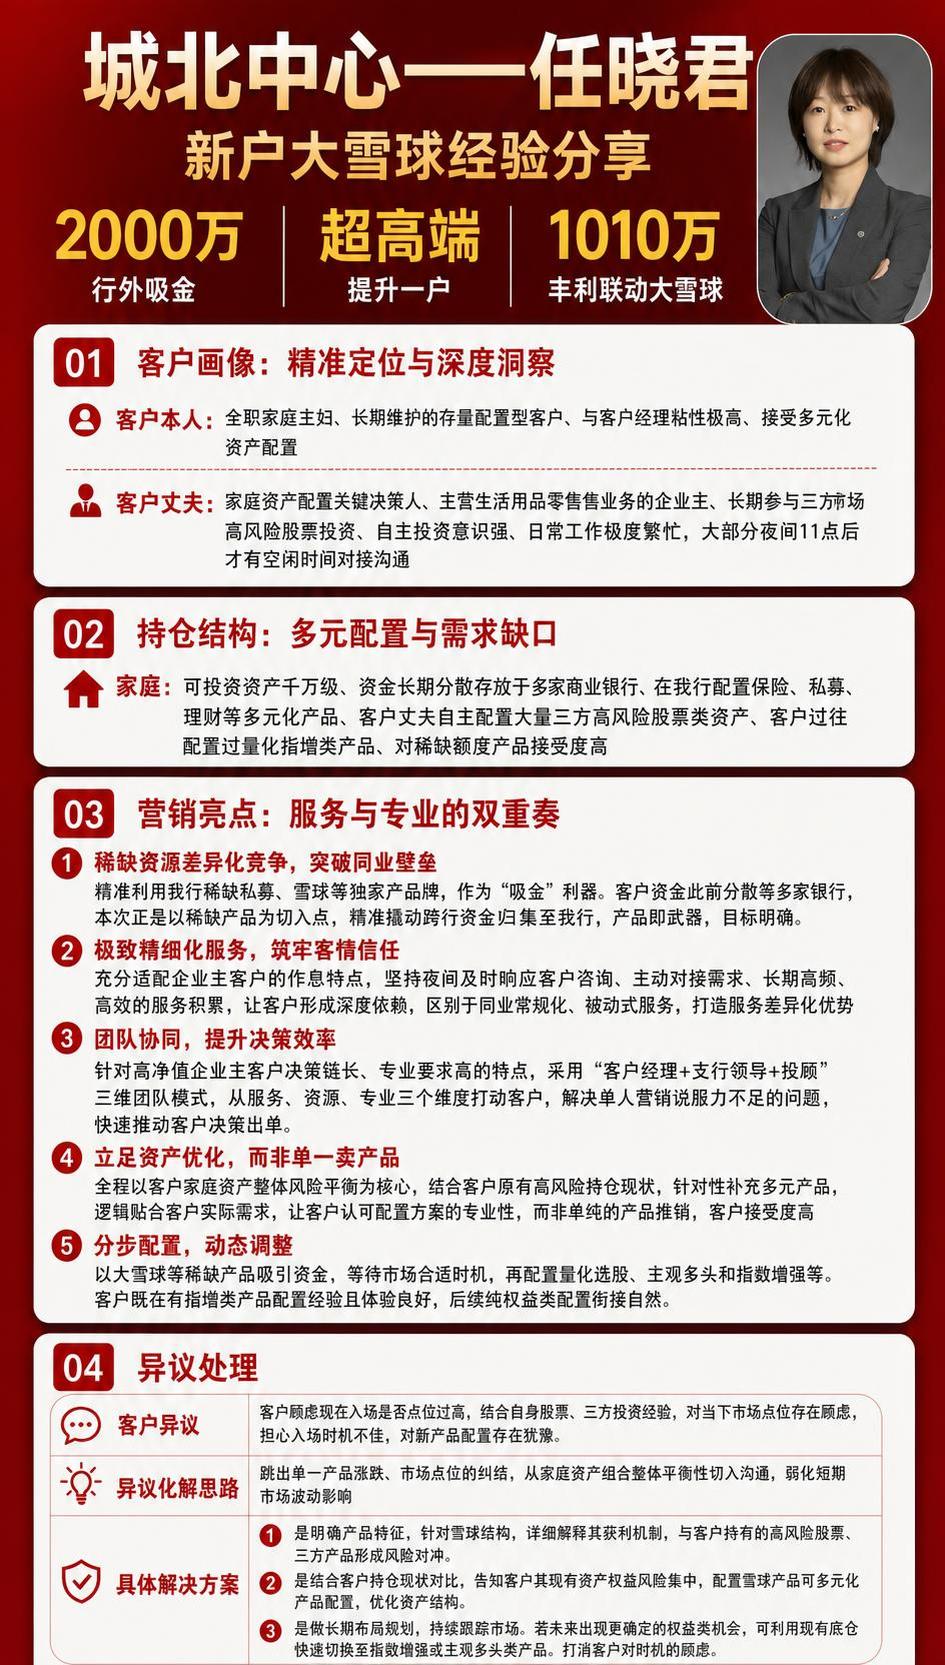
在这张经验分享海报的右上角添加一张职业女性半身照(图2中的人物,穿深灰色西装外套、内搭蓝色上衣、短发、双臂交叉的职业形象照),人物照片做圆形或圆角矩形裁切,大小适中,与标题区域协调摆放。原有文字内容、

用户头像

GD569564411

2026.08.11
竖版银行风控专栏长图海报,专业稳重的金融风格,主色调为深蓝色和金色,顶部大标题区域醒目展示“全员谈风险(第一期)”,副标题为“拒绝粗放催收!小举措攒大成效”,下方依次排版编者按、访谈对象介绍、风控实战事迹、四个问答板块和结语,文字内容完整清晰,版式层次分明,配有简约的金融元素装饰,整体大气正式,适合银行内部宣传使用。完整文字内容如下: 全员谈风险(第一期) 拒绝粗放催收!小举措攒大成效 编者按:风控无小事,人人都是责任人。为深入落实资产质量“全链路”管理要求,坚持 “提前、主动” 的前置管理思路,狠抓落地执行,切实筑牢全行资产质量根基,进一步凝聚全员风控共识、搭建一线经验互学互鉴平台,分行特开设《全员谈风险》专栏,聚焦一线真实案例、实战经验,让风控经验可复制、可借鉴、可落地。 专栏首期聚焦存量风险化解,这是全行风控工作的重点与难点。面对客户类型多、成因复杂、清收难度大的存量逾期资产,如何跳出被动催收思维、精准破局?本期我们专访龙泉支行业务三部管小睿,解锁存量风险精细化清收的实战方法。 【访谈对象】龙泉支行业务三部 管小睿 【风控实战事迹】管小睿负责管护存量风险客户10户、对应本金307万元,客户多为经营困难小微企业主、遭遇家庭变故的个体工商户。通过精细化、差异化、常态化清收举措,截至6月30日,已成功化解9户,累计收回本金111.9万元,剩余1户稳步推进重组,存量风险实现有序出清。 Q:本次管护的存量风险客户,整体清收难点在哪里?您是如何打开工作局面的? 管小睿:这批存量客户最大的特点就是风险成因各异、情况参差不齐,经营亏损、资金断链、家庭变故等问题交织,一刀切的催收方式完全行不通。想要高效清收,必先精准摸底。 我严格落实“一户一策”清单化管理,摒弃静态台账式管理,逐户摸排客户经营状况、资产负债及还款意愿,精准锁定风险痛点。同时依托部门每周四风险清收日专班机制,集中研判、动态调整处置方案,确保每户策略精准适配、对症施策。 Q:在清收攻坚过程中,您最核心的工作方法是什么?有哪些实操心得可以分享? 管小睿:我的核心经验是分层分类施策、用心用情沟通。清收不是单纯催款,而是帮客户梳理困境、寻找履约出路。对具备还款能力的客户,全力督促结清;对有意愿、暂时困难的客户,主动办理分期减压,坚持“蚊子腿也是肉”,小额持续履约也绝不放弃;对恶意拖欠客户,精准直击痛点、依规施压倒逼履约。 工作中我坚持“身入、心至、问需、问计”,保持与客户高频真诚沟通,日常常态化跟进、节假日暖心问候。长期稳定的良性互动,能拉近彼此距离、建立信任,让客户资金回笼后第一时间主动履约,为风险化解筑牢基础。 Q:在风险研判、客户识别上,您有哪些规避信息不对称、精准把控风险的技巧? 管小睿:信息不对称是风控最大隐患。我始终坚持“专业的人做专业的事”,面对陌生行业客户,绝不主观预判、敷衍登记。通过核实存货、应收应付等核心数据,对标同类企业交叉核验,精准判断企业经营真实性、盈利水平和发展前景,科学评估偿债能力。 同时依托社区化服务,动态抓取客户经营、人品口碑、资产变动等全方位信息,多维度研判风险,从源头规避风控盲区。 Q:复盘本次清收工作,您认为做好存量风险化解的核心关键是什么? 管小睿:复盘来看,存量风险化解的关键就是贵在坚持、重在精准、赢在用心。一户一策是动态跟进的过程,风险清收是久久为功的坚守。清单摸底、动态调整、分层施策、高频跟进、专业研判,多维度发力才能稳步出清存量风险。只要户户紧盯、步步抓实、点滴积累,就能持续压降风险、筑牢资产质量底线。 结语: 风控无小事,全员皆有责。存量风险化解没有捷径,唯靠精准务实、久久为功。从被动处置到主动预判,从纸面台账到实地深耕,每一份风控成果,都源于岗位细致坚守与专业担当。竖版银行风控专栏长图海报,专业稳重的金融风格,主色调为深蓝色和金色,顶部大标题区域醒目展示“全员谈风险(第一期)”,副标题为“拒绝粗放催收!小举措攒大成效”,下方依次排版编者按、访谈对象介绍、风控实战事迹、四个问答板块和结语,文字内容完整清晰,版式层次分明,配有简约的金融元素装饰,整体大气正式,适合银行内部宣传使用。完整文字内容如下:

全员谈风险(第一期)
拒绝粗放催收!小举措攒大成效

编者按:风控无小事,人人都是责任人。为深入落实资产质量“全链路”管理要求,坚持 “提前、主动” 的前置管理思路,狠抓落地执行,切实筑牢全行资产质量根基,进一步凝聚全员风控共识、搭建一线经验互学互鉴平台,分行特开设《全员谈风险》专栏,聚焦一线真实案例、实战经验,让风控经验可复制、可借鉴、可落地。
专栏首期聚焦存量风险化解,这是全行风控工作的重点与难点。面对客户类型多、成因复杂、清收难度大的存量逾期资产,如何跳出被动催收思维、精准破局?本期我们专访龙泉支行业务三部管小睿,解锁存量风险精细化清收的实战方法。

【访谈对象】龙泉支行业务三部 管小睿
【风控实战事迹】管小睿负责管护存量风险客户10户、对应本金307万元,客户多为经营困难小微企业主、遭遇家庭变故的个体工商户。通过精细化、差异化、常态化清收举措,截至6月30日,已成功化解9户,累计收回本金111.9万元,剩余1户稳步推进重组,存量风险实现有序出清。

Q:本次管护的存量风险客户,整体清收难点在哪里?您是如何打开工作局面的?
管小睿:这批存量客户最大的特点就是风险成因各异、情况参差不齐,经营亏损、资金断链、家庭变故等问题交织,一刀切的催收方式完全行不通。想要高效清收,必先精准摸底。
我严格落实“一户一策”清单化管理,摒弃静态台账式管理,逐户摸排客户经营状况、资产负债及还款意愿,精准锁定风险痛点。同时依托部门每周四风险清收日专班机制,集中研判、动态调整处置方案,确保每户策略精准适配、对症施策。

Q:在清收攻坚过程中,您最核心的工作方法是什么?有哪些实操心得可以分享?
管小睿:我的核心经验是分层分类施策、用心用情沟通。清收不是单纯催款,而是帮客户梳理困境、寻找履约出路。对具备还款能力的客户,全力督促结清;对有意愿、暂时困难的客户,主动办理分期减压,坚持“蚊子腿也是肉”,小额持续履约也绝不放弃;对恶意拖欠客户,精准直击痛点、依规施压倒逼履约。
工作中我坚持“身入、心至、问需、问计”,保持与客户高频真诚沟通,日常常态化跟进、节假日暖心问候。长期稳定的良性互动,能拉近彼此距离、建立信任,让客户资金回笼后第一时间主动履约,为风险化解筑牢基础。

Q:在风险研判、客户识别上,您有哪些规避信息不对称、精准把控风险的技巧?
管小睿:信息不对称是风控最大隐患。我始终坚持“专业的人做专业的事”,面对陌生行业客户,绝不主观预判、敷衍登记。通过核实存货、应收应付等核心数据,对标同类企业交叉核验,精准判断企业经营真实性、盈利水平和发展前景,科学评估偿债能力。
同时依托社区化服务,动态抓取客户经营、人品口碑、资产变动等全方位信息,多维度研判风险,从源头规避风控盲区。

Q:复盘本次清收工作,您认为做好存量风险化解的核心关键是什么?
管小睿:复盘来看,存量风险化解的关键就是贵在坚持、重在精准、赢在用心。一户一策是动态跟进的过程,风险清收是久久为功的坚守。清单摸底、动态调整、分层施策、高频跟进、专业研判,多维度发力才能稳步出清存量风险。只要户户紧盯、步步抓实、点滴积累,就能持续压降风险、筑牢资产质量底线。

结语:
风控无小事,全员皆有责。存量风险化解没有捷径,唯靠精准务实、久久为功。从被动处置到主动预判,从纸面台账到实地深耕,每一份风控成果,都源于岗位细致坚守与专业担当。
小红书知识干货图文内页(收尾页),现代简约撞色风格,版式精美,小红书笔记质感。背景:深蓝色到藏青色的渐变背景,统一风格。 顶部分类标题:「市场与策略类」,橙色圆角矩形色块底,白色小字。下方6个术语卡片,竖向排列: 3. 排他条款:释义-合同中约定,在特定区域或整个项目内,业主不得引入与签约商户存在直接竞争关系的同类品牌。黑话延伸-「独家」、「保护条款」。 4. 营业额上报:释义-在采用扣点或两者取高租金模式的合同中,商户需定期(通常每月)向业主上报其真实营业额。黑话延伸-「报POS」、「流水报备」。 5. 保底营业额:释义-在扣点或两者取高模式下,合同中约定的一个最低营业额标准。即使商户实际营业额低于此数,也需按此标准计算扣点租金(或补足差额)。黑话延伸-「流水保底」、「最低抽成基数」。 6. 递增:释义-租约期内,租金按约定比例(如每年3%-8%)或金额逐年上涨。黑话延伸-「年增」、「上浮」。 7. 续约权/优先续约权:释义-合同约定,在租期届满时,原租户在同等条件下有优先与业主续签租约的权利。黑话延伸-「优先权」。 8. 养商期:释义-指新开业商场或新区域需要一段时间(通常1-3年)吸引客流、建立口碑、提升业绩的阶段。招商时业主可能在此阶段给予租金优惠或更灵活的条款。黑话延伸-「培育期」、「爬坡期」。 底部加一行收尾文字:「收藏起来,慢慢学!💪」,橙色字体。每个卡片左侧有橙色圆形编号,术语名称用深棕色粗体,释义用深灰色常规字体,黑话延伸用橙色小字。排版疏朗有呼吸感。画面比例 3:4,4K。小红书知识干货图文内页(收尾页),现代简约撞色风格,版式精美,小红书笔记质感。背景:深蓝色到藏青色的渐变背景,统一风格。

顶部分类标题:「市场与策略类」,橙色圆角矩形色块底,白色小字。下方6个术语卡片,竖向排列:
3. 排他条款:释义-合同中约定,在特定区域或整个项目内,业主不得引入与签约商户存在直接竞争关系的同类品牌。黑话延伸-「独家」、「保护条款」。
4. 营业额上报:释义-在采用扣点或两者取高租金模式的合同中,商户需定期(通常每月)向业主上报其真实营业额。黑话延伸-「报POS」、「流水报备」。
5. 保底营业额:释义-在扣点或两者取高模式下,合同中约定的一个最低营业额标准。即使商户实际营业额低于此数,也需按此标准计算扣点租金(或补足差额)。黑话延伸-「流水保底」、「最低抽成基数」。
6. 递增:释义-租约期内,租金按约定比例(如每年3%-8%)或金额逐年上涨。黑话延伸-「年增」、「上浮」。
7. 续约权/优先续约权:释义-合同约定,在租期届满时,原租户在同等条件下有优先与业主续签租约的权利。黑话延伸-「优先权」。
8. 养商期:释义-指新开业商场或新区域需要一段时间(通常1-3年)吸引客流、建立口碑、提升业绩的阶段。招商时业主可能在此阶段给予租金优惠或更灵活的条款。黑话延伸-「培育期」、「爬坡期」。

底部加一行收尾文字:「收藏起来,慢慢学!💪」,橙色字体。每个卡片左侧有橙色圆形编号,术语名称用深棕色粗体,释义用深灰色常规字体,黑话延伸用橙色小字。排版疏朗有呼吸感。画面比例 3:4,4K。
[第2屏] 核心实力总览,建立客户信任。本屏展示服务四大核心优势。 [氛围/风格] 专业清爽金融风,简洁明了,信息层级清晰,符合移动端阅读习惯。 [元素布局] 顶部预留板块标题区域,下方四行优势每行搭配对勾图标+文字说明,上下均匀分布,每行左侧图标右侧文字,左右对齐排版,行间距适中不拥挤,四周保留适度留白。 [光影质感] 整体光线均匀,背景干净,图标和文字对比清晰,视觉舒适不刺眼。 [配色色系] 延续全局深蓝色底色 #0F2B5B;图标浅金色,文字白色,重点优势加粗,整体配色和首屏保持统一风格。 [视角构图] 纵向通栏排版,信息从上到下依次排列,符合手机端竖屏阅读动线。 [文字版式] 顶部板块标题"核心实力"白色加粗24号字;四行内容:第一行"头部机构云集:全面准入国内多家百亿级头部私募管理人,行业标杆齐聚";第二行"三大策略全覆盖:主观多头 | 量化指增 | 量化对冲,适配不同投资需求";第三行"严格准入筛选:多层尽调考核,精选管理人旗舰核心产品";第四行"客户高度认可:多款产品保有量超10亿,长期持有口碑出众";每行文字清晰,左侧搭配绿色对勾图标,文字不遮挡,移动端清晰可读。 [比例分辨率] 9:16,4K分辨率,文字清晰。 [负向提示词] 文字错乱,文字过小,排版拥挤,图标缺失,颜色混乱,水印,变形[第2屏] 核心实力总览,建立客户信任。本屏展示服务四大核心优势。
[氛围/风格] 专业清爽金融风,简洁明了,信息层级清晰,符合移动端阅读习惯。
[元素布局] 顶部预留板块标题区域,下方四行优势每行搭配对勾图标+文字说明,上下均匀分布,每行左侧图标右侧文字,左右对齐排版,行间距适中不拥挤,四周保留适度留白。
[光影质感] 整体光线均匀,背景干净,图标和文字对比清晰,视觉舒适不刺眼。
[配色色系] 延续全局深蓝色底色 #0F2B5B;图标浅金色,文字白色,重点优势加粗,整体配色和首屏保持统一风格。
[视角构图] 纵向通栏排版,信息从上到下依次排列,符合手机端竖屏阅读动线。
[文字版式] 顶部板块标题"核心实力"白色加粗24号字;四行内容:第一行"头部机构云集:全面准入国内多家百亿级头部私募管理人,行业标杆齐聚";第二行"三大策略全覆盖:主观多头 | 量化指增 | 量化对冲,适配不同投资需求";第三行"严格准入筛选:多层尽调考核,精选管理人旗舰核心产品";第四行"客户高度认可:多款产品保有量超10亿,长期持有口碑出众";每行文字清晰,左侧搭配绿色对勾图标,文字不遮挡,移动端清晰可读。
[比例分辨率] 9:16,4K分辨率,文字清晰。
[负向提示词] 文字错乱,文字过小,排版拥挤,图标缺失,颜色混乱,水印,变形