
治愈系水彩手绘风格,3:4竖版,米白偏暖纸张背景带自然纸纹和淡… - 图片创意预览

治愈系水彩手绘风格,3:4竖版,米白偏暖纸张背景带自然纸纹和淡…

治愈系水彩手绘风格,3:4竖版,米白偏暖纸张背景带自然纸纹和淡淡光影。深棕色手写感大标题,关键词橄榄绿或暖棕色突出,正文深棕色清晰字体。画面简洁留白充足,温暖柔和有生活气息,不要写实照片感、幼稚卡通感

用户头像

GD151192044

2026.08.16
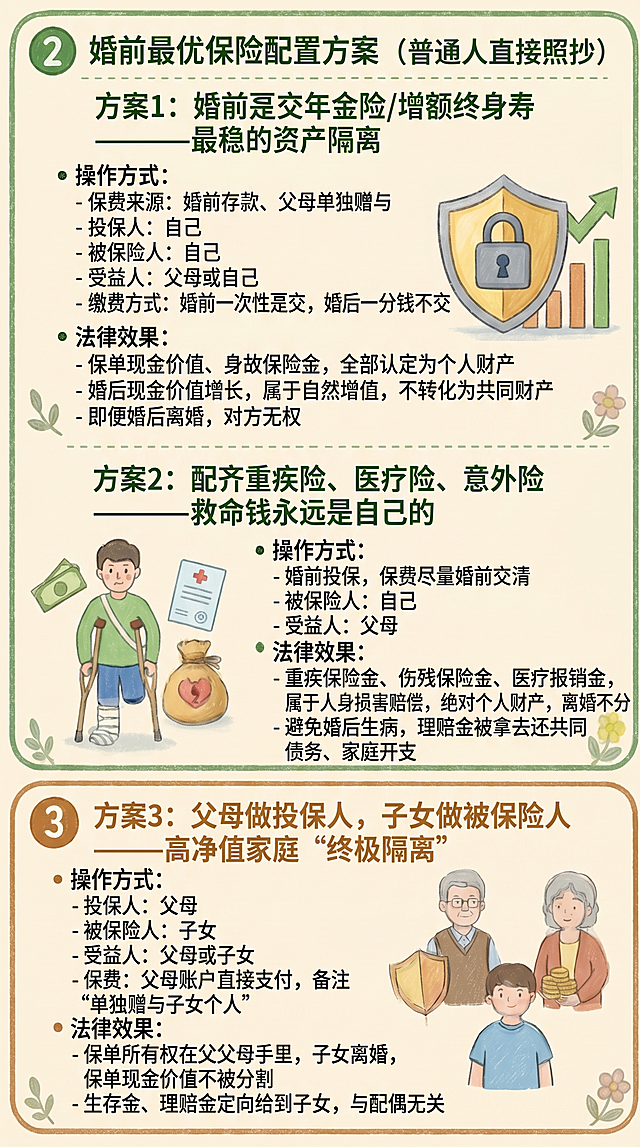
完全参照用户提供的参考图风格,修正文字显示问题,保持统一的手绘蜡笔风格,修正所有错字乱码,完整呈现内容:方案1:婚前趸交年金险/增额终身寿——最稳的资产隔离,操作方式:- 保费来源:婚前存款、父母单独赠与;- 投保人:自己;- 被保险人:自己;- 受益人:父母或自己;- 缴费方式:婚前一次性趸交,婚后一分钱不交。法律效果:- 保单现金价值、身故保险金,全部认定为个人财产;- 婚后现金价值增长,属于自然增值,不转化为共同财产;- 即便婚后离婚,对方无权。方案2:配齐重疾险、医疗险、意外险——救命钱永远是自己的,操作方式:- 婚前投保,保费尽量婚前交清;- 被保险人:自己;- 受益人:父母。法律效果:- 重疾保险金、伤残保险金、医疗报销金,属于人身损害赔偿,绝对个人财产,离婚不分;- 避免婚后生病,理赔金被拿去还共同债务、家庭开支。方案3:父母做投保人,子女做被保险人——高净值家庭"终极隔离",操作方式:- 投保人:父母;- 被保险人:子女;- 受益人:父母或子女;- 保费:父母账户直接支付,备注"单独赠与子女个人"。法律效果:- 保单所有权在父母手里,子女离婚,保单现金价值不被分割;- 生存金、理赔金定向给到子女,与配偶无关。保持参考图的配色、模块边框、插画风格,文字清晰无错漏,和整体系列完全统一。完全参照用户提供的参考图风格,修正文字显示问题,保持统一的手绘蜡笔风格,修正所有错字乱码,完整呈现内容:方案1:婚前趸交年金险/增额终身寿——最稳的资产隔离,操作方式:- 保费来源:婚前存款、父母单独赠与;- 投保人:自己;- 被保险人:自己;- 受益人:父母或自己;- 缴费方式:婚前一次性趸交,婚后一分钱不交。法律效果:- 保单现金价值、身故保险金,全部认定为个人财产;- 婚后现金价值增长,属于自然增值,不转化为共同财产;- 即便婚后离婚,对方无权。方案2:配齐重疾险、医疗险、意外险——救命钱永远是自己的,操作方式:- 婚前投保,保费尽量婚前交清;- 被保险人:自己;- 受益人:父母。法律效果:- 重疾保险金、伤残保险金、医疗报销金,属于人身损害赔偿,绝对个人财产,离婚不分;- 避免婚后生病,理赔金被拿去还共同债务、家庭开支。方案3:父母做投保人,子女做被保险人——高净值家庭"终极隔离",操作方式:- 投保人:父母;- 被保险人:子女;- 受益人:父母或子女;- 保费:父母账户直接支付,备注"单独赠与子女个人"。法律效果:- 保单所有权在父母手里,子女离婚,保单现金价值不被分割;- 生存金、理赔金定向给到子女,与配偶无关。保持参考图的配色、模块边框、插画风格,文字清晰无错漏,和整体系列完全统一。
三张参考图仅用于统一画风、角色形象与系列气质,严禁沿用它们中的任何一种版式(既不用四宫格拼贴,也不用纵向折线时间轴)。本张海报必须采用全新的分层排版结构。 【画风】治愈系儿童漫画风(三张参考图统一风格):圆润柔和的深色描边、蜡笔加淡彩水彩质感、细腻纸纹、圆胖可爱的人物比例(约2~3头身)、简化五官带腮红、温暖柔光。 【配色:暖黄色系】以蜜黄、奶油黄、琥珀橘与奶白为主调,暖黄色水彩晕染底色,强调色为深琥珀金;主标题用深棕墨色;点缀少量低饱和薄荷绿与珊瑚粉;不使用大面积天蓝或亮蓝色,不使用粉橘紫作主色。 【新排版结构:纵向分层,从上到下依次为标题区→流程横条→左右对称双卡→服务横条→金句通栏】 顶部:一枚暖黄色圆角手绘贴纸标签写「理赔案例」(注意:文字是“理赔案例”,不是“理赔故事”);下方手写粗体大标题「夫妻互保 50万到账」,紧接着手写副行字「免16万保费」,其中「50万」为超大深琥珀金手写粗字加白色内描边与深棕外描边与投影,为全画面最重、最醒目的视觉重心;「16万」为次大暖橘色手写粗字同样加描边,两处数字周围配手绘金币、星星、闪光与小云朵。 上部流程横条:三个手绘圆角小标签由手绘箭头依次相连,横排展示:第一个标签写「2018年 夫妻互保+投保人豁免(双经济支柱)」,第二个标签写「2024年7月 妻确诊甲状腺癌 家庭焦虑」,第三个标签写「刘先生随即报案」;标签内配小手绘图标(互保双手、日历、手机)。 中部左右对称双卡片,中间放一个手绘盾牌图标,盾牌上写「互保+豁免」: 左侧卡片:暖黄色描边圆角卡片,内为琥珀金爆炸星徽章写超大字号「50万」,下方写「理赔款到账」,配飞散金币与闪光;卡片内画刘先生夫妇惊喜拥抱的开心神情。 右侧卡片:浅奶油色描边圆角卡片,内画一枚手绘盾牌与解除锁链的锁头图标,写超大字号「16万」,下方写「保费全免 保障依旧」,配星星与小爱心。 下部服务横条:横向手绘卡片,左侧为理赔员形象(年轻女性、齐肩发、蓝绿色制服、工作牌,与系列海报同一角色,温柔微笑手持文件夹),右侧手绘聊天气泡与三个圆形小图标依次写「主动安抚紧张情绪」「一步步清晰讲解理赔材料」「逐项指导整理核对」,并配小字标签「省去反复咨询跑腿」。 底部金句通栏:横向通栏手绘描边卡片,大引号装饰,文字写「一张保单,双重守护——理赔款托住当下,保费豁免守住未来,不让一场疾病挣空多年积蓄。」,卡片旁绘一对小人牵手的剪影与小星星。 角色区分:理赔员为年轻女性(齐肩发、蓝绿色制服、工作牌,系列固定形象);刘先生为短发微卷男士(暖橘针织衫、戴手表);刘太太为长直发女士(姜黄色毛衣),两人发型、服装颜色与体型差异清晰可辨。 画面中所有文字使用简体中文清晰渲染,笔画锐利清晰,无模糊字、重影字、毛边字与错字;所有信息区域、气泡、卡片、标签、图标说明必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项;文字排版整齐、行距均匀、不溢出边界;所有数字必须精确渲染,「2018年」「2024年7月」「50万」「16万」不得错位、遗漏或编造;画面中不得出现任何二维码、二维码占位方块或扫码图标;画面干净无任何水印、无水印文字、无版权标识、无多余英文;宽高比 9:16。三张参考图仅用于统一画风、角色形象与系列气质,严禁沿用它们中的任何一种版式(既不用四宫格拼贴,也不用纵向折线时间轴)。本张海报必须采用全新的分层排版结构。

【画风】治愈系儿童漫画风(三张参考图统一风格):圆润柔和的深色描边、蜡笔加淡彩水彩质感、细腻纸纹、圆胖可爱的人物比例(约2~3头身)、简化五官带腮红、温暖柔光。

【配色:暖黄色系】以蜜黄、奶油黄、琥珀橘与奶白为主调,暖黄色水彩晕染底色,强调色为深琥珀金;主标题用深棕墨色;点缀少量低饱和薄荷绿与珊瑚粉;不使用大面积天蓝或亮蓝色,不使用粉橘紫作主色。

【新排版结构:纵向分层,从上到下依次为标题区→流程横条→左右对称双卡→服务横条→金句通栏】

顶部:一枚暖黄色圆角手绘贴纸标签写「理赔案例」(注意:文字是“理赔案例”,不是“理赔故事”);下方手写粗体大标题「夫妻互保 50万到账」,紧接着手写副行字「免16万保费」,其中「50万」为超大深琥珀金手写粗字加白色内描边与深棕外描边与投影,为全画面最重、最醒目的视觉重心;「16万」为次大暖橘色手写粗字同样加描边,两处数字周围配手绘金币、星星、闪光与小云朵。

上部流程横条:三个手绘圆角小标签由手绘箭头依次相连,横排展示:第一个标签写「2018年 夫妻互保+投保人豁免(双经济支柱)」,第二个标签写「2024年7月 妻确诊甲状腺癌 家庭焦虑」,第三个标签写「刘先生随即报案」;标签内配小手绘图标(互保双手、日历、手机)。

中部左右对称双卡片,中间放一个手绘盾牌图标,盾牌上写「互保+豁免」:
左侧卡片:暖黄色描边圆角卡片,内为琥珀金爆炸星徽章写超大字号「50万」,下方写「理赔款到账」,配飞散金币与闪光;卡片内画刘先生夫妇惊喜拥抱的开心神情。
右侧卡片:浅奶油色描边圆角卡片,内画一枚手绘盾牌与解除锁链的锁头图标,写超大字号「16万」,下方写「保费全免 保障依旧」,配星星与小爱心。

下部服务横条:横向手绘卡片,左侧为理赔员形象(年轻女性、齐肩发、蓝绿色制服、工作牌,与系列海报同一角色,温柔微笑手持文件夹),右侧手绘聊天气泡与三个圆形小图标依次写「主动安抚紧张情绪」「一步步清晰讲解理赔材料」「逐项指导整理核对」,并配小字标签「省去反复咨询跑腿」。

底部金句通栏:横向通栏手绘描边卡片,大引号装饰,文字写「一张保单,双重守护——理赔款托住当下,保费豁免守住未来,不让一场疾病挣空多年积蓄。」,卡片旁绘一对小人牵手的剪影与小星星。

角色区分:理赔员为年轻女性(齐肩发、蓝绿色制服、工作牌,系列固定形象);刘先生为短发微卷男士(暖橘针织衫、戴手表);刘太太为长直发女士(姜黄色毛衣),两人发型、服装颜色与体型差异清晰可辨。

画面中所有文字使用简体中文清晰渲染,笔画锐利清晰,无模糊字、重影字、毛边字与错字;所有信息区域、气泡、卡片、标签、图标说明必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项;文字排版整齐、行距均匀、不溢出边界;所有数字必须精确渲染,「2018年」「2024年7月」「50万」「16万」不得错位、遗漏或编造;画面中不得出现任何二维码、二维码占位方块或扫码图标;画面干净无任何水印、无水印文字、无版权标识、无多余英文;宽高比 9:16。
一张庄重正式的法律知识科普海报,竖版9:16比例。整体风格庄重大气、简洁大方,图文结合,采用深蓝藏青色为主色调,搭配金色和白色文字,体现法律的威严与公正。与同系列法律科普海报保持统一视觉调性。 顶部为醒目的大标题区域,标题文字为"财产约定法律小知识",字体庄重有力,金色或白色,居中排列,标题下方有一条金色装饰横线。 背景为深蓝色渐变,带有淡淡的法律与财产相关抽象元素点缀,如天平图案、法典轮廓、房屋剪影、钱币符号、契约图标等,以低透明度方式融入背景,不喧宾夺主。 主体内容区分为5个问答卡片,从上到下依次排列,每个卡片为浅色半透明底框,带有细微金色边框,卡片内左侧标注序号01-05,序号旁配对应主题的简约线条图标,图文结合。卡片排版紧凑但不拥挤,确保5组内容完整清晰呈现。 每个问答卡片包含: - 问题用加粗深色字体,开头标注"问|" - 回答用常规字体,开头标注"答|" 5组问答内容严格如下,一字不改: 01 问|夫妻财产协议怎么写才有效? 答|必须书面:写明双方身份信息、哪些财产归谁、债务谁承担、婚内收入分配,双方签字并注明日期。公证不是必须,但更稳妥;口头约定没有法律效力。 02 问|婚前个人财产,婚后会自动变成共同财产吗? 答|不会。婚前个人财产不因结婚时间长短而转化为共同财产;但婚后产生的收益(如房租、经营收益、理财收益)一般算共同财产,且婚前存款与婚后收入混在同一个账户会导致举证困难。 03 问|婚前首付、婚后共同还贷的房子,离婚时怎么算? 答|房子一般归产权登记一方,尚未还清的贷款为其个人债务;但婚后共同还贷支付的款项及对应的增值部分,登记方应补偿另一方。具体数额按还贷比例与增值率计算,可协商或由法院判定。 04 问|父母出资给我买的房,算赠与还是借款?归我个人还是夫妻共有? 答|有书面约定的从约定。没有约定或约定不明的,婚后一方父母全额出资的,离婚时法院可判决房屋归出资人子女一方,并结合共同生活及孕育子女情况、离婚过错、家庭贡献、房屋市场价等因素确定是否补偿及补偿数额;双方父母出资或部分出资的,以出资来源及比例为基础综合判定。想给自己子女个人的,应书面写明"仅赠与自己子女一方"并保留转账凭证。 05 问|保险、股票、公积金、股权这些,离婚时怎么分? 答|婚姻存续期间取得的住房公积金、养老金账户中属于婚内的部分、股权婚后增值与收益、理财收益等,一般属共同财产;婚前购买且婚后没有共同投入的,一般属个人财产,但其婚后收益部分另当别论。建议列清单,必要时评估。 版式精美,排版整齐,图文结合,图标简约清晰,文字清晰可读,字号适中,四周留有安全边距。整体色调统一,庄重大气,符合法律科普的正式感。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。一张庄重正式的法律知识科普海报,竖版9:16比例。整体风格庄重大气、简洁大方,图文结合,采用深蓝藏青色为主色调,搭配金色和白色文字,体现法律的威严与公正。与同系列法律科普海报保持统一视觉调性。

顶部为醒目的大标题区域,标题文字为"财产约定法律小知识",字体庄重有力,金色或白色,居中排列,标题下方有一条金色装饰横线。

背景为深蓝色渐变,带有淡淡的法律与财产相关抽象元素点缀,如天平图案、法典轮廓、房屋剪影、钱币符号、契约图标等,以低透明度方式融入背景,不喧宾夺主。

主体内容区分为5个问答卡片,从上到下依次排列,每个卡片为浅色半透明底框,带有细微金色边框,卡片内左侧标注序号01-05,序号旁配对应主题的简约线条图标,图文结合。卡片排版紧凑但不拥挤,确保5组内容完整清晰呈现。

每个问答卡片包含:
- 问题用加粗深色字体,开头标注"问|"
- 回答用常规字体,开头标注"答|"

5组问答内容严格如下,一字不改:

01
问|夫妻财产协议怎么写才有效?
答|必须书面:写明双方身份信息、哪些财产归谁、债务谁承担、婚内收入分配,双方签字并注明日期。公证不是必须,但更稳妥;口头约定没有法律效力。

02
问|婚前个人财产,婚后会自动变成共同财产吗?
答|不会。婚前个人财产不因结婚时间长短而转化为共同财产;但婚后产生的收益(如房租、经营收益、理财收益)一般算共同财产,且婚前存款与婚后收入混在同一个账户会导致举证困难。

03
问|婚前首付、婚后共同还贷的房子,离婚时怎么算?
答|房子一般归产权登记一方,尚未还清的贷款为其个人债务;但婚后共同还贷支付的款项及对应的增值部分,登记方应补偿另一方。具体数额按还贷比例与增值率计算,可协商或由法院判定。

04
问|父母出资给我买的房,算赠与还是借款?归我个人还是夫妻共有?
答|有书面约定的从约定。没有约定或约定不明的,婚后一方父母全额出资的,离婚时法院可判决房屋归出资人子女一方,并结合共同生活及孕育子女情况、离婚过错、家庭贡献、房屋市场价等因素确定是否补偿及补偿数额;双方父母出资或部分出资的,以出资来源及比例为基础综合判定。想给自己子女个人的,应书面写明"仅赠与自己子女一方"并保留转账凭证。

05
问|保险、股票、公积金、股权这些,离婚时怎么分?
答|婚姻存续期间取得的住房公积金、养老金账户中属于婚内的部分、股权婚后增值与收益、理财收益等,一般属共同财产;婚前购买且婚后没有共同投入的,一般属个人财产,但其婚后收益部分另当别论。建议列清单,必要时评估。

版式精美,排版整齐,图文结合,图标简约清晰,文字清晰可读,字号适中,四周留有安全边距。整体色调统一,庄重大气,符合法律科普的正式感。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。
保持原图片的整体版式、配色、布局、图标样式和装饰元素完全不变,仅替换所有文字内容和右侧插图主题: 主标题改为:丈夫舅舅送他一套房,离婚时可以分割吗? 副标题改为:民法典学习 | 夫妻共同财产 【案例】板块内容替换为: 老李与小王系夫妻,老李常年在外拍戏,小王为全职太太,负责照顾老人与子女。后二人感情变淡,均欲离婚。期间,老李的舅舅欲将其在国内的一套房产赠与老李,考虑到老李可能离婚,双方在赠与协议中明确写明该房"只归老李所有"。后老李与小王诉讼离婚,小王主张该房产系婚姻存续期间所得,应作为夫妻共同财产予以分割。 【疑问】板块内容替换为: 疑问:婚后受赠且明确只归一方的房产,是否属于夫妻共同财产? 【法律规定】板块内容替换为: 1. 《民法典》第1062条规定了夫妻共同财产的范围:工资、奖金、劳务报酬;生产、经营、投资的收益;知识产权的收益;继承或受赠的财产(但第1063条第3项规定的除外);以及其他应当归共同所有的财产。夫妻对共同财产享有平等的处理权。 2. 第1063条明确了夫妻一方的个人财产,其中第3项规定:遗嘱或赠与合同中确定只归一方的财产,为夫妻一方的个人财产。 3. 据此,夫妻共同财产制以"婚后所得"为基础,但允许通过明确的意思表示排除共有。赠与或继承财产若指定仅归一方,则不构成夫妻共同财产,而属该方个人财产。这一例外体现了对个人财产处分自由的尊重。 【总结与回答】板块内容替换为: 本案中,老李舅舅在赠与协议中明确约定房产"只归老李所有",符合《民法典》第1063条第3项的例外规定,该房产属于老李的婚后个人财产,而非夫妻共同财产。小王在离婚诉讼中主张分割该房产的请求,法院不应支持。 我国夫妻财产制的立法经历了从家庭财产制到夫妻共同财产制,再到允许约定分别财产制的演进过程。现行法既保障婚姻存续期间所得共有,又尊重个人财产处分自由,实现了夫妻财产权益的平衡保护。 右侧插图区域替换为与房产赠与、夫妻共同财产、离婚财产分割相关的法律主题插画,保持原插画的蓝色扁平风格,画面中包含房屋/房产证、天平法律元素和夫妻财产分割相关意象。 所有文字清晰可读,排版整齐,与原图风格保持一致。保持原图片的整体版式、配色、布局、图标样式和装饰元素完全不变,仅替换所有文字内容和右侧插图主题:

主标题改为:丈夫舅舅送他一套房,离婚时可以分割吗?
副标题改为:民法典学习 | 夫妻共同财产

【案例】板块内容替换为:
老李与小王系夫妻,老李常年在外拍戏,小王为全职太太,负责照顾老人与子女。后二人感情变淡,均欲离婚。期间,老李的舅舅欲将其在国内的一套房产赠与老李,考虑到老李可能离婚,双方在赠与协议中明确写明该房"只归老李所有"。后老李与小王诉讼离婚,小王主张该房产系婚姻存续期间所得,应作为夫妻共同财产予以分割。

【疑问】板块内容替换为:
疑问:婚后受赠且明确只归一方的房产,是否属于夫妻共同财产?

【法律规定】板块内容替换为:
1. 《民法典》第1062条规定了夫妻共同财产的范围:工资、奖金、劳务报酬;生产、经营、投资的收益;知识产权的收益;继承或受赠的财产(但第1063条第3项规定的除外);以及其他应当归共同所有的财产。夫妻对共同财产享有平等的处理权。
2. 第1063条明确了夫妻一方的个人财产,其中第3项规定:遗嘱或赠与合同中确定只归一方的财产,为夫妻一方的个人财产。
3. 据此,夫妻共同财产制以"婚后所得"为基础,但允许通过明确的意思表示排除共有。赠与或继承财产若指定仅归一方,则不构成夫妻共同财产,而属该方个人财产。这一例外体现了对个人财产处分自由的尊重。

【总结与回答】板块内容替换为:
本案中,老李舅舅在赠与协议中明确约定房产"只归老李所有",符合《民法典》第1063条第3项的例外规定,该房产属于老李的婚后个人财产,而非夫妻共同财产。小王在离婚诉讼中主张分割该房产的请求,法院不应支持。
我国夫妻财产制的立法经历了从家庭财产制到夫妻共同财产制,再到允许约定分别财产制的演进过程。现行法既保障婚姻存续期间所得共有,又尊重个人财产处分自由,实现了夫妻财产权益的平衡保护。

右侧插图区域替换为与房产赠与、夫妻共同财产、离婚财产分割相关的法律主题插画,保持原插画的蓝色扁平风格,画面中包含房屋/房产证、天平法律元素和夫妻财产分割相关意象。

所有文字清晰可读,排版整齐,与原图风格保持一致。
手绘蜡笔风格,和参考图画风一致,竖长图,标题为“婚姻三段论之婚前”,内容包含全部文字:婚前买保险:核心只有一件事——锁定个人资产,不被婚变稀释 (一)先把法律底线讲透:什么才是真正的婚前个人财产 《民法典》第1063条写得非常清楚: 1. 一方的婚前财产; 2. 一方因受到人身损害获得的赔偿或者补偿; 3. 遗嘱或者赠与合同中确定只归一方的财产; 4. 一方专用的生活用品; 5. 其他应当归一方的财产。 同时,《民法典婚姻家庭编解释(一)》明确一条黄金规则:夫妻一方的个人财产,不因婚姻关系的延续而转化为夫妻共同财产。(当事人另有约定的除外) 对应到保险上,只有一句话:只要是婚前个人财产购买、婚前完成缴费,婚后没有混同,离婚时一分都不会被分走。 (二)婚前最优保险配置方案(普通人直接照抄) 方案1:婚前趸交年金险/增额终身寿——最稳的资产隔离 操作方式: - 保费来源:婚前存款、父母单独赠与 - 投保人:自己 - 被保险人:自己 - 受益人:父母或自己 - 缴费方式:婚前一次性趸交,婚后一分钱不交 法律效果: - 保单现金价值、身故保险金,全部认定为个人财产 - 婚后现金价值增长,属于自然增值,不转化为共同财产 - 即便婚后离婚,对方无权 方案2:配齐重疾险、医疗险、意外险——救命钱永远是自己的 操作方式: - 婚前投保,保费尽量婚前交清 - 被保险人:自己 - 受益人:父母 法律效果: - 重疾保险金、伤残保险金、医疗报销金,属于人身损害赔偿,绝对个人财产,离婚不分 - 避免婚后生病,理赔金被拿去还共同债务、家庭开支 方案3:父母做投保人,子女做被保险人——高净值家庭“终极隔离” 操作方式: - 投保人:父母 - 被保险人:子女 - 受益人:父母或子女 - 保费:父母账户直接支付,备注“单独赠与子女个人” 法律效果: - 保单所有权在父母手里,子女离婚,保单现金价值不被分割 - 生存金、理赔金定向给到子女,与配偶无关 (三)婚前买保险,这4个坑绝对不能踩 1. 别用婚前钱买房、炒股、理财,太容易混同 房子婚后共同还贷、股票账户婚后有进出、理财资金混同工资,一夜之间就从“个人”变“共同”。保险结构清晰,是最省心的隔离工具。 2. 别分期缴费拖到婚后 婚前买了保单,婚后用共同财产续费,婚后缴费对应的现金价值,离婚必须分。想彻底安全,就婚前趸交。 3. 别把保费从夫妻共同账户走 哪怕钱是你的,婚后从共同银行卡扣费,将来举证“个人财产”会非常难。一定要用婚前单独账户、父母账户支付。 4. 别随便把受益人写成配偶 一旦写成配偶,身故保险金就定向给对方,想改都可能有纠纷。婚前优先写父母,婚后稳定了再调整。整体排版分块清晰,搭配简约插画和小花装饰,背景是浅米色,和参考图一致。手绘蜡笔风格,和参考图画风一致,竖长图,标题为“婚姻三段论之婚前”,内容包含全部文字:婚前买保险:核心只有一件事——锁定个人资产,不被婚变稀释 (一)先把法律底线讲透:什么才是真正的婚前个人财产  《民法典》第1063条写得非常清楚: 1. 一方的婚前财产; 2. 一方因受到人身损害获得的赔偿或者补偿; 3. 遗嘱或者赠与合同中确定只归一方的财产; 4. 一方专用的生活用品; 5. 其他应当归一方的财产。  同时,《民法典婚姻家庭编解释(一)》明确一条黄金规则:夫妻一方的个人财产,不因婚姻关系的延续而转化为夫妻共同财产。(当事人另有约定的除外) 对应到保险上,只有一句话:只要是婚前个人财产购买、婚前完成缴费,婚后没有混同,离婚时一分都不会被分走。  (二)婚前最优保险配置方案(普通人直接照抄)  方案1:婚前趸交年金险/增额终身寿——最稳的资产隔离  操作方式: - 保费来源:婚前存款、父母单独赠与 - 投保人:自己 - 被保险人:自己 - 受益人:父母或自己 - 缴费方式:婚前一次性趸交,婚后一分钱不交  法律效果: - 保单现金价值、身故保险金,全部认定为个人财产 - 婚后现金价值增长,属于自然增值,不转化为共同财产  - 即便婚后离婚,对方无权  方案2:配齐重疾险、医疗险、意外险——救命钱永远是自己的  操作方式: - 婚前投保,保费尽量婚前交清 - 被保险人:自己 - 受益人:父母  法律效果: - 重疾保险金、伤残保险金、医疗报销金,属于人身损害赔偿,绝对个人财产,离婚不分 - 避免婚后生病,理赔金被拿去还共同债务、家庭开支  方案3:父母做投保人,子女做被保险人——高净值家庭“终极隔离”  操作方式: - 投保人:父母 - 被保险人:子女 - 受益人:父母或子女 - 保费:父母账户直接支付,备注“单独赠与子女个人”  法律效果: - 保单所有权在父母手里,子女离婚,保单现金价值不被分割 - 生存金、理赔金定向给到子女,与配偶无关  (三)婚前买保险,这4个坑绝对不能踩  1. 别用婚前钱买房、炒股、理财,太容易混同 房子婚后共同还贷、股票账户婚后有进出、理财资金混同工资,一夜之间就从“个人”变“共同”。保险结构清晰,是最省心的隔离工具。  2. 别分期缴费拖到婚后 婚前买了保单,婚后用共同财产续费,婚后缴费对应的现金价值,离婚必须分。想彻底安全,就婚前趸交。  3. 别把保费从夫妻共同账户走 哪怕钱是你的,婚后从共同银行卡扣费,将来举证“个人财产”会非常难。一定要用婚前单独账户、父母账户支付。  4. 别随便把受益人写成配偶 一旦写成配偶,身故保险金就定向给对方,想改都可能有纠纷。婚前优先写父母,婚后稳定了再调整。整体排版分块清晰,搭配简约插画和小花装饰,背景是浅米色,和参考图一致。
帮我把下面的文案生成3-4张图片,用于发送图文笔记二婚宝妈的隐秘焦虑:想悄悄给亲生孩子留笔钱当保障,又怕配偶知道后闹矛盾、伤感情? 更怕操作不当,反而变成“转移夫妻共同财产”,吃力不讨好! 作为宝妈律师,今天分享2个合法合规、不伤感情的方法,既能守住给娃的保障,又能维护家庭和睦 ✅ 📌 先划法律红线:别踩“转移共同财产”的坑 ✅ 你的婚前财产:可自由处置,想给亲娃留多少都可以,配偶无权干涉; ❌ 夫妻婚后共同财产:只能处分属于自己的份额(一般是一半),不能擅自转移全部。 核心原则:光明正大留钱,不藏着掖着,用法律文书锁定归属! ✅ 方法一:婚前财产赠与(最直接,零风险) 适合用婚前存款、房产、理财给娃留保障,操作简单,证据链完整即可。 1.签《赠与协议》:明确写清“本人自愿将婚前财产XXX(金额/房产信息)赠与亲生孩子XXX,与配偶无关,属于孩子个人财产”; 2.优先公证:去公证处公证协议,法律效力翻倍,后续有争议也能直接作为证据; 3.转账/过户备注:给娃转钱时标注“婚前财产赠与亲生孩子XXX”,房产过户直接写娃的名字,避免混同。 👉 配偶问起就坦诚说:“这是我婚前攒的钱,想给孩子留个保障,咱们的共同财产还是归我们俩,互不影响。” ✅ 方法二:保险金信托(隔离效果拉满) 适合想长期保障、避免财产被分割的宝妈,既能留钱,又能指定用途。 1.选对保险:给自己买寿险、年金险或增额终身寿,保费用婚前财产支付; 2.指定受益人:明确写“唯一受益人为亲生孩子XXX”,并注明“身故/生存保险金仅归受益人个人所有”; 3.优势:保险金不算遗产,哪怕未来有继承纠纷,配偶、继子女也无权分割,还能约定孩子成年后再领取,避免挥霍。 ⚠️ 宝妈避坑提醒 •别用婚后共同财产“偷偷”给娃留钱,容易被认定为转移财产,反而引发纠纷; •赠与协议、保险单、转账记录都要妥善保管,形成完整证据链; •二婚家庭的财产规划,“透明+合法”比“隐瞒”更能长久,尊重彼此边界很重要。 💬 二婚宝妈想给亲娃留保障,从来都不是自私,而是为人母的牵挂。用对法律方法,既能守护孩子,也能守住家庭和平。 你有二婚财产规划的困惑吗?评论区留言,我来帮你分析!帮我把下面的文案生成3-4张图片,用于发送图文笔记二婚宝妈的隐秘焦虑:想悄悄给亲生孩子留笔钱当保障,又怕配偶知道后闹矛盾、伤感情?
更怕操作不当,反而变成“转移夫妻共同财产”,吃力不讨好!
作为宝妈律师,今天分享2个合法合规、不伤感情的方法,既能守住给娃的保障,又能维护家庭和睦 ✅
📌 先划法律红线:别踩“转移共同财产”的坑
✅ 你的婚前财产:可自由处置,想给亲娃留多少都可以,配偶无权干涉;
❌ 夫妻婚后共同财产:只能处分属于自己的份额(一般是一半),不能擅自转移全部。
核心原则:光明正大留钱,不藏着掖着,用法律文书锁定归属!
✅ 方法一:婚前财产赠与(最直接,零风险)
适合用婚前存款、房产、理财给娃留保障,操作简单,证据链完整即可。
1.签《赠与协议》:明确写清“本人自愿将婚前财产XXX(金额/房产信息)赠与亲生孩子XXX,与配偶无关,属于孩子个人财产”;
2.优先公证:去公证处公证协议,法律效力翻倍,后续有争议也能直接作为证据;
3.转账/过户备注:给娃转钱时标注“婚前财产赠与亲生孩子XXX”,房产过户直接写娃的名字,避免混同。
👉 配偶问起就坦诚说:“这是我婚前攒的钱,想给孩子留个保障,咱们的共同财产还是归我们俩,互不影响。”
✅ 方法二:保险金信托(隔离效果拉满)
适合想长期保障、避免财产被分割的宝妈,既能留钱,又能指定用途。
1.选对保险:给自己买寿险、年金险或增额终身寿,保费用婚前财产支付;
2.指定受益人:明确写“唯一受益人为亲生孩子XXX”,并注明“身故/生存保险金仅归受益人个人所有”;
3.优势:保险金不算遗产,哪怕未来有继承纠纷,配偶、继子女也无权分割,还能约定孩子成年后再领取,避免挥霍。
⚠️ 宝妈避坑提醒
•别用婚后共同财产“偷偷”给娃留钱,容易被认定为转移财产,反而引发纠纷;
•赠与协议、保险单、转账记录都要妥善保管,形成完整证据链;
•二婚家庭的财产规划,“透明+合法”比“隐瞒”更能长久,尊重彼此边界很重要。
💬 二婚宝妈想给亲娃留保障,从来都不是自私,而是为人母的牵挂。用对法律方法,既能守护孩子,也能守住家庭和平。
你有二婚财产规划的困惑吗?评论区留言,我来帮你分析!