小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精… - 图片创意预览

小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精…

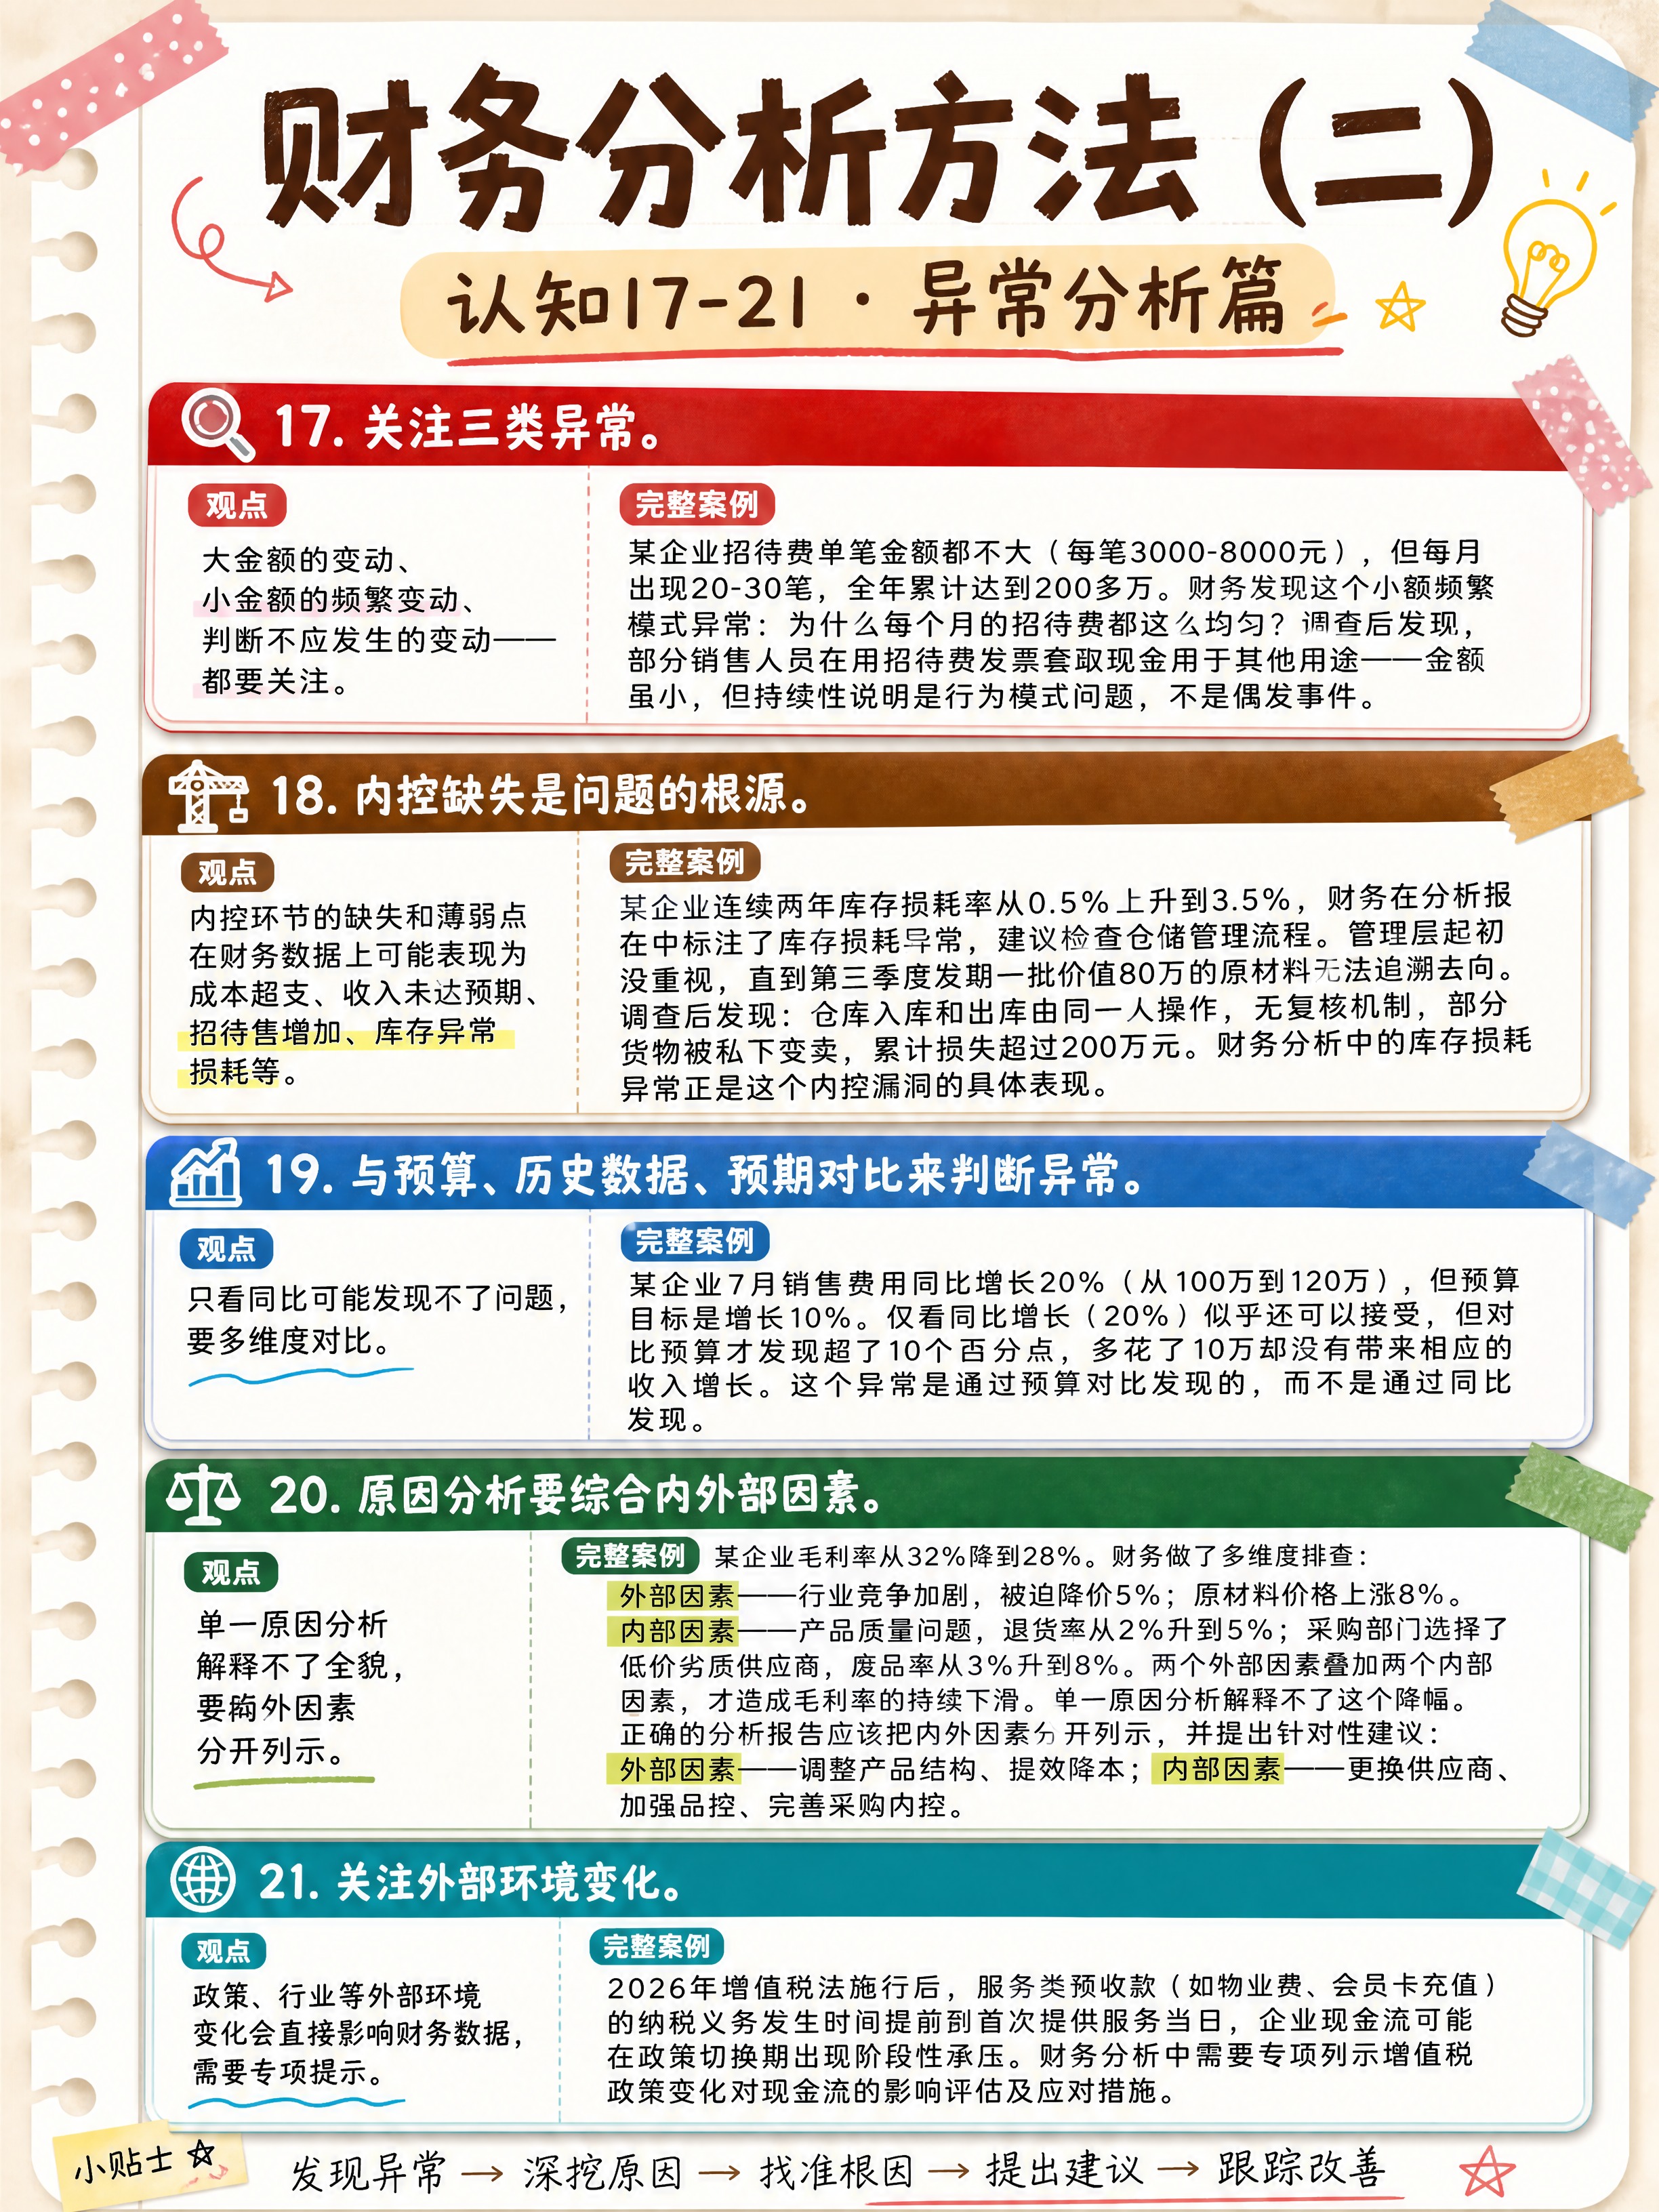
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(二)」,副标题:「认知17-21

用户头像

1q0q8p1n0z-...

2026.09.02
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(四)」,副标题:「认知27-31 · 进阶技巧篇」。主体:5个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片27(深灰色标题栏)⏰ 27. 会计核算的及时性直接影响分析质量。【观点】记账不及时会导致分析误判,影响业务决策。【完整案例】某企业销售部门在2月底完成了一笔100万的订单,但财务部因为月底忙,把这笔收入记到了4月份。结果2月的收入分析显示增长乏力,管理层判断市场出了问题,要求销售团队加大投入。销售说我们签了大单啊,财务才发现是自己记账不及时导致的误判。后来建立了合同额统计辅助表,不管发票开没开、账记没记,合同签了就录入系统,确保收入跟踪的及时性。卡片28(青色标题栏)📊 28. 增加统计口径来验证收入。【观点】只用财务记账口径判断收入趋势会有偏差,需要辅助口径交叉验证。【完整案例】在案例27的基础上,财务增加了合同签订额和客户结算单金额两个辅助统计口径。2月份虽然记账收入只有100万,但合同签订额显示已经有300万的订单在手。管理层看到这个数据,判断市场没问题,是记账时点的问题,避免了一次错误的战略调整。卡片29(粉色标题栏)👥 29. 收入细分到销售人员和团队。【观点】细分到个人才能发现真正的问题,精准施策。【完整案例】某企业用这套分析后发现:销售团队20个人,其中4个人贡献了65%的收入,6个人连续3个月开单为零。管理层把开单为零的6人进行专项辅导和调整,3个月后其中3人开始出业绩。如果没有细分到个人的分析,这6个人可能还在吃大锅饭。卡片30(绿色标题栏)🔗 30. 从收入成本的配比入手验证核算准确性。【观点】配比异常往往是核算错误的信号,不是经营恶化的信号。【完整案例】某企业财务分析发现成本占收入比重从62%跳到75%。排查了一圈,发现是仓库漏记了50万的出库单,成本没跟着收入走。补记后,成本占比回到63%。配比异常往往是核算错误的信号,不是经营恶化的信号。卡片31(金色标题栏)🏆 31. 关注行业特有指标。【观点】通用指标老板看了没感觉,行业特有指标才是决定盈利能力的关键数据。【完整案例】某直播电商企业的财务分析报告一直在罗列通用指标,老板看了毫无感觉。后来增加了GMV(商品交易总额)、退货率、每千次展示收入、单粉丝价值等行业特有指标,老板立刻来了兴趣——这些才是决定这个行业盈利能力的关键数据。底部大总结卡片(深绿色底白字):「💡 财务分析的核心不是算数字,而是通过数字发现业务真相、推动业务改进。从杜邦分析到行业特有指标,方法越多,离真相越近。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(四)」,副标题:「认知27-31 · 进阶技巧篇」。主体:5个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片27(深灰色标题栏)⏰ 27. 会计核算的及时性直接影响分析质量。【观点】记账不及时会导致分析误判,影响业务决策。【完整案例】某企业销售部门在2月底完成了一笔100万的订单,但财务部因为月底忙,把这笔收入记到了4月份。结果2月的收入分析显示增长乏力,管理层判断市场出了问题,要求销售团队加大投入。销售说我们签了大单啊,财务才发现是自己记账不及时导致的误判。后来建立了合同额统计辅助表,不管发票开没开、账记没记,合同签了就录入系统,确保收入跟踪的及时性。卡片28(青色标题栏)📊 28. 增加统计口径来验证收入。【观点】只用财务记账口径判断收入趋势会有偏差,需要辅助口径交叉验证。【完整案例】在案例27的基础上,财务增加了合同签订额和客户结算单金额两个辅助统计口径。2月份虽然记账收入只有100万,但合同签订额显示已经有300万的订单在手。管理层看到这个数据,判断市场没问题,是记账时点的问题,避免了一次错误的战略调整。卡片29(粉色标题栏)👥 29. 收入细分到销售人员和团队。【观点】细分到个人才能发现真正的问题,精准施策。【完整案例】某企业用这套分析后发现:销售团队20个人,其中4个人贡献了65%的收入,6个人连续3个月开单为零。管理层把开单为零的6人进行专项辅导和调整,3个月后其中3人开始出业绩。如果没有细分到个人的分析,这6个人可能还在吃大锅饭。卡片30(绿色标题栏)🔗 30. 从收入成本的配比入手验证核算准确性。【观点】配比异常往往是核算错误的信号,不是经营恶化的信号。【完整案例】某企业财务分析发现成本占收入比重从62%跳到75%。排查了一圈,发现是仓库漏记了50万的出库单,成本没跟着收入走。补记后,成本占比回到63%。配比异常往往是核算错误的信号,不是经营恶化的信号。卡片31(金色标题栏)🏆 31. 关注行业特有指标。【观点】通用指标老板看了没感觉,行业特有指标才是决定盈利能力的关键数据。【完整案例】某直播电商企业的财务分析报告一直在罗列通用指标,老板看了毫无感觉。后来增加了GMV(商品交易总额)、退货率、每千次展示收入、单粉丝价值等行业特有指标,老板立刻来了兴趣——这些才是决定这个行业盈利能力的关键数据。底部大总结卡片(深绿色底白字):「💡 财务分析的核心不是算数字,而是通过数字发现业务真相、推动业务改进。从杜邦分析到行业特有指标,方法越多,离真相越近。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
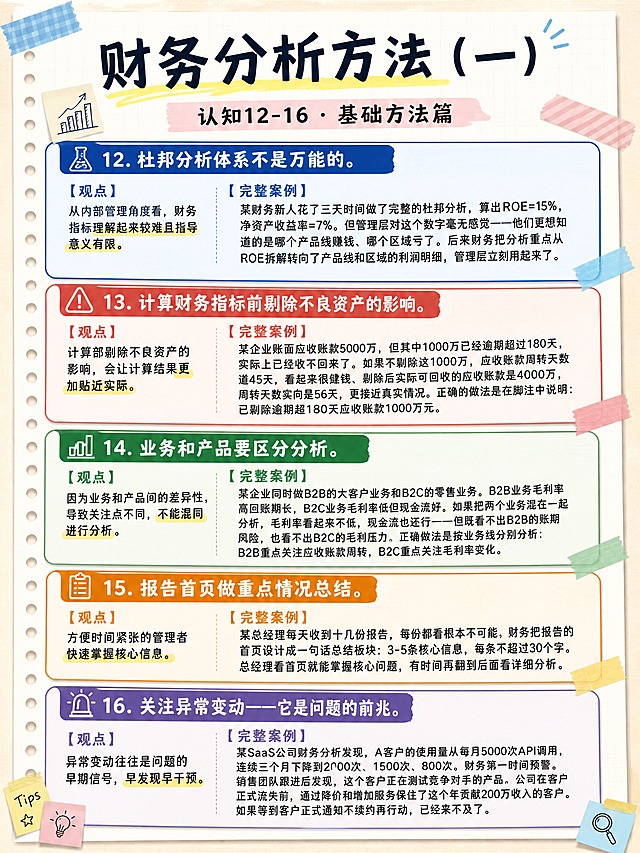
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(一)」,副标题:「认知12-16 · 基础方法篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片12(深蓝色标题栏)🔬 12. 杜邦分析体系不是万能的。【观点】从内部管理角度看,财务指标理解起来较难且指导意义有限。【完整案例】某财务新人花了三天时间做了完整的杜邦分析,算出ROE=15%,净资产收益率=7%。但管理层对这个数字毫无感觉——他们更想知道的是哪个产品线赚钱、哪个区域亏了。后来财务把分析重点从ROE拆解转向了产品线和区域的利润明细,管理层立刻用起来了。卡片13(红色标题栏)⚠️ 13. 计算财务指标前剔除不良资产的影响。【观点】计算前剔除不良资产的影响,会让计算结果更加贴近实际。【完整案例】某企业账面应收账款5000万,但其中1000万已经逾期超过180天,实际上已经收不回来了。如果不剔除这1000万,应收账款周转天数是45天,看起来很健康。剔除后实际可回收的应收账款是4000万,周转天数实际是56天,更接近真实情况。正确的做法是在脚注中说明:已剔除逾期超180天应收账款1000万元。卡片14(绿色标题栏)📊 14. 业务和产品要区分分析。【观点】因为业务和产品间的差异性,导致关注点不同,不能混同进行分析。【完整案例】某企业同时做B2B的大客户业务和B2C的零售业务。B2B业务毛利率高但账期长,B2C业务毛利率低但现金流好。如果把两个业务混在一起分析,毛利率看起来不低,现金流也还行——但既看不出B2B的账期风险,也看不出B2C的毛利压力。正确做法是按业务线分别分析:B2B重点关注应收账款周转,B2C重点关注毛利率变化。卡片15(橙色标题栏)📋 15. 报告首页做重点情况总结。【观点】方便时间紧张的管理者快速掌握核心信息。【完整案例】某总经理每天收到十几份报告,每份都看根本不可能。财务把报告的首页设计成一句话总结板块:3-5条核心信息,每条不超过30个字。总经理看首页就能掌握核心问题,有时间再翻到后面看详细分析。卡片16(紫色标题栏)🚨 16. 关注异常变动——它是问题的前兆。【观点】异常变动往往是问题的早期信号,早发现早干预。【完整案例】某SaaS公司财务分析发现,A客户的使用量从每月5000次API调用,连续三个月下降到2000次、1500次、800次。财务第一时间预警。销售团队跟进后发现,这个客户正在测试竞争对手的产品。公司在客户正式流失前,通过降价和增加服务保住了这个年贡献200万收入的客户。如果等到客户正式通知不续约再行动,已经来不及了。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(一)」,副标题:「认知12-16 · 基础方法篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片12(深蓝色标题栏)🔬 12. 杜邦分析体系不是万能的。【观点】从内部管理角度看,财务指标理解起来较难且指导意义有限。【完整案例】某财务新人花了三天时间做了完整的杜邦分析,算出ROE=15%,净资产收益率=7%。但管理层对这个数字毫无感觉——他们更想知道的是哪个产品线赚钱、哪个区域亏了。后来财务把分析重点从ROE拆解转向了产品线和区域的利润明细,管理层立刻用起来了。卡片13(红色标题栏)⚠️ 13. 计算财务指标前剔除不良资产的影响。【观点】计算前剔除不良资产的影响,会让计算结果更加贴近实际。【完整案例】某企业账面应收账款5000万,但其中1000万已经逾期超过180天,实际上已经收不回来了。如果不剔除这1000万,应收账款周转天数是45天,看起来很健康。剔除后实际可回收的应收账款是4000万,周转天数实际是56天,更接近真实情况。正确的做法是在脚注中说明:已剔除逾期超180天应收账款1000万元。卡片14(绿色标题栏)📊 14. 业务和产品要区分分析。【观点】因为业务和产品间的差异性,导致关注点不同,不能混同进行分析。【完整案例】某企业同时做B2B的大客户业务和B2C的零售业务。B2B业务毛利率高但账期长,B2C业务毛利率低但现金流好。如果把两个业务混在一起分析,毛利率看起来不低,现金流也还行——但既看不出B2B的账期风险,也看不出B2C的毛利压力。正确做法是按业务线分别分析:B2B重点关注应收账款周转,B2C重点关注毛利率变化。卡片15(橙色标题栏)📋 15. 报告首页做重点情况总结。【观点】方便时间紧张的管理者快速掌握核心信息。【完整案例】某总经理每天收到十几份报告,每份都看根本不可能。财务把报告的首页设计成一句话总结板块:3-5条核心信息,每条不超过30个字。总经理看首页就能掌握核心问题,有时间再翻到后面看详细分析。卡片16(紫色标题栏)🚨 16. 关注异常变动——它是问题的前兆。【观点】异常变动往往是问题的早期信号,早发现早干预。【完整案例】某SaaS公司财务分析发现,A客户的使用量从每月5000次API调用,连续三个月下降到2000次、1500次、800次。财务第一时间预警。销售团队跟进后发现,这个客户正在测试竞争对手的产品。公司在客户正式流失前,通过降价和增加服务保住了这个年贡献200万收入的客户。如果等到客户正式通知不续约再行动,已经来不及了。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(三)」,副标题:「认知22-26 · 收入分析篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片22(金色标题栏)👑 22. 关注大客户的战略价值。【观点】财务分析不能只看单个客户的毛利,还要看其带来的品牌和渠道价值。【完整案例】某小型科技公司给一家全球500强企业做供应商。会计反复提醒这个客户毛利只有8%,不赚钱。但老板坚持做。三年后,这家500强企业把该科技公司列入了全球供应商名录,带来了8个新客户。大客户的背书价值远超8%的利润率本身。卡片23(红色标题栏)⚠️ 23. 警惕大客户依赖风险。【观点】客户集中度过高是重大经营风险,需要提前预警。【完整案例】某企业前三大客户贡献了65%的收入。财务连续三个季度在分析报告中标注客户集中度偏高,建议拓展新客户。管理层未重视。下半年,其中一家客户自建生产线,订单直接归零。企业当季收入暴跌40%,裁员30%才缓过来。如果早半年开始拓展新客户,情况会好很多。行业参考:前五大客户收入占比超过50%即为高风险。卡片24(紫色标题栏)🧩 24. 结构分析 VS 趋势分析。【观点】趋势分析看的是总量变了多少,结构分析看的是组成变了多少——两者结合才能完整理解收入变动。【完整案例】某企业做收入分析时,财务说总收入同比增长15%,很不错。但拆开看,高毛利产品(毛利率45%)的收入占比从60%降到40%,低毛利产品(毛利率15%)从40%升到60%。结构分析揭示了真相:收入增长但利润没涨,因为增长的都是不赚钱的产品。卡片25(橙色标题栏)📈 25. 收入更关注趋势变化。【观点】看单月数字会觉得还行,但趋势可能显示增长正在失速。【完整案例】某企业1-3月收入分别是100万、105万、108万,每月都在增长,但增速在放缓(5%、3%)。如果不看趋势,只看单月数字会觉得还行。但趋势显示增长正在失速。财务在2月份就发出预警,公司及时加大了营销投入,4月收入回升到120万。提前3个月发现问题,比事后补救从容得多。卡片26(蓝色标题栏)📅 26. 不能忽视周期曲线。【观点】季节性、周期性波动是行业规律,不能当成异常事件。【完整案例】某做年货的企业,每年11-1月是销售旺季,2月之后收入骤降。新来的财务经理看到2月收入环比下降70%,准备写重大风险预警。老财务拦住他:去年2月也是这样的,这是行业规律。正确的做法是标注周期性波动,与历史同期趋势一致,而不是当成异常事件。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(三)」,副标题:「认知22-26 · 收入分析篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片22(金色标题栏)👑 22. 关注大客户的战略价值。【观点】财务分析不能只看单个客户的毛利,还要看其带来的品牌和渠道价值。【完整案例】某小型科技公司给一家全球500强企业做供应商。会计反复提醒这个客户毛利只有8%,不赚钱。但老板坚持做。三年后,这家500强企业把该科技公司列入了全球供应商名录,带来了8个新客户。大客户的背书价值远超8%的利润率本身。卡片23(红色标题栏)⚠️ 23. 警惕大客户依赖风险。【观点】客户集中度过高是重大经营风险,需要提前预警。【完整案例】某企业前三大客户贡献了65%的收入。财务连续三个季度在分析报告中标注客户集中度偏高,建议拓展新客户。管理层未重视。下半年,其中一家客户自建生产线,订单直接归零。企业当季收入暴跌40%,裁员30%才缓过来。如果早半年开始拓展新客户,情况会好很多。行业参考:前五大客户收入占比超过50%即为高风险。卡片24(紫色标题栏)🧩 24. 结构分析 VS 趋势分析。【观点】趋势分析看的是总量变了多少,结构分析看的是组成变了多少——两者结合才能完整理解收入变动。【完整案例】某企业做收入分析时,财务说总收入同比增长15%,很不错。但拆开看,高毛利产品(毛利率45%)的收入占比从60%降到40%,低毛利产品(毛利率15%)从40%升到60%。结构分析揭示了真相:收入增长但利润没涨,因为增长的都是不赚钱的产品。卡片25(橙色标题栏)📈 25. 收入更关注趋势变化。【观点】看单月数字会觉得还行,但趋势可能显示增长正在失速。【完整案例】某企业1-3月收入分别是100万、105万、108万,每月都在增长,但增速在放缓(5%、3%)。如果不看趋势,只看单月数字会觉得还行。但趋势显示增长正在失速。财务在2月份就发出预警,公司及时加大了营销投入,4月收入回升到120万。提前3个月发现问题,比事后补救从容得多。卡片26(蓝色标题栏)📅 26. 不能忽视周期曲线。【观点】季节性、周期性波动是行业规律,不能当成异常事件。【完整案例】某做年货的企业,每年11-1月是销售旺季,2月之后收入骤降。新来的财务经理看到2月收入环比下降70%,准备写重大风险预警。老财务拦住他:去年2月也是这样的,这是行业规律。正确的做法是标注周期性波动,与历史同期趋势一致,而不是当成异常事件。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(上)」,副标题:「认知1-4 · 含完整案例」。主体:4个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片1(蓝色标题栏)💡 1. 先理解商业模式,再做财务分析。【观点】想要做好财务分析,先要理解企业的商业模式:企业做什么业务?生产什么样的产品?业务和产品在为谁服务?最终怎样盈利?【完整案例】一家做SaaS软件的公司,会计发现收入增长但应收账款周转天数不断拉长。按常规思维,这是回款出问题了。但深入了解业务后发现:公司近期签了几个政府大单,政府项目的付款周期本来就长,这是商业模式本身的特征,不是问题。分析报告的正确写法是:单独标注政府项目回款周期特征,说明与行业惯例一致,而非笼统判定回款恶化。卡片2(绿色标题栏)🎯 2. 战略决定业务,业务决定数据。【观点】企业的发展战略决定业务和产品,业务和产品最终反映成财务数据。脱离战略的分析,数据就只是数字。【完整案例】某企业明确提出大力发展新业务,三年内不做利润考核。财务分析发现新业务毛利率只有15%,远低于老业务的35%。如果只按常规分析,结论是新业务盈利能力差,建议缩减投入。但这恰恰违背了企业战略。正确的分析应该是:新业务处于市场拓展期,收入增长90%、市场份额从3%升至12%,虽毛利率暂时偏低,但符合战略预期,建议继续跟踪市场份额变化而非毛利率。卡片3(橙色标题栏)👥 3. 弄清楚财务分析报告的使用者是谁。【观点】使用者不同,分析的侧重点不同。外部投资者看基本面,内部管理者看问题和解决方案。【完整案例】一份财务分析报告同时发给投资人和管理层,内容一模一样。投资人看的是公司值不值得投,管理层看的是哪里出了问题。两类需求不同,一份报告不可能同时满足。正确的做法是:给投资人的版本突出ROE、收入增长率、毛利率趋势等核心指标;给管理层的版本突出异常变动、原因分析和具体改进建议。卡片4(紫色标题栏)📐 4. 放弃现成的财务分析模板。【观点】不同业务之间差异很大,现成模板无法覆盖所有场景。【完整案例】某企业从电商平台采购模板做财务分析,模板里只有销售费用率、毛利率等通用指标,但企业实际经营中最大的成本是物流成本和仓储成本,模板里根本没有。财务花了三个月时间,最终自己设计了一套包含单件物流成本、仓储周转天数、平台佣金占比等核心指标的模板,真正反映业务实质。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(上)」,副标题:「认知1-4 · 含完整案例」。主体:4个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片1(蓝色标题栏)💡 1. 先理解商业模式,再做财务分析。【观点】想要做好财务分析,先要理解企业的商业模式:企业做什么业务?生产什么样的产品?业务和产品在为谁服务?最终怎样盈利?【完整案例】一家做SaaS软件的公司,会计发现收入增长但应收账款周转天数不断拉长。按常规思维,这是回款出问题了。但深入了解业务后发现:公司近期签了几个政府大单,政府项目的付款周期本来就长,这是商业模式本身的特征,不是问题。分析报告的正确写法是:单独标注政府项目回款周期特征,说明与行业惯例一致,而非笼统判定回款恶化。卡片2(绿色标题栏)🎯 2. 战略决定业务,业务决定数据。【观点】企业的发展战略决定业务和产品,业务和产品最终反映成财务数据。脱离战略的分析,数据就只是数字。【完整案例】某企业明确提出大力发展新业务,三年内不做利润考核。财务分析发现新业务毛利率只有15%,远低于老业务的35%。如果只按常规分析,结论是新业务盈利能力差,建议缩减投入。但这恰恰违背了企业战略。正确的分析应该是:新业务处于市场拓展期,收入增长90%、市场份额从3%升至12%,虽毛利率暂时偏低,但符合战略预期,建议继续跟踪市场份额变化而非毛利率。卡片3(橙色标题栏)👥 3. 弄清楚财务分析报告的使用者是谁。【观点】使用者不同,分析的侧重点不同。外部投资者看基本面,内部管理者看问题和解决方案。【完整案例】一份财务分析报告同时发给投资人和管理层,内容一模一样。投资人看的是公司值不值得投,管理层看的是哪里出了问题。两类需求不同,一份报告不可能同时满足。正确的做法是:给投资人的版本突出ROE、收入增长率、毛利率趋势等核心指标;给管理层的版本突出异常变动、原因分析和具体改进建议。卡片4(紫色标题栏)📐 4. 放弃现成的财务分析模板。【观点】不同业务之间差异很大,现成模板无法覆盖所有场景。【完整案例】某企业从电商平台采购模板做财务分析,模板里只有销售费用率、毛利率等通用指标,但企业实际经营中最大的成本是物流成本和仓储成本,模板里根本没有。财务花了三个月时间,最终自己设计了一套包含单件物流成本、仓储周转天数、平台佣金占比等核心指标的模板,真正反映业务实质。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(中)」,副标题:「认知5-8 · 含完整案例」。主体:4个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片5(红色标题栏)📊 5. 会计核算质量决定分析报告的质量。【观点】如果核算出现不及时、错误、缺乏精细度,财务分析报告的结果就缺乏可信度。【完整案例】某企业财务分析发现销售费用率突然从15%飙到25%。分析团队花了三天找原因,最后发现是核算问题——营销部门把应该在下个月确认的预付款提前计提了。白白浪费了三天时间,还让管理层虚惊一场。后来建立了月度核算质量抽查机制,财务经理每月5日前抽查10笔凭证,发现问题及时纠正。卡片6(黄色标题栏)📝 6. 报告格式要统一、清晰。【观点】最基本的:格式统一、字体一致、字号大小一致、数字显示方式一致。【完整案例】某公司的财务分析报告中,同一张表里有的数字显示1,234,567,有的显示123.46万,小数点位数也不统一。总经理在会上直接问:这两个数字到底哪个是对的?从此财务部统一了格式标准:金额统一用万元为单位,保留两位小数,千位不加逗号。卡片7(青色标题栏)🔄 7. 数据口径要保持一致。【观点】如果统计口径发生变化,需要按照现在的口径对历史数据进行调整,保证数据的一致性和可比性。【完整案例】某企业调整了产品分类,把原来归在配件类的一个产品线并入整机类。如果不调整历史数据,2026年整机收入增长了100%——但实际上是分类口径变化导致的,不是真实增长。正确做法是:把2025年历史数据按新口径重新分类后,再计算增长率。卡片8(粉色标题栏)🗣️ 8. 用通俗的语言描述。【观点】让非专业人士能够理解报告中描述的问题。【完整案例】某财务人员在分析报告中写道:应付账款周转天数同比下降,表明企业运营资金管理效率提升。总经理问:什么是应付账款周转天数?下次报告改成了:我们今年付供应商的钱比去年平均慢了12天,相当于多用了供应商600万资金,这部分钱不用付利息。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(中)」,副标题:「认知5-8 · 含完整案例」。主体:4个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片5(红色标题栏)📊 5. 会计核算质量决定分析报告的质量。【观点】如果核算出现不及时、错误、缺乏精细度,财务分析报告的结果就缺乏可信度。【完整案例】某企业财务分析发现销售费用率突然从15%飙到25%。分析团队花了三天找原因,最后发现是核算问题——营销部门把应该在下个月确认的预付款提前计提了。白白浪费了三天时间,还让管理层虚惊一场。后来建立了月度核算质量抽查机制,财务经理每月5日前抽查10笔凭证,发现问题及时纠正。卡片6(黄色标题栏)📝 6. 报告格式要统一、清晰。【观点】最基本的:格式统一、字体一致、字号大小一致、数字显示方式一致。【完整案例】某公司的财务分析报告中,同一张表里有的数字显示1,234,567,有的显示123.46万,小数点位数也不统一。总经理在会上直接问:这两个数字到底哪个是对的?从此财务部统一了格式标准:金额统一用万元为单位,保留两位小数,千位不加逗号。卡片7(青色标题栏)🔄 7. 数据口径要保持一致。【观点】如果统计口径发生变化,需要按照现在的口径对历史数据进行调整,保证数据的一致性和可比性。【完整案例】某企业调整了产品分类,把原来归在配件类的一个产品线并入整机类。如果不调整历史数据,2026年整机收入增长了100%——但实际上是分类口径变化导致的,不是真实增长。正确做法是:把2025年历史数据按新口径重新分类后,再计算增长率。卡片8(粉色标题栏)🗣️ 8. 用通俗的语言描述。【观点】让非专业人士能够理解报告中描述的问题。【完整案例】某财务人员在分析报告中写道:应付账款周转天数同比下降,表明企业运营资金管理效率提升。总经理问:什么是应付账款周转天数?下次报告改成了:我们今年付供应商的钱比去年平均慢了12天,相当于多用了供应商600万资金,这部分钱不用付利息。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(下)」,副标题:「认知9-11 · 含完整案例」。主体:3个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片9(深绿色标题栏)📋 9. 管理报表和财务报表数据要一致。【观点】管理报表和财务报表的数据口径应该保持一致,不能做成第二套账。【完整案例】某企业财务为了让数据好看,在管理报表中剔除了某些亏损业务的收入和成本。管理层按管理报表做了决策,结果实际经营与预期偏差巨大。后来被审计发现管理报表与财务报表数据不一致,财务负责人被问责。正确的做法是:管理报表是财务报表的切片而非修改版,所有剔除或调整项目必须明确标注说明。卡片10(深蓝色标题栏)🧩 10. 会计核算科目重新打碎整合。【观点】部分细化、部分合并,突出需要关注的重点。【完整案例】某企业会计科目中管理费用下面有几十个子科目,但真正需要关注的是咨询费和差旅费——这两项加起来占了管理费用的60%。财务分析模板把其他科目合并为其他管理费用,单独列示咨询费和差旅费。总经理一次就看懂了钱花在哪里。卡片11(深紫色标题栏)✨ 11. 简化数据量,体现重点。【观点】数据的展示能够体现我们要说明的问题即可。【完整案例】某公司第一次经营分析会,财务准备了50页PPT,每页都是密密麻麻的数字。开到一半,老板说:你就告诉我三件事——哪里好、哪里不好、怎么办。会后财务重新设计了报告:首页3个核心结论,后面只放支撑结论的关键数据,总页数压缩到15页。第二次开会,半小时就开完了。底部大总结卡片(深绿色底白字):「💡 财务分析的本质不是堆数据,而是用数据讲清楚业务故事,推动决策和行动。11个认知从底层逻辑到呈现方式,帮你建立正确的财务分析思维。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(下)」,副标题:「认知9-11 · 含完整案例」。主体:3个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片9(深绿色标题栏)📋 9. 管理报表和财务报表数据要一致。【观点】管理报表和财务报表的数据口径应该保持一致,不能做成第二套账。【完整案例】某企业财务为了让数据好看,在管理报表中剔除了某些亏损业务的收入和成本。管理层按管理报表做了决策,结果实际经营与预期偏差巨大。后来被审计发现管理报表与财务报表数据不一致,财务负责人被问责。正确的做法是:管理报表是财务报表的切片而非修改版,所有剔除或调整项目必须明确标注说明。卡片10(深蓝色标题栏)🧩 10. 会计核算科目重新打碎整合。【观点】部分细化、部分合并,突出需要关注的重点。【完整案例】某企业会计科目中管理费用下面有几十个子科目,但真正需要关注的是咨询费和差旅费——这两项加起来占了管理费用的60%。财务分析模板把其他科目合并为其他管理费用,单独列示咨询费和差旅费。总经理一次就看懂了钱花在哪里。卡片11(深紫色标题栏)✨ 11. 简化数据量,体现重点。【观点】数据的展示能够体现我们要说明的问题即可。【完整案例】某公司第一次经营分析会,财务准备了50页PPT,每页都是密密麻麻的数字。开到一半,老板说:你就告诉我三件事——哪里好、哪里不好、怎么办。会后财务重新设计了报告:首页3个核心结论,后面只放支撑结论的关键数据,总页数压缩到15页。第二次开会,半小时就开完了。底部大总结卡片(深绿色底白字):「💡 财务分析的本质不是堆数据,而是用数据讲清楚业务故事,推动决策和行动。11个认知从底层逻辑到呈现方式,帮你建立正确的财务分析思维。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「成本费用分析·5个核心方法」,副标题:「认知32-36 · 含完整案例」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片32(深紫色标题栏)🧩 32. 跳出会计科目,按业务目的归集。【观点】会计科目是按准则分类的,做分析要按业务目的重新归类,才能看清真实投入产出。【完整案例】某企业为了孵化抖音账号,投入了50万营销费用增加账号流量。会计科目上这笔钱记在销售费用—广告费里。但如果真的把它当广告费来分析,就会得出广告费花多了但收入没涨的结论——错!这笔钱实质上是账号孵化成本,和买设备、招研发人员一样,属于业务建设的投入。正确做法是在分析报告中单独列示新业务孵化投入,与常规营销费用区分开,才能准确评估投入产出比。卡片33(蓝色标题栏)📊 33. 区分固定成本和变动成本。【观点】成本结构不同,管理方式完全不同,不能笼统说成本上升。【完整案例】某企业财务报告显示成本上升15%,管理层很紧张。细拆后发现:固定成本(房租、折旧、行政工资)只涨了2%,变动成本(材料、外包劳务)涨了25%。问题集中在供应链端,不是整体成本失控。管理层可以精准地把精力放在采购优化上,而不是让所有部门一起省钱。卡片34(橙色标题栏)📣 34. 营销投入要关注滞后效果。【观点】品牌广告有滞后效应,不能用当月投入产出比判断效果。【完整案例】某消费品公司在10月份投入200万做品牌广告,10月的销售额只涨了5%。按当月投产比计算,这笔广告极度不划算。但财务在11月发现销售额环比增长了25%,12月增长了30%——10月的品牌广告在双十一期间才开始显现效果。财务分析报告的正确写法是:标注品牌广告效果通常有1-2个月滞后期,建议按季度评估投产比。【实操建议】为每个营销活动建立投入-产出跟踪表,记录投放时间、金额、效果显现时间、带来收入,计算投产比。超过止损线仍未见效的,及时叫停。卡片35(绿色标题栏)⚡ 35. 关注效率指标。【观点】只看总额会被业务量掩盖问题,效率指标才是真正的管理抓手。【完整案例】某物流企业的财务分析发现:运输成本总额同比只增长了3%,看似控制得很好。但计算每单运输成本后发现,从8元涨到了10元,涨了25%。效率下降了,只是业务量减少掩盖了问题。如果只看总额,这个问题永远不会被发现。卡片36(红色标题栏)🏆 36. 增加与竞品公司的数据对比。【观点】单独看一个数字不知道好坏,行业对比才有意义。【完整案例】某制造企业财务分析发现销售费用率是18%。单独看这个数字,不知道好还是不好。同行A公司的年报显示销售费用率是22%,B公司是20%,本企业是18%——说明销售费用控制得比同行好,这是优势,应该保持。如果没有同行对比,管理层可能还会要求继续压缩费用,反而伤害了销售能力。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「成本费用分析·5个核心方法」,副标题:「认知32-36 · 含完整案例」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片32(深紫色标题栏)🧩 32. 跳出会计科目,按业务目的归集。【观点】会计科目是按准则分类的,做分析要按业务目的重新归类,才能看清真实投入产出。【完整案例】某企业为了孵化抖音账号,投入了50万营销费用增加账号流量。会计科目上这笔钱记在销售费用—广告费里。但如果真的把它当广告费来分析,就会得出广告费花多了但收入没涨的结论——错!这笔钱实质上是账号孵化成本,和买设备、招研发人员一样,属于业务建设的投入。正确做法是在分析报告中单独列示新业务孵化投入,与常规营销费用区分开,才能准确评估投入产出比。卡片33(蓝色标题栏)📊 33. 区分固定成本和变动成本。【观点】成本结构不同,管理方式完全不同,不能笼统说成本上升。【完整案例】某企业财务报告显示成本上升15%,管理层很紧张。细拆后发现:固定成本(房租、折旧、行政工资)只涨了2%,变动成本(材料、外包劳务)涨了25%。问题集中在供应链端,不是整体成本失控。管理层可以精准地把精力放在采购优化上,而不是让所有部门一起省钱。卡片34(橙色标题栏)📣 34. 营销投入要关注滞后效果。【观点】品牌广告有滞后效应,不能用当月投入产出比判断效果。【完整案例】某消费品公司在10月份投入200万做品牌广告,10月的销售额只涨了5%。按当月投产比计算,这笔广告极度不划算。但财务在11月发现销售额环比增长了25%,12月增长了30%——10月的品牌广告在双十一期间才开始显现效果。财务分析报告的正确写法是:标注品牌广告效果通常有1-2个月滞后期,建议按季度评估投产比。【实操建议】为每个营销活动建立投入-产出跟踪表,记录投放时间、金额、效果显现时间、带来收入,计算投产比。超过止损线仍未见效的,及时叫停。卡片35(绿色标题栏)⚡ 35. 关注效率指标。【观点】只看总额会被业务量掩盖问题,效率指标才是真正的管理抓手。【完整案例】某物流企业的财务分析发现:运输成本总额同比只增长了3%,看似控制得很好。但计算每单运输成本后发现,从8元涨到了10元,涨了25%。效率下降了,只是业务量减少掩盖了问题。如果只看总额,这个问题永远不会被发现。卡片36(红色标题栏)🏆 36. 增加与竞品公司的数据对比。【观点】单独看一个数字不知道好坏,行业对比才有意义。【完整案例】某制造企业财务分析发现销售费用率是18%。单独看这个数字,不知道好还是不好。同行A公司的年报显示销售费用率是22%,B公司是20%,本企业是18%——说明销售费用控制得比同行好,这是优势,应该保持。如果没有同行对比,管理层可能还会要求继续压缩费用,反而伤害了销售能力。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书图文,浅紫蓝马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题蓝紫色加粗超大字体"资金需要量:三种预测口径"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带因素图标"一、因素法(从基期合理占用出发)"。适用思路:在基期合理占用资金的基础上,根据销售增长和资金周转速度的变化预测资金需要量。预测公式大粉框:预测资金 = [(基期平均占用资金 - 不合理占用) × (1+销售增长率)] / (1+资金周转速度增长率)。要点提示两个圆点:要扣除不合理占用的资金;资金周转速度增长率在分母。第二部分浅粉色标题栏带百分比图标"二、销售百分比法(先分敏感项目)"。适用条件两个圆点:资产、负债与销售收入的比例保持稳定;产能及题设条件适用。外部融资公式大粉框:外部融资 = (A/S₀ - L/S₀)ΔS - S₁×预计销售净利率×利润留存率。符号说明:A、L基期敏感资产和敏感负债;S₀基期销售收入;S₁预测销售收入;留存率=1-股利支付率;S₁=S₀(1+增长率);ΔS=S₁-S₀。计算桥四步流程图:预测销售额S₁=S₀(1+增长率)→销售增量ΔS=S₁-S₀→敏感资产与自发负债增量(敏感资产增加=A/S₀×ΔS;敏感负债增加=L/S₀×ΔS)→扣除预测期新增留存(新增留存收益=S₁×预计销售净利率×利润留存率)→外部融资(公式同上)。注意事项:非敏感项目的增减应另行调整。第三部分浅橙色标题栏带习性图标"三、资金习性法(先拆固定与变动资金)"。基本模型:Y = a + bX。符号含义:X销售收入 Y资金占用 a固定资金 b单位变动资金。高低点法两个公式:b=(高销售收入期资金-低销售收入期资金)/(高销售收入-低销售收入);a=Y-bX。回归直线法两个公式:b=(nΣXY-ΣXΣY)/(nΣX²-(ΣX)²);a=(ΣY-bΣX)/n。说明:n为样本数。要点提示:用销售收入的高低点进行选择,不按资金额的高低点选择。第四部分浅红色标题栏带边界图标"重要边界与口径提醒"。三条带圆点:①敏感项目不是全部资产负债。短期借款通常不是自发性敏感负债;②闲置产能下,固定资产是否同比增加须单独判断;③外部融资为负,先解释为内部资金余量,无题设要求不能硬改成0再计算。整体马卡龙浅色风格,三种方法分块清晰,公式完整有层次,精致好看不深色小红书图文,浅紫蓝马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题蓝紫色加粗超大字体"资金需要量:三种预测口径"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带因素图标"一、因素法(从基期合理占用出发)"。适用思路:在基期合理占用资金的基础上,根据销售增长和资金周转速度的变化预测资金需要量。预测公式大粉框:预测资金 = [(基期平均占用资金 - 不合理占用) × (1+销售增长率)] / (1+资金周转速度增长率)。要点提示两个圆点:要扣除不合理占用的资金;资金周转速度增长率在分母。第二部分浅粉色标题栏带百分比图标"二、销售百分比法(先分敏感项目)"。适用条件两个圆点:资产、负债与销售收入的比例保持稳定;产能及题设条件适用。外部融资公式大粉框:外部融资 = (A/S₀ - L/S₀)ΔS - S₁×预计销售净利率×利润留存率。符号说明:A、L基期敏感资产和敏感负债;S₀基期销售收入;S₁预测销售收入;留存率=1-股利支付率;S₁=S₀(1+增长率);ΔS=S₁-S₀。计算桥四步流程图:预测销售额S₁=S₀(1+增长率)→销售增量ΔS=S₁-S₀→敏感资产与自发负债增量(敏感资产增加=A/S₀×ΔS;敏感负债增加=L/S₀×ΔS)→扣除预测期新增留存(新增留存收益=S₁×预计销售净利率×利润留存率)→外部融资(公式同上)。注意事项:非敏感项目的增减应另行调整。第三部分浅橙色标题栏带习性图标"三、资金习性法(先拆固定与变动资金)"。基本模型:Y = a + bX。符号含义:X销售收入 Y资金占用 a固定资金 b单位变动资金。高低点法两个公式:b=(高销售收入期资金-低销售收入期资金)/(高销售收入-低销售收入);a=Y-bX。回归直线法两个公式:b=(nΣXY-ΣXΣY)/(nΣX²-(ΣX)²);a=(ΣY-bΣX)/n。说明:n为样本数。要点提示:用销售收入的高低点进行选择,不按资金额的高低点选择。第四部分浅红色标题栏带边界图标"重要边界与口径提醒"。三条带圆点:①敏感项目不是全部资产负债。短期借款通常不是自发性敏感负债;②闲置产能下,固定资产是否同比增加须单独判断;③外部融资为负,先解释为内部资金余量,无题设要求不能硬改成0再计算。整体马卡龙浅色风格,三种方法分块清晰,公式完整有层次,精致好看不深色
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"损益类改名删除 + 总结"。上半部分小标题"✏️损益类改名/删除:改名后报表列示也变了",五列表格:类型|原编号|原科目|现编号|现科目。内容:改名/6031保费收入→6032保险服务收入/改名;改名/6203摊回分保费用→6506摊回保险服务费用/改名;改名/6403营业税金及附加→6403税金及附加/改名;扩展/6601销售费用→6601销售费用/业务及管理费/扩展;删除/6201摊回保险责任准备金→—/删除;删除/6202摊回赔付支出→—/删除;删除/6501提取未到期责任准备金→—/删除;删除/6502提取保险责任准备金→—/删除;删除/6511赔付支出→—/删除;删除/6521保单红利支出→—/删除;删除/6531退保金→—/删除;删除/6541分出保费→—/删除;删除/6542分保费用→—/删除。底部红色便签总结:保险类科目大量删除、改名、拆分,核心是保险合同准则切换。下半部分小标题"💡3句话看懂这次科目变动",用三个彩色编号便签纵向排列:1️⃣新增集中在:金融工具、新收入、新租赁、保险合同、持有待售、碳排放权。(绿色便签)2️⃣删除集中在:保险类、建造合同类、部分金融资产类。(红色便签)3️⃣改名不是简单换名:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资;营业税金及附加→税金及附加。(橙色便签)底部深绿色总结条:"会计人速存收藏,做账考证都用得上!"。版式整齐精致,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"损益类改名删除 + 总结"。上半部分小标题"✏️损益类改名/删除:改名后报表列示也变了",五列表格:类型|原编号|原科目|现编号|现科目。内容:改名/6031保费收入→6032保险服务收入/改名;改名/6203摊回分保费用→6506摊回保险服务费用/改名;改名/6403营业税金及附加→6403税金及附加/改名;扩展/6601销售费用→6601销售费用/业务及管理费/扩展;删除/6201摊回保险责任准备金→—/删除;删除/6202摊回赔付支出→—/删除;删除/6501提取未到期责任准备金→—/删除;删除/6502提取保险责任准备金→—/删除;删除/6511赔付支出→—/删除;删除/6521保单红利支出→—/删除;删除/6531退保金→—/删除;删除/6541分出保费→—/删除;删除/6542分保费用→—/删除。底部红色便签总结:保险类科目大量删除、改名、拆分,核心是保险合同准则切换。下半部分小标题"💡3句话看懂这次科目变动",用三个彩色编号便签纵向排列:1️⃣新增集中在:金融工具、新收入、新租赁、保险合同、持有待售、碳排放权。(绿色便签)2️⃣删除集中在:保险类、建造合同类、部分金融资产类。(红色便签)3️⃣改名不是简单换名:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资;营业税金及附加→税金及附加。(橙色便签)底部深绿色总结条:"会计人速存收藏,做账考证都用得上!"。版式整齐精致,手写感字体,无公众号水印
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类改名/删除 + 负债类重点"。上半部分小标题"✏️资产类改名/删除:改名不是换名字,是口径变了",五列表格:原编号|原科目|现编号|现科目|类型。内容:1501持有至到期投资→1501债权投资/改名;1502持有至到期投资减值准备→1502债权投资减值准备/改名;1503可供出售金融资产→1503其他债权投资/拆分改名;—→1504其他权益工具投资/新增;1201应收代位追偿款→—/删除;1211应收分保账款→—/删除;1212应收分保合同准备金→—/删除;1451损余物资→—/删除;1611未担保余值→—/删除;1821独立账户资产→—/删除。底部黄色便签总结:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资。下半部分小标题"💼负债类重点:新增少,但合同负债、租赁负债很关键",四列表格:类型|编号|科目名称|备注。内容:新增/2204合同负债/新收入准则;新增/2245持有待售负债/持有待售准则;新增/2504继续涉入负债/金融资产转移;新增/2721租赁负债/新租赁准则;改名/2601→2603未到期责任准备金→未到期责任负债/保险合同准则;改名/2602→2604保险责任准备金→已发生赔款负债/保险合同准则;删除/2251应付保单红利/保险类调整;删除/2261应付分保账款/保险类调整;删除/2611保户储金/保险类调整;删除/2621独立账户负债/保险类调整。底部粉色便签:名称扩展:应付账款/应付手续费及佣金、预收账款/预收保费、应付股利/应付利润、代理业务负债/受托代销商品款。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类改名/删除 + 负债类重点"。上半部分小标题"✏️资产类改名/删除:改名不是换名字,是口径变了",五列表格:原编号|原科目|现编号|现科目|类型。内容:1501持有至到期投资→1501债权投资/改名;1502持有至到期投资减值准备→1502债权投资减值准备/改名;1503可供出售金融资产→1503其他债权投资/拆分改名;—→1504其他权益工具投资/新增;1201应收代位追偿款→—/删除;1211应收分保账款→—/删除;1212应收分保合同准备金→—/删除;1451损余物资→—/删除;1611未担保余值→—/删除;1821独立账户资产→—/删除。底部黄色便签总结:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资。下半部分小标题"💼负债类重点:新增少,但合同负债、租赁负债很关键",四列表格:类型|编号|科目名称|备注。内容:新增/2204合同负债/新收入准则;新增/2245持有待售负债/持有待售准则;新增/2504继续涉入负债/金融资产转移;新增/2721租赁负债/新租赁准则;改名/2601→2603未到期责任准备金→未到期责任负债/保险合同准则;改名/2602→2604保险责任准备金→已发生赔款负债/保险合同准则;删除/2251应付保单红利/保险类调整;删除/2261应付分保账款/保险类调整;删除/2611保户储金/保险类调整;删除/2621独立账户负债/保险类调整。底部粉色便签:名称扩展:应付账款/应付手续费及佣金、预收账款/预收保费、应付股利/应付利润、代理业务负债/受托代销商品款。版式整齐,手写感字体,无公众号水印
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类新增重点"。上半部分小标题"📈资产类新增最多!42个(上)",三列表格:现编号|现科目名称|备注。内容:1013存放同业减值准备/新增减值准备;1112买入返售金融资产减值准备/新增减值准备;1124预付账款减值准备/新增减值准备;1125合同资产/新收入准则;1126合同资产减值准备/新增;1213保险获取现金流量资产/保险合同准则;1214分保摊回未到期责任资产/保险合同准则;1215分保摊回已发生赔款资产/保险合同准则;1305拆出资金减值准备/新增;1306融出资金/证券公司类;1307融出资金减值准备/新增。底部蓝色便签:一句话:金融工具+保险合同,带来一批"减值准备"和"分保资产"科目。下半部分小标题"📈资产类新增重点(下)",三列表格:1481持有待售资产/持有待售准则;1482持有待售资产减值准备/新增;1489碳排放权资产/碳交易相关;1491合同履约成本/新收入准则;1493合同取得成本/新收入准则;1495应收退货成本/新收入准则;1504其他权益工具投资/可供出售金融资产拆分;1518继续涉入资产/金融资产转移;1551应收融资租赁款/新租赁准则;1641使用权资产/新租赁准则;1642使用权资产累计折旧/新增;1643使用权资产减值准备/新增;1704开发支出/新增;1712商誉减值准备/新增。底部橙色便签:重点记住:合同资产、合同履约成本、合同取得成本、使用权资产、应收融资租赁款、持有待售资产、碳排放权资产。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类新增重点"。上半部分小标题"📈资产类新增最多!42个(上)",三列表格:现编号|现科目名称|备注。内容:1013存放同业减值准备/新增减值准备;1112买入返售金融资产减值准备/新增减值准备;1124预付账款减值准备/新增减值准备;1125合同资产/新收入准则;1126合同资产减值准备/新增;1213保险获取现金流量资产/保险合同准则;1214分保摊回未到期责任资产/保险合同准则;1215分保摊回已发生赔款资产/保险合同准则;1305拆出资金减值准备/新增;1306融出资金/证券公司类;1307融出资金减值准备/新增。底部蓝色便签:一句话:金融工具+保险合同,带来一批"减值准备"和"分保资产"科目。下半部分小标题"📈资产类新增重点(下)",三列表格:1481持有待售资产/持有待售准则;1482持有待售资产减值准备/新增;1489碳排放权资产/碳交易相关;1491合同履约成本/新收入准则;1493合同取得成本/新收入准则;1495应收退货成本/新收入准则;1504其他权益工具投资/可供出售金融资产拆分;1518继续涉入资产/金融资产转移;1551应收融资租赁款/新租赁准则;1641使用权资产/新租赁准则;1642使用权资产累计折旧/新增;1643使用权资产减值准备/新增;1704开发支出/新增;1712商誉减值准备/新增。底部橙色便签:重点记住:合同资产、合同履约成本、合同取得成本、使用权资产、应收融资租赁款、持有待售资产、碳排放权资产。版式整齐,手写感字体,无公众号水印
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会财管考情分析」,副标题:「题型题量 + 考点分布 + 考生反馈」。分三个模块纵向排列:模块一「📝 考试时间 & 题型题量」:考试时间2.5小时;单选13题 + 多选12题 + 计算分析3题 + 综合题1题。模块二「🎯 考试涉及知识点」:客观题考点覆盖面广,几乎覆盖全书所有章节,多为计算型题目,考查原理理解和扩展运用;主观题重点集中在——财务报表分析和财务预测、资本成本、投资项目资本预算、企业价值评估、营运资本管理、产品成本计算、标准成本法;2026年教材新增的第一章财务管理概述、第十五章产品生命周期成本法也要重点关注。模块三「💬 考生反馈」:主观题有一定难度,但多数题目出题模式没有偏离以往高频考点,结合平时所学有得分把握。底部高亮提示框:「考查特点:综合性更强,逢新必考」。背景:浅米色笔记纸纹理,带淡灰色横线。文字:模块标题用彩色马克笔手写感(蓝/绿/橙),正文深灰色。装饰:每个模块有胶带贴纸和荧光笔高亮效果;左上角1个📚emoji;右下角有手绘小元素点缀。整体手账学习感强,信息分块清晰有逻辑。四周留安全边距。画质4K高清。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会财管考情分析」,副标题:「题型题量 + 考点分布 + 考生反馈」。分三个模块纵向排列:模块一「📝 考试时间 & 题型题量」:考试时间2.5小时;单选13题 + 多选12题 + 计算分析3题 + 综合题1题。模块二「🎯 考试涉及知识点」:客观题考点覆盖面广,几乎覆盖全书所有章节,多为计算型题目,考查原理理解和扩展运用;主观题重点集中在——财务报表分析和财务预测、资本成本、投资项目资本预算、企业价值评估、营运资本管理、产品成本计算、标准成本法;2026年教材新增的第一章财务管理概述、第十五章产品生命周期成本法也要重点关注。模块三「💬 考生反馈」:主观题有一定难度,但多数题目出题模式没有偏离以往高频考点,结合平时所学有得分把握。底部高亮提示框:「考查特点:综合性更强,逢新必考」。背景:浅米色笔记纸纹理,带淡灰色横线。文字:模块标题用彩色马克笔手写感(蓝/绿/橙),正文深灰色。装饰:每个模块有胶带贴纸和荧光笔高亮效果;左上角1个📚emoji;右下角有手绘小元素点缀。整体手账学习感强,信息分块清晰有逻辑。四周留安全边距。画质4K高清。
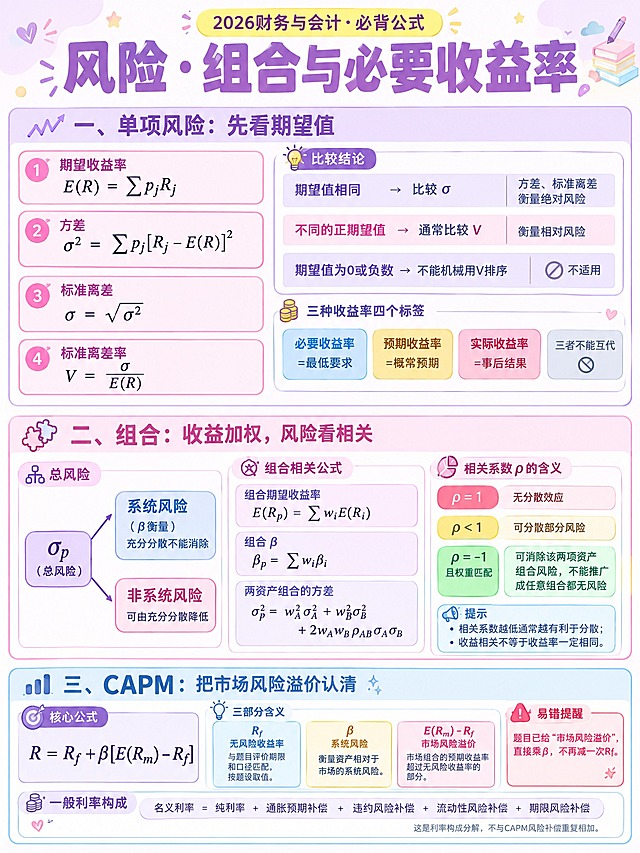
小红书图文,浅紫粉马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题粉紫色加粗超大字体"风险·组合与必要收益率"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅紫色标题栏带波动图标"一、单项风险:先看期望值"。四个公式卡片纵向排列:①期望收益率 E(R)=ΣpⱼRⱼ(粉框)②方差 σ²=Σpⱼ[Rⱼ-E(R)]²(粉框)③标准离差 σ=√σ²(粉框)④标准离差率 V=σ/E(R)(粉框)。右侧比较结论表:期望值相同→比较σ,方差标准离差衡量绝对风险;不同的正期望值→通常比较V,衡量相对风险;期望值为0或负数→不能机械用V排序。三种收益率四个彩色标签:必要收益率=最低要求(蓝标签)、预期收益率=概率预期(黄标签)、实际收益率=事后结果(红标签)、三者不能互代(灰标签)。第二部分浅粉色标题栏带组合图标"二、组合:收益加权,风险看相关"。总风险分支图:总风险σp → 系统风险(β衡量,充分分散不能消除)+ 非系统风险(可由充分分散降低)。右侧公式:组合期望收益率 E(Rp)=ΣwᵢE(Rᵢ);组合β βp=Σwᵢβᵢ;两资产组合的方差 σp²=wA²σA²+wB²σB²+2wAwBρABσAσB。相关系数ρ的含义三个卡片:ρ=1 无分散效应(红框);ρ<1 可分散部分风险(黄框);ρ=-1且权重匹配 可消除该两项资产组合风险,不能推广成任意组合都无风险(绿框)。右侧提示:相关系数越低通常越有利于分散;收益相关不等于收益率一定相同。第三部分浅蓝色标题栏带CAPM图标"三、CAPM:把市场风险溢价认清"。核心公式:R = Rf + β[E(Rm)-Rf]。三个解释卡片:Rf无风险收益率(与题目评价期限和口径匹配,按题设取值)、β系统风险(衡量资产相对于市场的系统风险)、E(Rm)-Rf市场风险溢价(市场组合的预期收益率超过无风险收益率的部分)。易错提醒红色框:题目已给"市场风险溢价",直接乘β,不再减一次Rf。一般利率构成:名义利率=纯利率+通胀预期补偿+违约风险补偿+流动性风险补偿+期限风险补偿。灰色小字:这是利率构成分解,不与CAPM风险补偿重复相加。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色小红书图文,浅紫粉马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题粉紫色加粗超大字体"风险·组合与必要收益率"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅紫色标题栏带波动图标"一、单项风险:先看期望值"。四个公式卡片纵向排列:①期望收益率 E(R)=ΣpⱼRⱼ(粉框)②方差 σ²=Σpⱼ[Rⱼ-E(R)]²(粉框)③标准离差 σ=√σ²(粉框)④标准离差率 V=σ/E(R)(粉框)。右侧比较结论表:期望值相同→比较σ,方差标准离差衡量绝对风险;不同的正期望值→通常比较V,衡量相对风险;期望值为0或负数→不能机械用V排序。三种收益率四个彩色标签:必要收益率=最低要求(蓝标签)、预期收益率=概率预期(黄标签)、实际收益率=事后结果(红标签)、三者不能互代(灰标签)。第二部分浅粉色标题栏带组合图标"二、组合:收益加权,风险看相关"。总风险分支图:总风险σp → 系统风险(β衡量,充分分散不能消除)+ 非系统风险(可由充分分散降低)。右侧公式:组合期望收益率 E(Rp)=ΣwᵢE(Rᵢ);组合β βp=Σwᵢβᵢ;两资产组合的方差 σp²=wA²σA²+wB²σB²+2wAwBρABσAσB。相关系数ρ的含义三个卡片:ρ=1 无分散效应(红框);ρ<1 可分散部分风险(黄框);ρ=-1且权重匹配 可消除该两项资产组合风险,不能推广成任意组合都无风险(绿框)。右侧提示:相关系数越低通常越有利于分散;收益相关不等于收益率一定相同。第三部分浅蓝色标题栏带CAPM图标"三、CAPM:把市场风险溢价认清"。核心公式:R = Rf + β[E(Rm)-Rf]。三个解释卡片:Rf无风险收益率(与题目评价期限和口径匹配,按题设取值)、β系统风险(衡量资产相对于市场的系统风险)、E(Rm)-Rf市场风险溢价(市场组合的预期收益率超过无风险收益率的部分)。易错提醒红色框:题目已给"市场风险溢价",直接乘β,不再减一次Rf。一般利率构成:名义利率=纯利率+通胀预期补偿+违约风险补偿+流动性风险补偿+期限风险补偿。灰色小字:这是利率构成分解,不与CAPM风险补偿重复相加。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「重点项目与项目跟踪」,副标题:「认知37-38 · 含完整案例」。主体:2个大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片37(深蓝色标题栏)🏗️ 37. 重点项目单独列示。【观点】混在整体数据里的问题会被掩盖,重点项目要单独跟踪才能及时发现风险。【完整案例】某建筑企业同时推进5个工程项目,财务在分析报告中把每个项目的预算执行率、实际毛利率、进度偏差单独列示。其中一个项目预算执行率已达120%,但进度只有70%。管理层单独讨论后发现是项目管理问题,及时调整了项目经理,避免了300万的潜在亏损。如果混在整体数据里,这个问题至少会被掩盖两个月。【为什么要单独列示?】用三个小图标卡片横向排列说明:① 及时发现异常项目,不被整体平均值掩盖;② 精准定位问题责任人,推动整改;③ 为后续项目预算和管理提供经验数据。卡片38(深红色标题栏)💡 38. 账期管理能解决所有问题吗?【观点】有时候问题不在账期,而在生意本身——要区分财务问题和商业模式问题。【完整案例】某中小制造企业的客户都是大型零售商,账期谈判空间几乎为零——客户说要么接受90天账期,要么不做。同时行业竞争激烈,毛利率从25%被压到18%。财务分析报告的核心结论是:不是账期管理的问题,是这个生意本身的盈利模式和现金流结构都在恶化。建议管理层评估是否继续在这一赛道竞争,而非加强催收这类无效建议。【财务分析的高阶能力】底部大卡片(深绿色底白字):「知道什么问题是财务能解决的,什么问题是财务解决不了的——这才是财务分析的高阶能力。账期能谈就谈,谈不动就别在催收上死磕,要回到商业模式本身去判断。」【本系列总结】用一个黄色便签贴纸写:「成本费用分析5法 + 项目跟踪2要点 = 从算数字到管业务的跨越」。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀、便签贴纸。整体手账感强,案例完整详细,有深度总结。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「重点项目与项目跟踪」,副标题:「认知37-38 · 含完整案例」。主体:2个大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片37(深蓝色标题栏)🏗️ 37. 重点项目单独列示。【观点】混在整体数据里的问题会被掩盖,重点项目要单独跟踪才能及时发现风险。【完整案例】某建筑企业同时推进5个工程项目,财务在分析报告中把每个项目的预算执行率、实际毛利率、进度偏差单独列示。其中一个项目预算执行率已达120%,但进度只有70%。管理层单独讨论后发现是项目管理问题,及时调整了项目经理,避免了300万的潜在亏损。如果混在整体数据里,这个问题至少会被掩盖两个月。【为什么要单独列示?】用三个小图标卡片横向排列说明:① 及时发现异常项目,不被整体平均值掩盖;② 精准定位问题责任人,推动整改;③ 为后续项目预算和管理提供经验数据。卡片38(深红色标题栏)💡 38. 账期管理能解决所有问题吗?【观点】有时候问题不在账期,而在生意本身——要区分财务问题和商业模式问题。【完整案例】某中小制造企业的客户都是大型零售商,账期谈判空间几乎为零——客户说要么接受90天账期,要么不做。同时行业竞争激烈,毛利率从25%被压到18%。财务分析报告的核心结论是:不是账期管理的问题,是这个生意本身的盈利模式和现金流结构都在恶化。建议管理层评估是否继续在这一赛道竞争,而非加强催收这类无效建议。【财务分析的高阶能力】底部大卡片(深绿色底白字):「知道什么问题是财务能解决的,什么问题是财务解决不了的——这才是财务分析的高阶能力。账期能谈就谈,谈不动就别在催收上死磕,要回到商业模式本身去判断。」【本系列总结】用一个黄色便签贴纸写:「成本费用分析5法 + 项目跟踪2要点 = 从算数字到管业务的跨越」。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀、便签贴纸。整体手账感强,案例完整详细,有深度总结。四周留安全边距。画质4K高清,文字完整清晰。
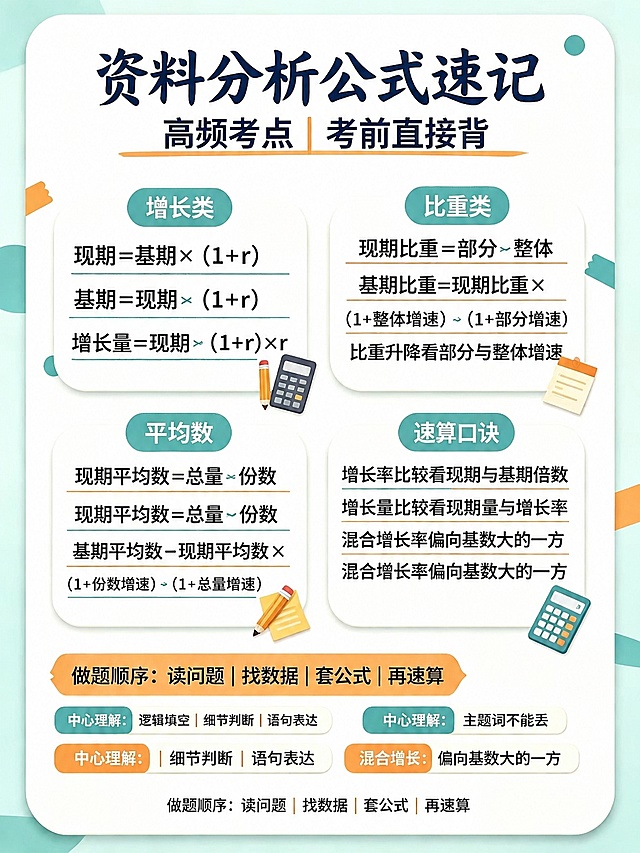
小红书风格知识卡片海报,竖版3:4比例,真实纸质纹理背景,暖橙色主题。去AI感,真实手写质感+便签贴纸装饰+柔和自然光。 顶部左侧圆角便签贴纸写着"行测提分笔记 · 开智方法",右上角手写体标注"1/5"。 主标题区:超大粗体手写感字体"资料分析",下方小字英文"DATA ANALYSIS",右侧圆形印章贴纸内有一个"资"字。 主体内容区为米白色纸张质感,带轻微纸纹和折角效果,包含4个编号要点: 1. 橙色圆形数字"1" + 标题"先看思路,再动手算" + 正文"资料分析拼的不是手速,而是谁能更快锁定正确的解题方向。不少题无需把四个选项逐一精算,先研判选项、框定范围,再选择算法,反而更省时间。" 2. 橙色圆形数字"2" + 标题"多读整段材料,练熟翻页" + 正文"材料框架决定阅读速度,遇到陌生材料天然会慢。平时按整篇来练,争取30秒内摸清材料结构,同时刻意练翻页,别让翻找动作拖慢考场节奏。" 3. 橙色圆形数字"3" + 标题"用结构化方式读材料" + 正文"可借助'3+2'方法训练:读题先圈时间、定主体,再迅速抓关键词。别一上来被成堆数字牵着走,先理清段落脉络和设问,再回头精确定位数据。" 4. 橙色圆形数字"4" + 标题"技巧是为提速服务的" + 正文"看到题能立刻对应到合适技巧就用;若犹豫良久仍无头绪,就回归最顺手的解法。方法不必硬套,最终都要落到又快又准上。" 底部左侧手写体"启仕教育 · 行测干货笔记",右下角"资料分析 1/5"。 装饰元素:便签纸、胶带贴纸、荧光笔划线效果、手写标注箭头、回形针、轻微阴影。整体暖橙色调,真实自然光,纸张质感强烈,完全去除AI塑料感。版式精美,文字清晰可读。 画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容。小红书风格知识卡片海报,竖版3:4比例,真实纸质纹理背景,暖橙色主题。去AI感,真实手写质感+便签贴纸装饰+柔和自然光。

顶部左侧圆角便签贴纸写着"行测提分笔记 · 开智方法",右上角手写体标注"1/5"。

主标题区:超大粗体手写感字体"资料分析",下方小字英文"DATA ANALYSIS",右侧圆形印章贴纸内有一个"资"字。

主体内容区为米白色纸张质感,带轻微纸纹和折角效果,包含4个编号要点:
1. 橙色圆形数字"1" + 标题"先看思路,再动手算" + 正文"资料分析拼的不是手速,而是谁能更快锁定正确的解题方向。不少题无需把四个选项逐一精算,先研判选项、框定范围,再选择算法,反而更省时间。"
2. 橙色圆形数字"2" + 标题"多读整段材料,练熟翻页" + 正文"材料框架决定阅读速度,遇到陌生材料天然会慢。平时按整篇来练,争取30秒内摸清材料结构,同时刻意练翻页,别让翻找动作拖慢考场节奏。"
3. 橙色圆形数字"3" + 标题"用结构化方式读材料" + 正文"可借助'3+2'方法训练:读题先圈时间、定主体,再迅速抓关键词。别一上来被成堆数字牵着走,先理清段落脉络和设问,再回头精确定位数据。"
4. 橙色圆形数字"4" + 标题"技巧是为提速服务的" + 正文"看到题能立刻对应到合适技巧就用;若犹豫良久仍无头绪,就回归最顺手的解法。方法不必硬套,最终都要落到又快又准上。"

底部左侧手写体"启仕教育 · 行测干货笔记",右下角"资料分析 1/5"。

装饰元素:便签纸、胶带贴纸、荧光笔划线效果、手写标注箭头、回形针、轻微阴影。整体暖橙色调,真实自然光,纸张质感强烈,完全去除AI塑料感。版式精美,文字清晰可读。

画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容。
小红书风格知识卡片海报,竖版3:4比例,真实纸质纹理背景,暖橙色主题。去AI感,真实手写质感+便签贴纸装饰+柔和自然光。 顶部左侧圆角便签贴纸写着"行测提分笔记 · 开智方法",右上角手写体标注"1/5"。 主标题区:超大粗体手写感字体"资料分析",下方小字英文"DATA ANALYSIS",右侧圆形印章贴纸内有一个"资"字。 主体内容区为米白色纸张质感,带轻微纸纹和折角效果,包含4个编号要点: 1. 橙色圆形数字"1" + 标题"先看思路,再动手算" + 正文"资料分析拼的不是手速,而是谁能更快锁定正确的解题方向。不少题无需把四个选项逐一精算,先研判选项、框定范围,再选择算法,反而更省时间。" 2. 橙色圆形数字"2" + 标题"多读整段材料,练熟翻页" + 正文"材料框架决定阅读速度,遇到陌生材料天然会慢。平时按整篇来练,争取30秒内摸清材料结构,同时刻意练翻页,别让翻找动作拖慢考场节奏。" 3. 橙色圆形数字"3" + 标题"用结构化方式读材料" + 正文"可借助'3+2'方法训练:读题先圈时间、定主体,再迅速抓关键词。别一上来被成堆数字牵着走,先理清段落脉络和设问,再回头精确定位数据。" 4. 橙色圆形数字"4" + 标题"技巧是为提速服务的" + 正文"看到题能立刻对应到合适技巧就用;若犹豫良久仍无头绪,就回归最顺手的解法。方法不必硬套,最终都要落到又快又准上。" 底部左侧手写体"启仕教育 · 行测干货笔记",右下角"资料分析 1/5"。 装饰元素:便签纸、胶带贴纸、荧光笔划线效果、手写标注箭头、回形针、轻微阴影。整体暖橙色调,真实自然光,纸张质感强烈,完全去除AI塑料感。版式精美,文字清晰可读。 画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容。小红书风格知识卡片海报,竖版3:4比例,真实纸质纹理背景,暖橙色主题。去AI感,真实手写质感+便签贴纸装饰+柔和自然光。

顶部左侧圆角便签贴纸写着"行测提分笔记 · 开智方法",右上角手写体标注"1/5"。

主标题区:超大粗体手写感字体"资料分析",下方小字英文"DATA ANALYSIS",右侧圆形印章贴纸内有一个"资"字。

主体内容区为米白色纸张质感,带轻微纸纹和折角效果,包含4个编号要点:
1. 橙色圆形数字"1" + 标题"先看思路,再动手算" + 正文"资料分析拼的不是手速,而是谁能更快锁定正确的解题方向。不少题无需把四个选项逐一精算,先研判选项、框定范围,再选择算法,反而更省时间。"
2. 橙色圆形数字"2" + 标题"多读整段材料,练熟翻页" + 正文"材料框架决定阅读速度,遇到陌生材料天然会慢。平时按整篇来练,争取30秒内摸清材料结构,同时刻意练翻页,别让翻找动作拖慢考场节奏。"
3. 橙色圆形数字"3" + 标题"用结构化方式读材料" + 正文"可借助'3+2'方法训练:读题先圈时间、定主体,再迅速抓关键词。别一上来被成堆数字牵着走,先理清段落脉络和设问,再回头精确定位数据。"
4. 橙色圆形数字"4" + 标题"技巧是为提速服务的" + 正文"看到题能立刻对应到合适技巧就用;若犹豫良久仍无头绪,就回归最顺手的解法。方法不必硬套,最终都要落到又快又准上。"

底部左侧手写体"启仕教育 · 行测干货笔记",右下角"资料分析 1/5"。

装饰元素:便签纸、胶带贴纸、荧光笔划线效果、手写标注箭头、回形针、轻微阴影。整体暖橙色调,真实自然光,纸张质感强烈,完全去除AI塑料感。版式精美,文字清晰可读。

画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容。
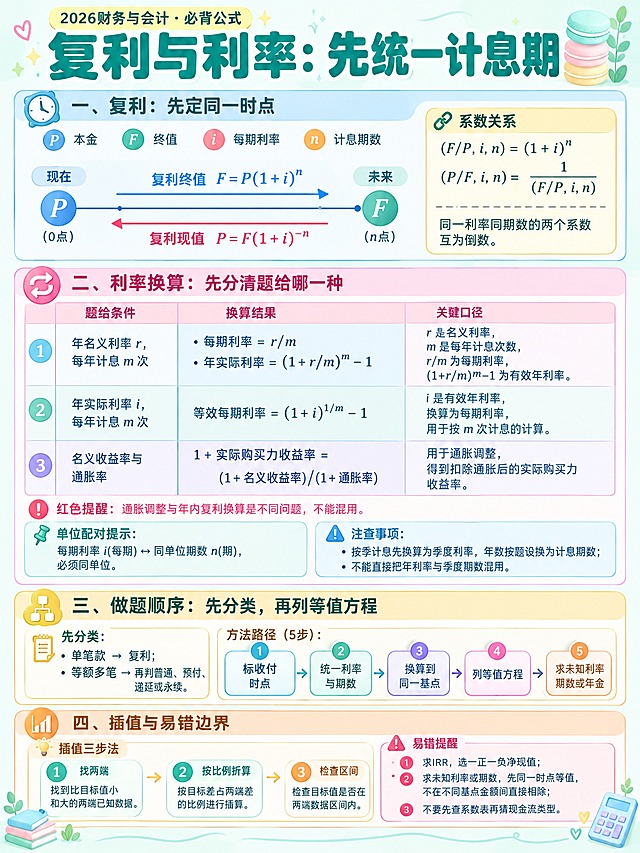
小红书图文,浅蓝绿马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题蓝绿色加粗超大字体"复利与利率:先统一计息期"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带时钟图标"一、复利:先定同一时点"。小符号说明:P本金 F终值 i每期利率 n计息期数。时间轴示意图:现在P(0点)→ 未来F(n点),复利终值F=P(1+i)ⁿ(蓝色箭头向右);复利现值P=F(1+i)⁻ⁿ(红色箭头向左)。右侧系数关系框(浅黄色):(F/P,i,n)=(1+i)ⁿ;(P/F,i,n)=1/(F/P,i,n);同一利率同期数的两个系数互为倒数。第二部分浅粉色标题栏带换算图标"二、利率换算:先分清题给哪一种"。三列表格:题给条件 / 换算结果 / 关键口径。1.年名义利率r,每年计息m次:每期利率=r/m;年实际利率=(1+r/m)ᵐ-1。关键口径:r是名义利率,m是每年计息次数,r/m为每期利率,(1+r/m)ᵐ-1为有效年利率。2.年实际利率i,每年计息m次:等效每期利率=(1+i)^(1/m)-1。关键口径:i是有效年利率,换算为每期利率,用于按m次计息的计算。3.名义收益率与通胀率:1+实际购买力收益率=(1+名义收益率)/(1+通胀率)。关键口径:用于通胀调整,得到扣除通胀后的实际购买力收益率。红色提醒:通胀调整与年内复利换算是不同问题,不能混用。单位配对提示:每期利率i(每期) ↔ 同单位期数n(期),必须同单位。注意事项:按季计息先换算为季度利率,年数按题设换为计息期数;不能直接把年利率与季度期数混用。第三部分浅黄色标题栏带步骤图标"三、做题顺序:先分类,再列等值方程"。先分类:单笔款→复利;等额多笔→再判普通、预付、递延或永续。方法路径5步流程图:标收付时点→统一利率与期数→换算到同一基点→列等值方程→求未知利率期数或年金。第四部分浅橙色标题栏带插值图标"四、插值与易错边界"。插值三步法三个带数字圆圈:①找两端:找到比目标值小和大的两端已知数据;②按比例折算:按目标差占两端差的比例进行插算;③检查区间:检查目标值是否在两端数据区间内。易错提醒3条带红色圆点:①求IRR,选一正一负净现值;②求未知利率或期数,先同一时点等值,不在不同基点金额间直接相除;③不要先查系数表再猜现金流类型。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色小红书图文,浅蓝绿马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题蓝绿色加粗超大字体"复利与利率:先统一计息期"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带时钟图标"一、复利:先定同一时点"。小符号说明:P本金 F终值 i每期利率 n计息期数。时间轴示意图:现在P(0点)→ 未来F(n点),复利终值F=P(1+i)ⁿ(蓝色箭头向右);复利现值P=F(1+i)⁻ⁿ(红色箭头向左)。右侧系数关系框(浅黄色):(F/P,i,n)=(1+i)ⁿ;(P/F,i,n)=1/(F/P,i,n);同一利率同期数的两个系数互为倒数。第二部分浅粉色标题栏带换算图标"二、利率换算:先分清题给哪一种"。三列表格:题给条件 / 换算结果 / 关键口径。1.年名义利率r,每年计息m次:每期利率=r/m;年实际利率=(1+r/m)ᵐ-1。关键口径:r是名义利率,m是每年计息次数,r/m为每期利率,(1+r/m)ᵐ-1为有效年利率。2.年实际利率i,每年计息m次:等效每期利率=(1+i)^(1/m)-1。关键口径:i是有效年利率,换算为每期利率,用于按m次计息的计算。3.名义收益率与通胀率:1+实际购买力收益率=(1+名义收益率)/(1+通胀率)。关键口径:用于通胀调整,得到扣除通胀后的实际购买力收益率。红色提醒:通胀调整与年内复利换算是不同问题,不能混用。单位配对提示:每期利率i(每期) ↔ 同单位期数n(期),必须同单位。注意事项:按季计息先换算为季度利率,年数按题设换为计息期数;不能直接把年利率与季度期数混用。第三部分浅黄色标题栏带步骤图标"三、做题顺序:先分类,再列等值方程"。先分类:单笔款→复利;等额多笔→再判普通、预付、递延或永续。方法路径5步流程图:标收付时点→统一利率与期数→换算到同一基点→列等值方程→求未知利率期数或年金。第四部分浅橙色标题栏带插值图标"四、插值与易错边界"。插值三步法三个带数字圆圈:①找两端:找到比目标值小和大的两端已知数据;②按比例折算:按目标差占两端差的比例进行插算;③检查区间:检查目标值是否在两端数据区间内。易错提醒3条带红色圆点:①求IRR,选一正一负净现值;②求未知利率或期数,先同一时点等值,不在不同基点金额间直接相除;③不要先查系数表再猜现金流类型。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「沟通与表达技巧」,副标题:「认知46-50 · 财务人的软实力」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片46(粉色标题栏)💬 46. 找到合适的表达方式,降低抵触心理。【观点】同样的数据,不同的表达方式,效果天差地别。【完整案例】某财务人员在分析报告中写道:销售部门Q2招待费严重超标,超出预算50%,请立即整改。销售总监看到后直接在会上拍桌子:你知道我请客户吃饭要花多少钱吗?气氛非常尴尬。后来财务换了一种说法:Q2招待费高于预算,主要原因是新客户拓展力度加大,单客获客成本上升。建议我们复盘一下投入产出比,看看哪些客户的转化效率最高,Q3可以更有针对性。同样的数据,不同的表达方式,销售总监这次说:这个数据有用,我让人整理一下转化名单。卡片47(绿色标题栏)👍 47. 肯定成功的地方,再谈问题。【观点】先表扬再批评,对方更容易接受,也觉得分析更客观。【完整案例】某财务分析报告的开头是这样写的:Q2整体表现良好:华东区收入增长25%,超额完成目标;新产品线毛利率达到38%,高于预期10个百分点。但需要关注的是,华南区收入同比下降5%,建议重点分析原因。华东区的负责人看到自己被表扬了,情绪很好;华南区的负责人虽然被点名了,但也觉得前面的肯定说明分析是客观的,抵触情绪明显降低。卡片48(蓝色标题栏)🔄 48. 从业务角度出发思考问题。【观点】站在业务的角度看问题,报告的价值会提升一个层次。【完整案例】某影视投资公司全年投了12个项目,其中8个亏损、3个打平、1个大赚(回报率300%)。如果财务只看单个项目,结论是75%的项目亏损,投资效率低下。但从业务角度看,影视投资本来就是概率游戏——用10个项目的亏损换1个爆款,整体回报率仍然是正的。财务调整了分析维度,从单项目盈亏改为组合整体回报率,报告的价值立刻提升了一个层次。卡片49(橙色标题栏)👔 49. 关注管理层的需求。【观点】报告不是给自己看的,是给决策者看的,要把他们最关心的放在最前面。【完整案例】某财务总监每个月都做一份60页的详细分析报告。有一天总经理说:我现在只关心三件事——现金流够不够、大客户有没有异常、新业务进展怎么样。从那以后,财务把这三件事放在报告最前面,其他内容全部放到附录。总经理满意了,因为不用再花时间翻60页找自己需要的内容。卡片50(深紫色标题栏)💎 50. 财务分析报告是财务部门的价值体现。【观点】财务分析报告整合起来,就是财务部门给企业创造价值的完整记录。【完整案例】某财务团队年终总结时列举了当年的工作成果:通过费用分析发现并砍掉了三项低效营销投入(年节省120万)、通过库存分析推动滞销品清仓(释放现金流400万)、通过账期分析推动回款提速(坏账率从5%降到2%)。老板看了这份总结说:原来你们不只是做账的。底部金色高亮条:「💡 财务的价值,从来不只是把账做对,而是通过数据推动业务变得更好。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「沟通与表达技巧」,副标题:「认知46-50 · 财务人的软实力」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片46(粉色标题栏)💬 46. 找到合适的表达方式,降低抵触心理。【观点】同样的数据,不同的表达方式,效果天差地别。【完整案例】某财务人员在分析报告中写道:销售部门Q2招待费严重超标,超出预算50%,请立即整改。销售总监看到后直接在会上拍桌子:你知道我请客户吃饭要花多少钱吗?气氛非常尴尬。后来财务换了一种说法:Q2招待费高于预算,主要原因是新客户拓展力度加大,单客获客成本上升。建议我们复盘一下投入产出比,看看哪些客户的转化效率最高,Q3可以更有针对性。同样的数据,不同的表达方式,销售总监这次说:这个数据有用,我让人整理一下转化名单。卡片47(绿色标题栏)👍 47. 肯定成功的地方,再谈问题。【观点】先表扬再批评,对方更容易接受,也觉得分析更客观。【完整案例】某财务分析报告的开头是这样写的:Q2整体表现良好:华东区收入增长25%,超额完成目标;新产品线毛利率达到38%,高于预期10个百分点。但需要关注的是,华南区收入同比下降5%,建议重点分析原因。华东区的负责人看到自己被表扬了,情绪很好;华南区的负责人虽然被点名了,但也觉得前面的肯定说明分析是客观的,抵触情绪明显降低。卡片48(蓝色标题栏)🔄 48. 从业务角度出发思考问题。【观点】站在业务的角度看问题,报告的价值会提升一个层次。【完整案例】某影视投资公司全年投了12个项目,其中8个亏损、3个打平、1个大赚(回报率300%)。如果财务只看单个项目,结论是75%的项目亏损,投资效率低下。但从业务角度看,影视投资本来就是概率游戏——用10个项目的亏损换1个爆款,整体回报率仍然是正的。财务调整了分析维度,从单项目盈亏改为组合整体回报率,报告的价值立刻提升了一个层次。卡片49(橙色标题栏)👔 49. 关注管理层的需求。【观点】报告不是给自己看的,是给决策者看的,要把他们最关心的放在最前面。【完整案例】某财务总监每个月都做一份60页的详细分析报告。有一天总经理说:我现在只关心三件事——现金流够不够、大客户有没有异常、新业务进展怎么样。从那以后,财务把这三件事放在报告最前面,其他内容全部放到附录。总经理满意了,因为不用再花时间翻60页找自己需要的内容。卡片50(深紫色标题栏)💎 50. 财务分析报告是财务部门的价值体现。【观点】财务分析报告整合起来,就是财务部门给企业创造价值的完整记录。【完整案例】某财务团队年终总结时列举了当年的工作成果:通过费用分析发现并砍掉了三项低效营销投入(年节省120万)、通过库存分析推动滞销品清仓(释放现金流400万)、通过账期分析推动回款提速(坏账率从5%降到2%)。老板看了这份总结说:原来你们不只是做账的。底部金色高亮条:「💡 财务的价值,从来不只是把账做对,而是通过数据推动业务变得更好。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
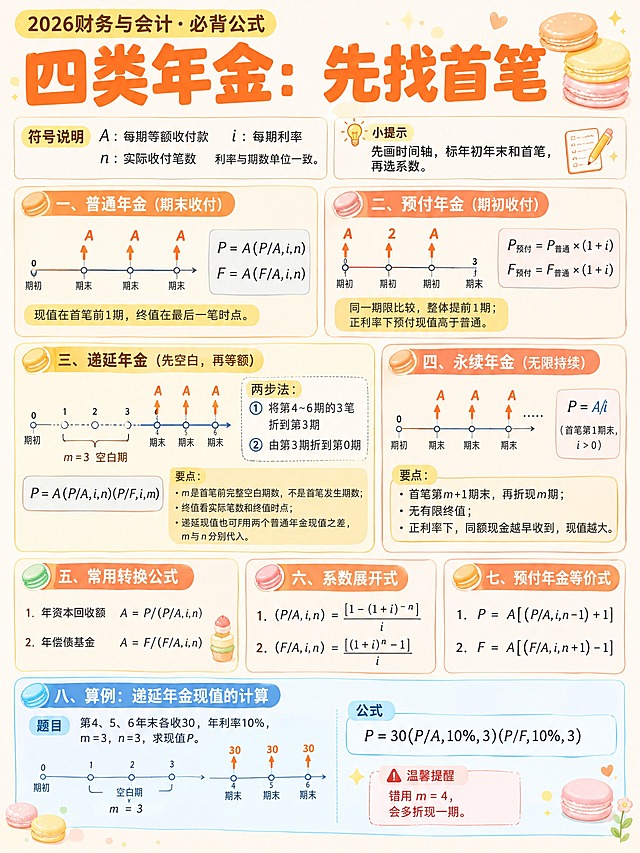
小红书图文,浅橙黄马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题暖橙色加粗超大字体"四类年金:先找首笔"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。符号说明:A每期等额收付款 i每期利率 n实际收付笔数 利率与期数单位一致。小提示:先画时间轴,标年初年末和首笔,再选系数。一、普通年金(期末收付):时间轴0-3点,1/2/3期末各有A向上箭头。公式:P=A(P/A,i,n);F=A(F/A,i,n)。黄色小字:现值在首笔前1期,终值在最后一笔时点。二、预付年金(期初收付):时间轴0-3点,0/1/2期初各有A向上箭头。公式:P预付=P普通×(1+i);F预付=F普通×(1+i)。黄色小字:同一期限比较,整体提前1期;正利率下预付现值高于普通。三、递延年金(先空白,再等额):时间轴0-6点,m=3空白期第1~3期,首笔=m+1即第4期开始,4/5/6期各有A。两步法示意:①将第4~6期的3笔折到第3期 ②由第3期折到第0期。公式:P=A(P/A,i,n)(P/F,i,m)。要点:m是首笔前完整空白期数,不是首笔发生期数;终值看实际笔数和终值时点;递延现值也可用两个普通年金现值之差,m与n分别代入。四、永续年金(无限持续):时间轴0-3点后有省略号,1/2/3期末各有A持续下去。公式:P=A/i(首笔第1期末,i>0)。要点:首笔第m+1期末,再折现m期;无有限终值;正利率下,同额现金越早收到,现值越大。五、常用转换公式两个:1年资本回收额A=P/(P/A,i,n);2年偿债基金A=F/(F/A,i,n)。六、系数展开式两个:1 (P/A,i,n)=[1-(1+i)⁻ⁿ]/i;2 (F/A,i,n)=[(1+i)ⁿ-1]/i。七、预付年金等价式两个:1 P=A[(P/A,i,n-1)+1];2 F=A[(F/A,i,n+1)-1]。八、算例:递延年金现值的计算(浅蓝底框)。题目:第4、5、6年末各收30,年利率10%,m=3,n=3,求现值P。时间轴图示m=3空白期,4/5/6期各30。公式:P=30(P/A,10%,3)(P/F,10%,3)。红色提醒:错用m=4,会多折现一期。整体马卡龙浅色风格,时间轴清晰,公式有层次,精致好看不深色小红书图文,浅橙黄马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题暖橙色加粗超大字体"四类年金:先找首笔"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。符号说明:A每期等额收付款 i每期利率 n实际收付笔数 利率与期数单位一致。小提示:先画时间轴,标年初年末和首笔,再选系数。一、普通年金(期末收付):时间轴0-3点,1/2/3期末各有A向上箭头。公式:P=A(P/A,i,n);F=A(F/A,i,n)。黄色小字:现值在首笔前1期,终值在最后一笔时点。二、预付年金(期初收付):时间轴0-3点,0/1/2期初各有A向上箭头。公式:P预付=P普通×(1+i);F预付=F普通×(1+i)。黄色小字:同一期限比较,整体提前1期;正利率下预付现值高于普通。三、递延年金(先空白,再等额):时间轴0-6点,m=3空白期第1~3期,首笔=m+1即第4期开始,4/5/6期各有A。两步法示意:①将第4~6期的3笔折到第3期 ②由第3期折到第0期。公式:P=A(P/A,i,n)(P/F,i,m)。要点:m是首笔前完整空白期数,不是首笔发生期数;终值看实际笔数和终值时点;递延现值也可用两个普通年金现值之差,m与n分别代入。四、永续年金(无限持续):时间轴0-3点后有省略号,1/2/3期末各有A持续下去。公式:P=A/i(首笔第1期末,i>0)。要点:首笔第m+1期末,再折现m期;无有限终值;正利率下,同额现金越早收到,现值越大。五、常用转换公式两个:1年资本回收额A=P/(P/A,i,n);2年偿债基金A=F/(F/A,i,n)。六、系数展开式两个:1 (P/A,i,n)=[1-(1+i)⁻ⁿ]/i;2 (F/A,i,n)=[(1+i)ⁿ-1]/i。七、预付年金等价式两个:1 P=A[(P/A,i,n-1)+1];2 F=A[(F/A,i,n+1)-1]。八、算例:递延年金现值的计算(浅蓝底框)。题目:第4、5、6年末各收30,年利率10%,m=3,n=3,求现值P。时间轴图示m=3空白期,4/5/6期各30。公式:P=30(P/A,10%,3)(P/F,10%,3)。红色提醒:错用m=4,会多折现一期。整体马卡龙浅色风格,时间轴清晰,公式有层次,精致好看不深色
小红书图文,浅蓝粉马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题粉蓝色加粗超大字体"本量利·保本与安全边际"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带星星图标"一、利润如何形成"。基本关系分解图:销售收入pQ(粉色条)= 变动成本vQ(蓝色条)+ 边际贡献M(黄色条);边际贡献M = 固定成本F(绿色条)+ 利润(紫色条)。关键公式三个并排卡片:边际贡献M=(p-v)Q(蓝框)、边际贡献率m=(p-v)/p=1-变动成本率(黄框)、利润=M-F(粉框)。适用前提:相关范围内单价、成本性态稳定。符号说明:p单价 v单位变动成本 Q销量 F固定成本。第二部分浅粉色标题栏带目标图标"二、保本与目标利润"。左侧单一品种表格:问销量Q / 问销售额S 两列。保本行:Q₀=F/(p-v) / S₀=F/m。目标利润(税前)行:Q=(F+目标税前利润)/(p-v) / S=(F+目标税前利润)/m。目标利润(税后)行:先换税前,目标税前利润=目标税后利润/(1-T),再代入上式计算Q或S。右侧多品种框(销售结构固定):综合边际贡献率m综=Σ(各品种边际贡献率×各品种销售额比重);综合保本销售额S₀=F/m综。注意事项4条带圆点:保本量分母用单位边际贡献(p-v);保本额分母用边际贡献率m;多品种用销售额比重,不能用销量比重;税后利润不能直接填入目标税前利润。第三部分浅绿色标题栏带盾牌图标"三、安全边际"。销售额构成示意图:正常销售额S = 保本销售额S₀ + 安全边际额。核心公式:安全边际量(额)=正常销量(额)-保本量(额);安全边际率=安全边际量/正常销量=安全边际额/正常销售额。作业率关系:保本作业率=保本销量/正常销量;保本作业率+安全边际率=1。与利润的关系:销售利润率=安全边际率×边际贡献率;利润=安全边际额×边际贡献率。第四部分浅橙色标题栏带波动图标"四、敏感性分析"。敏感系数公式:敏感系数=利润变动率/因素变动率。要点提示三个小标签:绝对值-敏感程度;正负号-变动方向;每次-只变一个因素。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色小红书图文,浅蓝粉马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题粉蓝色加粗超大字体"本量利·保本与安全边际"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带星星图标"一、利润如何形成"。基本关系分解图:销售收入pQ(粉色条)= 变动成本vQ(蓝色条)+ 边际贡献M(黄色条);边际贡献M = 固定成本F(绿色条)+ 利润(紫色条)。关键公式三个并排卡片:边际贡献M=(p-v)Q(蓝框)、边际贡献率m=(p-v)/p=1-变动成本率(黄框)、利润=M-F(粉框)。适用前提:相关范围内单价、成本性态稳定。符号说明:p单价 v单位变动成本 Q销量 F固定成本。第二部分浅粉色标题栏带目标图标"二、保本与目标利润"。左侧单一品种表格:问销量Q / 问销售额S 两列。保本行:Q₀=F/(p-v) / S₀=F/m。目标利润(税前)行:Q=(F+目标税前利润)/(p-v) / S=(F+目标税前利润)/m。目标利润(税后)行:先换税前,目标税前利润=目标税后利润/(1-T),再代入上式计算Q或S。右侧多品种框(销售结构固定):综合边际贡献率m综=Σ(各品种边际贡献率×各品种销售额比重);综合保本销售额S₀=F/m综。注意事项4条带圆点:保本量分母用单位边际贡献(p-v);保本额分母用边际贡献率m;多品种用销售额比重,不能用销量比重;税后利润不能直接填入目标税前利润。第三部分浅绿色标题栏带盾牌图标"三、安全边际"。销售额构成示意图:正常销售额S = 保本销售额S₀ + 安全边际额。核心公式:安全边际量(额)=正常销量(额)-保本量(额);安全边际率=安全边际量/正常销量=安全边际额/正常销售额。作业率关系:保本作业率=保本销量/正常销量;保本作业率+安全边际率=1。与利润的关系:销售利润率=安全边际率×边际贡献率;利润=安全边际额×边际贡献率。第四部分浅橙色标题栏带波动图标"四、敏感性分析"。敏感系数公式:敏感系数=利润变动率/因素变动率。要点提示三个小标签:绝对值-敏感程度;正负号-变动方向;每次-只变一个因素。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色