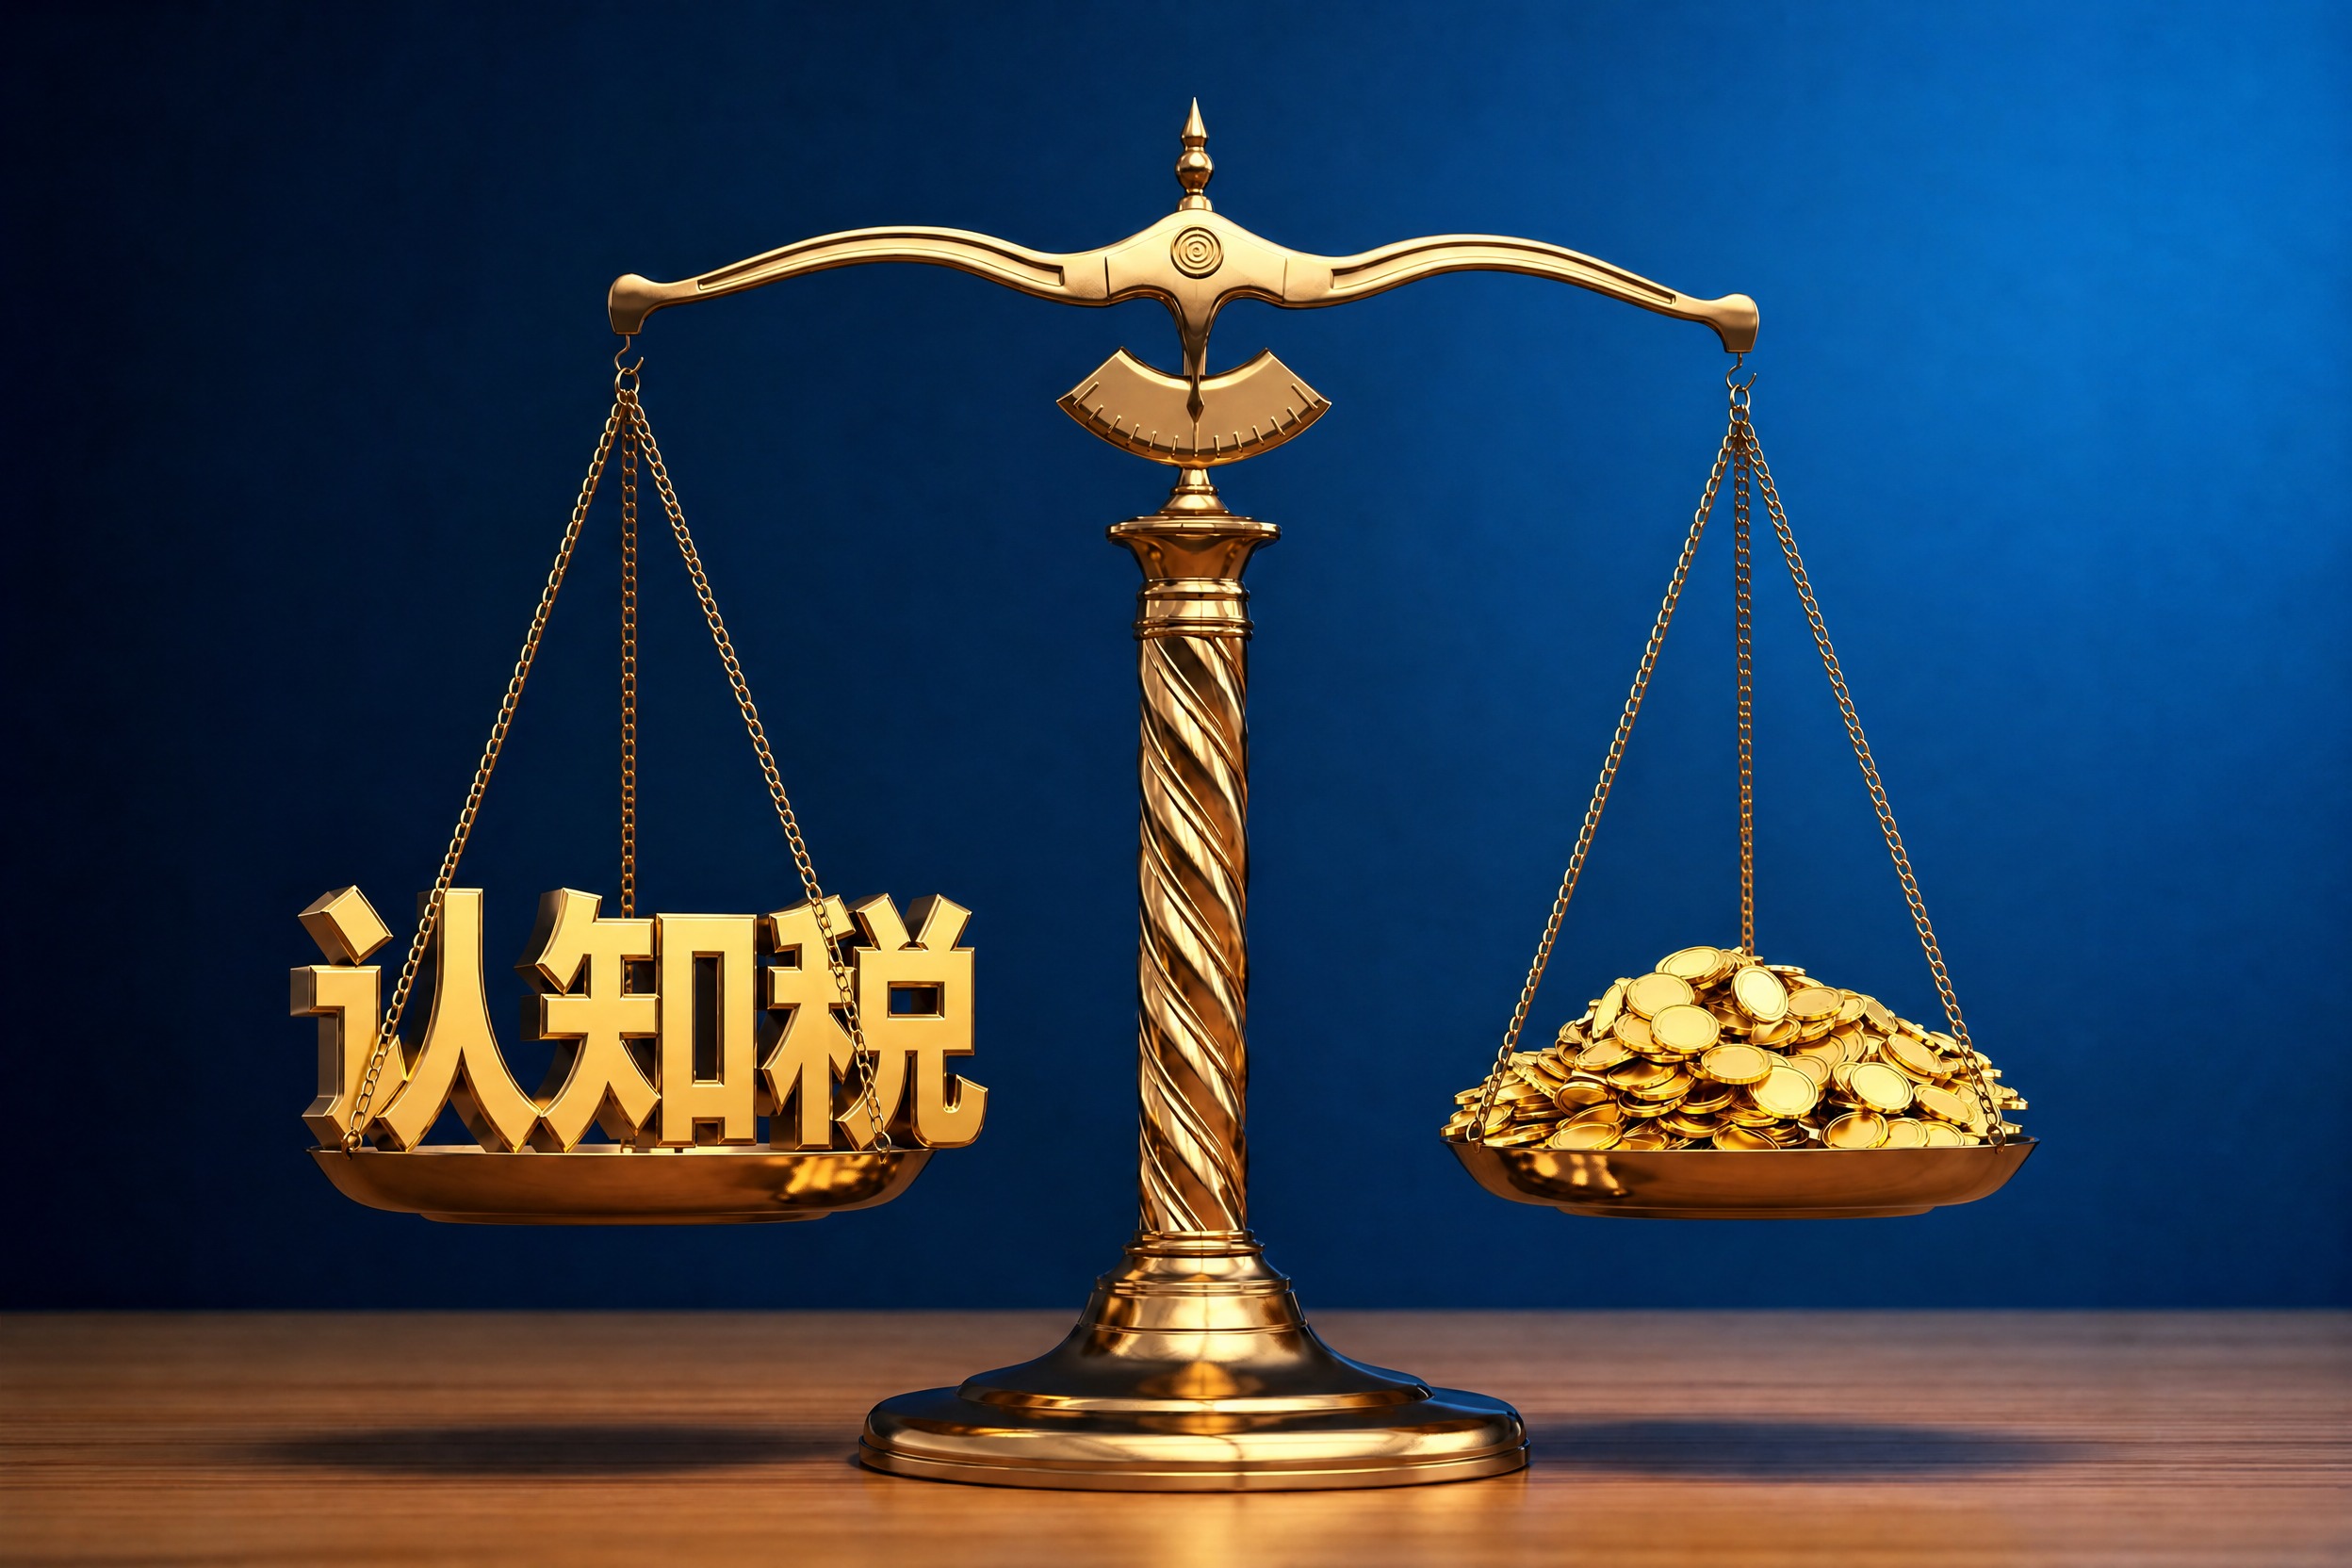

基于左右对比参考图重新合成一张3:2横版图:背景采用参考图右侧… - 图片创意预览

基于左右对比参考图重新合成一张3:2横版图:背景采用参考图右侧…

基于左右对比参考图重新合成一张3:2横版图:背景采用参考图右侧画面(图二)的场景,即深蓝渐变背景与棕色木质桌面;画面主体为金色古典天平,右侧托盘堆满金币,左侧托盘上放置立体3D金色中文字“认知税”;链

用户头像

67b6age1b1n...

2026.09.16
{ "主题": "金税三期与金税四期对比图示(科技感风格)", "画面结构": { "布局": "左右分屏对比,中间有动态箭头连接", "背景": "深色背景,带轻微网格或数码纹理", "灯光": "左侧为冷蓝色聚光灯,右侧为青绿色/霓虹绿聚光灯" }, "左侧元素(金税三期)": { "主标题": "金税三期:以票管税", "副标题": "稽查发票", "视觉元素": [ "悬浮的纸质发票(带红色印章)", "发票周围有放大镜扫描光效", "蓝色数据线从发票连接至税局图标", "角落有传统服务器机架轮廓" ], "色调": "以蓝色为主,冷光感" }, "右侧元素(金税四期)": { "主标题": "金税四期:以数治税", "副标题": "稽查数据", "视觉元素": [ "立体数据立方体悬浮旋转", "流动的数据流连接多个节点(如企业、个人、银行)", "全息投影仪表盘显示实时图表", "背景有隐约的AI芯片或神经网络图案" ], "色调": "以青绿色/霓虹绿为主,科技光感" }, "中间连接元素": { "箭头": "一道从左侧飞向右侧的霓虹箭头,带动态拖影", "箭头标签": "“从以票管税到以数治税”", "效果": "箭头划过处有数据粒子飞散" }, "风格细节": { "材质": "玻璃质感图标 + 发光线条", "特效": "轻微光晕、粒子效果、动态模糊", "视角": "轻微透视角度,增强立体感", "整体氛围": "未来感、数字化、监管科技(RegTech)" }, "生成提示词(Midjourney/DALL-E 3 可直接使用)": "A cyberpunk-style split-screen comparison diagram, left side: 'Golden Tax Phase III: Tax Control by Invoice' with glowing blue invoices, magnifying glass scanning, tax stamp, and cold blue lighting; right side: 'Golden Tax Phase IV: Tax Governance by Data' with green neon data cubes, flowing data streams, holographic dashboard, and network nodes. A bright neon arrow with motion trail moves from left to right, labeled 'From Invoice to Data'. Dark background with digital grid texture, cinematic lighting, futuristic tech vibe, 3D rendered, ultra-detailed, professional infographic --style raw --ar 16:9" }{
  "主题": "金税三期与金税四期对比图示(科技感风格)",
  "画面结构": {
    "布局": "左右分屏对比,中间有动态箭头连接",
    "背景": "深色背景,带轻微网格或数码纹理",
    "灯光": "左侧为冷蓝色聚光灯,右侧为青绿色/霓虹绿聚光灯"
  },
  "左侧元素(金税三期)": {
    "主标题": "金税三期:以票管税",
    "副标题": "稽查发票",
    "视觉元素": [
      "悬浮的纸质发票(带红色印章)",
      "发票周围有放大镜扫描光效",
      "蓝色数据线从发票连接至税局图标",
      "角落有传统服务器机架轮廓"
    ],
    "色调": "以蓝色为主,冷光感"
  },
  "右侧元素(金税四期)": {
    "主标题": "金税四期:以数治税",
    "副标题": "稽查数据",
    "视觉元素": [
      "立体数据立方体悬浮旋转",
      "流动的数据流连接多个节点(如企业、个人、银行)",
      "全息投影仪表盘显示实时图表",
      "背景有隐约的AI芯片或神经网络图案"
    ],
    "色调": "以青绿色/霓虹绿为主,科技光感"
  },
  "中间连接元素": {
    "箭头": "一道从左侧飞向右侧的霓虹箭头,带动态拖影",
    "箭头标签": "“从以票管税到以数治税”",
    "效果": "箭头划过处有数据粒子飞散"
  },
  "风格细节": {
    "材质": "玻璃质感图标 + 发光线条",
    "特效": "轻微光晕、粒子效果、动态模糊",
    "视角": "轻微透视角度,增强立体感",
    "整体氛围": "未来感、数字化、监管科技(RegTech)"
  },
  "生成提示词(Midjourney/DALL-E 3 可直接使用)": "A cyberpunk-style split-screen comparison diagram, left side: 'Golden Tax Phase III: Tax Control by Invoice' with glowing blue invoices, magnifying glass scanning, tax stamp, and cold blue lighting; right side: 'Golden Tax Phase IV: Tax Governance by Data' with green neon data cubes, flowing data streams, holographic dashboard, and network nodes. A bright neon arrow with motion trail moves from left to right, labeled 'From Invoice to Data'. Dark background with digital grid texture, cinematic lighting, futuristic tech vibe, 3D rendered, ultra-detailed, professional infographic --style raw --ar 16:9"
}
[商品] 无实物商品,纯信息科普长图。 [画面] 竖版超长信息图,从上到下阅读动线清晰。顶部主标题区占画面上部约1/10,导语栏单独成块占约1/12,中部6个情形模块依次纵向排列(每类情形占约1/8高度),底部尾部标语和政策依据占约1/12。整体为信息卡片式布局,留白充足,层级分明。 [视觉] 套系策略:风格=简洁清新税务科普风;标题字=现代无衬线粗体;正文字=清晰易读无衬线体;主色=清新蓝色(天蓝/浅蓝为主);背景延展=浅蓝渐变到白色的干净背景,带细微几何线条点缀;强调色=深蓝色,用于标题重点词、图标和分隔线;标题色=深蓝色;正文色=深灰/炭灰色;组件=圆角浅蓝色信息卡片、细蓝色分隔线、蓝色勾选图标;光影=均匀柔和平光,无强烈阴影。 [文字] 所有文字横向排版,层级如下: 【顶部主标题区】 主标题:增值税进项税额不得抵扣的 6 类情形 | 实务案例 + 易错提醒 ("不得抵扣"和"6"用深蓝色加大加粗突出显示) 【导语栏(单独栏目,浅蓝色背景卡片)】 不是所有增值税专用发票都能抵扣! 根据《中华人民共和国增值税法》相关规定,以下六种特殊场景的进项税额是无法抵扣的,企业精准厘清抵扣规则,才能规范财税处理、筑牢合规经营基础。 【情形一:适用简易计税方法计税项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 一般纳税人选择简易计税方式计税的项目,不适用进项抵扣政策,专为该项目采购产生的进项税额,无法抵扣。 ✅ 实务案例 某建筑公司为一般纳税人,承接老旧工程项目,选择简易计税。专门为本项目采购的水泥、钢材、砂石,即便取得增值税专票,对应进项税额不可抵扣。 ✅ 易错提醒 简易计税、一般计税共用的水电、物业,需按收入比例分摊,简易计税对应部分要进项转出。 【情形二:免征增值税项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 免征增值税项目无销项税额,匹配购进的进项税额不予抵扣。 ✅ 实务案例 公立医疗机构提供免税医疗服务,采购诊疗设备、药品、医用耗材,专门用于门诊、诊疗服务,取得专票不得抵扣进项。 ✅ 通俗理解 不收销项税,自然不抵扣进项税。 【情形三:非正常损失项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 管理不善、违法违规导致的资产损失,已抵扣进项必须转出。 ✅ 实务案例 商贸企业因仓库管理疏漏,导致库存商品受潮、霉变、丢失;或企业违法经营,货物被依法没收、销毁。该部分货物已抵扣的进项税额,需要全额转出,不得继续抵扣。 ✅ 易错提醒 自然灾害(洪水、台风、地震)造成的损失≠非正常损失,进项可以正常抵扣。 【情形四:购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 专为员工福利、个人消费购进的货物、服务、无形资产、不动产,进项不予抵扣。 ✅ 实务案例 企业外购月饼、粮油、福利品发放员工;建设装修职工食堂、员工宿舍;业务招待客户产生的礼品、消费支出。以上取得专票,进项全部不得抵扣。 ✅ 特殊情况 原值不超过500万元的单项固定资产、无形资产、不动产,既用于一般计税方法计税项目,又用于简易计税方法计税项目、免征增值税项目、不得抵扣非应税交易、集体福利或者个人消费的,可全额正常抵扣,无需转出。 【情形五:购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 企业购进并直接用于消费的三类服务,法定不得抵扣进项。 ✅ 实务案例 公司年会聚餐、员工团建 KTV 娱乐、聘请家政为员工提供日常保洁服务,取得专票一律不可抵扣。 ✅ 特殊情况 旅行社作为一般纳税人为客户安排餐饮,属于经营活动的一部分而不是直接消费,对应的进项税额可以抵扣。 【情形六:国务院规定的其他进项税额「不得抵扣」】 (仅文字标题,简洁呈现,无任何装饰图案、插图、图标) 【底部尾部标语(字体较小)】 规范抵扣、精准计税、合规办税 【政策依据(字体最小,纯文字,无天枰图案、无任何装饰图标)】 政策依据 1.《中华人民共和国增值税法》 2.《中华人民共和国增值税法实施条例》 文字区居中布局,不添加原文以外的任何内容。每个情形模块用浅蓝色圆角卡片区分,三项内容在卡片内横向并列排布。情形六区域和政策依据区域严禁出现任何图案、插图、天枰、图标等装饰元素,仅保留纯文字。 [规格] 竖版长图,比例约1:3,4K分辨率,负向提示:避免文字竖排、避免文字过小难以阅读、避免添加原文以外的内容、避免天枰图案、避免情形六有装饰图案、避免杂乱装饰、避免暖色主色调、避免错字漏字。[商品] 无实物商品,纯信息科普长图。
[画面] 竖版超长信息图,从上到下阅读动线清晰。顶部主标题区占画面上部约1/10,导语栏单独成块占约1/12,中部6个情形模块依次纵向排列(每类情形占约1/8高度),底部尾部标语和政策依据占约1/12。整体为信息卡片式布局,留白充足,层级分明。
[视觉] 套系策略:风格=简洁清新税务科普风;标题字=现代无衬线粗体;正文字=清晰易读无衬线体;主色=清新蓝色(天蓝/浅蓝为主);背景延展=浅蓝渐变到白色的干净背景,带细微几何线条点缀;强调色=深蓝色,用于标题重点词、图标和分隔线;标题色=深蓝色;正文色=深灰/炭灰色;组件=圆角浅蓝色信息卡片、细蓝色分隔线、蓝色勾选图标;光影=均匀柔和平光,无强烈阴影。
[文字] 所有文字横向排版,层级如下:

【顶部主标题区】
主标题:增值税进项税额不得抵扣的 6 类情形 | 实务案例 + 易错提醒
("不得抵扣"和"6"用深蓝色加大加粗突出显示)

【导语栏(单独栏目,浅蓝色背景卡片)】
不是所有增值税专用发票都能抵扣!
根据《中华人民共和国增值税法》相关规定,以下六种特殊场景的进项税额是无法抵扣的,企业精准厘清抵扣规则,才能规范财税处理、筑牢合规经营基础。

【情形一:适用简易计税方法计税项目对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
一般纳税人选择简易计税方式计税的项目,不适用进项抵扣政策,专为该项目采购产生的进项税额,无法抵扣。
✅ 实务案例
某建筑公司为一般纳税人,承接老旧工程项目,选择简易计税。专门为本项目采购的水泥、钢材、砂石,即便取得增值税专票,对应进项税额不可抵扣。
✅ 易错提醒
简易计税、一般计税共用的水电、物业,需按收入比例分摊,简易计税对应部分要进项转出。

【情形二:免征增值税项目对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
免征增值税项目无销项税额,匹配购进的进项税额不予抵扣。
✅ 实务案例
公立医疗机构提供免税医疗服务,采购诊疗设备、药品、医用耗材,专门用于门诊、诊疗服务,取得专票不得抵扣进项。
✅ 通俗理解
不收销项税,自然不抵扣进项税。

【情形三:非正常损失项目对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
管理不善、违法违规导致的资产损失,已抵扣进项必须转出。
✅ 实务案例
商贸企业因仓库管理疏漏,导致库存商品受潮、霉变、丢失;或企业违法经营,货物被依法没收、销毁。该部分货物已抵扣的进项税额,需要全额转出,不得继续抵扣。
✅ 易错提醒
自然灾害(洪水、台风、地震)造成的损失≠非正常损失,进项可以正常抵扣。

【情形四:购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
专为员工福利、个人消费购进的货物、服务、无形资产、不动产,进项不予抵扣。
✅ 实务案例
企业外购月饼、粮油、福利品发放员工;建设装修职工食堂、员工宿舍;业务招待客户产生的礼品、消费支出。以上取得专票,进项全部不得抵扣。
✅ 特殊情况
原值不超过500万元的单项固定资产、无形资产、不动产,既用于一般计税方法计税项目,又用于简易计税方法计税项目、免征增值税项目、不得抵扣非应税交易、集体福利或者个人消费的,可全额正常抵扣,无需转出。

【情形五:购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
企业购进并直接用于消费的三类服务,法定不得抵扣进项。
✅ 实务案例
公司年会聚餐、员工团建 KTV 娱乐、聘请家政为员工提供日常保洁服务,取得专票一律不可抵扣。
✅ 特殊情况
旅行社作为一般纳税人为客户安排餐饮,属于经营活动的一部分而不是直接消费,对应的进项税额可以抵扣。

【情形六:国务院规定的其他进项税额「不得抵扣」】
(仅文字标题,简洁呈现,无任何装饰图案、插图、图标)

【底部尾部标语(字体较小)】
规范抵扣、精准计税、合规办税

【政策依据(字体最小,纯文字,无天枰图案、无任何装饰图标)】
政策依据
1.《中华人民共和国增值税法》
2.《中华人民共和国增值税法实施条例》

文字区居中布局,不添加原文以外的任何内容。每个情形模块用浅蓝色圆角卡片区分,三项内容在卡片内横向并列排布。情形六区域和政策依据区域严禁出现任何图案、插图、天枰、图标等装饰元素,仅保留纯文字。
[规格] 竖版长图,比例约1:3,4K分辨率,负向提示:避免文字竖排、避免文字过小难以阅读、避免添加原文以外的内容、避免天枰图案、避免情形六有装饰图案、避免杂乱装饰、避免暖色主色调、避免错字漏字。
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"中国十八税种",右侧小字"秒懂18种税"。主体是18个税种的通俗解释,用左右两列彩色标签条排列,左边税种名称彩色圆角标签,右边对应通俗解释浅色便签,用细线连接。内容完整:增值税(橙)-只要卖东西,就要交的税,卖货、卖服务、卖技术要交税;消费税(蓝)-卷烟白酒有害健康、金银珠宝玉石、小汽车奢侈品要交税;企业所得税(绿)-公司经营赚了钱,拿出5-25%要交税;个人所得税(紫)-打工人赚了钱也要交税;印花税(青)-订合同立字据,国家当你的证人,要交税;城市维护建设税(红)-共建美好家园,大家一起来交税;房产税(橙)-自己住的不交税,出租的那套房子要交房产税;城镇土地使用税(紫)-占用城市土地要交税;车辆购置税(蓝)-买新车要交税;车船税(绿)-拥有车船、游艇要交税;土地增值税(橙)-卖房卖地挣的差价要交税;契税(青)-买房买地要签约,国家要认可,交点证明费;关税(红)-进出口货物要交税;船舶吨税(紫)-外国轮船停靠在中国港口,按照吨位要交税;烟叶税(橙)-收购烟叶要交税;资源税(绿)-挖煤采矿采石油,要交资源税;耕地占用税(绿)-占用耕地、妨碍种地要交税;环境保护税(蓝)-爱护环境人人有责,污染环境要交税。版式整齐精致,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"中国十八税种",右侧小字"秒懂18种税"。主体是18个税种的通俗解释,用左右两列彩色标签条排列,左边税种名称彩色圆角标签,右边对应通俗解释浅色便签,用细线连接。内容完整:增值税(橙)-只要卖东西,就要交的税,卖货、卖服务、卖技术要交税;消费税(蓝)-卷烟白酒有害健康、金银珠宝玉石、小汽车奢侈品要交税;企业所得税(绿)-公司经营赚了钱,拿出5-25%要交税;个人所得税(紫)-打工人赚了钱也要交税;印花税(青)-订合同立字据,国家当你的证人,要交税;城市维护建设税(红)-共建美好家园,大家一起来交税;房产税(橙)-自己住的不交税,出租的那套房子要交房产税;城镇土地使用税(紫)-占用城市土地要交税;车辆购置税(蓝)-买新车要交税;车船税(绿)-拥有车船、游艇要交税;土地增值税(橙)-卖房卖地挣的差价要交税;契税(青)-买房买地要签约,国家要认可,交点证明费;关税(红)-进出口货物要交税;船舶吨税(紫)-外国轮船停靠在中国港口,按照吨位要交税;烟叶税(橙)-收购烟叶要交税;资源税(绿)-挖煤采矿采石油,要交资源税;耕地占用税(绿)-占用耕地、妨碍种地要交税;环境保护税(蓝)-爱护环境人人有责,污染环境要交税。版式整齐精致,手写感字体,无公众号水印