
参照这张图的深蓝科技质感,生成一张全新的极简未来科技风封面,竖… - 图片创意预览

参照这张图的深蓝科技质感,生成一张全新的极简未来科技风封面,竖…

参照这张图的深蓝科技质感,生成一张全新的极简未来科技风封面,竖版3:4构图,2K超清: - 背景:深空黑渐变高级底色,细腻磨砂玻璃质感,淡淡的青蓝色科技流光粒子浮动,微弱赛博光影,低饱和冷色调,高通
用户头像

67rn073cr2j...

2026.10.06
[第6张] 团队与专业背书-AI技术实力与设计团队资质。 [氛围/风格] 专业可信背书风格,蓝金配色,稳重高端,企业实力展示质感。 [元素布局] 画面上半部分展示AI技术实力:AI芯片/神经网络可视化图形、数据流动线条、算法代码装饰;下半部分展示设计团队:多位专业设计师头像剪影/职业形象(亚洲面孔为主)、履历卡片、资质证书图标;中间有数据展示条,呈现服务客户数、出图量、好评率等数字。 [光影质感] 顶部柔光,数据数字有金色发光效果,整体稳重有分量感,光影层次丰富。 [配色色系] 全局底色 #0F172A 深蓝灰;主色 #1E40AF 深蓝;辅助色 #F59E0B 金色、#94A3B8 银灰色。 [视角构图] 正面平视,上下分区布局,阅读动线上技术实力 → 中数据 → 下团队资质。 [文字版式] 顶部大标题「专业团队 技术护航」,副标题「AI+人工双引擎 品质有保障」;中部数据条三个大数字:「服务5000+品牌」「累计出图10万+」「好评率98%」,金色大字体;下半部分左右分两栏:左栏「AI技术实力」配3点「自研AI模型 / 持续算法迭代 / 大数据训练」;右栏「设计团队资质」配3点「10年+行业经验 / 资深设计师团队 / 懂电商懂转化」;底部有合作品牌logo墙占位(用抽象几何图形代替)。 [比例分辨率] 3:4 竖版比例,4K 分辨率,文字清晰可辨,高清画质。 [负向提示词] 变形,水印,文字错乱,文字过小,人物畸形,颜色偏差,背景杂乱。[第6张] 团队与专业背书-AI技术实力与设计团队资质。
[氛围/风格] 专业可信背书风格,蓝金配色,稳重高端,企业实力展示质感。
[元素布局] 画面上半部分展示AI技术实力:AI芯片/神经网络可视化图形、数据流动线条、算法代码装饰;下半部分展示设计团队:多位专业设计师头像剪影/职业形象(亚洲面孔为主)、履历卡片、资质证书图标;中间有数据展示条,呈现服务客户数、出图量、好评率等数字。
[光影质感] 顶部柔光,数据数字有金色发光效果,整体稳重有分量感,光影层次丰富。
[配色色系] 全局底色 #0F172A 深蓝灰;主色 #1E40AF 深蓝;辅助色 #F59E0B 金色、#94A3B8 银灰色。
[视角构图] 正面平视,上下分区布局,阅读动线上技术实力 → 中数据 → 下团队资质。
[文字版式] 顶部大标题「专业团队 技术护航」,副标题「AI+人工双引擎 品质有保障」;中部数据条三个大数字:「服务5000+品牌」「累计出图10万+」「好评率98%」,金色大字体;下半部分左右分两栏:左栏「AI技术实力」配3点「自研AI模型 / 持续算法迭代 / 大数据训练」;右栏「设计团队资质」配3点「10年+行业经验 / 资深设计师团队 / 懂电商懂转化」;底部有合作品牌logo墙占位(用抽象几何图形代替)。
[比例分辨率] 3:4 竖版比例,4K 分辨率,文字清晰可辨,高清画质。
[负向提示词] 变形,水印,文字错乱,文字过小,人物畸形,颜色偏差,背景杂乱。
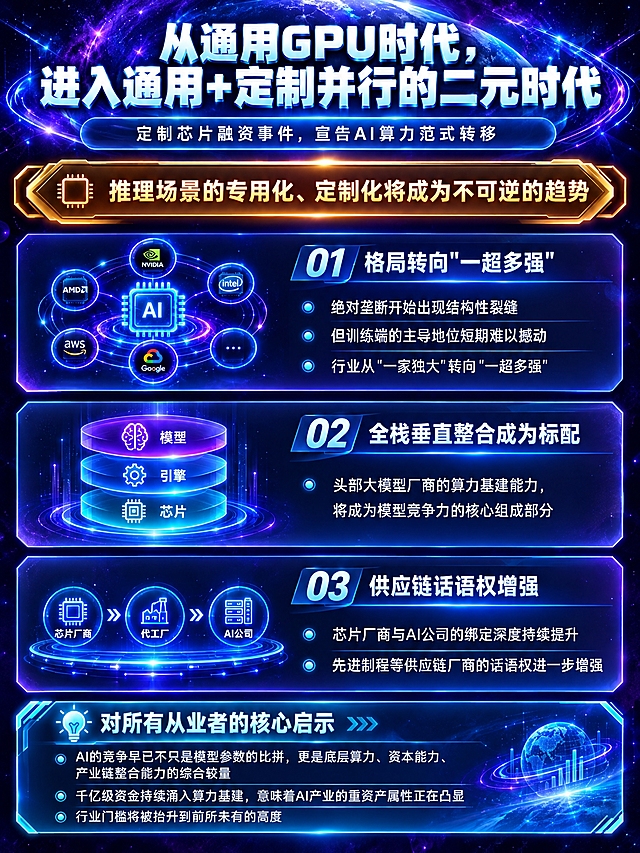
参照这张图的深空黑紫科技质感风格,生成一张新的总结收尾信息图,竖版3:4构图,2K超清。采用分层结构图的版面,收尾感强,干净高级。 顶部大标题:"从通用GPU时代,进入通用+定制并行的二元时代" 副标题小字:"定制芯片融资事件,宣告AI算力范式转移" 画面中部核心结论卡片(金色渐变边框): "推理场景的专用化、定制化将成为不可逆的趋势" 画面主体三个产业格局要点卡片,从上到下排列: 【01 格局转向"一超多强"】 图标:多家芯片节点围绕一个中心 内容:"绝对垄断开始出现结构性裂缝 | 但训练端的主导地位短期难以撼动 | 行业从'一家独大'转向'一超多强'" 【02 全栈垂直整合成为标配】 图标:三层垂直整合结构(模型-引擎-芯片) 内容:"头部大模型厂商的算力基建能力,将成为模型竞争力的核心组成部分" 【03 供应链话语权增强】 图标:芯片与代工环节的链条 内容:"芯片厂商与AI公司的绑定深度持续提升 | 先进制程等供应链厂商的话语权进一步增强" 画面下部启示板块(青蓝色高亮卡片): 标题:"对所有从业者的核心启示" 内容:"AI的竞争早已不只是模型参数的比拼,更是底层算力、资本能力、产业链整合能力的综合较量 | 千亿级资金持续涌入算力基建,意味着AI产业的重资产属性正在凸显 | 行业门槛将被抬升到前所未有的高度" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的总结收尾信息图,竖版3:4构图,2K超清。采用分层结构图的版面,收尾感强,干净高级。

顶部大标题:"从通用GPU时代,进入通用+定制并行的二元时代"
副标题小字:"定制芯片融资事件,宣告AI算力范式转移"

画面中部核心结论卡片(金色渐变边框):
"推理场景的专用化、定制化将成为不可逆的趋势"

画面主体三个产业格局要点卡片,从上到下排列:

【01 格局转向"一超多强"】
图标:多家芯片节点围绕一个中心
内容:"绝对垄断开始出现结构性裂缝 | 但训练端的主导地位短期难以撼动 | 行业从'一家独大'转向'一超多强'"

【02 全栈垂直整合成为标配】
图标:三层垂直整合结构(模型-引擎-芯片)
内容:"头部大模型厂商的算力基建能力,将成为模型竞争力的核心组成部分"

【03 供应链话语权增强】
图标:芯片与代工环节的链条
内容:"芯片厂商与AI公司的绑定深度持续提升 | 先进制程等供应链厂商的话语权进一步增强"

画面下部启示板块(青蓝色高亮卡片):
标题:"对所有从业者的核心启示"
内容:"AI的竞争早已不只是模型参数的比拼,更是底层算力、资本能力、产业链整合能力的综合较量 | 千亿级资金持续涌入算力基建,意味着AI产业的重资产属性正在凸显 | 行业门槛将被抬升到前所未有的高度"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
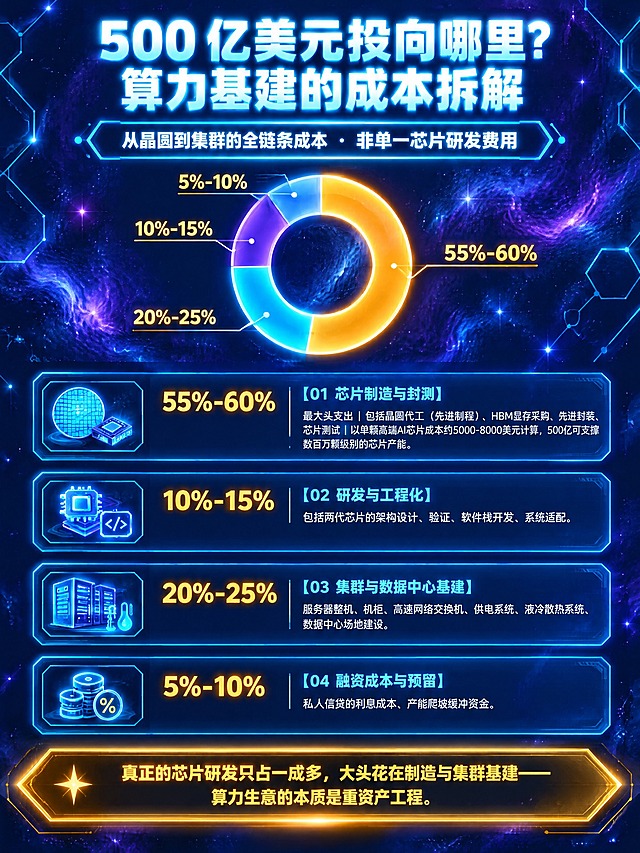
参照这张图的深空黑紫科技质感风格,生成一张新的成本拆解信息图,竖版3:4构图,2K超清。采用环形占比图+卡片列表的版面,数据用金色高亮。 顶部大标题:"500 亿美元投向哪里?算力基建的成本拆解" 副标题小字:"从晶圆到集群的全链条成本 · 非单一芯片研发费用" 画面上部:一个四段式环形占比图,四块颜色区分,标注四个占比数值:"55%-60%"、"10%-15%"、"20%-25%"、"5%-10%" 画面中下部:四个成本项目卡片,每个卡片带占比、图标和说明: 【01 芯片制造与封测】占比 55%-60% 图标:晶圆、封装模块 内容:"最大头支出 | 包括晶圆代工(先进制程)、HBM显存采购、先进封装、芯片测试 | 以单颗高端AI芯片成本约5000-8000美元计算,500亿可支撑数百万颗级别的芯片产能" 【02 研发与工程化】占比 10%-15% 图标:芯片设计图层、代码块 内容:"包括两代芯片的架构设计、验证、软件栈开发、系统适配" 【03 集群与数据中心基建】占比 20%-25% 图标:机柜与液冷系统 内容:"服务器整机、机柜、高速网络交换机、供电系统、液冷散热系统、数据中心场地建设" 【04 融资成本与预留】占比 5%-10% 图标:利息与资金池符号 内容:"私人信贷的利息成本、产能爬坡缓冲资金" 底部结论条(金色渐变): "真正的芯片研发只占一成多,大头花在制造与集群基建——算力生意的本质是重资产工程" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的成本拆解信息图,竖版3:4构图,2K超清。采用环形占比图+卡片列表的版面,数据用金色高亮。

顶部大标题:"500 亿美元投向哪里?算力基建的成本拆解"
副标题小字:"从晶圆到集群的全链条成本 · 非单一芯片研发费用"

画面上部:一个四段式环形占比图,四块颜色区分,标注四个占比数值:"55%-60%"、"10%-15%"、"20%-25%"、"5%-10%"

画面中下部:四个成本项目卡片,每个卡片带占比、图标和说明:

【01 芯片制造与封测】占比 55%-60%
图标:晶圆、封装模块
内容:"最大头支出 | 包括晶圆代工(先进制程)、HBM显存采购、先进封装、芯片测试 | 以单颗高端AI芯片成本约5000-8000美元计算,500亿可支撑数百万颗级别的芯片产能"

【02 研发与工程化】占比 10%-15%
图标:芯片设计图层、代码块
内容:"包括两代芯片的架构设计、验证、软件栈开发、系统适配"

【03 集群与数据中心基建】占比 20%-25%
图标:机柜与液冷系统
内容:"服务器整机、机柜、高速网络交换机、供电系统、液冷散热系统、数据中心场地建设"

【04 融资成本与预留】占比 5%-10%
图标:利息与资金池符号
内容:"私人信贷的利息成本、产能爬坡缓冲资金"

底部结论条(金色渐变):
"真正的芯片研发只占一成多,大头花在制造与集群基建——算力生意的本质是重资产工程"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
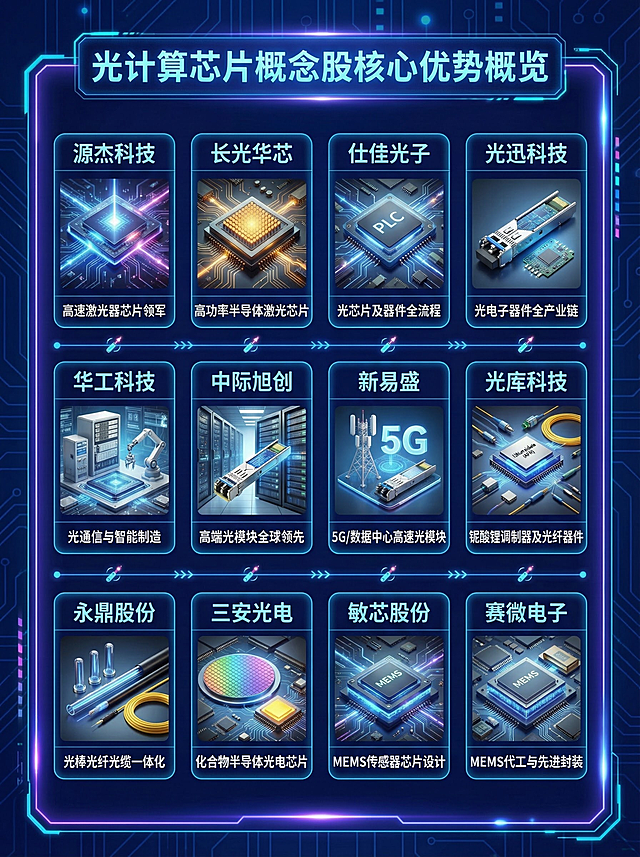
光计算芯片概念股 源杰科技:高速光芯片 IDM 龙头,100G/200G EML 芯片突破海外垄断,25G DFB 全球市占率超 15%,切入英伟达 GB200 供应链。 长光华芯:IDM 模式稀缺标的,100G EML 量产、200G EML 送样,100G VCSEL 与高功率激光器量产出货,良率 92%。 仕佳光子:PLC 分路器芯片全球龙头(份额超 30%),AWG 芯片批量供货谷歌。 光迅科技:全产业链标杆,国内唯一高端光芯片自产企业,覆盖 DFB/EML/VCSEL,量子通信光模块市占率超 60%。 华工科技:磷化铟光芯片量产,800G 硅光芯片产能利用率超 95%,单波 200G 硅光适配 1.6T 光模块。 中际旭创:光模块龙头,子公司苏州湃自研硅光芯片,800G 硅光模块市占率领先,绑定英伟达等 AI 巨头。 新易盛:硅光芯片良率突破 85%,体量大、对上游芯片掌控力强,适配高速光模块需求。光库科技:全球唯二、中国唯一量产 800Gbps 以上 TFLN 调制器企业,插损 <3dB、带宽> 100GHz,供货英伟达、思科。 永鼎股份:子公司鼎芯光电全链条自主可控,10G EML、25G DFB 光芯片批量出货,车规级光芯片新势力。 三安光电:化合物半导体巨头,外延片生长能力强,为光芯片设计公司提供代工与材料。敏芯股份:国内首家独立全系列光芯片供应商,覆盖2.5G-50G全系列激光器和探测器光芯片。 赛微电子:通过瑞典Silex产线为全球厂商提供硅光子芯片晶圆制造服务。光计算芯片概念股
源杰科技:高速光芯片 IDM 龙头,100G/200G EML 芯片突破海外垄断,25G DFB 全球市占率超 15%,切入英伟达 GB200 供应链。
长光华芯:IDM 模式稀缺标的,100G EML 量产、200G EML 送样,100G VCSEL 与高功率激光器量产出货,良率 92%。
仕佳光子:PLC 分路器芯片全球龙头(份额超 30%),AWG 芯片批量供货谷歌。
光迅科技:全产业链标杆,国内唯一高端光芯片自产企业,覆盖 DFB/EML/VCSEL,量子通信光模块市占率超 60%。
华工科技:磷化铟光芯片量产,800G 硅光芯片产能利用率超 95%,单波 200G 硅光适配 1.6T 光模块。
中际旭创:光模块龙头,子公司苏州湃自研硅光芯片,800G 硅光模块市占率领先,绑定英伟达等 AI 巨头。
新易盛:硅光芯片良率突破 85%,体量大、对上游芯片掌控力强,适配高速光模块需求。光库科技:全球唯二、中国唯一量产 800Gbps 以上 TFLN 调制器企业,插损 <3dB、带宽> 100GHz,供货英伟达、思科。
永鼎股份:子公司鼎芯光电全链条自主可控,10G EML、25G DFB 光芯片批量出货,车规级光芯片新势力。
三安光电:化合物半导体巨头,外延片生长能力强,为光芯片设计公司提供代工与材料。敏芯股份:国内首家独立全系列光芯片供应商,覆盖2.5G-50G全系列激光器和探测器光芯片。
赛微电子:通过瑞典Silex产线为全球厂商提供硅光子芯片晶圆制造服务。