小红书图文,浅绿蓝马卡龙风格,3:4竖版比例,浅色精致有层次。… - 图片创意预览

小红书图文,浅绿蓝马卡龙风格,3:4竖版比例,浅色精致有层次。…

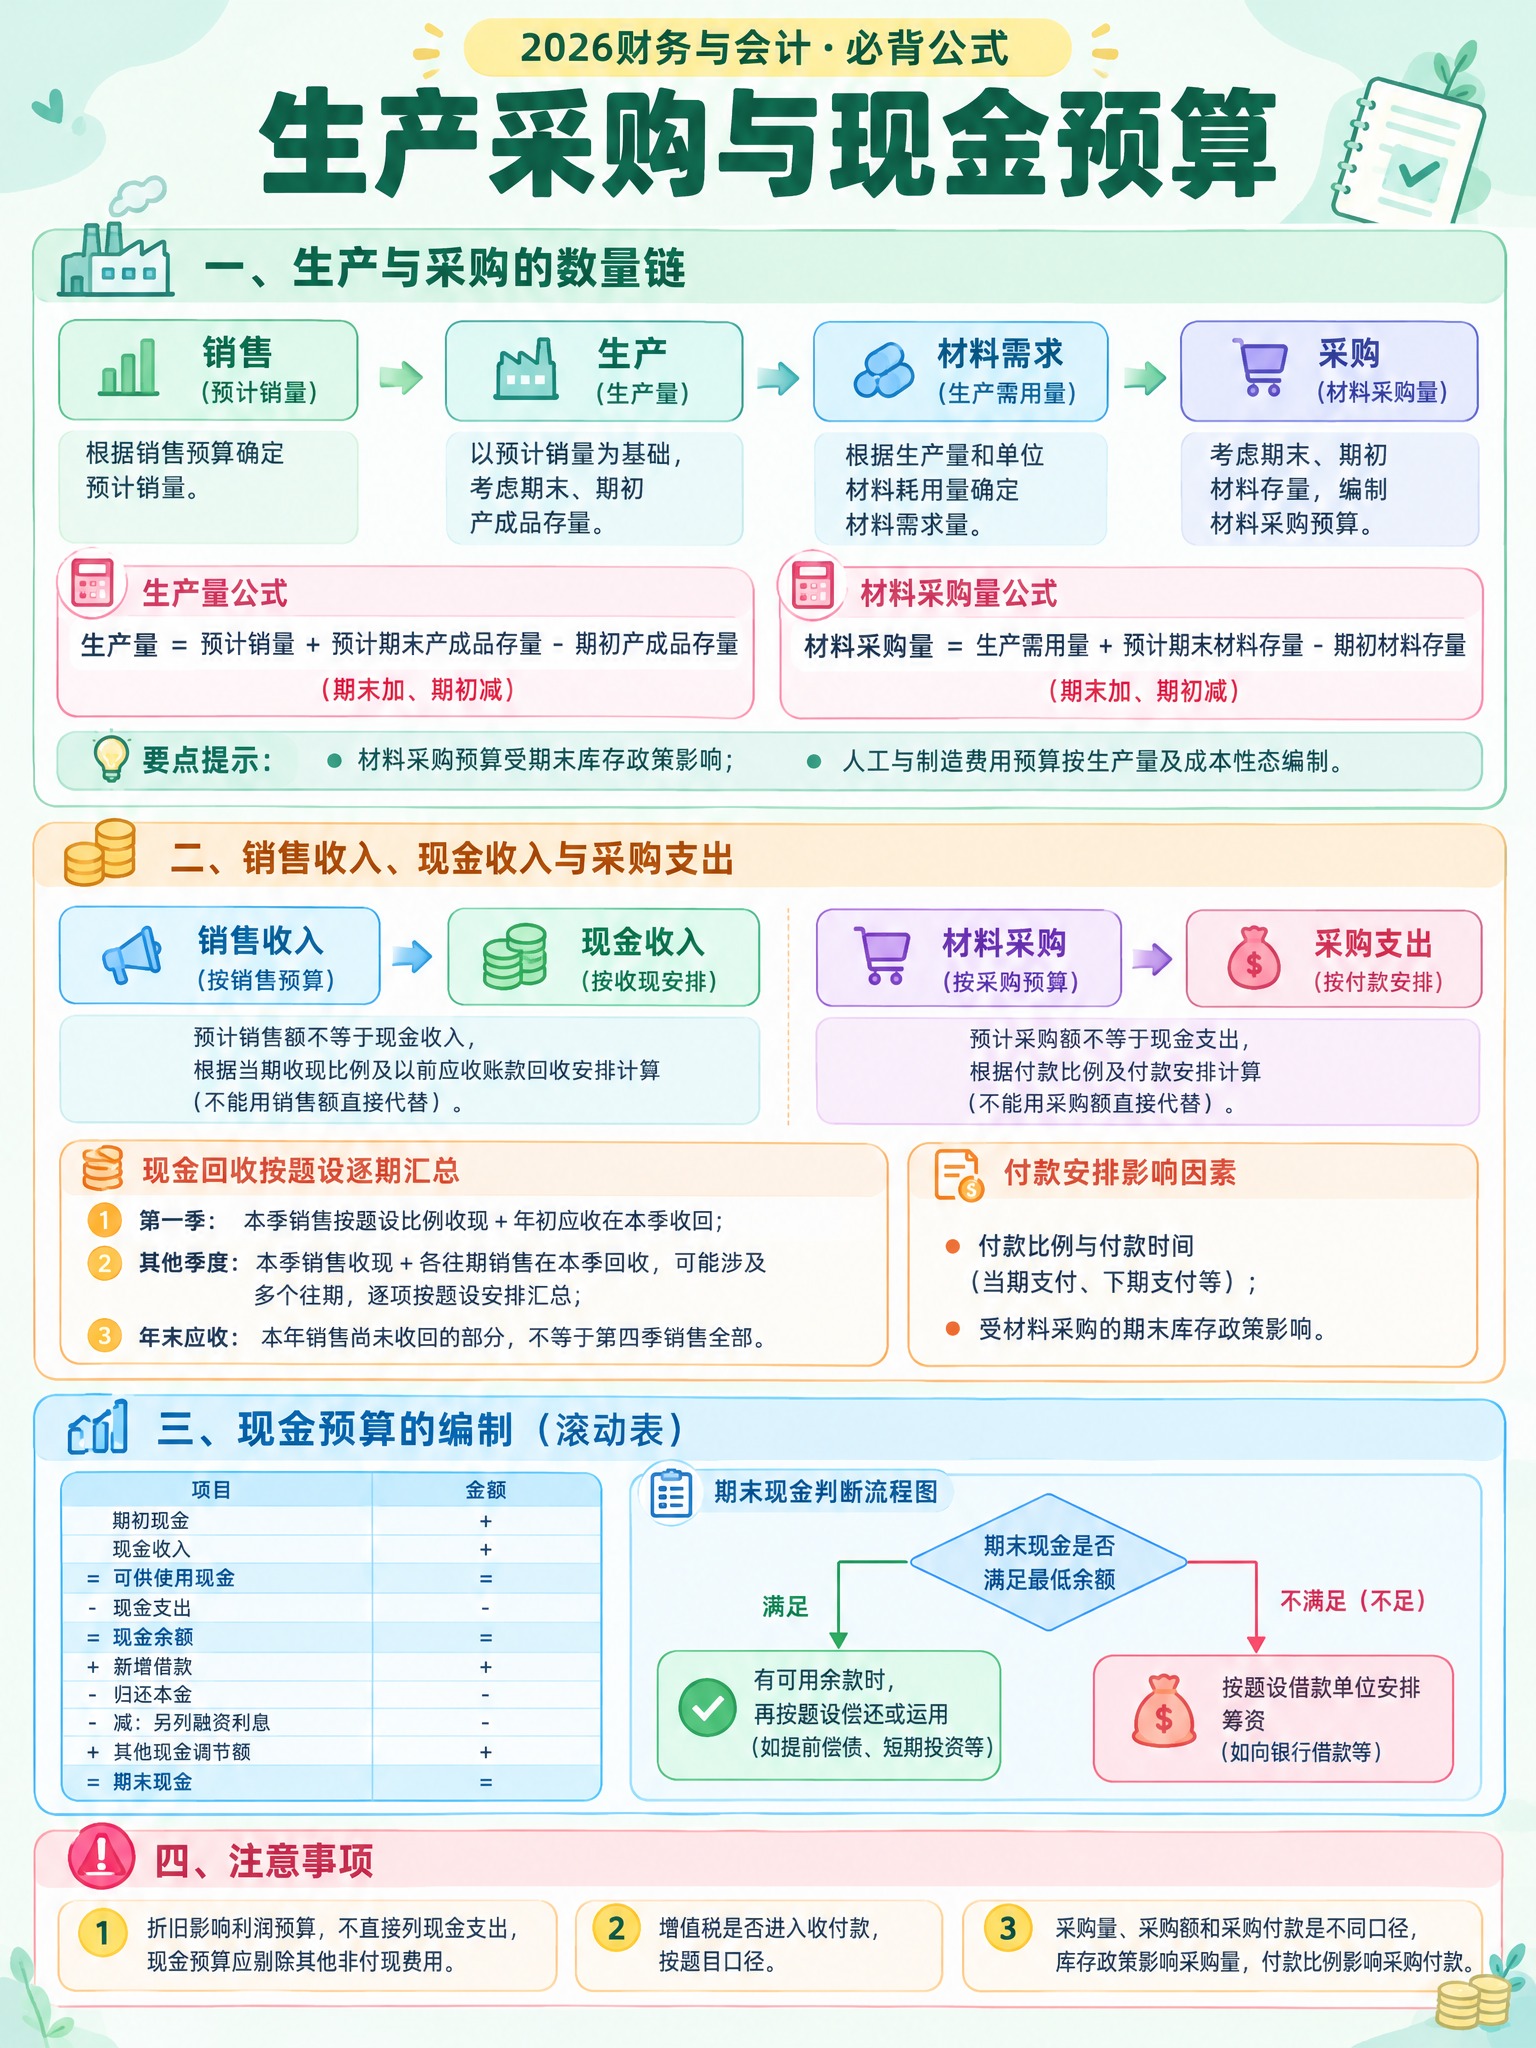
小红书图文,浅绿蓝马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题墨绿色加粗超大字体"生产采购与现金预算"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅绿色标题栏带工厂图

用户头像

1q0q8p1n0z-...

2026.11.10
小红书图文,浅紫蓝马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题蓝紫色加粗超大字体"资金需要量:三种预测口径"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带因素图标"一、因素法(从基期合理占用出发)"。适用思路:在基期合理占用资金的基础上,根据销售增长和资金周转速度的变化预测资金需要量。预测公式大粉框:预测资金 = [(基期平均占用资金 - 不合理占用) × (1+销售增长率)] / (1+资金周转速度增长率)。要点提示两个圆点:要扣除不合理占用的资金;资金周转速度增长率在分母。第二部分浅粉色标题栏带百分比图标"二、销售百分比法(先分敏感项目)"。适用条件两个圆点:资产、负债与销售收入的比例保持稳定;产能及题设条件适用。外部融资公式大粉框:外部融资 = (A/S₀ - L/S₀)ΔS - S₁×预计销售净利率×利润留存率。符号说明:A、L基期敏感资产和敏感负债;S₀基期销售收入;S₁预测销售收入;留存率=1-股利支付率;S₁=S₀(1+增长率);ΔS=S₁-S₀。计算桥四步流程图:预测销售额S₁=S₀(1+增长率)→销售增量ΔS=S₁-S₀→敏感资产与自发负债增量(敏感资产增加=A/S₀×ΔS;敏感负债增加=L/S₀×ΔS)→扣除预测期新增留存(新增留存收益=S₁×预计销售净利率×利润留存率)→外部融资(公式同上)。注意事项:非敏感项目的增减应另行调整。第三部分浅橙色标题栏带习性图标"三、资金习性法(先拆固定与变动资金)"。基本模型:Y = a + bX。符号含义:X销售收入 Y资金占用 a固定资金 b单位变动资金。高低点法两个公式:b=(高销售收入期资金-低销售收入期资金)/(高销售收入-低销售收入);a=Y-bX。回归直线法两个公式:b=(nΣXY-ΣXΣY)/(nΣX²-(ΣX)²);a=(ΣY-bΣX)/n。说明:n为样本数。要点提示:用销售收入的高低点进行选择,不按资金额的高低点选择。第四部分浅红色标题栏带边界图标"重要边界与口径提醒"。三条带圆点:①敏感项目不是全部资产负债。短期借款通常不是自发性敏感负债;②闲置产能下,固定资产是否同比增加须单独判断;③外部融资为负,先解释为内部资金余量,无题设要求不能硬改成0再计算。整体马卡龙浅色风格,三种方法分块清晰,公式完整有层次,精致好看不深色小红书图文,浅紫蓝马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题蓝紫色加粗超大字体"资金需要量:三种预测口径"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带因素图标"一、因素法(从基期合理占用出发)"。适用思路:在基期合理占用资金的基础上,根据销售增长和资金周转速度的变化预测资金需要量。预测公式大粉框:预测资金 = [(基期平均占用资金 - 不合理占用) × (1+销售增长率)] / (1+资金周转速度增长率)。要点提示两个圆点:要扣除不合理占用的资金;资金周转速度增长率在分母。第二部分浅粉色标题栏带百分比图标"二、销售百分比法(先分敏感项目)"。适用条件两个圆点:资产、负债与销售收入的比例保持稳定;产能及题设条件适用。外部融资公式大粉框:外部融资 = (A/S₀ - L/S₀)ΔS - S₁×预计销售净利率×利润留存率。符号说明:A、L基期敏感资产和敏感负债;S₀基期销售收入;S₁预测销售收入;留存率=1-股利支付率;S₁=S₀(1+增长率);ΔS=S₁-S₀。计算桥四步流程图:预测销售额S₁=S₀(1+增长率)→销售增量ΔS=S₁-S₀→敏感资产与自发负债增量(敏感资产增加=A/S₀×ΔS;敏感负债增加=L/S₀×ΔS)→扣除预测期新增留存(新增留存收益=S₁×预计销售净利率×利润留存率)→外部融资(公式同上)。注意事项:非敏感项目的增减应另行调整。第三部分浅橙色标题栏带习性图标"三、资金习性法(先拆固定与变动资金)"。基本模型:Y = a + bX。符号含义:X销售收入 Y资金占用 a固定资金 b单位变动资金。高低点法两个公式:b=(高销售收入期资金-低销售收入期资金)/(高销售收入-低销售收入);a=Y-bX。回归直线法两个公式:b=(nΣXY-ΣXΣY)/(nΣX²-(ΣX)²);a=(ΣY-bΣX)/n。说明:n为样本数。要点提示:用销售收入的高低点进行选择,不按资金额的高低点选择。第四部分浅红色标题栏带边界图标"重要边界与口径提醒"。三条带圆点:①敏感项目不是全部资产负债。短期借款通常不是自发性敏感负债;②闲置产能下,固定资产是否同比增加须单独判断;③外部融资为负,先解释为内部资金余量,无题设要求不能硬改成0再计算。整体马卡龙浅色风格,三种方法分块清晰,公式完整有层次,精致好看不深色
小红书笔记大字封面,纯大字,杂志海报职场干货风,版式精美,小红书笔记封面质感,适合信息流点击,条理清晰的干货图文,凸显文字内容。画面顶部主标题必须完整呈现且为视觉焦点,逐字锁定:「财会面试被问:怎么做预算?」。主标题字号醒目,清晰可读,不得增删改字。画面主体为9条预算公式清单,从上到下逐条排列,每条文字内容一字不差、一字不错地完整呈现,分别是: 1. 销售预算:预计销售收入=预计销量x单价(预算编制起点) 2. 资金预算:本期现金收入=现销+收回赊销(预测现金流入) 3. 生产预算:预计生产量=预计销量+期末存货-期初存货(安排生产计划) 4. 材料预算:材料采购量=生产需用量+期末存量-期初存量(安排采购计划) 5. 人工预算:直接人工成本=生产量X工时定额X工资率(人工成本预估) 6. 制造费用:制造费用预算=变动制造费用+固定制造费用(间接费用预估) 7. 现金预算:现金余缺=期初余额+现金收入-现金支出(资金缺口判断) 8. 期末余额:期末余额=现金余缺+借款-还款-利息(资金管理决策) 9. 目标利润:目标利润=销量x(单价-单位变动成本)-固定成本(利润规划) 每条公式左侧用序号或小色块标注,层级分明,排版整齐,行间距舒适,所有文字清晰可读。背景:白色或极浅灰纯色底,干净清爽,突出文字。文字样式:主标题为深蓝色或墨绿色扁平粗黑体,清单正文为黑色清晰中黑体,关键词(公式名称)可用深蓝色加粗区分,整体专业干练,符合财会干货气质。装饰:少量细线分隔条或浅色矩形底框辅助阅读,emoji贴纸不超过2个,置于角落,不抢文字;禁止二维码占位。整体氛围:职场干货、条理清晰、专业可信。画质:高清细腻,信息层级清晰,所有文字完整处于安全区内不可裁切,四周留安全边距,无二维码。画面比例3:4。小红书笔记大字封面,纯大字,杂志海报职场干货风,版式精美,小红书笔记封面质感,适合信息流点击,条理清晰的干货图文,凸显文字内容。画面顶部主标题必须完整呈现且为视觉焦点,逐字锁定:「财会面试被问:怎么做预算?」。主标题字号醒目,清晰可读,不得增删改字。画面主体为9条预算公式清单,从上到下逐条排列,每条文字内容一字不差、一字不错地完整呈现,分别是:
1. 销售预算:预计销售收入=预计销量x单价(预算编制起点)
2. 资金预算:本期现金收入=现销+收回赊销(预测现金流入)
3. 生产预算:预计生产量=预计销量+期末存货-期初存货(安排生产计划)
4. 材料预算:材料采购量=生产需用量+期末存量-期初存量(安排采购计划)
5. 人工预算:直接人工成本=生产量X工时定额X工资率(人工成本预估)
6. 制造费用:制造费用预算=变动制造费用+固定制造费用(间接费用预估)
7. 现金预算:现金余缺=期初余额+现金收入-现金支出(资金缺口判断)
8. 期末余额:期末余额=现金余缺+借款-还款-利息(资金管理决策)
9. 目标利润:目标利润=销量x(单价-单位变动成本)-固定成本(利润规划)
每条公式左侧用序号或小色块标注,层级分明,排版整齐,行间距舒适,所有文字清晰可读。背景:白色或极浅灰纯色底,干净清爽,突出文字。文字样式:主标题为深蓝色或墨绿色扁平粗黑体,清单正文为黑色清晰中黑体,关键词(公式名称)可用深蓝色加粗区分,整体专业干练,符合财会干货气质。装饰:少量细线分隔条或浅色矩形底框辅助阅读,emoji贴纸不超过2个,置于角落,不抢文字;禁止二维码占位。整体氛围:职场干货、条理清晰、专业可信。画质:高清细腻,信息层级清晰,所有文字完整处于安全区内不可裁切,四周留安全边距,无二维码。画面比例3:4。
小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会税法·消费税计算题」,副标题:「考生回忆版 · 计算问答题完整解析」。上半部分题目区(浅蓝色卡片底):【题目】某酒厂为增值税一般纳税人,2025年12月发生如下业务:(1)销售啤酒200吨,取得不含增值税销售额50万元,另收取包装物押金20万元。(2)销售白酒20吨,取得不含增值税销售额100万元。(3)将自产的一批葡萄酒50吨用于投资入股。(4)将自产的一批葡萄酒10吨用于员工福利。【其他相关资料】甲类啤酒消费税税额每吨250元,乙类啤酒消费税税额每吨220元。白酒消费税税率20%加0.5元/500克。葡萄酒消费税税率10%。该类葡萄酒同期不含增值税销售价格最高为1.5万元/吨、加权平均价1万元/吨。【要求】按序号回答问题,需计算出合计数。下半部分答案解析区(白色卡片底,分4个小模块):(1)【业务1 啤酒】判断:啤酒每吨出厂价(含包装物及包装物押金)在3000元(含3000元,不含增值税)以上的是甲类啤酒。计算:每吨出厂价=[50+20÷(1+13%)]×10000÷200=3384.96元 > 3000元,属于甲类啤酒,适用250元/吨。应缴纳消费税=200×250=50000元=5万元。知识点:啤酒类别的判断、消费税应纳税额的计算(黄色标签)。(2)【业务2 白酒】应缴纳消费税=100×20%+20×2×1000×0.5÷10000=22万元。知识点:消费税应纳税额的计算(黄色标签)。(3)【业务3 投资入股】计税依据:纳税人用于换取生产资料和消费资料、投资入股和抵偿债务等方面的应税消费品,应当以纳税人同类应税消费品的最高销售价格作为计税依据。计税依据=50×1.5=75万元;应缴纳消费税=75×10%=7.5万元。知识点:消费税计税依据、应纳税额的计算(黄色标签)。(4)【业务4 员工福利】用于职工福利,应视同销售,计税依据为同类应税消费品的平均销售价格。应缴纳消费税=10×1×10%=1万元。知识点:消费税视同销售(黄色标签)。背景:浅奶油米色干净底。文字:题目深灰色,答案解析黑色,关键数字用红色加粗,知识点用黄色便签。装饰:顶部1个🧮emoji;每个小业务用细线分隔;整体清新专业。四周留安全边距。画质4K高清,文字清晰完整。小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「2026注会税法·消费税计算题」,副标题:「考生回忆版 · 计算问答题完整解析」。上半部分题目区(浅蓝色卡片底):【题目】某酒厂为增值税一般纳税人,2025年12月发生如下业务:(1)销售啤酒200吨,取得不含增值税销售额50万元,另收取包装物押金20万元。(2)销售白酒20吨,取得不含增值税销售额100万元。(3)将自产的一批葡萄酒50吨用于投资入股。(4)将自产的一批葡萄酒10吨用于员工福利。【其他相关资料】甲类啤酒消费税税额每吨250元,乙类啤酒消费税税额每吨220元。白酒消费税税率20%加0.5元/500克。葡萄酒消费税税率10%。该类葡萄酒同期不含增值税销售价格最高为1.5万元/吨、加权平均价1万元/吨。【要求】按序号回答问题,需计算出合计数。下半部分答案解析区(白色卡片底,分4个小模块):(1)【业务1 啤酒】判断:啤酒每吨出厂价(含包装物及包装物押金)在3000元(含3000元,不含增值税)以上的是甲类啤酒。计算:每吨出厂价=[50+20÷(1+13%)]×10000÷200=3384.96元 > 3000元,属于甲类啤酒,适用250元/吨。应缴纳消费税=200×250=50000元=5万元。知识点:啤酒类别的判断、消费税应纳税额的计算(黄色标签)。(2)【业务2 白酒】应缴纳消费税=100×20%+20×2×1000×0.5÷10000=22万元。知识点:消费税应纳税额的计算(黄色标签)。(3)【业务3 投资入股】计税依据:纳税人用于换取生产资料和消费资料、投资入股和抵偿债务等方面的应税消费品,应当以纳税人同类应税消费品的最高销售价格作为计税依据。计税依据=50×1.5=75万元;应缴纳消费税=75×10%=7.5万元。知识点:消费税计税依据、应纳税额的计算(黄色标签)。(4)【业务4 员工福利】用于职工福利,应视同销售,计税依据为同类应税消费品的平均销售价格。应缴纳消费税=10×1×10%=1万元。知识点:消费税视同销售(黄色标签)。背景:浅奶油米色干净底。文字:题目深灰色,答案解析黑色,关键数字用红色加粗,知识点用黄色便签。装饰:顶部1个🧮emoji;每个小业务用细线分隔;整体清新专业。四周留安全边距。画质4K高清,文字清晰完整。
小红书图文,浅蓝粉马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题粉蓝色加粗超大字体"本量利·保本与安全边际"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带星星图标"一、利润如何形成"。基本关系分解图:销售收入pQ(粉色条)= 变动成本vQ(蓝色条)+ 边际贡献M(黄色条);边际贡献M = 固定成本F(绿色条)+ 利润(紫色条)。关键公式三个并排卡片:边际贡献M=(p-v)Q(蓝框)、边际贡献率m=(p-v)/p=1-变动成本率(黄框)、利润=M-F(粉框)。适用前提:相关范围内单价、成本性态稳定。符号说明:p单价 v单位变动成本 Q销量 F固定成本。第二部分浅粉色标题栏带目标图标"二、保本与目标利润"。左侧单一品种表格:问销量Q / 问销售额S 两列。保本行:Q₀=F/(p-v) / S₀=F/m。目标利润(税前)行:Q=(F+目标税前利润)/(p-v) / S=(F+目标税前利润)/m。目标利润(税后)行:先换税前,目标税前利润=目标税后利润/(1-T),再代入上式计算Q或S。右侧多品种框(销售结构固定):综合边际贡献率m综=Σ(各品种边际贡献率×各品种销售额比重);综合保本销售额S₀=F/m综。注意事项4条带圆点:保本量分母用单位边际贡献(p-v);保本额分母用边际贡献率m;多品种用销售额比重,不能用销量比重;税后利润不能直接填入目标税前利润。第三部分浅绿色标题栏带盾牌图标"三、安全边际"。销售额构成示意图:正常销售额S = 保本销售额S₀ + 安全边际额。核心公式:安全边际量(额)=正常销量(额)-保本量(额);安全边际率=安全边际量/正常销量=安全边际额/正常销售额。作业率关系:保本作业率=保本销量/正常销量;保本作业率+安全边际率=1。与利润的关系:销售利润率=安全边际率×边际贡献率;利润=安全边际额×边际贡献率。第四部分浅橙色标题栏带波动图标"四、敏感性分析"。敏感系数公式:敏感系数=利润变动率/因素变动率。要点提示三个小标签:绝对值-敏感程度;正负号-变动方向;每次-只变一个因素。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色小红书图文,浅蓝粉马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题粉蓝色加粗超大字体"本量利·保本与安全边际"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带星星图标"一、利润如何形成"。基本关系分解图:销售收入pQ(粉色条)= 变动成本vQ(蓝色条)+ 边际贡献M(黄色条);边际贡献M = 固定成本F(绿色条)+ 利润(紫色条)。关键公式三个并排卡片:边际贡献M=(p-v)Q(蓝框)、边际贡献率m=(p-v)/p=1-变动成本率(黄框)、利润=M-F(粉框)。适用前提:相关范围内单价、成本性态稳定。符号说明:p单价 v单位变动成本 Q销量 F固定成本。第二部分浅粉色标题栏带目标图标"二、保本与目标利润"。左侧单一品种表格:问销量Q / 问销售额S 两列。保本行:Q₀=F/(p-v) / S₀=F/m。目标利润(税前)行:Q=(F+目标税前利润)/(p-v) / S=(F+目标税前利润)/m。目标利润(税后)行:先换税前,目标税前利润=目标税后利润/(1-T),再代入上式计算Q或S。右侧多品种框(销售结构固定):综合边际贡献率m综=Σ(各品种边际贡献率×各品种销售额比重);综合保本销售额S₀=F/m综。注意事项4条带圆点:保本量分母用单位边际贡献(p-v);保本额分母用边际贡献率m;多品种用销售额比重,不能用销量比重;税后利润不能直接填入目标税前利润。第三部分浅绿色标题栏带盾牌图标"三、安全边际"。销售额构成示意图:正常销售额S = 保本销售额S₀ + 安全边际额。核心公式:安全边际量(额)=正常销量(额)-保本量(额);安全边际率=安全边际量/正常销量=安全边际额/正常销售额。作业率关系:保本作业率=保本销量/正常销量;保本作业率+安全边际率=1。与利润的关系:销售利润率=安全边际率×边际贡献率;利润=安全边际额×边际贡献率。第四部分浅橙色标题栏带波动图标"四、敏感性分析"。敏感系数公式:敏感系数=利润变动率/因素变动率。要点提示三个小标签:绝对值-敏感程度;正负号-变动方向;每次-只变一个因素。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色
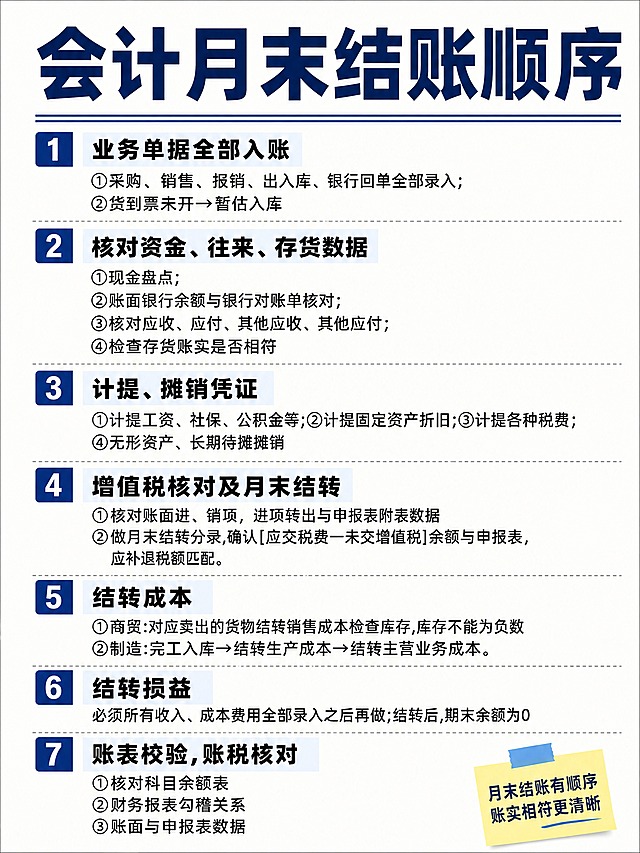
小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,会计干货分享风格,条理清晰,信息层级分明。主标题必须完整呈现且为画面顶部视觉中心,逐字锁定:「会计月末结账顺序」。主标题字号占画面约 25% 视觉权重,清晰可读,不得增删改字。正文内容必须完整逐字呈现,一字不差,一字不错,按以下 7 条顺序分块排版,条理清晰,每条编号醒目,子项用小圆点或数字序号对齐: 1.业务单据全部入账 ①采购、销售、报销、出入库、银行回单全部录入; ②货到票未开→暂估入库 2.核对资金、往来、存货数据 ①现金盘点; ②账面银行余额与银行对账单核对; ③核对应收、应付、其他应收、其他应付; ④检查存货账实是否相符 3.计提、摊销凭证 ①计提工资、社保、公积金等;②计提固定资产折旧;③计提各种税费;④无形资产、长期待摊摊销 4.增值税核对及月末结转 ①核对账面进、销项,进项转出与申报表附表数据 ②做月末结转分录,确认[应交税费一未交增值税]余额与申报表,应补退税额匹配。 5.结转成本 ①商贸:对应卖出的货物结转销售成本检查库存,库存不能为负数 ②制造:完工入库→结转生产成本→结转主营业务成本。 6.结转损益 必须所有收入、成本费用全部录入之后再做;结转后,期末余额为0 7.账表校验,账税核对 ①核对科目余额表 ②财务报表勾稽关系 ③账面与申报表数据 背景:白色或浅灰纯色底,干净清爽,突出文字信息。文字样式:主标题深蓝或深灰扁平粗黑体;正文为清晰易读的黑体/宋体,字号适中,7 条内容从上到下均匀分布,每条左侧有编号色块或序号标记,子项缩进对齐,整体像干货笔记清单。装饰:少量细线分隔、序号色块、角落小贴纸点缀,emoji 不超过 2 个,不与文字混排;禁止二维码占位。整体氛围:职场干货、会计学习、条理清晰、专业可信。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距,无二维码。画面比例 3:4,4K。小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,会计干货分享风格,条理清晰,信息层级分明。主标题必须完整呈现且为画面顶部视觉中心,逐字锁定:「会计月末结账顺序」。主标题字号占画面约 25% 视觉权重,清晰可读,不得增删改字。正文内容必须完整逐字呈现,一字不差,一字不错,按以下 7 条顺序分块排版,条理清晰,每条编号醒目,子项用小圆点或数字序号对齐:
1.业务单据全部入账
①采购、销售、报销、出入库、银行回单全部录入;
②货到票未开→暂估入库
2.核对资金、往来、存货数据
①现金盘点;
②账面银行余额与银行对账单核对;
③核对应收、应付、其他应收、其他应付;
④检查存货账实是否相符
3.计提、摊销凭证
①计提工资、社保、公积金等;②计提固定资产折旧;③计提各种税费;④无形资产、长期待摊摊销
4.增值税核对及月末结转
①核对账面进、销项,进项转出与申报表附表数据
②做月末结转分录,确认[应交税费一未交增值税]余额与申报表,应补退税额匹配。
5.结转成本
①商贸:对应卖出的货物结转销售成本检查库存,库存不能为负数
②制造:完工入库→结转生产成本→结转主营业务成本。
6.结转损益
必须所有收入、成本费用全部录入之后再做;结转后,期末余额为0
7.账表校验,账税核对
①核对科目余额表
②财务报表勾稽关系
③账面与申报表数据
背景:白色或浅灰纯色底,干净清爽,突出文字信息。文字样式:主标题深蓝或深灰扁平粗黑体;正文为清晰易读的黑体/宋体,字号适中,7 条内容从上到下均匀分布,每条左侧有编号色块或序号标记,子项缩进对齐,整体像干货笔记清单。装饰:少量细线分隔、序号色块、角落小贴纸点缀,emoji 不超过 2 个,不与文字混排;禁止二维码占位。整体氛围:职场干货、会计学习、条理清晰、专业可信。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距,无二维码。画面比例 3:4,4K。
小红书干货内页图文,杂志海报风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:二、准予抵扣进项税的常见业务场景。页面顶部大标题:「二、准予抵扣的常见业务场景」,深绿色粗黑体。中间是3行表格,三列「场景|具体内容|抵扣规则」:第1行场景「采购货物」,具体内容「原材料、库存商品、包装物」,抵扣规则「取得专票正常抵扣」;第2行场景「购置资产」,具体内容「机器设备、办公设备、运输车辆、厂房办公楼不动产」,抵扣规则「进项可一次性全额抵扣(自2019年4月1日起不再分两年抵扣)」;第3行场景「接受服务」,具体内容「咨询、法务、广告、物流、技术服务、设备租赁、厂房租赁、维修费、装修费」,抵扣规则「取得专票正常抵扣」。表格下方橙色重点变化框:「⭐ 重点变化(2026年新规)」,正文:「根据《长期资产进项税额抵扣暂行办法》(财政部 税务总局公告2026年第15号),固定资产、无形资产、不动产的进项抵扣规则进一步明确——如果长期资产既用于应税项目,又用于福利或简易计税项目,可以全额抵扣,不需要按比例拆分转出;只有专用于福利、简易计税的,才不得抵扣。」背景:浅米白底 + 淡绿色色块分区。装饰:表格用细线条 + 斑马纹底色;重点变化框用橙色渐变底 + 白色星标;右上角1个✅ emoji贴纸;加手绘圈点和下划线装饰。整体氛围:实用干货、重点突出、视觉层次丰富。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,杂志海报风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:二、准予抵扣进项税的常见业务场景。页面顶部大标题:「二、准予抵扣的常见业务场景」,深绿色粗黑体。中间是3行表格,三列「场景|具体内容|抵扣规则」:第1行场景「采购货物」,具体内容「原材料、库存商品、包装物」,抵扣规则「取得专票正常抵扣」;第2行场景「购置资产」,具体内容「机器设备、办公设备、运输车辆、厂房办公楼不动产」,抵扣规则「进项可一次性全额抵扣(自2019年4月1日起不再分两年抵扣)」;第3行场景「接受服务」,具体内容「咨询、法务、广告、物流、技术服务、设备租赁、厂房租赁、维修费、装修费」,抵扣规则「取得专票正常抵扣」。表格下方橙色重点变化框:「⭐ 重点变化(2026年新规)」,正文:「根据《长期资产进项税额抵扣暂行办法》(财政部 税务总局公告2026年第15号),固定资产、无形资产、不动产的进项抵扣规则进一步明确——如果长期资产既用于应税项目,又用于福利或简易计税项目,可以全额抵扣,不需要按比例拆分转出;只有专用于福利、简易计税的,才不得抵扣。」背景:浅米白底 + 淡绿色色块分区。装饰:表格用细线条 + 斑马纹底色;重点变化框用橙色渐变底 + 白色星标;右上角1个✅ emoji贴纸;加手绘圈点和下划线装饰。整体氛围:实用干货、重点突出、视觉层次丰富。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。
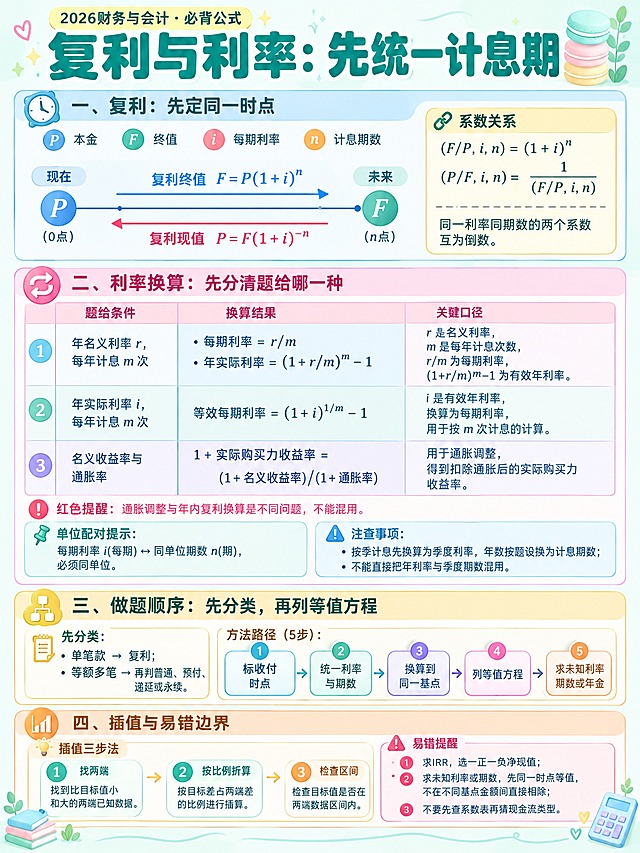
小红书图文,浅蓝绿马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题蓝绿色加粗超大字体"复利与利率:先统一计息期"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带时钟图标"一、复利:先定同一时点"。小符号说明:P本金 F终值 i每期利率 n计息期数。时间轴示意图:现在P(0点)→ 未来F(n点),复利终值F=P(1+i)ⁿ(蓝色箭头向右);复利现值P=F(1+i)⁻ⁿ(红色箭头向左)。右侧系数关系框(浅黄色):(F/P,i,n)=(1+i)ⁿ;(P/F,i,n)=1/(F/P,i,n);同一利率同期数的两个系数互为倒数。第二部分浅粉色标题栏带换算图标"二、利率换算:先分清题给哪一种"。三列表格:题给条件 / 换算结果 / 关键口径。1.年名义利率r,每年计息m次:每期利率=r/m;年实际利率=(1+r/m)ᵐ-1。关键口径:r是名义利率,m是每年计息次数,r/m为每期利率,(1+r/m)ᵐ-1为有效年利率。2.年实际利率i,每年计息m次:等效每期利率=(1+i)^(1/m)-1。关键口径:i是有效年利率,换算为每期利率,用于按m次计息的计算。3.名义收益率与通胀率:1+实际购买力收益率=(1+名义收益率)/(1+通胀率)。关键口径:用于通胀调整,得到扣除通胀后的实际购买力收益率。红色提醒:通胀调整与年内复利换算是不同问题,不能混用。单位配对提示:每期利率i(每期) ↔ 同单位期数n(期),必须同单位。注意事项:按季计息先换算为季度利率,年数按题设换为计息期数;不能直接把年利率与季度期数混用。第三部分浅黄色标题栏带步骤图标"三、做题顺序:先分类,再列等值方程"。先分类:单笔款→复利;等额多笔→再判普通、预付、递延或永续。方法路径5步流程图:标收付时点→统一利率与期数→换算到同一基点→列等值方程→求未知利率期数或年金。第四部分浅橙色标题栏带插值图标"四、插值与易错边界"。插值三步法三个带数字圆圈:①找两端:找到比目标值小和大的两端已知数据;②按比例折算:按目标差占两端差的比例进行插算;③检查区间:检查目标值是否在两端数据区间内。易错提醒3条带红色圆点:①求IRR,选一正一负净现值;②求未知利率或期数,先同一时点等值,不在不同基点金额间直接相除;③不要先查系数表再猜现金流类型。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色小红书图文,浅蓝绿马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题蓝绿色加粗超大字体"复利与利率:先统一计息期"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带时钟图标"一、复利:先定同一时点"。小符号说明:P本金 F终值 i每期利率 n计息期数。时间轴示意图:现在P(0点)→ 未来F(n点),复利终值F=P(1+i)ⁿ(蓝色箭头向右);复利现值P=F(1+i)⁻ⁿ(红色箭头向左)。右侧系数关系框(浅黄色):(F/P,i,n)=(1+i)ⁿ;(P/F,i,n)=1/(F/P,i,n);同一利率同期数的两个系数互为倒数。第二部分浅粉色标题栏带换算图标"二、利率换算:先分清题给哪一种"。三列表格:题给条件 / 换算结果 / 关键口径。1.年名义利率r,每年计息m次:每期利率=r/m;年实际利率=(1+r/m)ᵐ-1。关键口径:r是名义利率,m是每年计息次数,r/m为每期利率,(1+r/m)ᵐ-1为有效年利率。2.年实际利率i,每年计息m次:等效每期利率=(1+i)^(1/m)-1。关键口径:i是有效年利率,换算为每期利率,用于按m次计息的计算。3.名义收益率与通胀率:1+实际购买力收益率=(1+名义收益率)/(1+通胀率)。关键口径:用于通胀调整,得到扣除通胀后的实际购买力收益率。红色提醒:通胀调整与年内复利换算是不同问题,不能混用。单位配对提示:每期利率i(每期) ↔ 同单位期数n(期),必须同单位。注意事项:按季计息先换算为季度利率,年数按题设换为计息期数;不能直接把年利率与季度期数混用。第三部分浅黄色标题栏带步骤图标"三、做题顺序:先分类,再列等值方程"。先分类:单笔款→复利;等额多笔→再判普通、预付、递延或永续。方法路径5步流程图:标收付时点→统一利率与期数→换算到同一基点→列等值方程→求未知利率期数或年金。第四部分浅橙色标题栏带插值图标"四、插值与易错边界"。插值三步法三个带数字圆圈:①找两端:找到比目标值小和大的两端已知数据;②按比例折算:按目标差占两端差的比例进行插算;③检查区间:检查目标值是否在两端数据区间内。易错提醒3条带红色圆点:①求IRR,选一正一负净现值;②求未知利率或期数,先同一时点等值,不在不同基点金额间直接相除;③不要先查系数表再猜现金流类型。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色
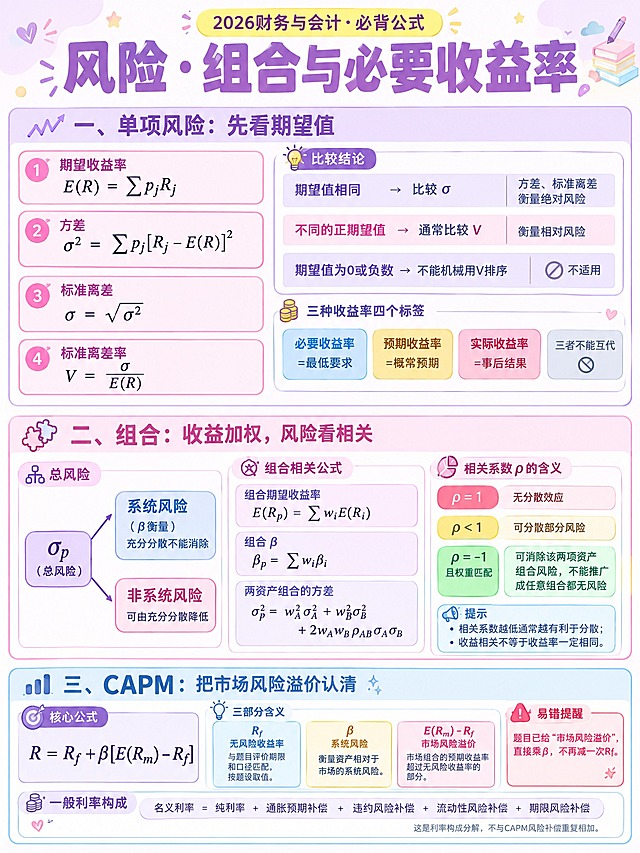
小红书图文,浅紫粉马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题粉紫色加粗超大字体"风险·组合与必要收益率"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅紫色标题栏带波动图标"一、单项风险:先看期望值"。四个公式卡片纵向排列:①期望收益率 E(R)=ΣpⱼRⱼ(粉框)②方差 σ²=Σpⱼ[Rⱼ-E(R)]²(粉框)③标准离差 σ=√σ²(粉框)④标准离差率 V=σ/E(R)(粉框)。右侧比较结论表:期望值相同→比较σ,方差标准离差衡量绝对风险;不同的正期望值→通常比较V,衡量相对风险;期望值为0或负数→不能机械用V排序。三种收益率四个彩色标签:必要收益率=最低要求(蓝标签)、预期收益率=概率预期(黄标签)、实际收益率=事后结果(红标签)、三者不能互代(灰标签)。第二部分浅粉色标题栏带组合图标"二、组合:收益加权,风险看相关"。总风险分支图:总风险σp → 系统风险(β衡量,充分分散不能消除)+ 非系统风险(可由充分分散降低)。右侧公式:组合期望收益率 E(Rp)=ΣwᵢE(Rᵢ);组合β βp=Σwᵢβᵢ;两资产组合的方差 σp²=wA²σA²+wB²σB²+2wAwBρABσAσB。相关系数ρ的含义三个卡片:ρ=1 无分散效应(红框);ρ<1 可分散部分风险(黄框);ρ=-1且权重匹配 可消除该两项资产组合风险,不能推广成任意组合都无风险(绿框)。右侧提示:相关系数越低通常越有利于分散;收益相关不等于收益率一定相同。第三部分浅蓝色标题栏带CAPM图标"三、CAPM:把市场风险溢价认清"。核心公式:R = Rf + β[E(Rm)-Rf]。三个解释卡片:Rf无风险收益率(与题目评价期限和口径匹配,按题设取值)、β系统风险(衡量资产相对于市场的系统风险)、E(Rm)-Rf市场风险溢价(市场组合的预期收益率超过无风险收益率的部分)。易错提醒红色框:题目已给"市场风险溢价",直接乘β,不再减一次Rf。一般利率构成:名义利率=纯利率+通胀预期补偿+违约风险补偿+流动性风险补偿+期限风险补偿。灰色小字:这是利率构成分解,不与CAPM风险补偿重复相加。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色小红书图文,浅紫粉马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题粉紫色加粗超大字体"风险·组合与必要收益率"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅紫色标题栏带波动图标"一、单项风险:先看期望值"。四个公式卡片纵向排列:①期望收益率 E(R)=ΣpⱼRⱼ(粉框)②方差 σ²=Σpⱼ[Rⱼ-E(R)]²(粉框)③标准离差 σ=√σ²(粉框)④标准离差率 V=σ/E(R)(粉框)。右侧比较结论表:期望值相同→比较σ,方差标准离差衡量绝对风险;不同的正期望值→通常比较V,衡量相对风险;期望值为0或负数→不能机械用V排序。三种收益率四个彩色标签:必要收益率=最低要求(蓝标签)、预期收益率=概率预期(黄标签)、实际收益率=事后结果(红标签)、三者不能互代(灰标签)。第二部分浅粉色标题栏带组合图标"二、组合:收益加权,风险看相关"。总风险分支图:总风险σp → 系统风险(β衡量,充分分散不能消除)+ 非系统风险(可由充分分散降低)。右侧公式:组合期望收益率 E(Rp)=ΣwᵢE(Rᵢ);组合β βp=Σwᵢβᵢ;两资产组合的方差 σp²=wA²σA²+wB²σB²+2wAwBρABσAσB。相关系数ρ的含义三个卡片:ρ=1 无分散效应(红框);ρ<1 可分散部分风险(黄框);ρ=-1且权重匹配 可消除该两项资产组合风险,不能推广成任意组合都无风险(绿框)。右侧提示:相关系数越低通常越有利于分散;收益相关不等于收益率一定相同。第三部分浅蓝色标题栏带CAPM图标"三、CAPM:把市场风险溢价认清"。核心公式:R = Rf + β[E(Rm)-Rf]。三个解释卡片:Rf无风险收益率(与题目评价期限和口径匹配,按题设取值)、β系统风险(衡量资产相对于市场的系统风险)、E(Rm)-Rf市场风险溢价(市场组合的预期收益率超过无风险收益率的部分)。易错提醒红色框:题目已给"市场风险溢价",直接乘β,不再减一次Rf。一般利率构成:名义利率=纯利率+通胀预期补偿+违约风险补偿+流动性风险补偿+期限风险补偿。灰色小字:这是利率构成分解,不与CAPM风险补偿重复相加。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类新增重点"。上半部分小标题"📈资产类新增最多!42个(上)",三列表格:现编号|现科目名称|备注。内容:1013存放同业减值准备/新增减值准备;1112买入返售金融资产减值准备/新增减值准备;1124预付账款减值准备/新增减值准备;1125合同资产/新收入准则;1126合同资产减值准备/新增;1213保险获取现金流量资产/保险合同准则;1214分保摊回未到期责任资产/保险合同准则;1215分保摊回已发生赔款资产/保险合同准则;1305拆出资金减值准备/新增;1306融出资金/证券公司类;1307融出资金减值准备/新增。底部蓝色便签:一句话:金融工具+保险合同,带来一批"减值准备"和"分保资产"科目。下半部分小标题"📈资产类新增重点(下)",三列表格:1481持有待售资产/持有待售准则;1482持有待售资产减值准备/新增;1489碳排放权资产/碳交易相关;1491合同履约成本/新收入准则;1493合同取得成本/新收入准则;1495应收退货成本/新收入准则;1504其他权益工具投资/可供出售金融资产拆分;1518继续涉入资产/金融资产转移;1551应收融资租赁款/新租赁准则;1641使用权资产/新租赁准则;1642使用权资产累计折旧/新增;1643使用权资产减值准备/新增;1704开发支出/新增;1712商誉减值准备/新增。底部橙色便签:重点记住:合同资产、合同履约成本、合同取得成本、使用权资产、应收融资租赁款、持有待售资产、碳排放权资产。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类新增重点"。上半部分小标题"📈资产类新增最多!42个(上)",三列表格:现编号|现科目名称|备注。内容:1013存放同业减值准备/新增减值准备;1112买入返售金融资产减值准备/新增减值准备;1124预付账款减值准备/新增减值准备;1125合同资产/新收入准则;1126合同资产减值准备/新增;1213保险获取现金流量资产/保险合同准则;1214分保摊回未到期责任资产/保险合同准则;1215分保摊回已发生赔款资产/保险合同准则;1305拆出资金减值准备/新增;1306融出资金/证券公司类;1307融出资金减值准备/新增。底部蓝色便签:一句话:金融工具+保险合同,带来一批"减值准备"和"分保资产"科目。下半部分小标题"📈资产类新增重点(下)",三列表格:1481持有待售资产/持有待售准则;1482持有待售资产减值准备/新增;1489碳排放权资产/碳交易相关;1491合同履约成本/新收入准则;1493合同取得成本/新收入准则;1495应收退货成本/新收入准则;1504其他权益工具投资/可供出售金融资产拆分;1518继续涉入资产/金融资产转移;1551应收融资租赁款/新租赁准则;1641使用权资产/新租赁准则;1642使用权资产累计折旧/新增;1643使用权资产减值准备/新增;1704开发支出/新增;1712商誉减值准备/新增。底部橙色便签:重点记住:合同资产、合同履约成本、合同取得成本、使用权资产、应收融资租赁款、持有待售资产、碳排放权资产。版式整齐,手写感字体,无公众号水印
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类改名/删除 + 负债类重点"。上半部分小标题"✏️资产类改名/删除:改名不是换名字,是口径变了",五列表格:原编号|原科目|现编号|现科目|类型。内容:1501持有至到期投资→1501债权投资/改名;1502持有至到期投资减值准备→1502债权投资减值准备/改名;1503可供出售金融资产→1503其他债权投资/拆分改名;—→1504其他权益工具投资/新增;1201应收代位追偿款→—/删除;1211应收分保账款→—/删除;1212应收分保合同准备金→—/删除;1451损余物资→—/删除;1611未担保余值→—/删除;1821独立账户资产→—/删除。底部黄色便签总结:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资。下半部分小标题"💼负债类重点:新增少,但合同负债、租赁负债很关键",四列表格:类型|编号|科目名称|备注。内容:新增/2204合同负债/新收入准则;新增/2245持有待售负债/持有待售准则;新增/2504继续涉入负债/金融资产转移;新增/2721租赁负债/新租赁准则;改名/2601→2603未到期责任准备金→未到期责任负债/保险合同准则;改名/2602→2604保险责任准备金→已发生赔款负债/保险合同准则;删除/2251应付保单红利/保险类调整;删除/2261应付分保账款/保险类调整;删除/2611保户储金/保险类调整;删除/2621独立账户负债/保险类调整。底部粉色便签:名称扩展:应付账款/应付手续费及佣金、预收账款/预收保费、应付股利/应付利润、代理业务负债/受托代销商品款。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类改名/删除 + 负债类重点"。上半部分小标题"✏️资产类改名/删除:改名不是换名字,是口径变了",五列表格:原编号|原科目|现编号|现科目|类型。内容:1501持有至到期投资→1501债权投资/改名;1502持有至到期投资减值准备→1502债权投资减值准备/改名;1503可供出售金融资产→1503其他债权投资/拆分改名;—→1504其他权益工具投资/新增;1201应收代位追偿款→—/删除;1211应收分保账款→—/删除;1212应收分保合同准备金→—/删除;1451损余物资→—/删除;1611未担保余值→—/删除;1821独立账户资产→—/删除。底部黄色便签总结:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资。下半部分小标题"💼负债类重点:新增少,但合同负债、租赁负债很关键",四列表格:类型|编号|科目名称|备注。内容:新增/2204合同负债/新收入准则;新增/2245持有待售负债/持有待售准则;新增/2504继续涉入负债/金融资产转移;新增/2721租赁负债/新租赁准则;改名/2601→2603未到期责任准备金→未到期责任负债/保险合同准则;改名/2602→2604保险责任准备金→已发生赔款负债/保险合同准则;删除/2251应付保单红利/保险类调整;删除/2261应付分保账款/保险类调整;删除/2611保户储金/保险类调整;删除/2621独立账户负债/保险类调整。底部粉色便签:名称扩展:应付账款/应付手续费及佣金、预收账款/预收保费、应付股利/应付利润、代理业务负债/受托代销商品款。版式整齐,手写感字体,无公众号水印
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"企业所得税+个人所得税"。上半部分小标题"三、企业所得税",绿色圆角标签标题。分3个公式卡片,每个带案例:1.直接法:应纳税额=(收入总额-不征税收入-免税收入-各项扣除-允许弥补的前年度亏损)×税率。右侧案例:甲营业收入1000,政府财政资金100,成本费用300,以前年度亏损100 → 应纳企税=125。2.间接法:应纳税额=(会计利润+纳税调增金额-纳税调减金额)×税率。右侧案例:甲会计利润100,扶贫捐赠20,工资200,福利费38 → 调减20+调增10,应纳企税=22.5。3.核定征收:应纳税额=应税收入额×应税所得率×适用税率;应纳税额=成本费用支出额/(1-应税所得率)×应税所得率×适用税率。下半部分小标题"四、个人所得税",绿色圆角标签标题。分9类所得公式,两列排列:工资薪金所得:应纳个税=(累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额;劳务报酬预缴:≤4000 应纳税额=(收入-800)×预扣率;>4000 应纳税额=收入×80%×预扣率-速算扣除数;稿酬预缴:≤4000 应纳税额=(收入-800)×70%×20%;>4000 应纳税额=收入×80%×70%×20%;特许权使用费预缴:≤4000 应纳税额=(收入-800)×20%;>4000 应纳税额=收入×80%×20%;综合所得汇算清缴:应纳税额=(全年工资薪金+全年劳务报酬×80%+全年稿酬×80%×70%+全年特许权使用费×80%-60000-专项扣除-专项附加扣除-其他扣除)×适用税率-速算扣除数;经营所得:应纳个税=(收入总额-成本-费用-损失)×适用税率-速算扣除数;财产租赁所得:≤4000 应纳税额=(每次收入-准予扣除项目-修缮费-800)×20%;>4000 应纳税额=(每次收入-准予扣除项目-修缮费)×(1-20%)×20%;财产转让所得:应纳税额=(收入总额-财产原值-合理费用)×20%;利息股息红利/偶然所得:应纳税额=每次收入额×20%。版式整齐精致,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"企业所得税+个人所得税"。上半部分小标题"三、企业所得税",绿色圆角标签标题。分3个公式卡片,每个带案例:1.直接法:应纳税额=(收入总额-不征税收入-免税收入-各项扣除-允许弥补的前年度亏损)×税率。右侧案例:甲营业收入1000,政府财政资金100,成本费用300,以前年度亏损100 → 应纳企税=125。2.间接法:应纳税额=(会计利润+纳税调增金额-纳税调减金额)×税率。右侧案例:甲会计利润100,扶贫捐赠20,工资200,福利费38 → 调减20+调增10,应纳企税=22.5。3.核定征收:应纳税额=应税收入额×应税所得率×适用税率;应纳税额=成本费用支出额/(1-应税所得率)×应税所得率×适用税率。下半部分小标题"四、个人所得税",绿色圆角标签标题。分9类所得公式,两列排列:工资薪金所得:应纳个税=(累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额;劳务报酬预缴:≤4000 应纳税额=(收入-800)×预扣率;>4000 应纳税额=收入×80%×预扣率-速算扣除数;稿酬预缴:≤4000 应纳税额=(收入-800)×70%×20%;>4000 应纳税额=收入×80%×70%×20%;特许权使用费预缴:≤4000 应纳税额=(收入-800)×20%;>4000 应纳税额=收入×80%×20%;综合所得汇算清缴:应纳税额=(全年工资薪金+全年劳务报酬×80%+全年稿酬×80%×70%+全年特许权使用费×80%-60000-专项扣除-专项附加扣除-其他扣除)×适用税率-速算扣除数;经营所得:应纳个税=(收入总额-成本-费用-损失)×适用税率-速算扣除数;财产租赁所得:≤4000 应纳税额=(每次收入-准予扣除项目-修缮费-800)×20%;>4000 应纳税额=(每次收入-准予扣除项目-修缮费)×(1-20%)×20%;财产转让所得:应纳税额=(收入总额-财产原值-合理费用)×20%;利息股息红利/偶然所得:应纳税额=每次收入额×20%。版式整齐精致,手写感字体,无公众号水印
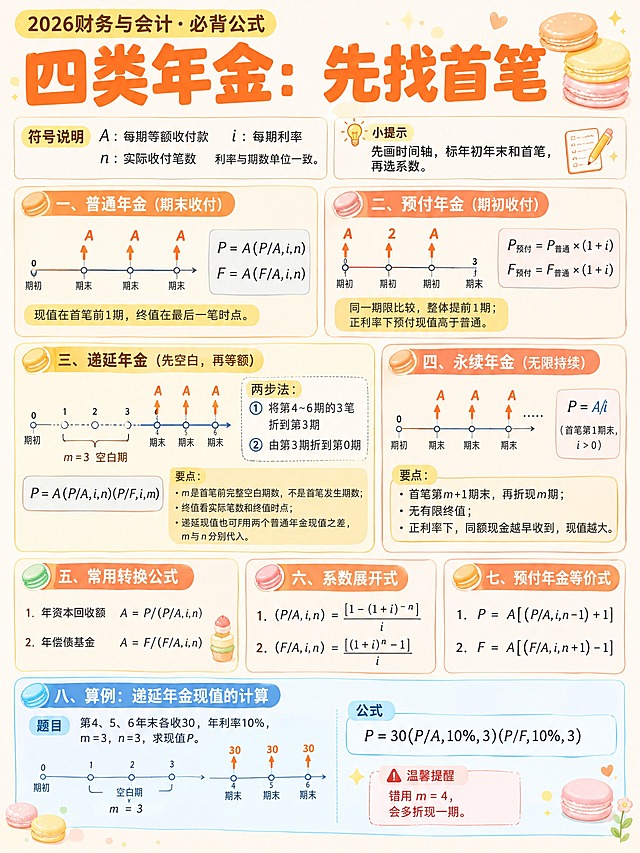
小红书图文,浅橙黄马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题暖橙色加粗超大字体"四类年金:先找首笔"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。符号说明:A每期等额收付款 i每期利率 n实际收付笔数 利率与期数单位一致。小提示:先画时间轴,标年初年末和首笔,再选系数。一、普通年金(期末收付):时间轴0-3点,1/2/3期末各有A向上箭头。公式:P=A(P/A,i,n);F=A(F/A,i,n)。黄色小字:现值在首笔前1期,终值在最后一笔时点。二、预付年金(期初收付):时间轴0-3点,0/1/2期初各有A向上箭头。公式:P预付=P普通×(1+i);F预付=F普通×(1+i)。黄色小字:同一期限比较,整体提前1期;正利率下预付现值高于普通。三、递延年金(先空白,再等额):时间轴0-6点,m=3空白期第1~3期,首笔=m+1即第4期开始,4/5/6期各有A。两步法示意:①将第4~6期的3笔折到第3期 ②由第3期折到第0期。公式:P=A(P/A,i,n)(P/F,i,m)。要点:m是首笔前完整空白期数,不是首笔发生期数;终值看实际笔数和终值时点;递延现值也可用两个普通年金现值之差,m与n分别代入。四、永续年金(无限持续):时间轴0-3点后有省略号,1/2/3期末各有A持续下去。公式:P=A/i(首笔第1期末,i>0)。要点:首笔第m+1期末,再折现m期;无有限终值;正利率下,同额现金越早收到,现值越大。五、常用转换公式两个:1年资本回收额A=P/(P/A,i,n);2年偿债基金A=F/(F/A,i,n)。六、系数展开式两个:1 (P/A,i,n)=[1-(1+i)⁻ⁿ]/i;2 (F/A,i,n)=[(1+i)ⁿ-1]/i。七、预付年金等价式两个:1 P=A[(P/A,i,n-1)+1];2 F=A[(F/A,i,n+1)-1]。八、算例:递延年金现值的计算(浅蓝底框)。题目:第4、5、6年末各收30,年利率10%,m=3,n=3,求现值P。时间轴图示m=3空白期,4/5/6期各30。公式:P=30(P/A,10%,3)(P/F,10%,3)。红色提醒:错用m=4,会多折现一期。整体马卡龙浅色风格,时间轴清晰,公式有层次,精致好看不深色小红书图文,浅橙黄马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题暖橙色加粗超大字体"四类年金:先找首笔"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。符号说明:A每期等额收付款 i每期利率 n实际收付笔数 利率与期数单位一致。小提示:先画时间轴,标年初年末和首笔,再选系数。一、普通年金(期末收付):时间轴0-3点,1/2/3期末各有A向上箭头。公式:P=A(P/A,i,n);F=A(F/A,i,n)。黄色小字:现值在首笔前1期,终值在最后一笔时点。二、预付年金(期初收付):时间轴0-3点,0/1/2期初各有A向上箭头。公式:P预付=P普通×(1+i);F预付=F普通×(1+i)。黄色小字:同一期限比较,整体提前1期;正利率下预付现值高于普通。三、递延年金(先空白,再等额):时间轴0-6点,m=3空白期第1~3期,首笔=m+1即第4期开始,4/5/6期各有A。两步法示意:①将第4~6期的3笔折到第3期 ②由第3期折到第0期。公式:P=A(P/A,i,n)(P/F,i,m)。要点:m是首笔前完整空白期数,不是首笔发生期数;终值看实际笔数和终值时点;递延现值也可用两个普通年金现值之差,m与n分别代入。四、永续年金(无限持续):时间轴0-3点后有省略号,1/2/3期末各有A持续下去。公式:P=A/i(首笔第1期末,i>0)。要点:首笔第m+1期末,再折现m期;无有限终值;正利率下,同额现金越早收到,现值越大。五、常用转换公式两个:1年资本回收额A=P/(P/A,i,n);2年偿债基金A=F/(F/A,i,n)。六、系数展开式两个:1 (P/A,i,n)=[1-(1+i)⁻ⁿ]/i;2 (F/A,i,n)=[(1+i)ⁿ-1]/i。七、预付年金等价式两个:1 P=A[(P/A,i,n-1)+1];2 F=A[(F/A,i,n+1)-1]。八、算例:递延年金现值的计算(浅蓝底框)。题目:第4、5、6年末各收30,年利率10%,m=3,n=3,求现值P。时间轴图示m=3空白期,4/5/6期各30。公式:P=30(P/A,10%,3)(P/F,10%,3)。红色提醒:错用m=4,会多折现一期。整体马卡龙浅色风格,时间轴清晰,公式有层次,精致好看不深色
小红书干货内页图文,手账拼贴风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:四、进项税额转出:高频场景 + 标准会计分录。页面顶部大标题:「四、进项税额转出 高频场景+分录」,橙棕色粗黑体。顶部两类处理方式说明框,浅蓝色底:「两类处理方式:①采购时就知道不能抵扣→税额直接计入成本费用,不勾选抵扣;②已经抵扣,后期改变用途→做进项税额转出」。下方5个场景卡片纵向排列,每个场景有场景编号和标题:场景1「购进货物专用于员工福利」,说明:采购原材料时已抵扣进项,后来领用做节日福利。会计分录框(代码风格):借:应付职工薪酬—职工福利费 | 贷:原材料 应交税费—应交增值税(进项税额转出);场景2「存货发生非正常损失(被盗、霉变)」,会计分录框:借:待处理财产损溢 | 贷:库存商品 应交税费—应交增值税(进项税额转出);场景3「无法划分进项,按比例转出(简易+一般计税并存)」,公式框黄色底:「不得抵扣进项=当期全部无法划分进项 ×(简易计税销售额 + 免税销售额)÷ 全部销售额」;场景4「长期资产改变用途」,说明:固定资产原来可以抵扣,后期专用于福利或简易计税项目的,按资产净值比例计算需要转出的进项税额。注意提示绿色框:「⚠️ 注意:混用(既用于应税又用于福利)的长期资产,不需要做进项税额转出。」场景5「收到红字发票或异常凭证」,会计分录框:借:应付账款 / 相关成本费用 | 贷:应交税费—应交增值税(进项税额转出)。背景:米黄色笔记纸纹理 + 胶带装饰。装饰:每个场景用不同颜色便签纸风格区分;会计分录用等宽字体 + 浅灰色代码框;右上角1个📝 emoji贴纸;加手绘圈点、波浪线和胶带装饰条增加层次。整体氛围:手账干货感、活泼好读、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,手账拼贴风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:四、进项税额转出:高频场景 + 标准会计分录。页面顶部大标题:「四、进项税额转出 高频场景+分录」,橙棕色粗黑体。顶部两类处理方式说明框,浅蓝色底:「两类处理方式:①采购时就知道不能抵扣→税额直接计入成本费用,不勾选抵扣;②已经抵扣,后期改变用途→做进项税额转出」。下方5个场景卡片纵向排列,每个场景有场景编号和标题:场景1「购进货物专用于员工福利」,说明:采购原材料时已抵扣进项,后来领用做节日福利。会计分录框(代码风格):借:应付职工薪酬—职工福利费 | 贷:原材料  应交税费—应交增值税(进项税额转出);场景2「存货发生非正常损失(被盗、霉变)」,会计分录框:借:待处理财产损溢 | 贷:库存商品  应交税费—应交增值税(进项税额转出);场景3「无法划分进项,按比例转出(简易+一般计税并存)」,公式框黄色底:「不得抵扣进项=当期全部无法划分进项 ×(简易计税销售额 + 免税销售额)÷ 全部销售额」;场景4「长期资产改变用途」,说明:固定资产原来可以抵扣,后期专用于福利或简易计税项目的,按资产净值比例计算需要转出的进项税额。注意提示绿色框:「⚠️ 注意:混用(既用于应税又用于福利)的长期资产,不需要做进项税额转出。」场景5「收到红字发票或异常凭证」,会计分录框:借:应付账款 / 相关成本费用 | 贷:应交税费—应交增值税(进项税额转出)。背景:米黄色笔记纸纹理 + 胶带装饰。装饰:每个场景用不同颜色便签纸风格区分;会计分录用等宽字体 + 浅灰色代码框;右上角1个📝 emoji贴纸;加手绘圈点、波浪线和胶带装饰条增加层次。整体氛围:手账干货感、活泼好读、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「成本分析三分法」,副标题:「价格 × 量 × 效率,拆解真正原因」。主体:5个纵向排列的彩色便签卡片,每个卡片左侧有图标,右侧有三因素拆解——卡片1(绿色)📦 直接材料:价格因素=原材料采购单价×单耗;量的因素=产量变化×单耗;效率因素=单耗变化×产量;分析重点:区分市场价格波动 vs 内部管理问题。卡片2(蓝色)👷 直接人工:价格因素=薪酬标准变化×工时定额;量的因素=产量变化×工时定额;效率因素=实际工时-定额工时;分析重点:识别加班、效率损失、人员结构。卡片3(橙色)🏭 制造费用:价格因素=能源/租金等基础成本;量的因素=产量变化对固定成本的摊薄;效率因素=变动制造费用效率;分析重点:区分固定/变动成本与增效。卡片4(紫色)📣 销售费用:价格因素=单位销售费用率变化;量的因素=收入规模变化;效率因素=费用结构变化;分析重点:识别费用投入是否带来收入增长。卡片5(粉色)💼 管理费用:价格因素=薪酬/租金等基础成本;量的因素=业务规模变化;效率因素=费用控制效率;分析重点:区分刚性成本与可控成本。右下角有一个圆形贴纸案例:「案例:制造成本升240万 → 原材料涨价28% + 产量增加37% + 单耗超定额35% → 最大问题是生产效率下降!」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色便签、荧光笔效果。整体手账感强,色彩丰富有层次。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「成本分析三分法」,副标题:「价格 × 量 × 效率,拆解真正原因」。主体:5个纵向排列的彩色便签卡片,每个卡片左侧有图标,右侧有三因素拆解——卡片1(绿色)📦 直接材料:价格因素=原材料采购单价×单耗;量的因素=产量变化×单耗;效率因素=单耗变化×产量;分析重点:区分市场价格波动 vs 内部管理问题。卡片2(蓝色)👷 直接人工:价格因素=薪酬标准变化×工时定额;量的因素=产量变化×工时定额;效率因素=实际工时-定额工时;分析重点:识别加班、效率损失、人员结构。卡片3(橙色)🏭 制造费用:价格因素=能源/租金等基础成本;量的因素=产量变化对固定成本的摊薄;效率因素=变动制造费用效率;分析重点:区分固定/变动成本与增效。卡片4(紫色)📣 销售费用:价格因素=单位销售费用率变化;量的因素=收入规模变化;效率因素=费用结构变化;分析重点:识别费用投入是否带来收入增长。卡片5(粉色)💼 管理费用:价格因素=薪酬/租金等基础成本;量的因素=业务规模变化;效率因素=费用控制效率;分析重点:区分刚性成本与可控成本。右下角有一个圆形贴纸案例:「案例:制造成本升240万 → 原材料涨价28% + 产量增加37% + 单耗超定额35% → 最大问题是生产效率下降!」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色便签、荧光笔效果。整体手账感强,色彩丰富有层次。四周留安全边距。画质4K高清,文字完整清晰。
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"损益类改名删除 + 总结"。上半部分小标题"✏️损益类改名/删除:改名后报表列示也变了",五列表格:类型|原编号|原科目|现编号|现科目。内容:改名/6031保费收入→6032保险服务收入/改名;改名/6203摊回分保费用→6506摊回保险服务费用/改名;改名/6403营业税金及附加→6403税金及附加/改名;扩展/6601销售费用→6601销售费用/业务及管理费/扩展;删除/6201摊回保险责任准备金→—/删除;删除/6202摊回赔付支出→—/删除;删除/6501提取未到期责任准备金→—/删除;删除/6502提取保险责任准备金→—/删除;删除/6511赔付支出→—/删除;删除/6521保单红利支出→—/删除;删除/6531退保金→—/删除;删除/6541分出保费→—/删除;删除/6542分保费用→—/删除。底部红色便签总结:保险类科目大量删除、改名、拆分,核心是保险合同准则切换。下半部分小标题"💡3句话看懂这次科目变动",用三个彩色编号便签纵向排列:1️⃣新增集中在:金融工具、新收入、新租赁、保险合同、持有待售、碳排放权。(绿色便签)2️⃣删除集中在:保险类、建造合同类、部分金融资产类。(红色便签)3️⃣改名不是简单换名:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资;营业税金及附加→税金及附加。(橙色便签)底部深绿色总结条:"会计人速存收藏,做账考证都用得上!"。版式整齐精致,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"损益类改名删除 + 总结"。上半部分小标题"✏️损益类改名/删除:改名后报表列示也变了",五列表格:类型|原编号|原科目|现编号|现科目。内容:改名/6031保费收入→6032保险服务收入/改名;改名/6203摊回分保费用→6506摊回保险服务费用/改名;改名/6403营业税金及附加→6403税金及附加/改名;扩展/6601销售费用→6601销售费用/业务及管理费/扩展;删除/6201摊回保险责任准备金→—/删除;删除/6202摊回赔付支出→—/删除;删除/6501提取未到期责任准备金→—/删除;删除/6502提取保险责任准备金→—/删除;删除/6511赔付支出→—/删除;删除/6521保单红利支出→—/删除;删除/6531退保金→—/删除;删除/6541分出保费→—/删除;删除/6542分保费用→—/删除。底部红色便签总结:保险类科目大量删除、改名、拆分,核心是保险合同准则切换。下半部分小标题"💡3句话看懂这次科目变动",用三个彩色编号便签纵向排列:1️⃣新增集中在:金融工具、新收入、新租赁、保险合同、持有待售、碳排放权。(绿色便签)2️⃣删除集中在:保险类、建造合同类、部分金融资产类。(红色便签)3️⃣改名不是简单换名:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资;营业税金及附加→税金及附加。(橙色便签)底部深绿色总结条:"会计人速存收藏,做账考证都用得上!"。版式整齐精致,手写感字体,无公众号水印
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「成本费用分析·5个核心方法」,副标题:「认知32-36 · 含完整案例」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片32(深紫色标题栏)🧩 32. 跳出会计科目,按业务目的归集。【观点】会计科目是按准则分类的,做分析要按业务目的重新归类,才能看清真实投入产出。【完整案例】某企业为了孵化抖音账号,投入了50万营销费用增加账号流量。会计科目上这笔钱记在销售费用—广告费里。但如果真的把它当广告费来分析,就会得出广告费花多了但收入没涨的结论——错!这笔钱实质上是账号孵化成本,和买设备、招研发人员一样,属于业务建设的投入。正确做法是在分析报告中单独列示新业务孵化投入,与常规营销费用区分开,才能准确评估投入产出比。卡片33(蓝色标题栏)📊 33. 区分固定成本和变动成本。【观点】成本结构不同,管理方式完全不同,不能笼统说成本上升。【完整案例】某企业财务报告显示成本上升15%,管理层很紧张。细拆后发现:固定成本(房租、折旧、行政工资)只涨了2%,变动成本(材料、外包劳务)涨了25%。问题集中在供应链端,不是整体成本失控。管理层可以精准地把精力放在采购优化上,而不是让所有部门一起省钱。卡片34(橙色标题栏)📣 34. 营销投入要关注滞后效果。【观点】品牌广告有滞后效应,不能用当月投入产出比判断效果。【完整案例】某消费品公司在10月份投入200万做品牌广告,10月的销售额只涨了5%。按当月投产比计算,这笔广告极度不划算。但财务在11月发现销售额环比增长了25%,12月增长了30%——10月的品牌广告在双十一期间才开始显现效果。财务分析报告的正确写法是:标注品牌广告效果通常有1-2个月滞后期,建议按季度评估投产比。【实操建议】为每个营销活动建立投入-产出跟踪表,记录投放时间、金额、效果显现时间、带来收入,计算投产比。超过止损线仍未见效的,及时叫停。卡片35(绿色标题栏)⚡ 35. 关注效率指标。【观点】只看总额会被业务量掩盖问题,效率指标才是真正的管理抓手。【完整案例】某物流企业的财务分析发现:运输成本总额同比只增长了3%,看似控制得很好。但计算每单运输成本后发现,从8元涨到了10元,涨了25%。效率下降了,只是业务量减少掩盖了问题。如果只看总额,这个问题永远不会被发现。卡片36(红色标题栏)🏆 36. 增加与竞品公司的数据对比。【观点】单独看一个数字不知道好坏,行业对比才有意义。【完整案例】某制造企业财务分析发现销售费用率是18%。单独看这个数字,不知道好还是不好。同行A公司的年报显示销售费用率是22%,B公司是20%,本企业是18%——说明销售费用控制得比同行好,这是优势,应该保持。如果没有同行对比,管理层可能还会要求继续压缩费用,反而伤害了销售能力。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「成本费用分析·5个核心方法」,副标题:「认知32-36 · 含完整案例」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片32(深紫色标题栏)🧩 32. 跳出会计科目,按业务目的归集。【观点】会计科目是按准则分类的,做分析要按业务目的重新归类,才能看清真实投入产出。【完整案例】某企业为了孵化抖音账号,投入了50万营销费用增加账号流量。会计科目上这笔钱记在销售费用—广告费里。但如果真的把它当广告费来分析,就会得出广告费花多了但收入没涨的结论——错!这笔钱实质上是账号孵化成本,和买设备、招研发人员一样,属于业务建设的投入。正确做法是在分析报告中单独列示新业务孵化投入,与常规营销费用区分开,才能准确评估投入产出比。卡片33(蓝色标题栏)📊 33. 区分固定成本和变动成本。【观点】成本结构不同,管理方式完全不同,不能笼统说成本上升。【完整案例】某企业财务报告显示成本上升15%,管理层很紧张。细拆后发现:固定成本(房租、折旧、行政工资)只涨了2%,变动成本(材料、外包劳务)涨了25%。问题集中在供应链端,不是整体成本失控。管理层可以精准地把精力放在采购优化上,而不是让所有部门一起省钱。卡片34(橙色标题栏)📣 34. 营销投入要关注滞后效果。【观点】品牌广告有滞后效应,不能用当月投入产出比判断效果。【完整案例】某消费品公司在10月份投入200万做品牌广告,10月的销售额只涨了5%。按当月投产比计算,这笔广告极度不划算。但财务在11月发现销售额环比增长了25%,12月增长了30%——10月的品牌广告在双十一期间才开始显现效果。财务分析报告的正确写法是:标注品牌广告效果通常有1-2个月滞后期,建议按季度评估投产比。【实操建议】为每个营销活动建立投入-产出跟踪表,记录投放时间、金额、效果显现时间、带来收入,计算投产比。超过止损线仍未见效的,及时叫停。卡片35(绿色标题栏)⚡ 35. 关注效率指标。【观点】只看总额会被业务量掩盖问题,效率指标才是真正的管理抓手。【完整案例】某物流企业的财务分析发现:运输成本总额同比只增长了3%,看似控制得很好。但计算每单运输成本后发现,从8元涨到了10元,涨了25%。效率下降了,只是业务量减少掩盖了问题。如果只看总额,这个问题永远不会被发现。卡片36(红色标题栏)🏆 36. 增加与竞品公司的数据对比。【观点】单独看一个数字不知道好坏,行业对比才有意义。【完整案例】某制造企业财务分析发现销售费用率是18%。单独看这个数字,不知道好还是不好。同行A公司的年报显示销售费用率是22%,B公司是20%,本企业是18%——说明销售费用控制得比同行好,这是优势,应该保持。如果没有同行对比,管理层可能还会要求继续压缩费用,反而伤害了销售能力。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"增值税+消费税"。上半部分小标题"一、增值税",绿色圆角标签标题。分4个公式卡片:1.一般计税:销项税额=含税销售额/(1+税率)×税率;进项税额=含税购买价/(1+税率)×税率;应纳税额=销项-(进项-进项税转出)-留抵税。右侧黄色铅笔图标案例:一般纳税人甲,含税销售额1130,购货113(含税),留抵税10 → 销项=130,进项=13,应纳税=107。2.简易计税:应纳税额=含税销售额/(1+征收率)×征收率。3.进口货物增值税:应纳税额=(关税完税价格+关税)/(1-消费税税率)×税率。4.视同销售:应纳税额=成本×(1+成本利润率)/(1-消费税税率)×税率。右侧案例:自产成本5000新产品赠送,成本利润率10%,税率13% → 应纳税=715。下半部分小标题"二、消费税",绿色圆角标签标题。分4个公式卡片:1.一般销售:应纳税额=不含增值税销售额×比例税率+销售数量×定额税率。右侧案例:酒厂甲销售300斤白酒,100元/斤,税率20%加0.5元/斤 → 应纳消费税=6150。2.自产自用组价:应纳税额=(成本+利润+自产自用数量×定额税率)/(1-比例税率)×比例税率+自产自用数量×定额税率。右侧案例:成本3000自用 → 应纳消费税=1012.5。3.委托加工组价:应纳税额=(材料成本+加工费+委托加工数量×定额税率)/(1-比例税率)×比例税率+委托加工数量×定额税率。右侧案例:甲委托乙加工白酒300斤,成本3000加工费100 → 乙代收代缴=962.5。4.进口货物组价:应纳税额=(关税完税价格+关税+进口数量×定额税率)/(1-比例税率)×比例税率+进口数量×定额税率。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"增值税+消费税"。上半部分小标题"一、增值税",绿色圆角标签标题。分4个公式卡片:1.一般计税:销项税额=含税销售额/(1+税率)×税率;进项税额=含税购买价/(1+税率)×税率;应纳税额=销项-(进项-进项税转出)-留抵税。右侧黄色铅笔图标案例:一般纳税人甲,含税销售额1130,购货113(含税),留抵税10 → 销项=130,进项=13,应纳税=107。2.简易计税:应纳税额=含税销售额/(1+征收率)×征收率。3.进口货物增值税:应纳税额=(关税完税价格+关税)/(1-消费税税率)×税率。4.视同销售:应纳税额=成本×(1+成本利润率)/(1-消费税税率)×税率。右侧案例:自产成本5000新产品赠送,成本利润率10%,税率13% → 应纳税=715。下半部分小标题"二、消费税",绿色圆角标签标题。分4个公式卡片:1.一般销售:应纳税额=不含增值税销售额×比例税率+销售数量×定额税率。右侧案例:酒厂甲销售300斤白酒,100元/斤,税率20%加0.5元/斤 → 应纳消费税=6150。2.自产自用组价:应纳税额=(成本+利润+自产自用数量×定额税率)/(1-比例税率)×比例税率+自产自用数量×定额税率。右侧案例:成本3000自用 → 应纳消费税=1012.5。3.委托加工组价:应纳税额=(材料成本+加工费+委托加工数量×定额税率)/(1-比例税率)×比例税率+委托加工数量×定额税率。右侧案例:甲委托乙加工白酒300斤,成本3000加工费100 → 乙代收代缴=962.5。4.进口货物组价:应纳税额=(关税完税价格+关税+进口数量×定额税率)/(1-比例税率)×比例税率+进口数量×定额税率。版式整齐,手写感字体,无公众号水印
小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,条理清晰的干货图文,以文字为主,凸显文字内容,无二维码占位。画面顶部主标题必须完整呈现且为视觉中心,逐字锁定:「一图弄清楚:计提和摊销」。主标题字号醒目,清晰可读,不得增删改字。正文内容分两大板块,从上到下依次完整呈现,所有文字一字不差、一字不错,排版条理清晰、层级分明: 第一板块标题:「一、计提(没付钱,先记账)」 核心:费用已发生,但钱没付,会计遵循权责发生制,先计提,后付款。 通俗解释:欠着别人的,先记账,以后再还钱 常用: 1、计提工资:本月工资下月发 2、计提利息:本月利息季度扣 3、计提税费:本月产生税费,次月申报缴纳 第二板块标题:「二、摊销(已付款,慢慢分摊)」 核心:钱一次性付完,但钱是好多个月的费用,所以按盼分摊,逐月记费用 通俗解释:钱早就花完了,慢慢扣费。 常用: 1、摊销房租:预付一年房租,每月摊当房租费 2、摊销装修费:装修一次花钱,分几年摊销 3、摊销无形资产:软件、专利一次性购买,按月摊 4、固定资产折旧:设备、厂房一直在用,每月损耗分摊费用 底部总结区标题:「总结」 计提:未付款、先发生、往后补付 摊销:已付款、长期用逐月分摊 注意区:「注意:」 固定资产(设备.车辆等)损耗叫:计提折旧 无形资产(软件、专利)损耗叫:摊销 背景:白色或浅灰干净底色,搭配轻量细线框、色块分区和序号标签,形成清晰的干货笔记版式。文字样式:主标题用扁平超粗黑体深色字;板块标题用色块底框或加粗高亮区分;正文用清晰易读的中等粗细黑体,行间距舒适,适合手机竖屏阅读。装饰:少量简洁的几何线条、序号圆点和分区色块作为视觉引导,emoji不超过2个且置于角落,不与正文混排;整体风格专业、清爽、干货感强,无二维码、无水印、无多余杂物。整体氛围:会计干货分享,条理清晰一目了然。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。小红书笔记大字封面,纯大字,杂志海报干货风,版式精美,小红书笔记封面质感,适合信息流点击,条理清晰的干货图文,以文字为主,凸显文字内容,无二维码占位。画面顶部主标题必须完整呈现且为视觉中心,逐字锁定:「一图弄清楚:计提和摊销」。主标题字号醒目,清晰可读,不得增删改字。正文内容分两大板块,从上到下依次完整呈现,所有文字一字不差、一字不错,排版条理清晰、层级分明:

第一板块标题:「一、计提(没付钱,先记账)」
核心:费用已发生,但钱没付,会计遵循权责发生制,先计提,后付款。
通俗解释:欠着别人的,先记账,以后再还钱
常用:
1、计提工资:本月工资下月发
2、计提利息:本月利息季度扣
3、计提税费:本月产生税费,次月申报缴纳

第二板块标题:「二、摊销(已付款,慢慢分摊)」
核心:钱一次性付完,但钱是好多个月的费用,所以按盼分摊,逐月记费用
通俗解释:钱早就花完了,慢慢扣费。
常用:
1、摊销房租:预付一年房租,每月摊当房租费
2、摊销装修费:装修一次花钱,分几年摊销
3、摊销无形资产:软件、专利一次性购买,按月摊
4、固定资产折旧:设备、厂房一直在用,每月损耗分摊费用

底部总结区标题:「总结」
计提:未付款、先发生、往后补付
摊销:已付款、长期用逐月分摊

注意区:「注意:」
固定资产(设备.车辆等)损耗叫:计提折旧
无形资产(软件、专利)损耗叫:摊销

背景:白色或浅灰干净底色,搭配轻量细线框、色块分区和序号标签,形成清晰的干货笔记版式。文字样式:主标题用扁平超粗黑体深色字;板块标题用色块底框或加粗高亮区分;正文用清晰易读的中等粗细黑体,行间距舒适,适合手机竖屏阅读。装饰:少量简洁的几何线条、序号圆点和分区色块作为视觉引导,emoji不超过2个且置于角落,不与正文混排;整体风格专业、清爽、干货感强,无二维码、无水印、无多余杂物。整体氛围:会计干货分享,条理清晰一目了然。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。
财务干货分享风格海报,竖版3:4比例,专业沉稳的深蓝+白色配色,适合短视频平台发布的知识科普图文。画面顶部大标题区:主标题"为何账面赚钱,账户没钱?"用加粗深色大字,下方一行小字副标题"净利润500万,经营现金流却为-280万的真相拆解"。标题下方是案例引入卡片,浅灰色背景圆角卡片,内文:"某企业2025年度财务报表显示:净利润500万,账面处于盈利状态;但现金流量表'经营活动产生的现金流量净额'为−280万。企业并非亏损,却出现'越赚越缺钱'。"画面中部是第一大板块"一、问题分析",用深蓝色标题栏配白色文字,下方子标题"(一)经营现金流为负的会计真相:用公式拆解"。①公式区:用浅蓝色底框突出显示公式"经营活动现金流量净额 ≈ 净利润 + 折旧摊销等非付现费用 − 营运资金净增加",下方小字说明"营运资金净增加 =(应收款项 + 存货 + 预付款项 + 其他经营性应收)增加额 −(应付款项 + 预收款项 + 合同负债 + 经营性应付)增加额"。②数据套用区:标题"②套用前例数据(单位:万元)",下方以列表形式清晰排列:"净利润 500,折旧摊销 120;应收款项增加 600、存货增加 200、预付款项增加 100、其他应收款增加 80,经营性应收增加合计 980;应付款项增加 50、预收款项增加 30,经营性应付增加合计 80;营运资金净增加 = 980 − 80 = 900;经营现金流 ≈ 500 + 120 − 900 = −280。"结论区用橙色高亮底框,文字:"结论:利润500万、经营现金流−280万,差额几乎全部被'挂在应收、压在存货'的营运资金占满。这正是'账面利润高、账户没钱'的直接来源。"画面下部是第二大板块"二、是否存在税务风险",深蓝色标题栏配白色文字,开头文字"SJ并不依赖单一报表,而是交叉比对三组口径:"。三组口径分别用三个并排的信息卡片呈现,每张卡片顶部有编号圆圈:①卡片标题"财务报表口径",内容"现金流量表'经营现金流为负'叠加资产负债表'应收/存货'同比暴涨,提示收入与回款、成本与库存的背离";②卡片标题"纳税申报口径",内容"增值税及附加税费申报表'销售额'、企业所得税年度纳税申报表'营业收入/营业成本'若与财务报表收入平稳增长,但资金长期未回笼,形成'申报收入有、银行回款无'的缺口";③卡片标题"银行账户口径",内容"从事生产、经营的纳税人、扣缴义务人在银行或者其他金融机构的存款账户,申报销售额与账户实际资金流(含公转私、私户收款)比对"。最底部有一行带星号的小字说明:"*分析指标:'应收(应付)账款变动率''存货周转率''主营业务收入变动率'等公式,系统对偏离行业均值的指标自动预警。"整体排版条例清晰,分区明确,使用序号、图标、不同底色卡片区分层级,文字全部为简体中文,字号适中清晰可读,四周留有安全边距,版式精美,干货分享风格,知识科普感强。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项、空单元格。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。财务干货分享风格海报,竖版3:4比例,专业沉稳的深蓝+白色配色,适合短视频平台发布的知识科普图文。画面顶部大标题区:主标题"为何账面赚钱,账户没钱?"用加粗深色大字,下方一行小字副标题"净利润500万,经营现金流却为-280万的真相拆解"。标题下方是案例引入卡片,浅灰色背景圆角卡片,内文:"某企业2025年度财务报表显示:净利润500万,账面处于盈利状态;但现金流量表'经营活动产生的现金流量净额'为−280万。企业并非亏损,却出现'越赚越缺钱'。"画面中部是第一大板块"一、问题分析",用深蓝色标题栏配白色文字,下方子标题"(一)经营现金流为负的会计真相:用公式拆解"。①公式区:用浅蓝色底框突出显示公式"经营活动现金流量净额 ≈ 净利润 + 折旧摊销等非付现费用 − 营运资金净增加",下方小字说明"营运资金净增加 =(应收款项 + 存货 + 预付款项 + 其他经营性应收)增加额 −(应付款项 + 预收款项 + 合同负债 + 经营性应付)增加额"。②数据套用区:标题"②套用前例数据(单位:万元)",下方以列表形式清晰排列:"净利润 500,折旧摊销 120;应收款项增加 600、存货增加 200、预付款项增加 100、其他应收款增加 80,经营性应收增加合计 980;应付款项增加 50、预收款项增加 30,经营性应付增加合计 80;营运资金净增加 = 980 − 80 = 900;经营现金流 ≈ 500 + 120 − 900 = −280。"结论区用橙色高亮底框,文字:"结论:利润500万、经营现金流−280万,差额几乎全部被'挂在应收、压在存货'的营运资金占满。这正是'账面利润高、账户没钱'的直接来源。"画面下部是第二大板块"二、是否存在税务风险",深蓝色标题栏配白色文字,开头文字"SJ并不依赖单一报表,而是交叉比对三组口径:"。三组口径分别用三个并排的信息卡片呈现,每张卡片顶部有编号圆圈:①卡片标题"财务报表口径",内容"现金流量表'经营现金流为负'叠加资产负债表'应收/存货'同比暴涨,提示收入与回款、成本与库存的背离";②卡片标题"纳税申报口径",内容"增值税及附加税费申报表'销售额'、企业所得税年度纳税申报表'营业收入/营业成本'若与财务报表收入平稳增长,但资金长期未回笼,形成'申报收入有、银行回款无'的缺口";③卡片标题"银行账户口径",内容"从事生产、经营的纳税人、扣缴义务人在银行或者其他金融机构的存款账户,申报销售额与账户实际资金流(含公转私、私户收款)比对"。最底部有一行带星号的小字说明:"*分析指标:'应收(应付)账款变动率''存货周转率''主营业务收入变动率'等公式,系统对偏离行业均值的指标自动预警。"整体排版条例清晰,分区明确,使用序号、图标、不同底色卡片区分层级,文字全部为简体中文,字号适中清晰可读,四周留有安全边距,版式精美,干货分享风格,知识科普感强。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项、空单元格。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。
小红书图文笔记内页,附件清单汇总+会计审单5步标准流程,手账杂志风,精致有层次感,版式精美。顶部标题:「附件清单汇总 + 审单5步流程|直接抄」。完整保留内容:【附件清单汇总】通用附件:增值税发票、付款凭证、内部审批单;货物类附加:采购合同、入库单、验收单、质量检验单、物流单据;服务类附加:服务合同、服务成果证明、工作过程记录、验收确认单;差旅类附加:出差申请单、行程单、住宿清单、交通票据、出差总结报告;招待类附加:招待申请单、消费明细清单、招待对象信息;会议类附加:会议通知、会议签到表、会议议程、会议纪要。【会计审单5步标准流程】第1步 查发票:登录全国增值税发票查验平台验真伪,核对项目日期抬头金额税率,确认货物/服务类附明细清单。第2步 查业务:核实业务真实性,确认是否属于公司经营相关支出,有无公私混用,金额是否合理。第3步 查附件:确认合同清单审批行程付款流水齐全,缺失时要求经办人补或书面说明。第4步 查科目:确认科目入账正确——福利费14%限额、招待费60%/0.5%双重限额、差旅费全额扣除、劳保费全额扣除,防止乱串科目。第5步 查跨年:上年发票上年已计提→凭票冲往来;上年未计提金额较大→以前年度损益调整;上年未计提金额较小→当期入账并备注。底部总结:发票可以真、金额可以对,但只要附件缺、科目错、跨年乱入、公私混报——全部触发税务预警、汇算调增。守住这10个雷区,企业费用结构、税负水平、税务风险直接下降90%。会计不背锅的底气,来自每一张凭证经得起查。背景:浅米色纸张纹理。版式:上半部分附件清单用6个彩色图标卡片2行3列排列;下半部分5步流程用竖向数字时间轴呈现,每步配图标。底部总结用黄色便签框突出。装饰:右侧✅贴纸。文字清晰可读,层级分明。画质:高清细腻,3:4比例。小红书图文笔记内页,附件清单汇总+会计审单5步标准流程,手账杂志风,精致有层次感,版式精美。顶部标题:「附件清单汇总 + 审单5步流程|直接抄」。完整保留内容:【附件清单汇总】通用附件:增值税发票、付款凭证、内部审批单;货物类附加:采购合同、入库单、验收单、质量检验单、物流单据;服务类附加:服务合同、服务成果证明、工作过程记录、验收确认单;差旅类附加:出差申请单、行程单、住宿清单、交通票据、出差总结报告;招待类附加:招待申请单、消费明细清单、招待对象信息;会议类附加:会议通知、会议签到表、会议议程、会议纪要。【会计审单5步标准流程】第1步 查发票:登录全国增值税发票查验平台验真伪,核对项目日期抬头金额税率,确认货物/服务类附明细清单。第2步 查业务:核实业务真实性,确认是否属于公司经营相关支出,有无公私混用,金额是否合理。第3步 查附件:确认合同清单审批行程付款流水齐全,缺失时要求经办人补或书面说明。第4步 查科目:确认科目入账正确——福利费14%限额、招待费60%/0.5%双重限额、差旅费全额扣除、劳保费全额扣除,防止乱串科目。第5步 查跨年:上年发票上年已计提→凭票冲往来;上年未计提金额较大→以前年度损益调整;上年未计提金额较小→当期入账并备注。底部总结:发票可以真、金额可以对,但只要附件缺、科目错、跨年乱入、公私混报——全部触发税务预警、汇算调增。守住这10个雷区,企业费用结构、税负水平、税务风险直接下降90%。会计不背锅的底气,来自每一张凭证经得起查。背景:浅米色纸张纹理。版式:上半部分附件清单用6个彩色图标卡片2行3列排列;下半部分5步流程用竖向数字时间轴呈现,每步配图标。底部总结用黄色便签框突出。装饰:右侧✅贴纸。文字清晰可读,层级分明。画质:高清细腻,3:4比例。