生成一张AIDC高速互联知识科普图,风格和参考图一致,复古做旧… - 图片创意预览

生成一张AIDC高速互联知识科普图,风格和参考图一致,复古做旧…

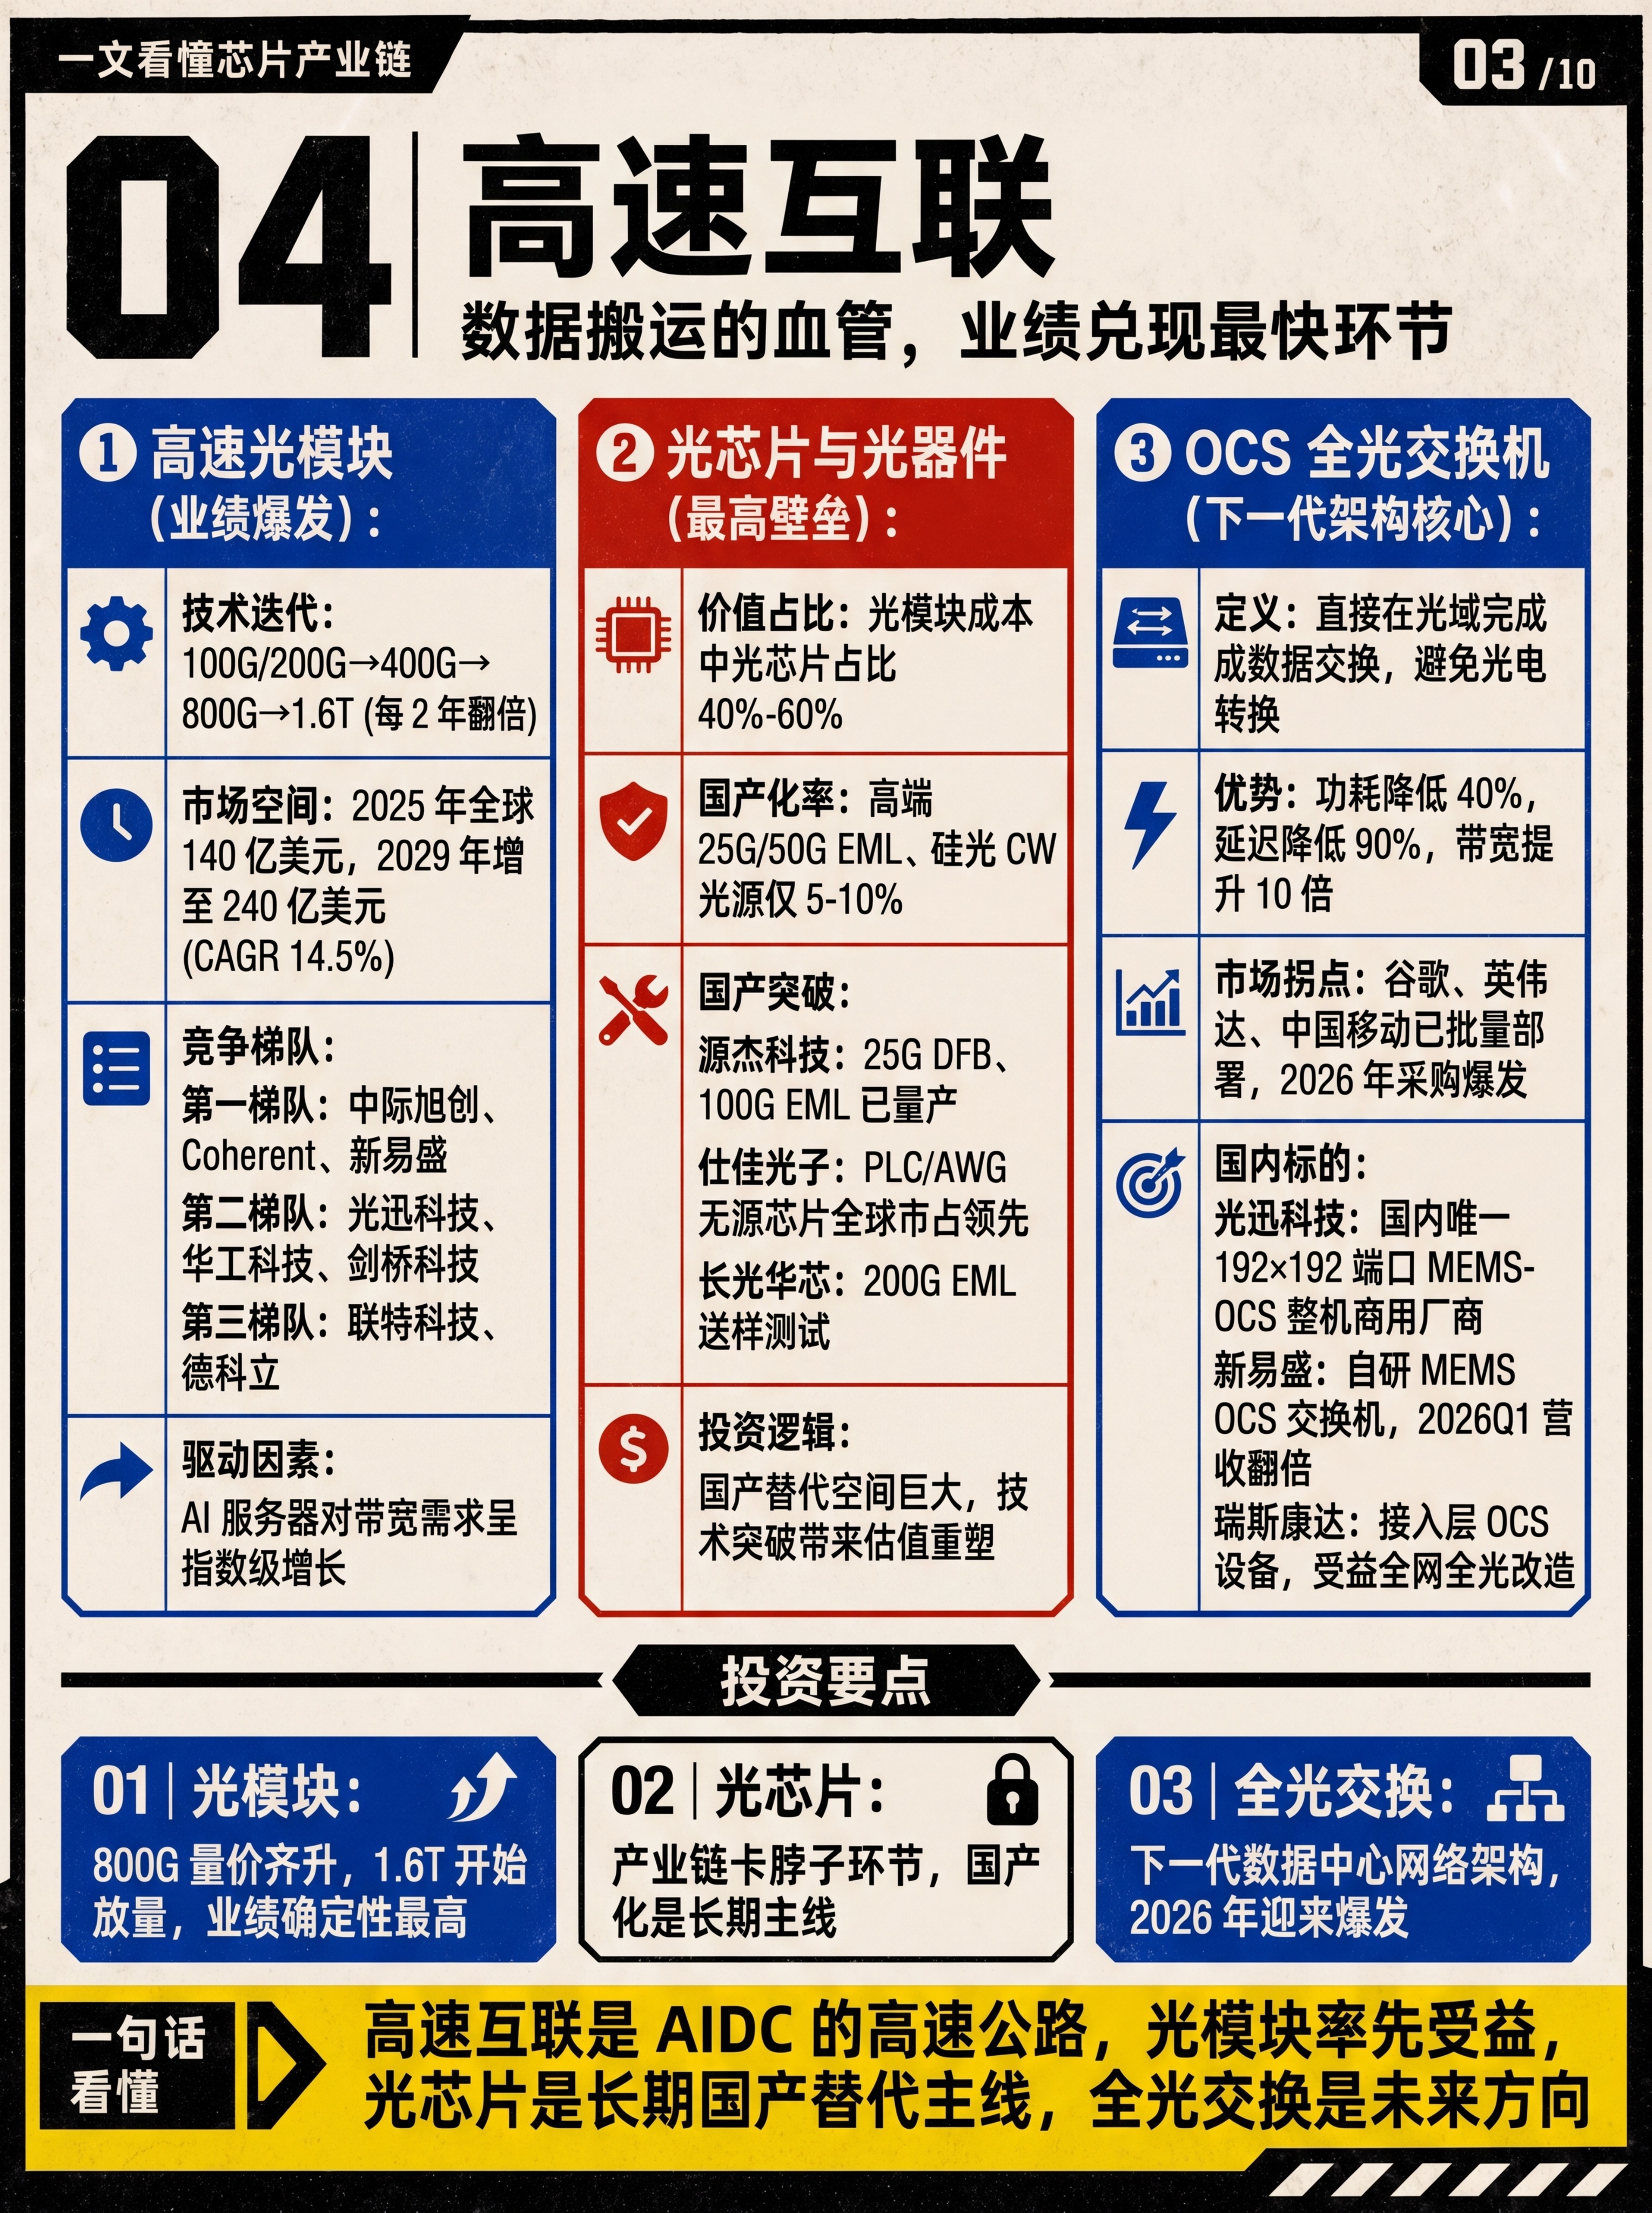
生成一张AIDC高速互联知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"04 | 高速互联",副标题是"数据搬运的血管,业绩兑现最快环节"。分为三大核心赛道板块:1.高速

用户头像

GD234338005

2026.06.10
生成一张AIDC核心算力硬件知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"03 | 核心算力硬件",副标题是"AIDC 的心脏,产业链价值最高环节"。分为三大细分赛道板块:1.AI芯片 (国产替代主战场,蓝色块):海外龙头英伟达 (H100/B200/GB200)、AMD (MI300X)、Intel (Gaudi),国产代表华为昇腾 910B、寒武纪思元 590、海光深算二号,技术壁垒架构设计、生态建设、先进制程,投资逻辑自主可控政策驱动,信创智算中心优先采购;2.AI服务器 (国内竞争格局清晰,红色块):市场规模2025年全球AI服务器市场规模超2000亿美元,国内格局浪潮信息 (~30%)、工业富联 (~25%)、中科曙光 (信创第一),核心能力JDM联合开发模式、供应链管理、液冷散热技术,业绩表现2026年Q1浪潮信息营收 + 45%,净利润 + 60%;3.GPU/CPU模块 (蓝色块):海外主导英伟达占据全球AI加速卡市场80%以上份额,国产追赶华为昇腾 910B性能接近A100,生态快速完善,趋势CPU+GPU+NPU异构计算成为主流,瓶颈HBM高带宽内存供应紧张。然后是核心标的对比板块,分为AI芯片和AI服务器两个表格,AI芯片对比:寒武纪(思元 370、590 系列,自主 MLU 架构,多芯互联,运营商、互联网大厂,极高 (2025Q4 营收 + 200%+));海光信息(海光 CPU、深算 DCU,x86 授权 + 自研,生态兼容,多个智算中心,高);景嘉微(JM9 系列 GPU,自主架构,功耗控制好,信创市场导入中,中等)。AI服务器对比:浪潮信息(~30%市占,字节、阿里、腾讯,全球 AI 服务器龙头,JDM 模式);工业富联(~25%市占,英伟达、AWS、微软,代工龙头,H100/H200 产线领先);中科曙光(~10%市占,政府、国企智算中心,兆瀚服务器 + 浸没式液冷)。最底部一句话看懂:"核心算力硬件是 AIDC 的发动机,英伟达一家独大,但国产替代正在加速,AI 服务器环节业绩确定性最高",整体排版和参考图保持一致,分块布局,搭配对应芯片/服务器图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC核心算力硬件知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"03 | 核心算力硬件",副标题是"AIDC 的心脏,产业链价值最高环节"。分为三大细分赛道板块:1.AI芯片 (国产替代主战场,蓝色块):海外龙头英伟达 (H100/B200/GB200)、AMD (MI300X)、Intel (Gaudi),国产代表华为昇腾 910B、寒武纪思元 590、海光深算二号,技术壁垒架构设计、生态建设、先进制程,投资逻辑自主可控政策驱动,信创智算中心优先采购;2.AI服务器 (国内竞争格局清晰,红色块):市场规模2025年全球AI服务器市场规模超2000亿美元,国内格局浪潮信息 (~30%)、工业富联 (~25%)、中科曙光 (信创第一),核心能力JDM联合开发模式、供应链管理、液冷散热技术,业绩表现2026年Q1浪潮信息营收 + 45%,净利润 + 60%;3.GPU/CPU模块 (蓝色块):海外主导英伟达占据全球AI加速卡市场80%以上份额,国产追赶华为昇腾 910B性能接近A100,生态快速完善,趋势CPU+GPU+NPU异构计算成为主流,瓶颈HBM高带宽内存供应紧张。然后是核心标的对比板块,分为AI芯片和AI服务器两个表格,AI芯片对比:寒武纪(思元 370、590 系列,自主 MLU 架构,多芯互联,运营商、互联网大厂,极高 (2025Q4 营收 + 200%+));海光信息(海光 CPU、深算 DCU,x86 授权 + 自研,生态兼容,多个智算中心,高);景嘉微(JM9 系列 GPU,自主架构,功耗控制好,信创市场导入中,中等)。AI服务器对比:浪潮信息(~30%市占,字节、阿里、腾讯,全球 AI 服务器龙头,JDM 模式);工业富联(~25%市占,英伟达、AWS、微软,代工龙头,H100/H200 产线领先);中科曙光(~10%市占,政府、国企智算中心,兆瀚服务器 + 浸没式液冷)。最底部一句话看懂:"核心算力硬件是 AIDC 的发动机,英伟达一家独大,但国产替代正在加速,AI 服务器环节业绩确定性最高",整体排版和参考图保持一致,分块布局,搭配对应芯片/服务器图标,所有文字完整清晰保留,和参考图版式风格统一。
光计算芯片概念股 源杰科技:高速光芯片 IDM 龙头,100G/200G EML 芯片突破海外垄断,25G DFB 全球市占率超 15%,切入英伟达 GB200 供应链。 长光华芯:IDM 模式稀缺标的,100G EML 量产、200G EML 送样,100G VCSEL 与高功率激光器量产出货,良率 92%。 仕佳光子:PLC 分路器芯片全球龙头(份额超 30%),AWG 芯片批量供货谷歌。 光迅科技:全产业链标杆,国内唯一高端光芯片自产企业,覆盖 DFB/EML/VCSEL,量子通信光模块市占率超 60%。 华工科技:磷化铟光芯片量产,800G 硅光芯片产能利用率超 95%,单波 200G 硅光适配 1.6T 光模块。 中际旭创:光模块龙头,子公司苏州湃自研硅光芯片,800G 硅光模块市占率领先,绑定英伟达等 AI 巨头。 新易盛:硅光芯片良率突破 85%,体量大、对上游芯片掌控力强,适配高速光模块需求。光库科技:全球唯二、中国唯一量产 800Gbps 以上 TFLN 调制器企业,插损 <3dB、带宽> 100GHz,供货英伟达、思科。 永鼎股份:子公司鼎芯光电全链条自主可控,10G EML、25G DFB 光芯片批量出货,车规级光芯片新势力。 三安光电:化合物半导体巨头,外延片生长能力强,为光芯片设计公司提供代工与材料。敏芯股份:国内首家独立全系列光芯片供应商,覆盖2.5G-50G全系列激光器和探测器光芯片。 赛微电子:通过瑞典Silex产线为全球厂商提供硅光子芯片晶圆制造服务。光计算芯片概念股
源杰科技:高速光芯片 IDM 龙头,100G/200G EML 芯片突破海外垄断,25G DFB 全球市占率超 15%,切入英伟达 GB200 供应链。
长光华芯:IDM 模式稀缺标的,100G EML 量产、200G EML 送样,100G VCSEL 与高功率激光器量产出货,良率 92%。
仕佳光子:PLC 分路器芯片全球龙头(份额超 30%),AWG 芯片批量供货谷歌。
光迅科技:全产业链标杆,国内唯一高端光芯片自产企业,覆盖 DFB/EML/VCSEL,量子通信光模块市占率超 60%。
华工科技:磷化铟光芯片量产,800G 硅光芯片产能利用率超 95%,单波 200G 硅光适配 1.6T 光模块。
中际旭创:光模块龙头,子公司苏州湃自研硅光芯片,800G 硅光模块市占率领先,绑定英伟达等 AI 巨头。
新易盛:硅光芯片良率突破 85%,体量大、对上游芯片掌控力强,适配高速光模块需求。光库科技:全球唯二、中国唯一量产 800Gbps 以上 TFLN 调制器企业,插损 <3dB、带宽> 100GHz,供货英伟达、思科。
永鼎股份:子公司鼎芯光电全链条自主可控,10G EML、25G DFB 光芯片批量出货,车规级光芯片新势力。
三安光电:化合物半导体巨头,外延片生长能力强,为光芯片设计公司提供代工与材料。敏芯股份:国内首家独立全系列光芯片供应商,覆盖2.5G-50G全系列激光器和探测器光芯片。
赛微电子:通过瑞典Silex产线为全球厂商提供硅光子芯片晶圆制造服务。
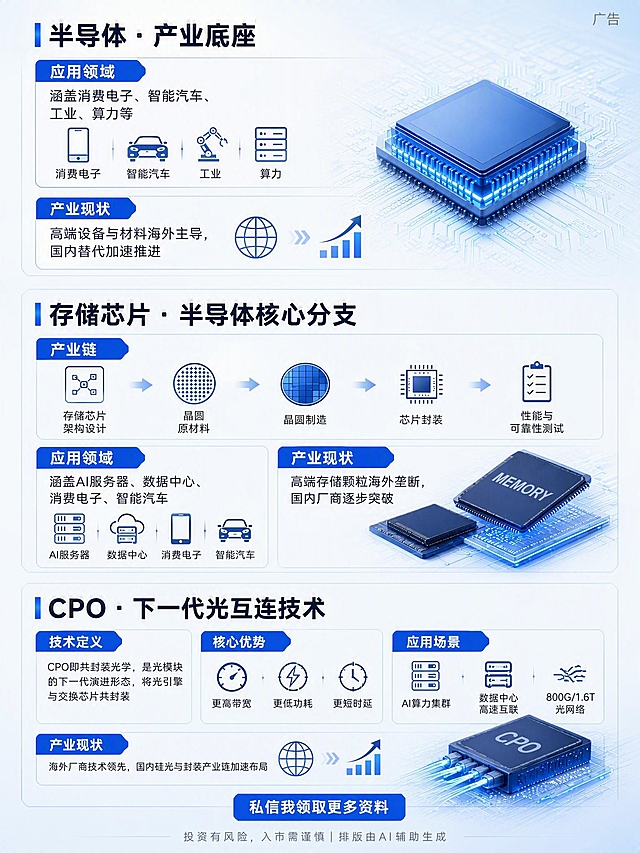
小红书竖版知识科普图,手绘卡通可爱风格,米黄色纸张质感背景,顶部大标题为深蓝色粗体艺术字“存储芯片产业链”,标题周围装饰星星、小齿轮、流星等可爱元素。整体版式参考最后一张模板的风格:圆角浅蓝色边框、浅绿色标题栏、手写感字体、分区块布局。 正文分为三个板块,从上到下依次排列: 【第一板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“上游·设计与核心设备(技术高地)” 正文内容: • 关键环节:存储芯片架构设计、晶圆原材料、高端制造设备(光刻机、刻蚀机) • 格局现状:高端DRAM与NAND Flash核心技术由海外头部厂商主导,国内厂商正加速成熟制程突破与技术迭代 【第二板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“中游·制造与封测(国产优势环节)” 正文内容: • 核心环节:晶圆制造、芯片封装、性能与可靠性测试 • 受益逻辑:AI算力带动存储需求量价齐升,封测环节产能成熟、工艺协同能力强,是国内存储产业率先发力的环节 【第三板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“下游·系统终端(需求落地)” 正文内容: • 应用场景:AI服务器、数据中心、消费电子、智能汽车、工业控制 • 核心驱动力:AI大模型训练与推理对大容量、高带宽存储的需求爆发,成为行业增长核心引擎 排版要求:所有文字清晰可读,字体为清晰的手写体或圆润黑体,黑色正文文字,行距适中,每个板块用浅蓝色圆角边框包裹,保留项目符号•,板块之间有适当间距。 右上角用浅灰色小号字体标注“广告”二字,不显眼。 最底部中间位置用浅灰色小号字体分两行标注:第一行“投资有风险,入市需谨慎”,第二行“排版由AI辅助生成”,颜色浅淡不突兀。 整体风格与最后一张参考模板完全一致:手绘风、可爱、科普感、蓝绿配色、米黄背景。小红书竖版知识科普图,手绘卡通可爱风格,米黄色纸张质感背景,顶部大标题为深蓝色粗体艺术字“存储芯片产业链”,标题周围装饰星星、小齿轮、流星等可爱元素。整体版式参考最后一张模板的风格:圆角浅蓝色边框、浅绿色标题栏、手写感字体、分区块布局。

正文分为三个板块,从上到下依次排列:

【第一板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“上游·设计与核心设备(技术高地)”
正文内容:
• 关键环节:存储芯片架构设计、晶圆原材料、高端制造设备(光刻机、刻蚀机)
• 格局现状:高端DRAM与NAND Flash核心技术由海外头部厂商主导,国内厂商正加速成熟制程突破与技术迭代

【第二板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“中游·制造与封测(国产优势环节)”
正文内容:
• 核心环节:晶圆制造、芯片封装、性能与可靠性测试
• 受益逻辑:AI算力带动存储需求量价齐升,封测环节产能成熟、工艺协同能力强,是国内存储产业率先发力的环节

【第三板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“下游·系统终端(需求落地)”
正文内容:
• 应用场景:AI服务器、数据中心、消费电子、智能汽车、工业控制
• 核心驱动力:AI大模型训练与推理对大容量、高带宽存储的需求爆发,成为行业增长核心引擎

排版要求:所有文字清晰可读,字体为清晰的手写体或圆润黑体,黑色正文文字,行距适中,每个板块用浅蓝色圆角边框包裹,保留项目符号•,板块之间有适当间距。

右上角用浅灰色小号字体标注“广告”二字,不显眼。
最底部中间位置用浅灰色小号字体分两行标注:第一行“投资有风险,入市需谨慎”,第二行“排版由AI辅助生成”,颜色浅淡不突兀。

整体风格与最后一张参考模板完全一致:手绘风、可爱、科普感、蓝绿配色、米黄背景。
一张竖版9:16的半导体行业科普信息图海报,科技商务风格,深灰蓝底色配金色点缀,背景有抽象芯片线路和几何光效。版式精美,采用卡片式分区布局,信息层级分明。画面中不得出现任何二维码、二维码占位符或类似图案。 顶部大标题区: 主标题"一图看懂|半导体板块" 副标题"核心一句话" 核心句"半导体|工业粮食,科技产业底座 产业三大主线:周期波动修复 + AI 算力需求扩容 + 国产自主替代推进" 01 行业定位 板块(卡片式): 小标题"01 行业定位" 正文"半导体是AI、电子、新能源、通信等各类高新产业的上游核心硬件,是智能科技产业的重要根基,为各类科技产品实现核心功能提供基础支撑。" 两大核心属性 板块(左右分栏卡片): 小标题"两大核心属性" ✅ 周期属性:受供需关系、库存水平、产品价格等因素影响,行业具备明显的阶段性波动特征。 ✅ 成长属性:国内自主替代持续推进,AI新兴产业催生新增需求,行业具备中长期发展潜力。 02 三大核心产业链 板块(三列并排卡片): 小标题"02 三大核心产业链(产业主线)" ① 上游|设备+材料(核心攻坚环节) 核心品类包含光刻机、刻蚀设备、薄膜沉积设备、光刻胶、特种气体、靶材、硅片等。属于行业高技术壁垒领域,当前国产化提升空间较大,是国内产业攻坚、政策重点支持的方向。 ② 中游|制造+封测 晶圆代工:芯片制造核心环节,具备重资产、高技术壁垒的特点; 封测:国内技术相对成熟、国产化程度较高的产业链环节。 ③ 下游|芯片设计 贴合终端市场需求持续迭代研发,产品更新速度快,市场适配性与弹性相对较强。 画面中所有文字必须完整呈现,不得遗漏或修改。文字清晰可读,配色采用深灰蓝底色配白色和金色文字,关键信息用金色突出。整体风格专业、高端、商务。画面中所有信息区域必须填充完整合理的内容,不得出现空白框。严禁出现任何二维码或二维码占位图案。一张竖版9:16的半导体行业科普信息图海报,科技商务风格,深灰蓝底色配金色点缀,背景有抽象芯片线路和几何光效。版式精美,采用卡片式分区布局,信息层级分明。画面中不得出现任何二维码、二维码占位符或类似图案。

顶部大标题区:
主标题"一图看懂|半导体板块"
副标题"核心一句话"
核心句"半导体|工业粮食,科技产业底座 产业三大主线:周期波动修复 + AI 算力需求扩容 + 国产自主替代推进"

01 行业定位 板块(卡片式):
小标题"01 行业定位"
正文"半导体是AI、电子、新能源、通信等各类高新产业的上游核心硬件,是智能科技产业的重要根基,为各类科技产品实现核心功能提供基础支撑。"

两大核心属性 板块(左右分栏卡片):
小标题"两大核心属性"
✅ 周期属性:受供需关系、库存水平、产品价格等因素影响,行业具备明显的阶段性波动特征。
✅ 成长属性:国内自主替代持续推进,AI新兴产业催生新增需求,行业具备中长期发展潜力。

02 三大核心产业链 板块(三列并排卡片):
小标题"02 三大核心产业链(产业主线)"
① 上游|设备+材料(核心攻坚环节)
核心品类包含光刻机、刻蚀设备、薄膜沉积设备、光刻胶、特种气体、靶材、硅片等。属于行业高技术壁垒领域,当前国产化提升空间较大,是国内产业攻坚、政策重点支持的方向。
② 中游|制造+封测
晶圆代工:芯片制造核心环节,具备重资产、高技术壁垒的特点;
封测:国内技术相对成熟、国产化程度较高的产业链环节。
③ 下游|芯片设计
贴合终端市场需求持续迭代研发,产品更新速度快,市场适配性与弹性相对较强。

画面中所有文字必须完整呈现,不得遗漏或修改。文字清晰可读,配色采用深灰蓝底色配白色和金色文字,关键信息用金色突出。整体风格专业、高端、商务。画面中所有信息区域必须填充完整合理的内容,不得出现空白框。严禁出现任何二维码或二维码占位图案。
生成一张AIDC基础资源与能源知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"02 | 基础资源与能源",副标题是"AIDC 的入场券,供给端最稀缺的资源"。分为三大核心要素板块:1.能耗指标(蓝色块):审批地方政府审批,一线城市稀缺性极强,现状北京、上海、深圳等核心城市基本不再新增,价值存量指标价值重估,并购成为主要扩张方式,受益拥有核心城市存量指标的运营商;2.电力供应(红色块):瓶颈单机柜功耗从5kW跃升至15-20kW,电容量成为核心瓶颈,周期变电站建设周期2-3年,远长于数据中心建设周期,成本电力成本占IDC运营成本的60-70%,受益区域性电网公司、电力工程服务商;3.土地与园区(蓝色块):区位核心城市周边及国家算力枢纽节点,趋势大湾区、长三角、京津冀成为三大核心集群,模式园区+数据中心一体化开发,受益地方园区开发运营商。然后是核心受益标的板块,列出润泽智惠(300442):京津冀、大湾区核心节点布局,储备超3.2GW,2026年预计新增1.2GW;奥飞数据(300738):华南地区龙头,PUE控制优秀,与字节跳动签订10年长期合同;宝信软件(600845):上海宝山钢铁基地改造,约200MW机柜规模,国资背景优势。再然后是行业趋势与风险板块,趋势:算力向国家八大枢纽节点集中,绿电比例要求提高,PUE考核趋严,跨省算力调度成为常态;风险:地方政府审批政策变化,电力价格上涨压缩利润空间,供需失衡导致机柜出租率下降。最底部一句话看懂:"基础资源与能源是 AIDC 的门票,谁掌握了核心城市的能耗指标和电力资源,谁就掌握了 AI 时代的地皮",整体排版和参考图保持一致,分块布局,搭配对应图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC基础资源与能源知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"02 | 基础资源与能源",副标题是"AIDC 的入场券,供给端最稀缺的资源"。分为三大核心要素板块:1.能耗指标(蓝色块):审批地方政府审批,一线城市稀缺性极强,现状北京、上海、深圳等核心城市基本不再新增,价值存量指标价值重估,并购成为主要扩张方式,受益拥有核心城市存量指标的运营商;2.电力供应(红色块):瓶颈单机柜功耗从5kW跃升至15-20kW,电容量成为核心瓶颈,周期变电站建设周期2-3年,远长于数据中心建设周期,成本电力成本占IDC运营成本的60-70%,受益区域性电网公司、电力工程服务商;3.土地与园区(蓝色块):区位核心城市周边及国家算力枢纽节点,趋势大湾区、长三角、京津冀成为三大核心集群,模式园区+数据中心一体化开发,受益地方园区开发运营商。然后是核心受益标的板块,列出润泽智惠(300442):京津冀、大湾区核心节点布局,储备超3.2GW,2026年预计新增1.2GW;奥飞数据(300738):华南地区龙头,PUE控制优秀,与字节跳动签订10年长期合同;宝信软件(600845):上海宝山钢铁基地改造,约200MW机柜规模,国资背景优势。再然后是行业趋势与风险板块,趋势:算力向国家八大枢纽节点集中,绿电比例要求提高,PUE考核趋严,跨省算力调度成为常态;风险:地方政府审批政策变化,电力价格上涨压缩利润空间,供需失衡导致机柜出租率下降。最底部一句话看懂:"基础资源与能源是 AIDC 的门票,谁掌握了核心城市的能耗指标和电力资源,谁就掌握了 AI 时代的地皮",整体排版和参考图保持一致,分块布局,搭配对应图标,所有文字完整清晰保留,和参考图版式风格统一。
竖版3:4比例AI产业科普知识长图,手绘插画风,复古手账剪贴簿拼贴风格,背景米黄色做旧纸张,主色调复古橙棕奶油色,芯片元素金色点缀,顶部深棕色粗体标题"国产AI芯片 发展加速",标题下方金色芯片图标标注"自主创新",旁侧上涨箭头,画面中央手绘天平:左侧标注"海外供给",右侧标注"国产替代",天平向右侧倾斜,右侧标签写"国产芯片市场占比持续提升",小字标注"目前份额已超四成",左上方信息卡标题"产业发展趋势",内容"国内多家AI芯片企业快速发展,出货量增长,产品性能持续提升,当前正从产品验证走向规模化应用,近年是国产替代关键阶段",旁侧小旗帜装饰,右上方信息卡标题"主要发展方向",内容"1 推理芯片:需求随AI应用快速增长;2 训练芯片:头部企业持续技术突破;3 生态建设:软件和开发者生态是竞争重点",左下方信息卡标题"市场增长前景",内容"中国AI芯片市场预计将保持较快增长,未来数年复合增长率保持在两成以上,市场规模持续扩大",右下方信息卡标题"行业发展机遇",内容"国内需求旺盛,技术创新活跃,产业政策支持,国产替代空间广阔,推动行业整体发展",底部胶带贴卡片写"总结:国产AI芯片进入发展新阶段,产业链价值面临重估,值得重点关注",右下角手指箭头标注"滑动查看更多内容",装饰芯片、天平、服务器、上涨箭头、小旗帜贴纸,排版清晰,手绘研究笔记风格,2K分辨率竖版3:4比例AI产业科普知识长图,手绘插画风,复古手账剪贴簿拼贴风格,背景米黄色做旧纸张,主色调复古橙棕奶油色,芯片元素金色点缀,顶部深棕色粗体标题"国产AI芯片 发展加速",标题下方金色芯片图标标注"自主创新",旁侧上涨箭头,画面中央手绘天平:左侧标注"海外供给",右侧标注"国产替代",天平向右侧倾斜,右侧标签写"国产芯片市场占比持续提升",小字标注"目前份额已超四成",左上方信息卡标题"产业发展趋势",内容"国内多家AI芯片企业快速发展,出货量增长,产品性能持续提升,当前正从产品验证走向规模化应用,近年是国产替代关键阶段",旁侧小旗帜装饰,右上方信息卡标题"主要发展方向",内容"1 推理芯片:需求随AI应用快速增长;2 训练芯片:头部企业持续技术突破;3 生态建设:软件和开发者生态是竞争重点",左下方信息卡标题"市场增长前景",内容"中国AI芯片市场预计将保持较快增长,未来数年复合增长率保持在两成以上,市场规模持续扩大",右下方信息卡标题"行业发展机遇",内容"国内需求旺盛,技术创新活跃,产业政策支持,国产替代空间广阔,推动行业整体发展",底部胶带贴卡片写"总结:国产AI芯片进入发展新阶段,产业链价值面临重估,值得重点关注",右下角手指箭头标注"滑动查看更多内容",装饰芯片、天平、服务器、上涨箭头、小旗帜贴纸,排版清晰,手绘研究笔记风格,2K分辨率
参考图版式骨架完全保留,将内容从半导体芯片设计替换为光芯片设计,整体风格保持手绘笔记风、浅蓝色调、活页纸网格背景、胶带贴纸装饰。 各分区内容替换如下: [顶部标签]:蓝色便签贴纸,文案为"光芯片产业链笔记" [主标题区]:大字号深蓝色主标题"上游:光芯片设计",下方副标题为"(EDA工具+IP核)",带蓝色笔刷下划线装饰 [核心说明区]:米黄色撕边便签纸,文案为"光芯片是光通信产业链的起点,决定光子器件的功能、性能与成本",左侧带蓝色圆点标记 [右上角示意图区]:蓝色线条手绘风格的光芯片结构示意图,标注文字依次为"光波导""激光器""调制器""探测器""耦合光栅""硅光晶圆",示意图贴在带蓝色胶带的白纸上 [左侧EDA工具模块]: - 标题:带芯片图标的蓝色标签"EDA工具" - 说明文字:"用于光芯片设计、仿真、验证和物理实现的核心软件" - 小标题:"主要功能:" - 勾选列表(4条):"光路设计与仿真"、"逻辑验证"、"版图设计(Layout)"、"物理验证(时序/DRC等)",每条前带蓝色对勾图标 [右侧IP核模块]: - 标题:带拼图块图标的蓝色标签"IP(知识产权核)" - 说明文字:"可复用的光芯片功能模块:如激光器核、调制器核、波导接口等" - 勾选列表(3条):"缩短设计周期"、"降低设计风险"、"提升芯片可靠性",每条前带蓝色对勾图标 [左下角插图]:蓝色线条手绘的光芯片俯视图,带光波导、光栅耦合器、光调制器等光子元件结构,画在带网格的浅蓝色便签纸上,左上角有蓝色胶带 [右下角小结区]: - 标题:手写风格"小结"带小装饰 - 两条要点:"EDA工具+IP是光芯片设计的\"左右手\""、"共同支撑从概念到芯片的完整实现",每条前带蓝色圆点标记 - 背景为浅黄色撕边便签纸,右上角带蓝白条纹胶带 整体装饰:活页纸打孔左侧边缘、网格底纹、蓝色手绘箭头连接各模块、四角星星闪光装饰、胶带贴纸元素丰富但不杂乱。 画面中所有文字必须清晰可读,使用简体中文。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空列表项。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。版式精美,2K分辨率。参考图版式骨架完全保留,将内容从半导体芯片设计替换为光芯片设计,整体风格保持手绘笔记风、浅蓝色调、活页纸网格背景、胶带贴纸装饰。

各分区内容替换如下:
[顶部标签]:蓝色便签贴纸,文案为"光芯片产业链笔记"
[主标题区]:大字号深蓝色主标题"上游:光芯片设计",下方副标题为"(EDA工具+IP核)",带蓝色笔刷下划线装饰
[核心说明区]:米黄色撕边便签纸,文案为"光芯片是光通信产业链的起点,决定光子器件的功能、性能与成本",左侧带蓝色圆点标记
[右上角示意图区]:蓝色线条手绘风格的光芯片结构示意图,标注文字依次为"光波导""激光器""调制器""探测器""耦合光栅""硅光晶圆",示意图贴在带蓝色胶带的白纸上
[左侧EDA工具模块]:
  - 标题:带芯片图标的蓝色标签"EDA工具"
  - 说明文字:"用于光芯片设计、仿真、验证和物理实现的核心软件"
  - 小标题:"主要功能:"
  - 勾选列表(4条):"光路设计与仿真"、"逻辑验证"、"版图设计(Layout)"、"物理验证(时序/DRC等)",每条前带蓝色对勾图标
[右侧IP核模块]:
  - 标题:带拼图块图标的蓝色标签"IP(知识产权核)"
  - 说明文字:"可复用的光芯片功能模块:如激光器核、调制器核、波导接口等"
  - 勾选列表(3条):"缩短设计周期"、"降低设计风险"、"提升芯片可靠性",每条前带蓝色对勾图标
[左下角插图]:蓝色线条手绘的光芯片俯视图,带光波导、光栅耦合器、光调制器等光子元件结构,画在带网格的浅蓝色便签纸上,左上角有蓝色胶带
[右下角小结区]:
  - 标题:手写风格"小结"带小装饰
  - 两条要点:"EDA工具+IP是光芯片设计的\"左右手\""、"共同支撑从概念到芯片的完整实现",每条前带蓝色圆点标记
  - 背景为浅黄色撕边便签纸,右上角带蓝白条纹胶带

整体装饰:活页纸打孔左侧边缘、网格底纹、蓝色手绘箭头连接各模块、四角星星闪光装饰、胶带贴纸元素丰富但不杂乱。

画面中所有文字必须清晰可读,使用简体中文。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空列表项。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。版式精美,2K分辨率。
生成一张AIDC运营与服务知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"06 | AIDC 运营与服务",副标题是"产业链卖水人,最直接受益环节"。分为两大商业模式板块:1.第三方 IDC 运营商 (传统模式,蓝色块):业务机房规划、建设、运维,收取机柜租金,核心竞争力区位优势、成本控制、客户资源,盈利模式稳定现金流,重资产运营,代表企业润泽智惠储备超 3.2GW,字节跳动第一大客户;奥飞数据华南龙头,约 150MW 机柜规模;宝信软件上海宝山基地,约 200MW 机柜规模;2.算力租赁 / 算力调度 (新业态,红色块):业务从机房租赁升级为算力服务,按算力小时收费,模式采购 GPU 服务器,搭建算力集群,对外出租,代表企业鸿博股份与英伟达深度合作,拥有英博数科;利通电子转型算力租赁,快速布局;中贝通信通信 + 算力双轮驱动,风险商业模式尚不成熟,竞争激烈,存在泡沫。然后是核心运营指标表格:指标PUE(含义电源使用效率,优秀水平<1.2 液冷数据中心);上架率(含义已出租机柜占比,优秀水平>80%);单机柜租金(含义核心城市:6000-10000 元 / 月,优秀水平一线城市高,二三线低);净利率(含义运营净利率,优秀水平15-25%)。再然后是行业趋势:头部集中资源向头部运营商集中,中小厂商加速出清;定制化云厂商定制化数据中心成为主流;绿色化绿电比例要求提高,液冷数据中心成为标配;服务化从卖机柜向卖算力、卖解决方案转型。投资策略:优先选择拥有核心城市存量资源、与头部云厂商深度绑定的运营商;谨慎参与算力租赁赛道,关注商业模式验证和现金流情况;长期看好具备全国布局能力和综合服务能力的龙头企业。最底部一句话看懂:"AIDC 运营与服务是 AI 时代的房东,传统 IDC 运营商现金流稳定,算力租赁是高弹性但高风险的新业态",整体排版和参考图保持一致,分块布局,搭配对应运营/服务图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC运营与服务知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"06 | AIDC 运营与服务",副标题是"产业链卖水人,最直接受益环节"。分为两大商业模式板块:1.第三方 IDC 运营商 (传统模式,蓝色块):业务机房规划、建设、运维,收取机柜租金,核心竞争力区位优势、成本控制、客户资源,盈利模式稳定现金流,重资产运营,代表企业润泽智惠储备超 3.2GW,字节跳动第一大客户;奥飞数据华南龙头,约 150MW 机柜规模;宝信软件上海宝山基地,约 200MW 机柜规模;2.算力租赁 / 算力调度 (新业态,红色块):业务从机房租赁升级为算力服务,按算力小时收费,模式采购 GPU 服务器,搭建算力集群,对外出租,代表企业鸿博股份与英伟达深度合作,拥有英博数科;利通电子转型算力租赁,快速布局;中贝通信通信 + 算力双轮驱动,风险商业模式尚不成熟,竞争激烈,存在泡沫。然后是核心运营指标表格:指标PUE(含义电源使用效率,优秀水平<1.2 液冷数据中心);上架率(含义已出租机柜占比,优秀水平>80%);单机柜租金(含义核心城市:6000-10000 元 / 月,优秀水平一线城市高,二三线低);净利率(含义运营净利率,优秀水平15-25%)。再然后是行业趋势:头部集中资源向头部运营商集中,中小厂商加速出清;定制化云厂商定制化数据中心成为主流;绿色化绿电比例要求提高,液冷数据中心成为标配;服务化从卖机柜向卖算力、卖解决方案转型。投资策略:优先选择拥有核心城市存量资源、与头部云厂商深度绑定的运营商;谨慎参与算力租赁赛道,关注商业模式验证和现金流情况;长期看好具备全国布局能力和综合服务能力的龙头企业。最底部一句话看懂:"AIDC 运营与服务是 AI 时代的房东,传统 IDC 运营商现金流稳定,算力租赁是高弹性但高风险的新业态",整体排版和参考图保持一致,分块布局,搭配对应运营/服务图标,所有文字完整清晰保留,和参考图版式风格统一。
一张竖版科技风信息长图海报,主题为半导体核心企业梳理。深蓝紫色渐变背景,带有细微的芯片电路纹理和光点装饰,整体风格专业、简洁、科技感强。画面顶部是大标题区域,居中显示主标题。下方分为三大信息区块,每个区块有独立的小标题栏和企业条目列表,区块之间用细线或留白分隔,排版精美,层次分明。所有文字清晰可读,字号适中。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项、空单元格。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。 画面中必须完整呈现以下文字信息,完全按照原文不得有任何改动: 主标题:"半导体核心企业梳理" 【国内 OSAT 龙头企业】 长电科技:国内封测行业龙头、全球前三封测厂商,传统封装产能规模稳居行业前列,先进封装布局完善,FC 倒装、2.5D 封装、Chiplet 集成封装等工艺均已实现规模化落地,客户覆盖消费电子、服务器、汽车电子、射频芯片等多领域,是国内先进封装综合实力最强的厂商之一。 通富微电:国内第二大封测企业,核心优势聚焦服务器、CPU/GPU 等算力芯片封测,深度绑定海外头部算力芯片客户,先进倒装封装产能持续扩张,同时稳步布局车规、功率器件封测市场。 华天科技:国内第三大封测厂商,多地布局生产基地,传统封装产能优势、成本优势突出,深耕消费电子、图像传感器、功率器件封装市场,同时持续加码 FC、2.5D 先进封装产能。 【国内细分配套企业】 晶方科技:专注 CMOS 图像传感器特色封装赛道,细分领域竞争力突出。 深南电路:先进封装核心上游厂商,主营高端封装基板配套。 兴森科技:先进封装核心上游厂商,聚焦高端封装基板研发与量产配套。 利扬芯片:专注芯片测试代工业务,为各类芯片提供专业测试服务。 华峰测控:深耕半导体测试设备领域,补齐国内封测测试环节配套短板。 【海外头部封测企业】 日月光(ASE):中国台湾企业,全球封测行业绝对龙头,在 CoWoS、2.5D 高端先进封装领域技术领先,深度绑定英伟达等全球头部 AI 芯片客户。 安靠(Amkor):全球第二大 OSAT 厂商,海外产能布局广泛,深耕算力、车规级芯片封测市场。 京元电子:中国台湾企业,聚焦芯片测试业务,是全球知名的专业测试代工企业。 整体而言,中国台湾厂商在高端先进封装、载板配套领域优势显著,海外头部企业在 Chiplet、HBM 配套封装领域布局更早、客户资源更优质。一张竖版科技风信息长图海报,主题为半导体核心企业梳理。深蓝紫色渐变背景,带有细微的芯片电路纹理和光点装饰,整体风格专业、简洁、科技感强。画面顶部是大标题区域,居中显示主标题。下方分为三大信息区块,每个区块有独立的小标题栏和企业条目列表,区块之间用细线或留白分隔,排版精美,层次分明。所有文字清晰可读,字号适中。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项、空单元格。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。

画面中必须完整呈现以下文字信息,完全按照原文不得有任何改动:

主标题:"半导体核心企业梳理"

【国内 OSAT 龙头企业】
长电科技:国内封测行业龙头、全球前三封测厂商,传统封装产能规模稳居行业前列,先进封装布局完善,FC 倒装、2.5D 封装、Chiplet 集成封装等工艺均已实现规模化落地,客户覆盖消费电子、服务器、汽车电子、射频芯片等多领域,是国内先进封装综合实力最强的厂商之一。
通富微电:国内第二大封测企业,核心优势聚焦服务器、CPU/GPU 等算力芯片封测,深度绑定海外头部算力芯片客户,先进倒装封装产能持续扩张,同时稳步布局车规、功率器件封测市场。
华天科技:国内第三大封测厂商,多地布局生产基地,传统封装产能优势、成本优势突出,深耕消费电子、图像传感器、功率器件封装市场,同时持续加码 FC、2.5D 先进封装产能。

【国内细分配套企业】
晶方科技:专注 CMOS 图像传感器特色封装赛道,细分领域竞争力突出。
深南电路:先进封装核心上游厂商,主营高端封装基板配套。
兴森科技:先进封装核心上游厂商,聚焦高端封装基板研发与量产配套。
利扬芯片:专注芯片测试代工业务,为各类芯片提供专业测试服务。
华峰测控:深耕半导体测试设备领域,补齐国内封测测试环节配套短板。

【海外头部封测企业】
日月光(ASE):中国台湾企业,全球封测行业绝对龙头,在 CoWoS、2.5D 高端先进封装领域技术领先,深度绑定英伟达等全球头部 AI 芯片客户。
安靠(Amkor):全球第二大 OSAT 厂商,海外产能布局广泛,深耕算力、车规级芯片封测市场。
京元电子:中国台湾企业,聚焦芯片测试业务,是全球知名的专业测试代工企业。
整体而言,中国台湾厂商在高端先进封装、载板配套领域优势显著,海外头部企业在 Chiplet、HBM 配套封装领域布局更早、客户资源更优质。