生成一张AIDC核心算力硬件知识科普图,风格和参考图一致,复古… - 图片创意预览

生成一张AIDC核心算力硬件知识科普图,风格和参考图一致,复古…

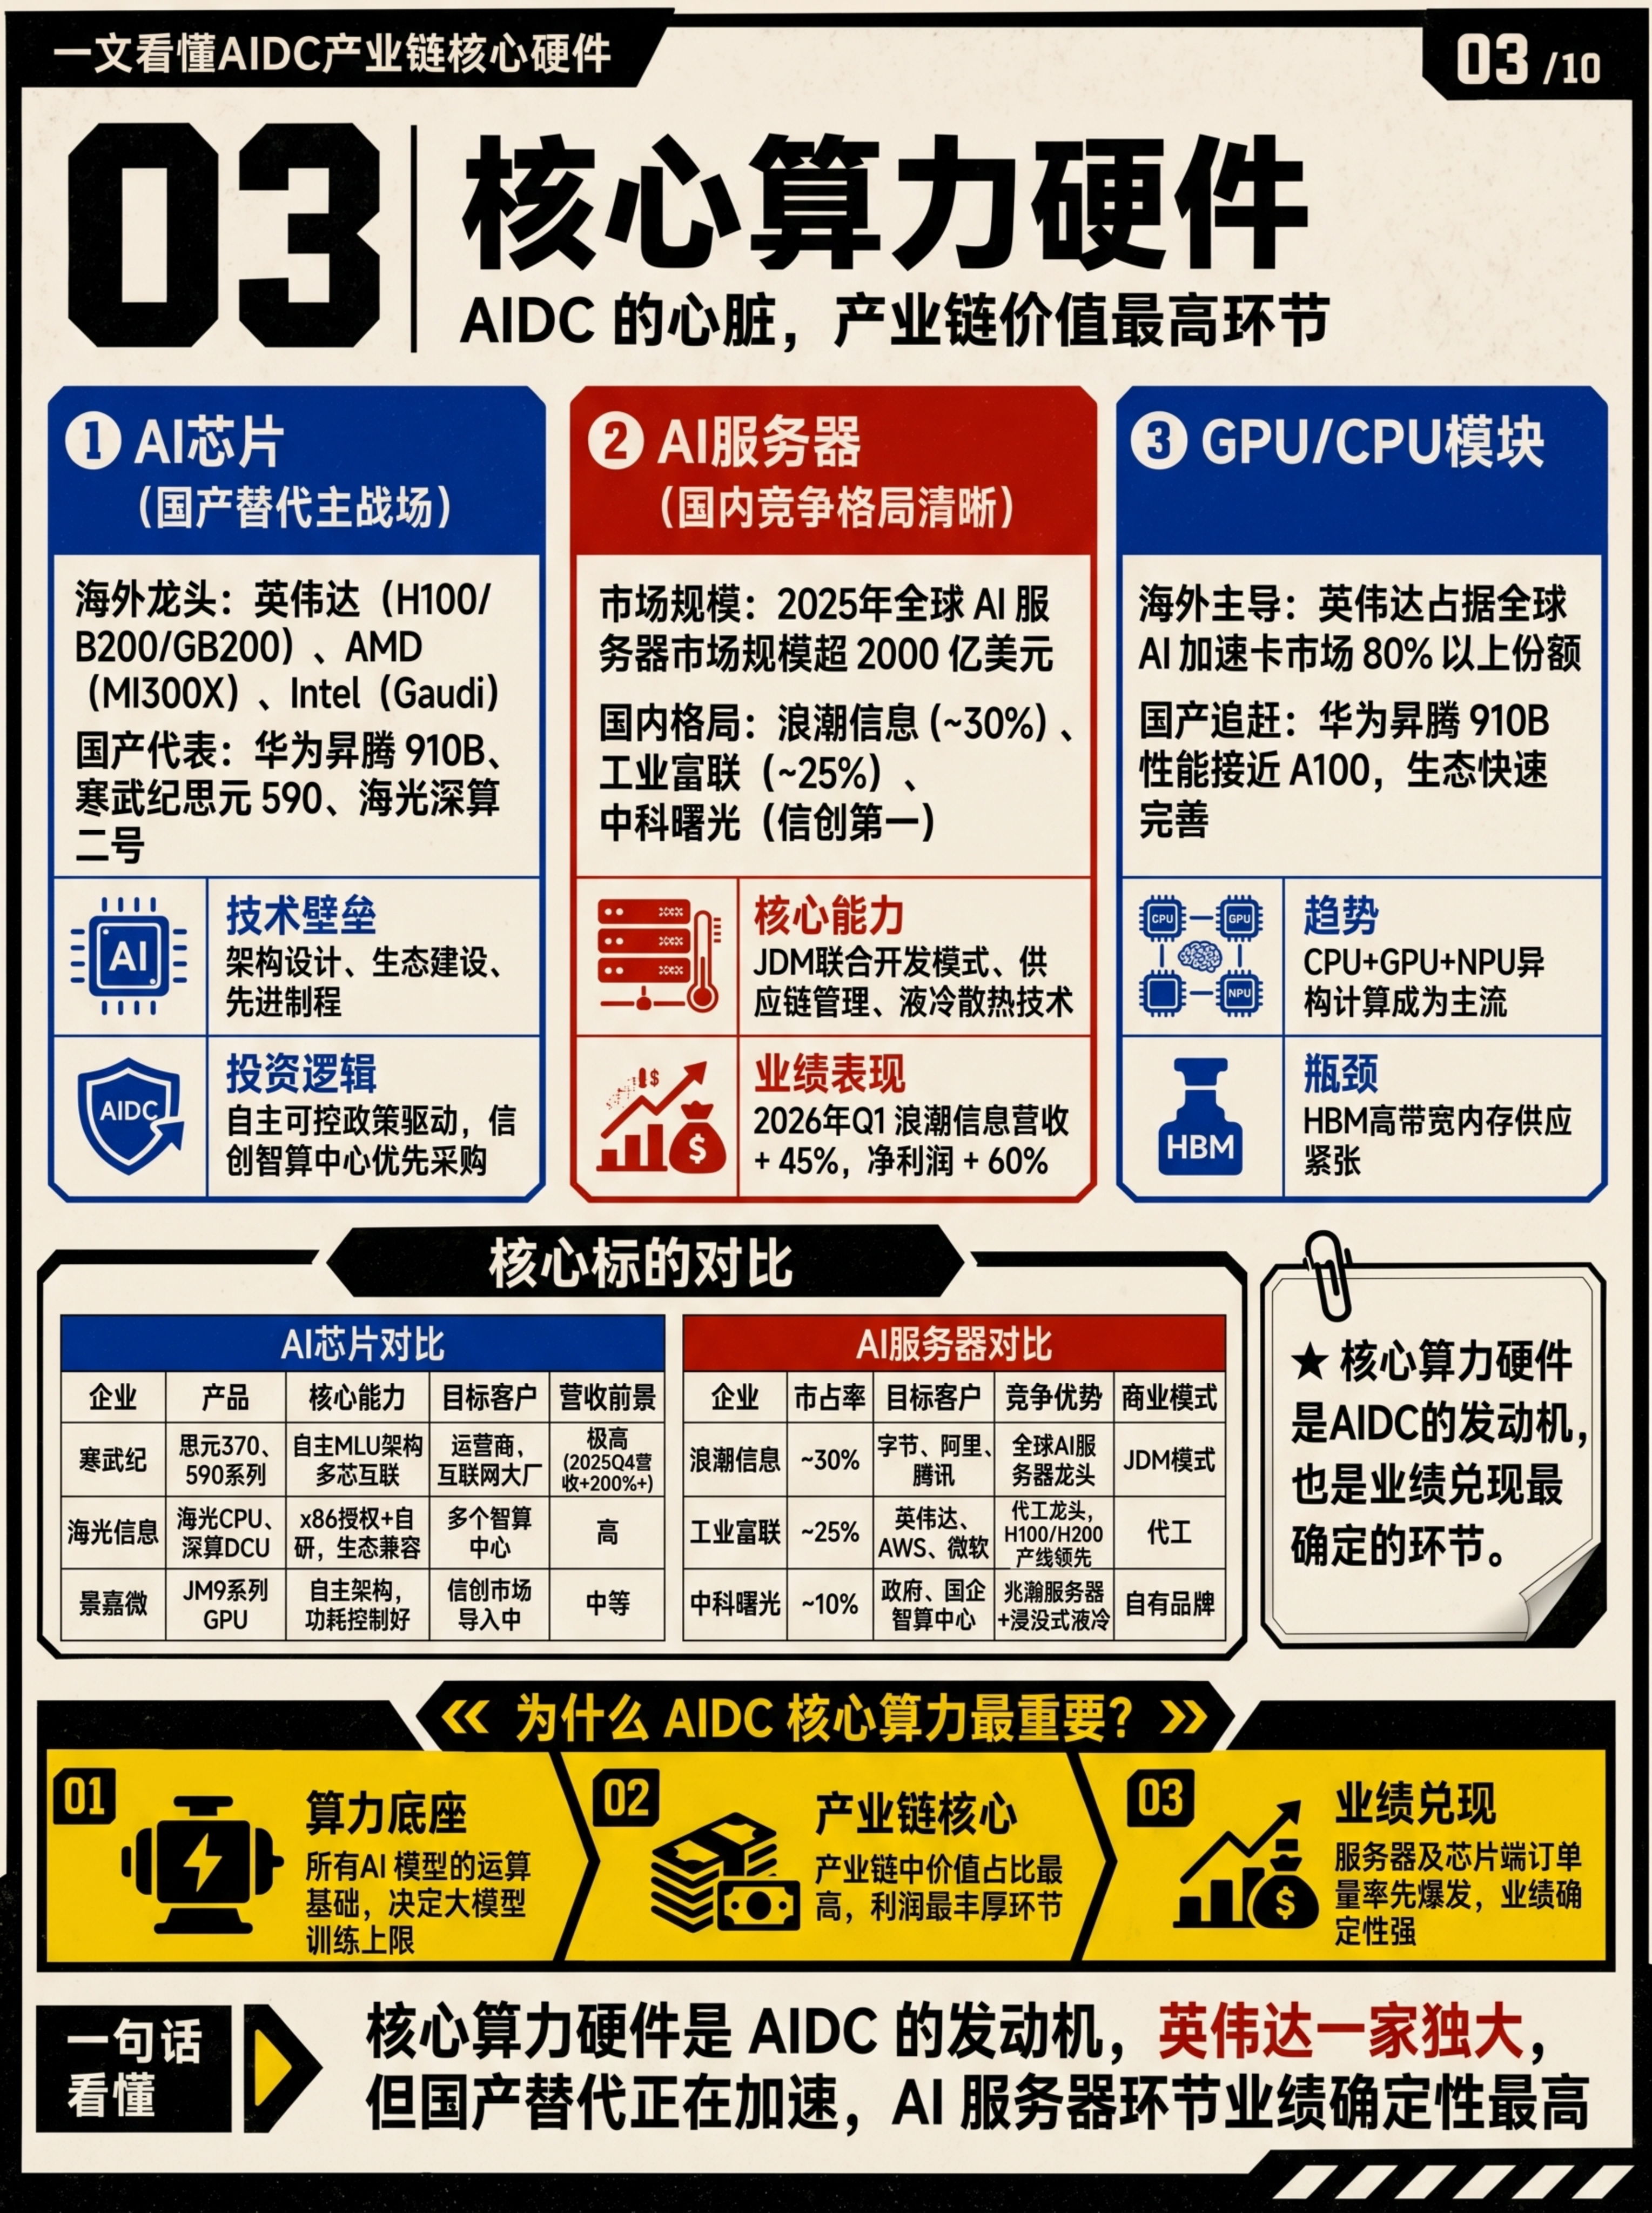
生成一张AIDC核心算力硬件知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"03 | 核心算力硬件",副标题是"AIDC 的心脏,产业链价值最高环节"。分为三大细分赛道板

用户头像

GD234338005

2026.06.10
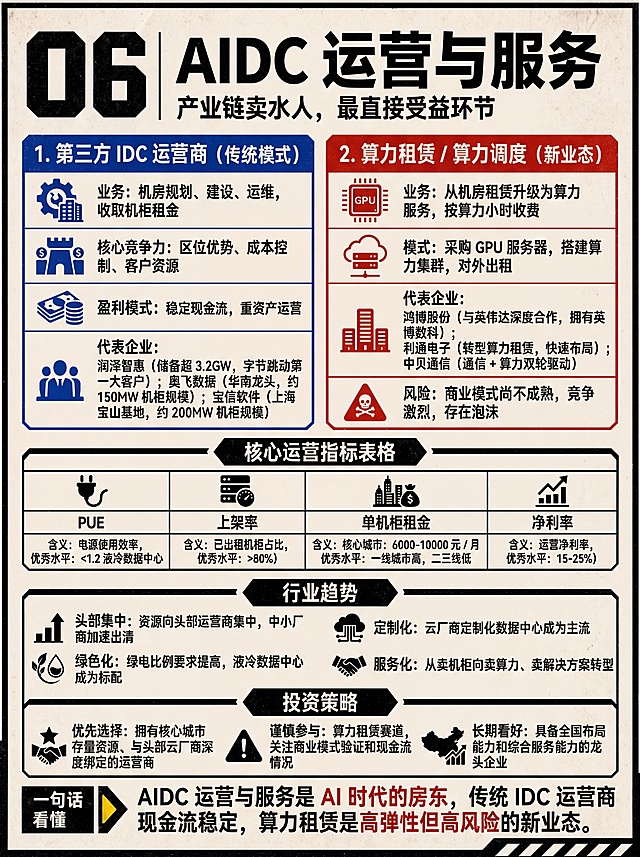
生成一张AIDC运营与服务知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"06 | AIDC 运营与服务",副标题是"产业链卖水人,最直接受益环节"。分为两大商业模式板块:1.第三方 IDC 运营商 (传统模式,蓝色块):业务机房规划、建设、运维,收取机柜租金,核心竞争力区位优势、成本控制、客户资源,盈利模式稳定现金流,重资产运营,代表企业润泽智惠储备超 3.2GW,字节跳动第一大客户;奥飞数据华南龙头,约 150MW 机柜规模;宝信软件上海宝山基地,约 200MW 机柜规模;2.算力租赁 / 算力调度 (新业态,红色块):业务从机房租赁升级为算力服务,按算力小时收费,模式采购 GPU 服务器,搭建算力集群,对外出租,代表企业鸿博股份与英伟达深度合作,拥有英博数科;利通电子转型算力租赁,快速布局;中贝通信通信 + 算力双轮驱动,风险商业模式尚不成熟,竞争激烈,存在泡沫。然后是核心运营指标表格:指标PUE(含义电源使用效率,优秀水平<1.2 液冷数据中心);上架率(含义已出租机柜占比,优秀水平>80%);单机柜租金(含义核心城市:6000-10000 元 / 月,优秀水平一线城市高,二三线低);净利率(含义运营净利率,优秀水平15-25%)。再然后是行业趋势:头部集中资源向头部运营商集中,中小厂商加速出清;定制化云厂商定制化数据中心成为主流;绿色化绿电比例要求提高,液冷数据中心成为标配;服务化从卖机柜向卖算力、卖解决方案转型。投资策略:优先选择拥有核心城市存量资源、与头部云厂商深度绑定的运营商;谨慎参与算力租赁赛道,关注商业模式验证和现金流情况;长期看好具备全国布局能力和综合服务能力的龙头企业。最底部一句话看懂:"AIDC 运营与服务是 AI 时代的房东,传统 IDC 运营商现金流稳定,算力租赁是高弹性但高风险的新业态",整体排版和参考图保持一致,分块布局,搭配对应运营/服务图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC运营与服务知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"06 | AIDC 运营与服务",副标题是"产业链卖水人,最直接受益环节"。分为两大商业模式板块:1.第三方 IDC 运营商 (传统模式,蓝色块):业务机房规划、建设、运维,收取机柜租金,核心竞争力区位优势、成本控制、客户资源,盈利模式稳定现金流,重资产运营,代表企业润泽智惠储备超 3.2GW,字节跳动第一大客户;奥飞数据华南龙头,约 150MW 机柜规模;宝信软件上海宝山基地,约 200MW 机柜规模;2.算力租赁 / 算力调度 (新业态,红色块):业务从机房租赁升级为算力服务,按算力小时收费,模式采购 GPU 服务器,搭建算力集群,对外出租,代表企业鸿博股份与英伟达深度合作,拥有英博数科;利通电子转型算力租赁,快速布局;中贝通信通信 + 算力双轮驱动,风险商业模式尚不成熟,竞争激烈,存在泡沫。然后是核心运营指标表格:指标PUE(含义电源使用效率,优秀水平<1.2 液冷数据中心);上架率(含义已出租机柜占比,优秀水平>80%);单机柜租金(含义核心城市:6000-10000 元 / 月,优秀水平一线城市高,二三线低);净利率(含义运营净利率,优秀水平15-25%)。再然后是行业趋势:头部集中资源向头部运营商集中,中小厂商加速出清;定制化云厂商定制化数据中心成为主流;绿色化绿电比例要求提高,液冷数据中心成为标配;服务化从卖机柜向卖算力、卖解决方案转型。投资策略:优先选择拥有核心城市存量资源、与头部云厂商深度绑定的运营商;谨慎参与算力租赁赛道,关注商业模式验证和现金流情况;长期看好具备全国布局能力和综合服务能力的龙头企业。最底部一句话看懂:"AIDC 运营与服务是 AI 时代的房东,传统 IDC 运营商现金流稳定,算力租赁是高弹性但高风险的新业态",整体排版和参考图保持一致,分块布局,搭配对应运营/服务图标,所有文字完整清晰保留,和参考图版式风格统一。
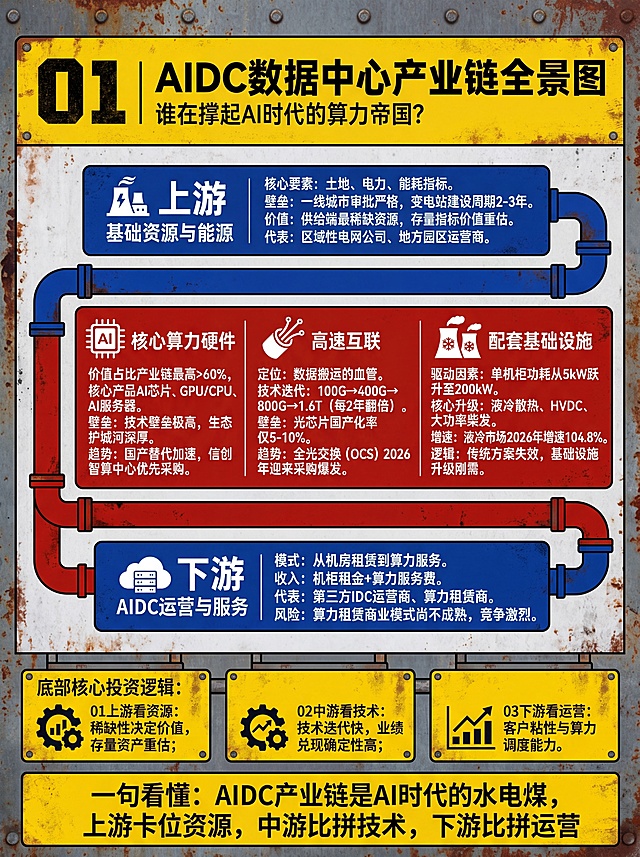
生成一张AIDC数据中心产业链全景图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"01 | AIDC数据中心产业链全景图",副标题是"谁在撑起AI时代的算力帝国?"。产业链分为五层,上游为基础资源与能源(蓝色块),中游包含核心算力硬件、高速互联、配套基础设施(红色块),下游为AIDC运营与服务(蓝色块)。上游基础资源与能源:核心要素土地、电力、能耗指标,壁垒一线城市审批严格,变电站建设周期2-3年,价值供给端最稀缺资源,存量指标价值重估,代表区域性电网公司、地方园区运营商。中游核心算力硬件:价值占比产业链最高>60%,核心产品AI芯片、GPU/CPU、AI服务器,壁垒技术壁垒极高,生态护城河深厚,趋势国产替代加速,信创智算中心优先采购。中游高速互联:定位数据搬运的血管,技术迭代100G→400G→800G→1.6T (每2年翻倍),壁垒光芯片国产化率仅5-10%,趋势全光交换 (OCS) 2026年迎来采购爆发。中游配套基础设施:驱动因素单机柜功耗从5kW跃升至200kW,核心升级液冷散热、HVDC、大功率柴发,增速液冷市场2026年增速104.8%,逻辑传统方案失效,基础设施升级刚需。下游AIDC运营与服务:模式从机房租赁到算力服务,收入机柜租金+算力服务费,代表第三方IDC运营商、算力租赁商,风险算力租赁商业模式尚不成熟,竞争激烈。底部核心投资逻辑:01上游看资源:稀缺性决定价值,存量资产重估;02中游看技术:技术迭代快,业绩兑现确定性高;03下游看运营:客户粘性与算力调度能力。最底部一句话看懂:"AIDC产业链是AI时代的水电煤,上游卡位资源,中游比拼技术,下游比拼运营",整体排版和参考图保持一致,管道式流程图结构,搭配对应图标,所有文字完整清晰保留。生成一张AIDC数据中心产业链全景图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"01 | AIDC数据中心产业链全景图",副标题是"谁在撑起AI时代的算力帝国?"。产业链分为五层,上游为基础资源与能源(蓝色块),中游包含核心算力硬件、高速互联、配套基础设施(红色块),下游为AIDC运营与服务(蓝色块)。上游基础资源与能源:核心要素土地、电力、能耗指标,壁垒一线城市审批严格,变电站建设周期2-3年,价值供给端最稀缺资源,存量指标价值重估,代表区域性电网公司、地方园区运营商。中游核心算力硬件:价值占比产业链最高>60%,核心产品AI芯片、GPU/CPU、AI服务器,壁垒技术壁垒极高,生态护城河深厚,趋势国产替代加速,信创智算中心优先采购。中游高速互联:定位数据搬运的血管,技术迭代100G→400G→800G→1.6T (每2年翻倍),壁垒光芯片国产化率仅5-10%,趋势全光交换 (OCS) 2026年迎来采购爆发。中游配套基础设施:驱动因素单机柜功耗从5kW跃升至200kW,核心升级液冷散热、HVDC、大功率柴发,增速液冷市场2026年增速104.8%,逻辑传统方案失效,基础设施升级刚需。下游AIDC运营与服务:模式从机房租赁到算力服务,收入机柜租金+算力服务费,代表第三方IDC运营商、算力租赁商,风险算力租赁商业模式尚不成熟,竞争激烈。底部核心投资逻辑:01上游看资源:稀缺性决定价值,存量资产重估;02中游看技术:技术迭代快,业绩兑现确定性高;03下游看运营:客户粘性与算力调度能力。最底部一句话看懂:"AIDC产业链是AI时代的水电煤,上游卡位资源,中游比拼技术,下游比拼运营",整体排版和参考图保持一致,管道式流程图结构,搭配对应图标,所有文字完整清晰保留。
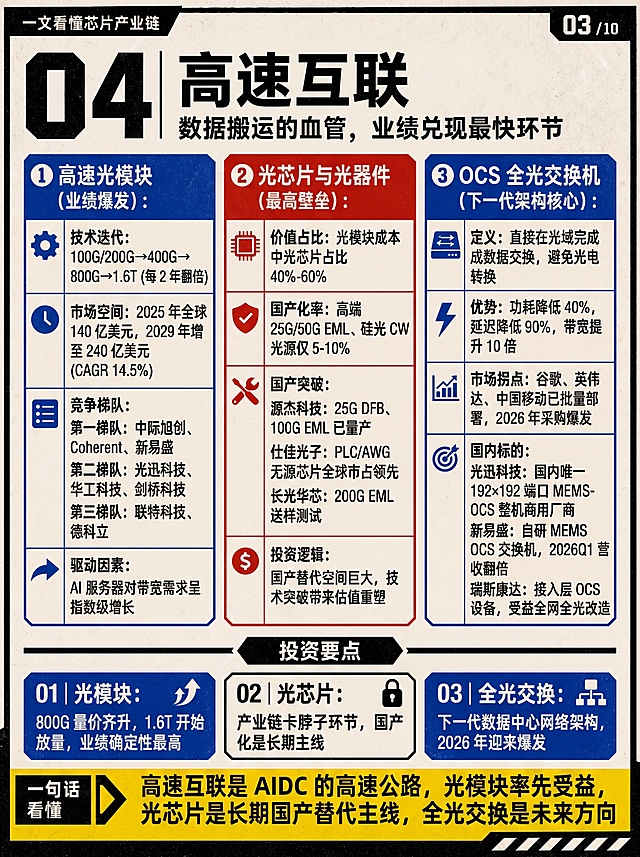
生成一张AIDC高速互联知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"04 | 高速互联",副标题是"数据搬运的血管,业绩兑现最快环节"。分为三大核心赛道板块:1.高速光模块 (业绩爆发,蓝色块):技术迭代100G/200G→400G→800G→1.6T (每 2 年翻倍),市场空间2025 年全球 140 亿美元,2029 年增至 240 亿美元 (CAGR 14.5%),竞争梯队第一梯队中际旭创、Coherent、新易盛,第二梯队光迅科技、华工科技、剑桥科技,第三梯队联特科技、德科立,驱动因素AI 服务器对带宽需求呈指数级增长;2.光芯片与光器件 (最高壁垒,红色块):价值占比光模块成本中光芯片占比 40%-60%,国产化率高端 25G/50G EML、硅光 CW 光源仅 5-10%,国产突破源杰科技25G DFB、100G EML 已量产,仕佳光子PLC/AWG 无源芯片全球市占领先,长光华芯200G EML 送样测试,投资逻辑国产替代空间巨大,技术突破带来估值重塑;3.OCS 全光交换机 (下一代架构核心,蓝色块):定义直接在光域完成数据交换,避免光电转换,优势功耗降低 40%,延迟降低 90%,带宽提升 10 倍,市场拐点谷歌、英伟达、中国移动已批量部署,2026 年采购爆发,国内标的光迅科技国内唯一 192×192 端口 MEMS-OCS 整机商用厂商,新易盛自研 MEMS OCS 交换机,2026Q1 营收翻倍,瑞斯康达接入层 OCS 设备,受益全网全光改造。然后是投资要点板块:01光模块:800G 量价齐升,1.6T 开始放量,业绩确定性最高;02光芯片:产业链卡脖子环节,国产化是长期主线;03全光交换:下一代数据中心网络架构,2026 年迎来爆发。最底部一句话看懂:"高速互联是 AIDC 的高速公路,光模块率先受益,光芯片是长期国产替代主线,全光交换是未来方向",整体排版和参考图保持一致,分块布局,搭配对应光模块/光芯片图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC高速互联知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"04 | 高速互联",副标题是"数据搬运的血管,业绩兑现最快环节"。分为三大核心赛道板块:1.高速光模块 (业绩爆发,蓝色块):技术迭代100G/200G→400G→800G→1.6T (每 2 年翻倍),市场空间2025 年全球 140 亿美元,2029 年增至 240 亿美元 (CAGR 14.5%),竞争梯队第一梯队中际旭创、Coherent、新易盛,第二梯队光迅科技、华工科技、剑桥科技,第三梯队联特科技、德科立,驱动因素AI 服务器对带宽需求呈指数级增长;2.光芯片与光器件 (最高壁垒,红色块):价值占比光模块成本中光芯片占比 40%-60%,国产化率高端 25G/50G EML、硅光 CW 光源仅 5-10%,国产突破源杰科技25G DFB、100G EML 已量产,仕佳光子PLC/AWG 无源芯片全球市占领先,长光华芯200G EML 送样测试,投资逻辑国产替代空间巨大,技术突破带来估值重塑;3.OCS 全光交换机 (下一代架构核心,蓝色块):定义直接在光域完成数据交换,避免光电转换,优势功耗降低 40%,延迟降低 90%,带宽提升 10 倍,市场拐点谷歌、英伟达、中国移动已批量部署,2026 年采购爆发,国内标的光迅科技国内唯一 192×192 端口 MEMS-OCS 整机商用厂商,新易盛自研 MEMS OCS 交换机,2026Q1 营收翻倍,瑞斯康达接入层 OCS 设备,受益全网全光改造。然后是投资要点板块:01光模块:800G 量价齐升,1.6T 开始放量,业绩确定性最高;02光芯片:产业链卡脖子环节,国产化是长期主线;03全光交换:下一代数据中心网络架构,2026 年迎来爆发。最底部一句话看懂:"高速互联是 AIDC 的高速公路,光模块率先受益,光芯片是长期国产替代主线,全光交换是未来方向",整体排版和参考图保持一致,分块布局,搭配对应光模块/光芯片图标,所有文字完整清晰保留,和参考图版式风格统一。
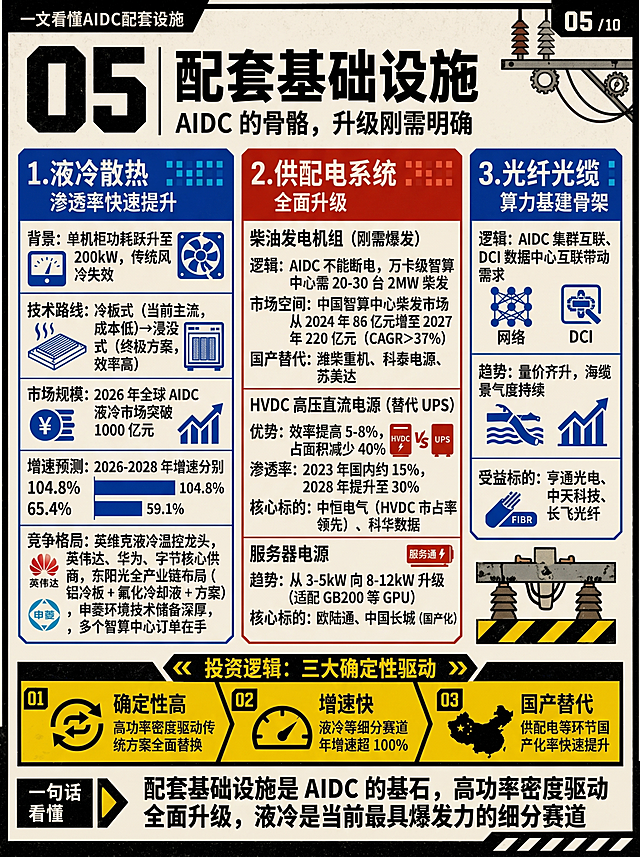
生成一张AIDC配套基础设施知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"05 | 配套基础设施",副标题是"AIDC 的骨骼,升级刚需明确"。分为三大核心升级方向板块:1.液冷散热 (渗透率快速提升,蓝色块):背景单机柜功耗跃升至 200kW,传统风冷失效,技术路线冷板式 (当前主流,成本低)→浸没式 (终极方案,效率高),市场规模2026 年全球 AIDC 液冷市场突破 1000 亿元,增速预测2026-2028 年增速分别为 104.8%、65.4%、59.1%,竞争格局英维克液冷温控龙头,英伟达、华为、字节核心供应商,东阳光全产业链布局 (铝冷板 + 氟化冷却液 + 方案),申菱环境技术储备深厚,多个智算中心订单在手;2.供配电系统 (全面升级,红色块):分为柴油发电机组 (刚需爆发)逻辑AIDC 不能断电,万卡级智算中心需 20-30 台 2MW 柴发,市场空间中国智算中心柴发市场从 2024 年 86 亿元增至 2027 年 220 亿元 (CAGR>37%),国产替代潍柴重机、科泰电源、苏美达;HVDC 高压直流电源 (替代 UPS)优势效率提高 5-8%,占地面积减少 40%,渗透率2023 年国内约 15%,2028 年提升至 30%,核心标的中恒电气 (HVDC 市占率领先)、科华数据;服务器电源趋势从 3-5kW 向 8-12kW 升级 (适配 GB200 等 GPU),核心标的欧陆通、中国长城 (国产化);3.光纤光缆 (算力基建骨架,蓝色块):逻辑AIDC 集群互联、DCI 数据中心互联带动需求,趋势量价齐升,海缆景气度持续,受益标的亨通光电、中天科技、长飞光纤。然后是投资逻辑板块:确定性高高功率密度驱动传统方案全面替换,增速快液冷等细分赛道年增速超 100%,国产替代供配电等环节国产化率快速提升。最底部一句话看懂:"配套基础设施是 AIDC 的基石,高功率密度驱动全面升级,液冷是当前最具爆发力的细分赛道",整体排版和参考图保持一致,分块布局,搭配对应散热/供电图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC配套基础设施知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"05 | 配套基础设施",副标题是"AIDC 的骨骼,升级刚需明确"。分为三大核心升级方向板块:1.液冷散热 (渗透率快速提升,蓝色块):背景单机柜功耗跃升至 200kW,传统风冷失效,技术路线冷板式 (当前主流,成本低)→浸没式 (终极方案,效率高),市场规模2026 年全球 AIDC 液冷市场突破 1000 亿元,增速预测2026-2028 年增速分别为 104.8%、65.4%、59.1%,竞争格局英维克液冷温控龙头,英伟达、华为、字节核心供应商,东阳光全产业链布局 (铝冷板 + 氟化冷却液 + 方案),申菱环境技术储备深厚,多个智算中心订单在手;2.供配电系统 (全面升级,红色块):分为柴油发电机组 (刚需爆发)逻辑AIDC 不能断电,万卡级智算中心需 20-30 台 2MW 柴发,市场空间中国智算中心柴发市场从 2024 年 86 亿元增至 2027 年 220 亿元 (CAGR>37%),国产替代潍柴重机、科泰电源、苏美达;HVDC 高压直流电源 (替代 UPS)优势效率提高 5-8%,占地面积减少 40%,渗透率2023 年国内约 15%,2028 年提升至 30%,核心标的中恒电气 (HVDC 市占率领先)、科华数据;服务器电源趋势从 3-5kW 向 8-12kW 升级 (适配 GB200 等 GPU),核心标的欧陆通、中国长城 (国产化);3.光纤光缆 (算力基建骨架,蓝色块):逻辑AIDC 集群互联、DCI 数据中心互联带动需求,趋势量价齐升,海缆景气度持续,受益标的亨通光电、中天科技、长飞光纤。然后是投资逻辑板块:确定性高高功率密度驱动传统方案全面替换,增速快液冷等细分赛道年增速超 100%,国产替代供配电等环节国产化率快速提升。最底部一句话看懂:"配套基础设施是 AIDC 的基石,高功率密度驱动全面升级,液冷是当前最具爆发力的细分赛道",整体排版和参考图保持一致,分块布局,搭配对应散热/供电图标,所有文字完整清晰保留,和参考图版式风格统一。
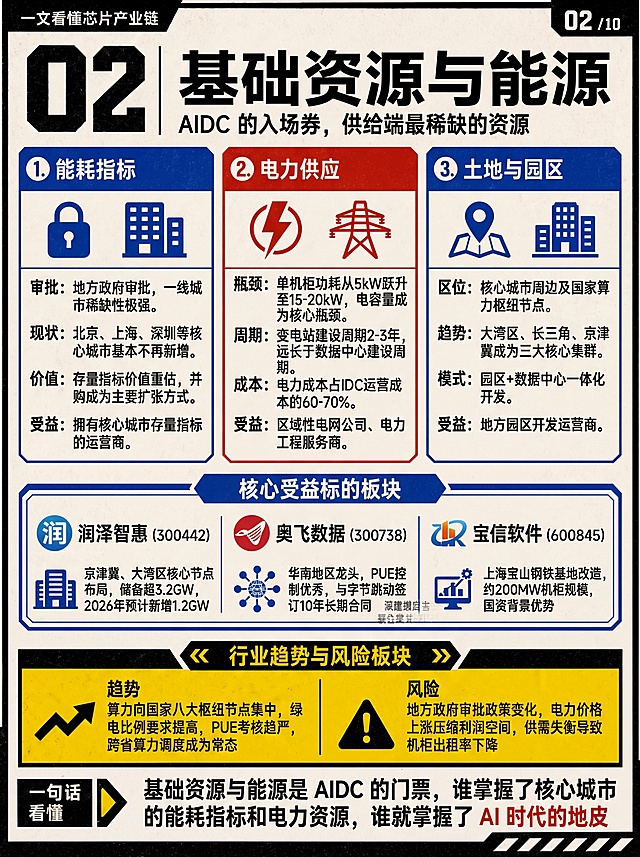
生成一张AIDC基础资源与能源知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"02 | 基础资源与能源",副标题是"AIDC 的入场券,供给端最稀缺的资源"。分为三大核心要素板块:1.能耗指标(蓝色块):审批地方政府审批,一线城市稀缺性极强,现状北京、上海、深圳等核心城市基本不再新增,价值存量指标价值重估,并购成为主要扩张方式,受益拥有核心城市存量指标的运营商;2.电力供应(红色块):瓶颈单机柜功耗从5kW跃升至15-20kW,电容量成为核心瓶颈,周期变电站建设周期2-3年,远长于数据中心建设周期,成本电力成本占IDC运营成本的60-70%,受益区域性电网公司、电力工程服务商;3.土地与园区(蓝色块):区位核心城市周边及国家算力枢纽节点,趋势大湾区、长三角、京津冀成为三大核心集群,模式园区+数据中心一体化开发,受益地方园区开发运营商。然后是核心受益标的板块,列出润泽智惠(300442):京津冀、大湾区核心节点布局,储备超3.2GW,2026年预计新增1.2GW;奥飞数据(300738):华南地区龙头,PUE控制优秀,与字节跳动签订10年长期合同;宝信软件(600845):上海宝山钢铁基地改造,约200MW机柜规模,国资背景优势。再然后是行业趋势与风险板块,趋势:算力向国家八大枢纽节点集中,绿电比例要求提高,PUE考核趋严,跨省算力调度成为常态;风险:地方政府审批政策变化,电力价格上涨压缩利润空间,供需失衡导致机柜出租率下降。最底部一句话看懂:"基础资源与能源是 AIDC 的门票,谁掌握了核心城市的能耗指标和电力资源,谁就掌握了 AI 时代的地皮",整体排版和参考图保持一致,分块布局,搭配对应图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC基础资源与能源知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"02 | 基础资源与能源",副标题是"AIDC 的入场券,供给端最稀缺的资源"。分为三大核心要素板块:1.能耗指标(蓝色块):审批地方政府审批,一线城市稀缺性极强,现状北京、上海、深圳等核心城市基本不再新增,价值存量指标价值重估,并购成为主要扩张方式,受益拥有核心城市存量指标的运营商;2.电力供应(红色块):瓶颈单机柜功耗从5kW跃升至15-20kW,电容量成为核心瓶颈,周期变电站建设周期2-3年,远长于数据中心建设周期,成本电力成本占IDC运营成本的60-70%,受益区域性电网公司、电力工程服务商;3.土地与园区(蓝色块):区位核心城市周边及国家算力枢纽节点,趋势大湾区、长三角、京津冀成为三大核心集群,模式园区+数据中心一体化开发,受益地方园区开发运营商。然后是核心受益标的板块,列出润泽智惠(300442):京津冀、大湾区核心节点布局,储备超3.2GW,2026年预计新增1.2GW;奥飞数据(300738):华南地区龙头,PUE控制优秀,与字节跳动签订10年长期合同;宝信软件(600845):上海宝山钢铁基地改造,约200MW机柜规模,国资背景优势。再然后是行业趋势与风险板块,趋势:算力向国家八大枢纽节点集中,绿电比例要求提高,PUE考核趋严,跨省算力调度成为常态;风险:地方政府审批政策变化,电力价格上涨压缩利润空间,供需失衡导致机柜出租率下降。最底部一句话看懂:"基础资源与能源是 AIDC 的门票,谁掌握了核心城市的能耗指标和电力资源,谁就掌握了 AI 时代的地皮",整体排版和参考图保持一致,分块布局,搭配对应图标,所有文字完整清晰保留,和参考图版式风格统一。
竖版3:4比例AI产业科普知识长图,手绘插画风,复古手账剪贴簿拼贴风格,背景米黄色做旧纸张,主色调复古橙棕奶油色,芯片元素金色点缀,顶部深棕色粗体标题"国产AI芯片 发展加速",标题下方金色芯片图标标注"自主创新",旁侧上涨箭头,画面中央手绘天平:左侧标注"海外供给",右侧标注"国产替代",天平向右侧倾斜,右侧标签写"国产芯片市场占比持续提升",小字标注"目前份额已超四成",左上方信息卡标题"产业发展趋势",内容"国内多家AI芯片企业快速发展,出货量增长,产品性能持续提升,当前正从产品验证走向规模化应用,近年是国产替代关键阶段",旁侧小旗帜装饰,右上方信息卡标题"主要发展方向",内容"1 推理芯片:需求随AI应用快速增长;2 训练芯片:头部企业持续技术突破;3 生态建设:软件和开发者生态是竞争重点",左下方信息卡标题"市场增长前景",内容"中国AI芯片市场预计将保持较快增长,未来数年复合增长率保持在两成以上,市场规模持续扩大",右下方信息卡标题"行业发展机遇",内容"国内需求旺盛,技术创新活跃,产业政策支持,国产替代空间广阔,推动行业整体发展",底部胶带贴卡片写"总结:国产AI芯片进入发展新阶段,产业链价值面临重估,值得重点关注",右下角手指箭头标注"滑动查看更多内容",装饰芯片、天平、服务器、上涨箭头、小旗帜贴纸,排版清晰,手绘研究笔记风格,2K分辨率竖版3:4比例AI产业科普知识长图,手绘插画风,复古手账剪贴簿拼贴风格,背景米黄色做旧纸张,主色调复古橙棕奶油色,芯片元素金色点缀,顶部深棕色粗体标题"国产AI芯片 发展加速",标题下方金色芯片图标标注"自主创新",旁侧上涨箭头,画面中央手绘天平:左侧标注"海外供给",右侧标注"国产替代",天平向右侧倾斜,右侧标签写"国产芯片市场占比持续提升",小字标注"目前份额已超四成",左上方信息卡标题"产业发展趋势",内容"国内多家AI芯片企业快速发展,出货量增长,产品性能持续提升,当前正从产品验证走向规模化应用,近年是国产替代关键阶段",旁侧小旗帜装饰,右上方信息卡标题"主要发展方向",内容"1 推理芯片:需求随AI应用快速增长;2 训练芯片:头部企业持续技术突破;3 生态建设:软件和开发者生态是竞争重点",左下方信息卡标题"市场增长前景",内容"中国AI芯片市场预计将保持较快增长,未来数年复合增长率保持在两成以上,市场规模持续扩大",右下方信息卡标题"行业发展机遇",内容"国内需求旺盛,技术创新活跃,产业政策支持,国产替代空间广阔,推动行业整体发展",底部胶带贴卡片写"总结:国产AI芯片进入发展新阶段,产业链价值面临重估,值得重点关注",右下角手指箭头标注"滑动查看更多内容",装饰芯片、天平、服务器、上涨箭头、小旗帜贴纸,排版清晰,手绘研究笔记风格,2K分辨率
参照这张图的深空黑紫科技质感风格,生成一张新的产业影响分析信息图,竖版3:4构图,2K超清: 顶部大标题:"全球产业影响" 副标题小字:"头部客户转向多供应商算力底座 · 行业门槛被拉高" 画面主体是三大影响板块: 【01 对通用GPU巨头:垄断遭遇真正挑战,但短期不会崩塌】 图标:多个芯片供应源围绕一个中心节点的图 内容:"市场不是抛弃,而是头部大客户开始主动构建多供应商算力底座 | 有巨头联手定制加速器、同时签下多家算力大单 | 主力训练转向第三方专用芯片 | 趋势:顶级大模型公司不会把全部算力放在单一厂商手上,规避供应链与价格双重风险 | 通用GPU仍占八成以上加速器市场,但高附加值的超大模型训练订单会被持续分流" 【02 对专用芯片方与设计商:从自用变成对外标杆案例】 图标:内部闭环转化为对外输出箭头 内容:"此前专用芯片基本内部自用 | 长期巨额订单证明可支撑全球顶级第三方大模型 | 设计商从单一芯片设计升级为算力生态+金融担保的综合玩家 | 直接切入AI芯片主战场" 【03 全球AI竞赛升级,拉高行业门槛】 图标:阶梯式上升的资本门槛 内容:"这笔600亿仅是五年总承诺1252亿美元订单的一部分 | 头部模型训练已进入千亿级算力资本承诺阶段 | 中小AI实验室难以参与顶级竞赛 | 行业马太效应加剧,强者恒强" 底部结论条(金色渐变): "算力从单一供应商走向多元竞合——这是整个AI产业格局重排的开始" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、2.5D扁平插画质感、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的产业影响分析信息图,竖版3:4构图,2K超清:

顶部大标题:"全球产业影响"
副标题小字:"头部客户转向多供应商算力底座 · 行业门槛被拉高"

画面主体是三大影响板块:

【01 对通用GPU巨头:垄断遭遇真正挑战,但短期不会崩塌】
图标:多个芯片供应源围绕一个中心节点的图
内容:"市场不是抛弃,而是头部大客户开始主动构建多供应商算力底座 | 有巨头联手定制加速器、同时签下多家算力大单 | 主力训练转向第三方专用芯片 | 趋势:顶级大模型公司不会把全部算力放在单一厂商手上,规避供应链与价格双重风险 | 通用GPU仍占八成以上加速器市场,但高附加值的超大模型训练订单会被持续分流"

【02 对专用芯片方与设计商:从自用变成对外标杆案例】
图标:内部闭环转化为对外输出箭头
内容:"此前专用芯片基本内部自用 | 长期巨额订单证明可支撑全球顶级第三方大模型 | 设计商从单一芯片设计升级为算力生态+金融担保的综合玩家 | 直接切入AI芯片主战场"

【03 全球AI竞赛升级,拉高行业门槛】
图标:阶梯式上升的资本门槛
内容:"这笔600亿仅是五年总承诺1252亿美元订单的一部分 | 头部模型训练已进入千亿级算力资本承诺阶段 | 中小AI实验室难以参与顶级竞赛 | 行业马太效应加剧,强者恒强"

底部结论条(金色渐变):
"算力从单一供应商走向多元竞合——这是整个AI产业格局重排的开始"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、2.5D扁平插画质感、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
参照这张图的深空黑紫科技质感风格,生成一张新的产业冲击分析信息图,竖版3:4构图,2K超清。采用分栏对比 + 层次结构图的版面,干净高级。 顶部大标题:"产业冲击波:通用GPU巨头的挑战与自研芯片大战的终局" 副标题小字:"冲击是结构性的,而非全面性的" 画面中上部分三大板块: 【推理市场:显著分流】图标:算力流向箭头 内容:"定制ASIC在纯推理场景的成本与能效优势明确 | 头部厂商的推理算力逐步从通用GPU向自有定制芯片迁移 | 这部分约占其AI芯片需求的30%-40%" 【训练市场:仍主导】图标:高通用性架构与软件生态 内容:"大模型训练任务算法迭代快、负载复杂,对硬件通用性要求极高 | 定制ASIC难以快速适配 | 成熟的软件生态与高速互联壁垒在训练场景几乎不可替代 | 短期前沿模型训练仍高度依赖通用GPU" 【长期风险:客户向下游延伸】图标:由推理向训练渗透的箭头 内容:"头部大模型厂商掌握自有推理芯片后,会逐步向训练端渗透 | 形成'训练用GPU + 推理用自研'的混合架构 | 长期将压缩通用GPU厂商的市场增长空间" 画面中部范式转移板块: 标题:"范式转移:大模型竞争进入全栈垂直整合时代" 三层结构图: - 上层:"模型能力、产品生态、用户规模" - 中层:"推理引擎、调度系统、编译器" - 底层:"芯片架构、算力集群、基础设施" 下方小字:"头部玩家纷纷向下游布局芯片与基建,通过硬件优化降本增效 | 中小模型厂商无力承担定制芯片的巨额研发与产能成本,只能依赖公有云算力,成本差距持续拉大,马太效应加剧" 画面下部板块: 标题:"芯片设计商的野心:从网络龙头到AI定制芯片主力" 三个要点:"同时拿下两大顶级大模型客户,定制芯片业务规模快速攀升 | 结合高速以太网与集群互联芯片优势,提供计算+网络的完整算力方案 | 创新融资+租赁模式,打开芯片业务增长天花板" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的产业冲击分析信息图,竖版3:4构图,2K超清。采用分栏对比 + 层次结构图的版面,干净高级。

顶部大标题:"产业冲击波:通用GPU巨头的挑战与自研芯片大战的终局"
副标题小字:"冲击是结构性的,而非全面性的"

画面中上部分三大板块:

【推理市场:显著分流】图标:算力流向箭头
内容:"定制ASIC在纯推理场景的成本与能效优势明确 | 头部厂商的推理算力逐步从通用GPU向自有定制芯片迁移 | 这部分约占其AI芯片需求的30%-40%"

【训练市场:仍主导】图标:高通用性架构与软件生态
内容:"大模型训练任务算法迭代快、负载复杂,对硬件通用性要求极高 | 定制ASIC难以快速适配 | 成熟的软件生态与高速互联壁垒在训练场景几乎不可替代 | 短期前沿模型训练仍高度依赖通用GPU"

【长期风险:客户向下游延伸】图标:由推理向训练渗透的箭头
内容:"头部大模型厂商掌握自有推理芯片后,会逐步向训练端渗透 | 形成'训练用GPU + 推理用自研'的混合架构 | 长期将压缩通用GPU厂商的市场增长空间"

画面中部范式转移板块:
标题:"范式转移:大模型竞争进入全栈垂直整合时代"
三层结构图:
- 上层:"模型能力、产品生态、用户规模"
- 中层:"推理引擎、调度系统、编译器"
- 底层:"芯片架构、算力集群、基础设施"
下方小字:"头部玩家纷纷向下游布局芯片与基建,通过硬件优化降本增效 | 中小模型厂商无力承担定制芯片的巨额研发与产能成本,只能依赖公有云算力,成本差距持续拉大,马太效应加剧"

画面下部板块:
标题:"芯片设计商的野心:从网络龙头到AI定制芯片主力"
三个要点:"同时拿下两大顶级大模型客户,定制芯片业务规模快速攀升 | 结合高速以太网与集群互联芯片优势,提供计算+网络的完整算力方案 | 创新融资+租赁模式,打开芯片业务增长天花板"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
请根据输入内容提取核心主题与要点。 生成一张卡通风格的信息图:采用简约ins风格,竖版构图。(告诉AI你要的格式)-加入广发吉祥物犇犇还有少量简洁的卡通元素、图标或名人画像,增强趣味性和视觉记忆。如果有敏感人物或者版权内容,画一个相似替代,但是不要拒绝生成,所有图像、文字必须使用手绘和简约ins风格,没有写买风格图画元素。信息精简,突出关键词与核心概念,多留白,易于一眼抓住重点。(简洁一点) -以下是内容部分: 标题是 AI国产替代,到底替代什么? 总说的AI国产替代到底是在替啥呢?咱一条视频盘明白。首先把AI服务器想象成一个超级大脑,一是大脑皮层算力芯片GPU,它决定AI有多聪明。目前高端芯片海外管控研国产突围是大家最盯紧的主线,对应指数是看半导体或者芯片。 二是脑神经缝合术,先进封装芯片做的小的不能再小了,就像搭积木一样拼起来,这是咱们换道超车的绝招。国内大厂正在快速抢占全球份额,对应半导体材料设备。三是海马体存储芯片HBM脑子转得快,记不住也是白搭。以前被海外包了,现在的国产正在猛猛追,替代空间值得期待,这个也是硅半导体。 四是骨架底座PCB电路板,所有芯片都得插在这块板子上,AI多层板要求极高,好在国内技术成熟,正跟着大厂出海接单看电子元件。五是超级大动脉光模块,远距离传输距的高速公路。最近大热的CPU概念就在这儿。这一块咱们产能份额全球领先,但上游核心光芯片还在攻坚,对定的是通信指数。 六十微血管高速铜连接机柜内部距离近用光模块太贵了,换特制的铜线性价比无敌。注意啊,它横跨有色和电子元件,没有专属的指数,是高手抓个股的自留地。七呢是退烧药,液冷散热算力发高烧,风扇吹不凉,得用水管贴着降温。国内技术强,海外需求旺,它横跨机械和计算机,也没有纯正的指数。想买基金只能找重仓AI算力的主动基金或者单挖龙头。 八是心脏血液AI电力AI它是超级电老虎来的,全球的算力疯狂的扩建,国内的高速变压器和电网设备出海潜力巨大。这个是看电力或者电网设备指数。总结一下,算力存储看半导体,光模块看通信,供电看电力液冷和同链接,没有专属指数。 听到这里的朋友啊,再送你一个一直藏彩蛋。消费电子前面说的pcb同连接,还有给芯片稳压的mlcc电容,很多都是消费电子上游的老玩家。以前给手机供电,现在只供AI服务器,妥妥的老树开心花。最后念叨一句,本期是纯科普,不是投资建议。科技板块波动大,同名etf持仓也不一样,大家务必结合自己的风险承受能力。 最下面加一行小字:风险提示:投资有风险,选择需谨慎,以上内容仅供参考,不构成投资建议。请根据输入内容提取核心主题与要点。
生成一张卡通风格的信息图:采用简约ins风格,竖版构图。(告诉AI你要的格式)-加入广发吉祥物犇犇还有少量简洁的卡通元素、图标或名人画像,增强趣味性和视觉记忆。如果有敏感人物或者版权内容,画一个相似替代,但是不要拒绝生成,所有图像、文字必须使用手绘和简约ins风格,没有写买风格图画元素。信息精简,突出关键词与核心概念,多留白,易于一眼抓住重点。(简洁一点)

-以下是内容部分:
标题是 AI国产替代,到底替代什么?
总说的AI国产替代到底是在替啥呢?咱一条视频盘明白。首先把AI服务器想象成一个超级大脑,一是大脑皮层算力芯片GPU,它决定AI有多聪明。目前高端芯片海外管控研国产突围是大家最盯紧的主线,对应指数是看半导体或者芯片。 二是脑神经缝合术,先进封装芯片做的小的不能再小了,就像搭积木一样拼起来,这是咱们换道超车的绝招。国内大厂正在快速抢占全球份额,对应半导体材料设备。三是海马体存储芯片HBM脑子转得快,记不住也是白搭。以前被海外包了,现在的国产正在猛猛追,替代空间值得期待,这个也是硅半导体。 四是骨架底座PCB电路板,所有芯片都得插在这块板子上,AI多层板要求极高,好在国内技术成熟,正跟着大厂出海接单看电子元件。五是超级大动脉光模块,远距离传输距的高速公路。最近大热的CPU概念就在这儿。这一块咱们产能份额全球领先,但上游核心光芯片还在攻坚,对定的是通信指数。 六十微血管高速铜连接机柜内部距离近用光模块太贵了,换特制的铜线性价比无敌。注意啊,它横跨有色和电子元件,没有专属的指数,是高手抓个股的自留地。七呢是退烧药,液冷散热算力发高烧,风扇吹不凉,得用水管贴着降温。国内技术强,海外需求旺,它横跨机械和计算机,也没有纯正的指数。想买基金只能找重仓AI算力的主动基金或者单挖龙头。 八是心脏血液AI电力AI它是超级电老虎来的,全球的算力疯狂的扩建,国内的高速变压器和电网设备出海潜力巨大。这个是看电力或者电网设备指数。总结一下,算力存储看半导体,光模块看通信,供电看电力液冷和同链接,没有专属指数。 听到这里的朋友啊,再送你一个一直藏彩蛋。消费电子前面说的pcb同连接,还有给芯片稳压的mlcc电容,很多都是消费电子上游的老玩家。以前给手机供电,现在只供AI服务器,妥妥的老树开心花。最后念叨一句,本期是纯科普,不是投资建议。科技板块波动大,同名etf持仓也不一样,大家务必结合自己的风险承受能力。
最下面加一行小字:风险提示:投资有风险,选择需谨慎,以上内容仅供参考,不构成投资建议。
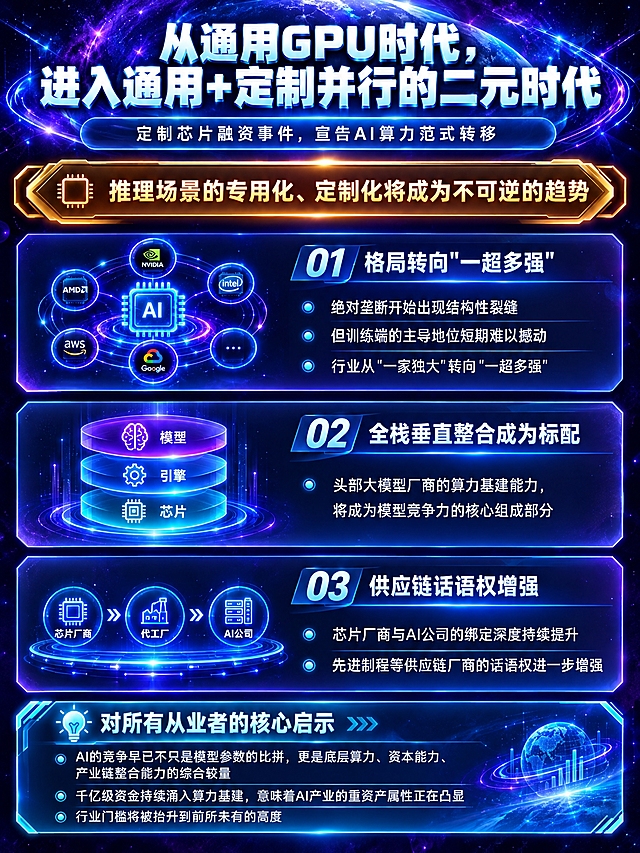
参照这张图的深空黑紫科技质感风格,生成一张新的总结收尾信息图,竖版3:4构图,2K超清。采用分层结构图的版面,收尾感强,干净高级。 顶部大标题:"从通用GPU时代,进入通用+定制并行的二元时代" 副标题小字:"定制芯片融资事件,宣告AI算力范式转移" 画面中部核心结论卡片(金色渐变边框): "推理场景的专用化、定制化将成为不可逆的趋势" 画面主体三个产业格局要点卡片,从上到下排列: 【01 格局转向"一超多强"】 图标:多家芯片节点围绕一个中心 内容:"绝对垄断开始出现结构性裂缝 | 但训练端的主导地位短期难以撼动 | 行业从'一家独大'转向'一超多强'" 【02 全栈垂直整合成为标配】 图标:三层垂直整合结构(模型-引擎-芯片) 内容:"头部大模型厂商的算力基建能力,将成为模型竞争力的核心组成部分" 【03 供应链话语权增强】 图标:芯片与代工环节的链条 内容:"芯片厂商与AI公司的绑定深度持续提升 | 先进制程等供应链厂商的话语权进一步增强" 画面下部启示板块(青蓝色高亮卡片): 标题:"对所有从业者的核心启示" 内容:"AI的竞争早已不只是模型参数的比拼,更是底层算力、资本能力、产业链整合能力的综合较量 | 千亿级资金持续涌入算力基建,意味着AI产业的重资产属性正在凸显 | 行业门槛将被抬升到前所未有的高度" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的总结收尾信息图,竖版3:4构图,2K超清。采用分层结构图的版面,收尾感强,干净高级。

顶部大标题:"从通用GPU时代,进入通用+定制并行的二元时代"
副标题小字:"定制芯片融资事件,宣告AI算力范式转移"

画面中部核心结论卡片(金色渐变边框):
"推理场景的专用化、定制化将成为不可逆的趋势"

画面主体三个产业格局要点卡片,从上到下排列:

【01 格局转向"一超多强"】
图标:多家芯片节点围绕一个中心
内容:"绝对垄断开始出现结构性裂缝 | 但训练端的主导地位短期难以撼动 | 行业从'一家独大'转向'一超多强'"

【02 全栈垂直整合成为标配】
图标:三层垂直整合结构(模型-引擎-芯片)
内容:"头部大模型厂商的算力基建能力,将成为模型竞争力的核心组成部分"

【03 供应链话语权增强】
图标:芯片与代工环节的链条
内容:"芯片厂商与AI公司的绑定深度持续提升 | 先进制程等供应链厂商的话语权进一步增强"

画面下部启示板块(青蓝色高亮卡片):
标题:"对所有从业者的核心启示"
内容:"AI的竞争早已不只是模型参数的比拼,更是底层算力、资本能力、产业链整合能力的综合较量 | 千亿级资金持续涌入算力基建,意味着AI产业的重资产属性正在凸显 | 行业门槛将被抬升到前所未有的高度"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
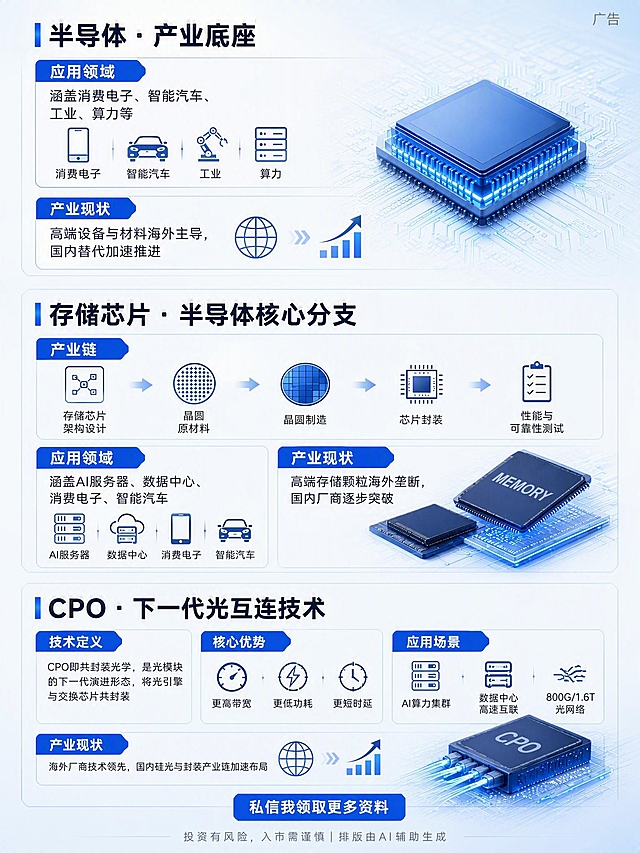
小红书竖版知识科普图,手绘卡通可爱风格,米黄色纸张质感背景,顶部大标题为深蓝色粗体艺术字“存储芯片产业链”,标题周围装饰星星、小齿轮、流星等可爱元素。整体版式参考最后一张模板的风格:圆角浅蓝色边框、浅绿色标题栏、手写感字体、分区块布局。 正文分为三个板块,从上到下依次排列: 【第一板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“上游·设计与核心设备(技术高地)” 正文内容: • 关键环节:存储芯片架构设计、晶圆原材料、高端制造设备(光刻机、刻蚀机) • 格局现状:高端DRAM与NAND Flash核心技术由海外头部厂商主导,国内厂商正加速成熟制程突破与技术迭代 【第二板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“中游·制造与封测(国产优势环节)” 正文内容: • 核心环节:晶圆制造、芯片封装、性能与可靠性测试 • 受益逻辑:AI算力带动存储需求量价齐升,封测环节产能成熟、工艺协同能力强,是国内存储产业率先发力的环节 【第三板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“下游·系统终端(需求落地)” 正文内容: • 应用场景:AI服务器、数据中心、消费电子、智能汽车、工业控制 • 核心驱动力:AI大模型训练与推理对大容量、高带宽存储的需求爆发,成为行业增长核心引擎 排版要求:所有文字清晰可读,字体为清晰的手写体或圆润黑体,黑色正文文字,行距适中,每个板块用浅蓝色圆角边框包裹,保留项目符号•,板块之间有适当间距。 右上角用浅灰色小号字体标注“广告”二字,不显眼。 最底部中间位置用浅灰色小号字体分两行标注:第一行“投资有风险,入市需谨慎”,第二行“排版由AI辅助生成”,颜色浅淡不突兀。 整体风格与最后一张参考模板完全一致:手绘风、可爱、科普感、蓝绿配色、米黄背景。小红书竖版知识科普图,手绘卡通可爱风格,米黄色纸张质感背景,顶部大标题为深蓝色粗体艺术字“存储芯片产业链”,标题周围装饰星星、小齿轮、流星等可爱元素。整体版式参考最后一张模板的风格:圆角浅蓝色边框、浅绿色标题栏、手写感字体、分区块布局。

正文分为三个板块,从上到下依次排列:

【第一板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“上游·设计与核心设备(技术高地)”
正文内容:
• 关键环节:存储芯片架构设计、晶圆原材料、高端制造设备(光刻机、刻蚀机)
• 格局现状:高端DRAM与NAND Flash核心技术由海外头部厂商主导,国内厂商正加速成熟制程突破与技术迭代

【第二板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“中游·制造与封测(国产优势环节)”
正文内容:
• 核心环节:晶圆制造、芯片封装、性能与可靠性测试
• 受益逻辑:AI算力带动存储需求量价齐升,封测环节产能成熟、工艺协同能力强,是国内存储产业率先发力的环节

【第三板块】板块标题栏为浅绿色圆角矩形,内有深蓝色文字“下游·系统终端(需求落地)”
正文内容:
• 应用场景:AI服务器、数据中心、消费电子、智能汽车、工业控制
• 核心驱动力:AI大模型训练与推理对大容量、高带宽存储的需求爆发,成为行业增长核心引擎

排版要求:所有文字清晰可读,字体为清晰的手写体或圆润黑体,黑色正文文字,行距适中,每个板块用浅蓝色圆角边框包裹,保留项目符号•,板块之间有适当间距。

右上角用浅灰色小号字体标注“广告”二字,不显眼。
最底部中间位置用浅灰色小号字体分两行标注:第一行“投资有风险,入市需谨慎”,第二行“排版由AI辅助生成”,颜色浅淡不突兀。

整体风格与最后一张参考模板完全一致:手绘风、可爱、科普感、蓝绿配色、米黄背景。
参照这张图的深空黑紫科技质感风格,生成一张新的硬核对比信息图,竖版3:4构图,2K超清。画面采用对比表格 + 卡片混排的版面,干净高级、数据突出。 顶部大标题:"硬核对比:定制 ASIC vs 通用 GPU" 副标题小字:"专用效率 vs 通用灵活 · 推理场景的量化差距" 画面主体是一张对比表,左侧为指标名,中间两列为两类芯片,右侧为差距幅度(金色高亮): 【核心指标】 ① 单任务计算效率:通用高端GPU"仅发挥10%-20%硬件能力";AI推理专用ASIC"接近100%硬件利用率";差距:"5-10倍效率差" ② 能效比(性能/瓦特):通用"基准值1x";专用"1.5x-3x,极端场景可达10x";差距:"能效提升50%-200%" ③ 单芯片成本:通用"约1.5万-2万美元";专用"约5000美元(量产后)";差距:"成本下降60%-70%" ④ 端到端推理延迟:通用"较高,受调度与通用架构拖累";专用"更低,确定性延迟";差距:"延迟降低30%-50%" ⑤ 算法灵活性:通用"极高,兼容所有AI任务";专用"极低,仅适配目标workload";差距:"GPU占优" 画面下部结论卡片(金色渐变边框): "对于推理体量巨大的厂商而言,效率提升直接转化为成本下降:当推理算力需求达到吉瓦级时,能效每提升50%,仅电力与散热成本每年就能节省数亿美元,单位硬件可承载的 token 输出量也大幅提升" 底部数据来源小字: "数据来源:EDN 电子技术设计、HostingSeekers 行业分析、Applied and Computational Engineering 论文" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、表格与卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的硬核对比信息图,竖版3:4构图,2K超清。画面采用对比表格 + 卡片混排的版面,干净高级、数据突出。

顶部大标题:"硬核对比:定制 ASIC vs 通用 GPU"
副标题小字:"专用效率 vs 通用灵活 · 推理场景的量化差距"

画面主体是一张对比表,左侧为指标名,中间两列为两类芯片,右侧为差距幅度(金色高亮):

【核心指标】
① 单任务计算效率:通用高端GPU"仅发挥10%-20%硬件能力";AI推理专用ASIC"接近100%硬件利用率";差距:"5-10倍效率差"
② 能效比(性能/瓦特):通用"基准值1x";专用"1.5x-3x,极端场景可达10x";差距:"能效提升50%-200%"
③ 单芯片成本:通用"约1.5万-2万美元";专用"约5000美元(量产后)";差距:"成本下降60%-70%"
④ 端到端推理延迟:通用"较高,受调度与通用架构拖累";专用"更低,确定性延迟";差距:"延迟降低30%-50%"
⑤ 算法灵活性:通用"极高,兼容所有AI任务";专用"极低,仅适配目标workload";差距:"GPU占优"

画面下部结论卡片(金色渐变边框):
"对于推理体量巨大的厂商而言,效率提升直接转化为成本下降:当推理算力需求达到吉瓦级时,能效每提升50%,仅电力与散热成本每年就能节省数亿美元,单位硬件可承载的 token 输出量也大幅提升"

底部数据来源小字:
"数据来源:EDN 电子技术设计、HostingSeekers 行业分析、Applied and Computational Engineering 论文"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、表格与卡片浅色边框与轻投影、干净高级、文字清晰层级分明。