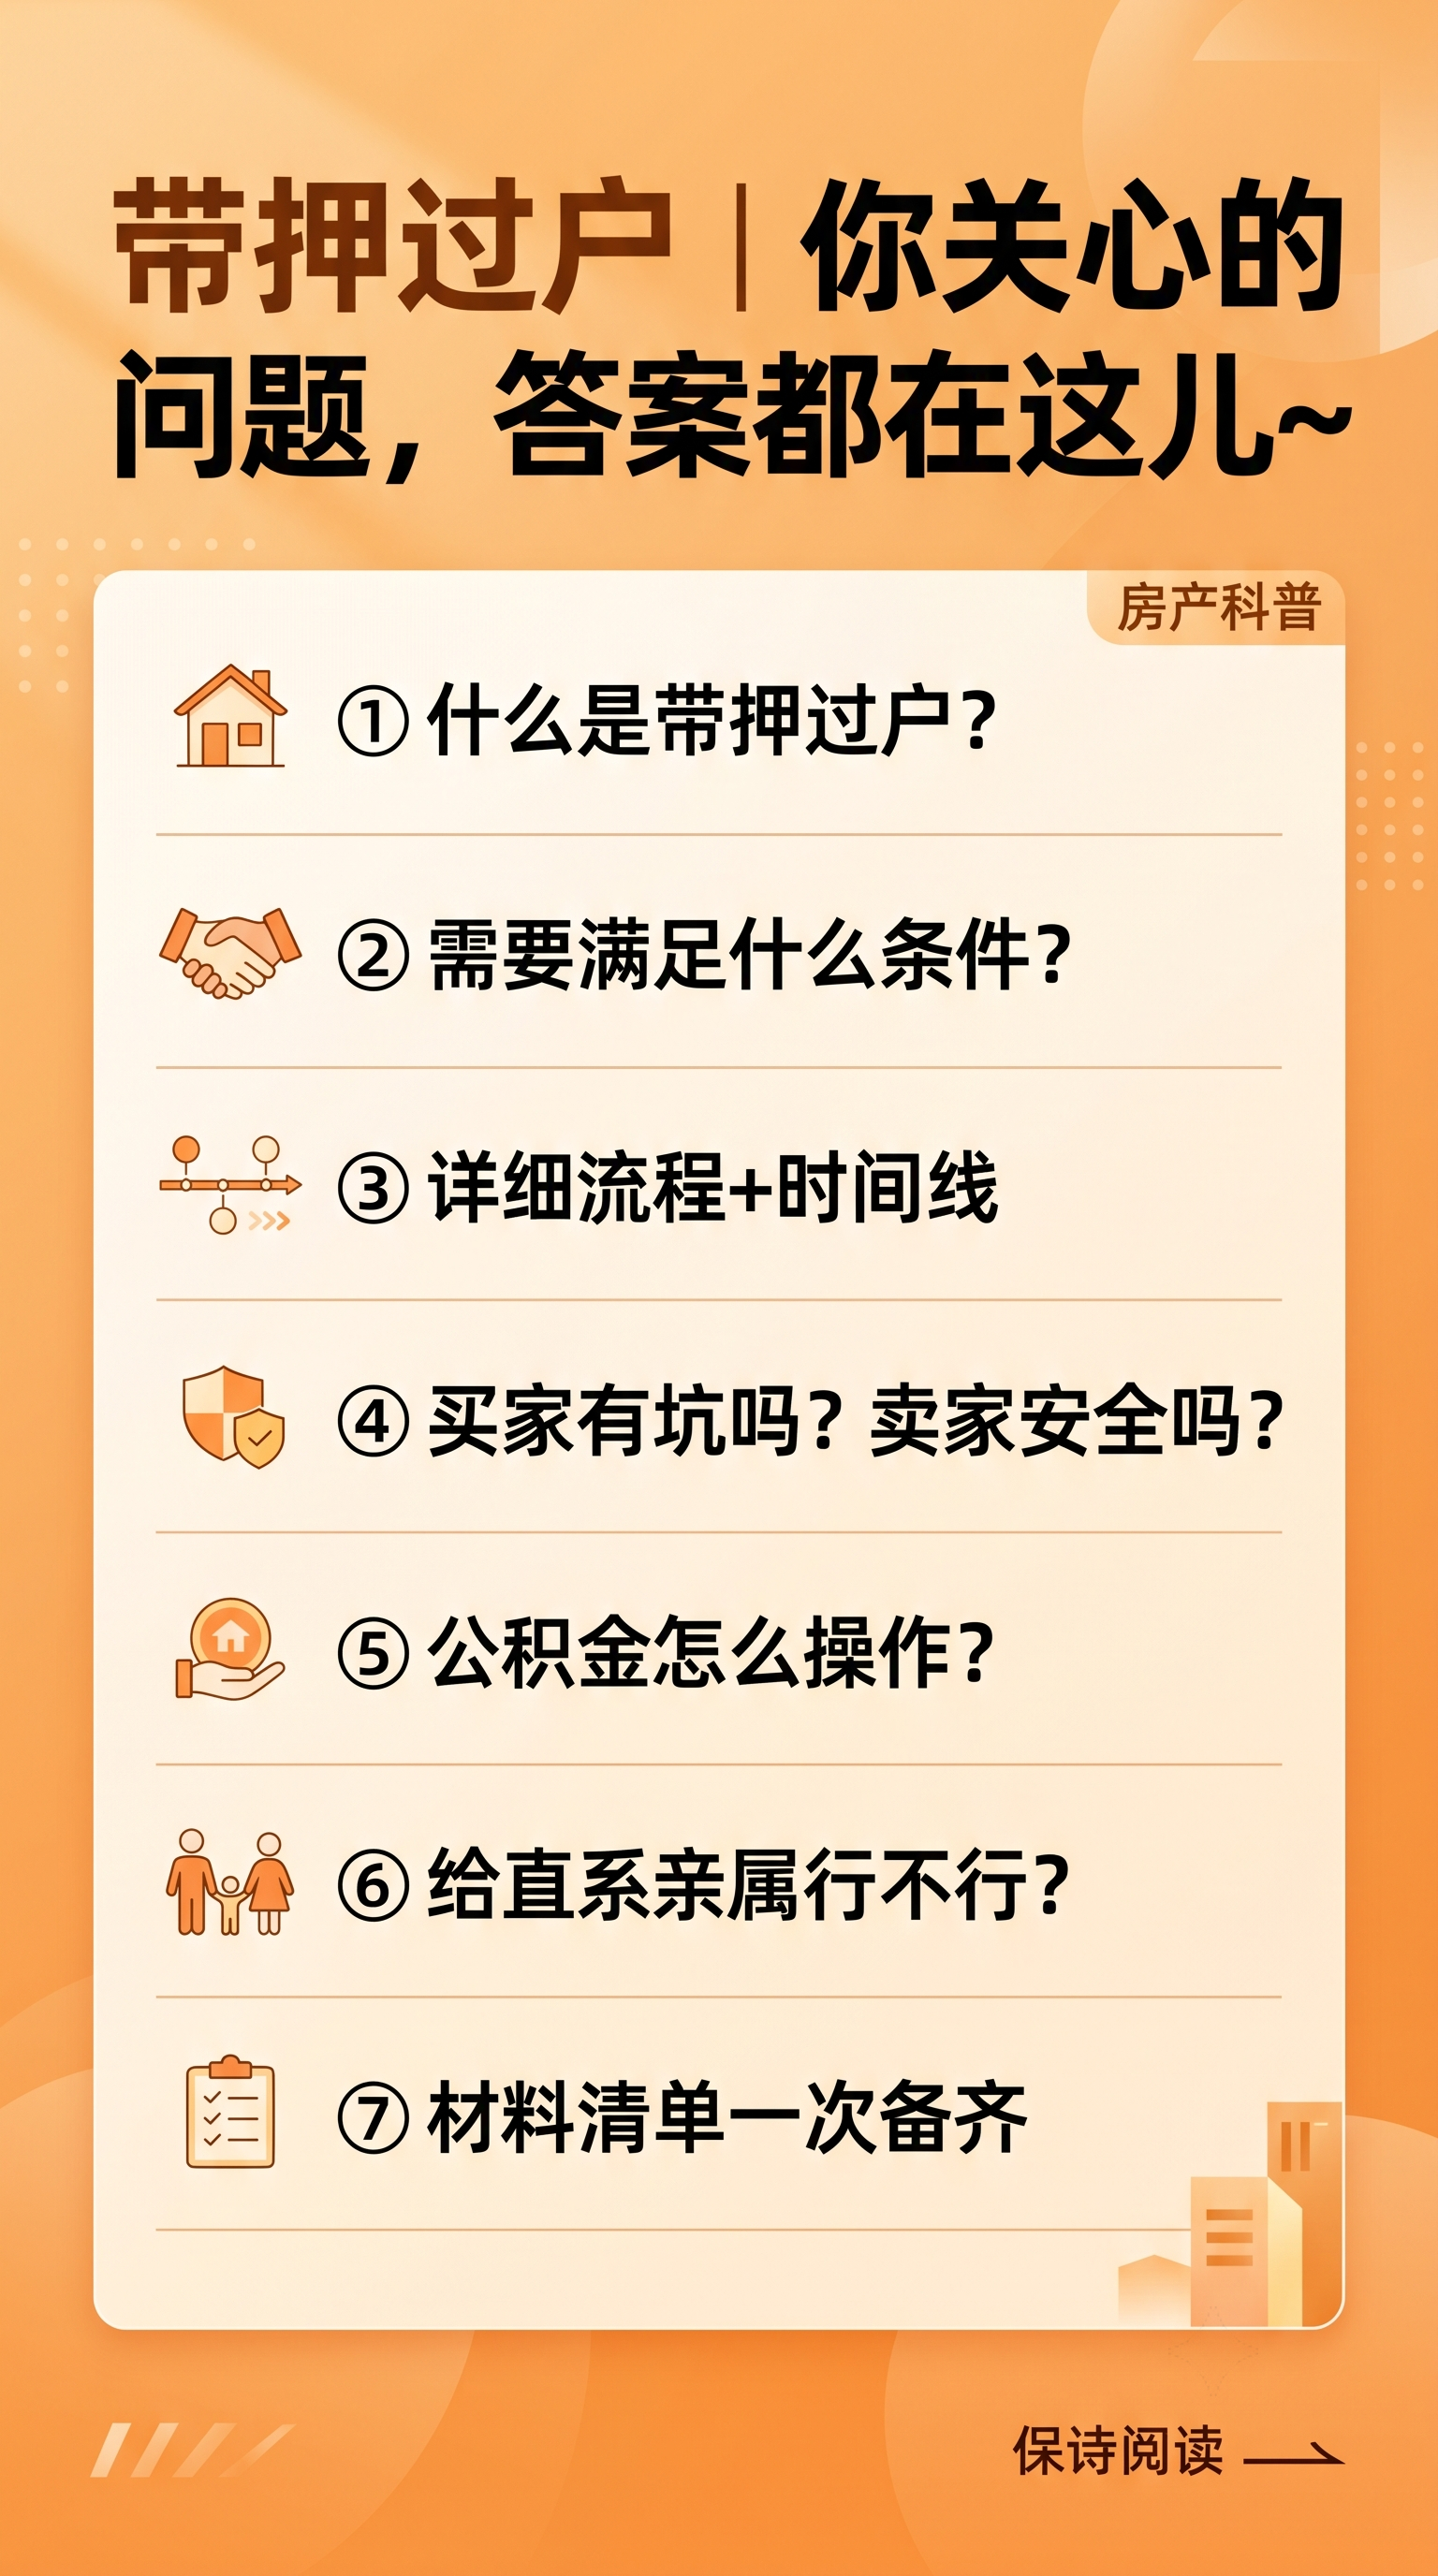

小红书封面图,房产知识科普主题,大标题:带押过户|你关心的问题… - 图片创意预览

小红书封面图,房产知识科普主题,大标题:带押过户|你关心的问题…

小红书封面图,房产知识科普主题,大标题:带押过户|你关心的问题,答案都在这儿~,其中“带押过户|”使用深棕色,“你关心的问题,答案都在这儿~”使用黑色;小标题列出七个问题:①什么是带押过户?②需要满足

小红书内页配图,标题"④ 买家有坑吗?卖家安全吗?",内容包含:先说结论:整体安全性远高于传统方式,但不是零风险。🟡 买家要注意的坑:坑1:房子本身有问题→签约前必须去不动产登记中心调取《不动产登记信息查询结果》,确认:有无查封、有无二押、有无居住权登记、有无租赁备案。坑2:抵押信息不对→要求卖家提供最新的贷款余额证明(银行APP截图或柜台打印),签进合同附件。坑3:资金没有进监管账户→这是最关键的坑!首付款和贷款资金,必须走住建部门指定的资金监管账户,切勿直接打给卖家个人。带押过户的命门就是"资金闭环"。坑4:合同关键条款含糊→合同中必须明确约定:如果银行最终不批带押过户怎么处理(退款、解约、改走传统方式费用谁出)、各环节时间节点、违约责任。🟢 卖家安全吗?卖家比传统方式安全得多。传统方式下,卖家最担心的是:借了过桥资金解押 → 买家突然毁约/贷款没批 → 房子解押了但没卖掉 → 还得继续还过桥利息。带押过户从根本上解决了这个问题——钱不到,抵押不注销。整个资金流在银行体系内闭环,卖家不用担心房子过了户收不到钱,也不用担心过桥资金套牢。卖家唯一要注意的:在买家房贷放款前,原银行会持续扣收月供,别断供;如果买家贷款最终没批,约定好是解除合同还是改走其他方式。整体风格简约暖色调扁平化设计,清晰文字排版,符合小红书房产科普内容风格小红书内页配图,标题"④ 买家有坑吗?卖家安全吗?",内容包含:先说结论:整体安全性远高于传统方式,但不是零风险。🟡 买家要注意的坑:坑1:房子本身有问题→签约前必须去不动产登记中心调取《不动产登记信息查询结果》,确认:有无查封、有无二押、有无居住权登记、有无租赁备案。坑2:抵押信息不对→要求卖家提供最新的贷款余额证明(银行APP截图或柜台打印),签进合同附件。坑3:资金没有进监管账户→这是最关键的坑!首付款和贷款资金,必须走住建部门指定的资金监管账户,切勿直接打给卖家个人。带押过户的命门就是"资金闭环"。坑4:合同关键条款含糊→合同中必须明确约定:如果银行最终不批带押过户怎么处理(退款、解约、改走传统方式费用谁出)、各环节时间节点、违约责任。🟢 卖家安全吗?卖家比传统方式安全得多。传统方式下,卖家最担心的是:借了过桥资金解押 → 买家突然毁约/贷款没批 → 房子解押了但没卖掉 → 还得继续还过桥利息。带押过户从根本上解决了这个问题——钱不到,抵押不注销。整个资金流在银行体系内闭环,卖家不用担心房子过了户收不到钱,也不用担心过桥资金套牢。卖家唯一要注意的:在买家房贷放款前,原银行会持续扣收月供,别断供;如果买家贷款最终没批,约定好是解除合同还是改走其他方式。整体风格简约暖色调扁平化设计,清晰文字排版,符合小红书房产科普内容风格
一张竖版9:16物权抵押纠纷法律服务宣传海报,现代简约+情绪化插画风,用对比色强化焦虑与解决方案的视觉张力。画面上半部分为焦虑红橙暗色调,呈现抵押纠纷的情绪化插画:一辆汽车/房产被沉重的铁链和枷锁牢牢锁住,周围有红色的警告符号、禁止通行标志、向下的箭头,人物表情焦虑无助,双手抱头,体现资产被私押、抵押违约、解押受阻的困境与压迫感。画面下半部分为冷静深蓝金调,呈现解决方案:律师手持法槌与盾牌,金色的钥匙打开锁链,天平与法律文书闪耀光芒,资产(汽车/房屋)重获自由被盾牌守护,象征解押确权成功。上下两部分通过对角线分割自然过渡,形成强烈的冷暖对比与情绪反差。竖版居中分层排布,主标题顶部冲击,副标紧随,中部图文结合展示法务场景。画面中必须完整呈现以下文字信息:主标题"资产被私押、抵押违约、解押受阻?",副标题"拒绝吃哑巴亏,依法追偿个人私有资产!",服务说明"专业处理各类物权抵押纠纷,精准破局",三大服务"解押、确权、追责 依法高效解决纠纷",价格"1999元/案一站式法律服务"。底部有二维码占位符区域,使用纯色方块占位,方块中央标注"二维码占位"文字。画面中所有信息区域、服务卡片、权益列表必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项。版式精美,层级分明,文字清晰可读,所有数字精确渲染不得错位。整体风格现代简约,情绪化插画富有张力,对比强烈。一张竖版9:16物权抵押纠纷法律服务宣传海报,现代简约+情绪化插画风,用对比色强化焦虑与解决方案的视觉张力。画面上半部分为焦虑红橙暗色调,呈现抵押纠纷的情绪化插画:一辆汽车/房产被沉重的铁链和枷锁牢牢锁住,周围有红色的警告符号、禁止通行标志、向下的箭头,人物表情焦虑无助,双手抱头,体现资产被私押、抵押违约、解押受阻的困境与压迫感。画面下半部分为冷静深蓝金调,呈现解决方案:律师手持法槌与盾牌,金色的钥匙打开锁链,天平与法律文书闪耀光芒,资产(汽车/房屋)重获自由被盾牌守护,象征解押确权成功。上下两部分通过对角线分割自然过渡,形成强烈的冷暖对比与情绪反差。竖版居中分层排布,主标题顶部冲击,副标紧随,中部图文结合展示法务场景。画面中必须完整呈现以下文字信息:主标题"资产被私押、抵押违约、解押受阻?",副标题"拒绝吃哑巴亏,依法追偿个人私有资产!",服务说明"专业处理各类物权抵押纠纷,精准破局",三大服务"解押、确权、追责 依法高效解决纠纷",价格"1999元/案一站式法律服务"。底部有二维码占位符区域,使用纯色方块占位,方块中央标注"二维码占位"文字。画面中所有信息区域、服务卡片、权益列表必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项。版式精美,层级分明,文字清晰可读,所有数字精确渲染不得错位。整体风格现代简约,情绪化插画富有张力,对比强烈。
在参考图版式基础上修改:1. 底部增加一行改编署名文字:"改编自杨立新《民法典200讲》 薛律师 xuelaw123";2. 案例部分所占篇幅适当减小,压缩案例区高度,让法律规定和总结区有更多空间;3. 其余文案内容保持不变,不出现二维码占位。 【顶栏主标题区】 - 主标题大字:"浮动抵押"现有的以及将有的"动产,后续入库财产算抵押范围吗?" - 副标题小字:"民法典学习 | 动产浮动抵押" 【案例区(篇幅适当减小,高度压缩)】 - 深蓝色圆角标签写"案例" - 左侧精简文字:老聂公司向银行贷款"300万",以"现有的以及将有的"设备、原材料、商品等动产设定浮动抵押并登记。到期未还,银行要求拍卖所有动产,老聂抗辩只能拍卖签订合同时已有的财产,双方产生争议。 - 右侧小插画:企业仓库场景,货架+货物箱+两位西装男士对话争论,卡通风格,尺寸缩小以适配压缩后的案例区 【法律规定区(篇幅相应增大)】 - 深蓝色圆角标签写"法律规定",配书本图标 - 序号1:"《民法典》第396条"——企业、个体工商户、农业生产经营者可将现有的以及将有的生产设备、原材料、半成品、产品抵押,即"浮动抵押",抵押物是动态资产池,便利中小企业融资。 - 序号2:"《民法典》第403条"——动产抵押自合同生效时设立;未经登记不得对抗善意第三人。浮动抵押同样适用,登记后具有完整对抗效力。 - 序号3:"《民法典》第411条"——浮动抵押财产在四种情形下确定:债务履行期届满债权未实现;抵押人被宣告破产或解散;当事人约定的实现情形;严重影响债权实现的其他情形。确定后转化为普通抵押。 【总结与回答区】 - 浅蓝色背景圆角卡片,盾牌对勾图标 - 核心结论:浮动抵押约定合法有效,到期未偿时抵押财产确定,银行有权就确定时公司全部动产优先受偿。 - 序号1:浮动抵押本质就是以未来财产为担保,符合"《民法典》第396条"要件。 - 序号2:到期未还款符合"《民法典》第411条"确定事由,后续入库财产只要在确定时属公司所有即纳入范围。 - 序号3:已办理登记可对抗善意第三人,银行可在"300万"本金及利息、违约金等范围内优先受偿。 - 例外:正常经营中已出售且买受人支付合理价款的财产,银行不享有追及权。 【底部新增署名行】 - 海报最底部居中一行小字:"改编自杨立新《民法典200讲》 薛律师 xuelaw123" - 字体颜色为深灰色,字号较小,作为来源标注 【整体风格】 - 深蓝色主色 + 浅蓝色辅助 + 白色背景,专业法律科普感 - 版式精美,三区分明,案例区压缩、法律规定区和总结区相应扩大 - 所有数字精确:"300万"、"第396条"、"第403条"、"第411条"、"200讲"、"xuelaw123" - 不出现二维码、不出现二维码占位符 - 竖版海报,法律科普内容种草风格在参考图版式基础上修改:1. 底部增加一行改编署名文字:"改编自杨立新《民法典200讲》 薛律师 xuelaw123";2. 案例部分所占篇幅适当减小,压缩案例区高度,让法律规定和总结区有更多空间;3. 其余文案内容保持不变,不出现二维码占位。

【顶栏主标题区】
- 主标题大字:"浮动抵押"现有的以及将有的"动产,后续入库财产算抵押范围吗?"
- 副标题小字:"民法典学习 | 动产浮动抵押"

【案例区(篇幅适当减小,高度压缩)】
- 深蓝色圆角标签写"案例"
- 左侧精简文字:老聂公司向银行贷款"300万",以"现有的以及将有的"设备、原材料、商品等动产设定浮动抵押并登记。到期未还,银行要求拍卖所有动产,老聂抗辩只能拍卖签订合同时已有的财产,双方产生争议。
- 右侧小插画:企业仓库场景,货架+货物箱+两位西装男士对话争论,卡通风格,尺寸缩小以适配压缩后的案例区

【法律规定区(篇幅相应增大)】
- 深蓝色圆角标签写"法律规定",配书本图标
- 序号1:"《民法典》第396条"——企业、个体工商户、农业生产经营者可将现有的以及将有的生产设备、原材料、半成品、产品抵押,即"浮动抵押",抵押物是动态资产池,便利中小企业融资。
- 序号2:"《民法典》第403条"——动产抵押自合同生效时设立;未经登记不得对抗善意第三人。浮动抵押同样适用,登记后具有完整对抗效力。
- 序号3:"《民法典》第411条"——浮动抵押财产在四种情形下确定:债务履行期届满债权未实现;抵押人被宣告破产或解散;当事人约定的实现情形;严重影响债权实现的其他情形。确定后转化为普通抵押。

【总结与回答区】
- 浅蓝色背景圆角卡片,盾牌对勾图标
- 核心结论:浮动抵押约定合法有效,到期未偿时抵押财产确定,银行有权就确定时公司全部动产优先受偿。
- 序号1:浮动抵押本质就是以未来财产为担保,符合"《民法典》第396条"要件。
- 序号2:到期未还款符合"《民法典》第411条"确定事由,后续入库财产只要在确定时属公司所有即纳入范围。
- 序号3:已办理登记可对抗善意第三人,银行可在"300万"本金及利息、违约金等范围内优先受偿。
- 例外:正常经营中已出售且买受人支付合理价款的财产,银行不享有追及权。

【底部新增署名行】
- 海报最底部居中一行小字:"改编自杨立新《民法典200讲》 薛律师 xuelaw123"
- 字体颜色为深灰色,字号较小,作为来源标注

【整体风格】
- 深蓝色主色 + 浅蓝色辅助 + 白色背景,专业法律科普感
- 版式精美,三区分明,案例区压缩、法律规定区和总结区相应扩大
- 所有数字精确:"300万"、"第396条"、"第403条"、"第411条"、"200讲"、"xuelaw123"
- 不出现二维码、不出现二维码占位符
- 竖版海报,法律科普内容种草风格
参考图版式复刻,保留原海报三栏结构(顶部主标题区、中部案例区+法律规定区、底部总结与回答区)、深蓝色标题栏+圆角卡片分区+序号列表的版式骨架与整体氛围,替换全部文案为抵押车位转让法律科普内容,案例区篇幅适当减小,底部保留改编署名,不出现二维码占位。 【顶栏主标题区】 - 主标题大字:"抵押的车位能卖吗?《民法典》第406条说清了" - 副标题小字:"民法典学习 | 抵押财产转让" - 中间装饰:天平+房子图标 + 左右虚线分隔 【案例区(篇幅适当减小,高度压缩)】 - 深蓝色圆角标签写"案例",配文件夹图标 - 左侧精简文字:开发商将小区"20个"闲置车位抵押给老李借款"500万",签合同并登记。后开发商想卖掉"5个"抵押车位,每个"20万"。老李反对,认为车位已抵押不能转让;开发商主张债权未到期,自己有权出售。双方争执不下。 - 右侧小插画:地下停车场场景,一排停车位+P字标识,两位西装男士(开发商与老李)在车位前争论,背景有停车线、立柱,卡通插画风格 【法律规定区(篇幅相应增大)】 - 深蓝色圆角标签写"法律规定",配书本图标 - 序号1:可抵押财产范围广——建筑物、建设用地使用权、生产设备、交通运输工具等均可抵押;车位作为建筑物附属设施属可抵押财产。"《民法典》第397条"确立"房随地走、地随房走"规则。 - 序号2:"《民法典》第406条"重大修改——抵押期间抵押人可以转让抵押财产,无需抵押权人同意;当事人另有约定的按约定;抵押财产转让的,抵押权不受影响(抵押权追及效力)。 - 序号3:"《民法典》第417条"房地一并处分——建设用地使用权抵押后新增建筑物不属抵押财产;实现抵押权时应一并处分,但新增建筑物价款抵押权人无权优先受偿。 - 每条用深蓝色圆形序号+虚线分隔 【总结与回答区(浅蓝色背景圆角卡片,盾牌对勾图标)】 - 核心结论:开发商有权转让这5个抵押车位,老李无权阻止。 - 序号1:开发商转让车位属有权处分——双方未约定不得转让,根据"《民法典》第406条",开发商作为所有权人可自由转让,不需老李同意。 - 序号2:抵押权不受影响——根据抵押权追及效力,即使车位所有权转移,老李的抵押权仍附着其上;到期不能清偿"500万"债务时,老李仍可拍卖已转让车位优先受偿。 - 序号3:转让通知义务与救济权利——开发商应及时通知老李;老李若能证明转让可能损害抵押权(剩余车位价值不足),可请求将转让所得"100万"价款提前清偿或提存;不能证明则价款归开发商,抵押权继续附着于车位。 - ⚠️ 提醒:购房者购买住宅或车位时务必查明是否设有抵押权,带押转让虽合法,但财产仍背负抵押权,存在被追及风险,建议谨慎购买。 【底部署名行】 - 海报最底部居中一行小字:"改编自杨立新《民法典200讲》 薛律师 xuelaw123" - 深灰色小字号 【整体风格】 - 深蓝色主色 + 浅蓝色辅助 + 白色背景,专业法律科普感 - 版式精美,三区分明,案例区压缩、法律规定区和总结区相应扩大 - 所有数字精确渲染:"20个"、"500万"、"5个"、"20万"、"第397条"、"第406条"、"第417条"、"100万"、"200讲"、"xuelaw123",不得错位、遗漏或编造 - 画面中所有信息区域必须填充完整合理的内容,不得出现空白框 - 不出现二维码、不出现二维码占位符 - 竖版海报,法律科普内容种草风格参考图版式复刻,保留原海报三栏结构(顶部主标题区、中部案例区+法律规定区、底部总结与回答区)、深蓝色标题栏+圆角卡片分区+序号列表的版式骨架与整体氛围,替换全部文案为抵押车位转让法律科普内容,案例区篇幅适当减小,底部保留改编署名,不出现二维码占位。

【顶栏主标题区】
- 主标题大字:"抵押的车位能卖吗?《民法典》第406条说清了"
- 副标题小字:"民法典学习 | 抵押财产转让"
- 中间装饰:天平+房子图标 + 左右虚线分隔

【案例区(篇幅适当减小,高度压缩)】
- 深蓝色圆角标签写"案例",配文件夹图标
- 左侧精简文字:开发商将小区"20个"闲置车位抵押给老李借款"500万",签合同并登记。后开发商想卖掉"5个"抵押车位,每个"20万"。老李反对,认为车位已抵押不能转让;开发商主张债权未到期,自己有权出售。双方争执不下。
- 右侧小插画:地下停车场场景,一排停车位+P字标识,两位西装男士(开发商与老李)在车位前争论,背景有停车线、立柱,卡通插画风格

【法律规定区(篇幅相应增大)】
- 深蓝色圆角标签写"法律规定",配书本图标
- 序号1:可抵押财产范围广——建筑物、建设用地使用权、生产设备、交通运输工具等均可抵押;车位作为建筑物附属设施属可抵押财产。"《民法典》第397条"确立"房随地走、地随房走"规则。
- 序号2:"《民法典》第406条"重大修改——抵押期间抵押人可以转让抵押财产,无需抵押权人同意;当事人另有约定的按约定;抵押财产转让的,抵押权不受影响(抵押权追及效力)。
- 序号3:"《民法典》第417条"房地一并处分——建设用地使用权抵押后新增建筑物不属抵押财产;实现抵押权时应一并处分,但新增建筑物价款抵押权人无权优先受偿。
- 每条用深蓝色圆形序号+虚线分隔

【总结与回答区(浅蓝色背景圆角卡片,盾牌对勾图标)】
- 核心结论:开发商有权转让这5个抵押车位,老李无权阻止。
- 序号1:开发商转让车位属有权处分——双方未约定不得转让,根据"《民法典》第406条",开发商作为所有权人可自由转让,不需老李同意。
- 序号2:抵押权不受影响——根据抵押权追及效力,即使车位所有权转移,老李的抵押权仍附着其上;到期不能清偿"500万"债务时,老李仍可拍卖已转让车位优先受偿。
- 序号3:转让通知义务与救济权利——开发商应及时通知老李;老李若能证明转让可能损害抵押权(剩余车位价值不足),可请求将转让所得"100万"价款提前清偿或提存;不能证明则价款归开发商,抵押权继续附着于车位。
- ⚠️ 提醒:购房者购买住宅或车位时务必查明是否设有抵押权,带押转让虽合法,但财产仍背负抵押权,存在被追及风险,建议谨慎购买。

【底部署名行】
- 海报最底部居中一行小字:"改编自杨立新《民法典200讲》 薛律师 xuelaw123"
- 深灰色小字号

【整体风格】
- 深蓝色主色 + 浅蓝色辅助 + 白色背景,专业法律科普感
- 版式精美,三区分明,案例区压缩、法律规定区和总结区相应扩大
- 所有数字精确渲染:"20个"、"500万"、"5个"、"20万"、"第397条"、"第406条"、"第417条"、"100万"、"200讲"、"xuelaw123",不得错位、遗漏或编造
- 画面中所有信息区域必须填充完整合理的内容,不得出现空白框
- 不出现二维码、不出现二维码占位符
- 竖版海报,法律科普内容种草风格
小红书笔记内页图,纯大字干货故事风,与参考封面同款绿色+橙色配色,版式精美,小红书笔记封面质感,信息层级清晰。整体风格与参考图一致:浅浅的嫩绿色(薄荷绿/奶绿色)浅肌理背景、绿色粗体大标题、橙色高亮关键词、圆角卡片分区、手绘细线装饰、底部成都城市天际线简笔线稿(橙色细线)。顶部主标题逐字锁定:「代办过户,顺带省了1万5」。副标题小字:「一个真实客户案例」。画面分为故事叙述式3个段落区块,从上到下依次排列,每段用圆角浅色卡片承载: 1. 开头卡片(绿色小标签「案例背景」):「很多人找代办,就是图省心省力。但我们经常遇到的是——客户省心的同时,还顺带省了一大笔钱。」 2. 中间卡片(绿色小标签「真实案例」):「80平房子过户 + 锦江区145平新房(总价300万),随口多问一句,当场调整过户顺序,直接省了1万5。」数字「80平」「145平」「300万」「1万5」用橙色高亮。 3. 结尾金句卡片(橙色圆角标签「核心观点」):「成都房产税费,过户顺序不同,税率可能差挺多。」 左上角绿色「干货」斜角角标;零星星形、十字小点缀;底部橙色成都天际线简笔画。整体氛围:真实案例分享、干货可信、活人讲故事感。画质:高清细腻,文字清晰可读,强对比,文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。图生图:【图1】为绿色风格参考图,参考其绿色配色、卡片结构、圆角标签、角标、线描装饰语言,替换为本次内页内容。小红书笔记内页图,纯大字干货故事风,与参考封面同款绿色+橙色配色,版式精美,小红书笔记封面质感,信息层级清晰。整体风格与参考图一致:浅浅的嫩绿色(薄荷绿/奶绿色)浅肌理背景、绿色粗体大标题、橙色高亮关键词、圆角卡片分区、手绘细线装饰、底部成都城市天际线简笔线稿(橙色细线)。顶部主标题逐字锁定:「代办过户,顺带省了1万5」。副标题小字:「一个真实客户案例」。画面分为故事叙述式3个段落区块,从上到下依次排列,每段用圆角浅色卡片承载:
1. 开头卡片(绿色小标签「案例背景」):「很多人找代办,就是图省心省力。但我们经常遇到的是——客户省心的同时,还顺带省了一大笔钱。」
2. 中间卡片(绿色小标签「真实案例」):「80平房子过户 + 锦江区145平新房(总价300万),随口多问一句,当场调整过户顺序,直接省了1万5。」数字「80平」「145平」「300万」「1万5」用橙色高亮。
3. 结尾金句卡片(橙色圆角标签「核心观点」):「成都房产税费,过户顺序不同,税率可能差挺多。」
左上角绿色「干货」斜角角标;零星星形、十字小点缀;底部橙色成都天际线简笔画。整体氛围:真实案例分享、干货可信、活人讲故事感。画质:高清细腻,文字清晰可读,强对比,文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。图生图:【图1】为绿色风格参考图,参考其绿色配色、卡片结构、圆角标签、角标、线描装饰语言,替换为本次内页内容。
基于输入的二手房资金监管信息图,重新设计一张全新风格的竖版信息主图,保留全部内容不减少,去除所有水印和公众号信息,整体改为奶油暖黄风温馨专业风格,图片比例3:4。 【版式结构 从上到下】 1. 顶部左上角预留公司LOGO位置(空白占位框,标注"LOGO"字样),顶部右侧放一个金色盾牌小图标配"安全交易"小字。 2. 主标题区:大标题分三行"业主没钱赎楼别慌!""二手房资金监管这样做""钱房都安全",字体温暖圆润粗体,深棕色文字,第二行"二手房资金监管这样做"用暖橙色强调。标题下方四个圆角小图标横向排列:官方监管、专款专用、安全闭环、交易无忧,每个图标配对勾符号。 3. 第一板块「什么是二手房资金监管」:左侧配银行建筑+盾牌小插画,右侧文字说明"住建局/银行官方专用账户,买方首付、贷款全部打入监管专户,不经过业主私人账户;只有满足约定条件(解押、过户完成),系统才自动划款给业主,杜绝业主拿钱挪用、一房多卖、收首付不解押跑路。" 下方一个浅黄色灯泡提示框,内文:"广州免费办理,可以选择公积金中心监管账户或银行资金监管"。 4. 第二板块大标题「重点:业主没钱提前还贷(按揭房)两种安全方案」,用暖橙色圆角横幅居中。 5. 方案1:带押过户(广州首选,不用赎楼,零风险),绿色系卡片,右上角"强烈推荐"标签配大拇指图标。左侧5条勾选卖点:业主不用结清原有房贷、不用垫资不用赎楼、不用业主自筹资金、无垫资利息流程最快、资金全程监管。右侧四步流程图横向排列:①买卖双方网签 办理资金监管 首付存入监管账户 → ②申请按揭贷款 贷款资金同样进入监管账户 → ③房产直接过户+顺位抵押 原银行抵押权保留 → ④过户办结后 监管账户资金直接划给业主原有贷款银行 结清业主剩余房贷完成解押。每步配小图标。 6. 方案2:监管账户专款赎楼(业主没钱,只能用你的首付解押),蓝色系卡片。左侧红色禁止图标配文字"禁止直接把首付转给业主银行卡!全部走监管闭环"。右侧四步流程图:①签三方监管协议 写明监管资金仅用于偿还该房屋剩余房贷,由监管方直接打给业主贷款银行,不经过业主个人账户 → ②首付存入监管账户 约定银行扣款结清房贷、出具解押材料后,才算第一步条件达成 → ③办理解押登记 不动产中心注销抵押 → ④办理过户 过户完成后,监管账户剩余资金+你的银行按揭款一并转给业主。 7. 方案2下方一个橙色提示条:"合同必须写明:超过约定时间不解押,业主赔付违约金,买方有权终止合同,监管资金原路退回。" 8. 底部「资金监管核心优势」板块,横向排列5个图标+文字:官方监管(住建局/银行官方账户)、专款专用(资金闭环不流转)、条件触发(解押过户后才划款)、风险可控(杜绝跑路风险)、交易安全(钱房两不误)。 9. 最底部温馨提示条:左侧小喇叭图标,右侧文字"有疑问?详情先找后台沟通交流,专业为您保驾护航!" 【视觉风格】奶油暖黄色渐变背景,整体温馨柔和,专业可信;卡片用米白、浅黄、淡绿、淡蓝等马卡龙色系,圆角设计;图标为扁平插画风格;字体圆润清晰,层级分明;无水印、无二维码、无公众号信息。 【输出要求】3:4竖版比例,文字全部清晰可读,超高清2K画质,信息完整不遗漏,排版美观有呼吸感。基于输入的二手房资金监管信息图,重新设计一张全新风格的竖版信息主图,保留全部内容不减少,去除所有水印和公众号信息,整体改为奶油暖黄风温馨专业风格,图片比例3:4。

【版式结构 从上到下】
1. 顶部左上角预留公司LOGO位置(空白占位框,标注"LOGO"字样),顶部右侧放一个金色盾牌小图标配"安全交易"小字。
2. 主标题区:大标题分三行"业主没钱赎楼别慌!""二手房资金监管这样做""钱房都安全",字体温暖圆润粗体,深棕色文字,第二行"二手房资金监管这样做"用暖橙色强调。标题下方四个圆角小图标横向排列:官方监管、专款专用、安全闭环、交易无忧,每个图标配对勾符号。
3. 第一板块「什么是二手房资金监管」:左侧配银行建筑+盾牌小插画,右侧文字说明"住建局/银行官方专用账户,买方首付、贷款全部打入监管专户,不经过业主私人账户;只有满足约定条件(解押、过户完成),系统才自动划款给业主,杜绝业主拿钱挪用、一房多卖、收首付不解押跑路。" 下方一个浅黄色灯泡提示框,内文:"广州免费办理,可以选择公积金中心监管账户或银行资金监管"。
4. 第二板块大标题「重点:业主没钱提前还贷(按揭房)两种安全方案」,用暖橙色圆角横幅居中。
5. 方案1:带押过户(广州首选,不用赎楼,零风险),绿色系卡片,右上角"强烈推荐"标签配大拇指图标。左侧5条勾选卖点:业主不用结清原有房贷、不用垫资不用赎楼、不用业主自筹资金、无垫资利息流程最快、资金全程监管。右侧四步流程图横向排列:①买卖双方网签 办理资金监管 首付存入监管账户 → ②申请按揭贷款 贷款资金同样进入监管账户 → ③房产直接过户+顺位抵押 原银行抵押权保留 → ④过户办结后 监管账户资金直接划给业主原有贷款银行 结清业主剩余房贷完成解押。每步配小图标。
6. 方案2:监管账户专款赎楼(业主没钱,只能用你的首付解押),蓝色系卡片。左侧红色禁止图标配文字"禁止直接把首付转给业主银行卡!全部走监管闭环"。右侧四步流程图:①签三方监管协议 写明监管资金仅用于偿还该房屋剩余房贷,由监管方直接打给业主贷款银行,不经过业主个人账户 → ②首付存入监管账户 约定银行扣款结清房贷、出具解押材料后,才算第一步条件达成 → ③办理解押登记 不动产中心注销抵押 → ④办理过户 过户完成后,监管账户剩余资金+你的银行按揭款一并转给业主。
7. 方案2下方一个橙色提示条:"合同必须写明:超过约定时间不解押,业主赔付违约金,买方有权终止合同,监管资金原路退回。"
8. 底部「资金监管核心优势」板块,横向排列5个图标+文字:官方监管(住建局/银行官方账户)、专款专用(资金闭环不流转)、条件触发(解押过户后才划款)、风险可控(杜绝跑路风险)、交易安全(钱房两不误)。
9. 最底部温馨提示条:左侧小喇叭图标,右侧文字"有疑问?详情先找后台沟通交流,专业为您保驾护航!"

【视觉风格】奶油暖黄色渐变背景,整体温馨柔和,专业可信;卡片用米白、浅黄、淡绿、淡蓝等马卡龙色系,圆角设计;图标为扁平插画风格;字体圆润清晰,层级分明;无水印、无二维码、无公众号信息。

【输出要求】3:4竖版比例,文字全部清晰可读,超高清2K画质,信息完整不遗漏,排版美观有呼吸感。
基于输入的二手房资金监管信息图,重新设计一张全新风格的竖版信息主图,保留全部内容不减少,去除所有水印和公众号信息,整体改为奶油暖黄风温馨专业风格,图片比例3:4。 【版式结构 从上到下】 1. 顶部左上角预留公司LOGO位置(空白占位框,标注"LOGO"字样),顶部右侧放一个金色盾牌小图标配"安全交易"小字。 2. 主标题区:大标题分三行"业主没钱赎楼别慌!""二手房资金监管这样做""钱房都安全",字体温暖圆润粗体,深棕色文字,第二行"二手房资金监管这样做"用暖橙色强调。标题下方四个圆角小图标横向排列:官方监管、专款专用、安全闭环、交易无忧,每个图标配对勾符号。 3. 第一板块「什么是二手房资金监管」:左侧配银行建筑+盾牌小插画,右侧文字说明"住建局/银行官方专用账户,买方首付、贷款全部打入监管专户,不经过业主私人账户;只有满足约定条件(解押、过户完成),系统才自动划款给业主,杜绝业主拿钱挪用、一房多卖、收首付不解押跑路。" 下方一个浅黄色灯泡提示框,内文:"广州免费办理,可以选择公积金中心监管账户或银行资金监管"。 4. 第二板块大标题「重点:业主没钱提前还贷(按揭房)两种安全方案」,用暖橙色圆角横幅居中。 5. 方案1:带押过户(广州首选,不用赎楼,零风险),绿色系卡片,右上角"强烈推荐"标签配大拇指图标。左侧5条勾选卖点:业主不用结清原有房贷、不用垫资不用赎楼、不用业主自筹资金、无垫资利息流程最快、资金全程监管。右侧四步流程图横向排列:①买卖双方网签 办理资金监管 首付存入监管账户 → ②申请按揭贷款 贷款资金同样进入监管账户 → ③房产直接过户+顺位抵押 原银行抵押权保留 → ④过户办结后 监管账户资金直接划给业主原有贷款银行 结清业主剩余房贷完成解押。每步配小图标。 6. 方案2:监管账户专款赎楼(业主没钱,只能用你的首付解押),蓝色系卡片。左侧红色禁止图标配文字"禁止直接把首付转给业主银行卡!全部走监管闭环"。右侧四步流程图:①签三方监管协议 写明监管资金仅用于偿还该房屋剩余房贷,由监管方直接打给业主贷款银行,不经过业主个人账户 → ②首付存入监管账户 约定银行扣款结清房贷、出具解押材料后,才算第一步条件达成 → ③办理解押登记 不动产中心注销抵押 → ④办理过户 过户完成后,监管账户剩余资金+你的银行按揭款一并转给业主。 7. 方案2下方一个橙色提示条:"合同必须写明:超过约定时间不解押,业主赔付违约金,买方有权终止合同,监管资金原路退回。" 8. 底部「资金监管核心优势」板块,横向排列5个图标+文字:官方监管(住建局/银行官方账户)、专款专用(资金闭环不流转)、条件触发(解押过户后才划款)、风险可控(杜绝跑路风险)、交易安全(钱房两不误)。 9. 最底部温馨提示条:左侧小喇叭图标,右侧文字"有疑问?详情先找后台沟通交流,专业为您保驾护航!" 【视觉风格】奶油暖黄色渐变背景,整体温馨柔和,专业可信;卡片用米白、浅黄、淡绿、淡蓝等马卡龙色系,圆角设计;图标为扁平插画风格;字体圆润清晰,层级分明;无水印、无二维码、无公众号信息。 【输出要求】3:4竖版比例,文字全部清晰可读,超高清2K画质,信息完整不遗漏,排版美观有呼吸感。基于输入的二手房资金监管信息图,重新设计一张全新风格的竖版信息主图,保留全部内容不减少,去除所有水印和公众号信息,整体改为奶油暖黄风温馨专业风格,图片比例3:4。

【版式结构 从上到下】
1. 顶部左上角预留公司LOGO位置(空白占位框,标注"LOGO"字样),顶部右侧放一个金色盾牌小图标配"安全交易"小字。
2. 主标题区:大标题分三行"业主没钱赎楼别慌!""二手房资金监管这样做""钱房都安全",字体温暖圆润粗体,深棕色文字,第二行"二手房资金监管这样做"用暖橙色强调。标题下方四个圆角小图标横向排列:官方监管、专款专用、安全闭环、交易无忧,每个图标配对勾符号。
3. 第一板块「什么是二手房资金监管」:左侧配银行建筑+盾牌小插画,右侧文字说明"住建局/银行官方专用账户,买方首付、贷款全部打入监管专户,不经过业主私人账户;只有满足约定条件(解押、过户完成),系统才自动划款给业主,杜绝业主拿钱挪用、一房多卖、收首付不解押跑路。" 下方一个浅黄色灯泡提示框,内文:"广州免费办理,可以选择公积金中心监管账户或银行资金监管"。
4. 第二板块大标题「重点:业主没钱提前还贷(按揭房)两种安全方案」,用暖橙色圆角横幅居中。
5. 方案1:带押过户(广州首选,不用赎楼,零风险),绿色系卡片,右上角"强烈推荐"标签配大拇指图标。左侧5条勾选卖点:业主不用结清原有房贷、不用垫资不用赎楼、不用业主自筹资金、无垫资利息流程最快、资金全程监管。右侧四步流程图横向排列:①买卖双方网签 办理资金监管 首付存入监管账户 → ②申请按揭贷款 贷款资金同样进入监管账户 → ③房产直接过户+顺位抵押 原银行抵押权保留 → ④过户办结后 监管账户资金直接划给业主原有贷款银行 结清业主剩余房贷完成解押。每步配小图标。
6. 方案2:监管账户专款赎楼(业主没钱,只能用你的首付解押),蓝色系卡片。左侧红色禁止图标配文字"禁止直接把首付转给业主银行卡!全部走监管闭环"。右侧四步流程图:①签三方监管协议 写明监管资金仅用于偿还该房屋剩余房贷,由监管方直接打给业主贷款银行,不经过业主个人账户 → ②首付存入监管账户 约定银行扣款结清房贷、出具解押材料后,才算第一步条件达成 → ③办理解押登记 不动产中心注销抵押 → ④办理过户 过户完成后,监管账户剩余资金+你的银行按揭款一并转给业主。
7. 方案2下方一个橙色提示条:"合同必须写明:超过约定时间不解押,业主赔付违约金,买方有权终止合同,监管资金原路退回。"
8. 底部「资金监管核心优势」板块,横向排列5个图标+文字:官方监管(住建局/银行官方账户)、专款专用(资金闭环不流转)、条件触发(解押过户后才划款)、风险可控(杜绝跑路风险)、交易安全(钱房两不误)。
9. 最底部温馨提示条:左侧小喇叭图标,右侧文字"有疑问?详情先找后台沟通交流,专业为您保驾护航!"

【视觉风格】奶油暖黄色渐变背景,整体温馨柔和,专业可信;卡片用米白、浅黄、淡绿、淡蓝等马卡龙色系,圆角设计;图标为扁平插画风格;字体圆润清晰,层级分明;无水印、无二维码、无公众号信息。

【输出要求】3:4竖版比例,文字全部清晰可读,超高清2K画质,信息完整不遗漏,排版美观有呼吸感。