
将图片背景修改为蓝白色渐变风格,以白色为主、蓝色点缀的清爽商务… - 图片创意预览

将图片背景修改为蓝白色渐变风格,以白色为主、蓝色点缀的清爽商务…

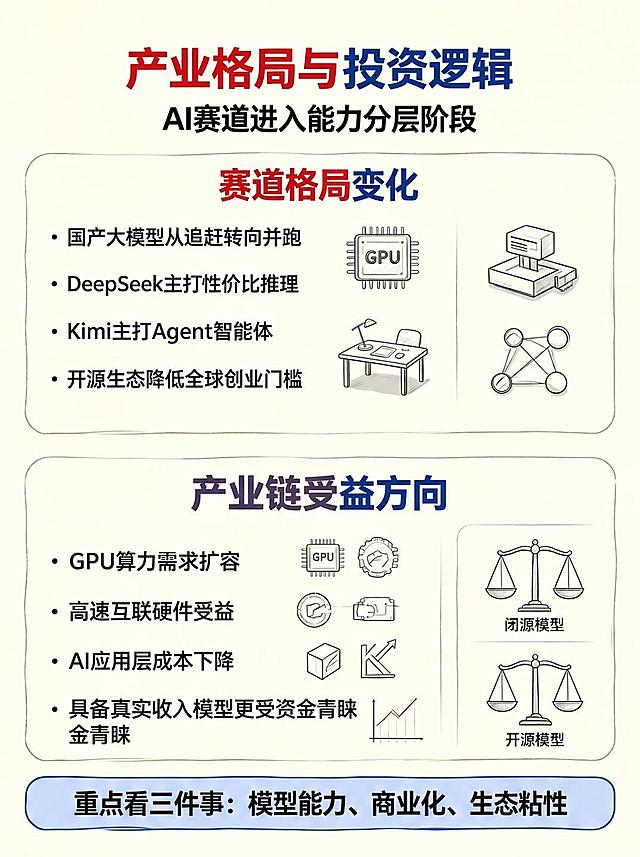
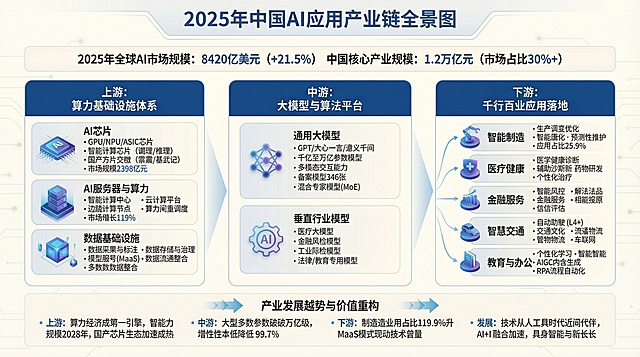
将图片背景修改为蓝白色渐变风格,以白色为主、蓝色点缀的清爽商务风,保留所有原有文字内容、图标、排版布局、字体样式完全不变,仅替换背景颜色,整体清晰明亮,文字保持清晰可读。

用户头像

1pzw9pof621...

2026.08.14
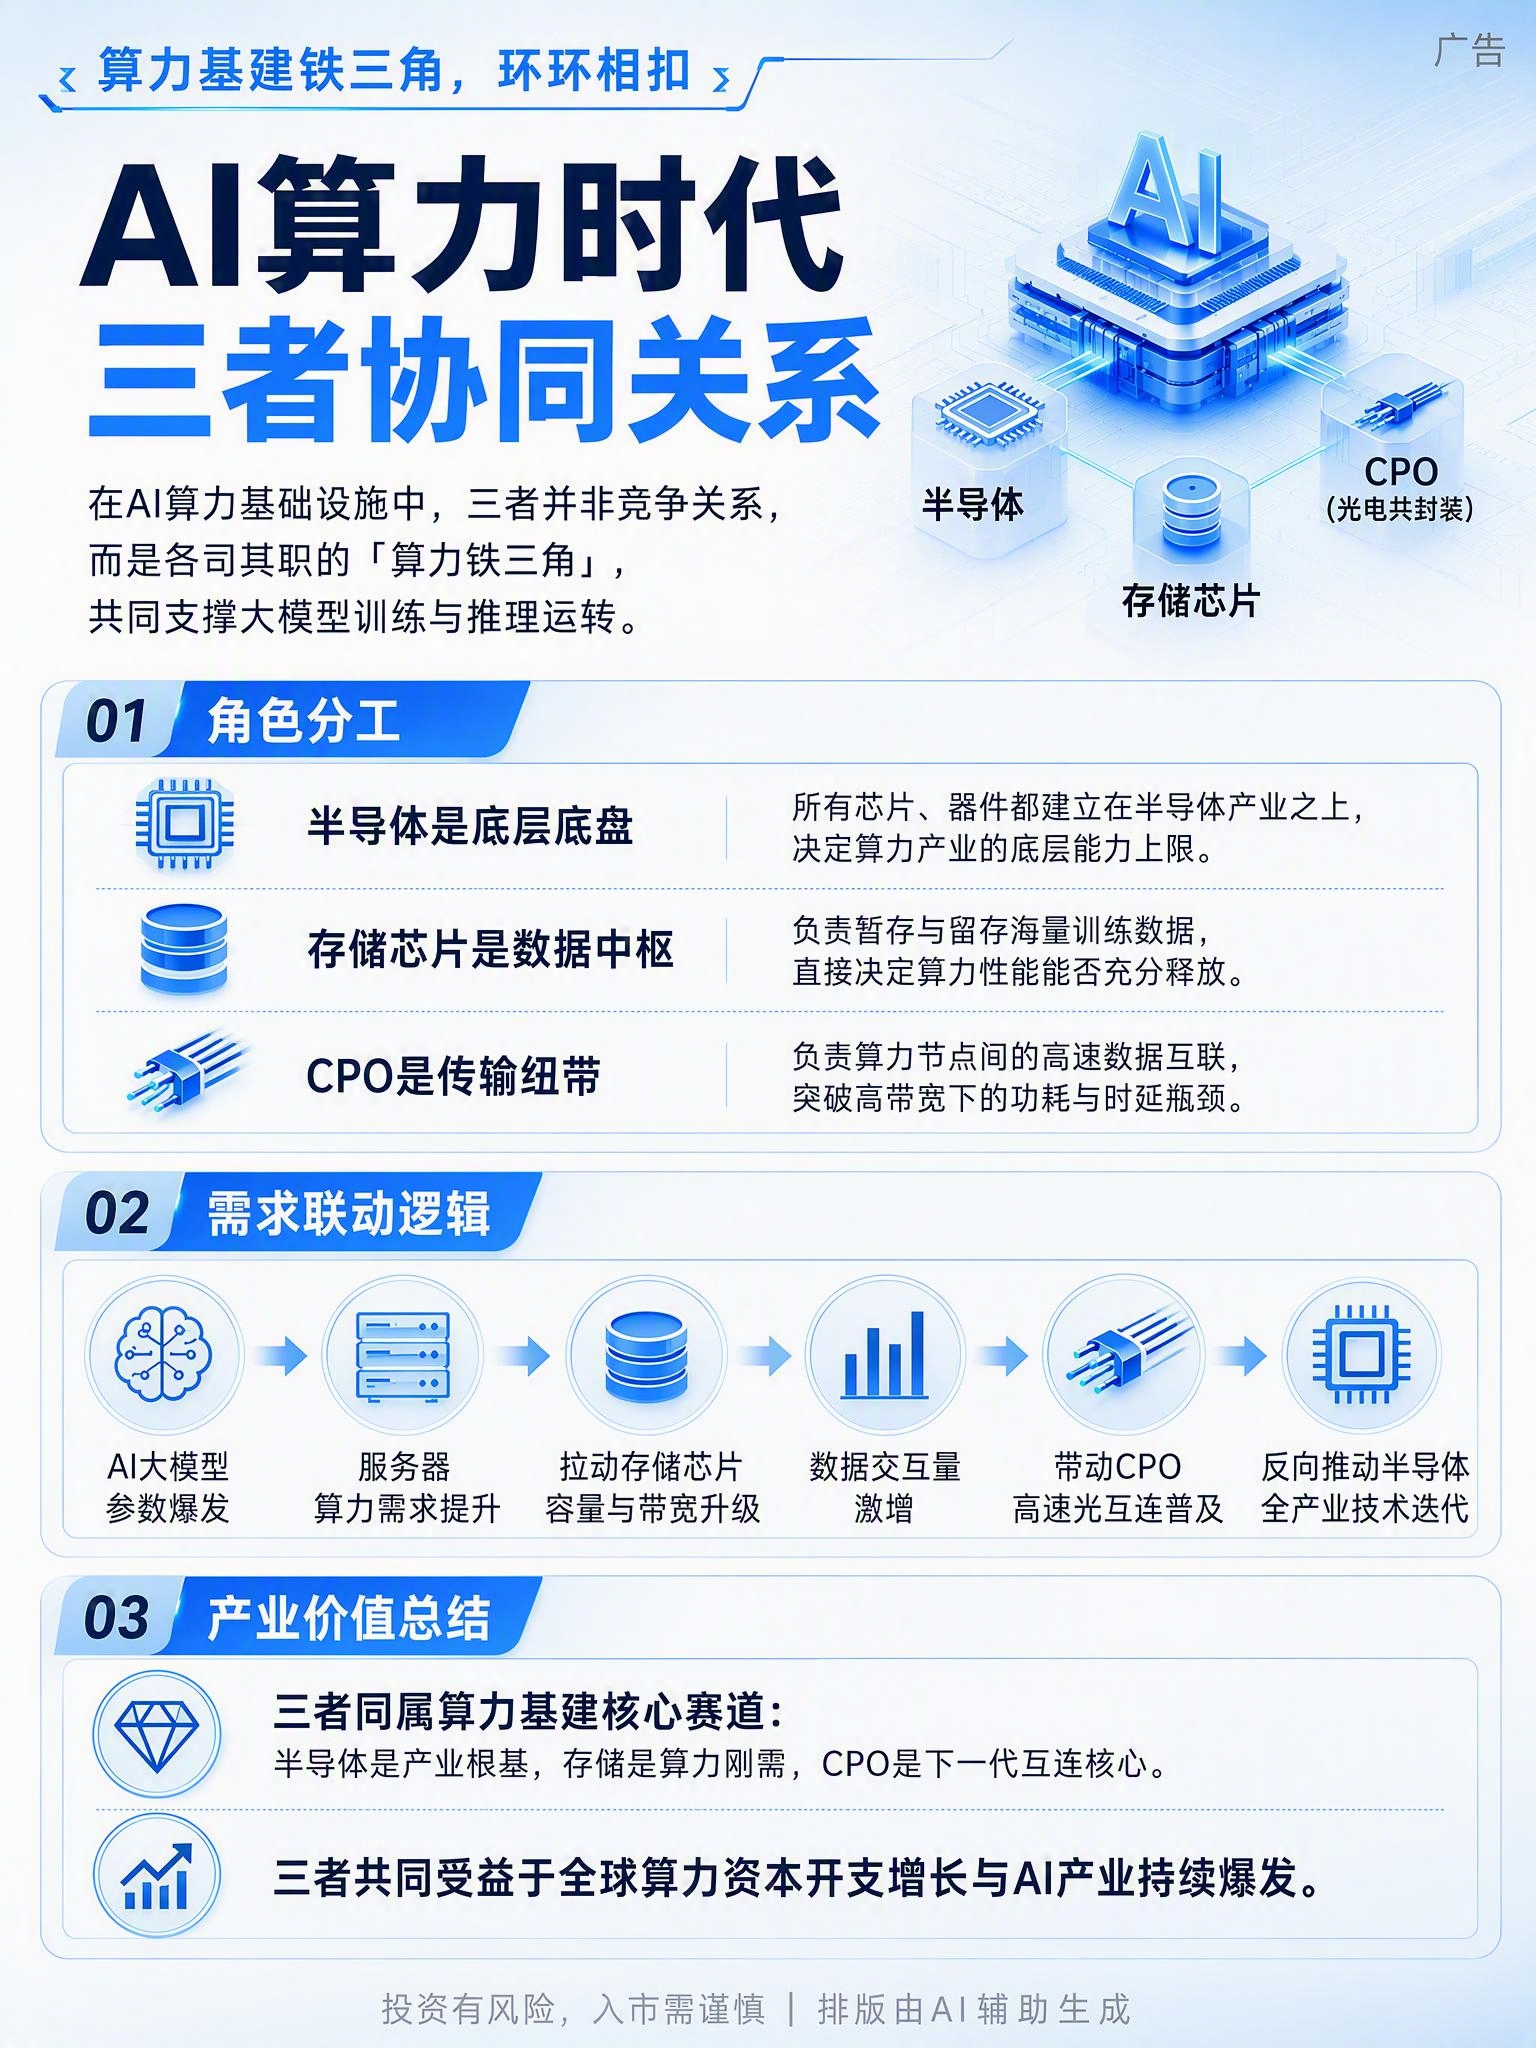
参考图中的深蓝表格模板风格,生成第三张小红书3:4竖版图文。标题:AI算力时代 三者协同关系。导语:算力基建铁三角,环环相扣。在AI算力基础设施中,三者并非竞争关系,而是各司其职的「算力铁三角」,共同支撑大模型训练与推理运转。下方为三行表格,左侧深蓝色背景白色文字为分类名称,右侧白色背景黑色文字为详细说明:第一行左侧「角色分工」,右侧内容:半导体是底层底盘:所有芯片、器件都建立在半导体产业之上,决定算力产业的底层能力上限;存储芯片是数据中枢:负责暂存与留存海量训练数据,直接决定算力性能能否充分释放;CPO是传输纽带:负责算力节点间的高速数据互联,突破高带宽下的功耗与时延瓶颈。第二行左侧「需求联动逻辑」,右侧内容:AI大模型参数爆发 → 服务器算力需求提升 → 拉动存储芯片容量与带宽升级 → 数据交互量激增 → 带动CPO高速光互连普及 → 反向推动半导体全产业技术迭代。第三行左侧「产业价值总结」,右侧内容:三者同属算力基建核心赛道:半导体是产业根基,存储是算力刚需,CPO是下一代互连核心。三者共同受益于全球算力资本开支增长与AI产业持续爆发。右上角标注「广告」小字,最底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」。整体深蓝商务表格风格,与参考图视觉一致,字体清晰易读。参考图中的深蓝表格模板风格,生成第三张小红书3:4竖版图文。标题:AI算力时代 三者协同关系。导语:算力基建铁三角,环环相扣。在AI算力基础设施中,三者并非竞争关系,而是各司其职的「算力铁三角」,共同支撑大模型训练与推理运转。下方为三行表格,左侧深蓝色背景白色文字为分类名称,右侧白色背景黑色文字为详细说明:第一行左侧「角色分工」,右侧内容:半导体是底层底盘:所有芯片、器件都建立在半导体产业之上,决定算力产业的底层能力上限;存储芯片是数据中枢:负责暂存与留存海量训练数据,直接决定算力性能能否充分释放;CPO是传输纽带:负责算力节点间的高速数据互联,突破高带宽下的功耗与时延瓶颈。第二行左侧「需求联动逻辑」,右侧内容:AI大模型参数爆发 → 服务器算力需求提升 → 拉动存储芯片容量与带宽升级 → 数据交互量激增 → 带动CPO高速光互连普及 → 反向推动半导体全产业技术迭代。第三行左侧「产业价值总结」,右侧内容:三者同属算力基建核心赛道:半导体是产业根基,存储是算力刚需,CPO是下一代互连核心。三者共同受益于全球算力资本开支增长与AI产业持续爆发。右上角标注「广告」小字,最底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」。整体深蓝商务表格风格,与参考图视觉一致,字体清晰易读。
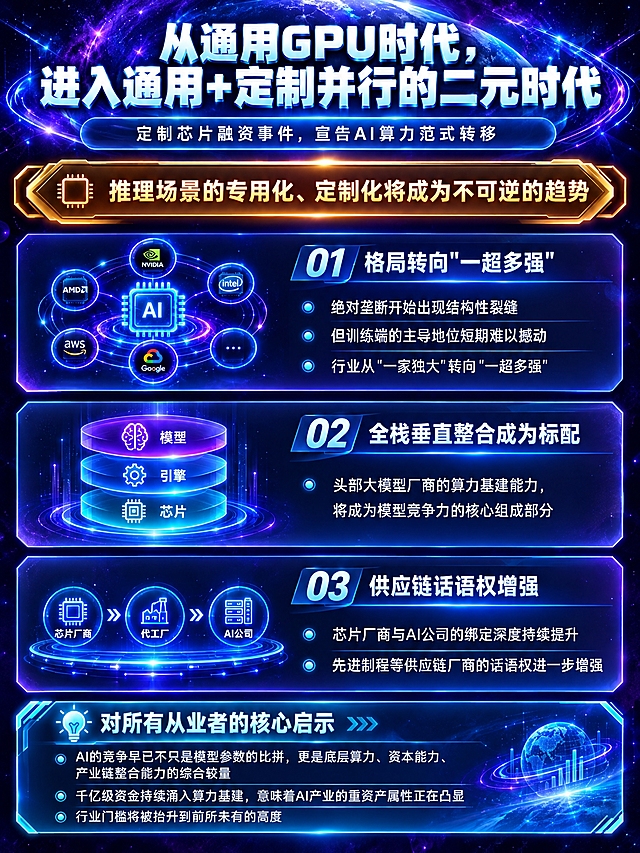
参照这张图的深空黑紫科技质感风格,生成一张新的总结收尾信息图,竖版3:4构图,2K超清。采用分层结构图的版面,收尾感强,干净高级。 顶部大标题:"从通用GPU时代,进入通用+定制并行的二元时代" 副标题小字:"定制芯片融资事件,宣告AI算力范式转移" 画面中部核心结论卡片(金色渐变边框): "推理场景的专用化、定制化将成为不可逆的趋势" 画面主体三个产业格局要点卡片,从上到下排列: 【01 格局转向"一超多强"】 图标:多家芯片节点围绕一个中心 内容:"绝对垄断开始出现结构性裂缝 | 但训练端的主导地位短期难以撼动 | 行业从'一家独大'转向'一超多强'" 【02 全栈垂直整合成为标配】 图标:三层垂直整合结构(模型-引擎-芯片) 内容:"头部大模型厂商的算力基建能力,将成为模型竞争力的核心组成部分" 【03 供应链话语权增强】 图标:芯片与代工环节的链条 内容:"芯片厂商与AI公司的绑定深度持续提升 | 先进制程等供应链厂商的话语权进一步增强" 画面下部启示板块(青蓝色高亮卡片): 标题:"对所有从业者的核心启示" 内容:"AI的竞争早已不只是模型参数的比拼,更是底层算力、资本能力、产业链整合能力的综合较量 | 千亿级资金持续涌入算力基建,意味着AI产业的重资产属性正在凸显 | 行业门槛将被抬升到前所未有的高度" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的总结收尾信息图,竖版3:4构图,2K超清。采用分层结构图的版面,收尾感强,干净高级。

顶部大标题:"从通用GPU时代,进入通用+定制并行的二元时代"
副标题小字:"定制芯片融资事件,宣告AI算力范式转移"

画面中部核心结论卡片(金色渐变边框):
"推理场景的专用化、定制化将成为不可逆的趋势"

画面主体三个产业格局要点卡片,从上到下排列:

【01 格局转向"一超多强"】
图标:多家芯片节点围绕一个中心
内容:"绝对垄断开始出现结构性裂缝 | 但训练端的主导地位短期难以撼动 | 行业从'一家独大'转向'一超多强'"

【02 全栈垂直整合成为标配】
图标:三层垂直整合结构(模型-引擎-芯片)
内容:"头部大模型厂商的算力基建能力,将成为模型竞争力的核心组成部分"

【03 供应链话语权增强】
图标:芯片与代工环节的链条
内容:"芯片厂商与AI公司的绑定深度持续提升 | 先进制程等供应链厂商的话语权进一步增强"

画面下部启示板块(青蓝色高亮卡片):
标题:"对所有从业者的核心启示"
内容:"AI的竞争早已不只是模型参数的比拼,更是底层算力、资本能力、产业链整合能力的综合较量 | 千亿级资金持续涌入算力基建,意味着AI产业的重资产属性正在凸显 | 行业门槛将被抬升到前所未有的高度"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
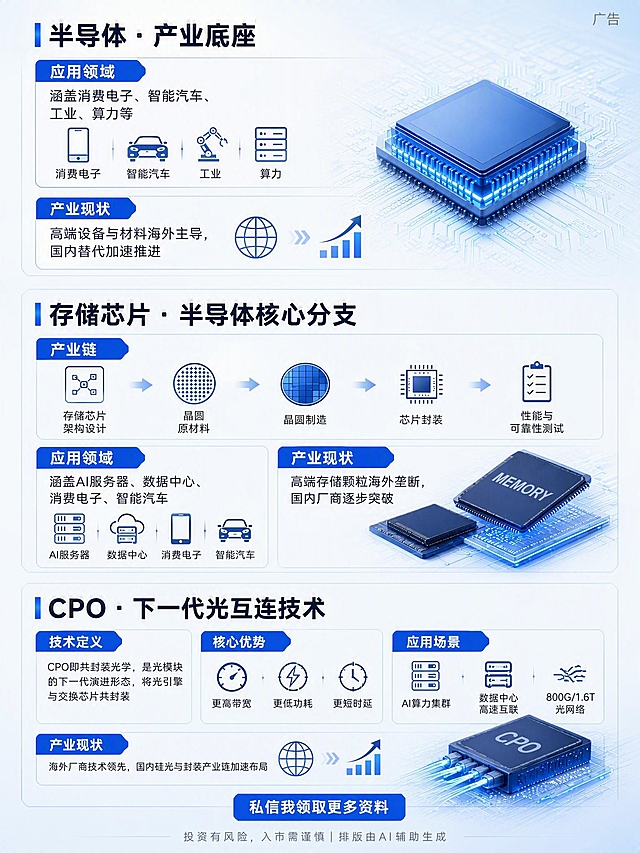
参考图中的表格模板风格,重新生成3张小红书3:4竖版图文,深蓝商务表格风格,白色背景,深蓝色表头,左侧深蓝色指标列,右侧白色内容列,字体清晰易读。 第一张(CPO、存储、半导体核心区别): 标题:CPO、存储、半导体 核心区别 导语:同属科技赛道,定位截然不同。很多人容易混淆三者关系,简单来说:半导体是最大的产业母集,存储芯片是半导体的核心分支,CPO是光通信半导体的下一代技术方案。 表格三行: 1. 半导体(产业底座):所有以半导体材料制作的电子元器件统称,是整个电子信息产业的基础。涵盖集成电路、光电器件、分立器件、传感器四大类,相当于电子世界的「基础建材」。 2. 存储芯片(核心分支):半导体集成电路的核心品类之一,专门负责数据存储、读写与留存。核心包含DRAM内存、NAND闪存、存储控制器等,相当于数字世界的「记忆仓库」。 3. CPO(细分技术):光通信领域的先进封装技术,属于半导体光电器件分支,是光模块的下一代形态。核心为共封装光学、硅光引擎、高速光互连,相当于算力网络的「高速血管」。 右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」 第二张(半导体与存储芯片产业介绍): 标题:半导体与存储芯片 产业全景 表格两行: 1. 半导体 · 产业底座:应用领域涵盖消费电子、智能汽车、工业、算力等;产业发展特点:高端设备与材料海外主导,国产替代加速推进。 2. 存储芯片 · 半导体核心分支:产业链包括存储芯片架构设计、晶圆原材料、晶圆制造、芯片封装、性能与可靠性测试;应用领域涵盖AI服务器、数据中心、消费电子、智能汽车;产业发展特点:高端存储颗粒海外垄断,国内厂商逐步突破。 右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」 第三张(AI算力时代三者协同关系): 标题:AI算力时代 三者协同关系 导语:算力基建铁三角,环环相扣。在AI算力基础设施中,三者并非竞争关系,而是各司其职的「算力铁三角」,共同支撑大模型训练与推理运转。 表格三行: 1. 角色分工:半导体是底层底盘:所有芯片、器件都建立在半导体产业之上,决定算力产业的底层能力上限;存储芯片是数据中枢:负责暂存与留存海量训练数据,直接决定算力性能能否充分释放;CPO是传输纽带:负责算力节点间的高速数据互联,突破高带宽下的功耗与时延瓶颈。 2. 需求联动逻辑:AI大模型参数爆发 → 服务器算力需求提升 → 拉动存储芯片容量与带宽升级 → 数据交互量激增 → 带动CPO高速光互连普及 → 反向推动半导体全产业技术迭代。 3. 产业价值总结:三者同属算力基建核心赛道:半导体是产业根基,存储是算力刚需,CPO是下一代互连核心。三者共同受益于全球算力资本开支增长与AI产业持续爆发。 右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」 整体保持参考图的深蓝表格商务风格,排版整齐,文字全部清晰可读。参考图中的表格模板风格,重新生成3张小红书3:4竖版图文,深蓝商务表格风格,白色背景,深蓝色表头,左侧深蓝色指标列,右侧白色内容列,字体清晰易读。

第一张(CPO、存储、半导体核心区别):
标题:CPO、存储、半导体 核心区别
导语:同属科技赛道,定位截然不同。很多人容易混淆三者关系,简单来说:半导体是最大的产业母集,存储芯片是半导体的核心分支,CPO是光通信半导体的下一代技术方案。
表格三行:
1. 半导体(产业底座):所有以半导体材料制作的电子元器件统称,是整个电子信息产业的基础。涵盖集成电路、光电器件、分立器件、传感器四大类,相当于电子世界的「基础建材」。
2. 存储芯片(核心分支):半导体集成电路的核心品类之一,专门负责数据存储、读写与留存。核心包含DRAM内存、NAND闪存、存储控制器等,相当于数字世界的「记忆仓库」。
3. CPO(细分技术):光通信领域的先进封装技术,属于半导体光电器件分支,是光模块的下一代形态。核心为共封装光学、硅光引擎、高速光互连,相当于算力网络的「高速血管」。
右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」

第二张(半导体与存储芯片产业介绍):
标题:半导体与存储芯片 产业全景
表格两行:
1. 半导体 · 产业底座:应用领域涵盖消费电子、智能汽车、工业、算力等;产业发展特点:高端设备与材料海外主导,国产替代加速推进。
2. 存储芯片 · 半导体核心分支:产业链包括存储芯片架构设计、晶圆原材料、晶圆制造、芯片封装、性能与可靠性测试;应用领域涵盖AI服务器、数据中心、消费电子、智能汽车;产业发展特点:高端存储颗粒海外垄断,国内厂商逐步突破。
右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」

第三张(AI算力时代三者协同关系):
标题:AI算力时代 三者协同关系
导语:算力基建铁三角,环环相扣。在AI算力基础设施中,三者并非竞争关系,而是各司其职的「算力铁三角」,共同支撑大模型训练与推理运转。
表格三行:
1. 角色分工:半导体是底层底盘:所有芯片、器件都建立在半导体产业之上,决定算力产业的底层能力上限;存储芯片是数据中枢:负责暂存与留存海量训练数据,直接决定算力性能能否充分释放;CPO是传输纽带:负责算力节点间的高速数据互联,突破高带宽下的功耗与时延瓶颈。
2. 需求联动逻辑:AI大模型参数爆发 → 服务器算力需求提升 → 拉动存储芯片容量与带宽升级 → 数据交互量激增 → 带动CPO高速光互连普及 → 反向推动半导体全产业技术迭代。
3. 产业价值总结:三者同属算力基建核心赛道:半导体是产业根基,存储是算力刚需,CPO是下一代互连核心。三者共同受益于全球算力资本开支增长与AI产业持续爆发。
右上角标注「广告」,底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」

整体保持参考图的深蓝表格商务风格,排版整齐,文字全部清晰可读。
参照这张图的深空黑紫科技质感风格,生成一张新的产业影响分析信息图,竖版3:4构图,2K超清: 顶部大标题:"全球产业影响" 副标题小字:"头部客户转向多供应商算力底座 · 行业门槛被拉高" 画面主体是三大影响板块: 【01 对通用GPU巨头:垄断遭遇真正挑战,但短期不会崩塌】 图标:多个芯片供应源围绕一个中心节点的图 内容:"市场不是抛弃,而是头部大客户开始主动构建多供应商算力底座 | 有巨头联手定制加速器、同时签下多家算力大单 | 主力训练转向第三方专用芯片 | 趋势:顶级大模型公司不会把全部算力放在单一厂商手上,规避供应链与价格双重风险 | 通用GPU仍占八成以上加速器市场,但高附加值的超大模型训练订单会被持续分流" 【02 对专用芯片方与设计商:从自用变成对外标杆案例】 图标:内部闭环转化为对外输出箭头 内容:"此前专用芯片基本内部自用 | 长期巨额订单证明可支撑全球顶级第三方大模型 | 设计商从单一芯片设计升级为算力生态+金融担保的综合玩家 | 直接切入AI芯片主战场" 【03 全球AI竞赛升级,拉高行业门槛】 图标:阶梯式上升的资本门槛 内容:"这笔600亿仅是五年总承诺1252亿美元订单的一部分 | 头部模型训练已进入千亿级算力资本承诺阶段 | 中小AI实验室难以参与顶级竞赛 | 行业马太效应加剧,强者恒强" 底部结论条(金色渐变): "算力从单一供应商走向多元竞合——这是整个AI产业格局重排的开始" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、2.5D扁平插画质感、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的产业影响分析信息图,竖版3:4构图,2K超清:

顶部大标题:"全球产业影响"
副标题小字:"头部客户转向多供应商算力底座 · 行业门槛被拉高"

画面主体是三大影响板块:

【01 对通用GPU巨头:垄断遭遇真正挑战,但短期不会崩塌】
图标:多个芯片供应源围绕一个中心节点的图
内容:"市场不是抛弃,而是头部大客户开始主动构建多供应商算力底座 | 有巨头联手定制加速器、同时签下多家算力大单 | 主力训练转向第三方专用芯片 | 趋势:顶级大模型公司不会把全部算力放在单一厂商手上,规避供应链与价格双重风险 | 通用GPU仍占八成以上加速器市场,但高附加值的超大模型训练订单会被持续分流"

【02 对专用芯片方与设计商:从自用变成对外标杆案例】
图标:内部闭环转化为对外输出箭头
内容:"此前专用芯片基本内部自用 | 长期巨额订单证明可支撑全球顶级第三方大模型 | 设计商从单一芯片设计升级为算力生态+金融担保的综合玩家 | 直接切入AI芯片主战场"

【03 全球AI竞赛升级,拉高行业门槛】
图标:阶梯式上升的资本门槛
内容:"这笔600亿仅是五年总承诺1252亿美元订单的一部分 | 头部模型训练已进入千亿级算力资本承诺阶段 | 中小AI实验室难以参与顶级竞赛 | 行业马太效应加剧,强者恒强"

底部结论条(金色渐变):
"算力从单一供应商走向多元竞合——这是整个AI产业格局重排的开始"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、2.5D扁平插画质感、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
生成一张AIDC核心算力硬件知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"03 | 核心算力硬件",副标题是"AIDC 的心脏,产业链价值最高环节"。分为三大细分赛道板块:1.AI芯片 (国产替代主战场,蓝色块):海外龙头英伟达 (H100/B200/GB200)、AMD (MI300X)、Intel (Gaudi),国产代表华为昇腾 910B、寒武纪思元 590、海光深算二号,技术壁垒架构设计、生态建设、先进制程,投资逻辑自主可控政策驱动,信创智算中心优先采购;2.AI服务器 (国内竞争格局清晰,红色块):市场规模2025年全球AI服务器市场规模超2000亿美元,国内格局浪潮信息 (~30%)、工业富联 (~25%)、中科曙光 (信创第一),核心能力JDM联合开发模式、供应链管理、液冷散热技术,业绩表现2026年Q1浪潮信息营收 + 45%,净利润 + 60%;3.GPU/CPU模块 (蓝色块):海外主导英伟达占据全球AI加速卡市场80%以上份额,国产追赶华为昇腾 910B性能接近A100,生态快速完善,趋势CPU+GPU+NPU异构计算成为主流,瓶颈HBM高带宽内存供应紧张。然后是核心标的对比板块,分为AI芯片和AI服务器两个表格,AI芯片对比:寒武纪(思元 370、590 系列,自主 MLU 架构,多芯互联,运营商、互联网大厂,极高 (2025Q4 营收 + 200%+));海光信息(海光 CPU、深算 DCU,x86 授权 + 自研,生态兼容,多个智算中心,高);景嘉微(JM9 系列 GPU,自主架构,功耗控制好,信创市场导入中,中等)。AI服务器对比:浪潮信息(~30%市占,字节、阿里、腾讯,全球 AI 服务器龙头,JDM 模式);工业富联(~25%市占,英伟达、AWS、微软,代工龙头,H100/H200 产线领先);中科曙光(~10%市占,政府、国企智算中心,兆瀚服务器 + 浸没式液冷)。最底部一句话看懂:"核心算力硬件是 AIDC 的发动机,英伟达一家独大,但国产替代正在加速,AI 服务器环节业绩确定性最高",整体排版和参考图保持一致,分块布局,搭配对应芯片/服务器图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC核心算力硬件知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"03 | 核心算力硬件",副标题是"AIDC 的心脏,产业链价值最高环节"。分为三大细分赛道板块:1.AI芯片 (国产替代主战场,蓝色块):海外龙头英伟达 (H100/B200/GB200)、AMD (MI300X)、Intel (Gaudi),国产代表华为昇腾 910B、寒武纪思元 590、海光深算二号,技术壁垒架构设计、生态建设、先进制程,投资逻辑自主可控政策驱动,信创智算中心优先采购;2.AI服务器 (国内竞争格局清晰,红色块):市场规模2025年全球AI服务器市场规模超2000亿美元,国内格局浪潮信息 (~30%)、工业富联 (~25%)、中科曙光 (信创第一),核心能力JDM联合开发模式、供应链管理、液冷散热技术,业绩表现2026年Q1浪潮信息营收 + 45%,净利润 + 60%;3.GPU/CPU模块 (蓝色块):海外主导英伟达占据全球AI加速卡市场80%以上份额,国产追赶华为昇腾 910B性能接近A100,生态快速完善,趋势CPU+GPU+NPU异构计算成为主流,瓶颈HBM高带宽内存供应紧张。然后是核心标的对比板块,分为AI芯片和AI服务器两个表格,AI芯片对比:寒武纪(思元 370、590 系列,自主 MLU 架构,多芯互联,运营商、互联网大厂,极高 (2025Q4 营收 + 200%+));海光信息(海光 CPU、深算 DCU,x86 授权 + 自研,生态兼容,多个智算中心,高);景嘉微(JM9 系列 GPU,自主架构,功耗控制好,信创市场导入中,中等)。AI服务器对比:浪潮信息(~30%市占,字节、阿里、腾讯,全球 AI 服务器龙头,JDM 模式);工业富联(~25%市占,英伟达、AWS、微软,代工龙头,H100/H200 产线领先);中科曙光(~10%市占,政府、国企智算中心,兆瀚服务器 + 浸没式液冷)。最底部一句话看懂:"核心算力硬件是 AIDC 的发动机,英伟达一家独大,但国产替代正在加速,AI 服务器环节业绩确定性最高",整体排版和参考图保持一致,分块布局,搭配对应芯片/服务器图标,所有文字完整清晰保留,和参考图版式风格统一。
参照这张图的深空黑紫科技质感风格,生成一张新的产业冲击分析信息图,竖版3:4构图,2K超清。采用分栏对比 + 层次结构图的版面,干净高级。 顶部大标题:"产业冲击波:通用GPU巨头的挑战与自研芯片大战的终局" 副标题小字:"冲击是结构性的,而非全面性的" 画面中上部分三大板块: 【推理市场:显著分流】图标:算力流向箭头 内容:"定制ASIC在纯推理场景的成本与能效优势明确 | 头部厂商的推理算力逐步从通用GPU向自有定制芯片迁移 | 这部分约占其AI芯片需求的30%-40%" 【训练市场:仍主导】图标:高通用性架构与软件生态 内容:"大模型训练任务算法迭代快、负载复杂,对硬件通用性要求极高 | 定制ASIC难以快速适配 | 成熟的软件生态与高速互联壁垒在训练场景几乎不可替代 | 短期前沿模型训练仍高度依赖通用GPU" 【长期风险:客户向下游延伸】图标:由推理向训练渗透的箭头 内容:"头部大模型厂商掌握自有推理芯片后,会逐步向训练端渗透 | 形成'训练用GPU + 推理用自研'的混合架构 | 长期将压缩通用GPU厂商的市场增长空间" 画面中部范式转移板块: 标题:"范式转移:大模型竞争进入全栈垂直整合时代" 三层结构图: - 上层:"模型能力、产品生态、用户规模" - 中层:"推理引擎、调度系统、编译器" - 底层:"芯片架构、算力集群、基础设施" 下方小字:"头部玩家纷纷向下游布局芯片与基建,通过硬件优化降本增效 | 中小模型厂商无力承担定制芯片的巨额研发与产能成本,只能依赖公有云算力,成本差距持续拉大,马太效应加剧" 画面下部板块: 标题:"芯片设计商的野心:从网络龙头到AI定制芯片主力" 三个要点:"同时拿下两大顶级大模型客户,定制芯片业务规模快速攀升 | 结合高速以太网与集群互联芯片优势,提供计算+网络的完整算力方案 | 创新融资+租赁模式,打开芯片业务增长天花板" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的产业冲击分析信息图,竖版3:4构图,2K超清。采用分栏对比 + 层次结构图的版面,干净高级。

顶部大标题:"产业冲击波:通用GPU巨头的挑战与自研芯片大战的终局"
副标题小字:"冲击是结构性的,而非全面性的"

画面中上部分三大板块:

【推理市场:显著分流】图标:算力流向箭头
内容:"定制ASIC在纯推理场景的成本与能效优势明确 | 头部厂商的推理算力逐步从通用GPU向自有定制芯片迁移 | 这部分约占其AI芯片需求的30%-40%"

【训练市场:仍主导】图标:高通用性架构与软件生态
内容:"大模型训练任务算法迭代快、负载复杂,对硬件通用性要求极高 | 定制ASIC难以快速适配 | 成熟的软件生态与高速互联壁垒在训练场景几乎不可替代 | 短期前沿模型训练仍高度依赖通用GPU"

【长期风险:客户向下游延伸】图标:由推理向训练渗透的箭头
内容:"头部大模型厂商掌握自有推理芯片后,会逐步向训练端渗透 | 形成'训练用GPU + 推理用自研'的混合架构 | 长期将压缩通用GPU厂商的市场增长空间"

画面中部范式转移板块:
标题:"范式转移:大模型竞争进入全栈垂直整合时代"
三层结构图:
- 上层:"模型能力、产品生态、用户规模"
- 中层:"推理引擎、调度系统、编译器"
- 底层:"芯片架构、算力集群、基础设施"
下方小字:"头部玩家纷纷向下游布局芯片与基建,通过硬件优化降本增效 | 中小模型厂商无力承担定制芯片的巨额研发与产能成本,只能依赖公有云算力,成本差距持续拉大,马太效应加剧"

画面下部板块:
标题:"芯片设计商的野心:从网络龙头到AI定制芯片主力"
三个要点:"同时拿下两大顶级大模型客户,定制芯片业务规模快速攀升 | 结合高速以太网与集群互联芯片优势,提供计算+网络的完整算力方案 | 创新融资+租赁模式,打开芯片业务增长天花板"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
参照这张图的深空黑紫科技质感风格,生成一张新的项目路线图信息图,竖版3:4构图,2K超清: 顶部大标题:"项目路线图:10 吉瓦算力的长期部署" 副标题小字:"500亿美元并非单一研发费用 · 覆盖数吉瓦芯片产能与配套算力集群" 画面中部:一条横向/竖向时间轴,四个节点从上到下排列,每个节点带年份与内容: - 2026年底前:"一代芯片小规模量产落地,启动首批部署" - 2027年:"一代芯片大规模铺开,同时启动二代芯片验证" - 2028年:"累计提供约5吉瓦算力规模的芯片" - 2029年:"完成10吉瓦整体部署,二代芯片成为主力" 画面下部两个板块: 【客户结构】图标:两个大小不一的区块 内容:"定制芯片业务并非仅服务一家 | 第一大客户2027年交付5吉瓦、2028年再追加10吉瓦 | 第二大客户与之共同构成AI定制业务核心基本盘" 【资本模式:表外融资与算力租赁化】图标:金融机构→特殊实体→芯片采购→租赁交付 的流程链路 内容:"融资主体为芯片厂商而非AI公司 | 采用私人信贷+表外实体模式:金融机构出资成立特殊实体,负责芯片采购与算力基建,再以租赁形式交付使用 | AI公司无需承担巨额硬件资产负债,通过长期租赁锁定算力供给,厂商与资方分享长期收益" 底部数据亮点条(金色渐变): "AI算力正从'资本开支驱动'转向'金融化驱动':美国市场AI相关杠杆融资规模从2025年初约200亿美元,飙升至2026年的880亿美元" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、2.5D扁平插画质感、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的项目路线图信息图,竖版3:4构图,2K超清:

顶部大标题:"项目路线图:10 吉瓦算力的长期部署"
副标题小字:"500亿美元并非单一研发费用 · 覆盖数吉瓦芯片产能与配套算力集群"

画面中部:一条横向/竖向时间轴,四个节点从上到下排列,每个节点带年份与内容:
- 2026年底前:"一代芯片小规模量产落地,启动首批部署"
- 2027年:"一代芯片大规模铺开,同时启动二代芯片验证"
- 2028年:"累计提供约5吉瓦算力规模的芯片"
- 2029年:"完成10吉瓦整体部署,二代芯片成为主力"

画面下部两个板块:

【客户结构】图标:两个大小不一的区块
内容:"定制芯片业务并非仅服务一家 | 第一大客户2027年交付5吉瓦、2028年再追加10吉瓦 | 第二大客户与之共同构成AI定制业务核心基本盘"

【资本模式:表外融资与算力租赁化】图标:金融机构→特殊实体→芯片采购→租赁交付 的流程链路
内容:"融资主体为芯片厂商而非AI公司 | 采用私人信贷+表外实体模式:金融机构出资成立特殊实体,负责芯片采购与算力基建,再以租赁形式交付使用 | AI公司无需承担巨额硬件资产负债,通过长期租赁锁定算力供给,厂商与资方分享长期收益"

底部数据亮点条(金色渐变):
"AI算力正从'资本开支驱动'转向'金融化驱动':美国市场AI相关杠杆融资规模从2025年初约200亿美元,飙升至2026年的880亿美元"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、2.5D扁平插画质感、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
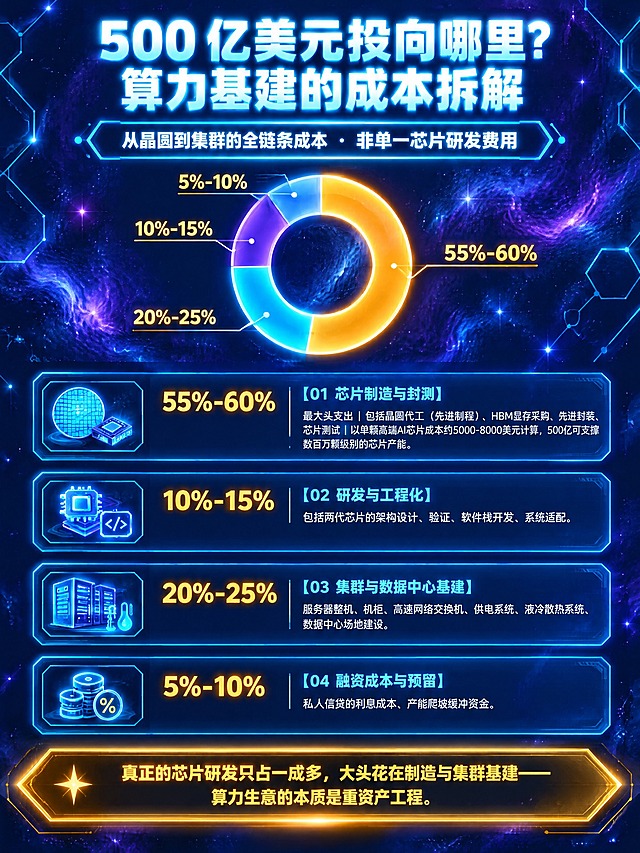
参照这张图的深空黑紫科技质感风格,生成一张新的成本拆解信息图,竖版3:4构图,2K超清。采用环形占比图+卡片列表的版面,数据用金色高亮。 顶部大标题:"500 亿美元投向哪里?算力基建的成本拆解" 副标题小字:"从晶圆到集群的全链条成本 · 非单一芯片研发费用" 画面上部:一个四段式环形占比图,四块颜色区分,标注四个占比数值:"55%-60%"、"10%-15%"、"20%-25%"、"5%-10%" 画面中下部:四个成本项目卡片,每个卡片带占比、图标和说明: 【01 芯片制造与封测】占比 55%-60% 图标:晶圆、封装模块 内容:"最大头支出 | 包括晶圆代工(先进制程)、HBM显存采购、先进封装、芯片测试 | 以单颗高端AI芯片成本约5000-8000美元计算,500亿可支撑数百万颗级别的芯片产能" 【02 研发与工程化】占比 10%-15% 图标:芯片设计图层、代码块 内容:"包括两代芯片的架构设计、验证、软件栈开发、系统适配" 【03 集群与数据中心基建】占比 20%-25% 图标:机柜与液冷系统 内容:"服务器整机、机柜、高速网络交换机、供电系统、液冷散热系统、数据中心场地建设" 【04 融资成本与预留】占比 5%-10% 图标:利息与资金池符号 内容:"私人信贷的利息成本、产能爬坡缓冲资金" 底部结论条(金色渐变): "真正的芯片研发只占一成多,大头花在制造与集群基建——算力生意的本质是重资产工程" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的成本拆解信息图,竖版3:4构图,2K超清。采用环形占比图+卡片列表的版面,数据用金色高亮。

顶部大标题:"500 亿美元投向哪里?算力基建的成本拆解"
副标题小字:"从晶圆到集群的全链条成本 · 非单一芯片研发费用"

画面上部:一个四段式环形占比图,四块颜色区分,标注四个占比数值:"55%-60%"、"10%-15%"、"20%-25%"、"5%-10%"

画面中下部:四个成本项目卡片,每个卡片带占比、图标和说明:

【01 芯片制造与封测】占比 55%-60%
图标:晶圆、封装模块
内容:"最大头支出 | 包括晶圆代工(先进制程)、HBM显存采购、先进封装、芯片测试 | 以单颗高端AI芯片成本约5000-8000美元计算,500亿可支撑数百万颗级别的芯片产能"

【02 研发与工程化】占比 10%-15%
图标:芯片设计图层、代码块
内容:"包括两代芯片的架构设计、验证、软件栈开发、系统适配"

【03 集群与数据中心基建】占比 20%-25%
图标:机柜与液冷系统
内容:"服务器整机、机柜、高速网络交换机、供电系统、液冷散热系统、数据中心场地建设"

【04 融资成本与预留】占比 5%-10%
图标:利息与资金池符号
内容:"私人信贷的利息成本、产能爬坡缓冲资金"

底部结论条(金色渐变):
"真正的芯片研发只占一成多,大头花在制造与集群基建——算力生意的本质是重资产工程"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
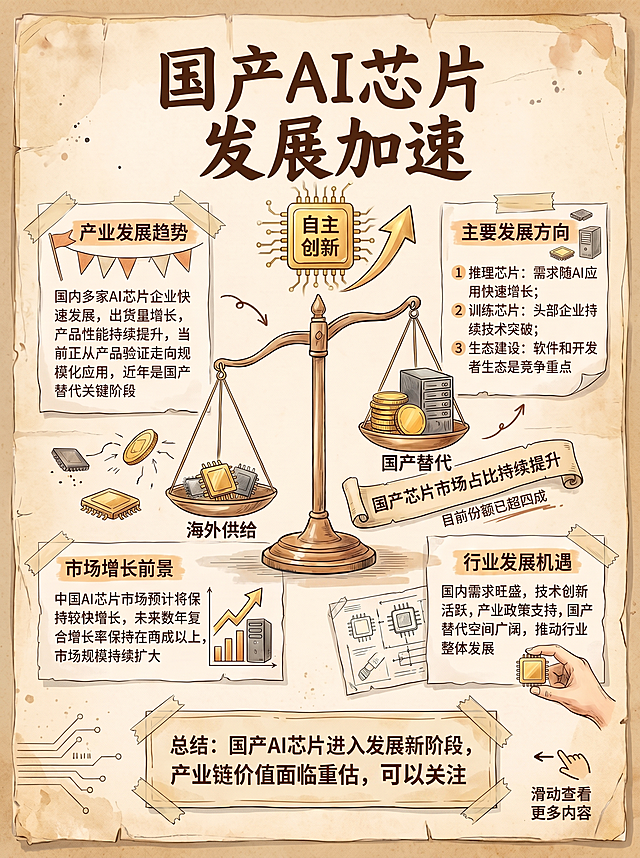
竖版3:4比例AI产业科普知识长图,手绘插画风,复古手账剪贴簿拼贴风格,背景米黄色做旧纸张,主色调复古橙棕奶油色,芯片元素金色点缀,顶部深棕色粗体标题"国产AI芯片 发展加速",标题下方金色芯片图标标注"自主创新",旁侧上涨箭头,画面中央手绘天平:左侧标注"海外供给",右侧标注"国产替代",天平向右侧倾斜,右侧标签写"国产芯片市场占比持续提升",小字标注"目前份额已超四成",左上方信息卡标题"产业发展趋势",内容"国内多家AI芯片企业快速发展,出货量增长,产品性能持续提升,当前正从产品验证走向规模化应用,近年是国产替代关键阶段",旁侧小旗帜装饰,右上方信息卡标题"主要发展方向",内容"1 推理芯片:需求随AI应用快速增长;2 训练芯片:头部企业持续技术突破;3 生态建设:软件和开发者生态是竞争重点",左下方信息卡标题"市场增长前景",内容"中国AI芯片市场预计将保持较快增长,未来数年复合增长率保持在两成以上,市场规模持续扩大",右下方信息卡标题"行业发展机遇",内容"国内需求旺盛,技术创新活跃,产业政策支持,国产替代空间广阔,推动行业整体发展",底部胶带贴卡片写"总结:国产AI芯片进入发展新阶段,产业链价值面临重估,值得重点关注",右下角手指箭头标注"滑动查看更多内容",装饰芯片、天平、服务器、上涨箭头、小旗帜贴纸,排版清晰,手绘研究笔记风格,2K分辨率竖版3:4比例AI产业科普知识长图,手绘插画风,复古手账剪贴簿拼贴风格,背景米黄色做旧纸张,主色调复古橙棕奶油色,芯片元素金色点缀,顶部深棕色粗体标题"国产AI芯片 发展加速",标题下方金色芯片图标标注"自主创新",旁侧上涨箭头,画面中央手绘天平:左侧标注"海外供给",右侧标注"国产替代",天平向右侧倾斜,右侧标签写"国产芯片市场占比持续提升",小字标注"目前份额已超四成",左上方信息卡标题"产业发展趋势",内容"国内多家AI芯片企业快速发展,出货量增长,产品性能持续提升,当前正从产品验证走向规模化应用,近年是国产替代关键阶段",旁侧小旗帜装饰,右上方信息卡标题"主要发展方向",内容"1 推理芯片:需求随AI应用快速增长;2 训练芯片:头部企业持续技术突破;3 生态建设:软件和开发者生态是竞争重点",左下方信息卡标题"市场增长前景",内容"中国AI芯片市场预计将保持较快增长,未来数年复合增长率保持在两成以上,市场规模持续扩大",右下方信息卡标题"行业发展机遇",内容"国内需求旺盛,技术创新活跃,产业政策支持,国产替代空间广阔,推动行业整体发展",底部胶带贴卡片写"总结:国产AI芯片进入发展新阶段,产业链价值面临重估,值得重点关注",右下角手指箭头标注"滑动查看更多内容",装饰芯片、天平、服务器、上涨箭头、小旗帜贴纸,排版清晰,手绘研究笔记风格,2K分辨率