
小红书图文笔记内页,手账拼贴风,精致有层次感,版式精美,小红书… - 图片创意预览

小红书图文笔记内页,手账拼贴风,精致有层次感,版式精美,小红书…

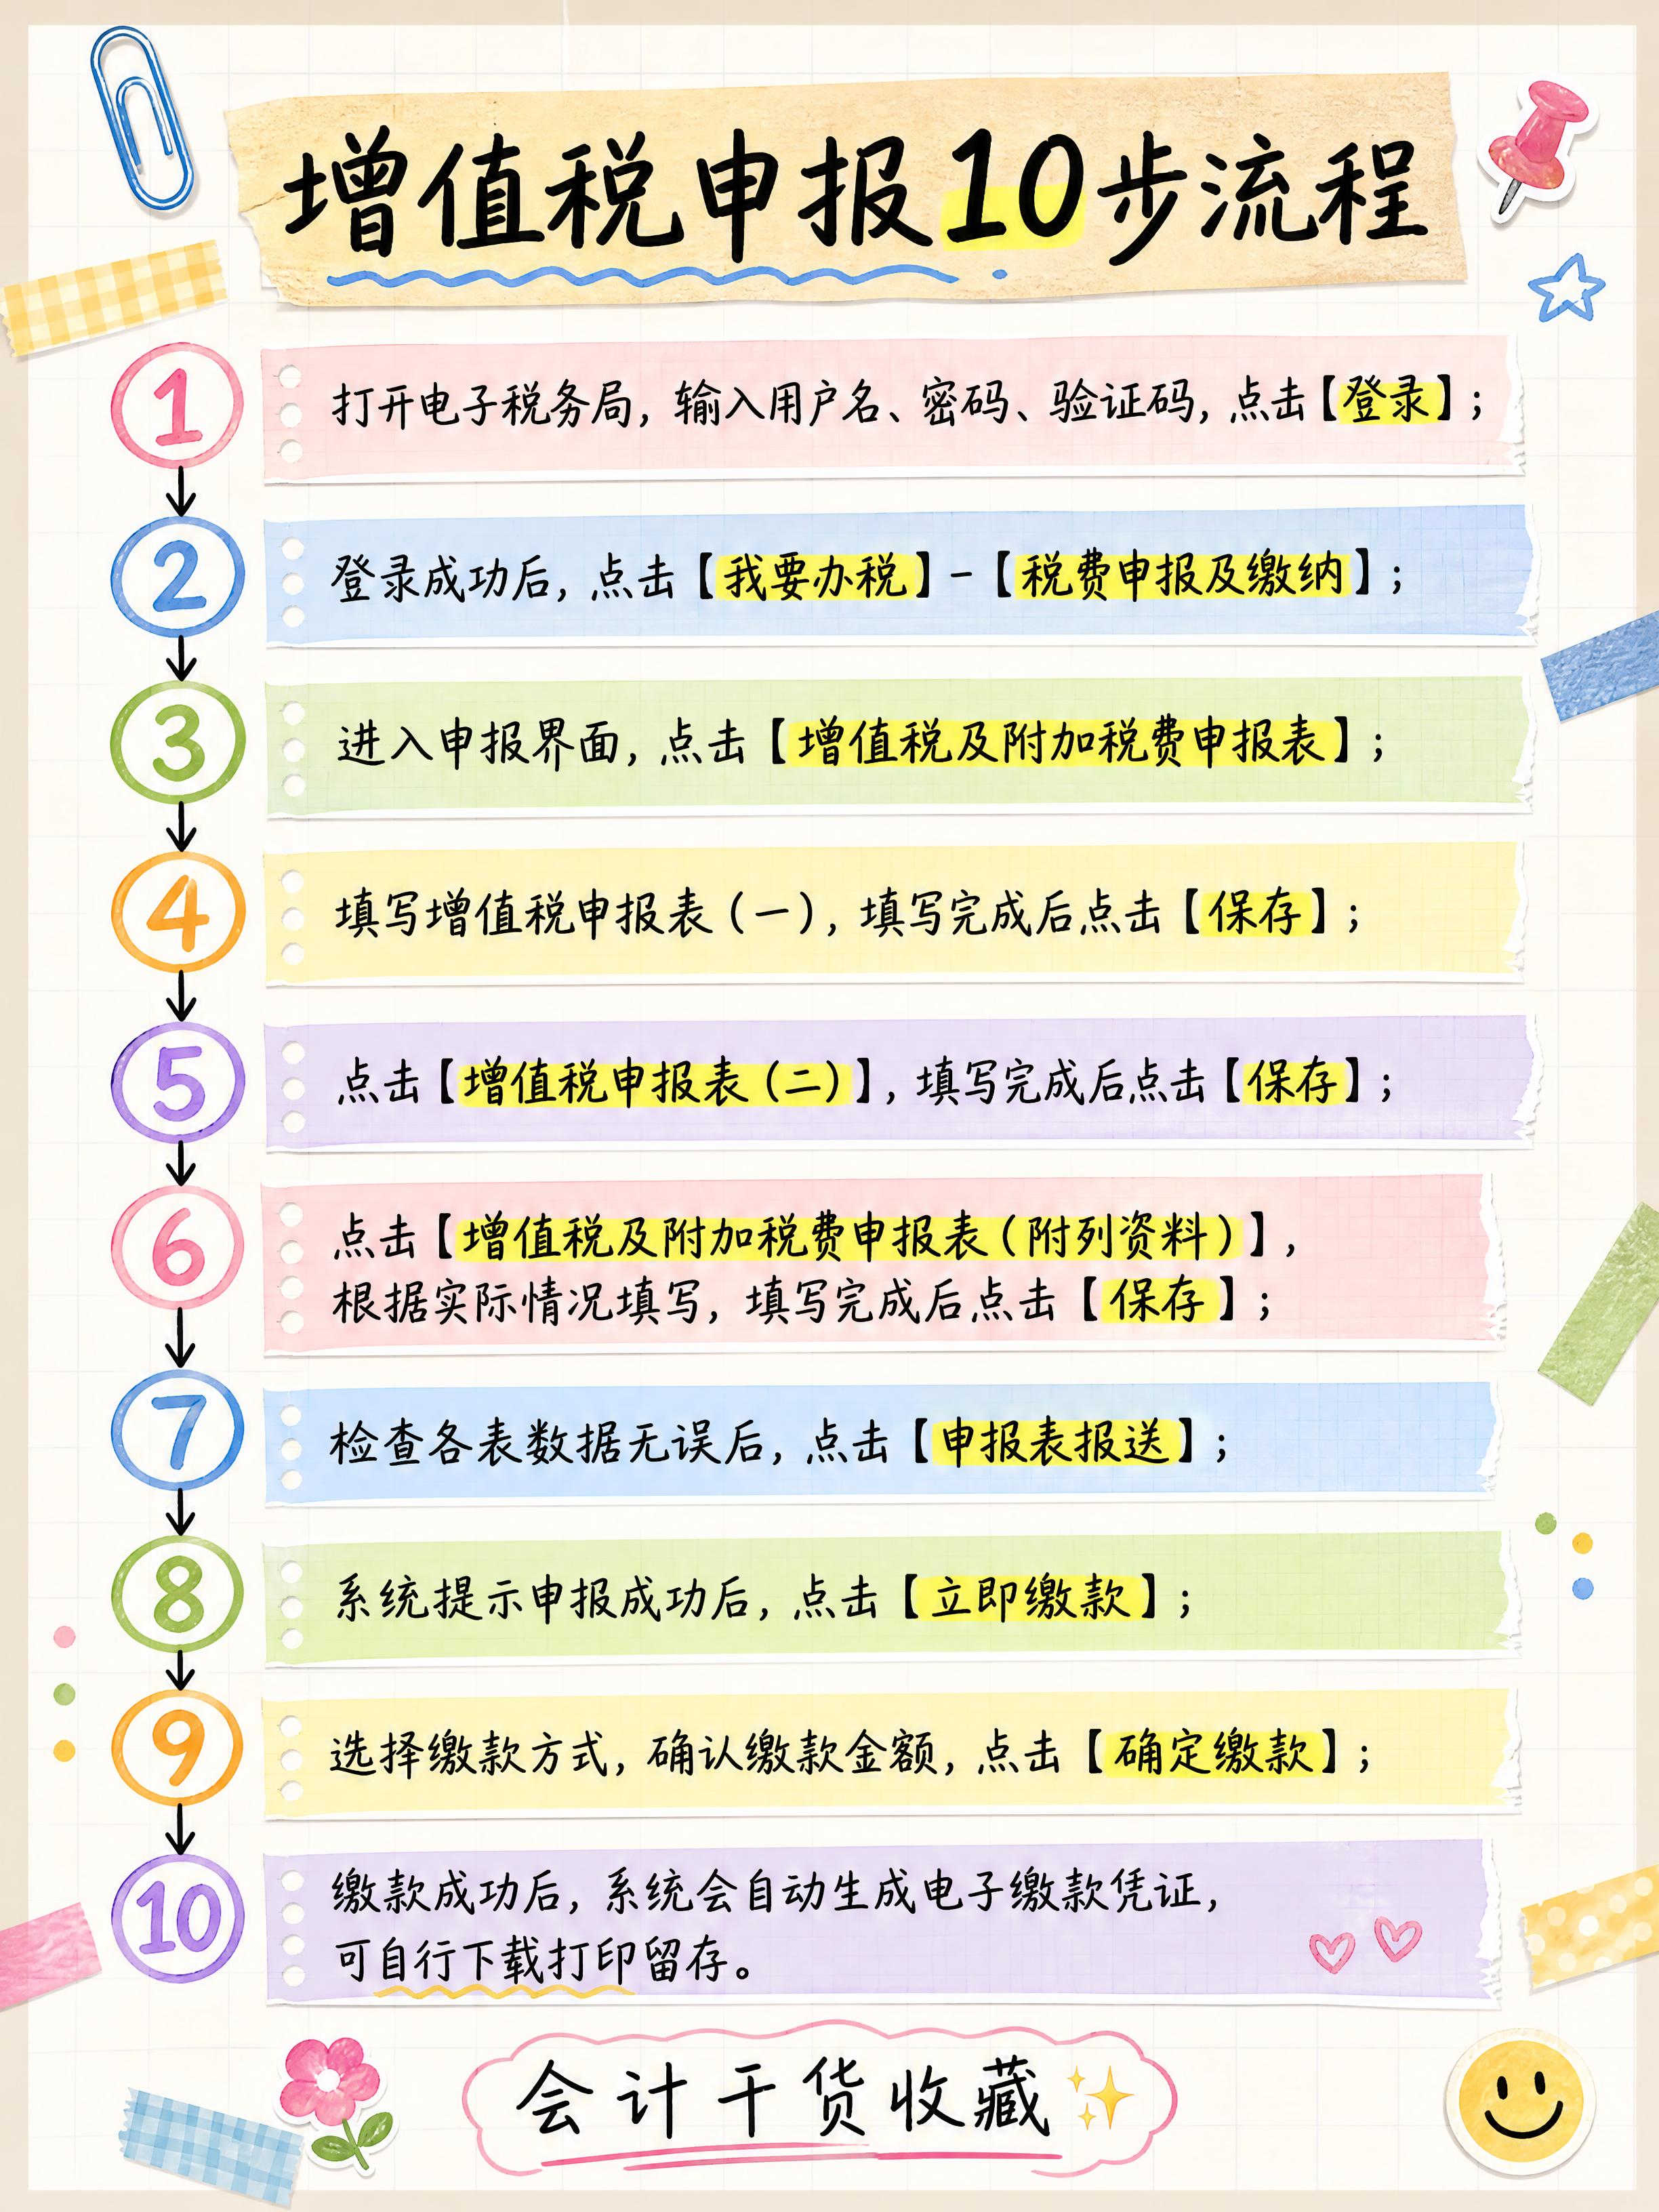
小红书图文笔记内页,手账拼贴风,精致有层次感,版式精美,小红书笔记质感。完整保留图片中增值税申报全部10步流程内容,文字清晰可读,分步骤排版。背景:浅米色笔记纸纹理,带淡蓝色网格线。版式:左侧竖向步骤

用户头像

1q0q8p1n0z-...

2026.08.22
小红书干货内页图文,手账流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:做账报税每月工作规划。页面顶部大标题:「📅 做账报税 每月工作规划」,深橙色粗黑体。页面按时间轴纵向分为5个阶段,每个阶段左侧有圆形时间标签:第一阶段「月初 1-3号」,圆形标签橙红色底白字,内容:通知准备资料——①费用成本发票、社保公积金单;②工资表;③银行对账单和银行回单;第二阶段「月初 4-5号」,圆形标签橙色底白字,内容:①开票系统打印销项汇总表核对:销项发票数量、打印;②勾选认证进项发票,统计明细;③一般纳税人每月抄税(上报汇总)、小规模纳税人每季度抄税;第三阶段「月中 6-10号」,圆形标签黄绿色底白字,内容:①做账、编制财务报表;②纳税申报;第四阶段「月中 11-15号」,圆形标签浅绿色底白字,内容:①通知客户核对税金金额,完成税款缴纳;②开票系统登陆清卡;③装订凭证,补齐缺漏票据;第五阶段「月尾 16-30号」,圆形标签浅蓝色底白字,内容:①季中告知客户利润情况,季报所得税预测提醒客户及时取得成本费用发票;②与客户沟通企业情况及涉税风险。背景:米黄色笔记纸纹理。装饰:每个阶段用不同颜色的便签纸卡片风格;时间轴用虚线连接各阶段圆形标签;右上角1个🗓️ emoji贴纸;加手绘圈点、星星和胶带装饰条增加层次。整体氛围:手账干货感、时间轴清晰、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4。小红书干货内页图文,手账流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:做账报税每月工作规划。页面顶部大标题:「📅 做账报税 每月工作规划」,深橙色粗黑体。页面按时间轴纵向分为5个阶段,每个阶段左侧有圆形时间标签:第一阶段「月初 1-3号」,圆形标签橙红色底白字,内容:通知准备资料——①费用成本发票、社保公积金单;②工资表;③银行对账单和银行回单;第二阶段「月初 4-5号」,圆形标签橙色底白字,内容:①开票系统打印销项汇总表核对:销项发票数量、打印;②勾选认证进项发票,统计明细;③一般纳税人每月抄税(上报汇总)、小规模纳税人每季度抄税;第三阶段「月中 6-10号」,圆形标签黄绿色底白字,内容:①做账、编制财务报表;②纳税申报;第四阶段「月中 11-15号」,圆形标签浅绿色底白字,内容:①通知客户核对税金金额,完成税款缴纳;②开票系统登陆清卡;③装订凭证,补齐缺漏票据;第五阶段「月尾 16-30号」,圆形标签浅蓝色底白字,内容:①季中告知客户利润情况,季报所得税预测提醒客户及时取得成本费用发票;②与客户沟通企业情况及涉税风险。背景:米黄色笔记纸纹理。装饰:每个阶段用不同颜色的便签纸卡片风格;时间轴用虚线连接各阶段圆形标签;右上角1个🗓️ emoji贴纸;加手绘圈点、星星和胶带装饰条增加层次。整体氛围:手账干货感、时间轴清晰、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4。
小红书干货内页图文,杂志海报流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:个人所得税申报流程。页面顶部大标题:「二、个人所得税申报流程」,深紫色粗黑体。副标题小字:「自然人电子税务局(扣缴端)」。中间是纵向流程图,共9个步骤节点,每个节点用圆角矩形卡片表示,节点之间用向下箭头连接:步骤1「进入自然人电子税务局(扣缴端)」,浅紫色卡片;步骤2「登录(实名登录或者使用单位申报密码登录)」,浅紫色卡片;步骤3「人员信息采集:①新员工→点击添加→录入保存;②离职员工→选中双击→状态改为非正常」,浅紫色卡片,内容分两行展示;步骤4「点击专项附加扣除信息采集→点击下载更新」,浅紫色卡片;步骤5「点击综合所得申报→点击填写工资→点击预填专项附加扣除」,浅紫色卡片;步骤6「点击税款计算→申报表报送」,浅紫色卡片;步骤7「点击税款缴纳→三方协议缴纳」,浅紫色卡片;步骤8「立即缴款」,浅紫色卡片;步骤9「确认扣款」,绿色高亮卡片表示完成。背景:浅米白底 + 淡紫色几何色块装饰。装饰:每个步骤卡片加细边框和阴影;步骤编号用圆形深紫色底白字放在卡片左侧;右上角1个💼 emoji小贴纸;底部加手绘波浪线装饰。整体氛围:专业清晰、步骤明确、视觉层次丰富。画质:高清细腻,文字清晰可读,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,杂志海报流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:个人所得税申报流程。页面顶部大标题:「二、个人所得税申报流程」,深紫色粗黑体。副标题小字:「自然人电子税务局(扣缴端)」。中间是纵向流程图,共9个步骤节点,每个节点用圆角矩形卡片表示,节点之间用向下箭头连接:步骤1「进入自然人电子税务局(扣缴端)」,浅紫色卡片;步骤2「登录(实名登录或者使用单位申报密码登录)」,浅紫色卡片;步骤3「人员信息采集:①新员工→点击添加→录入保存;②离职员工→选中双击→状态改为非正常」,浅紫色卡片,内容分两行展示;步骤4「点击专项附加扣除信息采集→点击下载更新」,浅紫色卡片;步骤5「点击综合所得申报→点击填写工资→点击预填专项附加扣除」,浅紫色卡片;步骤6「点击税款计算→申报表报送」,浅紫色卡片;步骤7「点击税款缴纳→三方协议缴纳」,浅紫色卡片;步骤8「立即缴款」,浅紫色卡片;步骤9「确认扣款」,绿色高亮卡片表示完成。背景:浅米白底 + 淡紫色几何色块装饰。装饰:每个步骤卡片加细边框和阴影;步骤编号用圆形深紫色底白字放在卡片左侧;右上角1个💼 emoji小贴纸;底部加手绘波浪线装饰。整体氛围:专业清晰、步骤明确、视觉层次丰富。画质:高清细腻,文字清晰可读,四周留安全边距。画面比例 3:4,4K。
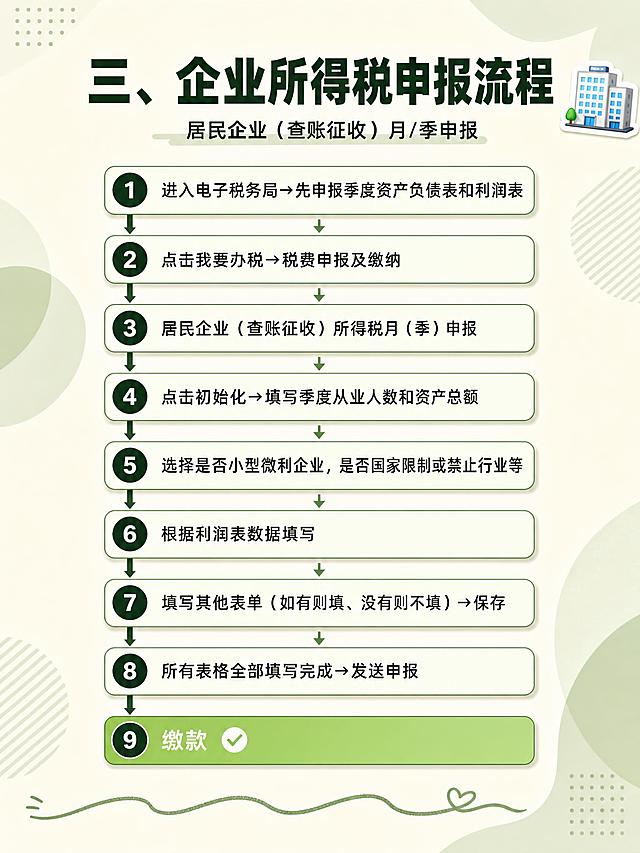
小红书干货内页图文,杂志海报流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:企业所得税申报流程。页面顶部大标题:「三、企业所得税申报流程」,深绿色粗黑体。副标题小字:「居民企业(查账征收)月/季申报」。中间是纵向流程图,共9个步骤节点:步骤1「进入电子税务局→先申报季度资产负债表和利润表」,浅绿色卡片;步骤2「点击我要办税→税费申报及缴纳」,浅绿色卡片;步骤3「居民企业(查账征收)所得税月(季)申报」,浅绿色卡片;步骤4「点击初始化→填写季度从业人数和资产总额」,浅绿色卡片;步骤5「选择是否小型微利企业,是否国家限制或禁止行业等」,浅绿色卡片;步骤6「根据利润表数据填写」,浅绿色卡片;步骤7「填写其他表单(如有则填、没有则不填)→保存」,浅绿色卡片;步骤8「所有表格全部填写完成→发送申报」,浅绿色卡片;步骤9「缴款」,绿色高亮卡片表示完成。背景:浅米白底 + 淡绿色几何色块装饰。装饰:每个步骤卡片加细边框和阴影;步骤编号用圆形深绿色底白字放在卡片左侧;右上角1个🏢 emoji小贴纸;底部加手绘波浪线装饰。整体氛围:专业清晰、步骤明确、视觉层次丰富。画质:高清细腻,文字清晰可读,四周留安全边距。画面比例 3:4。小红书干货内页图文,杂志海报流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:企业所得税申报流程。页面顶部大标题:「三、企业所得税申报流程」,深绿色粗黑体。副标题小字:「居民企业(查账征收)月/季申报」。中间是纵向流程图,共9个步骤节点:步骤1「进入电子税务局→先申报季度资产负债表和利润表」,浅绿色卡片;步骤2「点击我要办税→税费申报及缴纳」,浅绿色卡片;步骤3「居民企业(查账征收)所得税月(季)申报」,浅绿色卡片;步骤4「点击初始化→填写季度从业人数和资产总额」,浅绿色卡片;步骤5「选择是否小型微利企业,是否国家限制或禁止行业等」,浅绿色卡片;步骤6「根据利润表数据填写」,浅绿色卡片;步骤7「填写其他表单(如有则填、没有则不填)→保存」,浅绿色卡片;步骤8「所有表格全部填写完成→发送申报」,浅绿色卡片;步骤9「缴款」,绿色高亮卡片表示完成。背景:浅米白底 + 淡绿色几何色块装饰。装饰:每个步骤卡片加细边框和阴影;步骤编号用圆形深绿色底白字放在卡片左侧;右上角1个🏢 emoji小贴纸;底部加手绘波浪线装饰。整体氛围:专业清晰、步骤明确、视觉层次丰富。画质:高清细腻,文字清晰可读,四周留安全边距。画面比例 3:4。
小红书干货内页图文,杂志海报风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:五、增值税申报表填报要点(一般纳税人附表二)。页面顶部大标题:「五、增值税申报表填报要点」,深紫色粗黑体。副标题小字:「一般纳税人附表二 · 进项税额转出栏次」。中间是5行表格,三列「栏次|填报内容|说明」:第13栏「本期进项税额转出额」|汇总数,按公式计算填写;第15栏「集体福利、个人消费」|用于福利、个人消费的转出;第20栏「红字专用发票信息表注明的进项税额」|红字发票对应的转出;第23a栏「异常凭证转出进项税额」|收到异常凭证先转出,核实后允许抵扣的填负数冲回;第23b栏「其他应作进项税额转出的情形」|销售额比例分摊转出等。表格下方黄色实务提醒框:「⚠️ 实务提醒:勾选平台只负责"勾选",会计要自己判断"业务用途"、做进项转出——不是勾选成功就万事大吉。很多税务预警就来源于只勾选、不做进项转出。」背景:浅紫灰白渐变底 + 紫色系装饰条。装饰:表格用细线条 + 浅紫色斑马纹;栏次数字用紫色圆形底框白字高亮;右上角1个📊 emoji贴纸;底部加手绘波浪线装饰。整体氛围:专业实用、数据清晰、视觉冲击力强。画质:高清细腻,表格文字清晰可读,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,杂志海报风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:五、增值税申报表填报要点(一般纳税人附表二)。页面顶部大标题:「五、增值税申报表填报要点」,深紫色粗黑体。副标题小字:「一般纳税人附表二 · 进项税额转出栏次」。中间是5行表格,三列「栏次|填报内容|说明」:第13栏「本期进项税额转出额」|汇总数,按公式计算填写;第15栏「集体福利、个人消费」|用于福利、个人消费的转出;第20栏「红字专用发票信息表注明的进项税额」|红字发票对应的转出;第23a栏「异常凭证转出进项税额」|收到异常凭证先转出,核实后允许抵扣的填负数冲回;第23b栏「其他应作进项税额转出的情形」|销售额比例分摊转出等。表格下方黄色实务提醒框:「⚠️ 实务提醒:勾选平台只负责"勾选",会计要自己判断"业务用途"、做进项转出——不是勾选成功就万事大吉。很多税务预警就来源于只勾选、不做进项转出。」背景:浅紫灰白渐变底 + 紫色系装饰条。装饰:表格用细线条 + 浅紫色斑马纹;栏次数字用紫色圆形底框白字高亮;右上角1个📊 emoji贴纸;底部加手绘波浪线装饰。整体氛围:专业实用、数据清晰、视觉冲击力强。画质:高清细腻,表格文字清晰可读,四周留安全边距。画面比例 3:4,4K。
小红书跨境财税干货科普海报,竖版3:4比例,清新扁平手绘手账卡通风格,均匀柔和柔光,画面温馨舒适,适合外贸创业者保存转发。背景底色为柔和暖鹅黄色,画面中心放置大尺寸米白色圆角矩形文本框,文本框边缘是黑白圆点虚线边框,画面角落点缀简约小白花手绘装饰。画面右侧站立卡通女生插画:身穿黄色上衣、蓝色长裤,手持黄色喇叭,线条简约扁平。画面最底部预留15px高度纯色纯白安全白边,空白区域无图案、图标、文字,适配平台裁切。 【从上至下严格图文排版布局】 1.顶部大标题区:加粗黑色大字“出口退税干货”,下方砖红色字体“一般纳税人 VS 小规模纳税人”,标题下方增加一条黑色分割横线 2.第一板块:黄绿色圆角标签“退税资格” 一般纳税人:拥有出口退税资格,可申请「免、抵、退」税或「免退税」政策 小规模纳税人:仅可享受出口免税政策,无法申请退税 3.第二板块:黄绿色圆角标签“计税方法” 一般纳税人:适用一般计税方式,出口退税退还进项税额 小规模纳税人:适用简易计税方式,不存在进项税额抵扣 4.第三板块:黄绿色圆角标签“申报操作” 一般纳税人:申报流程相对复杂,需要完成出口退税备案,准备报关单、收汇凭证、增值税专票等资料,在退税申报系统录入信息申报 小规模纳税人:增值税申报时,直接将出口销售额填写至免税栏目即可 色彩规范:主色暖鹅黄+米白色;板块标题使用黄绿色底色;重点对比文字采用砖红色;正文黑色,勾选图标绿色;整体配色柔和温暖,无刺眼高饱和色彩。 强制约束:全部中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;插画风格统一扁平化;页面保留充足留白,摆脱简陋文档感;财税知识点表述专业准确,无错误;无水印、多余杂物。小红书跨境财税干货科普海报,竖版3:4比例,清新扁平手绘手账卡通风格,均匀柔和柔光,画面温馨舒适,适合外贸创业者保存转发。背景底色为柔和暖鹅黄色,画面中心放置大尺寸米白色圆角矩形文本框,文本框边缘是黑白圆点虚线边框,画面角落点缀简约小白花手绘装饰。画面右侧站立卡通女生插画:身穿黄色上衣、蓝色长裤,手持黄色喇叭,线条简约扁平。画面最底部预留15px高度纯色纯白安全白边,空白区域无图案、图标、文字,适配平台裁切。

【从上至下严格图文排版布局】
1.顶部大标题区:加粗黑色大字“出口退税干货”,下方砖红色字体“一般纳税人 VS 小规模纳税人”,标题下方增加一条黑色分割横线
2.第一板块:黄绿色圆角标签“退税资格”
一般纳税人:拥有出口退税资格,可申请「免、抵、退」税或「免退税」政策
小规模纳税人:仅可享受出口免税政策,无法申请退税

3.第二板块:黄绿色圆角标签“计税方法”
一般纳税人:适用一般计税方式,出口退税退还进项税额
小规模纳税人:适用简易计税方式,不存在进项税额抵扣

4.第三板块:黄绿色圆角标签“申报操作”
一般纳税人:申报流程相对复杂,需要完成出口退税备案,准备报关单、收汇凭证、增值税专票等资料,在退税申报系统录入信息申报
小规模纳税人:增值税申报时,直接将出口销售额填写至免税栏目即可

色彩规范:主色暖鹅黄+米白色;板块标题使用黄绿色底色;重点对比文字采用砖红色;正文黑色,勾选图标绿色;整体配色柔和温暖,无刺眼高饱和色彩。

强制约束:全部中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;插画风格统一扁平化;页面保留充足留白,摆脱简陋文档感;财税知识点表述专业准确,无错误;无水印、多余杂物。
小红书跨境外贸财税干货科普海报,竖版3:4比例,清新简约手账商务风格,柔和均匀柔光,画面干净整洁。背景:外层柔和暖浅橙色底色,中心大面积米白色内容区域,无多余杂乱装饰。 【从上至下严格图文排版布局】 1.页面顶部:超大加粗标题,黑色字体“出口退税四步完整流程”,关键词“出口退税”使用醒目的正红色字体。 2.标题下方竖向依次排列4组白色圆角内容模块,每组顶部搭配橙红色圆角标签: 模块一|标签文字“第一步:退税资格自查” 正文:并非所有出口业务均可办理退税,需要满足3个条件: ①货物属于增值税、消费税征税范围 ②货物已完成报关出口,具备出口报关单 ③财务账面已做销售处理(极易忽略) 重要提醒:外贸企业采购务必取得增值税专用发票;外贸企业与生产企业「免、抵、退」办理方式存在区别。 模块二|标签文字“第二步:单证备案” 正文:办理退税资料缺一不可,提前备齐: ☑出口报关单(电子口岸打印) ☑海运/空运等运输提单 ☑发票记账联 ☑购销合同/协议 ☑外汇结算凭证 实操建议:建立单证归档台账,每月25日前整理上月全套资料,避免申报期临时缺材料。 模块三|标签文字“第三步:申报时间流程参考” 正文时间线: 📅1-5日:登录电子口岸下载出口报关单 📅5-10日:进项发票勾选认证,核对收汇信息 📅10-15日:退税系统录入数据,准确填写汇率 📅15-20日:生成申报数据并提交退税申请 📅20-25日:持续跟踪税务审核进度 模块四|标签文字“第四步:退税计算方式” 左右分栏排版: ①左侧“外贸企业” 退税额 = 采购不含税价格 × 退税率(13%、9%等档位) 举例:采购不含税金额100万元,退税率9%,可退税9万元 ②右侧“生产企业” 计算逻辑相对复杂,核心公式: 应退税额 = 出口销售额 × 退税率 − 抵减额 色彩规范:外层背景暖浅橙色;内容底色米白色;主标题红色;步骤标题橙红色;条件序号蓝色,勾选标识绿色;点缀星星、灯泡、日历简约小图标;整体配色柔和舒适。 强制约束:所有中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;出口退税政策、计算公式专业准确,不存在财税知识错误;图标风格统一简约;无水印、多余杂物;面向外贸商家、跨境电商创业者,适配小红书跨境赛道流量审美。小红书跨境外贸财税干货科普海报,竖版3:4比例,清新简约手账商务风格,柔和均匀柔光,画面干净整洁。背景:外层柔和暖浅橙色底色,中心大面积米白色内容区域,无多余杂乱装饰。

【从上至下严格图文排版布局】
1.页面顶部:超大加粗标题,黑色字体“出口退税四步完整流程”,关键词“出口退税”使用醒目的正红色字体。
2.标题下方竖向依次排列4组白色圆角内容模块,每组顶部搭配橙红色圆角标签:

模块一|标签文字“第一步:退税资格自查”
正文:并非所有出口业务均可办理退税,需要满足3个条件:
①货物属于增值税、消费税征税范围
②货物已完成报关出口,具备出口报关单
③财务账面已做销售处理(极易忽略)
重要提醒:外贸企业采购务必取得增值税专用发票;外贸企业与生产企业「免、抵、退」办理方式存在区别。

模块二|标签文字“第二步:单证备案”
正文:办理退税资料缺一不可,提前备齐:
☑出口报关单(电子口岸打印)
☑海运/空运等运输提单
☑发票记账联
☑购销合同/协议
☑外汇结算凭证
实操建议:建立单证归档台账,每月25日前整理上月全套资料,避免申报期临时缺材料。

模块三|标签文字“第三步:申报时间流程参考”
正文时间线:
📅1-5日:登录电子口岸下载出口报关单
📅5-10日:进项发票勾选认证,核对收汇信息
📅10-15日:退税系统录入数据,准确填写汇率
📅15-20日:生成申报数据并提交退税申请
📅20-25日:持续跟踪税务审核进度

模块四|标签文字“第四步:退税计算方式”
左右分栏排版:
①左侧“外贸企业”
退税额 = 采购不含税价格 × 退税率(13%、9%等档位)
举例:采购不含税金额100万元,退税率9%,可退税9万元

②右侧“生产企业”
计算逻辑相对复杂,核心公式:
应退税额 = 出口销售额 × 退税率 − 抵减额

色彩规范:外层背景暖浅橙色;内容底色米白色;主标题红色;步骤标题橙红色;条件序号蓝色,勾选标识绿色;点缀星星、灯泡、日历简约小图标;整体配色柔和舒适。

强制约束:所有中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;出口退税政策、计算公式专业准确,不存在财税知识错误;图标风格统一简约;无水印、多余杂物;面向外贸商家、跨境电商创业者,适配小红书跨境赛道流量审美。
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"其他税种大全"。标题"五、其他税种",绿色圆角标签标题。主体是一个完整的两列表格,左列税种名称(彩色标签),右列计算公式,内容完整:环境保护税(大气/水污染):应纳税额=污染物排放量/污染物当量值×适用税额;环境保护税(固体废物):应纳税额=(产生量-综合利用量-当贮存量-处置量)×适用税额;环境保护税(噪声):应纳税额=超过国家规定标准的分贝数对应的适用税额(按月);附加税:应纳税额=(增值税+消费税)×适用税率;烟叶税:应纳税额=收购价款×(1+10%)×20%;进口关税:应纳税额=(货价+运费+保险费)×税率;船舶吨税:应纳税额=船舶净吨位×定额税率;资源税(从价):应纳税额=销售额(不含增值税)×比例税率;资源税(从量):应纳税额=课税数量×定额税率;城镇土地税:应纳税额=实际占用应税土地面积×适用税额/12×应税月份;耕地占用税:应纳税额=应税土地面积×适用税额(一次性缴纳);房产税(从价):应纳税额=应税房产原值×(1-扣除比例)×1.2%;房产税(从租):应纳税额=不含增值税租金×12%(或4%);契税:应纳税额=计税依据(不含增)×适用税率;土地增值税:应纳税额=增值额×适用税率-扣除项目金额×速算扣除系数;车辆购置税:应纳税额=计税依据(不含增)×10%;车船税:应纳税额=年应纳税额/12×应纳税月份数;印花税:应纳税额=计税依据×适用税率。表格用彩色表头+浅色隔行,荧光笔高亮重点税种。底部黄色便签:"18个税种计算公式全覆盖,会计/税务人收藏备用!"。版式整齐精致,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"其他税种大全"。标题"五、其他税种",绿色圆角标签标题。主体是一个完整的两列表格,左列税种名称(彩色标签),右列计算公式,内容完整:环境保护税(大气/水污染):应纳税额=污染物排放量/污染物当量值×适用税额;环境保护税(固体废物):应纳税额=(产生量-综合利用量-当贮存量-处置量)×适用税额;环境保护税(噪声):应纳税额=超过国家规定标准的分贝数对应的适用税额(按月);附加税:应纳税额=(增值税+消费税)×适用税率;烟叶税:应纳税额=收购价款×(1+10%)×20%;进口关税:应纳税额=(货价+运费+保险费)×税率;船舶吨税:应纳税额=船舶净吨位×定额税率;资源税(从价):应纳税额=销售额(不含增值税)×比例税率;资源税(从量):应纳税额=课税数量×定额税率;城镇土地税:应纳税额=实际占用应税土地面积×适用税额/12×应税月份;耕地占用税:应纳税额=应税土地面积×适用税额(一次性缴纳);房产税(从价):应纳税额=应税房产原值×(1-扣除比例)×1.2%;房产税(从租):应纳税额=不含增值税租金×12%(或4%);契税:应纳税额=计税依据(不含增)×适用税率;土地增值税:应纳税额=增值额×适用税率-扣除项目金额×速算扣除系数;车辆购置税:应纳税额=计税依据(不含增)×10%;车船税:应纳税额=年应纳税额/12×应纳税月份数;印花税:应纳税额=计税依据×适用税率。表格用彩色表头+浅色隔行,荧光笔高亮重点税种。底部黄色便签:"18个税种计算公式全覆盖,会计/税务人收藏备用!"。版式整齐精致,手写感字体,无公众号水印
竖版3:4比例小红书外贸财税手账笔记海报,仿真线圈笔记本内页效果,简约手绘手写笔记风格,柔和室内自然光,文字全部清晰完整,无错别字无文字乱码,财税专业内容准确,无水印logo。 背景与载体:米白色横线稿纸纸张纹理,画面左侧露出黑色螺旋线圈装订,模拟真实笔记本内页,纸张带有轻微自然肌理,页面留白充足。 装饰元素:手绘简约星星符号、黄色三角警示图标、黄色灯泡简笔画、手绘彩色箭头批注,星星放在小标题前面,箭头指向重点文字做注解;手写批注箭头分为橙色、绿色,不遮挡正文。 色彩:大红色粗体主标题,正文黑色;风险警告文字使用紫色;批注箭头橙色、绿色,整体配色鲜活,模拟手写笔记标注感。 从上向下完整排版与全部文字: 【顶部大标题】页面上方大号粗红色字体:"出口退税退的是什么" ⭐ 小标题【出口退税是什么】(黄色星星图标在小标题前) 正文黑色手写体:一句话概括:退的是国内生产采购环节已经缴纳的增值税、消费税 📝 举例说明: - 花113元进货(100元货款+13元增值税) - 卖到国外售价150元 - 货物出口不在国内消费,这13元税款本就不应征收 - 出口退税就是拿回多缴纳的成本,直接增加企业利润 橙色手绘箭头指向示例区域,旁边手写批注小字👉"核心:退已经缴纳的增值税,提升企业利润" ⭐ 小标题【可以不退税吗】(黄色星星图标在小标题前) 正文黑色手写体:❌大错特错! - 货物报关出口后,税务系统会留存出口记录;不退税反而亏损更多 黄色三角警示图标,紫色警告文字: ⚠ 风险提示: ▪ 什么都不做:触发税务预警,面临补税+滞纳金 ▪ 只做免税:需要做进项税额转出,产生额外损失 ▪ 主动放弃退税:3年内将无法再办理出口退税 橙色手绘箭头旁小字批注👉"小心税务预警!亏损扩大!" ⭐ 小标题【出口退税4个必备条件【缺一不可】】(黄色星星图标在小标题前) 1、企业为一般纳税人 2、取得进项增值税专用发票 3、货物真实报关出口,持有正规报关单 4、外汇收汇合规 绿色手绘箭头指向该模块,旁边手写小字👉"缺一不可!合规办理退税!" 页面底部,黄色灯泡手绘图标,核心总结文字: 💡 核心总结:出口退税退的是已缴纳增值税,不退税等于亏成本! 画面整体排版宽松,模仿手写笔记,段落之间留有间距,不要文字拥挤堆叠;字体是类似手写印刷体,清晰好读,装饰手绘元素小巧点缀,不抢夺文字主体。版式精美,所有文字清晰可读,财税术语准确专业。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。竖版3:4比例小红书外贸财税手账笔记海报,仿真线圈笔记本内页效果,简约手绘手写笔记风格,柔和室内自然光,文字全部清晰完整,无错别字无文字乱码,财税专业内容准确,无水印logo。

背景与载体:米白色横线稿纸纸张纹理,画面左侧露出黑色螺旋线圈装订,模拟真实笔记本内页,纸张带有轻微自然肌理,页面留白充足。
装饰元素:手绘简约星星符号、黄色三角警示图标、黄色灯泡简笔画、手绘彩色箭头批注,星星放在小标题前面,箭头指向重点文字做注解;手写批注箭头分为橙色、绿色,不遮挡正文。
色彩:大红色粗体主标题,正文黑色;风险警告文字使用紫色;批注箭头橙色、绿色,整体配色鲜活,模拟手写笔记标注感。

从上向下完整排版与全部文字:

【顶部大标题】页面上方大号粗红色字体:"出口退税退的是什么"

⭐ 小标题【出口退税是什么】(黄色星星图标在小标题前)
正文黑色手写体:一句话概括:退的是国内生产采购环节已经缴纳的增值税、消费税
📝 举例说明:
- 花113元进货(100元货款+13元增值税)
- 卖到国外售价150元
- 货物出口不在国内消费,这13元税款本就不应征收
- 出口退税就是拿回多缴纳的成本,直接增加企业利润
橙色手绘箭头指向示例区域,旁边手写批注小字👉"核心:退已经缴纳的增值税,提升企业利润"

⭐ 小标题【可以不退税吗】(黄色星星图标在小标题前)
正文黑色手写体:❌大错特错!
- 货物报关出口后,税务系统会留存出口记录;不退税反而亏损更多

黄色三角警示图标,紫色警告文字:
⚠ 风险提示:
▪ 什么都不做:触发税务预警,面临补税+滞纳金
▪ 只做免税:需要做进项税额转出,产生额外损失
▪ 主动放弃退税:3年内将无法再办理出口退税
橙色手绘箭头旁小字批注👉"小心税务预警!亏损扩大!"

⭐ 小标题【出口退税4个必备条件【缺一不可】】(黄色星星图标在小标题前)
1、企业为一般纳税人
2、取得进项增值税专用发票
3、货物真实报关出口,持有正规报关单
4、外汇收汇合规
绿色手绘箭头指向该模块,旁边手写小字👉"缺一不可!合规办理退税!"

页面底部,黄色灯泡手绘图标,核心总结文字:
💡 核心总结:出口退税退的是已缴纳增值税,不退税等于亏成本!

画面整体排版宽松,模仿手写笔记,段落之间留有间距,不要文字拥挤堆叠;字体是类似手写印刷体,清晰好读,装饰手绘元素小巧点缀,不抢夺文字主体。版式精美,所有文字清晰可读,财税术语准确专业。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。
小红书干货内页图文,手账拼贴风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:四、进项税额转出:高频场景 + 标准会计分录。页面顶部大标题:「四、进项税额转出 高频场景+分录」,橙棕色粗黑体。顶部两类处理方式说明框,浅蓝色底:「两类处理方式:①采购时就知道不能抵扣→税额直接计入成本费用,不勾选抵扣;②已经抵扣,后期改变用途→做进项税额转出」。下方5个场景卡片纵向排列,每个场景有场景编号和标题:场景1「购进货物专用于员工福利」,说明:采购原材料时已抵扣进项,后来领用做节日福利。会计分录框(代码风格):借:应付职工薪酬—职工福利费 | 贷:原材料 应交税费—应交增值税(进项税额转出);场景2「存货发生非正常损失(被盗、霉变)」,会计分录框:借:待处理财产损溢 | 贷:库存商品 应交税费—应交增值税(进项税额转出);场景3「无法划分进项,按比例转出(简易+一般计税并存)」,公式框黄色底:「不得抵扣进项=当期全部无法划分进项 ×(简易计税销售额 + 免税销售额)÷ 全部销售额」;场景4「长期资产改变用途」,说明:固定资产原来可以抵扣,后期专用于福利或简易计税项目的,按资产净值比例计算需要转出的进项税额。注意提示绿色框:「⚠️ 注意:混用(既用于应税又用于福利)的长期资产,不需要做进项税额转出。」场景5「收到红字发票或异常凭证」,会计分录框:借:应付账款 / 相关成本费用 | 贷:应交税费—应交增值税(进项税额转出)。背景:米黄色笔记纸纹理 + 胶带装饰。装饰:每个场景用不同颜色便签纸风格区分;会计分录用等宽字体 + 浅灰色代码框;右上角1个📝 emoji贴纸;加手绘圈点、波浪线和胶带装饰条增加层次。整体氛围:手账干货感、活泼好读、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,手账拼贴风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:四、进项税额转出:高频场景 + 标准会计分录。页面顶部大标题:「四、进项税额转出 高频场景+分录」,橙棕色粗黑体。顶部两类处理方式说明框,浅蓝色底:「两类处理方式:①采购时就知道不能抵扣→税额直接计入成本费用,不勾选抵扣;②已经抵扣,后期改变用途→做进项税额转出」。下方5个场景卡片纵向排列,每个场景有场景编号和标题:场景1「购进货物专用于员工福利」,说明:采购原材料时已抵扣进项,后来领用做节日福利。会计分录框(代码风格):借:应付职工薪酬—职工福利费 | 贷:原材料  应交税费—应交增值税(进项税额转出);场景2「存货发生非正常损失(被盗、霉变)」,会计分录框:借:待处理财产损溢 | 贷:库存商品  应交税费—应交增值税(进项税额转出);场景3「无法划分进项,按比例转出(简易+一般计税并存)」,公式框黄色底:「不得抵扣进项=当期全部无法划分进项 ×(简易计税销售额 + 免税销售额)÷ 全部销售额」;场景4「长期资产改变用途」,说明:固定资产原来可以抵扣,后期专用于福利或简易计税项目的,按资产净值比例计算需要转出的进项税额。注意提示绿色框:「⚠️ 注意:混用(既用于应税又用于福利)的长期资产,不需要做进项税额转出。」场景5「收到红字发票或异常凭证」,会计分录框:借:应付账款 / 相关成本费用 | 贷:应交税费—应交增值税(进项税额转出)。背景:米黄色笔记纸纹理 + 胶带装饰。装饰:每个场景用不同颜色便签纸风格区分;会计分录用等宽字体 + 浅灰色代码框;右上角1个📝 emoji贴纸;加手绘圈点、波浪线和胶带装饰条增加层次。整体氛围:手账干货感、活泼好读、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"增值税+消费税"。上半部分小标题"一、增值税",绿色圆角标签标题。分4个公式卡片:1.一般计税:销项税额=含税销售额/(1+税率)×税率;进项税额=含税购买价/(1+税率)×税率;应纳税额=销项-(进项-进项税转出)-留抵税。右侧黄色铅笔图标案例:一般纳税人甲,含税销售额1130,购货113(含税),留抵税10 → 销项=130,进项=13,应纳税=107。2.简易计税:应纳税额=含税销售额/(1+征收率)×征收率。3.进口货物增值税:应纳税额=(关税完税价格+关税)/(1-消费税税率)×税率。4.视同销售:应纳税额=成本×(1+成本利润率)/(1-消费税税率)×税率。右侧案例:自产成本5000新产品赠送,成本利润率10%,税率13% → 应纳税=715。下半部分小标题"二、消费税",绿色圆角标签标题。分4个公式卡片:1.一般销售:应纳税额=不含增值税销售额×比例税率+销售数量×定额税率。右侧案例:酒厂甲销售300斤白酒,100元/斤,税率20%加0.5元/斤 → 应纳消费税=6150。2.自产自用组价:应纳税额=(成本+利润+自产自用数量×定额税率)/(1-比例税率)×比例税率+自产自用数量×定额税率。右侧案例:成本3000自用 → 应纳消费税=1012.5。3.委托加工组价:应纳税额=(材料成本+加工费+委托加工数量×定额税率)/(1-比例税率)×比例税率+委托加工数量×定额税率。右侧案例:甲委托乙加工白酒300斤,成本3000加工费100 → 乙代收代缴=962.5。4.进口货物组价:应纳税额=(关税完税价格+关税+进口数量×定额税率)/(1-比例税率)×比例税率+进口数量×定额税率。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:红棕色渐变背景+白色大字"十八税种计算公式",右侧小字"增值税+消费税"。上半部分小标题"一、增值税",绿色圆角标签标题。分4个公式卡片:1.一般计税:销项税额=含税销售额/(1+税率)×税率;进项税额=含税购买价/(1+税率)×税率;应纳税额=销项-(进项-进项税转出)-留抵税。右侧黄色铅笔图标案例:一般纳税人甲,含税销售额1130,购货113(含税),留抵税10 → 销项=130,进项=13,应纳税=107。2.简易计税:应纳税额=含税销售额/(1+征收率)×征收率。3.进口货物增值税:应纳税额=(关税完税价格+关税)/(1-消费税税率)×税率。4.视同销售:应纳税额=成本×(1+成本利润率)/(1-消费税税率)×税率。右侧案例:自产成本5000新产品赠送,成本利润率10%,税率13% → 应纳税=715。下半部分小标题"二、消费税",绿色圆角标签标题。分4个公式卡片:1.一般销售:应纳税额=不含增值税销售额×比例税率+销售数量×定额税率。右侧案例:酒厂甲销售300斤白酒,100元/斤,税率20%加0.5元/斤 → 应纳消费税=6150。2.自产自用组价:应纳税额=(成本+利润+自产自用数量×定额税率)/(1-比例税率)×比例税率+自产自用数量×定额税率。右侧案例:成本3000自用 → 应纳消费税=1012.5。3.委托加工组价:应纳税额=(材料成本+加工费+委托加工数量×定额税率)/(1-比例税率)×比例税率+委托加工数量×定额税率。右侧案例:甲委托乙加工白酒300斤,成本3000加工费100 → 乙代收代缴=962.5。4.进口货物组价:应纳税额=(关税完税价格+关税+进口数量×定额税率)/(1-比例税率)×比例税率+进口数量×定额税率。版式整齐,手写感字体,无公众号水印
3:4竖版小红书外贸财税干货手账海报,浅米色纸张纹理背景,2D平面手绘笔记风格,低饱和清新配色,高清干净。顶部深蓝色大字标题【"出口退税全流程(超详细)"】,其中"出口退税"四个字用红色加粗,下方红色小字副标题:"外贸企业必看!从注册备案到退税到账。"第一板块蓝色标题:"一、出口退税的基本逻辑",横向流程方框:"国内采购(含增值税)→ 出口报关 → 货物出口(产生出口收入)→ 申报退税 → 国家退还已缴纳的增值税";小字备注:"国内采购:取得增值税专用发票(可抵扣进项税);货物出口:报关出口,取得报关单和相关单证";红色重点文字:"退的是已缴纳的增值税,不是关税!"第二板块蓝色标题:"二、出口退税需要满足的条件",带红色圆形序号清单:"①企业资质:必须是增值税一般纳税人,已办理退税备案。②出口货物:属于增值税、消费税应税产品,且已报关离境。③单证齐全:报关单、发票、合同、收汇凭证等资料完整。④财务处理:出口业务单独核算,按规定进行出口销售账务处理。⑤申报时限:货物出口后一般在90天内申报退税(具体以政策为准)。"第三板块蓝色标题:"三、出口退税完整流程",6行带箭头流程条目:"1.备案登记 → 办理进出口经营权、海关备案、电子口岸、税务退税备案等"、"2.采购发票 → 取得增值税专用发票,确认可抵扣进项税额"、"3.报关出口 → 办理出口报关,取得报关单、装箱单、合同等单证"、"4.收汇核销 → 货款收汇并完成外汇申报(现在多为银行自动核销)"、"5.退税申报 → 在电子税务局提交退税申报,系统审核"、"6.税款到账 → 审核通过后,退税款一般在1-3个月内到账";右侧红色文本框文字:"单证一致,数据一致,逻辑一致,非常重要!"第四板块蓝色标题:"四、需要准备的主要资料",分两栏清单:"①出口货物报关单(退税联) ②增值税专用发票 ③出口销售发票 ④购销合同、提单/运单、装箱单 ⑤收汇凭证(银行水单) ⑥其他相关单据"第五板块蓝色标题:"五、注意事项":"①单证、合同、发票、报关单上的信息必须一致;②不同商品的退税率不同,需提前确认;③出口退税有申报时限,建议在90天内完成申报;④如遇退税疑点,需按税务要求补充资料或作出说明。"右下角红色圆角文本框:"合规经营,规范申报,退税更顺利!"文字排版整齐,字体清晰,无文字乱码,外贸出口退税科普海报,小红书爆款干货风格,简约专业3:4竖版小红书外贸财税干货手账海报,浅米色纸张纹理背景,2D平面手绘笔记风格,低饱和清新配色,高清干净。顶部深蓝色大字标题【"出口退税全流程(超详细)"】,其中"出口退税"四个字用红色加粗,下方红色小字副标题:"外贸企业必看!从注册备案到退税到账。"第一板块蓝色标题:"一、出口退税的基本逻辑",横向流程方框:"国内采购(含增值税)→ 出口报关 → 货物出口(产生出口收入)→ 申报退税 → 国家退还已缴纳的增值税";小字备注:"国内采购:取得增值税专用发票(可抵扣进项税);货物出口:报关出口,取得报关单和相关单证";红色重点文字:"退的是已缴纳的增值税,不是关税!"第二板块蓝色标题:"二、出口退税需要满足的条件",带红色圆形序号清单:"①企业资质:必须是增值税一般纳税人,已办理退税备案。②出口货物:属于增值税、消费税应税产品,且已报关离境。③单证齐全:报关单、发票、合同、收汇凭证等资料完整。④财务处理:出口业务单独核算,按规定进行出口销售账务处理。⑤申报时限:货物出口后一般在90天内申报退税(具体以政策为准)。"第三板块蓝色标题:"三、出口退税完整流程",6行带箭头流程条目:"1.备案登记 → 办理进出口经营权、海关备案、电子口岸、税务退税备案等"、"2.采购发票 → 取得增值税专用发票,确认可抵扣进项税额"、"3.报关出口 → 办理出口报关,取得报关单、装箱单、合同等单证"、"4.收汇核销 → 货款收汇并完成外汇申报(现在多为银行自动核销)"、"5.退税申报 → 在电子税务局提交退税申报,系统审核"、"6.税款到账 → 审核通过后,退税款一般在1-3个月内到账";右侧红色文本框文字:"单证一致,数据一致,逻辑一致,非常重要!"第四板块蓝色标题:"四、需要准备的主要资料",分两栏清单:"①出口货物报关单(退税联) ②增值税专用发票 ③出口销售发票 ④购销合同、提单/运单、装箱单 ⑤收汇凭证(银行水单) ⑥其他相关单据"第五板块蓝色标题:"五、注意事项":"①单证、合同、发票、报关单上的信息必须一致;②不同商品的退税率不同,需提前确认;③出口退税有申报时限,建议在90天内完成申报;④如遇退税疑点,需按税务要求补充资料或作出说明。"右下角红色圆角文本框:"合规经营,规范申报,退税更顺利!"文字排版整齐,字体清晰,无文字乱码,外贸出口退税科普海报,小红书爆款干货风格,简约专业
竖版3:4比例外贸财税科普海报,手账笔记本扁平化卡通风格,柔和马卡龙配色,自然光柔和,全部印刷文字清晰锐利,无错别字,无文字乱码,财税专业内容准确,无多余logo。 背景设定:外层是淡淡的浅蓝色背景,主体页面仿真线圈笔记本内页,浅白色细网格纸张,画面左侧绘制蓝色螺旋装订圆孔;页面点缀简约手账小装饰:便签纸、纸飞机、彩色小箭头、书本、爱心彩虹小插画,装饰放在边角,不遮挡正文文字。 色彩体系:主色调柔和马卡龙,大标题薄荷青绿色;条目序号淡紫色圆形标签;模块分割使用浅蓝色虚线;重点警示文字使用黄色警示标识;正文黑色,整体氛围清新柔和。 【顶部标题区】大号粗体艺术字:"企业出口退税",下方副标题:"货物四大硬性基础条件",副标题底部淡紫色装饰底色条。 【4个条目,用浅蓝色虚线互相分隔】 1️⃣ 【淡紫色圆形序号1】货物正常报关离境 - 货物经海关正规报关,实际运送出境; - 内销货物、国内流转货物,不可以申请出口退税。 2️⃣ 【淡紫色圆形序号2】财务账面确认外销收入 - 该要求已升级为退税硬性审核条件,很多企业过去容易忽略; - 账务上需要规范确认外销销售收入,无账面外销收入,不予办理退税。 3️⃣ 【淡紫色圆形序号3】销售对象为境外客户 - 交易实质属于外销,货权转移至境外采购方; - 假借出口,实际境内交易,属于违规操作。 4️⃣ 【淡紫色圆形序号4】按照政策规定完成收汇 - 除政策列明无需收汇特殊情形外,应当按规定及时完成外汇收汇; - 逾期不收汇、收汇异常,会触发退税税务核查。 💡 企业重点提醒(黄色便签纸样式框) 报关单、财务账、外销合同信息务必保持一致! 品名、数量、成交方式不一致,容易触发税务预警、现场核查,延缓退税进度。 ⚠️ 避坑小贴士(黄色警示标识框) 不要先申报退税,后补做账、补收汇; 需要单据齐全、账务处理规范之后,再提交退税申请。 排版要求:条目之间留有充足间距,文字是画面主体,手账插画小巧点缀,不要抢文字焦点,整体干净清爽,适合财税干货科普。版式精美,所有文字清晰可读,财税术语准确专业。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。竖版3:4比例外贸财税科普海报,手账笔记本扁平化卡通风格,柔和马卡龙配色,自然光柔和,全部印刷文字清晰锐利,无错别字,无文字乱码,财税专业内容准确,无多余logo。

背景设定:外层是淡淡的浅蓝色背景,主体页面仿真线圈笔记本内页,浅白色细网格纸张,画面左侧绘制蓝色螺旋装订圆孔;页面点缀简约手账小装饰:便签纸、纸飞机、彩色小箭头、书本、爱心彩虹小插画,装饰放在边角,不遮挡正文文字。
色彩体系:主色调柔和马卡龙,大标题薄荷青绿色;条目序号淡紫色圆形标签;模块分割使用浅蓝色虚线;重点警示文字使用黄色警示标识;正文黑色,整体氛围清新柔和。

【顶部标题区】大号粗体艺术字:"企业出口退税",下方副标题:"货物四大硬性基础条件",副标题底部淡紫色装饰底色条。

【4个条目,用浅蓝色虚线互相分隔】

1️⃣ 【淡紫色圆形序号1】货物正常报关离境
- 货物经海关正规报关,实际运送出境;
- 内销货物、国内流转货物,不可以申请出口退税。

2️⃣ 【淡紫色圆形序号2】财务账面确认外销收入
- 该要求已升级为退税硬性审核条件,很多企业过去容易忽略;
- 账务上需要规范确认外销销售收入,无账面外销收入,不予办理退税。

3️⃣ 【淡紫色圆形序号3】销售对象为境外客户
- 交易实质属于外销,货权转移至境外采购方;
- 假借出口,实际境内交易,属于违规操作。

4️⃣ 【淡紫色圆形序号4】按照政策规定完成收汇
- 除政策列明无需收汇特殊情形外,应当按规定及时完成外汇收汇;
- 逾期不收汇、收汇异常,会触发退税税务核查。

💡 企业重点提醒(黄色便签纸样式框)
报关单、财务账、外销合同信息务必保持一致!
品名、数量、成交方式不一致,容易触发税务预警、现场核查,延缓退税进度。

⚠️ 避坑小贴士(黄色警示标识框)
不要先申报退税,后补做账、补收汇;
需要单据齐全、账务处理规范之后,再提交退税申请。

排版要求:条目之间留有充足间距,文字是画面主体,手账插画小巧点缀,不要抢文字焦点,整体干净清爽,适合财税干货科普。版式精美,所有文字清晰可读,财税术语准确专业。画面中所有数字必须精确渲染,不得错位、遗漏或编造。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。
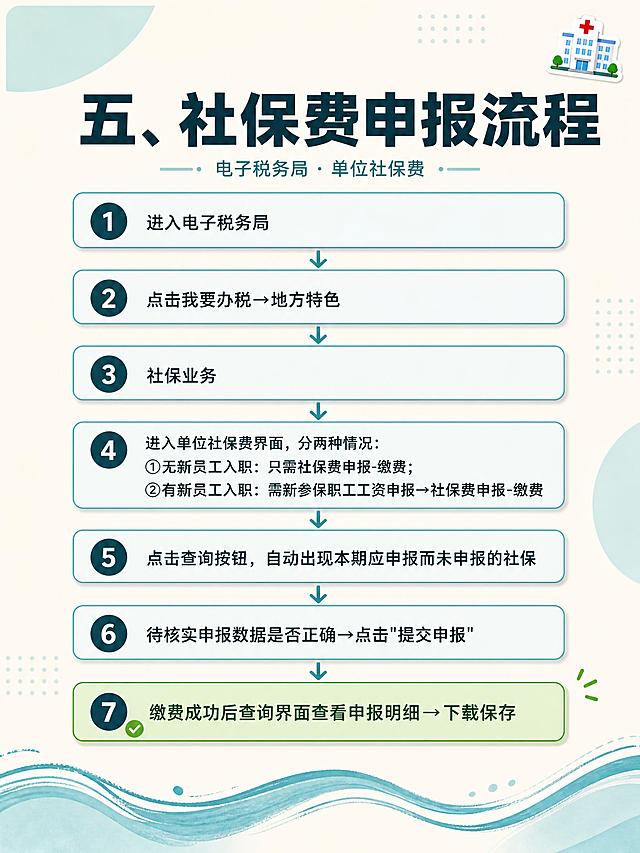
小红书干货内页图文,杂志海报流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:电子税务局社保费申报流程。页面顶部大标题:「五、社保费申报流程」,深蓝绿色粗黑体。副标题小字:「电子税务局 · 单位社保费」。中间是纵向流程图,共7个步骤节点:步骤1「进入电子税务局」,浅蓝绿色卡片;步骤2「点击我要办税→地方特色」,浅蓝绿色卡片;步骤3「社保业务」,浅蓝绿色卡片;步骤4「进入单位社保费界面,分两种情况:①无新员工入职:只需社保费申报-缴费;②有新员工入职:需新参保职工工资申报→社保费申报-缴费」,浅蓝绿色卡片,内容分两行展示;步骤5「点击查询按钮,自动出现本期应申报而未申报的社保」,浅蓝绿色卡片;步骤6「待核实申报数据是否正确→点击"提交申报"」,浅蓝绿色卡片;步骤7「缴费成功后查询界面查看申报明细→下载保存」,绿色高亮卡片表示完成。背景:浅米白底 + 淡蓝绿色几何色块装饰。装饰:每个步骤卡片加细边框和阴影;步骤编号用圆形深蓝绿色底白字放在卡片左侧;右上角1个🏥 emoji小贴纸;底部加手绘波浪线装饰。整体氛围:专业清晰、步骤明确、视觉层次丰富。画质:高清细腻,文字清晰可读,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,杂志海报流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:电子税务局社保费申报流程。页面顶部大标题:「五、社保费申报流程」,深蓝绿色粗黑体。副标题小字:「电子税务局 · 单位社保费」。中间是纵向流程图,共7个步骤节点:步骤1「进入电子税务局」,浅蓝绿色卡片;步骤2「点击我要办税→地方特色」,浅蓝绿色卡片;步骤3「社保业务」,浅蓝绿色卡片;步骤4「进入单位社保费界面,分两种情况:①无新员工入职:只需社保费申报-缴费;②有新员工入职:需新参保职工工资申报→社保费申报-缴费」,浅蓝绿色卡片,内容分两行展示;步骤5「点击查询按钮,自动出现本期应申报而未申报的社保」,浅蓝绿色卡片;步骤6「待核实申报数据是否正确→点击"提交申报"」,浅蓝绿色卡片;步骤7「缴费成功后查询界面查看申报明细→下载保存」,绿色高亮卡片表示完成。背景:浅米白底 + 淡蓝绿色几何色块装饰。装饰:每个步骤卡片加细边框和阴影;步骤编号用圆形深蓝绿色底白字放在卡片左侧;右上角1个🏥 emoji小贴纸;底部加手绘波浪线装饰。整体氛围:专业清晰、步骤明确、视觉层次丰富。画质:高清细腻,文字清晰可读,四周留安全边距。画面比例 3:4,4K。
竖版财务人须知重要日期信息图,标题文字"财务人须知的重要日期",包含14项重要申报日期内容,具体为:1.工商年报:1月1日-6月30日;2.个人所得税综合所得汇算清缴:3月1日-6月30日;3.个人所得税经营所得汇算清缴:1月1日-3月31日;4.个人所得税手续费退费:1月1日-3月30日;5.个人所得税:每个月的前15日;6.增值税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;7.附加税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;8.企业所得税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;9.企业所得税年报:1月1日-5月31日;10.财务报表:每季度1月、4月、7月、10月前15日,年度报表:1月1日-5月31日;11.印花税:每季度1月、4月、7月、10月前15日或每个月前15日;12.城镇土地使用税和房产税:(自用)今年10月1日-次年10月15日;(出租)每季度1月、4月、7月、10月前15日;13.社保申报扣缴:每月25日前;14.公积金:每月月底前(部分申报时间会因假期和其他原因推迟),采用整洁的2×3网格布局,搭配圆角矩形框与轻微阴影,专业低饱和色调(柔蓝色、浅橙色、灰色),背景为干净的米白色,添加可爱2D Q版卡通人物,戴眼镜手持计算器的女生,手绘文具图标回形针、图钉、星星、小花,加入直观UI元素仪表盘、警示三角、方向箭头引导视觉动线,中文字符为高优先级矢量图层,标题使用粗体现代无衬线字体,正文使用简洁易读字体,无英文无繁体竖版财务人须知重要日期信息图,标题文字"财务人须知的重要日期",包含14项重要申报日期内容,具体为:1.工商年报:1月1日-6月30日;2.个人所得税综合所得汇算清缴:3月1日-6月30日;3.个人所得税经营所得汇算清缴:1月1日-3月31日;4.个人所得税手续费退费:1月1日-3月30日;5.个人所得税:每个月的前15日;6.增值税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;7.附加税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;8.企业所得税:小规模每季度1月、4月、7月、10月前15日,一般纳税人每个月前15日;9.企业所得税年报:1月1日-5月31日;10.财务报表:每季度1月、4月、7月、10月前15日,年度报表:1月1日-5月31日;11.印花税:每季度1月、4月、7月、10月前15日或每个月前15日;12.城镇土地使用税和房产税:(自用)今年10月1日-次年10月15日;(出租)每季度1月、4月、7月、10月前15日;13.社保申报扣缴:每月25日前;14.公积金:每月月底前(部分申报时间会因假期和其他原因推迟),采用整洁的2×3网格布局,搭配圆角矩形框与轻微阴影,专业低饱和色调(柔蓝色、浅橙色、灰色),背景为干净的米白色,添加可爱2D Q版卡通人物,戴眼镜手持计算器的女生,手绘文具图标回形针、图钉、星星、小花,加入直观UI元素仪表盘、警示三角、方向箭头引导视觉动线,中文字符为高优先级矢量图层,标题使用粗体现代无衬线字体,正文使用简洁易读字体,无英文无繁体
3:4竖版小红书财税干货海报,手账笔记本风格,浅米色方格纸张背景,左侧黄色活页线圈,可爱手绘简笔画装饰(星星、纸飞机、爱心、波浪线条),整体清新柔和。顶部大号醒目标题【"第一次见有人把电商报税说得这么明白"】,其中"电商报税"三个字标红放大,搭配红色波浪下划线;第一板块粉色圆角标题框:"一、收入确认:平台数据说了算"(标题前带星星小图标)文字内容:"旧规:可以按实际到账金额申报"、"新规:必须按平台销售总额申报"、"示例:亚马逊显示你卖了100万(即便客户退款平台未结款),这100万就是你的申报基数"。第二板块粉色圆角标题框:"二、哪些钱能扣除?这4项凭证准备好" 内容:"◆平台佣金 → 需平台结算单"、"◆促销折扣 → 需活动截图证明"、"◆退款金额 → 需退款明细报告"、"◆物流费用 → 需物流结算单",小字提醒:"注意:私聊红包、赠品等不再允许直接抵扣"。第三板块粉色圆角标题框:"三、成本凭证管理:3类票证缺一不可",内容:"1、采购成本 必须取得发票、单笔超500元需对公转账、无票采购建议走个体户处理"、"2、平台费用 ◆佣金:结算报告 + 扣款记录 ◆广告费:广告报表 + 银行流水 ◆仓储费:FBA费用明细"。字体清晰整齐,无文字乱码,2D平面插画,柔和低饱和配色,红色用于重点标题,蓝色用于项目符号,排版错落舒适,小红书爆款电商财税科普手账海报,干净高清3:4竖版小红书财税干货海报,手账笔记本风格,浅米色方格纸张背景,左侧黄色活页线圈,可爱手绘简笔画装饰(星星、纸飞机、爱心、波浪线条),整体清新柔和。顶部大号醒目标题【"第一次见有人把电商报税说得这么明白"】,其中"电商报税"三个字标红放大,搭配红色波浪下划线;第一板块粉色圆角标题框:"一、收入确认:平台数据说了算"(标题前带星星小图标)文字内容:"旧规:可以按实际到账金额申报"、"新规:必须按平台销售总额申报"、"示例:亚马逊显示你卖了100万(即便客户退款平台未结款),这100万就是你的申报基数"。第二板块粉色圆角标题框:"二、哪些钱能扣除?这4项凭证准备好" 内容:"◆平台佣金 → 需平台结算单"、"◆促销折扣 → 需活动截图证明"、"◆退款金额 → 需退款明细报告"、"◆物流费用 → 需物流结算单",小字提醒:"注意:私聊红包、赠品等不再允许直接抵扣"。第三板块粉色圆角标题框:"三、成本凭证管理:3类票证缺一不可",内容:"1、采购成本 必须取得发票、单笔超500元需对公转账、无票采购建议走个体户处理"、"2、平台费用 ◆佣金:结算报告 + 扣款记录 ◆广告费:广告报表 + 银行流水 ◆仓储费:FBA费用明细"。字体清晰整齐,无文字乱码,2D平面插画,柔和低饱和配色,红色用于重点标题,蓝色用于项目符号,排版错落舒适,小红书爆款电商财税科普手账海报,干净高清
3:4竖版小红书外贸财税手账海报,手绘笔记风格,纯白色背景,便利贴、纸胶带、星星爱心、印章等可爱手账装饰,2D扁平化简笔插画,高清干净。顶部红色手写粗体大标题【"办理出口退税的条件"】,粉色水彩笔刷底;下方黑色副标题:"以下6个条件缺一不可,外贸人必看",点缀小爱心装饰。左上粉色便利贴模块① 标题:"①主体与税务备案",靶心小图标,文字:"• 企业必须是增值税一般纳税人 • 已完成出口退(免)税备案 • 出口货物必须属于国家规定的退税范围"。右上黄色线圈笔记本模块② 标题:"②报关与财务处理",红色感叹号图标,文字:"1.货物已完成报关离境+结关手续 2.可获取报关单电子信息 3.财务系统已做销售处理,账证相符"。中间超大薄荷绿边框模块③ 标题:"③双端合规缺一不可",绿色盾牌勾选图标,左右两个并列便签:左侧黄色小标题【"收汇端"】:"• 对应出口货款必须已收汇 • 外汇核销手续合规 • 收汇数据与报关单一一对应";右侧黄色小标题【"单证端"】:"• 全套出口业务单证齐全 • 必备:合同+发票+箱单+提单 • 单证留存备查,不得缺失"。底部浅蓝标题模块④ 标题:"④红线注意事项",红色印章图标,4个带勾选框清单:"☑货真离境:报关离境后才能申请退税"、"☑按规操作:严格按税务局流程办理"、"☑守外贸法:遵守外贸行规与法规"、"☑跟政策走:配合国家经济政策大方向"。文字排版整齐,字体清晰,无文字乱码,马卡龙清新配色,外贸出口退税科普手账海报,小红书爆款干货,专业财税内容无错误3:4竖版小红书外贸财税手账海报,手绘笔记风格,纯白色背景,便利贴、纸胶带、星星爱心、印章等可爱手账装饰,2D扁平化简笔插画,高清干净。顶部红色手写粗体大标题【"办理出口退税的条件"】,粉色水彩笔刷底;下方黑色副标题:"以下6个条件缺一不可,外贸人必看",点缀小爱心装饰。左上粉色便利贴模块① 标题:"①主体与税务备案",靶心小图标,文字:"• 企业必须是增值税一般纳税人 • 已完成出口退(免)税备案 • 出口货物必须属于国家规定的退税范围"。右上黄色线圈笔记本模块② 标题:"②报关与财务处理",红色感叹号图标,文字:"1.货物已完成报关离境+结关手续 2.可获取报关单电子信息 3.财务系统已做销售处理,账证相符"。中间超大薄荷绿边框模块③ 标题:"③双端合规缺一不可",绿色盾牌勾选图标,左右两个并列便签:左侧黄色小标题【"收汇端"】:"• 对应出口货款必须已收汇 • 外汇核销手续合规 • 收汇数据与报关单一一对应";右侧黄色小标题【"单证端"】:"• 全套出口业务单证齐全 • 必备:合同+发票+箱单+提单 • 单证留存备查,不得缺失"。底部浅蓝标题模块④ 标题:"④红线注意事项",红色印章图标,4个带勾选框清单:"☑货真离境:报关离境后才能申请退税"、"☑按规操作:严格按税务局流程办理"、"☑守外贸法:遵守外贸行规与法规"、"☑跟政策走:配合国家经济政策大方向"。文字排版整齐,字体清晰,无文字乱码,马卡龙清新配色,外贸出口退税科普手账海报,小红书爆款干货,专业财税内容无错误
[商品] 无实物商品,纯信息科普长图。 [画面] 竖版超长信息图,从上到下阅读动线清晰。顶部主标题区占画面上部约1/10,导语栏单独成块占约1/12,中部6个情形模块依次纵向排列(每类情形占约1/8高度),底部尾部标语和政策依据占约1/12。整体为信息卡片式布局,留白充足,层级分明。 [视觉] 套系策略:风格=简洁清新税务科普风;标题字=现代无衬线粗体;正文字=清晰易读无衬线体;主色=清新蓝色(天蓝/浅蓝为主);背景延展=浅蓝渐变到白色的干净背景,带细微几何线条点缀;强调色=深蓝色,用于标题重点词、图标和分隔线;标题色=深蓝色;正文色=深灰/炭灰色;组件=圆角浅蓝色信息卡片、细蓝色分隔线、蓝色勾选图标;光影=均匀柔和平光,无强烈阴影。 [文字] 所有文字横向排版,层级如下: 【顶部主标题区】 主标题:增值税进项税额不得抵扣的 6 类情形 | 实务案例 + 易错提醒 ("不得抵扣"和"6"用深蓝色加大加粗突出显示) 【导语栏(单独栏目,浅蓝色背景卡片)】 不是所有增值税专用发票都能抵扣! 根据《中华人民共和国增值税法》相关规定,以下六种特殊场景的进项税额是无法抵扣的,企业精准厘清抵扣规则,才能规范财税处理、筑牢合规经营基础。 【情形一:适用简易计税方法计税项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 一般纳税人选择简易计税方式计税的项目,不适用进项抵扣政策,专为该项目采购产生的进项税额,无法抵扣。 ✅ 实务案例 某建筑公司为一般纳税人,承接老旧工程项目,选择简易计税。专门为本项目采购的水泥、钢材、砂石,即便取得增值税专票,对应进项税额不可抵扣。 ✅ 易错提醒 简易计税、一般计税共用的水电、物业,需按收入比例分摊,简易计税对应部分要进项转出。 【情形二:免征增值税项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 免征增值税项目无销项税额,匹配购进的进项税额不予抵扣。 ✅ 实务案例 公立医疗机构提供免税医疗服务,采购诊疗设备、药品、医用耗材,专门用于门诊、诊疗服务,取得专票不得抵扣进项。 ✅ 通俗理解 不收销项税,自然不抵扣进项税。 【情形三:非正常损失项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 管理不善、违法违规导致的资产损失,已抵扣进项必须转出。 ✅ 实务案例 商贸企业因仓库管理疏漏,导致库存商品受潮、霉变、丢失;或企业违法经营,货物被依法没收、销毁。该部分货物已抵扣的进项税额,需要全额转出,不得继续抵扣。 ✅ 易错提醒 自然灾害(洪水、台风、地震)造成的损失≠非正常损失,进项可以正常抵扣。 【情形四:购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 专为员工福利、个人消费购进的货物、服务、无形资产、不动产,进项不予抵扣。 ✅ 实务案例 企业外购月饼、粮油、福利品发放员工;建设装修职工食堂、员工宿舍;业务招待客户产生的礼品、消费支出。以上取得专票,进项全部不得抵扣。 ✅ 特殊情况 原值不超过500万元的单项固定资产、无形资产、不动产,既用于一般计税方法计税项目,又用于简易计税方法计税项目、免征增值税项目、不得抵扣非应税交易、集体福利或者个人消费的,可全额正常抵扣,无需转出。 【情形五:购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 企业购进并直接用于消费的三类服务,法定不得抵扣进项。 ✅ 实务案例 公司年会聚餐、员工团建 KTV 娱乐、聘请家政为员工提供日常保洁服务,取得专票一律不可抵扣。 ✅ 特殊情况 旅行社作为一般纳税人为客户安排餐饮,属于经营活动的一部分而不是直接消费,对应的进项税额可以抵扣。 【情形六:国务院规定的其他进项税额「不得抵扣」】 (仅文字标题,简洁呈现,无任何装饰图案、插图、图标) 【底部尾部标语(字体较小)】 规范抵扣、精准计税、合规办税 【政策依据(字体最小,纯文字,无天枰图案、无任何装饰图标)】 政策依据 1.《中华人民共和国增值税法》 2.《中华人民共和国增值税法实施条例》 文字区居中布局,不添加原文以外的任何内容。每个情形模块用浅蓝色圆角卡片区分,三项内容在卡片内横向并列排布。情形六区域和政策依据区域严禁出现任何图案、插图、天枰、图标等装饰元素,仅保留纯文字。 [规格] 竖版长图,比例约1:3,4K分辨率,负向提示:避免文字竖排、避免文字过小难以阅读、避免添加原文以外的内容、避免天枰图案、避免情形六有装饰图案、避免杂乱装饰、避免暖色主色调、避免错字漏字。[商品] 无实物商品,纯信息科普长图。
[画面] 竖版超长信息图,从上到下阅读动线清晰。顶部主标题区占画面上部约1/10,导语栏单独成块占约1/12,中部6个情形模块依次纵向排列(每类情形占约1/8高度),底部尾部标语和政策依据占约1/12。整体为信息卡片式布局,留白充足,层级分明。
[视觉] 套系策略:风格=简洁清新税务科普风;标题字=现代无衬线粗体;正文字=清晰易读无衬线体;主色=清新蓝色(天蓝/浅蓝为主);背景延展=浅蓝渐变到白色的干净背景,带细微几何线条点缀;强调色=深蓝色,用于标题重点词、图标和分隔线;标题色=深蓝色;正文色=深灰/炭灰色;组件=圆角浅蓝色信息卡片、细蓝色分隔线、蓝色勾选图标;光影=均匀柔和平光,无强烈阴影。
[文字] 所有文字横向排版,层级如下:

【顶部主标题区】
主标题:增值税进项税额不得抵扣的 6 类情形 | 实务案例 + 易错提醒
("不得抵扣"和"6"用深蓝色加大加粗突出显示)

【导语栏(单独栏目,浅蓝色背景卡片)】
不是所有增值税专用发票都能抵扣!
根据《中华人民共和国增值税法》相关规定,以下六种特殊场景的进项税额是无法抵扣的,企业精准厘清抵扣规则,才能规范财税处理、筑牢合规经营基础。

【情形一:适用简易计税方法计税项目对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
一般纳税人选择简易计税方式计税的项目,不适用进项抵扣政策,专为该项目采购产生的进项税额,无法抵扣。
✅ 实务案例
某建筑公司为一般纳税人,承接老旧工程项目,选择简易计税。专门为本项目采购的水泥、钢材、砂石,即便取得增值税专票,对应进项税额不可抵扣。
✅ 易错提醒
简易计税、一般计税共用的水电、物业,需按收入比例分摊,简易计税对应部分要进项转出。

【情形二:免征增值税项目对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
免征增值税项目无销项税额,匹配购进的进项税额不予抵扣。
✅ 实务案例
公立医疗机构提供免税医疗服务,采购诊疗设备、药品、医用耗材,专门用于门诊、诊疗服务,取得专票不得抵扣进项。
✅ 通俗理解
不收销项税,自然不抵扣进项税。

【情形三:非正常损失项目对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
管理不善、违法违规导致的资产损失,已抵扣进项必须转出。
✅ 实务案例
商贸企业因仓库管理疏漏,导致库存商品受潮、霉变、丢失;或企业违法经营,货物被依法没收、销毁。该部分货物已抵扣的进项税额,需要全额转出,不得继续抵扣。
✅ 易错提醒
自然灾害(洪水、台风、地震)造成的损失≠非正常损失,进项可以正常抵扣。

【情形四:购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
专为员工福利、个人消费购进的货物、服务、无形资产、不动产,进项不予抵扣。
✅ 实务案例
企业外购月饼、粮油、福利品发放员工;建设装修职工食堂、员工宿舍;业务招待客户产生的礼品、消费支出。以上取得专票,进项全部不得抵扣。
✅ 特殊情况
原值不超过500万元的单项固定资产、无形资产、不动产,既用于一般计税方法计税项目,又用于简易计税方法计税项目、免征增值税项目、不得抵扣非应税交易、集体福利或者个人消费的,可全额正常抵扣,无需转出。

【情形五:购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
企业购进并直接用于消费的三类服务,法定不得抵扣进项。
✅ 实务案例
公司年会聚餐、员工团建 KTV 娱乐、聘请家政为员工提供日常保洁服务,取得专票一律不可抵扣。
✅ 特殊情况
旅行社作为一般纳税人为客户安排餐饮,属于经营活动的一部分而不是直接消费,对应的进项税额可以抵扣。

【情形六:国务院规定的其他进项税额「不得抵扣」】
(仅文字标题,简洁呈现,无任何装饰图案、插图、图标)

【底部尾部标语(字体较小)】
规范抵扣、精准计税、合规办税

【政策依据(字体最小,纯文字,无天枰图案、无任何装饰图标)】
政策依据
1.《中华人民共和国增值税法》
2.《中华人民共和国增值税法实施条例》

文字区居中布局,不添加原文以外的任何内容。每个情形模块用浅蓝色圆角卡片区分,三项内容在卡片内横向并列排布。情形六区域和政策依据区域严禁出现任何图案、插图、天枰、图标等装饰元素,仅保留纯文字。
[规格] 竖版长图,比例约1:3,4K分辨率,负向提示:避免文字竖排、避免文字过小难以阅读、避免添加原文以外的内容、避免天枰图案、避免情形六有装饰图案、避免杂乱装饰、避免暖色主色调、避免错字漏字。