改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色… - 图片创意预览

改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色…

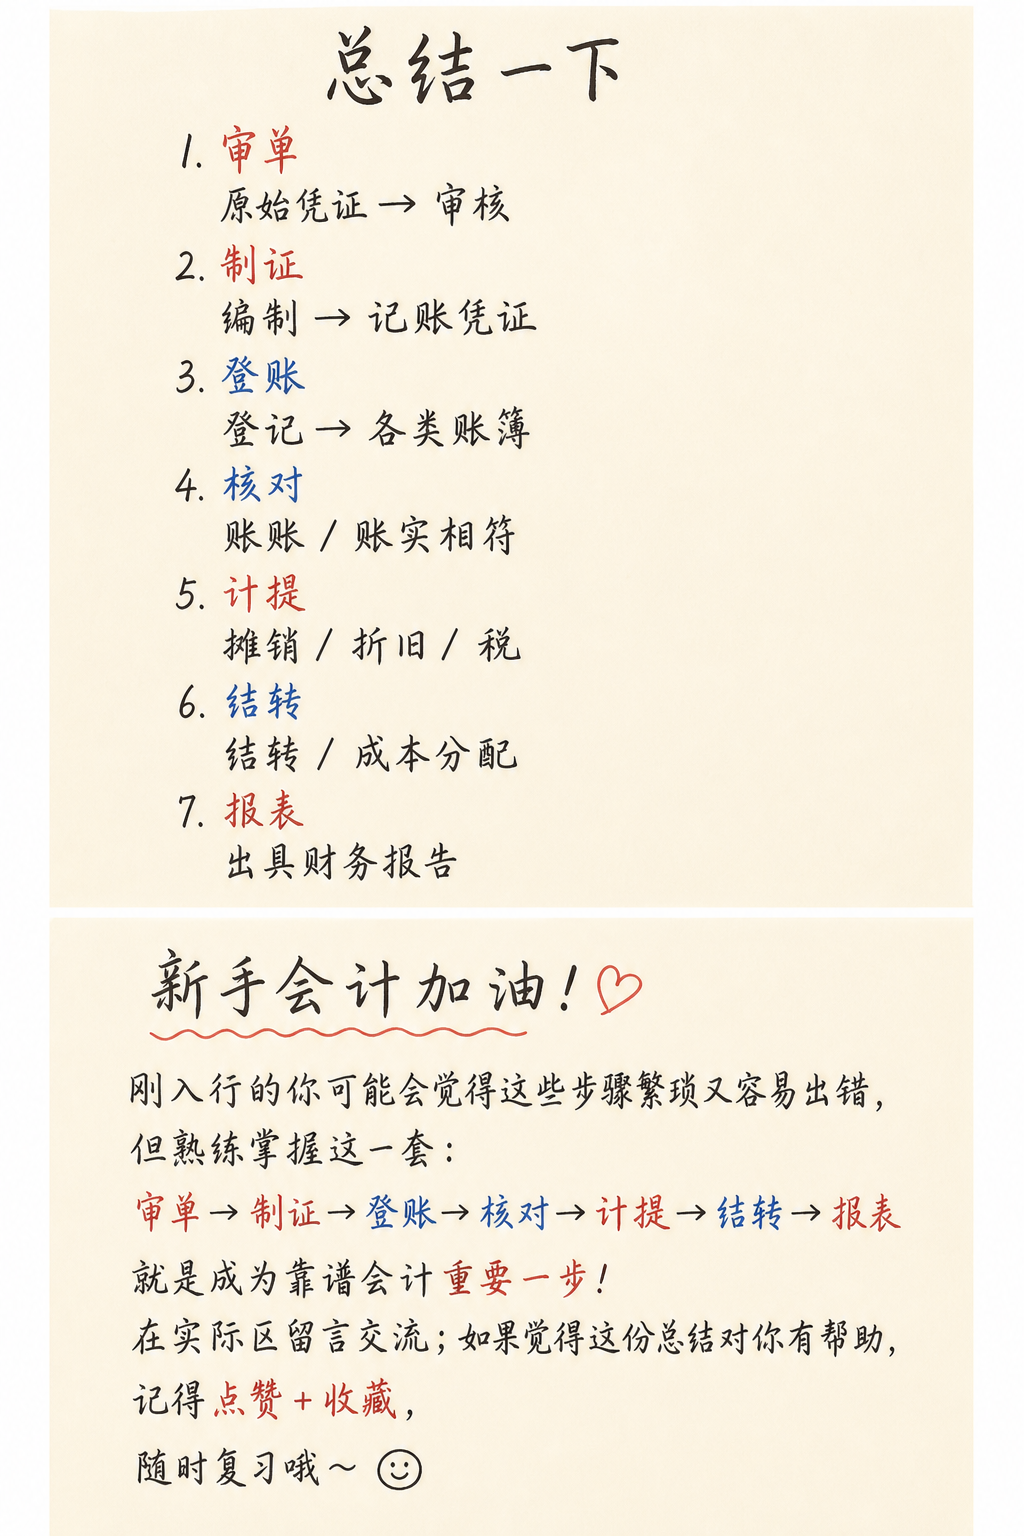
改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色,全部文字按上下竖向结构排版,不横向排列,内容分页排版,保持自然手写字体,重要关键词用红色或蓝色标注,其余文字为黑色,纠正识别错误的文字,

用户头像

GD275983542

2026.06.08
小红书图文笔记内页,附件清单汇总+会计审单5步标准流程,手账杂志风,精致有层次感,版式精美。顶部标题:「附件清单汇总 + 审单5步流程|直接抄」。完整保留内容:【附件清单汇总】通用附件:增值税发票、付款凭证、内部审批单;货物类附加:采购合同、入库单、验收单、质量检验单、物流单据;服务类附加:服务合同、服务成果证明、工作过程记录、验收确认单;差旅类附加:出差申请单、行程单、住宿清单、交通票据、出差总结报告;招待类附加:招待申请单、消费明细清单、招待对象信息;会议类附加:会议通知、会议签到表、会议议程、会议纪要。【会计审单5步标准流程】第1步 查发票:登录全国增值税发票查验平台验真伪,核对项目日期抬头金额税率,确认货物/服务类附明细清单。第2步 查业务:核实业务真实性,确认是否属于公司经营相关支出,有无公私混用,金额是否合理。第3步 查附件:确认合同清单审批行程付款流水齐全,缺失时要求经办人补或书面说明。第4步 查科目:确认科目入账正确——福利费14%限额、招待费60%/0.5%双重限额、差旅费全额扣除、劳保费全额扣除,防止乱串科目。第5步 查跨年:上年发票上年已计提→凭票冲往来;上年未计提金额较大→以前年度损益调整;上年未计提金额较小→当期入账并备注。底部总结:发票可以真、金额可以对,但只要附件缺、科目错、跨年乱入、公私混报——全部触发税务预警、汇算调增。守住这10个雷区,企业费用结构、税负水平、税务风险直接下降90%。会计不背锅的底气,来自每一张凭证经得起查。背景:浅米色纸张纹理。版式:上半部分附件清单用6个彩色图标卡片2行3列排列;下半部分5步流程用竖向数字时间轴呈现,每步配图标。底部总结用黄色便签框突出。装饰:右侧✅贴纸。文字清晰可读,层级分明。画质:高清细腻,3:4比例。小红书图文笔记内页,附件清单汇总+会计审单5步标准流程,手账杂志风,精致有层次感,版式精美。顶部标题:「附件清单汇总 + 审单5步流程|直接抄」。完整保留内容:【附件清单汇总】通用附件:增值税发票、付款凭证、内部审批单;货物类附加:采购合同、入库单、验收单、质量检验单、物流单据;服务类附加:服务合同、服务成果证明、工作过程记录、验收确认单;差旅类附加:出差申请单、行程单、住宿清单、交通票据、出差总结报告;招待类附加:招待申请单、消费明细清单、招待对象信息;会议类附加:会议通知、会议签到表、会议议程、会议纪要。【会计审单5步标准流程】第1步 查发票:登录全国增值税发票查验平台验真伪,核对项目日期抬头金额税率,确认货物/服务类附明细清单。第2步 查业务:核实业务真实性,确认是否属于公司经营相关支出,有无公私混用,金额是否合理。第3步 查附件:确认合同清单审批行程付款流水齐全,缺失时要求经办人补或书面说明。第4步 查科目:确认科目入账正确——福利费14%限额、招待费60%/0.5%双重限额、差旅费全额扣除、劳保费全额扣除,防止乱串科目。第5步 查跨年:上年发票上年已计提→凭票冲往来;上年未计提金额较大→以前年度损益调整;上年未计提金额较小→当期入账并备注。底部总结:发票可以真、金额可以对,但只要附件缺、科目错、跨年乱入、公私混报——全部触发税务预警、汇算调增。守住这10个雷区,企业费用结构、税负水平、税务风险直接下降90%。会计不背锅的底气,来自每一张凭证经得起查。背景:浅米色纸张纹理。版式:上半部分附件清单用6个彩色图标卡片2行3列排列;下半部分5步流程用竖向数字时间轴呈现,每步配图标。底部总结用黄色便签框突出。装饰:右侧✅贴纸。文字清晰可读,层级分明。画质:高清细腻,3:4比例。
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"损益类改名删除 + 总结"。上半部分小标题"✏️损益类改名/删除:改名后报表列示也变了",五列表格:类型|原编号|原科目|现编号|现科目。内容:改名/6031保费收入→6032保险服务收入/改名;改名/6203摊回分保费用→6506摊回保险服务费用/改名;改名/6403营业税金及附加→6403税金及附加/改名;扩展/6601销售费用→6601销售费用/业务及管理费/扩展;删除/6201摊回保险责任准备金→—/删除;删除/6202摊回赔付支出→—/删除;删除/6501提取未到期责任准备金→—/删除;删除/6502提取保险责任准备金→—/删除;删除/6511赔付支出→—/删除;删除/6521保单红利支出→—/删除;删除/6531退保金→—/删除;删除/6541分出保费→—/删除;删除/6542分保费用→—/删除。底部红色便签总结:保险类科目大量删除、改名、拆分,核心是保险合同准则切换。下半部分小标题"💡3句话看懂这次科目变动",用三个彩色编号便签纵向排列:1️⃣新增集中在:金融工具、新收入、新租赁、保险合同、持有待售、碳排放权。(绿色便签)2️⃣删除集中在:保险类、建造合同类、部分金融资产类。(红色便签)3️⃣改名不是简单换名:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资;营业税金及附加→税金及附加。(橙色便签)底部深绿色总结条:"会计人速存收藏,做账考证都用得上!"。版式整齐精致,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"损益类改名删除 + 总结"。上半部分小标题"✏️损益类改名/删除:改名后报表列示也变了",五列表格:类型|原编号|原科目|现编号|现科目。内容:改名/6031保费收入→6032保险服务收入/改名;改名/6203摊回分保费用→6506摊回保险服务费用/改名;改名/6403营业税金及附加→6403税金及附加/改名;扩展/6601销售费用→6601销售费用/业务及管理费/扩展;删除/6201摊回保险责任准备金→—/删除;删除/6202摊回赔付支出→—/删除;删除/6501提取未到期责任准备金→—/删除;删除/6502提取保险责任准备金→—/删除;删除/6511赔付支出→—/删除;删除/6521保单红利支出→—/删除;删除/6531退保金→—/删除;删除/6541分出保费→—/删除;删除/6542分保费用→—/删除。底部红色便签总结:保险类科目大量删除、改名、拆分,核心是保险合同准则切换。下半部分小标题"💡3句话看懂这次科目变动",用三个彩色编号便签纵向排列:1️⃣新增集中在:金融工具、新收入、新租赁、保险合同、持有待售、碳排放权。(绿色便签)2️⃣删除集中在:保险类、建造合同类、部分金融资产类。(红色便签)3️⃣改名不是简单换名:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资;营业税金及附加→税金及附加。(橙色便签)底部深绿色总结条:"会计人速存收藏,做账考证都用得上!"。版式整齐精致,手写感字体,无公众号水印
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类新增重点"。上半部分小标题"📈资产类新增最多!42个(上)",三列表格:现编号|现科目名称|备注。内容:1013存放同业减值准备/新增减值准备;1112买入返售金融资产减值准备/新增减值准备;1124预付账款减值准备/新增减值准备;1125合同资产/新收入准则;1126合同资产减值准备/新增;1213保险获取现金流量资产/保险合同准则;1214分保摊回未到期责任资产/保险合同准则;1215分保摊回已发生赔款资产/保险合同准则;1305拆出资金减值准备/新增;1306融出资金/证券公司类;1307融出资金减值准备/新增。底部蓝色便签:一句话:金融工具+保险合同,带来一批"减值准备"和"分保资产"科目。下半部分小标题"📈资产类新增重点(下)",三列表格:1481持有待售资产/持有待售准则;1482持有待售资产减值准备/新增;1489碳排放权资产/碳交易相关;1491合同履约成本/新收入准则;1493合同取得成本/新收入准则;1495应收退货成本/新收入准则;1504其他权益工具投资/可供出售金融资产拆分;1518继续涉入资产/金融资产转移;1551应收融资租赁款/新租赁准则;1641使用权资产/新租赁准则;1642使用权资产累计折旧/新增;1643使用权资产减值准备/新增;1704开发支出/新增;1712商誉减值准备/新增。底部橙色便签:重点记住:合同资产、合同履约成本、合同取得成本、使用权资产、应收融资租赁款、持有待售资产、碳排放权资产。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类新增重点"。上半部分小标题"📈资产类新增最多!42个(上)",三列表格:现编号|现科目名称|备注。内容:1013存放同业减值准备/新增减值准备;1112买入返售金融资产减值准备/新增减值准备;1124预付账款减值准备/新增减值准备;1125合同资产/新收入准则;1126合同资产减值准备/新增;1213保险获取现金流量资产/保险合同准则;1214分保摊回未到期责任资产/保险合同准则;1215分保摊回已发生赔款资产/保险合同准则;1305拆出资金减值准备/新增;1306融出资金/证券公司类;1307融出资金减值准备/新增。底部蓝色便签:一句话:金融工具+保险合同,带来一批"减值准备"和"分保资产"科目。下半部分小标题"📈资产类新增重点(下)",三列表格:1481持有待售资产/持有待售准则;1482持有待售资产减值准备/新增;1489碳排放权资产/碳交易相关;1491合同履约成本/新收入准则;1493合同取得成本/新收入准则;1495应收退货成本/新收入准则;1504其他权益工具投资/可供出售金融资产拆分;1518继续涉入资产/金融资产转移;1551应收融资租赁款/新租赁准则;1641使用权资产/新租赁准则;1642使用权资产累计折旧/新增;1643使用权资产减值准备/新增;1704开发支出/新增;1712商誉减值准备/新增。底部橙色便签:重点记住:合同资产、合同履约成本、合同取得成本、使用权资产、应收融资租赁款、持有待售资产、碳排放权资产。版式整齐,手写感字体,无公众号水印
基于参考图进行版式重绘和配色调整: 【整体风格】专业商务风,低饱和度暖橙色主色调,颜色不要过于鲜艳,沉稳大气,避免过度营销感 【配色方案】主色为低饱和度的暖橙色/焦糖橙(莫兰迪橙调),搭配米白色/浅米色背景和深棕色文字,整体色调柔和不刺眼,专业可信 【版式结构】保留参考图的整体信息架构,优化排版使其更精致整洁: - 顶部主标题区居中,字体稳重清晰 - 副标题条用低饱和度橙色丝带/横幅样式 - 两大模块(01记账、02报税)分区清晰,模块标题用橙色圆角标签样式 - 每个模块内12项内容分左右两列整齐排列,序号清晰 - 四周保留舒适边距,整体对齐工整 【文字要求】 - 所有文案内容与参考图完全一致,不得增删改写 - 字体大小适中,不要偏大或偏小,保持良好可读性 - 主标题加粗醒目,模块标题清晰,列表内容字体适中均匀 【装饰元素】极简几何装饰,角落少量橙色线条/圆点点缀,整体简洁干净,不要花哨 【硬约束】 - 画面中所有文字内容必须与参考图完全一致,不得改写、简化或编造 - 画面中所有信息区域必须填充完整,不得出现空白占位 - 不要营销感过重的元素(如爆炸贴、大促标签、夸张装饰等) - 画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案基于参考图进行版式重绘和配色调整:

【整体风格】专业商务风,低饱和度暖橙色主色调,颜色不要过于鲜艳,沉稳大气,避免过度营销感

【配色方案】主色为低饱和度的暖橙色/焦糖橙(莫兰迪橙调),搭配米白色/浅米色背景和深棕色文字,整体色调柔和不刺眼,专业可信

【版式结构】保留参考图的整体信息架构,优化排版使其更精致整洁:
- 顶部主标题区居中,字体稳重清晰
- 副标题条用低饱和度橙色丝带/横幅样式
- 两大模块(01记账、02报税)分区清晰,模块标题用橙色圆角标签样式
- 每个模块内12项内容分左右两列整齐排列,序号清晰
- 四周保留舒适边距,整体对齐工整

【文字要求】
- 所有文案内容与参考图完全一致,不得增删改写
- 字体大小适中,不要偏大或偏小,保持良好可读性
- 主标题加粗醒目,模块标题清晰,列表内容字体适中均匀

【装饰元素】极简几何装饰,角落少量橙色线条/圆点点缀,整体简洁干净,不要花哨

【硬约束】
- 画面中所有文字内容必须与参考图完全一致,不得改写、简化或编造
- 画面中所有信息区域必须填充完整,不得出现空白占位
- 不要营销感过重的元素(如爆炸贴、大促标签、夸张装饰等)
- 画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类改名/删除 + 负债类重点"。上半部分小标题"✏️资产类改名/删除:改名不是换名字,是口径变了",五列表格:原编号|原科目|现编号|现科目|类型。内容:1501持有至到期投资→1501债权投资/改名;1502持有至到期投资减值准备→1502债权投资减值准备/改名;1503可供出售金融资产→1503其他债权投资/拆分改名;—→1504其他权益工具投资/新增;1201应收代位追偿款→—/删除;1211应收分保账款→—/删除;1212应收分保合同准备金→—/删除;1451损余物资→—/删除;1611未担保余值→—/删除;1821独立账户资产→—/删除。底部黄色便签总结:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资。下半部分小标题"💼负债类重点:新增少,但合同负债、租赁负债很关键",四列表格:类型|编号|科目名称|备注。内容:新增/2204合同负债/新收入准则;新增/2245持有待售负债/持有待售准则;新增/2504继续涉入负债/金融资产转移;新增/2721租赁负债/新租赁准则;改名/2601→2603未到期责任准备金→未到期责任负债/保险合同准则;改名/2602→2604保险责任准备金→已发生赔款负债/保险合同准则;删除/2251应付保单红利/保险类调整;删除/2261应付分保账款/保险类调整;删除/2611保户储金/保险类调整;删除/2621独立账户负债/保险类调整。底部粉色便签:名称扩展:应付账款/应付手续费及佣金、预收账款/预收保费、应付股利/应付利润、代理业务负债/受托代销商品款。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类改名/删除 + 负债类重点"。上半部分小标题"✏️资产类改名/删除:改名不是换名字,是口径变了",五列表格:原编号|原科目|现编号|现科目|类型。内容:1501持有至到期投资→1501债权投资/改名;1502持有至到期投资减值准备→1502债权投资减值准备/改名;1503可供出售金融资产→1503其他债权投资/拆分改名;—→1504其他权益工具投资/新增;1201应收代位追偿款→—/删除;1211应收分保账款→—/删除;1212应收分保合同准备金→—/删除;1451损余物资→—/删除;1611未担保余值→—/删除;1821独立账户资产→—/删除。底部黄色便签总结:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资。下半部分小标题"💼负债类重点:新增少,但合同负债、租赁负债很关键",四列表格:类型|编号|科目名称|备注。内容:新增/2204合同负债/新收入准则;新增/2245持有待售负债/持有待售准则;新增/2504继续涉入负债/金融资产转移;新增/2721租赁负债/新租赁准则;改名/2601→2603未到期责任准备金→未到期责任负债/保险合同准则;改名/2602→2604保险责任准备金→已发生赔款负债/保险合同准则;删除/2251应付保单红利/保险类调整;删除/2261应付分保账款/保险类调整;删除/2611保户储金/保险类调整;删除/2621独立账户负债/保险类调整。底部粉色便签:名称扩展:应付账款/应付手续费及佣金、预收账款/预收保费、应付股利/应付利润、代理业务负债/受托代销商品款。版式整齐,手写感字体,无公众号水印
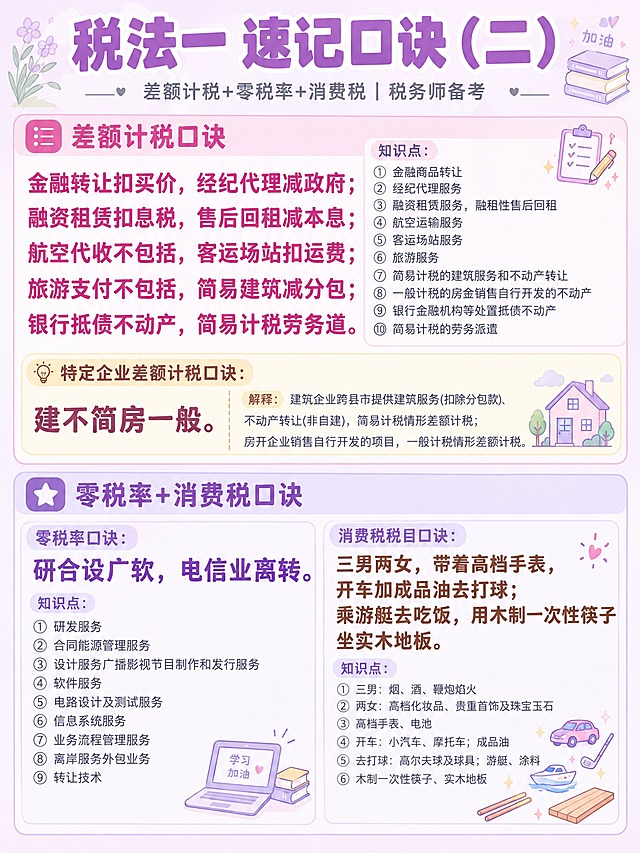
小红书图文,浅粉紫柔和风格,3:4竖版比例,浅色精致有层次。顶部大标题粉紫色加粗超大字体"税法一 速记口诀(二)"醒目突出,副标题灰色小字"差额计税+零税率+消费税|税务师备考"。上半部分浅粉色标题栏带列表图标"差额计税口诀"。口诀加粗深粉色字体:金融转让扣买价,经纪代理减政府;融资租赁扣息税,售后回租减本息;航空代收不包括,客运场站扣运费;旅游支付不包括,简易建筑减分包;银行抵债不动产,简易计税劳务道。知识点10条用小字分点排列:①金融商品转让②经纪代理服务③融资租赁服务,融租性售后回租④航空运输服务⑤客运场站服务⑥旅游服务⑦简易计税的建筑服务和不动产转让⑧一般计税的房金销售自行开发的不动产⑨银行金融机构等处置抵债不动产⑩简易计税的劳务派遣。特定企业差额计税口诀(浅米色框):建不简房一般。解释:建筑企业跨县市提供建筑服务(扣除分包款)、不动产转让(非自建),简易计税情形差额计税;房开企业销售自行开发的项目,一般计税情形差额计税。下半部分浅紫色标题栏带星星图标"零税率+消费税口诀"。零税率口诀加粗紫色字体:研合设广软,电信业离转。知识点:①研发服务②合同能源管理服务③设计服务广播影视节目制作和发行服务④软件服务⑤电路设计及测试服务⑥信息系统服务⑦业务流程管理服务⑧离岸服务外包业务⑨转让技术。消费税税目口诀加粗深棕色字体:三男两女,带着高档手表,开车加成品油去打球;乘游艇去吃饭,用木制一次性筷子坐实木地板。知识点分点:三男:烟、酒、鞭炮焰火;两女:高档化妆品、贵重首饰及珠宝玉石;高档手表、电池;开车:小汽车、摩托车;成品油;去打球:高尔夫球及球具;游艇、涂料;木制一次性筷子、实木地板。整体浅色柔和,口诀醒目好记,有层次不深色小红书图文,浅粉紫柔和风格,3:4竖版比例,浅色精致有层次。顶部大标题粉紫色加粗超大字体"税法一 速记口诀(二)"醒目突出,副标题灰色小字"差额计税+零税率+消费税|税务师备考"。上半部分浅粉色标题栏带列表图标"差额计税口诀"。口诀加粗深粉色字体:金融转让扣买价,经纪代理减政府;融资租赁扣息税,售后回租减本息;航空代收不包括,客运场站扣运费;旅游支付不包括,简易建筑减分包;银行抵债不动产,简易计税劳务道。知识点10条用小字分点排列:①金融商品转让②经纪代理服务③融资租赁服务,融租性售后回租④航空运输服务⑤客运场站服务⑥旅游服务⑦简易计税的建筑服务和不动产转让⑧一般计税的房金销售自行开发的不动产⑨银行金融机构等处置抵债不动产⑩简易计税的劳务派遣。特定企业差额计税口诀(浅米色框):建不简房一般。解释:建筑企业跨县市提供建筑服务(扣除分包款)、不动产转让(非自建),简易计税情形差额计税;房开企业销售自行开发的项目,一般计税情形差额计税。下半部分浅紫色标题栏带星星图标"零税率+消费税口诀"。零税率口诀加粗紫色字体:研合设广软,电信业离转。知识点:①研发服务②合同能源管理服务③设计服务广播影视节目制作和发行服务④软件服务⑤电路设计及测试服务⑥信息系统服务⑦业务流程管理服务⑧离岸服务外包业务⑨转让技术。消费税税目口诀加粗深棕色字体:三男两女,带着高档手表,开车加成品油去打球;乘游艇去吃饭,用木制一次性筷子坐实木地板。知识点分点:三男:烟、酒、鞭炮焰火;两女:高档化妆品、贵重首饰及珠宝玉石;高档手表、电池;开车:小汽车、摩托车;成品油;去打球:高尔夫球及球具;游艇、涂料;木制一次性筷子、实木地板。整体浅色柔和,口诀醒目好记,有层次不深色
小红书干货内页图文,手账拼贴风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:四、进项税额转出:高频场景 + 标准会计分录。页面顶部大标题:「四、进项税额转出 高频场景+分录」,橙棕色粗黑体。顶部两类处理方式说明框,浅蓝色底:「两类处理方式:①采购时就知道不能抵扣→税额直接计入成本费用,不勾选抵扣;②已经抵扣,后期改变用途→做进项税额转出」。下方5个场景卡片纵向排列,每个场景有场景编号和标题:场景1「购进货物专用于员工福利」,说明:采购原材料时已抵扣进项,后来领用做节日福利。会计分录框(代码风格):借:应付职工薪酬—职工福利费 | 贷:原材料 应交税费—应交增值税(进项税额转出);场景2「存货发生非正常损失(被盗、霉变)」,会计分录框:借:待处理财产损溢 | 贷:库存商品 应交税费—应交增值税(进项税额转出);场景3「无法划分进项,按比例转出(简易+一般计税并存)」,公式框黄色底:「不得抵扣进项=当期全部无法划分进项 ×(简易计税销售额 + 免税销售额)÷ 全部销售额」;场景4「长期资产改变用途」,说明:固定资产原来可以抵扣,后期专用于福利或简易计税项目的,按资产净值比例计算需要转出的进项税额。注意提示绿色框:「⚠️ 注意:混用(既用于应税又用于福利)的长期资产,不需要做进项税额转出。」场景5「收到红字发票或异常凭证」,会计分录框:借:应付账款 / 相关成本费用 | 贷:应交税费—应交增值税(进项税额转出)。背景:米黄色笔记纸纹理 + 胶带装饰。装饰:每个场景用不同颜色便签纸风格区分;会计分录用等宽字体 + 浅灰色代码框;右上角1个📝 emoji贴纸;加手绘圈点、波浪线和胶带装饰条增加层次。整体氛围:手账干货感、活泼好读、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,手账拼贴风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:四、进项税额转出:高频场景 + 标准会计分录。页面顶部大标题:「四、进项税额转出 高频场景+分录」,橙棕色粗黑体。顶部两类处理方式说明框,浅蓝色底:「两类处理方式:①采购时就知道不能抵扣→税额直接计入成本费用,不勾选抵扣;②已经抵扣,后期改变用途→做进项税额转出」。下方5个场景卡片纵向排列,每个场景有场景编号和标题:场景1「购进货物专用于员工福利」,说明:采购原材料时已抵扣进项,后来领用做节日福利。会计分录框(代码风格):借:应付职工薪酬—职工福利费 | 贷:原材料  应交税费—应交增值税(进项税额转出);场景2「存货发生非正常损失(被盗、霉变)」,会计分录框:借:待处理财产损溢 | 贷:库存商品  应交税费—应交增值税(进项税额转出);场景3「无法划分进项,按比例转出(简易+一般计税并存)」,公式框黄色底:「不得抵扣进项=当期全部无法划分进项 ×(简易计税销售额 + 免税销售额)÷ 全部销售额」;场景4「长期资产改变用途」,说明:固定资产原来可以抵扣,后期专用于福利或简易计税项目的,按资产净值比例计算需要转出的进项税额。注意提示绿色框:「⚠️ 注意:混用(既用于应税又用于福利)的长期资产,不需要做进项税额转出。」场景5「收到红字发票或异常凭证」,会计分录框:借:应付账款 / 相关成本费用 | 贷:应交税费—应交增值税(进项税额转出)。背景:米黄色笔记纸纹理 + 胶带装饰。装饰:每个场景用不同颜色便签纸风格区分;会计分录用等宽字体 + 浅灰色代码框;右上角1个📝 emoji贴纸;加手绘圈点、波浪线和胶带装饰条增加层次。整体氛围:手账干货感、活泼好读、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。
小红书干货内页图文,手账流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:做账报税每月工作规划。页面顶部大标题:「📅 做账报税 每月工作规划」,深橙色粗黑体。页面按时间轴纵向分为5个阶段,每个阶段左侧有圆形时间标签:第一阶段「月初 1-3号」,圆形标签橙红色底白字,内容:通知准备资料——①费用成本发票、社保公积金单;②工资表;③银行对账单和银行回单;第二阶段「月初 4-5号」,圆形标签橙色底白字,内容:①开票系统打印销项汇总表核对:销项发票数量、打印;②勾选认证进项发票,统计明细;③一般纳税人每月抄税(上报汇总)、小规模纳税人每季度抄税;第三阶段「月中 6-10号」,圆形标签黄绿色底白字,内容:①做账、编制财务报表;②纳税申报;第四阶段「月中 11-15号」,圆形标签浅绿色底白字,内容:①通知客户核对税金金额,完成税款缴纳;②开票系统登陆清卡;③装订凭证,补齐缺漏票据;第五阶段「月尾 16-30号」,圆形标签浅蓝色底白字,内容:①季中告知客户利润情况,季报所得税预测提醒客户及时取得成本费用发票;②与客户沟通企业情况及涉税风险。背景:米黄色笔记纸纹理。装饰:每个阶段用不同颜色的便签纸卡片风格;时间轴用虚线连接各阶段圆形标签;右上角1个🗓️ emoji贴纸;加手绘圈点、星星和胶带装饰条增加层次。整体氛围:手账干货感、时间轴清晰、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4。小红书干货内页图文,手账流程图风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:做账报税每月工作规划。页面顶部大标题:「📅 做账报税 每月工作规划」,深橙色粗黑体。页面按时间轴纵向分为5个阶段,每个阶段左侧有圆形时间标签:第一阶段「月初 1-3号」,圆形标签橙红色底白字,内容:通知准备资料——①费用成本发票、社保公积金单;②工资表;③银行对账单和银行回单;第二阶段「月初 4-5号」,圆形标签橙色底白字,内容:①开票系统打印销项汇总表核对:销项发票数量、打印;②勾选认证进项发票,统计明细;③一般纳税人每月抄税(上报汇总)、小规模纳税人每季度抄税;第三阶段「月中 6-10号」,圆形标签黄绿色底白字,内容:①做账、编制财务报表;②纳税申报;第四阶段「月中 11-15号」,圆形标签浅绿色底白字,内容:①通知客户核对税金金额,完成税款缴纳;②开票系统登陆清卡;③装订凭证,补齐缺漏票据;第五阶段「月尾 16-30号」,圆形标签浅蓝色底白字,内容:①季中告知客户利润情况,季报所得税预测提醒客户及时取得成本费用发票;②与客户沟通企业情况及涉税风险。背景:米黄色笔记纸纹理。装饰:每个阶段用不同颜色的便签纸卡片风格;时间轴用虚线连接各阶段圆形标签;右上角1个🗓️ emoji贴纸;加手绘圈点、星星和胶带装饰条增加层次。整体氛围:手账干货感、时间轴清晰、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4。