小红书财税干货竖版海报,3:4比例,简约高级卡片风,爆款科普海… - 图片创意预览

小红书财税干货竖版海报,3:4比例,简约高级卡片风,爆款科普海…

小红书财税干货竖版海报,3:4比例,简约高级卡片风,爆款科普海报,干净白色主体背景,细珊瑚红色外边框,柔和圆角卡片,整体明亮清爽,商务简约扁平化,无多余杂乱装饰。 顶部大标题:"小规模公司省税实用技
用户头像

1qv0pcw02e8...

2026.09.03
小红书财税干货科普海报,竖版3:4比例,简约清新扁平商务风格,柔和渐变光影,矢量线条插画元素,画面干净整洁。背景为浅淡渐变天蓝色底色,搭配淡淡的几何圆点、虚线装饰,不抢夺文字视线。画面最底部预留15px高度纯色纯白安全白边,空白区域无图案、图标、文字,适配平台裁切。 【从上至下严格图文排版布局】 1.顶部标题区域:深蓝色超大加粗标题“小规模纳税人30万免税误区”,右侧搭配红色警示三角感叹号图标;标题下方深蓝色圆角横幅,白色文字“这5个财税大坑千万别踩” 2.自上而下竖向排列5组内容模块,左侧带序号标签,白色文本框承载正文,侧边搭配淡蓝色文档类线性图标: 01 深蓝色序号标签 标题:只免增值税,不是所有税种都免征 • 增值税专票需要缴税,并且占用免税额度 • 普票、专票、无票收入全部纳入核算 • 收入一旦超过标准,需要全额计税 02 深蓝色序号标签 标题:30万指不含税收入 仅免征增值税;经营个税、企业所得税、印花税、附加税仍需正常申报缴纳;长期零申报容易触发税务稽查。 03 红色序号标签(重点警示) 标题:专票开具当场缴税,同时占用免税额度 举例:季度开具6万专票,普票最多可开24万; 总额统计范围:普票+专票+无票收入+对公未开票回款。 04 深蓝色序号标签 标题:30万为起征门槛,不属于阶梯计税! 30.1万与31万计税规则一致,超出后全额计税; 私户收款隐匿收入属于偷税,银税大数据可核查。 05 深蓝色序号标签 标题:免税额度按不含税收入计算 换算公式:不含税收入=收款总额÷1.01 收款合计30.3万刚好免税,达到30.31万则全额征税 色彩规范:背景浅蓝渐变;标题深蓝色;重点警示序号模块使用红色;配套淡蓝色简约线性图标;文字层次清晰,重点内容突出。 强制约束:所有中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;财税政策表述严谨准确,无专业错误;图标风格统一简约;无水印、多余杂物,适合个体户、小微企业老板收藏转发,适配小红书干货流量审美。小红书财税干货科普海报,竖版3:4比例,简约清新扁平商务风格,柔和渐变光影,矢量线条插画元素,画面干净整洁。背景为浅淡渐变天蓝色底色,搭配淡淡的几何圆点、虚线装饰,不抢夺文字视线。画面最底部预留15px高度纯色纯白安全白边,空白区域无图案、图标、文字,适配平台裁切。

【从上至下严格图文排版布局】
1.顶部标题区域:深蓝色超大加粗标题“小规模纳税人30万免税误区”,右侧搭配红色警示三角感叹号图标;标题下方深蓝色圆角横幅,白色文字“这5个财税大坑千万别踩”
2.自上而下竖向排列5组内容模块,左侧带序号标签,白色文本框承载正文,侧边搭配淡蓝色文档类线性图标:
01 深蓝色序号标签
标题:只免增值税,不是所有税种都免征
• 增值税专票需要缴税,并且占用免税额度
• 普票、专票、无票收入全部纳入核算
• 收入一旦超过标准,需要全额计税

02 深蓝色序号标签
标题:30万指不含税收入
仅免征增值税;经营个税、企业所得税、印花税、附加税仍需正常申报缴纳;长期零申报容易触发税务稽查。

03 红色序号标签(重点警示)
标题:专票开具当场缴税,同时占用免税额度
举例:季度开具6万专票,普票最多可开24万;
总额统计范围:普票+专票+无票收入+对公未开票回款。

04 深蓝色序号标签
标题:30万为起征门槛,不属于阶梯计税!
30.1万与31万计税规则一致,超出后全额计税;
私户收款隐匿收入属于偷税,银税大数据可核查。

05 深蓝色序号标签
标题:免税额度按不含税收入计算
换算公式:不含税收入=收款总额÷1.01
收款合计30.3万刚好免税,达到30.31万则全额征税

色彩规范:背景浅蓝渐变;标题深蓝色;重点警示序号模块使用红色;配套淡蓝色简约线性图标;文字层次清晰,重点内容突出。

强制约束:所有中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;财税政策表述严谨准确,无专业错误;图标风格统一简约;无水印、多余杂物,适合个体户、小微企业老板收藏转发,适配小红书干货流量审美。
一张简洁明了的信息图表,主题为「小规模纳税人和一般纳税人的区别」,采用清晰的表格布局设计,左右两栏对比,配色清爽专业(蓝白灰为主),字体清晰易读,适合商务科普使用。 表格内容如下: 标题:小规模纳税人 VS 一般纳税人 区别对照表 左侧栏标题:一、小规模纳税人(适合起步小白) 右侧栏标题:二、一般纳税人(适合有规模、要跟大厂合作的) 对比项1:年销售额门槛 • 小规模:≤500万(超过了必须转一般纳税人,2026年起转了就回不来) • 一般纳税人:>500万(或虽没到,但会计核算健全,可主动申请) 对比项2:怎么交税 • 小规模:简易计税,按征收率直接核算,不看进项票 • 一般纳税人:一般计税,销项税-进项税=实际要交的 对比项3:税率是多少 • 小规模:目前优惠期到2027年底,按1%缴税(法定3%);月销售额≤10万(季≤30万)直接免征增值税 • 一般纳税人:分三档——13%(卖货、加工修理修配)、9%(建筑、运输、农产品)、6%(服务类:咨询、设计等) 对比项4:能不能抵扣 • 小规模:❌不能,买东西的进项税只能进成本,不能抵减 • 一般纳税人:✅能,拿到合规的增值税专用发票,就可以从销项里扣掉 对比项5:开什么发票 • 小规模:可以自己开专票和普票,但开专票的那部分不享受免税 • 一般纳税人:专票普票都能开,大企业往往要求开13%专票好抵扣 对比项6:多久报一次税 • 小规模:一个季度报一次(一年4次),省心 • 一般纳税人:每个月都要报(一年12次),账务要求高 表格下方有「直接抄作业:你对号入座就行」板块,列出5条选择建议: 1. 月销≤10万、主要客户是个人/小店 → 选小规模(免税额度用满) 2. 供应商全是小作坊、开不出专票 → 选小规模(否则进项票没得抵) 3. 主要客户是大企业、必须开13%专票 → 直奔一般纳税人(不然单子都接不了) 4. 利润率低、采购成本高,且上游能开专票 → 一般纳税人更省钱(抵扣后税负可能比小规模还低) 5. 创业初期、业务模式不确定 → 先小规模试水,等接近500万再规划升级 整体风格:扁平化设计,信息层级分明,重点内容用色块或图标标注,画面干净整洁,竖版构图。一张简洁明了的信息图表,主题为「小规模纳税人和一般纳税人的区别」,采用清晰的表格布局设计,左右两栏对比,配色清爽专业(蓝白灰为主),字体清晰易读,适合商务科普使用。

表格内容如下:

标题:小规模纳税人 VS 一般纳税人 区别对照表

左侧栏标题:一、小规模纳税人(适合起步小白)
右侧栏标题:二、一般纳税人(适合有规模、要跟大厂合作的)

对比项1:年销售额门槛
• 小规模:≤500万(超过了必须转一般纳税人,2026年起转了就回不来)
• 一般纳税人:>500万(或虽没到,但会计核算健全,可主动申请)

对比项2:怎么交税
• 小规模:简易计税,按征收率直接核算,不看进项票
• 一般纳税人:一般计税,销项税-进项税=实际要交的

对比项3:税率是多少
• 小规模:目前优惠期到2027年底,按1%缴税(法定3%);月销售额≤10万(季≤30万)直接免征增值税
• 一般纳税人:分三档——13%(卖货、加工修理修配)、9%(建筑、运输、农产品)、6%(服务类:咨询、设计等)

对比项4:能不能抵扣
• 小规模:❌不能,买东西的进项税只能进成本,不能抵减
• 一般纳税人:✅能,拿到合规的增值税专用发票,就可以从销项里扣掉

对比项5:开什么发票
• 小规模:可以自己开专票和普票,但开专票的那部分不享受免税
• 一般纳税人:专票普票都能开,大企业往往要求开13%专票好抵扣

对比项6:多久报一次税
• 小规模:一个季度报一次(一年4次),省心
• 一般纳税人:每个月都要报(一年12次),账务要求高

表格下方有「直接抄作业:你对号入座就行」板块,列出5条选择建议:
1. 月销≤10万、主要客户是个人/小店 → 选小规模(免税额度用满)
2. 供应商全是小作坊、开不出专票 → 选小规模(否则进项票没得抵)
3. 主要客户是大企业、必须开13%专票 → 直奔一般纳税人(不然单子都接不了)
4. 利润率低、采购成本高,且上游能开专票 → 一般纳税人更省钱(抵扣后税负可能比小规模还低)
5. 创业初期、业务模式不确定 → 先小规模试水,等接近500万再规划升级

整体风格:扁平化设计,信息层级分明,重点内容用色块或图标标注,画面干净整洁,竖版构图。
小红书财税服务宣传海报,浅蓝色清新风格,内容种草封面感,竖版3:4比例,顶部预留空白空间,底部不含联系人、联系电话及二维码。 画面结构(从上到下): 1. 顶部:预留约1/6高度的浅蓝色留白区域,可用于后期添加账号头像或标题装饰,干净通透。 2. 主标题区:大字号加粗深蓝色字体,居中排列,文字为"无票收入也要交税",醒目有力。 3. 核心一句话:主标题下方,稍小字号,文字为"客户不要发票,不代表这笔收入不用报税",加粗强调。 4. 正文信息区(分4个模块,用浅蓝白色卡片或分区呈现,层级清晰): - 模块一:标题"1. 什么是无票收入",内容为"客户已经付款(公户、微信、支付宝等),企业收到款项,但没有给客户开具发票,这笔收入就属于无票收入。";下方附"⚠️风险提示:经营款直接进老板个人账户,极易产生公私不分的税务风险。"(用浅橙色或浅红色提示框突出) - 模块二:标题"2. 无票收入需要缴纳的税费",分A/B两项:A 增值税(小规模纳税人):"按季度全部销售额(无票收入 + 开票收入)合并计算;季度总销售额30万以内:按现行政策享受减免;季度总销售额超过30万:无票收入也要并入一起计算缴纳增值税";B 企业所得税:"无票收入必须计入企业当期营业收入;如果缺少成本发票抵扣,账面利润会偏高,企业所得税税负上升;小微企业年利润300万以内,可以享受小微企业所得税优惠;利润超过300万,税负会发生变化。" - 模块三:标题"3. 不申报无票收入的后果",三条并列:"产生税务罚款"、"产生滞纳金,欠税越拖越多"、"长期异常会影响企业信用,限制企业正常经营"(每条前加警示小圆点或图标) - 模块四:标题"4. 重要提醒",内容为"不管客户要不要发票,收入都必须如实申报!创业可以慢慢做,但是基础财务管理不能忽视。" 5. 底部标语区:最下方居中,文字为"合规经营・降低风险・稳健发展",用稍深一点的蓝色或装饰性排版。 视觉风格: - 整体浅蓝色渐变背景,干净清爽,专业可信的财税服务氛围; - 搭配白色半透明信息卡片,圆角设计,层次分明; - 点缀少量几何图形(圆形、线条、浅蓝小图标)增加设计感,不杂乱; - 字体清晰易读,标题加粗,正文适中,重点数字"30万""300万"用蓝色或橙色突出; - 小红书种草封面质感,信息丰富但排版精美,四周留安全边距。 画面中必须完整呈现以下文字信息: - 主标题:"无票收入也要交税" - 核心句:"客户不要发票,不代表这笔收入不用报税" - "1. 什么是无票收入"及完整定义和风险提示 - "2. 无票收入需要缴纳的税费"含A增值税、B企业所得税完整内容 - "3. 不申报无票收入的后果"三条完整 - "4. 重要提醒"完整内容 - 底部标语:"合规经营・降低风险・稳健发展" 数字精确渲染:"30万"、"300万",不得错位、遗漏或编造。 画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项、空单元格。 底部严禁出现联系人、联系电话、二维码等联系方式。 版式精美,专业财税科普海报风格。小红书财税服务宣传海报,浅蓝色清新风格,内容种草封面感,竖版3:4比例,顶部预留空白空间,底部不含联系人、联系电话及二维码。

画面结构(从上到下):
1. 顶部:预留约1/6高度的浅蓝色留白区域,可用于后期添加账号头像或标题装饰,干净通透。
2. 主标题区:大字号加粗深蓝色字体,居中排列,文字为"无票收入也要交税",醒目有力。
3. 核心一句话:主标题下方,稍小字号,文字为"客户不要发票,不代表这笔收入不用报税",加粗强调。
4. 正文信息区(分4个模块,用浅蓝白色卡片或分区呈现,层级清晰):
   - 模块一:标题"1. 什么是无票收入",内容为"客户已经付款(公户、微信、支付宝等),企业收到款项,但没有给客户开具发票,这笔收入就属于无票收入。";下方附"⚠️风险提示:经营款直接进老板个人账户,极易产生公私不分的税务风险。"(用浅橙色或浅红色提示框突出)
   - 模块二:标题"2. 无票收入需要缴纳的税费",分A/B两项:A 增值税(小规模纳税人):"按季度全部销售额(无票收入 + 开票收入)合并计算;季度总销售额30万以内:按现行政策享受减免;季度总销售额超过30万:无票收入也要并入一起计算缴纳增值税";B 企业所得税:"无票收入必须计入企业当期营业收入;如果缺少成本发票抵扣,账面利润会偏高,企业所得税税负上升;小微企业年利润300万以内,可以享受小微企业所得税优惠;利润超过300万,税负会发生变化。"
   - 模块三:标题"3. 不申报无票收入的后果",三条并列:"产生税务罚款"、"产生滞纳金,欠税越拖越多"、"长期异常会影响企业信用,限制企业正常经营"(每条前加警示小圆点或图标)
   - 模块四:标题"4. 重要提醒",内容为"不管客户要不要发票,收入都必须如实申报!创业可以慢慢做,但是基础财务管理不能忽视。"
5. 底部标语区:最下方居中,文字为"合规经营・降低风险・稳健发展",用稍深一点的蓝色或装饰性排版。

视觉风格:
- 整体浅蓝色渐变背景,干净清爽,专业可信的财税服务氛围;
- 搭配白色半透明信息卡片,圆角设计,层次分明;
- 点缀少量几何图形(圆形、线条、浅蓝小图标)增加设计感,不杂乱;
- 字体清晰易读,标题加粗,正文适中,重点数字"30万""300万"用蓝色或橙色突出;
- 小红书种草封面质感,信息丰富但排版精美,四周留安全边距。

画面中必须完整呈现以下文字信息:
- 主标题:"无票收入也要交税"
- 核心句:"客户不要发票,不代表这笔收入不用报税"
- "1. 什么是无票收入"及完整定义和风险提示
- "2. 无票收入需要缴纳的税费"含A增值税、B企业所得税完整内容
- "3. 不申报无票收入的后果"三条完整
- "4. 重要提醒"完整内容
- 底部标语:"合规经营・降低风险・稳健发展"

数字精确渲染:"30万"、"300万",不得错位、遗漏或编造。
画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位、横线待填写区域、空列表项、空单元格。
底部严禁出现联系人、联系电话、二维码等联系方式。
版式精美,专业财税科普海报风格。
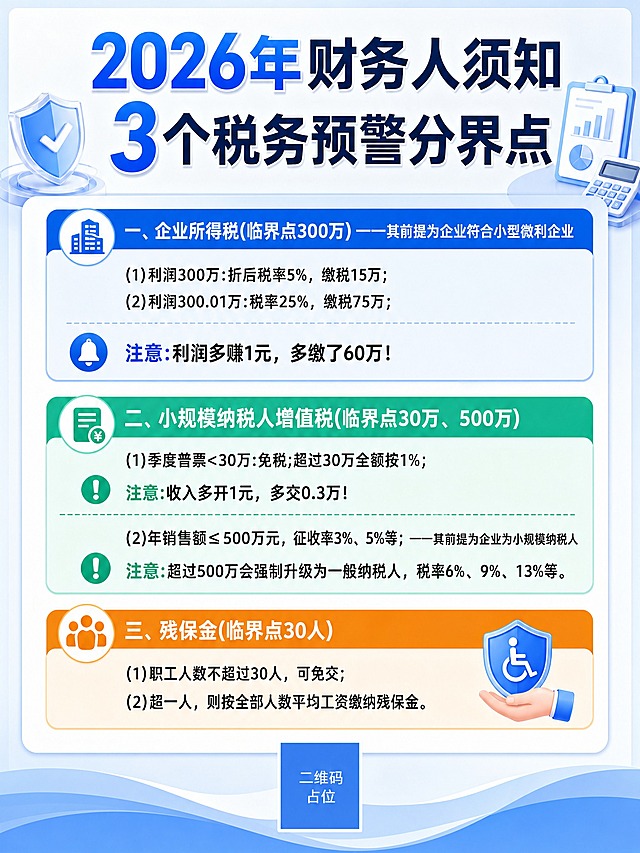
干货分享风格的竖版图文海报,主题为财务税务知识科普,条理清晰,专业简洁。画面采用浅蓝白配色,干净清爽的商务干货风,顶部大标题醒目,下方分三大模块纵向排列,每个模块用彩色卡片区分,层级分明,排版精美。 画面中必须完整呈现以下文字信息,一字不差,一字不错: 主标题:"2026年财务人须知3个税务预警分界点" 模块一标题:"一、企业所得税(临界点300万)——其前提为企业符合小型微利企业" 模块一内容: "(1)利润300万:折后税率5%,缴税15万;" "(2)利润300.01万:税率25%,缴税75万;" "注意:利润多赚1元,多缴了60万!" 模块二标题:"二、小规模纳税人增值税(临界点30万、500万)" 模块二内容: "(1)季度普票<30万:免税;超过30万全额按1%;" "注意:收入多开1元,多交0.3万!" "(2)年销售额≤500万元,征收率3%、5%等;——其前提为企业为小规模纳税人" "注意:超过500万会强制升级为一般纳税人,税率6%、9%、13%等。" 模块三标题:"三、残保金(临界点30人)" 模块三内容: "(1)职工人数不超过30人,可免交;" "(2)超一人,则按全部人数平均工资缴纳残保金。" 画面中所有数字必须精确渲染,不得错位、遗漏或编造。所有文字清晰可读,字号适合阅读。四周留足安全边距。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。干货分享风格的竖版图文海报,主题为财务税务知识科普,条理清晰,专业简洁。画面采用浅蓝白配色,干净清爽的商务干货风,顶部大标题醒目,下方分三大模块纵向排列,每个模块用彩色卡片区分,层级分明,排版精美。

画面中必须完整呈现以下文字信息,一字不差,一字不错:

主标题:"2026年财务人须知3个税务预警分界点"

模块一标题:"一、企业所得税(临界点300万)——其前提为企业符合小型微利企业"
模块一内容:
"(1)利润300万:折后税率5%,缴税15万;"
"(2)利润300.01万:税率25%,缴税75万;"
"注意:利润多赚1元,多缴了60万!"

模块二标题:"二、小规模纳税人增值税(临界点30万、500万)"
模块二内容:
"(1)季度普票<30万:免税;超过30万全额按1%;"
"注意:收入多开1元,多交0.3万!"
"(2)年销售额≤500万元,征收率3%、5%等;——其前提为企业为小规模纳税人"
"注意:超过500万会强制升级为一般纳税人,税率6%、9%、13%等。"

模块三标题:"三、残保金(临界点30人)"
模块三内容:
"(1)职工人数不超过30人,可免交;"
"(2)超一人,则按全部人数平均工资缴纳残保金。"

画面中所有数字必须精确渲染,不得错位、遗漏或编造。所有文字清晰可读,字号适合阅读。四周留足安全边距。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。画面中所有二维码区域使用纯色方块占位符呈现,方块中央标注"二维码占位"文字,严禁生成任何可识别的二维码图案。
干货分享风格的竖版图文海报,主题为财务税务知识科普,条理清晰,专业简洁。画面采用浅蓝白配色,干净清爽的商务干货风,顶部大标题醒目,下方分三大模块纵向排列,每个模块用彩色卡片区分,层级分明,排版精美。画面中不出现任何二维码、二维码占位符或类似图案。 画面中必须完整呈现以下文字信息,一字不差,一字不错: 主标题:"2026年财务人须知3个税务预警分界点" 模块一标题:"一、企业所得税(临界点300万)——其前提为企业符合小型微利企业" 模块一内容: "(1)利润300万:折后税率5%,缴税15万;" "(2)利润300.01万:税率25%,缴税75万;" "注意:利润多赚1元,多缴了60万!" 模块二标题:"二、小规模纳税人增值税(临界点30万、500万)" 模块二内容: "(1)季度普票<30万:免税;超过30万全额按1%;" "注意:收入多开1元,多交0.3万!" "(2)年销售额≤500万元,征收率3%、5%等;——其前提为企业为小规模纳税人" "注意:超过500万会强制升级为一般纳税人,税率6%、9%、13%等。" 模块三标题:"三、残保金(临界点30人)" 模块三内容: "(1)职工人数不超过30人,可免交;" "(2)超一人,则按全部人数平均工资缴纳残保金。" 画面中所有数字必须精确渲染,不得错位、遗漏或编造。所有文字清晰可读,字号适合阅读。四周留足安全边距。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。干货分享风格的竖版图文海报,主题为财务税务知识科普,条理清晰,专业简洁。画面采用浅蓝白配色,干净清爽的商务干货风,顶部大标题醒目,下方分三大模块纵向排列,每个模块用彩色卡片区分,层级分明,排版精美。画面中不出现任何二维码、二维码占位符或类似图案。

画面中必须完整呈现以下文字信息,一字不差,一字不错:

主标题:"2026年财务人须知3个税务预警分界点"

模块一标题:"一、企业所得税(临界点300万)——其前提为企业符合小型微利企业"
模块一内容:
"(1)利润300万:折后税率5%,缴税15万;"
"(2)利润300.01万:税率25%,缴税75万;"
"注意:利润多赚1元,多缴了60万!"

模块二标题:"二、小规模纳税人增值税(临界点30万、500万)"
模块二内容:
"(1)季度普票<30万:免税;超过30万全额按1%;"
"注意:收入多开1元,多交0.3万!"
"(2)年销售额≤500万元,征收率3%、5%等;——其前提为企业为小规模纳税人"
"注意:超过500万会强制升级为一般纳税人,税率6%、9%、13%等。"

模块三标题:"三、残保金(临界点30人)"
模块三内容:
"(1)职工人数不超过30人,可免交;"
"(2)超一人,则按全部人数平均工资缴纳残保金。"

画面中所有数字必须精确渲染,不得错位、遗漏或编造。所有文字清晰可读,字号适合阅读。四周留足安全边距。画面中所有信息区域必须填充完整合理的内容,不得出现空白框、空白占位。
竖版干货分享图文,一页完整呈现全部内容,条例清晰,适合短视频平台发布,比例3:4。风格:职场财务干货风,干净专业,信息层级分明,白底或浅灰底配深色文字,重点用色块/数字高亮,类似小红书干货长图/知识卡片质感。画面顶部大标题区:主标题逐字锁定为「这5项成本,直接影响税前利润与税前扣除」,加粗醒目。下方分5个编号区块纵向排列,每个区块左侧有数字序号或色块标签,右侧为对应文字内容,所有文字内容必须一字不差完整呈现,不得删减改写。5项内容原文如下:(一)业务招待费:双限取小,不是"只扣60%" 业务招待费支出按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰,两者取小。 常见误区是只算"发生额×60%",忽略5%上限。 设营业收入为R、业务招待费发生额为A,税收金额=min(0.6A, 0.005R)。当A > 0.833%R时(推导:0.6A=0.005R →A=0.005÷0.6≈0.8333%R),5%上限开始"锁死"扣除额,调增额=A−0.005R,损失远超40%。 (二)广告费和业务宣传费:行业比例与结转 ①一般企业不超过当年销售(营业)收入15%的部分准予扣除,超过部分准予结转以后纳税年度。 ②化妆品制造或销售、yiyao制造、饮料制造(不含jiu类)企业比例为30%;签订分摊协议的关联企业可在限额内相互归集调剂; ③yan草企业一律不得扣除。 (三)公益性捐赠:12%限额、三年结转、先旧后新 ①捐赠对象须具备公益性捐赠税前扣除资格,直接捐赠给受助对象不得扣除; ②基数是"年度利润总额"(会计利润),不是营业收入。 (四)职工薪酬三项:基数都是"工资薪金总额" ①职工福利费:不超过工资薪金总额14%; ②工会经费:不超过工资薪金总额2%,且须实际拨缴; ③职工教育经费:不超过工资薪金总额8%,超过部分结转。 (五)利息支出与手续费佣金:债资比与利率双红线 ①非金融企业向非金融企业借款的利息支出,不超过按照金融企业同期同类贷款利率计算的数额部分准予扣除。 ②关联方借款还受债资比约束:金融企业为5:1、其他企业为2:1,超过部分的利息支出不得在税前扣除。 ③手续费及佣金方面,其他企业按服务协议确认收入金额的5%为限额,bao险企业另行规定。排版要求:字体清晰易读,行间距适中,5个区块用细线或浅灰色块分隔,序号(一)(二)(三)(四)(五)用深蓝色或墨绿色圆形/矩形色块突出,子项①②③缩进对齐,公式和数字用等线或粗体强调。整体风格专业、干货感强,无多余装饰,四周留安全边距,所有文字完整在画面内不裁切。画质高清细腻。竖版干货分享图文,一页完整呈现全部内容,条例清晰,适合短视频平台发布,比例3:4。风格:职场财务干货风,干净专业,信息层级分明,白底或浅灰底配深色文字,重点用色块/数字高亮,类似小红书干货长图/知识卡片质感。画面顶部大标题区:主标题逐字锁定为「这5项成本,直接影响税前利润与税前扣除」,加粗醒目。下方分5个编号区块纵向排列,每个区块左侧有数字序号或色块标签,右侧为对应文字内容,所有文字内容必须一字不差完整呈现,不得删减改写。5项内容原文如下:(一)业务招待费:双限取小,不是"只扣60%"
业务招待费支出按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰,两者取小。
常见误区是只算"发生额×60%",忽略5%上限。
设营业收入为R、业务招待费发生额为A,税收金额=min(0.6A, 0.005R)。当A > 0.833%R时(推导:0.6A=0.005R →A=0.005÷0.6≈0.8333%R),5%上限开始"锁死"扣除额,调增额=A−0.005R,损失远超40%。
(二)广告费和业务宣传费:行业比例与结转
①一般企业不超过当年销售(营业)收入15%的部分准予扣除,超过部分准予结转以后纳税年度。
②化妆品制造或销售、yiyao制造、饮料制造(不含jiu类)企业比例为30%;签订分摊协议的关联企业可在限额内相互归集调剂;
③yan草企业一律不得扣除。
(三)公益性捐赠:12%限额、三年结转、先旧后新
①捐赠对象须具备公益性捐赠税前扣除资格,直接捐赠给受助对象不得扣除;
②基数是"年度利润总额"(会计利润),不是营业收入。
(四)职工薪酬三项:基数都是"工资薪金总额"
①职工福利费:不超过工资薪金总额14%;
②工会经费:不超过工资薪金总额2%,且须实际拨缴;
③职工教育经费:不超过工资薪金总额8%,超过部分结转。
(五)利息支出与手续费佣金:债资比与利率双红线
①非金融企业向非金融企业借款的利息支出,不超过按照金融企业同期同类贷款利率计算的数额部分准予扣除。
②关联方借款还受债资比约束:金融企业为5:1、其他企业为2:1,超过部分的利息支出不得在税前扣除。
③手续费及佣金方面,其他企业按服务协议确认收入金额的5%为限额,bao险企业另行规定。排版要求:字体清晰易读,行间距适中,5个区块用细线或浅灰色块分隔,序号(一)(二)(三)(四)(五)用深蓝色或墨绿色圆形/矩形色块突出,子项①②③缩进对齐,公式和数字用等线或粗体强调。整体风格专业、干货感强,无多余装饰,四周留安全边距,所有文字完整在画面内不裁切。画质高清细腻。
竖版干货分享图文,一页完整呈现全部内容,条例清晰,适合短视频平台发布,比例3:4。风格:职场财务干货风,干净专业,信息层级分明,白底或浅灰底配深色文字,重点用色块/数字高亮,类似小红书干货长图/知识卡片质感。画面顶部大标题区:主标题逐字锁定为「这5项成本,直接影响税前利润与税前扣除」,加粗醒目。下方分5个编号区块纵向排列,每个区块左侧有数字序号或色块标签,右侧为对应文字内容,所有文字内容必须一字不差完整呈现,不得删减改写。5项内容原文如下:(一)业务招待费:双限取小,不是"只扣60%" 业务招待费支出按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰,两者取小。 常见误区是只算"发生额×60%",忽略5%上限。 设营业收入为R、业务招待费发生额为A,税收金额=min(0.6A, 0.005R)。当A > 0.833%R时(推导:0.6A=0.005R →A=0.005÷0.6≈0.8333%R),5%上限开始"锁死"扣除额,调增额=A−0.005R,损失远超40%。 (二)广告费和业务宣传费:行业比例与结转 ①一般企业不超过当年销售(营业)收入15%的部分准予扣除,超过部分准予结转以后纳税年度。 ②化妆品制造或销售、yiyao制造、饮料制造(不含jiu类)企业比例为30%;签订分摊协议的关联企业可在限额内相互归集调剂; ③yan草企业一律不得扣除。 (三)公益性捐赠:12%限额、三年结转、先旧后新 ①捐赠对象须具备公益性捐赠税前扣除资格,直接捐赠给受助对象不得扣除; ②基数是"年度利润总额"(会计利润),不是营业收入。 (四)职工薪酬三项:基数都是"工资薪金总额" ①职工福利费:不超过工资薪金总额14%; ②工会经费:不超过工资薪金总额2%,且须实际拨缴; ③职工教育经费:不超过工资薪金总额8%,超过部分结转。 (五)利息支出与手续费佣金:债资比与利率双红线 ①非金融企业向非金融企业借款的利息支出,不超过按照金融企业同期同类贷款利率计算的数额部分准予扣除。 ②关联方借款还受债资比约束:金融企业为5:1、其他企业为2:1,超过部分的利息支出不得在税前扣除。 ③手续费及佣金方面,其他企业按服务协议确认收入金额的5%为限额,bao险企业另行规定。排版要求:字体清晰易读,行间距适中,5个区块用细线或浅灰色块分隔,序号(一)(二)(三)(四)(五)用深蓝色或墨绿色圆形/矩形色块突出,子项①②③缩进对齐,公式和数字用等线或粗体强调。整体风格专业、干货感强,无多余装饰,四周留安全边距,所有文字完整在画面内不裁切。画质高清细腻。竖版干货分享图文,一页完整呈现全部内容,条例清晰,适合短视频平台发布,比例3:4。风格:职场财务干货风,干净专业,信息层级分明,白底或浅灰底配深色文字,重点用色块/数字高亮,类似小红书干货长图/知识卡片质感。画面顶部大标题区:主标题逐字锁定为「这5项成本,直接影响税前利润与税前扣除」,加粗醒目。下方分5个编号区块纵向排列,每个区块左侧有数字序号或色块标签,右侧为对应文字内容,所有文字内容必须一字不差完整呈现,不得删减改写。5项内容原文如下:(一)业务招待费:双限取小,不是"只扣60%"
业务招待费支出按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰,两者取小。
常见误区是只算"发生额×60%",忽略5%上限。
设营业收入为R、业务招待费发生额为A,税收金额=min(0.6A, 0.005R)。当A > 0.833%R时(推导:0.6A=0.005R →A=0.005÷0.6≈0.8333%R),5%上限开始"锁死"扣除额,调增额=A−0.005R,损失远超40%。
(二)广告费和业务宣传费:行业比例与结转
①一般企业不超过当年销售(营业)收入15%的部分准予扣除,超过部分准予结转以后纳税年度。
②化妆品制造或销售、yiyao制造、饮料制造(不含jiu类)企业比例为30%;签订分摊协议的关联企业可在限额内相互归集调剂;
③yan草企业一律不得扣除。
(三)公益性捐赠:12%限额、三年结转、先旧后新
①捐赠对象须具备公益性捐赠税前扣除资格,直接捐赠给受助对象不得扣除;
②基数是"年度利润总额"(会计利润),不是营业收入。
(四)职工薪酬三项:基数都是"工资薪金总额"
①职工福利费:不超过工资薪金总额14%;
②工会经费:不超过工资薪金总额2%,且须实际拨缴;
③职工教育经费:不超过工资薪金总额8%,超过部分结转。
(五)利息支出与手续费佣金:债资比与利率双红线
①非金融企业向非金融企业借款的利息支出,不超过按照金融企业同期同类贷款利率计算的数额部分准予扣除。
②关联方借款还受债资比约束:金融企业为5:1、其他企业为2:1,超过部分的利息支出不得在税前扣除。
③手续费及佣金方面,其他企业按服务协议确认收入金额的5%为限额,bao险企业另行规定。排版要求:字体清晰易读,行间距适中,5个区块用细线或浅灰色块分隔,序号(一)(二)(三)(四)(五)用深蓝色或墨绿色圆形/矩形色块突出,子项①②③缩进对齐,公式和数字用等线或粗体强调。整体风格专业、干货感强,无多余装饰,四周留安全边距,所有文字完整在画面内不裁切。画质高清细腻。
[商品] 无实物商品,纯信息科普长图。 [画面] 竖版超长信息图,从上到下阅读动线清晰。顶部主标题区占画面上部约1/10,导语栏单独成块占约1/12,中部6个情形模块依次纵向排列(每类情形占约1/8高度),底部尾部标语和政策依据占约1/12。整体为信息卡片式布局,留白充足,层级分明。 [视觉] 套系策略:风格=简洁清新税务科普风;标题字=现代无衬线粗体;正文字=清晰易读无衬线体;主色=清新蓝色(天蓝/浅蓝为主);背景延展=浅蓝渐变到白色的干净背景,带细微几何线条点缀;强调色=深蓝色,用于标题重点词、图标和分隔线;标题色=深蓝色;正文色=深灰/炭灰色;组件=圆角浅蓝色信息卡片、细蓝色分隔线、蓝色勾选图标;光影=均匀柔和平光,无强烈阴影。 [文字] 所有文字横向排版,层级如下: 【顶部主标题区】 主标题:增值税进项税额不得抵扣的 6 类情形 | 实务案例 + 易错提醒 ("不得抵扣"和"6"用深蓝色加大加粗突出显示) 【导语栏(单独栏目,浅蓝色背景卡片)】 不是所有增值税专用发票都能抵扣! 根据《中华人民共和国增值税法》相关规定,以下六种特殊场景的进项税额是无法抵扣的,企业精准厘清抵扣规则,才能规范财税处理、筑牢合规经营基础。 【情形一:适用简易计税方法计税项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 一般纳税人选择简易计税方式计税的项目,不适用进项抵扣政策,专为该项目采购产生的进项税额,无法抵扣。 ✅ 实务案例 某建筑公司为一般纳税人,承接老旧工程项目,选择简易计税。专门为本项目采购的水泥、钢材、砂石,即便取得增值税专票,对应进项税额不可抵扣。 ✅ 易错提醒 简易计税、一般计税共用的水电、物业,需按收入比例分摊,简易计税对应部分要进项转出。 【情形二:免征增值税项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 免征增值税项目无销项税额,匹配购进的进项税额不予抵扣。 ✅ 实务案例 公立医疗机构提供免税医疗服务,采购诊疗设备、药品、医用耗材,专门用于门诊、诊疗服务,取得专票不得抵扣进项。 ✅ 通俗理解 不收销项税,自然不抵扣进项税。 【情形三:非正常损失项目对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 管理不善、违法违规导致的资产损失,已抵扣进项必须转出。 ✅ 实务案例 商贸企业因仓库管理疏漏,导致库存商品受潮、霉变、丢失;或企业违法经营,货物被依法没收、销毁。该部分货物已抵扣的进项税额,需要全额转出,不得继续抵扣。 ✅ 易错提醒 自然灾害(洪水、台风、地震)造成的损失≠非正常损失,进项可以正常抵扣。 【情形四:购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 专为员工福利、个人消费购进的货物、服务、无形资产、不动产,进项不予抵扣。 ✅ 实务案例 企业外购月饼、粮油、福利品发放员工;建设装修职工食堂、员工宿舍;业务招待客户产生的礼品、消费支出。以上取得专票,进项全部不得抵扣。 ✅ 特殊情况 原值不超过500万元的单项固定资产、无形资产、不动产,既用于一般计税方法计税项目,又用于简易计税方法计税项目、免征增值税项目、不得抵扣非应税交易、集体福利或者个人消费的,可全额正常抵扣,无需转出。 【情形五:购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务对应的进项税额「不得抵扣」】 (三项内容并列排放,字体较大) ✅ 核心规则 企业购进并直接用于消费的三类服务,法定不得抵扣进项。 ✅ 实务案例 公司年会聚餐、员工团建 KTV 娱乐、聘请家政为员工提供日常保洁服务,取得专票一律不可抵扣。 ✅ 特殊情况 旅行社作为一般纳税人为客户安排餐饮,属于经营活动的一部分而不是直接消费,对应的进项税额可以抵扣。 【情形六:国务院规定的其他进项税额「不得抵扣」】 (仅文字标题,简洁呈现,无任何装饰图案、插图、图标) 【底部尾部标语(字体较小)】 规范抵扣、精准计税、合规办税 【政策依据(字体最小,纯文字,无天枰图案、无任何装饰图标)】 政策依据 1.《中华人民共和国增值税法》 2.《中华人民共和国增值税法实施条例》 文字区居中布局,不添加原文以外的任何内容。每个情形模块用浅蓝色圆角卡片区分,三项内容在卡片内横向并列排布。情形六区域和政策依据区域严禁出现任何图案、插图、天枰、图标等装饰元素,仅保留纯文字。 [规格] 竖版长图,比例约1:3,4K分辨率,负向提示:避免文字竖排、避免文字过小难以阅读、避免添加原文以外的内容、避免天枰图案、避免情形六有装饰图案、避免杂乱装饰、避免暖色主色调、避免错字漏字。[商品] 无实物商品,纯信息科普长图。
[画面] 竖版超长信息图,从上到下阅读动线清晰。顶部主标题区占画面上部约1/10,导语栏单独成块占约1/12,中部6个情形模块依次纵向排列(每类情形占约1/8高度),底部尾部标语和政策依据占约1/12。整体为信息卡片式布局,留白充足,层级分明。
[视觉] 套系策略:风格=简洁清新税务科普风;标题字=现代无衬线粗体;正文字=清晰易读无衬线体;主色=清新蓝色(天蓝/浅蓝为主);背景延展=浅蓝渐变到白色的干净背景,带细微几何线条点缀;强调色=深蓝色,用于标题重点词、图标和分隔线;标题色=深蓝色;正文色=深灰/炭灰色;组件=圆角浅蓝色信息卡片、细蓝色分隔线、蓝色勾选图标;光影=均匀柔和平光,无强烈阴影。
[文字] 所有文字横向排版,层级如下:

【顶部主标题区】
主标题:增值税进项税额不得抵扣的 6 类情形 | 实务案例 + 易错提醒
("不得抵扣"和"6"用深蓝色加大加粗突出显示)

【导语栏(单独栏目,浅蓝色背景卡片)】
不是所有增值税专用发票都能抵扣!
根据《中华人民共和国增值税法》相关规定,以下六种特殊场景的进项税额是无法抵扣的,企业精准厘清抵扣规则,才能规范财税处理、筑牢合规经营基础。

【情形一:适用简易计税方法计税项目对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
一般纳税人选择简易计税方式计税的项目,不适用进项抵扣政策,专为该项目采购产生的进项税额,无法抵扣。
✅ 实务案例
某建筑公司为一般纳税人,承接老旧工程项目,选择简易计税。专门为本项目采购的水泥、钢材、砂石,即便取得增值税专票,对应进项税额不可抵扣。
✅ 易错提醒
简易计税、一般计税共用的水电、物业,需按收入比例分摊,简易计税对应部分要进项转出。

【情形二:免征增值税项目对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
免征增值税项目无销项税额,匹配购进的进项税额不予抵扣。
✅ 实务案例
公立医疗机构提供免税医疗服务,采购诊疗设备、药品、医用耗材,专门用于门诊、诊疗服务,取得专票不得抵扣进项。
✅ 通俗理解
不收销项税,自然不抵扣进项税。

【情形三:非正常损失项目对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
管理不善、违法违规导致的资产损失,已抵扣进项必须转出。
✅ 实务案例
商贸企业因仓库管理疏漏,导致库存商品受潮、霉变、丢失;或企业违法经营,货物被依法没收、销毁。该部分货物已抵扣的进项税额,需要全额转出,不得继续抵扣。
✅ 易错提醒
自然灾害(洪水、台风、地震)造成的损失≠非正常损失,进项可以正常抵扣。

【情形四:购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
专为员工福利、个人消费购进的货物、服务、无形资产、不动产,进项不予抵扣。
✅ 实务案例
企业外购月饼、粮油、福利品发放员工;建设装修职工食堂、员工宿舍;业务招待客户产生的礼品、消费支出。以上取得专票,进项全部不得抵扣。
✅ 特殊情况
原值不超过500万元的单项固定资产、无形资产、不动产,既用于一般计税方法计税项目,又用于简易计税方法计税项目、免征增值税项目、不得抵扣非应税交易、集体福利或者个人消费的,可全额正常抵扣,无需转出。

【情形五:购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务对应的进项税额「不得抵扣」】
(三项内容并列排放,字体较大)
✅ 核心规则
企业购进并直接用于消费的三类服务,法定不得抵扣进项。
✅ 实务案例
公司年会聚餐、员工团建 KTV 娱乐、聘请家政为员工提供日常保洁服务,取得专票一律不可抵扣。
✅ 特殊情况
旅行社作为一般纳税人为客户安排餐饮,属于经营活动的一部分而不是直接消费,对应的进项税额可以抵扣。

【情形六:国务院规定的其他进项税额「不得抵扣」】
(仅文字标题,简洁呈现,无任何装饰图案、插图、图标)

【底部尾部标语(字体较小)】
规范抵扣、精准计税、合规办税

【政策依据(字体最小,纯文字,无天枰图案、无任何装饰图标)】
政策依据
1.《中华人民共和国增值税法》
2.《中华人民共和国增值税法实施条例》

文字区居中布局,不添加原文以外的任何内容。每个情形模块用浅蓝色圆角卡片区分,三项内容在卡片内横向并列排布。情形六区域和政策依据区域严禁出现任何图案、插图、天枰、图标等装饰元素,仅保留纯文字。
[规格] 竖版长图,比例约1:3,4K分辨率,负向提示:避免文字竖排、避免文字过小难以阅读、避免添加原文以外的内容、避免天枰图案、避免情形六有装饰图案、避免杂乱装饰、避免暖色主色调、避免错字漏字。
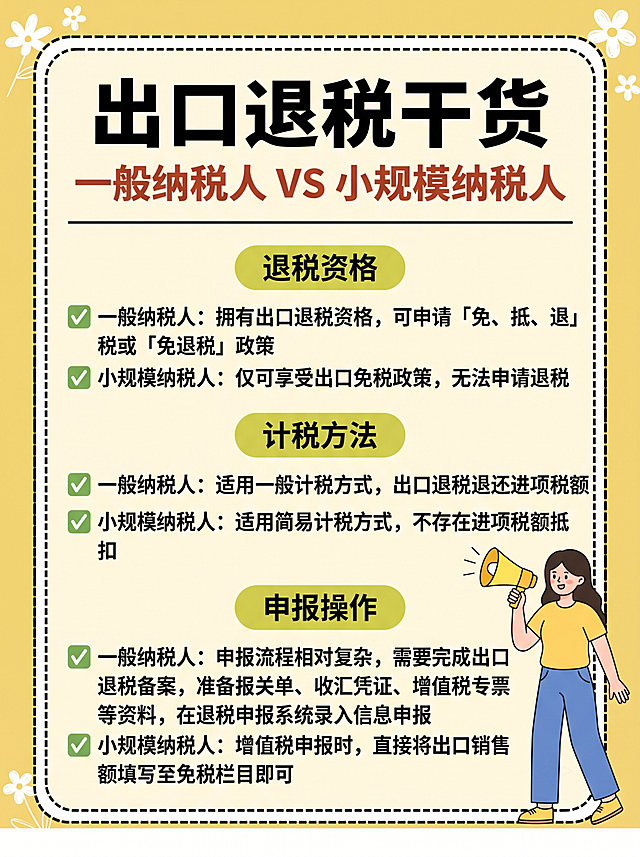
小红书跨境财税干货科普海报,竖版3:4比例,清新扁平手绘手账卡通风格,均匀柔和柔光,画面温馨舒适,适合外贸创业者保存转发。背景底色为柔和暖鹅黄色,画面中心放置大尺寸米白色圆角矩形文本框,文本框边缘是黑白圆点虚线边框,画面角落点缀简约小白花手绘装饰。画面右侧站立卡通女生插画:身穿黄色上衣、蓝色长裤,手持黄色喇叭,线条简约扁平。画面最底部预留15px高度纯色纯白安全白边,空白区域无图案、图标、文字,适配平台裁切。 【从上至下严格图文排版布局】 1.顶部大标题区:加粗黑色大字“出口退税干货”,下方砖红色字体“一般纳税人 VS 小规模纳税人”,标题下方增加一条黑色分割横线 2.第一板块:黄绿色圆角标签“退税资格” 一般纳税人:拥有出口退税资格,可申请「免、抵、退」税或「免退税」政策 小规模纳税人:仅可享受出口免税政策,无法申请退税 3.第二板块:黄绿色圆角标签“计税方法” 一般纳税人:适用一般计税方式,出口退税退还进项税额 小规模纳税人:适用简易计税方式,不存在进项税额抵扣 4.第三板块:黄绿色圆角标签“申报操作” 一般纳税人:申报流程相对复杂,需要完成出口退税备案,准备报关单、收汇凭证、增值税专票等资料,在退税申报系统录入信息申报 小规模纳税人:增值税申报时,直接将出口销售额填写至免税栏目即可 色彩规范:主色暖鹅黄+米白色;板块标题使用黄绿色底色;重点对比文字采用砖红色;正文黑色,勾选图标绿色;整体配色柔和温暖,无刺眼高饱和色彩。 强制约束:全部中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;插画风格统一扁平化;页面保留充足留白,摆脱简陋文档感;财税知识点表述专业准确,无错误;无水印、多余杂物。小红书跨境财税干货科普海报,竖版3:4比例,清新扁平手绘手账卡通风格,均匀柔和柔光,画面温馨舒适,适合外贸创业者保存转发。背景底色为柔和暖鹅黄色,画面中心放置大尺寸米白色圆角矩形文本框,文本框边缘是黑白圆点虚线边框,画面角落点缀简约小白花手绘装饰。画面右侧站立卡通女生插画:身穿黄色上衣、蓝色长裤,手持黄色喇叭,线条简约扁平。画面最底部预留15px高度纯色纯白安全白边,空白区域无图案、图标、文字,适配平台裁切。

【从上至下严格图文排版布局】
1.顶部大标题区:加粗黑色大字“出口退税干货”,下方砖红色字体“一般纳税人 VS 小规模纳税人”,标题下方增加一条黑色分割横线
2.第一板块:黄绿色圆角标签“退税资格”
一般纳税人:拥有出口退税资格,可申请「免、抵、退」税或「免退税」政策
小规模纳税人:仅可享受出口免税政策,无法申请退税

3.第二板块:黄绿色圆角标签“计税方法”
一般纳税人:适用一般计税方式,出口退税退还进项税额
小规模纳税人:适用简易计税方式,不存在进项税额抵扣

4.第三板块:黄绿色圆角标签“申报操作”
一般纳税人:申报流程相对复杂,需要完成出口退税备案,准备报关单、收汇凭证、增值税专票等资料,在退税申报系统录入信息申报
小规模纳税人:增值税申报时,直接将出口销售额填写至免税栏目即可

色彩规范:主色暖鹅黄+米白色;板块标题使用黄绿色底色;重点对比文字采用砖红色;正文黑色,勾选图标绿色;整体配色柔和温暖,无刺眼高饱和色彩。

强制约束:全部中文文字排版整齐清晰,杜绝文字扭曲、乱码、错别字;插画风格统一扁平化;页面保留充足留白,摆脱简陋文档感;财税知识点表述专业准确,无错误;无水印、多余杂物。