已添加
登录/注册
去除图片里的水印
去除图片里的水印
1q04iiktp3-...
2025.12.23
做同款
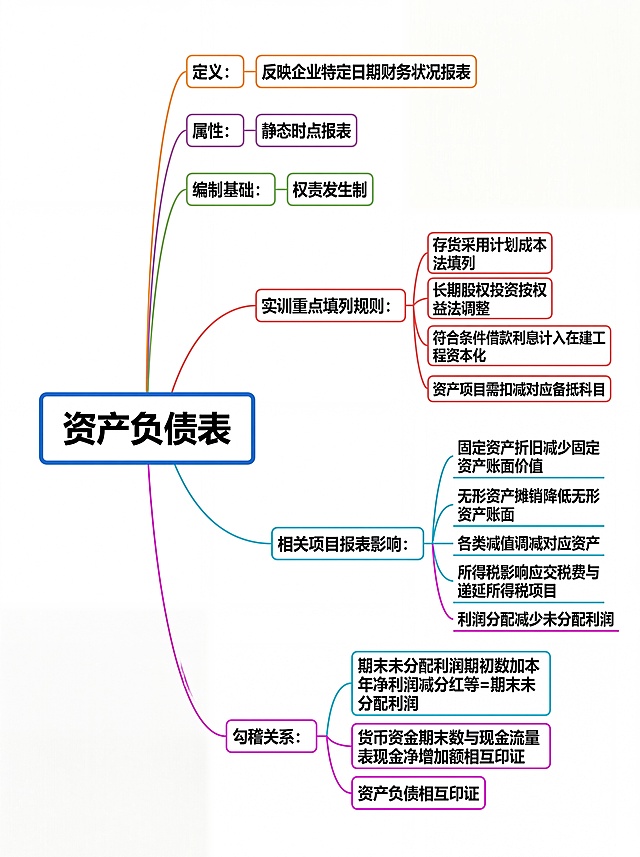
财务思维导图,A4尺寸,纯白背景,主题为资产负债表,严格遵循以下内容层级结构: 一级标题:"资产负债表" 二级: 1. 定义:反映企业特定日期财务状况报表 2. 属性:静态时点报表 3. 编制基础:权责发生制 4. 实训重点填列规则:存货采用计划成本法填列、长期股权投资按权益法调整、符合条件借款利息计入在建工程资本化,资产项目需扣减对应备抵科目 5. 相关项目报表影响:固定资产折旧减少固定资产账面价值;无形资产摊销降低无形资产账面;各类减值调减对应资产;所得税影响应交税费与递延所得税项目;利润分配减少未分配利润 6. 勾稽关系:期末未分配利润期初数加本年净利润减分红等=期末未分配利润;货币资金期末数与现金流量表现金净增加额相互印证 要求结构清晰,层级分明,文字清晰可识别,排版适配A4纵向。
1r7425ksfhizxbag-HB
财务思维导图,A4尺寸,纯白背景,主题为利润表,严格遵循以下内容层级结构: 一级标题:"利润表" 二级: 1. 定义:反映一定会计期间经营成果报表 2. 属性:动态时期报表 3. 编制基础:权责发生制 4. 实训重点填列规则:权益法下确认投资收益、资本化利息不计入当期财务费用仅费用化利息计入损益 5. 相关项目报表影响:折旧摊销、资产减值增加当期费用减少利润;所得税费用直接减少净利润;利润分配不体现在本表,仅结转净利润至资产负债表权益 6. 勾稽关系:本表净利润结转至资产负债表未分配利润;净利润作为现金流量表间接法调节起点 要求结构清晰,层级分明,文字清晰可识别,排版适配A4纵向。
1r7425ksfhizxbag-HB
完全参照参考图的卡通手绘笔记风格,生成介绍“资产配置”的思维导图,中心主题为"资产配置",保留可爱的小插画装饰,手写字体风格,横格笔记本背景
1r0znrzafd39VpNA-HB
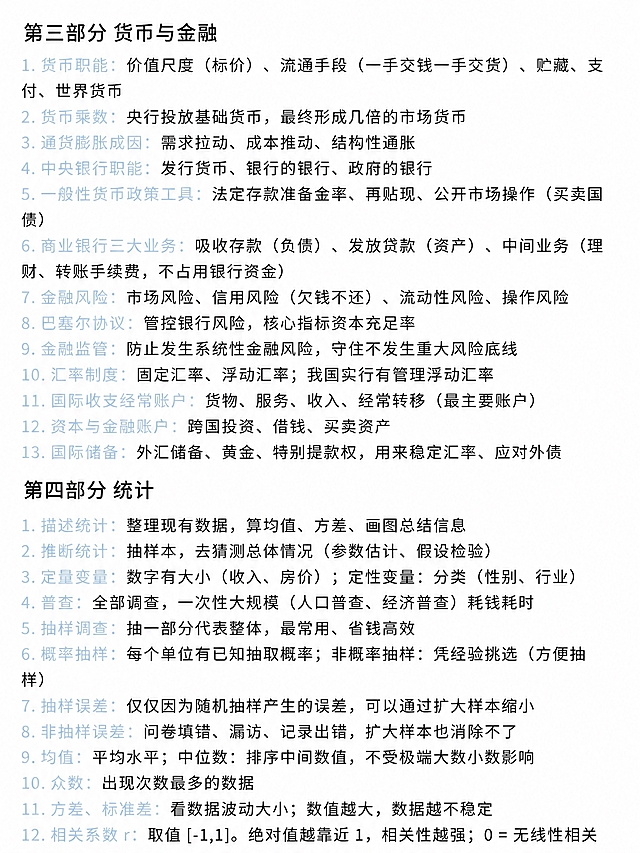
参考这张图片,生成竖版3:4尺寸,纯白色干净背景,财会考证学霸手写板书笔记风格,保持圆润可爱手写字体,文字100%工整清晰、无乱码错字扭曲,重点内容高亮标黄,使用紫色+红色装饰框,搭配星星、小云朵手账贴纸点缀,马卡龙柔和配色,清爽治愈学习干货风,排版规整分层分明,高清画质,底部额外添加一句励志上进的文字: "你为学习付出的每一分努力,终会化成考证通过的底气!",风格与原图一致,保留原图全部内容信息
GD1103439616
改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色,全部文字按上下竖向结构排版,不横向排列,内容分页排版,保持自然手写字体,重要关键词用红色或蓝色标注,其余文字为黑色,纠正识别错误的文字,保证所有内容清晰可识别
GD275983542
将图中所有淡紫色文字改为淡蓝色,色号为#d9e7f0,其他所有内容(文字内容、排版布局、字体、黑色文字颜色、白色背景)保持不变,图片比例保持3:4
虎妞妞妞
改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色,全部文字按上下竖向结构排版,不横向排列,内容分页排版,保持自然手写字体,重要关键词用红色或蓝色标注,其余文字为黑色,纠正识别错误的文字,保证所有内容清晰可识别
GD275983542
卡通动画风格,纯白色背景,三张数据表格漂浮在空中,分别是收入表、成本表、利润表,三张表格之间有清晰的连线和箭头体现相互对应的逻辑关系,表格内有真实完整的经营数据数字和行列结构,具有现代UI设计感,扁平化设计,不要玻璃拟态效果,画面干净简洁,3:4竖版构图
1pzzt3j0nw-HB
小红书干货内页图文,手账拼贴风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:四、进项税额转出:高频场景 + 标准会计分录。页面顶部大标题:「四、进项税额转出 高频场景+分录」,橙棕色粗黑体。顶部两类处理方式说明框,浅蓝色底:「两类处理方式:①采购时就知道不能抵扣→税额直接计入成本费用,不勾选抵扣;②已经抵扣,后期改变用途→做进项税额转出」。下方5个场景卡片纵向排列,每个场景有场景编号和标题:场景1「购进货物专用于员工福利」,说明:采购原材料时已抵扣进项,后来领用做节日福利。会计分录框(代码风格):借:应付职工薪酬—职工福利费 | 贷:原材料 应交税费—应交增值税(进项税额转出);场景2「存货发生非正常损失(被盗、霉变)」,会计分录框:借:待处理财产损溢 | 贷:库存商品 应交税费—应交增值税(进项税额转出);场景3「无法划分进项,按比例转出(简易+一般计税并存)」,公式框黄色底:「不得抵扣进项=当期全部无法划分进项 ×(简易计税销售额 + 免税销售额)÷ 全部销售额」;场景4「长期资产改变用途」,说明:固定资产原来可以抵扣,后期专用于福利或简易计税项目的,按资产净值比例计算需要转出的进项税额。注意提示绿色框:「⚠️ 注意:混用(既用于应税又用于福利)的长期资产,不需要做进项税额转出。」场景5「收到红字发票或异常凭证」,会计分录框:借:应付账款 / 相关成本费用 | 贷:应交税费—应交增值税(进项税额转出)。背景:米黄色笔记纸纹理 + 胶带装饰。装饰:每个场景用不同颜色便签纸风格区分;会计分录用等宽字体 + 浅灰色代码框;右上角1个📝 emoji贴纸;加手绘圈点、波浪线和胶带装饰条增加层次。整体氛围:手账干货感、活泼好读、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。
1q0q8p1n0z-HB
改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色,全部文字按上下竖向结构排版,不横向排列,内容分页排版,保持自然手写字体,重要关键词用红色或蓝色标注,其余文字为黑色,纠正识别错误的文字,保证所有内容清晰可识别
GD275983542
重新生成
GD408369291
财务思维导图,A4尺寸,纯白背景,主题为现金流量表,严格遵循以下内容层级结构: 一级标题:"现金流量表" 二级: 1. 定义:反映一定期间现金流入流出情况报表 2. 属性:动态时期报表 3. 编制基础:收付实现制 4. 实训重点填列规则:资本化购建资产支出归入投资现金流;权益法投资无实际现金收付不进本表;借款本金、利息收付区分筹资、经营现金流 5. 相关项目报表影响:折旧摊销减值无现金流出,附表调增经营现金流;所得税实际缴纳计入经营现金流;分红筹资现金流出,属于利润分配现金体现 6. 勾稽关系:本表现金净增加额等于资产负债表货币资金期末减期初差额;附表以利润表净利润调节出经营活动现金流量 要求结构清晰,层级分明,文字清晰可识别,排版适配A4纵向。
1r7425ksfhizxbag-HB
将图中所有浅蓝色的标注文字加深为更深的蓝色,色号为#5a8cb8,确保文字清晰可读,其他所有内容(文字内容、排版布局、字体、黑色文字颜色、白色背景)保持不变,图片比例保持3:4
虎妞妞妞
改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色,全部文字按上下竖向结构排版,不横向排列,内容分页排版,保持自然手写字体,重要关键词用红色或蓝色标注,其余文字为黑色,纠正识别错误的文字,保证所有内容清晰可识别
GD275983542
将图中所有淡紫色文字改为淡蓝色,色号为#d9e7f0,其他所有内容(文字内容、排版布局、字体、黑色文字颜色、白色背景)保持不变,图片比例保持3:4
虎妞妞妞
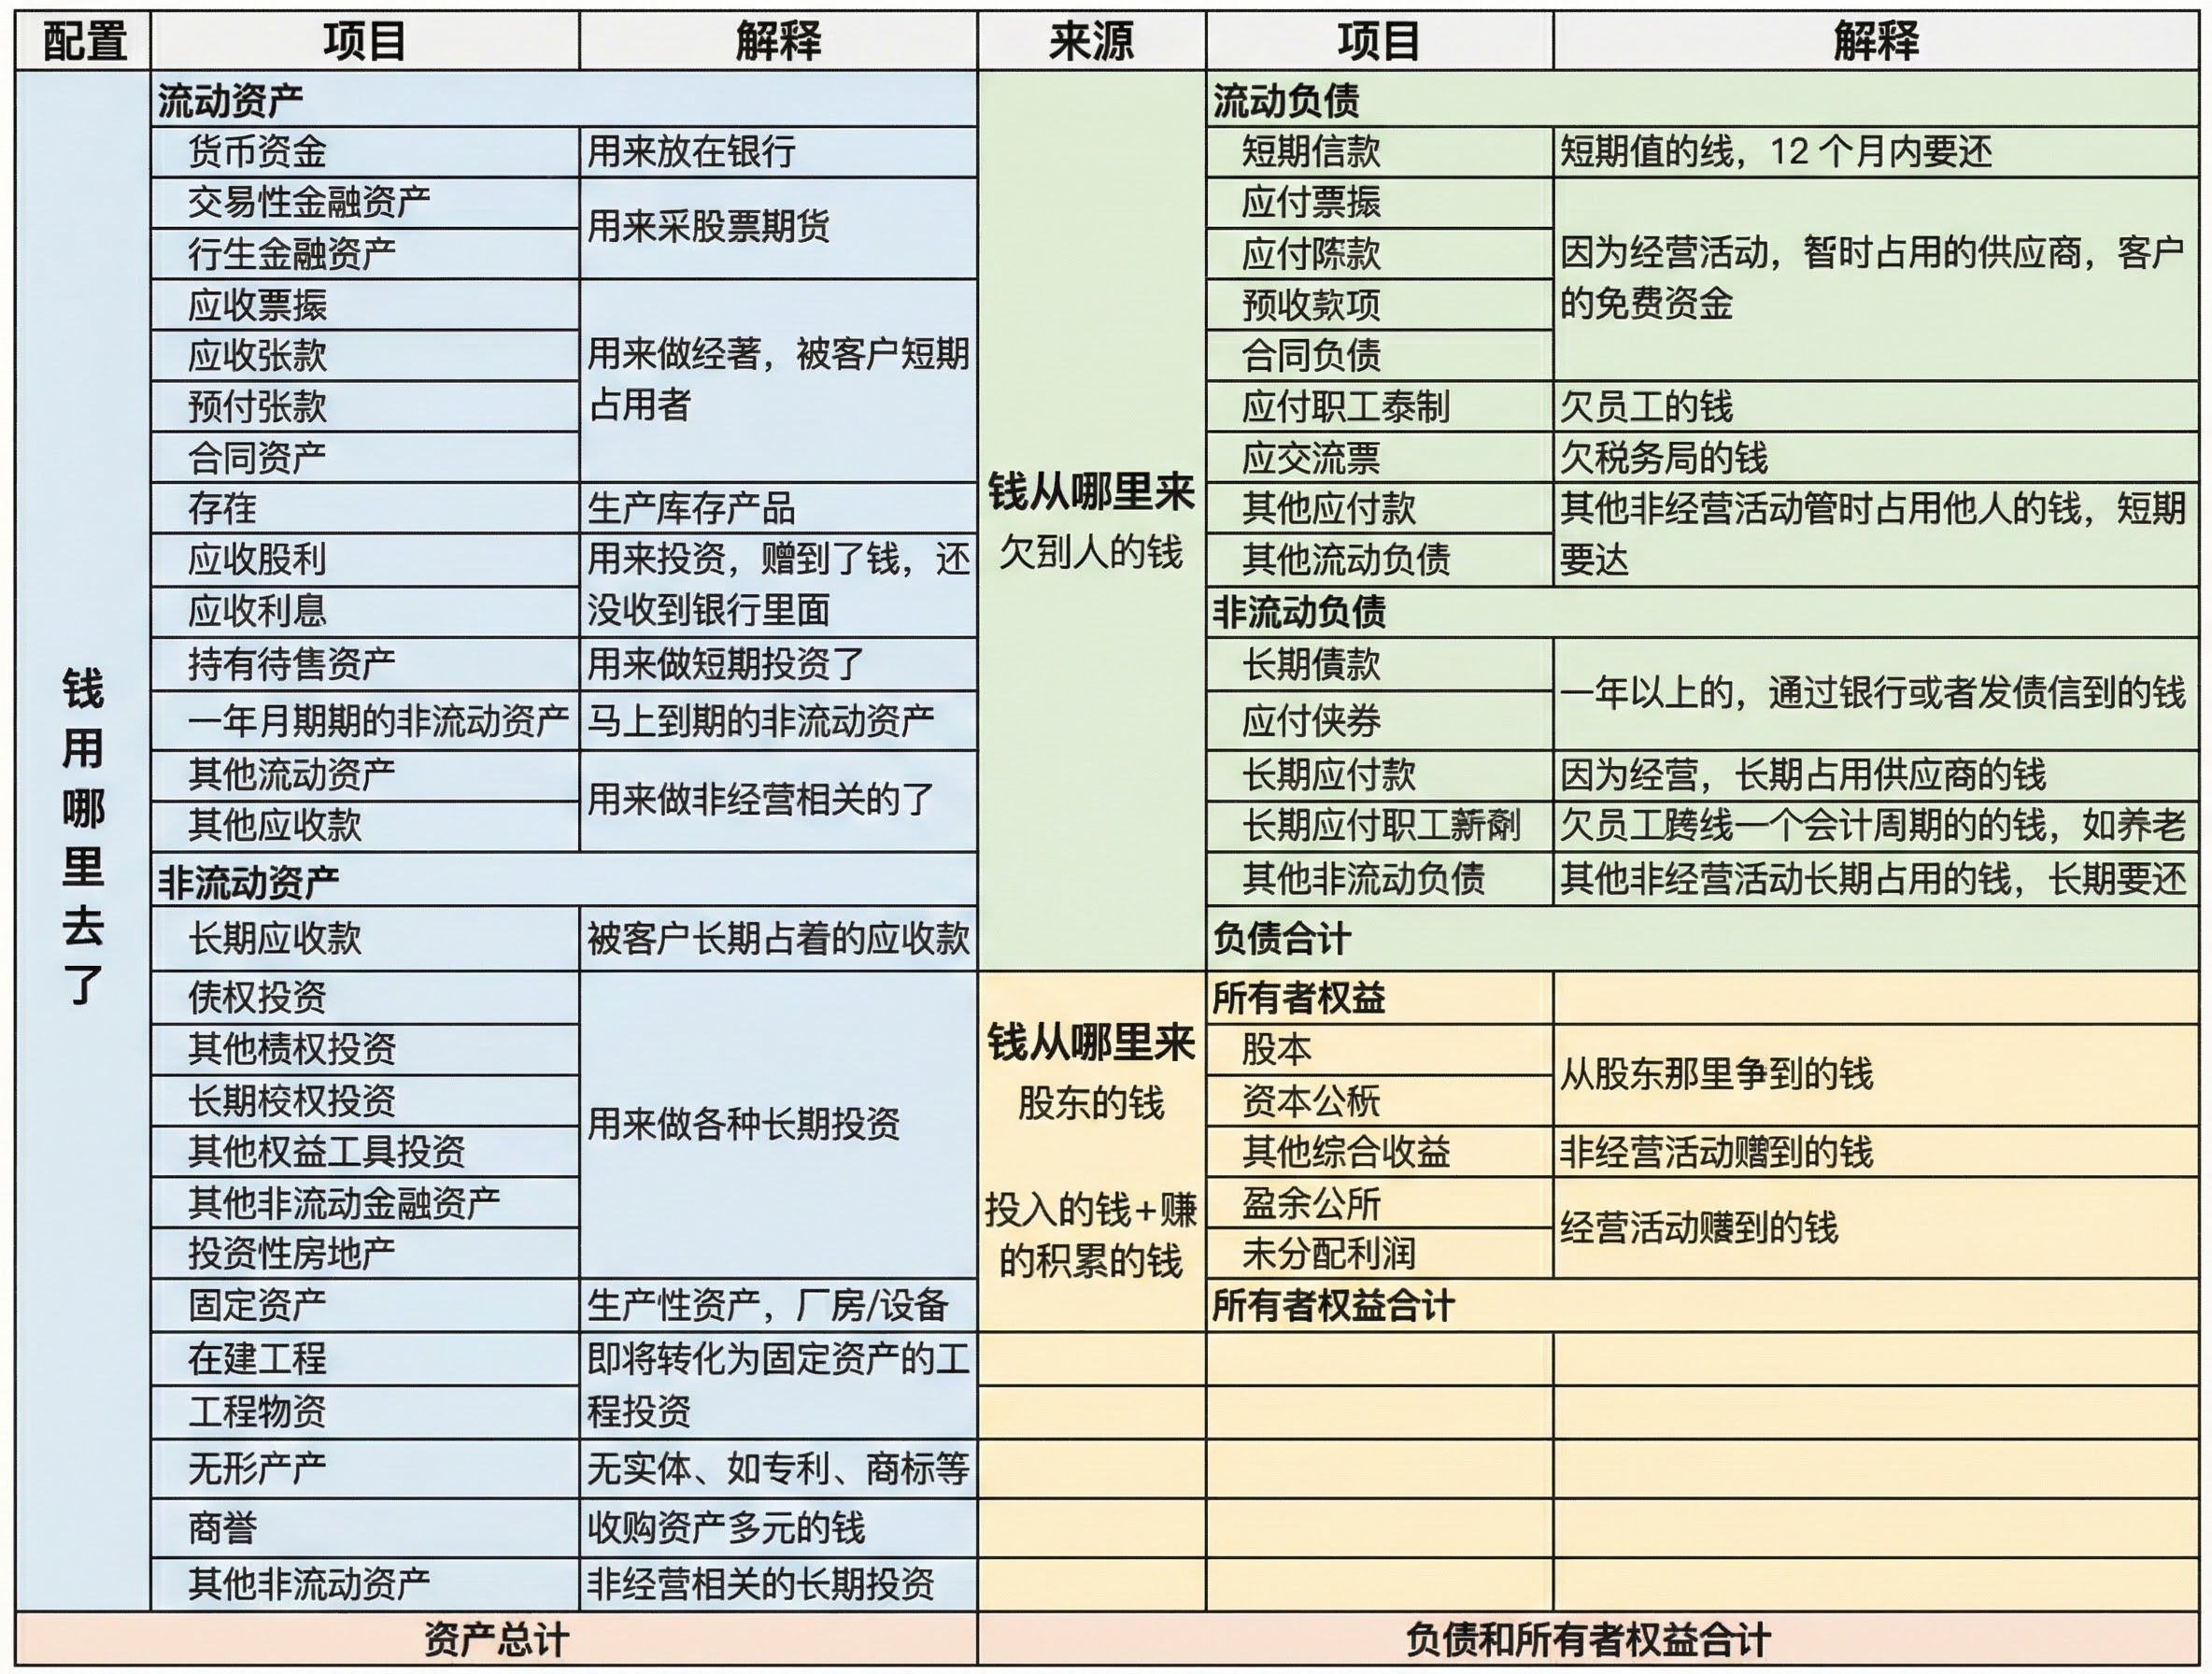
制作一张清晰的企业发展对比表格图,分为三个列:维度、现状(解决问题)、未来(十倍增长方案)。内容为:核心目标:现状是活下去,保现金流,未来是冲赛道,拿高估值;增长方式:现状是线性增长(多卖多赚),未来是指数增长(模式复制/并购);资金用途:现状是发工资、付房租,未来是建壁垒、抢市场、引人才;最终结果:现状是一家赚钱的小公司,未来是一个有资本价值的平台。商务风格,简约清晰,文字完整排版,蓝白配色。
1q0gifgqzs-HB
改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色,全部文字按上下竖向结构排版,不横向排列,内容分页排版,保持自然手写字体,重要关键词用红色或蓝色标注,其余文字为黑色,纠正识别错误的文字,保证所有内容清晰可识别
GD275983542
小红书笔记内页封面,插图大字,手账拼贴风,与上两张炒股系列封面风格完全统一,浅米黄色纸张肌理底,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:「第二步,看企业财务」。主标题字号占画面约22%视觉权重,黑色粗黑体,清晰可读,不得增删改字。画面主体为五个财务指标条目,从上到下整齐排列,每个条目左侧配小图标,右侧为指标名称+大白话解释:1. 资产负债率:衡量公司债务压力是否过大;2. 流动比率:反映短期偿债能力是否充足;3. 速动比率:剔除存货后评估资金流动性是否紧张;4. 应收账款周转率:判断回款速度是否够快;5. 自由现金流:检验公司是否真正产生真金白银。指标名称加粗高亮,解释文字为深灰色手写体。条目之间用浅色色块或细线分隔,层次清晰。画面右下角有可爱卡通小男孩插画(短发、阳光开朗,与前两张人物一致),手持放大镜做研究状,周围点缀账本、金币、计算器、支票等扁平手绘小元素。装饰:手绘箭头、星星、便签贴纸,位置克制不抢文字。整体氛围:轻松干货、大白话科普、亲切易懂的理财入门感。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。图生图:严格参考前两张的手绘风格、色调体系与小男孩人物形象,保持系列连贯性。
淇淇超级棒
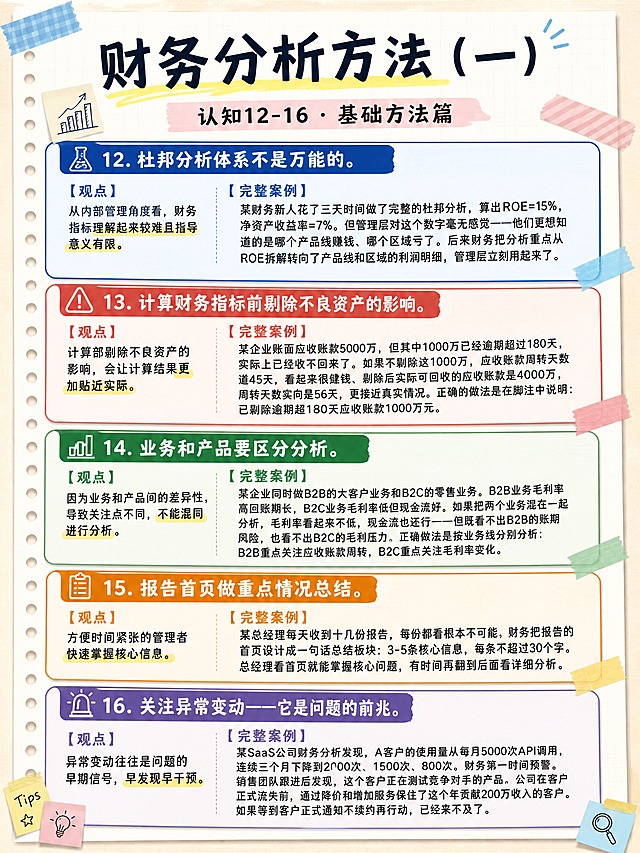
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(一)」,副标题:「认知12-16 · 基础方法篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片12(深蓝色标题栏)🔬 12. 杜邦分析体系不是万能的。【观点】从内部管理角度看,财务指标理解起来较难且指导意义有限。【完整案例】某财务新人花了三天时间做了完整的杜邦分析,算出ROE=15%,净资产收益率=7%。但管理层对这个数字毫无感觉——他们更想知道的是哪个产品线赚钱、哪个区域亏了。后来财务把分析重点从ROE拆解转向了产品线和区域的利润明细,管理层立刻用起来了。卡片13(红色标题栏)⚠️ 13. 计算财务指标前剔除不良资产的影响。【观点】计算前剔除不良资产的影响,会让计算结果更加贴近实际。【完整案例】某企业账面应收账款5000万,但其中1000万已经逾期超过180天,实际上已经收不回来了。如果不剔除这1000万,应收账款周转天数是45天,看起来很健康。剔除后实际可回收的应收账款是4000万,周转天数实际是56天,更接近真实情况。正确的做法是在脚注中说明:已剔除逾期超180天应收账款1000万元。卡片14(绿色标题栏)📊 14. 业务和产品要区分分析。【观点】因为业务和产品间的差异性,导致关注点不同,不能混同进行分析。【完整案例】某企业同时做B2B的大客户业务和B2C的零售业务。B2B业务毛利率高但账期长,B2C业务毛利率低但现金流好。如果把两个业务混在一起分析,毛利率看起来不低,现金流也还行——但既看不出B2B的账期风险,也看不出B2C的毛利压力。正确做法是按业务线分别分析:B2B重点关注应收账款周转,B2C重点关注毛利率变化。卡片15(橙色标题栏)📋 15. 报告首页做重点情况总结。【观点】方便时间紧张的管理者快速掌握核心信息。【完整案例】某总经理每天收到十几份报告,每份都看根本不可能。财务把报告的首页设计成一句话总结板块:3-5条核心信息,每条不超过30个字。总经理看首页就能掌握核心问题,有时间再翻到后面看详细分析。卡片16(紫色标题栏)🚨 16. 关注异常变动——它是问题的前兆。【观点】异常变动往往是问题的早期信号,早发现早干预。【完整案例】某SaaS公司财务分析发现,A客户的使用量从每月5000次API调用,连续三个月下降到2000次、1500次、800次。财务第一时间预警。销售团队跟进后发现,这个客户正在测试竞争对手的产品。公司在客户正式流失前,通过降价和增加服务保住了这个年贡献200万收入的客户。如果等到客户正式通知不续约再行动,已经来不及了。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
1q0q8p1n0z-HB
改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色,全部文字按上下竖向结构排版,不横向排列,内容分页排版,保持自然手写字体,重要关键词用红色或蓝色标注,其余文字为黑色,纠正识别错误的文字,保证所有内容清晰可识别
GD275983542
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「重点项目与项目跟踪」,副标题:「认知37-38 · 含完整案例」。主体:2个大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片37(深蓝色标题栏)🏗️ 37. 重点项目单独列示。【观点】混在整体数据里的问题会被掩盖,重点项目要单独跟踪才能及时发现风险。【完整案例】某建筑企业同时推进5个工程项目,财务在分析报告中把每个项目的预算执行率、实际毛利率、进度偏差单独列示。其中一个项目预算执行率已达120%,但进度只有70%。管理层单独讨论后发现是项目管理问题,及时调整了项目经理,避免了300万的潜在亏损。如果混在整体数据里,这个问题至少会被掩盖两个月。【为什么要单独列示?】用三个小图标卡片横向排列说明:① 及时发现异常项目,不被整体平均值掩盖;② 精准定位问题责任人,推动整改;③ 为后续项目预算和管理提供经验数据。卡片38(深红色标题栏)💡 38. 账期管理能解决所有问题吗?【观点】有时候问题不在账期,而在生意本身——要区分财务问题和商业模式问题。【完整案例】某中小制造企业的客户都是大型零售商,账期谈判空间几乎为零——客户说要么接受90天账期,要么不做。同时行业竞争激烈,毛利率从25%被压到18%。财务分析报告的核心结论是:不是账期管理的问题,是这个生意本身的盈利模式和现金流结构都在恶化。建议管理层评估是否继续在这一赛道竞争,而非加强催收这类无效建议。【财务分析的高阶能力】底部大卡片(深绿色底白字):「知道什么问题是财务能解决的,什么问题是财务解决不了的——这才是财务分析的高阶能力。账期能谈就谈,谈不动就别在催收上死磕,要回到商业模式本身去判断。」【本系列总结】用一个黄色便签贴纸写:「成本费用分析5法 + 项目跟踪2要点 = 从算数字到管业务的跨越」。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀、便签贴纸。整体手账感强,案例完整详细,有深度总结。四周留安全边距。画质4K高清,文字完整清晰。
1q0q8p1n0z-HB
改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色,全部文字按上下竖向结构排版,不横向排列,内容分页排版,保持自然手写字体,重要关键词用红色或蓝色标注,其余文字为黑色,纠正识别错误的文字,保证所有内容清晰可识别
GD275983542
改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色,全部文字按上下竖向结构排版,不横向排列,内容分页排版,保持自然手写字体,重要关键词用红色或蓝色标注,其余文字为黑色,纠正识别错误的文字,保证所有内容清晰可识别
GD275983542
小红书封面图,3:4竖版,手账拼贴+ins清新知识卡片风格,浅米色活页纸纹理背景,四周有彩色胶带贴纸、星星、便签等装饰元素。画面中央是醒目的大标题:"财务分析全体系合集",副标题:"从基础认知到进阶方法·38个核心要点全覆盖"。下方以彩色便签卡片形式错落排列6大模块:1.基础认知11点(蓝色)2.财务分析方法20点(绿色)3.异常分析篇(红色)4.收入分析篇(橙色)5.成本费用分析(紫色)6.项目跟踪与反馈(深绿)。每个模块用彩色圆角便签呈现,配小图标。整体版式精美有层次感,小红书笔记质感,无公众号图标水印,荧光笔高亮装饰,手写感字体
1q0q8p1n0z-HB
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(四)」,副标题:「认知27-31 · 进阶技巧篇」。主体:5个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片27(深灰色标题栏)⏰ 27. 会计核算的及时性直接影响分析质量。【观点】记账不及时会导致分析误判,影响业务决策。【完整案例】某企业销售部门在2月底完成了一笔100万的订单,但财务部因为月底忙,把这笔收入记到了4月份。结果2月的收入分析显示增长乏力,管理层判断市场出了问题,要求销售团队加大投入。销售说我们签了大单啊,财务才发现是自己记账不及时导致的误判。后来建立了合同额统计辅助表,不管发票开没开、账记没记,合同签了就录入系统,确保收入跟踪的及时性。卡片28(青色标题栏)📊 28. 增加统计口径来验证收入。【观点】只用财务记账口径判断收入趋势会有偏差,需要辅助口径交叉验证。【完整案例】在案例27的基础上,财务增加了合同签订额和客户结算单金额两个辅助统计口径。2月份虽然记账收入只有100万,但合同签订额显示已经有300万的订单在手。管理层看到这个数据,判断市场没问题,是记账时点的问题,避免了一次错误的战略调整。卡片29(粉色标题栏)👥 29. 收入细分到销售人员和团队。【观点】细分到个人才能发现真正的问题,精准施策。【完整案例】某企业用这套分析后发现:销售团队20个人,其中4个人贡献了65%的收入,6个人连续3个月开单为零。管理层把开单为零的6人进行专项辅导和调整,3个月后其中3人开始出业绩。如果没有细分到个人的分析,这6个人可能还在吃大锅饭。卡片30(绿色标题栏)🔗 30. 从收入成本的配比入手验证核算准确性。【观点】配比异常往往是核算错误的信号,不是经营恶化的信号。【完整案例】某企业财务分析发现成本占收入比重从62%跳到75%。排查了一圈,发现是仓库漏记了50万的出库单,成本没跟着收入走。补记后,成本占比回到63%。配比异常往往是核算错误的信号,不是经营恶化的信号。卡片31(金色标题栏)🏆 31. 关注行业特有指标。【观点】通用指标老板看了没感觉,行业特有指标才是决定盈利能力的关键数据。【完整案例】某直播电商企业的财务分析报告一直在罗列通用指标,老板看了毫无感觉。后来增加了GMV(商品交易总额)、退货率、每千次展示收入、单粉丝价值等行业特有指标,老板立刻来了兴趣——这些才是决定这个行业盈利能力的关键数据。底部大总结卡片(深绿色底白字):「💡 财务分析的核心不是算数字,而是通过数字发现业务真相、推动业务改进。从杜邦分析到行业特有指标,方法越多,离真相越近。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
1q0q8p1n0z-HB