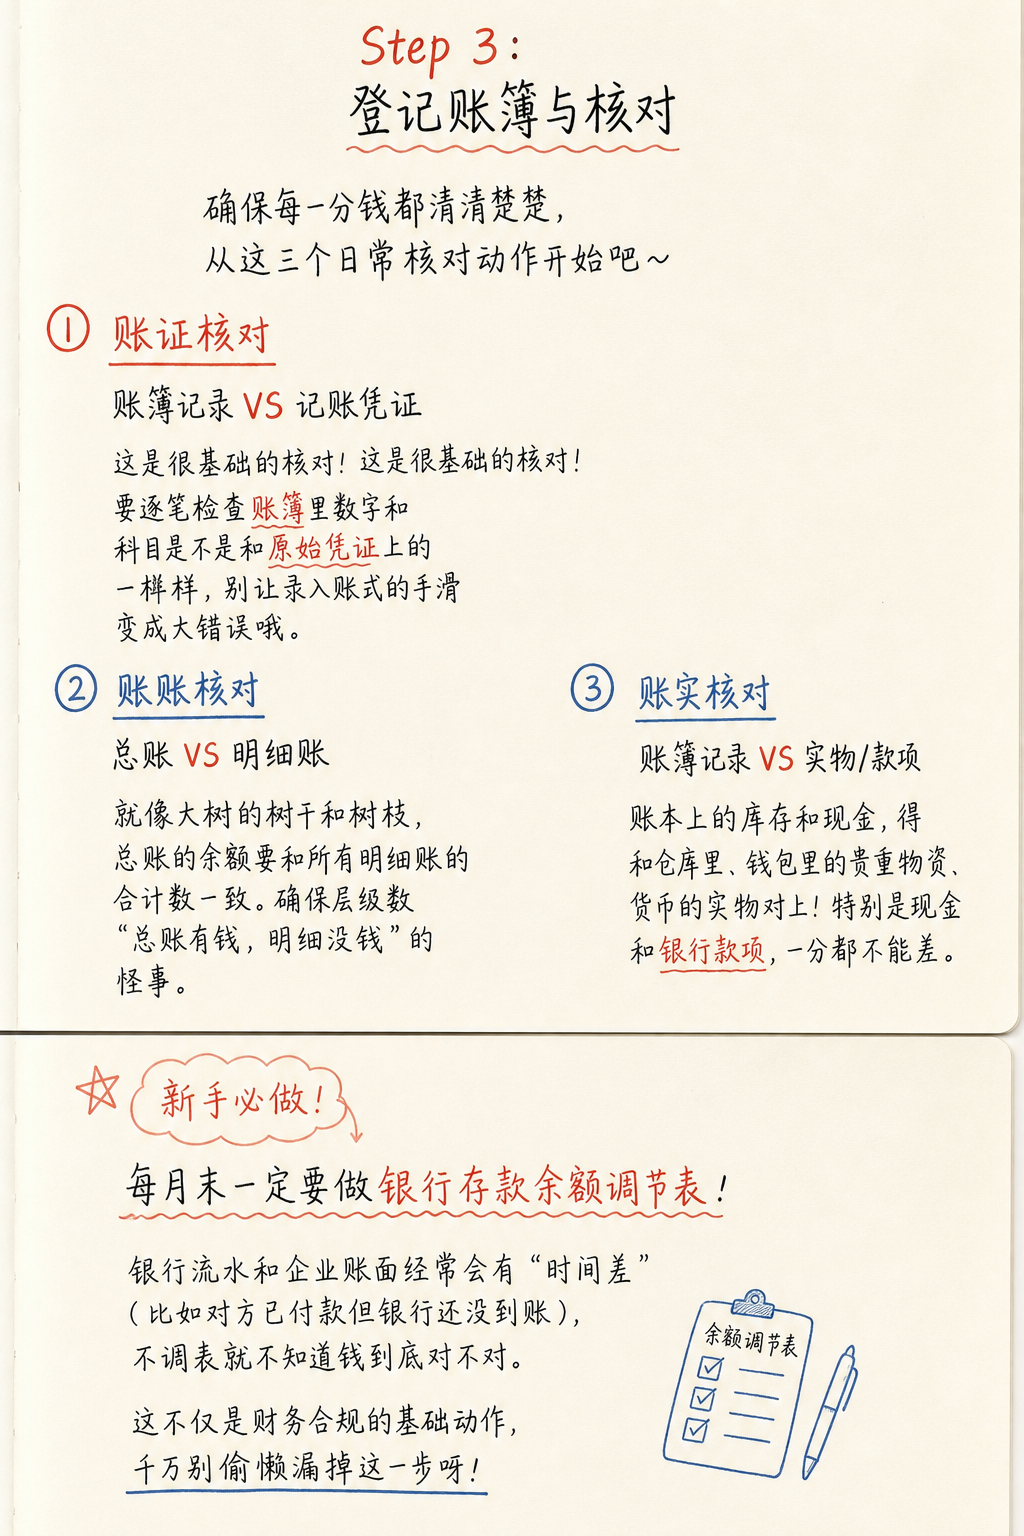
改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色… - 图片创意预览

改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色…

改变为自然手写笔记风格,去除彩色色块背景,改为浅色米黄简约底色,全部文字按上下竖向结构排版,不横向排列,内容分页排版,保持自然手写字体,重要关键词用红色或蓝色标注,其余文字为黑色,纠正识别错误的文字,

用户头像

GD275983542

2026.06.08
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类改名/删除 + 负债类重点"。上半部分小标题"✏️资产类改名/删除:改名不是换名字,是口径变了",五列表格:原编号|原科目|现编号|现科目|类型。内容:1501持有至到期投资→1501债权投资/改名;1502持有至到期投资减值准备→1502债权投资减值准备/改名;1503可供出售金融资产→1503其他债权投资/拆分改名;—→1504其他权益工具投资/新增;1201应收代位追偿款→—/删除;1211应收分保账款→—/删除;1212应收分保合同准备金→—/删除;1451损余物资→—/删除;1611未担保余值→—/删除;1821独立账户资产→—/删除。底部黄色便签总结:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资。下半部分小标题"💼负债类重点:新增少,但合同负债、租赁负债很关键",四列表格:类型|编号|科目名称|备注。内容:新增/2204合同负债/新收入准则;新增/2245持有待售负债/持有待售准则;新增/2504继续涉入负债/金融资产转移;新增/2721租赁负债/新租赁准则;改名/2601→2603未到期责任准备金→未到期责任负债/保险合同准则;改名/2602→2604保险责任准备金→已发生赔款负债/保险合同准则;删除/2251应付保单红利/保险类调整;删除/2261应付分保账款/保险类调整;删除/2611保户储金/保险类调整;删除/2621独立账户负债/保险类调整。底部粉色便签:名称扩展:应付账款/应付手续费及佣金、预收账款/预收保费、应付股利/应付利润、代理业务负债/受托代销商品款。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类改名/删除 + 负债类重点"。上半部分小标题"✏️资产类改名/删除:改名不是换名字,是口径变了",五列表格:原编号|原科目|现编号|现科目|类型。内容:1501持有至到期投资→1501债权投资/改名;1502持有至到期投资减值准备→1502债权投资减值准备/改名;1503可供出售金融资产→1503其他债权投资/拆分改名;—→1504其他权益工具投资/新增;1201应收代位追偿款→—/删除;1211应收分保账款→—/删除;1212应收分保合同准备金→—/删除;1451损余物资→—/删除;1611未担保余值→—/删除;1821独立账户资产→—/删除。底部黄色便签总结:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资。下半部分小标题"💼负债类重点:新增少,但合同负债、租赁负债很关键",四列表格:类型|编号|科目名称|备注。内容:新增/2204合同负债/新收入准则;新增/2245持有待售负债/持有待售准则;新增/2504继续涉入负债/金融资产转移;新增/2721租赁负债/新租赁准则;改名/2601→2603未到期责任准备金→未到期责任负债/保险合同准则;改名/2602→2604保险责任准备金→已发生赔款负债/保险合同准则;删除/2251应付保单红利/保险类调整;删除/2261应付分保账款/保险类调整;删除/2611保户储金/保险类调整;删除/2621独立账户负债/保险类调整。底部粉色便签:名称扩展:应付账款/应付手续费及佣金、预收账款/预收保费、应付股利/应付利润、代理业务负债/受托代销商品款。版式整齐,手写感字体,无公众号水印
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类新增重点"。上半部分小标题"📈资产类新增最多!42个(上)",三列表格:现编号|现科目名称|备注。内容:1013存放同业减值准备/新增减值准备;1112买入返售金融资产减值准备/新增减值准备;1124预付账款减值准备/新增减值准备;1125合同资产/新收入准则;1126合同资产减值准备/新增;1213保险获取现金流量资产/保险合同准则;1214分保摊回未到期责任资产/保险合同准则;1215分保摊回已发生赔款资产/保险合同准则;1305拆出资金减值准备/新增;1306融出资金/证券公司类;1307融出资金减值准备/新增。底部蓝色便签:一句话:金融工具+保险合同,带来一批"减值准备"和"分保资产"科目。下半部分小标题"📈资产类新增重点(下)",三列表格:1481持有待售资产/持有待售准则;1482持有待售资产减值准备/新增;1489碳排放权资产/碳交易相关;1491合同履约成本/新收入准则;1493合同取得成本/新收入准则;1495应收退货成本/新收入准则;1504其他权益工具投资/可供出售金融资产拆分;1518继续涉入资产/金融资产转移;1551应收融资租赁款/新租赁准则;1641使用权资产/新租赁准则;1642使用权资产累计折旧/新增;1643使用权资产减值准备/新增;1704开发支出/新增;1712商誉减值准备/新增。底部橙色便签:重点记住:合同资产、合同履约成本、合同取得成本、使用权资产、应收融资租赁款、持有待售资产、碳排放权资产。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类新增重点"。上半部分小标题"📈资产类新增最多!42个(上)",三列表格:现编号|现科目名称|备注。内容:1013存放同业减值准备/新增减值准备;1112买入返售金融资产减值准备/新增减值准备;1124预付账款减值准备/新增减值准备;1125合同资产/新收入准则;1126合同资产减值准备/新增;1213保险获取现金流量资产/保险合同准则;1214分保摊回未到期责任资产/保险合同准则;1215分保摊回已发生赔款资产/保险合同准则;1305拆出资金减值准备/新增;1306融出资金/证券公司类;1307融出资金减值准备/新增。底部蓝色便签:一句话:金融工具+保险合同,带来一批"减值准备"和"分保资产"科目。下半部分小标题"📈资产类新增重点(下)",三列表格:1481持有待售资产/持有待售准则;1482持有待售资产减值准备/新增;1489碳排放权资产/碳交易相关;1491合同履约成本/新收入准则;1493合同取得成本/新收入准则;1495应收退货成本/新收入准则;1504其他权益工具投资/可供出售金融资产拆分;1518继续涉入资产/金融资产转移;1551应收融资租赁款/新租赁准则;1641使用权资产/新租赁准则;1642使用权资产累计折旧/新增;1643使用权资产减值准备/新增;1704开发支出/新增;1712商誉减值准备/新增。底部橙色便签:重点记住:合同资产、合同履约成本、合同取得成本、使用权资产、应收融资租赁款、持有待售资产、碳排放权资产。版式整齐,手写感字体,无公众号水印
小红书干货内页图文,手账拼贴风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:四、进项税额转出:高频场景 + 标准会计分录。页面顶部大标题:「四、进项税额转出 高频场景+分录」,橙棕色粗黑体。顶部两类处理方式说明框,浅蓝色底:「两类处理方式:①采购时就知道不能抵扣→税额直接计入成本费用,不勾选抵扣;②已经抵扣,后期改变用途→做进项税额转出」。下方5个场景卡片纵向排列,每个场景有场景编号和标题:场景1「购进货物专用于员工福利」,说明:采购原材料时已抵扣进项,后来领用做节日福利。会计分录框(代码风格):借:应付职工薪酬—职工福利费 | 贷:原材料 应交税费—应交增值税(进项税额转出);场景2「存货发生非正常损失(被盗、霉变)」,会计分录框:借:待处理财产损溢 | 贷:库存商品 应交税费—应交增值税(进项税额转出);场景3「无法划分进项,按比例转出(简易+一般计税并存)」,公式框黄色底:「不得抵扣进项=当期全部无法划分进项 ×(简易计税销售额 + 免税销售额)÷ 全部销售额」;场景4「长期资产改变用途」,说明:固定资产原来可以抵扣,后期专用于福利或简易计税项目的,按资产净值比例计算需要转出的进项税额。注意提示绿色框:「⚠️ 注意:混用(既用于应税又用于福利)的长期资产,不需要做进项税额转出。」场景5「收到红字发票或异常凭证」,会计分录框:借:应付账款 / 相关成本费用 | 贷:应交税费—应交增值税(进项税额转出)。背景:米黄色笔记纸纹理 + 胶带装饰。装饰:每个场景用不同颜色便签纸风格区分;会计分录用等宽字体 + 浅灰色代码框;右上角1个📝 emoji贴纸;加手绘圈点、波浪线和胶带装饰条增加层次。整体氛围:手账干货感、活泼好读、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。小红书干货内页图文,手账拼贴风格,版式精美,小红书笔记质感,信息层级清晰,适合竖屏阅读。主题:四、进项税额转出:高频场景 + 标准会计分录。页面顶部大标题:「四、进项税额转出 高频场景+分录」,橙棕色粗黑体。顶部两类处理方式说明框,浅蓝色底:「两类处理方式:①采购时就知道不能抵扣→税额直接计入成本费用,不勾选抵扣;②已经抵扣,后期改变用途→做进项税额转出」。下方5个场景卡片纵向排列,每个场景有场景编号和标题:场景1「购进货物专用于员工福利」,说明:采购原材料时已抵扣进项,后来领用做节日福利。会计分录框(代码风格):借:应付职工薪酬—职工福利费 | 贷:原材料  应交税费—应交增值税(进项税额转出);场景2「存货发生非正常损失(被盗、霉变)」,会计分录框:借:待处理财产损溢 | 贷:库存商品  应交税费—应交增值税(进项税额转出);场景3「无法划分进项,按比例转出(简易+一般计税并存)」,公式框黄色底:「不得抵扣进项=当期全部无法划分进项 ×(简易计税销售额 + 免税销售额)÷ 全部销售额」;场景4「长期资产改变用途」,说明:固定资产原来可以抵扣,后期专用于福利或简易计税项目的,按资产净值比例计算需要转出的进项税额。注意提示绿色框:「⚠️ 注意:混用(既用于应税又用于福利)的长期资产,不需要做进项税额转出。」场景5「收到红字发票或异常凭证」,会计分录框:借:应付账款 / 相关成本费用 | 贷:应交税费—应交增值税(进项税额转出)。背景:米黄色笔记纸纹理 + 胶带装饰。装饰:每个场景用不同颜色便签纸风格区分;会计分录用等宽字体 + 浅灰色代码框;右上角1个📝 emoji贴纸;加手绘圈点、波浪线和胶带装饰条增加层次。整体氛围:手账干货感、活泼好读、实用性强。画质:高清细腻,文字清晰,四周留安全边距。画面比例 3:4,4K。
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"共同/权益/成本/损益类"。上半部分小标题"📑共同类/权益类/成本类:变动不多,但别漏",四列表格:类别|变动|编号|科目名称。内容:共同类/新增/3301合同结算;权益类/新增/4301专项储备;权益类/新增/4401其他权益工具;权益类/新增/4501其他综合收益;权益类/名称扩展/4001实收资本/股本;成本类/名称扩展/5001生产成本/农业生产成本/开发成本/油气生产成本等;成本类/新增/5201待转承销费用;成本类/删除/5201劳务成本;成本类/删除/5401工程施工;成本类/删除/5402工程结算;成本类/删除/5403机械作业。底部黄色便签注意:5201编号被复用:原"劳务成本"删除,新增"待转承销费用"。下半部分小标题"📊损益类新增12个:金融、保险、研发都涉及",三列表格:编号|科目名称|备注。内容:6071承保财务损益/保险合同;6072分出再保险财务损益/保险合同;6102套期损益/套期会计;6103净敞口套期损益/套期会计;6115资产处置损益/新增;6117其他收益/政府补助;6503保险合同赔付和费用/保险服务费用/保险合同;6504亏损保险合同损益/保险服务费用/保险合同;6505分出保费的分摊/保险合同;6507待结转支出/保险合同;6605研发费用/新增;6702信用减值损失/金融工具准则。底部橙色便签:做账高频:研发费用、信用减值损失、其他收益、资产处置损益。版式整齐,手写感字体,无公众号水印