已添加
登录/注册
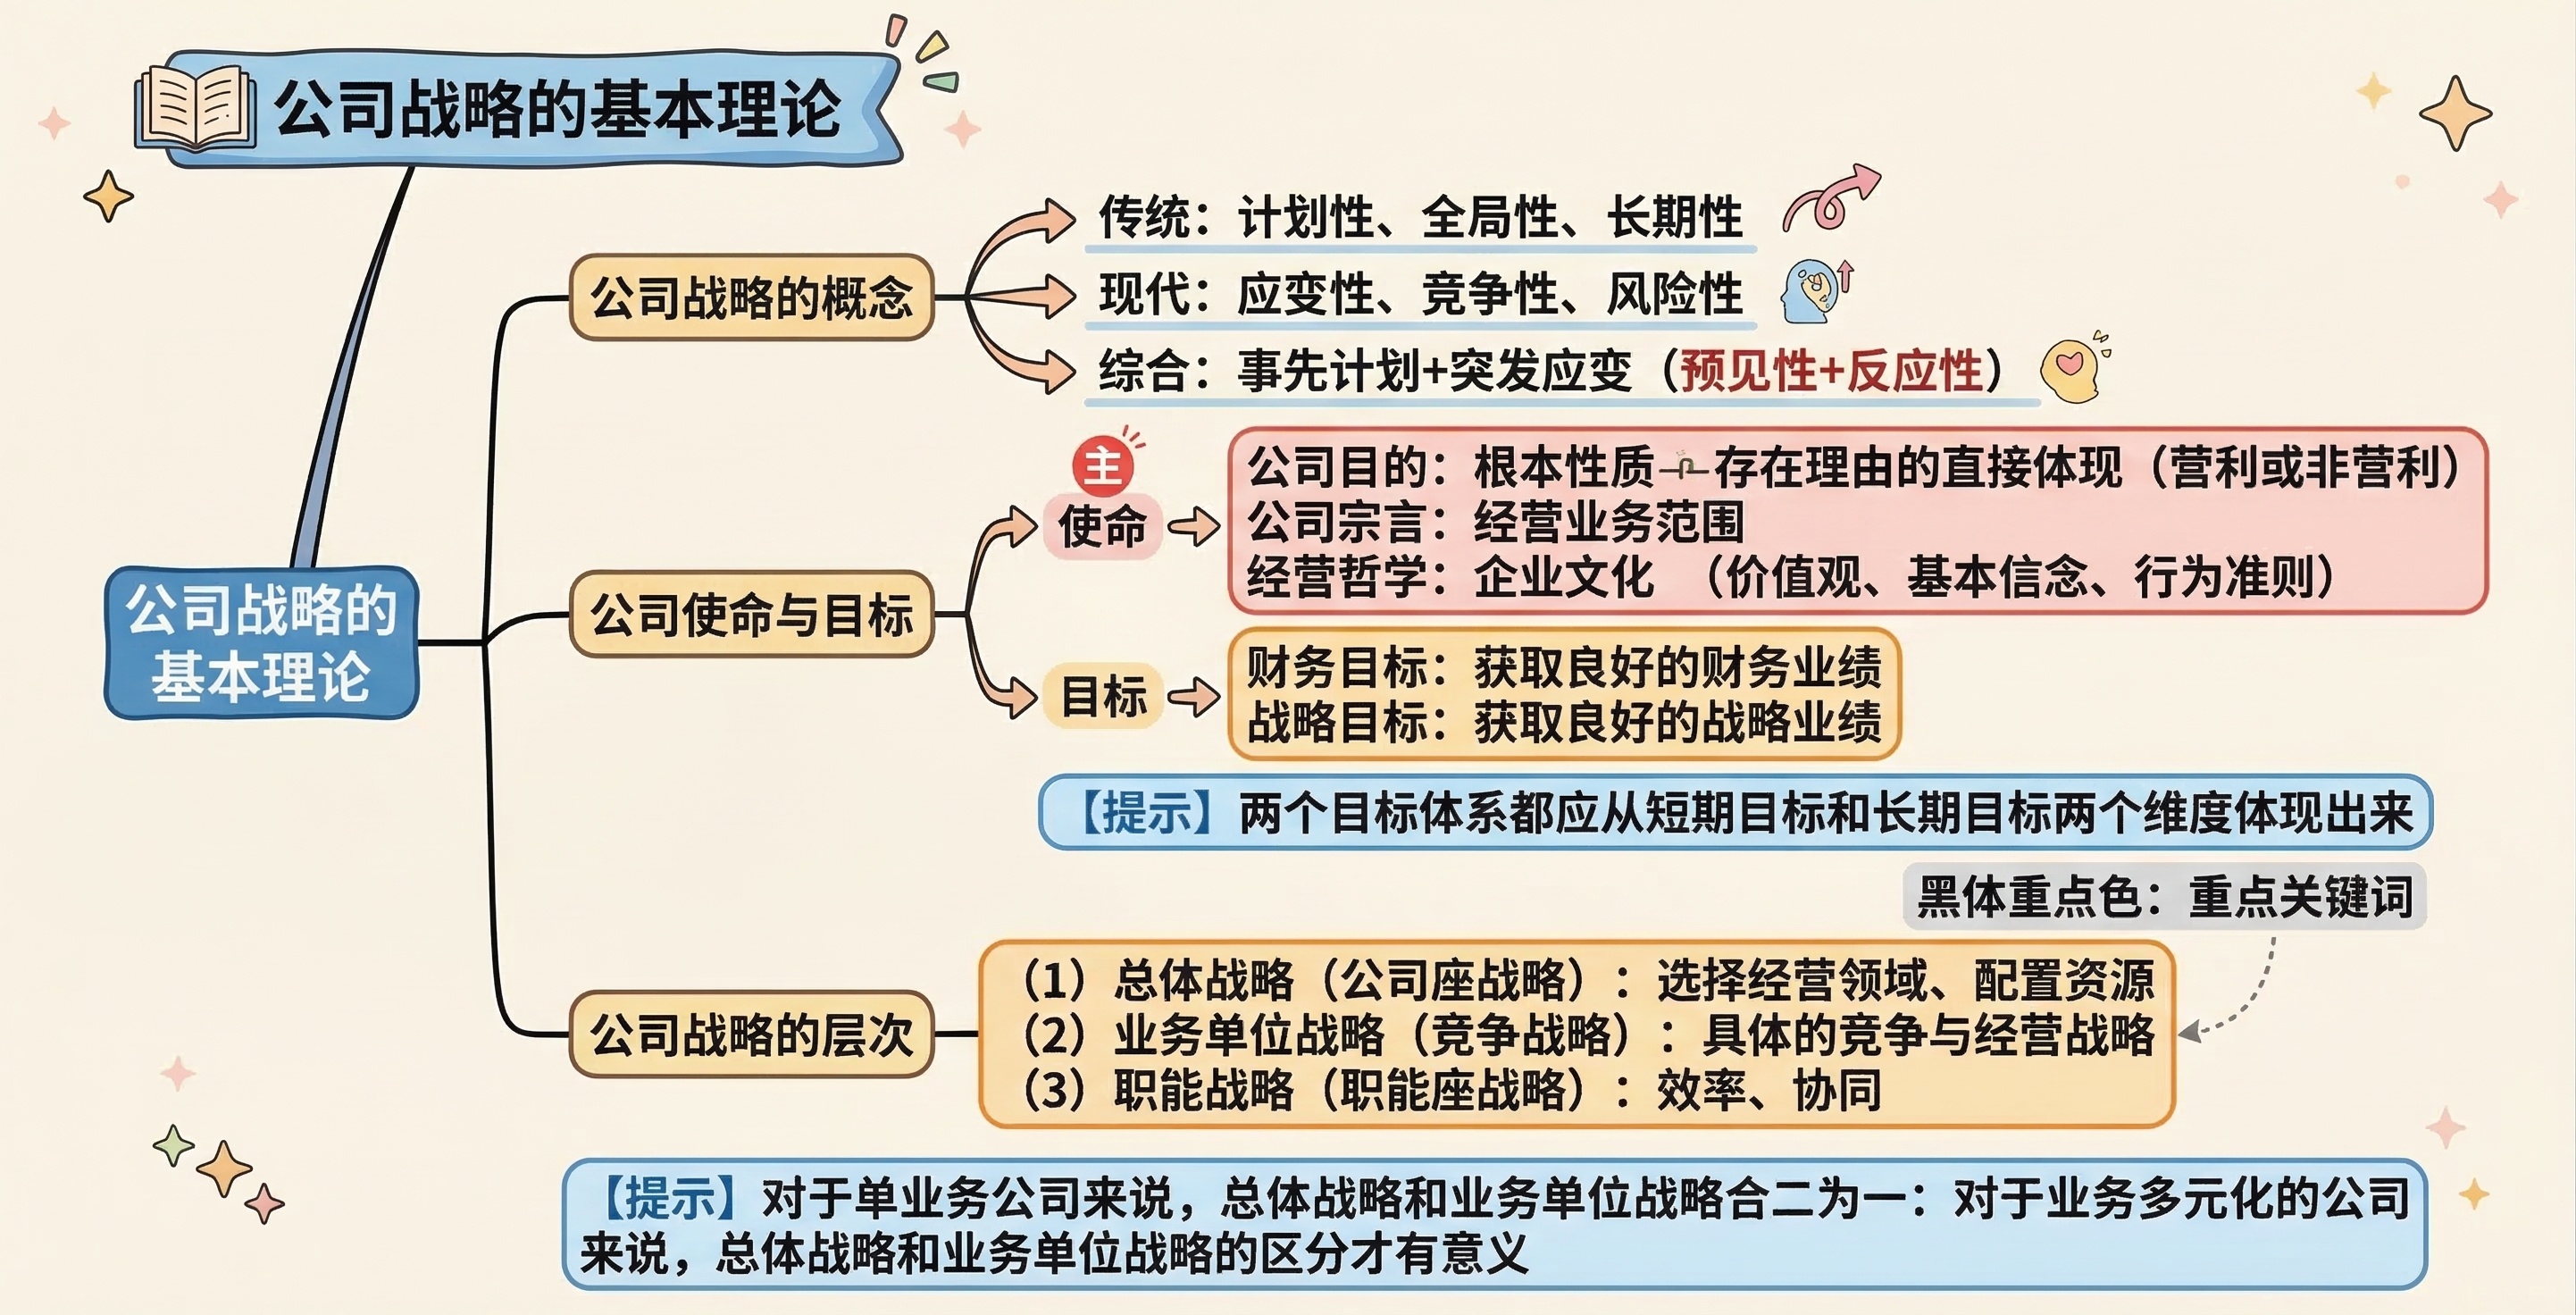
参考图一的排版风格,将图二的思维导图内容重新制作成高清清晰的版…
参考图一的排版风格,将图二的思维导图内容重新制作成高清清晰的版本,保留原思维导图所有文字内容、高亮框和标注,使用和图一一致的可爱卡通风格,浅色背景,文字清晰锐利
1quse7du3uN...
2026.03.17
创意延展 × 3
做同款
参考图一的排版风格,将图二的思维导图内容重新制作成高清清晰的版本,保留原思维导图所有文字内容、高亮框和标注,使用和图一一致的可爱卡通风格,浅色背景,文字清晰锐利
1quse7du3uN7FPqg-HB
参考图一的可爱卡通风格和排版,将图二公司战略管理思维导图重新制作为高清清晰版本,保留全部文字内容、结构关系和所有标注,使用图一一致的浅色背景和配色方案
创意 × 3
1quse7du3uN7FPqg-HB
参考图一的可爱卡通风格和排版,将图二公司战略管理思维导图重新制作为高清清晰版本,保留全部文字内容、结构关系和所有标注,使用图一一致的浅色背景和配色方案
创意 × 3
1quse7du3uN7FPqg-HB
参考图一的可爱卡通笔记风格,将图二的公司战略创新管理思维导图重新制作,保留全部文字内容、表格和结构,使用图一一致的浅色背景、配色方案和卡通装饰元素,保证文字高清清晰
创意 × 3
1quse7du3uN7FPqg-HB
延续之前统一的可爱卡通笔记风格,将这张思维导图重新制作,保留全部文字和结构,使用一致的浅色背景、配色方案和装饰元素,保证文字高清清晰
1quse7du3uN7FPqg-HB
延续之前统一的可爱卡通笔记风格,将这张思维导图重新制作,保留全部文字和结构,使用一致的浅色背景、配色方案和装饰元素,保证文字高清清晰
1quse7du3uN7FPqg-HB
小红书图文笔记信息图,ins清新知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合CPA考生收藏转发。顶部大标题:「注会战略各章考点分布全表」,副标题:「8章完整考点 · 按题型分类」。主体是一个完整的5列表格,表头从左到右依次为:「章节」「单选题」「多选题」「简答题」「综合题」,表头用深紫色底白字,字体加粗。表格共8行,每行对应一章,行内容必须完整呈现所有文字如下:第1行:第一章 战略与战略管理概述 | 公司的使命(经营哲学);公司目标;创新的战略模式(创新生命周期各阶段的主要元素) | 构建创新型组织;创新的战略模式(创新生命周期各阶段的主要元素);企业利益相关者的权力来源 | 空 | 精益创新;构建创新型组织;第2行:第二章 战略分析 | 企业能力分析(营销能力);市场环境分析(市场结构);SWOT分析的应用;供应者、购买者讨价还价的能力 | 价值链的两类活动;潜在进入者的进入威胁(进入障碍);对付五种竞争力的战略;市场环境分析(市场结构);波士顿矩阵;产品寿命周期各阶段中的成功关键因素 | 企业资源的主要类型;产品生命周期阶段 | 宏观环境分析;第3行:第三章 战略选择 | 资源策略;设计营销组合(新产品开发策略);国际化经营的战略类型;蓝海战略重建市场边界的基本法则;蓝海战略制定与执行的原则;企业在产品生命周期不同发展阶段的经营特征;密集型战略(市场渗透);一体化战略;生产运营战略的内容;研究与开发战略 | 与竞争战略相匹配的人力资源开发与培训;密集型战略;收缩战略;采用收缩战略的方式;商业模式的9要素;契约式战略联盟的特点;一体化战略 | 研究与开发战略(层次、类型和定位);企业国际化经营与全球价值链构建(角色定位、分工模式及主要特点);企业升级的类型;国际化经营的主要方式;零散产业的战略选择;谨防潜在的战略陷阱;商业模式创新(四个构成要素);消费者市场细分的依据 | 发展战略的类型及适用条件或采用原因;采用收缩战略的原因和方式;并购失败的原因;竞争战略的类型及实施条件;国际化经营的动因、类型;企业升级的类型;本土企业的战略选择;第4行:第四章 战略实施 | 企业业绩衡量(财务衡量指标优缺点);战略稳定性与文化适应性;横向分工结构的基本类型 | 数智化转型路径 | 零基预算类型及优缺点 | 与国际化经营的类型匹配的组织结构;第5行:第五章 公司治理 | 公司治理相关理论(不完全契约理论);公司内部治理结构的模式;公司内部治理结构各方主体的权利和义务(独立董事) | 大股东与中小股东之间利益冲突问题的表现 | 双重股权结构与公司治理(类型、特点、影响);公司内部治理结构各方主体的权利和义务(战略委员会) | 空;第6行:第六章 风险与风险管理概述 | 风险管理的目标(类型) | 风险的要素(风险后果);风险管理的特征 | 空 | 空;第7行:第七章 风险管理的流程、体系与方法 | 内部控制的要素;情景分析法;马尔科夫分析法;选择风险管理策略工具(风险控制);风险度量方法(期望值、在险值);运用金融工具风险管理策略的主要措施(应急资本、专业自保) | 选择风险管理策略工具 | 空 | 空;第8行:第八章 企业面对的主要风险与应对 | 全面预算管理风险与应对;行为风险风险与应对;战略风险的主要表现与应对 | 投资管理风险与应对;社会责任风险与应对 | 风险的类型及应对管控 | 运营风险的类型及影响因素。重点章节(第三章 战略选择)的行背景用浅红色高亮,第二章和第八章用浅蓝色高亮。表格文字字号适中偏小但清晰可读,章节名列加粗。底部红色高亮提示框:「重中之重:第三章 战略选择(占分最高、考点最多)」。背景:浅奶油米色干净底,内容区为白色圆角大卡片。装饰:顶部左侧1个📊emoji;表格四周有细圆角边框;整体清新专业,信息完整。四周留安全边距。画质4K高清,文字清晰锐利。
1q0q8p1n0z-HB
古风Q版漫画风格,左侧是Q版甄嬛身着清代常服,手里拿着书卷,右侧是古风艺术字体文字"第一章 公司战略的定义与使命",下方小字是"注会战略·漫画备考|必考选择题+基础铺垫",甄嬛旁边有气泡框,里面的文字是"备考战略先打基础,这一章虽不难,但却是后续所有考点的'根基',记牢不丢分!",画面角落有个小提示框,里面写着核心考点:战略的定义、公司使命与目标、战略层次(3个),整体画面清新明快,适合学习备考使用
1quse7du3uN7FPqg-HB
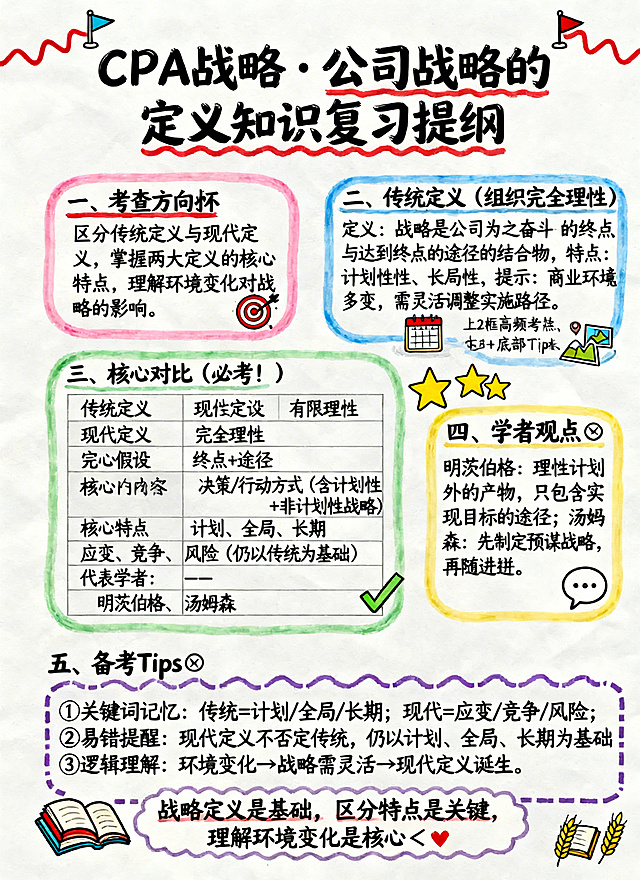
手绘CPA战略复习提纲,遵循以下排版和内容要求:顶部标题"CPA 战略・公司战略的定义 知识复习提纲",标题左右画红色波浪线,顶部加小旗帜图标;左上粉色圆角框,框标题为"一、考查方向 🎯",内容是:区分传统定义与现代定义,掌握两大定义的核心特点,理解环境变化对战略的影响,框内右下角画小靶心图标;右上蓝色圆角框,框标题为"二、传统定义(组织完全理性)",内容是:定义:战略是公司为之奋斗的终点与达到终点的途径的结合物,特点:计划性、全局性、长期性,提示:商业环境多变,需灵活调整实施路径,框内画小日历和小地图图标;左下绿色圆角框,框标题为"三、核心对比(必考!)",内容是绘制表格,表格内容:第一行:表格项目 传统定义 现代定义;第二行:理性假设 完全理性 有限理性;第三行:核心内容 终点 + 途径 决策 / 行动方式(含计划性 + 非计划性战略);第四行:核心特点 计划、全局、长期 应变、竞争、风险(仍以传统为基础);第五行:代表学者 — 明茨伯格、汤姆森,表格右侧画两颗黄色★标注「高频考点」,框内加小对勾图标;右下黄色圆角框,框标题为"四、学者观点 📌",内容是:明茨伯格:理性计划外的产物,只包含实现目标的途径;汤姆森:先制定预谋战略,再随进展动态调整,框内画小对话气泡图标;底部偏左紫色虚线框,框标题为"五、备考 Tips 📚",内容是:① 关键词记忆:传统 = 计划 / 全局 / 长期;现代 = 应变 / 竞争 / 风险;② 易错提醒:现代定义不否定传统,仍以计划、全局、长期为基础;③ 逻辑理解:环境变化→战略需灵活→现代定义诞生,框内画小书本图标;底部居中波浪框,文字内容为"战略定义是基础,区分特点是关键,理解环境变化是核心 ✨",左右画小书本和麦穗图标。整体风格和上传的范例保持一致,彩色马克笔粗圆角框,标题用粗体手写,正文用圆润手写体,重点关键词用红笔标红,排版为"上2框 +下2框+底部Tips",排版松散留白,和范例一致。
1quse7du3uN7FPqg-HB
一页手账笔记,顶部居中大字标题为"CPA 战略・公司战略的定义",左侧是浅蓝色波浪边框,内部文字为传统定义(组织完全理性):战略是公司为之奋斗的终点与达到终点的途径的结合物。特点:计划性、全局性、长期性。下方提示:商业环境不断变化,需要不断调整路径。右侧是浅绿色波浪边框,内部文字为现代定义(组织有限理性):一系列决策或行动方式,包括计划性与非计划性战略。明茨伯格:计划外的途径;汤姆森:预谋战略 + 灵活调整。特点:应变性、竞争性、风险性(仍以计划、全局、长期为基础)。底部用红色字体写口诀:传统:计划、全局、长期;现代:应变、竞争、风险。右下角小字标注:中年备考|稳步前行|吃透基础。页面上有小碎花和云朵作为点缀,整体风格可爱清新,手账质感
1quse7du3uN7FPqg-HB
延续之前统一的可爱卡通笔记风格,将这张战略创新管理思维导图重新制作,保留全部文字结构和表格,使用一致的浅色背景、配色方案和装饰元素,保证文字高清清晰
1quse7du3uN7FPqg-HB
财务思维导图,A4尺寸,纯白背景,主题为利润表,严格遵循以下内容层级结构: 一级标题:"利润表" 二级: 1. 定义:反映一定会计期间经营成果报表 2. 属性:动态时期报表 3. 编制基础:权责发生制 4. 实训重点填列规则:权益法下确认投资收益、资本化利息不计入当期财务费用仅费用化利息计入损益 5. 相关项目报表影响:折旧摊销、资产减值增加当期费用减少利润;所得税费用直接减少净利润;利润分配不体现在本表,仅结转净利润至资产负债表权益 6. 勾稽关系:本表净利润结转至资产负债表未分配利润;净利润作为现金流量表间接法调节起点 要求结构清晰,层级分明,文字清晰可识别,排版适配A4纵向。
1r7425ksfhizxbag-HB
微信公众号文章插图,商务扁平风格,主题为"战略会需要的是框架,不是自由讨论"。画面分为三个步骤模块,从上到下清晰排列:第一步标题"对齐背景",配图标:两个人站在同一起跑线,旁边有外部环境和内部家底两个信息板,象征认知拉齐;第二步标题"选择战场",配图标:一个2x2矩阵图,横轴标注"市场吸引力",纵轴标注"公司竞争力",矩阵内有六个方向的圆点分布在不同象限;第三步标题"确定战役",展示两个战役卡片:战役一"老客户守城战",责任人标注"老何+阿贵",配盾牌图标;战役二"新能源攻坚战",责任人标注"董总",配闪电冲锋图标。整体配色专业商务,蓝灰色调为主,橙色点缀重点,简洁清晰,适合公众号阅读,文字清晰易读,画面干净有层次感
张雄志-组织管理
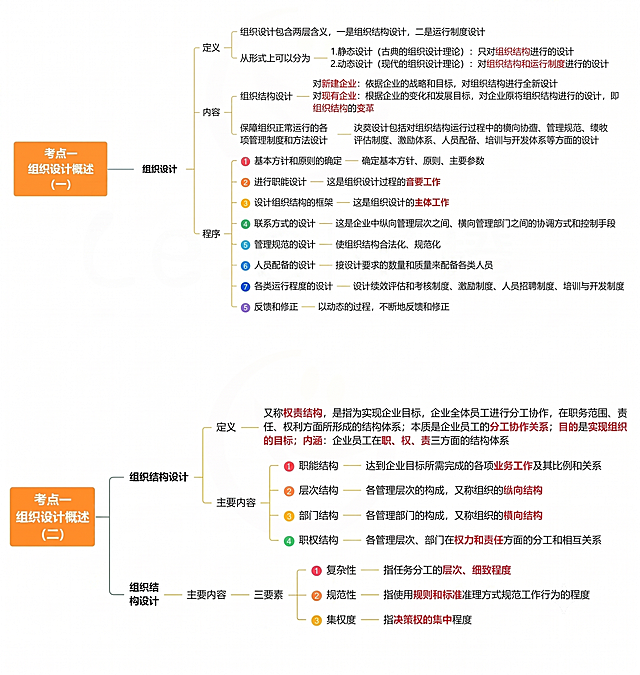
去除这张思维导图的所有背景水印,保留所有文字和原图内容不变,保持整体干净整洁
1q006h4szd-HB
去除这张思维导图的所有背景水印,保留所有文字和原图内容不变,保持整体干净整洁
1q006h4szd-HB
PPT商务风格插图,16:9横版,画面中央是一张清晰的对比表格,表格有两列,左列表头为“管理”,右列表头为“领导”,表格包含三行内容:第一行“侧重”对应左列“执行、效率、控制”、右列“方向、愿景、激励”;第二行“关注”对应左列““怎么做””、右列““做什么、为什么做””;第三行“手段”对应左列“计划、组织、协调”、右列“感召、影响、赋能”。表格左侧站着一位穿西装的男性管理者形象,手持文件夹,表情严谨专注;表格右侧站着一位穿正装的女性领导者形象,手势舒展,面带微笑富有感召力。整体风格扁平商务插画风格,配色以蓝色、灰色为主,简洁专业,适合PPT演示使用,背景为浅白色渐变,画面干净整洁,文字清晰可读。
张雄志-组织管理
思维导图,中心主题是"《卓有成效的管理者》核心内容整理",紧凑排版,日系手绘绘本风,治愈系可爱插画,数字水彩与彩铅混合质感,浅米色手绘网格纸背景,边框带有虚线缝合线效果,包含完整内容:一、核心思想一句话总结;二、四大核心知识框架拆解(认知奠基——重新定义管理者与卓有成效的本质、自我管理核心——时间管理与贡献导向、用人做事——发挥长处与要事优先、决策落地——做出有效决策的系统方法);三、本书解决的关键问题;四、立即执行的行动建议,完整展示所有文字内容,文字清晰,层级分明,视觉冲击力强,信息获取效率高。
GD485258734
将这张会计思维导图的整体色彩修改为莫兰迪冷色系,保持所有文字、内容和排版不变,只调整所有边框和背景的颜色为低饱和度的蓝色、绿色冷色调
68cyy4xh1gET2Fw-HB
修正图中所有识别错误的文字,恢复为原图正确的文字内容,保留现有的渐变圆角卡片的时尚设计风格,保持现有网感外观,仅修复文字错误
67889tm1l-HB
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(三)」,副标题:「认知22-26 · 收入分析篇」。主体:5个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片22(金色标题栏)👑 22. 关注大客户的战略价值。【观点】财务分析不能只看单个客户的毛利,还要看其带来的品牌和渠道价值。【完整案例】某小型科技公司给一家全球500强企业做供应商。会计反复提醒这个客户毛利只有8%,不赚钱。但老板坚持做。三年后,这家500强企业把该科技公司列入了全球供应商名录,带来了8个新客户。大客户的背书价值远超8%的利润率本身。卡片23(红色标题栏)⚠️ 23. 警惕大客户依赖风险。【观点】客户集中度过高是重大经营风险,需要提前预警。【完整案例】某企业前三大客户贡献了65%的收入。财务连续三个季度在分析报告中标注客户集中度偏高,建议拓展新客户。管理层未重视。下半年,其中一家客户自建生产线,订单直接归零。企业当季收入暴跌40%,裁员30%才缓过来。如果早半年开始拓展新客户,情况会好很多。行业参考:前五大客户收入占比超过50%即为高风险。卡片24(紫色标题栏)🧩 24. 结构分析 VS 趋势分析。【观点】趋势分析看的是总量变了多少,结构分析看的是组成变了多少——两者结合才能完整理解收入变动。【完整案例】某企业做收入分析时,财务说总收入同比增长15%,很不错。但拆开看,高毛利产品(毛利率45%)的收入占比从60%降到40%,低毛利产品(毛利率15%)从40%升到60%。结构分析揭示了真相:收入增长但利润没涨,因为增长的都是不赚钱的产品。卡片25(橙色标题栏)📈 25. 收入更关注趋势变化。【观点】看单月数字会觉得还行,但趋势可能显示增长正在失速。【完整案例】某企业1-3月收入分别是100万、105万、108万,每月都在增长,但增速在放缓(5%、3%)。如果不看趋势,只看单月数字会觉得还行。但趋势显示增长正在失速。财务在2月份就发出预警,公司及时加大了营销投入,4月收入回升到120万。提前3个月发现问题,比事后补救从容得多。卡片26(蓝色标题栏)📅 26. 不能忽视周期曲线。【观点】季节性、周期性波动是行业规律,不能当成异常事件。【完整案例】某做年货的企业,每年11-1月是销售旺季,2月之后收入骤降。新来的财务经理看到2月收入环比下降70%,准备写重大风险预警。老财务拦住他:去年2月也是这样的,这是行业规律。正确的做法是标注周期性波动,与历史同期趋势一致,而不是当成异常事件。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
1q0q8p1n0z-HB
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析11个基础认知(上)」,副标题:「认知1-4 · 含完整案例」。主体:4个纵向排列的彩色便签大卡片,每个卡片包含完整的观点+完整案例——卡片1(蓝色标题栏)💡 1. 先理解商业模式,再做财务分析。【观点】想要做好财务分析,先要理解企业的商业模式:企业做什么业务?生产什么样的产品?业务和产品在为谁服务?最终怎样盈利?【完整案例】一家做SaaS软件的公司,会计发现收入增长但应收账款周转天数不断拉长。按常规思维,这是回款出问题了。但深入了解业务后发现:公司近期签了几个政府大单,政府项目的付款周期本来就长,这是商业模式本身的特征,不是问题。分析报告的正确写法是:单独标注政府项目回款周期特征,说明与行业惯例一致,而非笼统判定回款恶化。卡片2(绿色标题栏)🎯 2. 战略决定业务,业务决定数据。【观点】企业的发展战略决定业务和产品,业务和产品最终反映成财务数据。脱离战略的分析,数据就只是数字。【完整案例】某企业明确提出大力发展新业务,三年内不做利润考核。财务分析发现新业务毛利率只有15%,远低于老业务的35%。如果只按常规分析,结论是新业务盈利能力差,建议缩减投入。但这恰恰违背了企业战略。正确的分析应该是:新业务处于市场拓展期,收入增长90%、市场份额从3%升至12%,虽毛利率暂时偏低,但符合战略预期,建议继续跟踪市场份额变化而非毛利率。卡片3(橙色标题栏)👥 3. 弄清楚财务分析报告的使用者是谁。【观点】使用者不同,分析的侧重点不同。外部投资者看基本面,内部管理者看问题和解决方案。【完整案例】一份财务分析报告同时发给投资人和管理层,内容一模一样。投资人看的是公司值不值得投,管理层看的是哪里出了问题。两类需求不同,一份报告不可能同时满足。正确的做法是:给投资人的版本突出ROE、收入增长率、毛利率趋势等核心指标;给管理层的版本突出异常变动、原因分析和具体改进建议。卡片4(紫色标题栏)📐 4. 放弃现成的财务分析模板。【观点】不同业务之间差异很大,现成模板无法覆盖所有场景。【完整案例】某企业从电商平台采购模板做财务分析,模板里只有销售费用率、毛利率等通用指标,但企业实际经营中最大的成本是物流成本和仓储成本,模板里根本没有。财务花了三个月时间,最终自己设计了一套包含单件物流成本、仓储周转天数、平台佣金占比等核心指标的模板,真正反映业务实质。背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
1q0q8p1n0z-HB
修改图片标题中的年份,将所有2025年改成2026年,其余文字和内容、排版、风格都保持不变
676w45bpp-HB
小红书图文笔记信息图,手账拼贴知识卡片风格,3:4竖版,版式精美有层次感,小红书笔记质感,适合财务职场人收藏转发,不带任何公众号图标和水印。顶部大标题:「财务分析方法(四)」,副标题:「认知27-31 · 进阶技巧篇」。主体:5个纵向排列的彩色便签大卡片+底部总结,每个卡片包含完整的观点+完整案例——卡片27(深灰色标题栏)⏰ 27. 会计核算的及时性直接影响分析质量。【观点】记账不及时会导致分析误判,影响业务决策。【完整案例】某企业销售部门在2月底完成了一笔100万的订单,但财务部因为月底忙,把这笔收入记到了4月份。结果2月的收入分析显示增长乏力,管理层判断市场出了问题,要求销售团队加大投入。销售说我们签了大单啊,财务才发现是自己记账不及时导致的误判。后来建立了合同额统计辅助表,不管发票开没开、账记没记,合同签了就录入系统,确保收入跟踪的及时性。卡片28(青色标题栏)📊 28. 增加统计口径来验证收入。【观点】只用财务记账口径判断收入趋势会有偏差,需要辅助口径交叉验证。【完整案例】在案例27的基础上,财务增加了合同签订额和客户结算单金额两个辅助统计口径。2月份虽然记账收入只有100万,但合同签订额显示已经有300万的订单在手。管理层看到这个数据,判断市场没问题,是记账时点的问题,避免了一次错误的战略调整。卡片29(粉色标题栏)👥 29. 收入细分到销售人员和团队。【观点】细分到个人才能发现真正的问题,精准施策。【完整案例】某企业用这套分析后发现:销售团队20个人,其中4个人贡献了65%的收入,6个人连续3个月开单为零。管理层把开单为零的6人进行专项辅导和调整,3个月后其中3人开始出业绩。如果没有细分到个人的分析,这6个人可能还在吃大锅饭。卡片30(绿色标题栏)🔗 30. 从收入成本的配比入手验证核算准确性。【观点】配比异常往往是核算错误的信号,不是经营恶化的信号。【完整案例】某企业财务分析发现成本占收入比重从62%跳到75%。排查了一圈,发现是仓库漏记了50万的出库单,成本没跟着收入走。补记后,成本占比回到63%。配比异常往往是核算错误的信号,不是经营恶化的信号。卡片31(金色标题栏)🏆 31. 关注行业特有指标。【观点】通用指标老板看了没感觉,行业特有指标才是决定盈利能力的关键数据。【完整案例】某直播电商企业的财务分析报告一直在罗列通用指标,老板看了毫无感觉。后来增加了GMV(商品交易总额)、退货率、每千次展示收入、单粉丝价值等行业特有指标,老板立刻来了兴趣——这些才是决定这个行业盈利能力的关键数据。底部大总结卡片(深绿色底白字):「💡 财务分析的核心不是算数字,而是通过数字发现业务真相、推动业务改进。从杜邦分析到行业特有指标,方法越多,离真相越近。」背景:浅米色笔记纸纹理。装饰:胶带贴纸、彩色标题栏、荧光笔高亮、小图标点缀。整体手账感强,案例完整详细。四周留安全边距。画质4K高清,文字完整清晰。
1q0q8p1n0z-HB
商务风格PPT插图,16:9横版,画面分为左右两大板块,左侧为「员工能力——我“会不会”?」板块,右侧为「员工思维——我“愿不愿”?」板块,整体采用简洁现代的商务设计风格,深蓝色与灰色为主色调,搭配白色背景,专业大气。左侧板块包含三个要点图标与文字:「我现在的本事,够不够把工作做好?」「公司看重我哪些能力?我还缺什么?」「公司会帮我成长吗?我能学会什么新本事?」,搭配能力提升、技能拼图、成长阶梯等抽象商务图标。右侧板块包含三个要点图标与文字:「我每天上班,心里在想什么、追求什么?」「我关心的事情,和公司关心的一致吗?」「我在这里干得有劲吗?有意义吗?」,搭配思考、目标对齐、价值意义等抽象商务图标。画面排版整齐,层次分明,适合作为企业培训、人力资源、员工发展主题的PPT插图,无多余装饰,高清精致,2K分辨率
张雄志-组织管理
帮我生成一张PPT插图,插图的内容是:场景描述: 一张六边形或六宫格布局的目标体系图,像是从咨询工作坊的白板或PPT中截取的实战内容。画面中央是“年度战略目标”核心圆,向外辐射出六个维度的卡片:业绩目标(如营收1.5亿)、成本目标(如采购成本优化5%)、市场与客户目标(如核心客户满意度≥90%)、产品目标(如新品开发3款)、人才目标(如关键岗后备覆盖100%)、机制目标(如季度目标质询会固化)。每个卡片内除了目标数字,还有责任部门和关键行动。画面背景带有轻微的白板网格或深色PPT底纹,像是工作坊现场共创后拍下来的成果墙。左上角可有“XX公司年度目标体系”标题(可模糊处理)。 风格要求: 工作坊白板风格或商务PPT截图风格,六宫格清晰对称,每个卡片内有简要文字和数字。色彩可用深蓝底+白色卡片,或用白板底+彩色便签纸风格。要有真实感,像是刚开完战略会的成果。
张雄志-组织管理