生成一张AIDC配套基础设施知识科普图,风格和参考图一致,复古… - 图片创意预览

生成一张AIDC配套基础设施知识科普图,风格和参考图一致,复古…

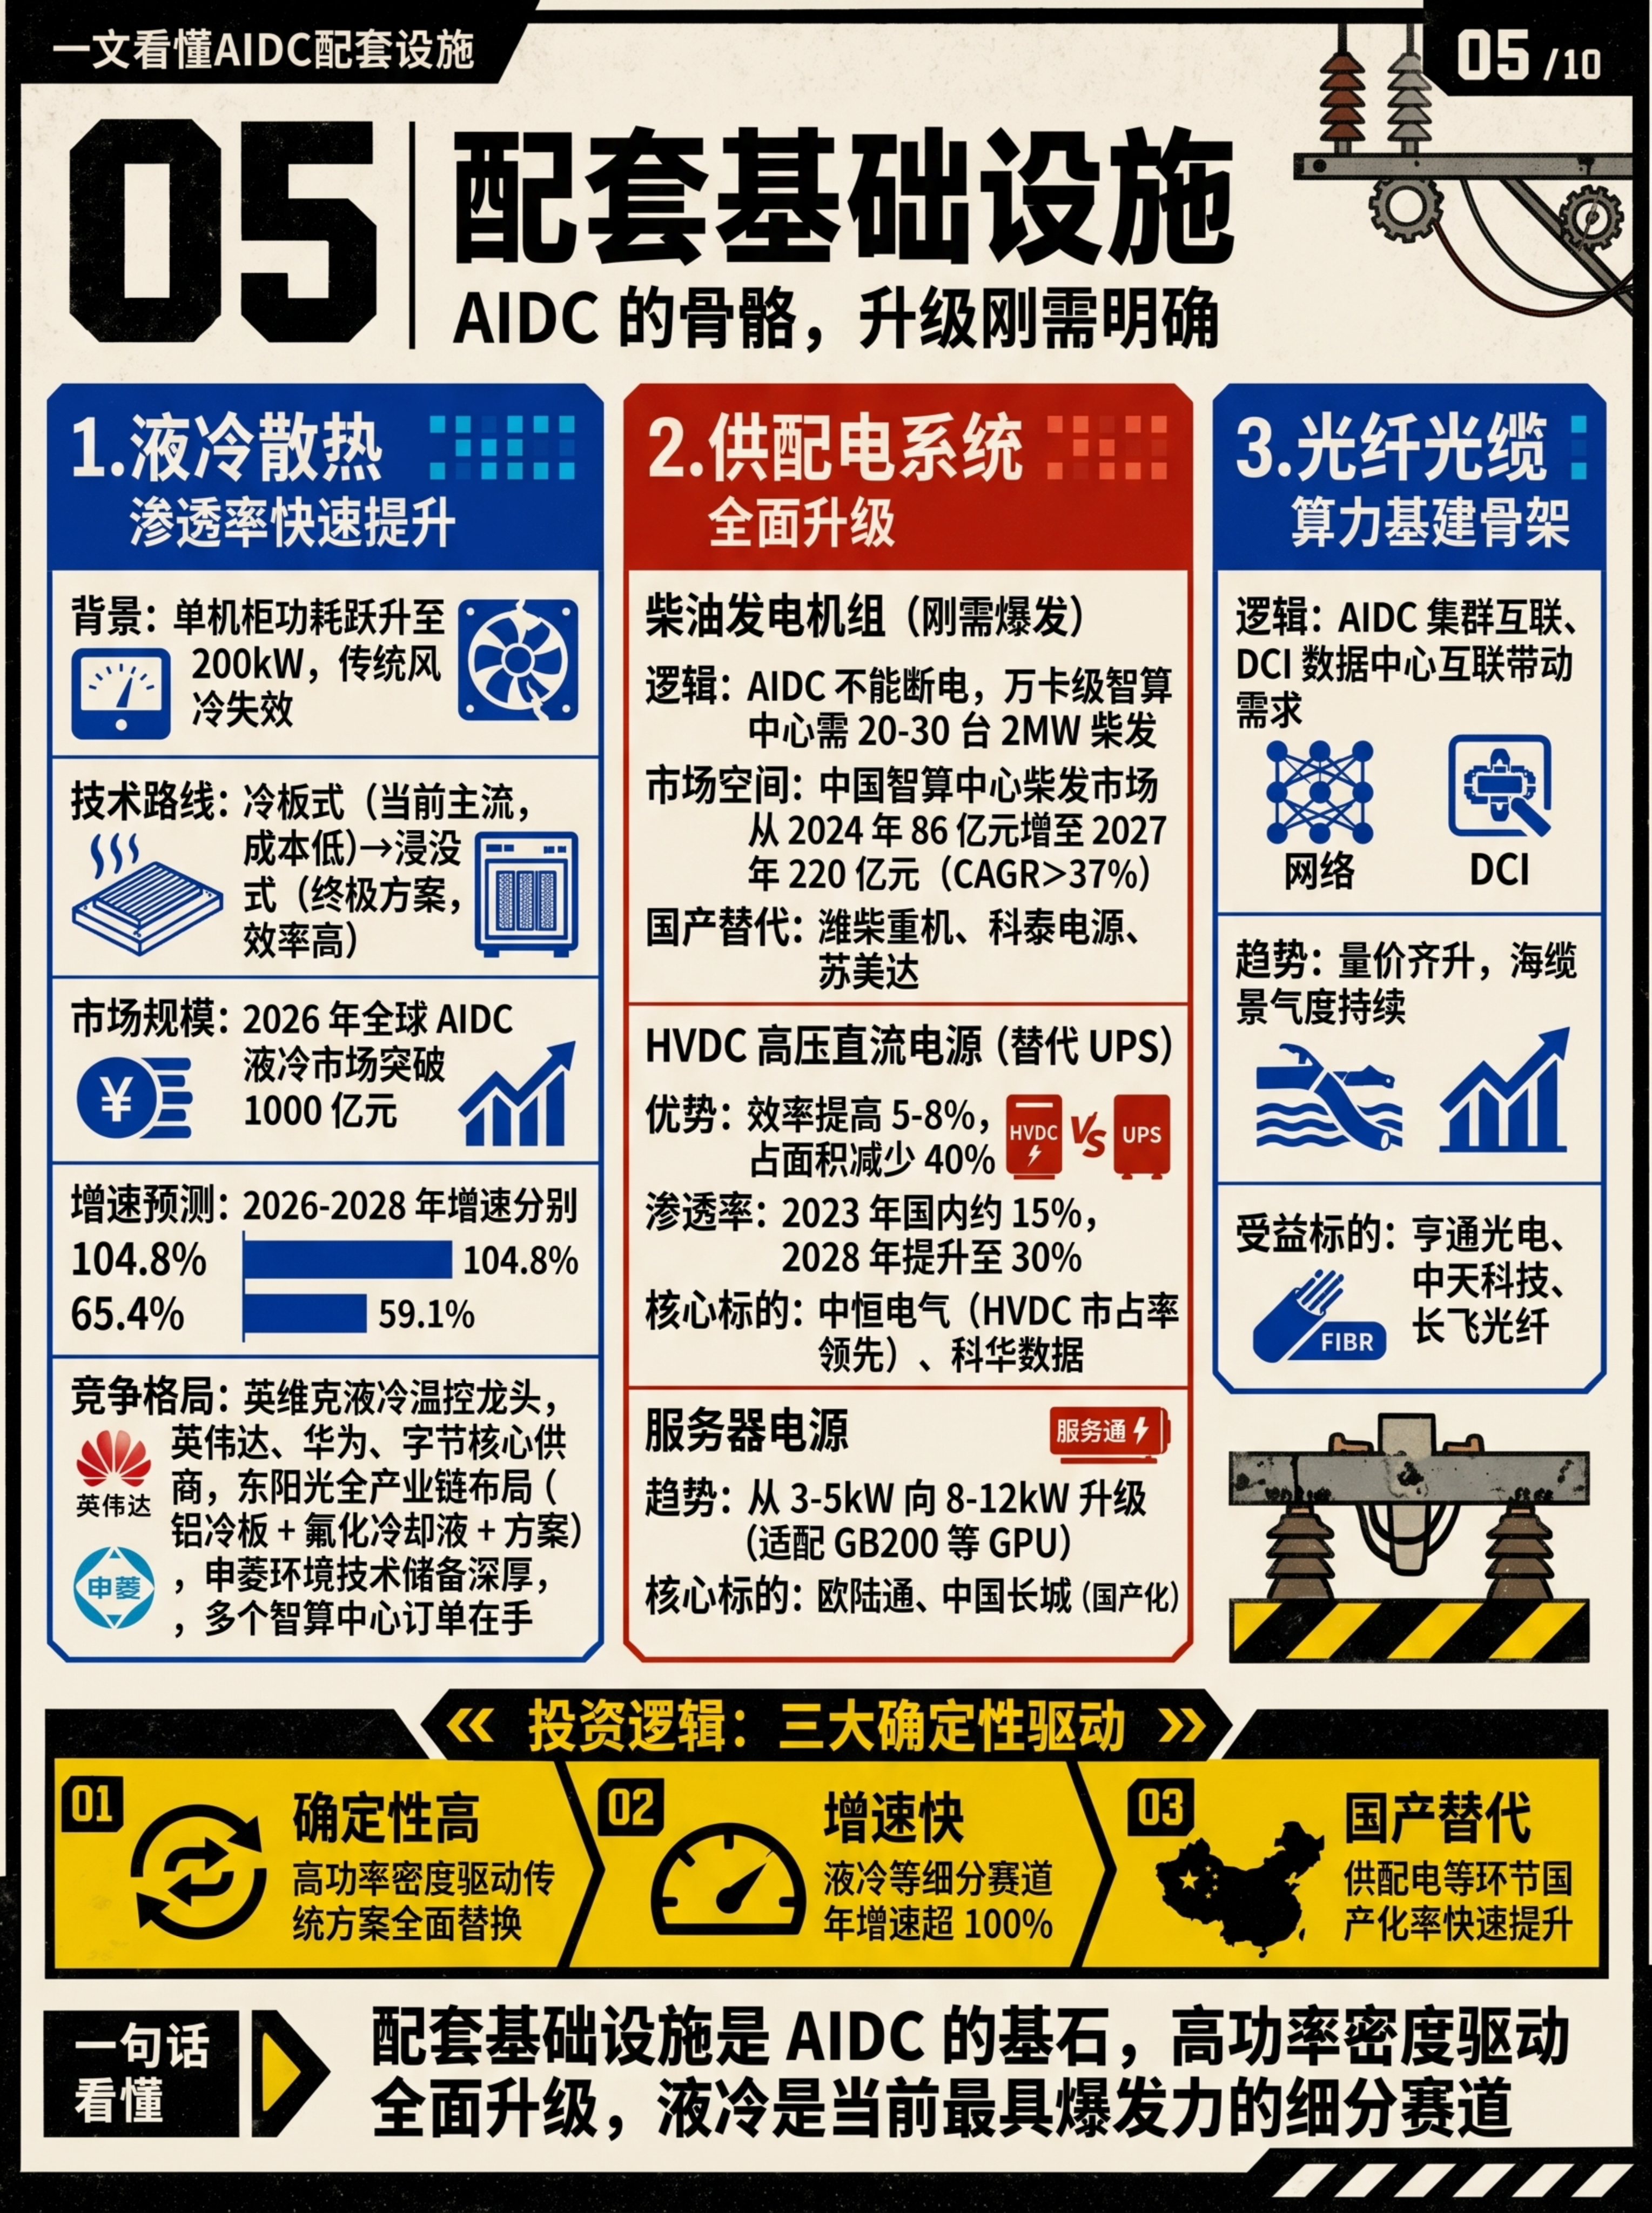
生成一张AIDC配套基础设施知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"05 | 配套基础设施",副标题是"AIDC 的骨骼,升级刚需明确"。分为三大核心升级方向板块

用户头像

GD234338005

2026.06.10
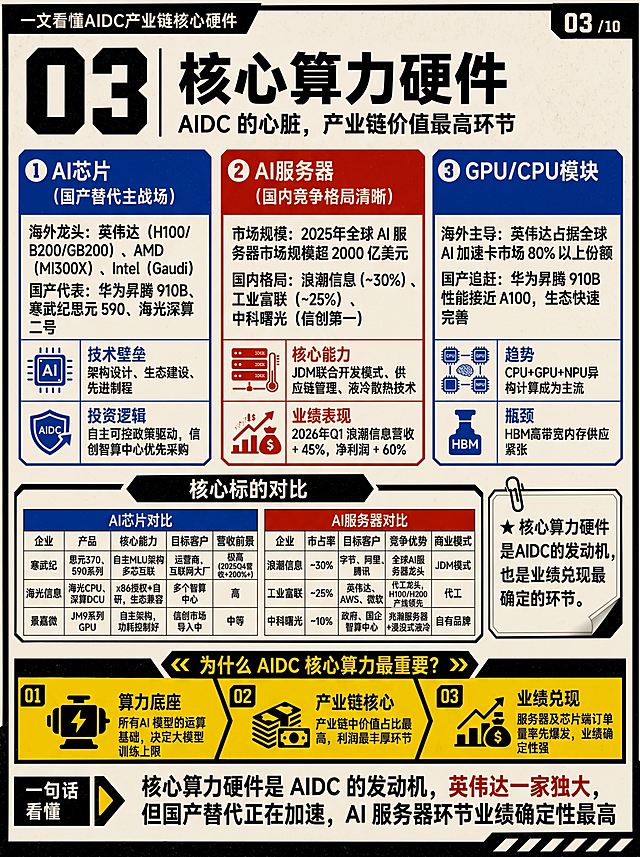
生成一张AIDC核心算力硬件知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"03 | 核心算力硬件",副标题是"AIDC 的心脏,产业链价值最高环节"。分为三大细分赛道板块:1.AI芯片 (国产替代主战场,蓝色块):海外龙头英伟达 (H100/B200/GB200)、AMD (MI300X)、Intel (Gaudi),国产代表华为昇腾 910B、寒武纪思元 590、海光深算二号,技术壁垒架构设计、生态建设、先进制程,投资逻辑自主可控政策驱动,信创智算中心优先采购;2.AI服务器 (国内竞争格局清晰,红色块):市场规模2025年全球AI服务器市场规模超2000亿美元,国内格局浪潮信息 (~30%)、工业富联 (~25%)、中科曙光 (信创第一),核心能力JDM联合开发模式、供应链管理、液冷散热技术,业绩表现2026年Q1浪潮信息营收 + 45%,净利润 + 60%;3.GPU/CPU模块 (蓝色块):海外主导英伟达占据全球AI加速卡市场80%以上份额,国产追赶华为昇腾 910B性能接近A100,生态快速完善,趋势CPU+GPU+NPU异构计算成为主流,瓶颈HBM高带宽内存供应紧张。然后是核心标的对比板块,分为AI芯片和AI服务器两个表格,AI芯片对比:寒武纪(思元 370、590 系列,自主 MLU 架构,多芯互联,运营商、互联网大厂,极高 (2025Q4 营收 + 200%+));海光信息(海光 CPU、深算 DCU,x86 授权 + 自研,生态兼容,多个智算中心,高);景嘉微(JM9 系列 GPU,自主架构,功耗控制好,信创市场导入中,中等)。AI服务器对比:浪潮信息(~30%市占,字节、阿里、腾讯,全球 AI 服务器龙头,JDM 模式);工业富联(~25%市占,英伟达、AWS、微软,代工龙头,H100/H200 产线领先);中科曙光(~10%市占,政府、国企智算中心,兆瀚服务器 + 浸没式液冷)。最底部一句话看懂:"核心算力硬件是 AIDC 的发动机,英伟达一家独大,但国产替代正在加速,AI 服务器环节业绩确定性最高",整体排版和参考图保持一致,分块布局,搭配对应芯片/服务器图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC核心算力硬件知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"03 | 核心算力硬件",副标题是"AIDC 的心脏,产业链价值最高环节"。分为三大细分赛道板块:1.AI芯片 (国产替代主战场,蓝色块):海外龙头英伟达 (H100/B200/GB200)、AMD (MI300X)、Intel (Gaudi),国产代表华为昇腾 910B、寒武纪思元 590、海光深算二号,技术壁垒架构设计、生态建设、先进制程,投资逻辑自主可控政策驱动,信创智算中心优先采购;2.AI服务器 (国内竞争格局清晰,红色块):市场规模2025年全球AI服务器市场规模超2000亿美元,国内格局浪潮信息 (~30%)、工业富联 (~25%)、中科曙光 (信创第一),核心能力JDM联合开发模式、供应链管理、液冷散热技术,业绩表现2026年Q1浪潮信息营收 + 45%,净利润 + 60%;3.GPU/CPU模块 (蓝色块):海外主导英伟达占据全球AI加速卡市场80%以上份额,国产追赶华为昇腾 910B性能接近A100,生态快速完善,趋势CPU+GPU+NPU异构计算成为主流,瓶颈HBM高带宽内存供应紧张。然后是核心标的对比板块,分为AI芯片和AI服务器两个表格,AI芯片对比:寒武纪(思元 370、590 系列,自主 MLU 架构,多芯互联,运营商、互联网大厂,极高 (2025Q4 营收 + 200%+));海光信息(海光 CPU、深算 DCU,x86 授权 + 自研,生态兼容,多个智算中心,高);景嘉微(JM9 系列 GPU,自主架构,功耗控制好,信创市场导入中,中等)。AI服务器对比:浪潮信息(~30%市占,字节、阿里、腾讯,全球 AI 服务器龙头,JDM 模式);工业富联(~25%市占,英伟达、AWS、微软,代工龙头,H100/H200 产线领先);中科曙光(~10%市占,政府、国企智算中心,兆瀚服务器 + 浸没式液冷)。最底部一句话看懂:"核心算力硬件是 AIDC 的发动机,英伟达一家独大,但国产替代正在加速,AI 服务器环节业绩确定性最高",整体排版和参考图保持一致,分块布局,搭配对应芯片/服务器图标,所有文字完整清晰保留,和参考图版式风格统一。
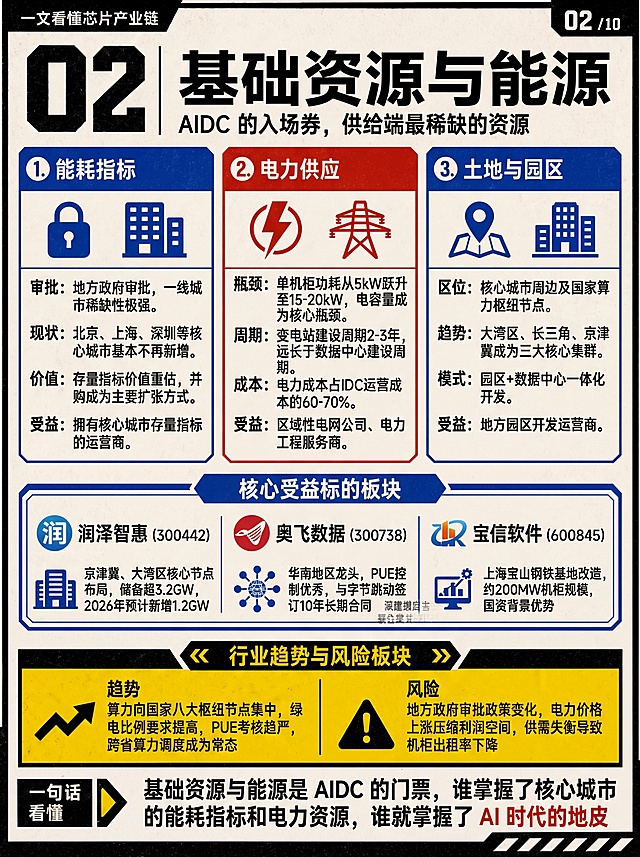
生成一张AIDC基础资源与能源知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"02 | 基础资源与能源",副标题是"AIDC 的入场券,供给端最稀缺的资源"。分为三大核心要素板块:1.能耗指标(蓝色块):审批地方政府审批,一线城市稀缺性极强,现状北京、上海、深圳等核心城市基本不再新增,价值存量指标价值重估,并购成为主要扩张方式,受益拥有核心城市存量指标的运营商;2.电力供应(红色块):瓶颈单机柜功耗从5kW跃升至15-20kW,电容量成为核心瓶颈,周期变电站建设周期2-3年,远长于数据中心建设周期,成本电力成本占IDC运营成本的60-70%,受益区域性电网公司、电力工程服务商;3.土地与园区(蓝色块):区位核心城市周边及国家算力枢纽节点,趋势大湾区、长三角、京津冀成为三大核心集群,模式园区+数据中心一体化开发,受益地方园区开发运营商。然后是核心受益标的板块,列出润泽智惠(300442):京津冀、大湾区核心节点布局,储备超3.2GW,2026年预计新增1.2GW;奥飞数据(300738):华南地区龙头,PUE控制优秀,与字节跳动签订10年长期合同;宝信软件(600845):上海宝山钢铁基地改造,约200MW机柜规模,国资背景优势。再然后是行业趋势与风险板块,趋势:算力向国家八大枢纽节点集中,绿电比例要求提高,PUE考核趋严,跨省算力调度成为常态;风险:地方政府审批政策变化,电力价格上涨压缩利润空间,供需失衡导致机柜出租率下降。最底部一句话看懂:"基础资源与能源是 AIDC 的门票,谁掌握了核心城市的能耗指标和电力资源,谁就掌握了 AI 时代的地皮",整体排版和参考图保持一致,分块布局,搭配对应图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC基础资源与能源知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"02 | 基础资源与能源",副标题是"AIDC 的入场券,供给端最稀缺的资源"。分为三大核心要素板块:1.能耗指标(蓝色块):审批地方政府审批,一线城市稀缺性极强,现状北京、上海、深圳等核心城市基本不再新增,价值存量指标价值重估,并购成为主要扩张方式,受益拥有核心城市存量指标的运营商;2.电力供应(红色块):瓶颈单机柜功耗从5kW跃升至15-20kW,电容量成为核心瓶颈,周期变电站建设周期2-3年,远长于数据中心建设周期,成本电力成本占IDC运营成本的60-70%,受益区域性电网公司、电力工程服务商;3.土地与园区(蓝色块):区位核心城市周边及国家算力枢纽节点,趋势大湾区、长三角、京津冀成为三大核心集群,模式园区+数据中心一体化开发,受益地方园区开发运营商。然后是核心受益标的板块,列出润泽智惠(300442):京津冀、大湾区核心节点布局,储备超3.2GW,2026年预计新增1.2GW;奥飞数据(300738):华南地区龙头,PUE控制优秀,与字节跳动签订10年长期合同;宝信软件(600845):上海宝山钢铁基地改造,约200MW机柜规模,国资背景优势。再然后是行业趋势与风险板块,趋势:算力向国家八大枢纽节点集中,绿电比例要求提高,PUE考核趋严,跨省算力调度成为常态;风险:地方政府审批政策变化,电力价格上涨压缩利润空间,供需失衡导致机柜出租率下降。最底部一句话看懂:"基础资源与能源是 AIDC 的门票,谁掌握了核心城市的能耗指标和电力资源,谁就掌握了 AI 时代的地皮",整体排版和参考图保持一致,分块布局,搭配对应图标,所有文字完整清晰保留,和参考图版式风格统一。
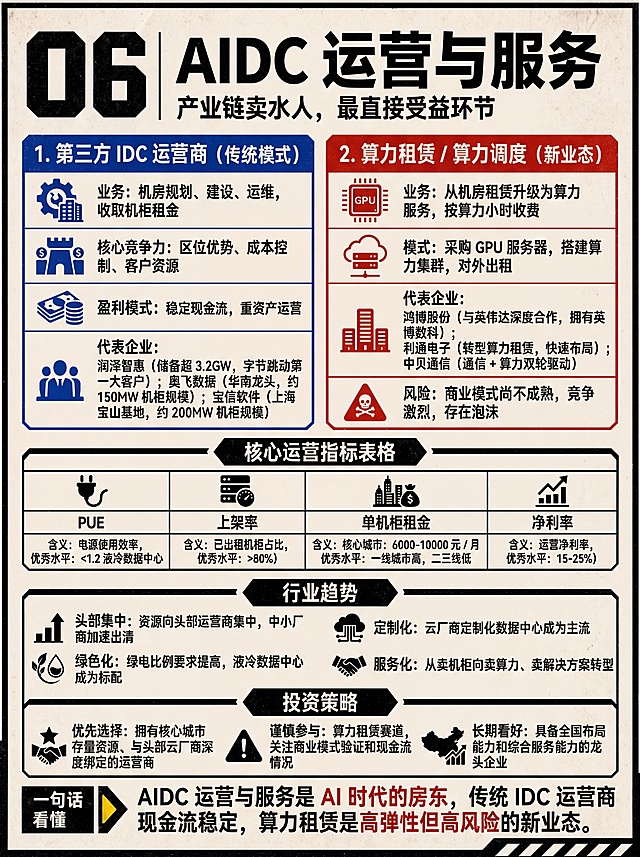
生成一张AIDC运营与服务知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"06 | AIDC 运营与服务",副标题是"产业链卖水人,最直接受益环节"。分为两大商业模式板块:1.第三方 IDC 运营商 (传统模式,蓝色块):业务机房规划、建设、运维,收取机柜租金,核心竞争力区位优势、成本控制、客户资源,盈利模式稳定现金流,重资产运营,代表企业润泽智惠储备超 3.2GW,字节跳动第一大客户;奥飞数据华南龙头,约 150MW 机柜规模;宝信软件上海宝山基地,约 200MW 机柜规模;2.算力租赁 / 算力调度 (新业态,红色块):业务从机房租赁升级为算力服务,按算力小时收费,模式采购 GPU 服务器,搭建算力集群,对外出租,代表企业鸿博股份与英伟达深度合作,拥有英博数科;利通电子转型算力租赁,快速布局;中贝通信通信 + 算力双轮驱动,风险商业模式尚不成熟,竞争激烈,存在泡沫。然后是核心运营指标表格:指标PUE(含义电源使用效率,优秀水平<1.2 液冷数据中心);上架率(含义已出租机柜占比,优秀水平>80%);单机柜租金(含义核心城市:6000-10000 元 / 月,优秀水平一线城市高,二三线低);净利率(含义运营净利率,优秀水平15-25%)。再然后是行业趋势:头部集中资源向头部运营商集中,中小厂商加速出清;定制化云厂商定制化数据中心成为主流;绿色化绿电比例要求提高,液冷数据中心成为标配;服务化从卖机柜向卖算力、卖解决方案转型。投资策略:优先选择拥有核心城市存量资源、与头部云厂商深度绑定的运营商;谨慎参与算力租赁赛道,关注商业模式验证和现金流情况;长期看好具备全国布局能力和综合服务能力的龙头企业。最底部一句话看懂:"AIDC 运营与服务是 AI 时代的房东,传统 IDC 运营商现金流稳定,算力租赁是高弹性但高风险的新业态",整体排版和参考图保持一致,分块布局,搭配对应运营/服务图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC运营与服务知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"06 | AIDC 运营与服务",副标题是"产业链卖水人,最直接受益环节"。分为两大商业模式板块:1.第三方 IDC 运营商 (传统模式,蓝色块):业务机房规划、建设、运维,收取机柜租金,核心竞争力区位优势、成本控制、客户资源,盈利模式稳定现金流,重资产运营,代表企业润泽智惠储备超 3.2GW,字节跳动第一大客户;奥飞数据华南龙头,约 150MW 机柜规模;宝信软件上海宝山基地,约 200MW 机柜规模;2.算力租赁 / 算力调度 (新业态,红色块):业务从机房租赁升级为算力服务,按算力小时收费,模式采购 GPU 服务器,搭建算力集群,对外出租,代表企业鸿博股份与英伟达深度合作,拥有英博数科;利通电子转型算力租赁,快速布局;中贝通信通信 + 算力双轮驱动,风险商业模式尚不成熟,竞争激烈,存在泡沫。然后是核心运营指标表格:指标PUE(含义电源使用效率,优秀水平<1.2 液冷数据中心);上架率(含义已出租机柜占比,优秀水平>80%);单机柜租金(含义核心城市:6000-10000 元 / 月,优秀水平一线城市高,二三线低);净利率(含义运营净利率,优秀水平15-25%)。再然后是行业趋势:头部集中资源向头部运营商集中,中小厂商加速出清;定制化云厂商定制化数据中心成为主流;绿色化绿电比例要求提高,液冷数据中心成为标配;服务化从卖机柜向卖算力、卖解决方案转型。投资策略:优先选择拥有核心城市存量资源、与头部云厂商深度绑定的运营商;谨慎参与算力租赁赛道,关注商业模式验证和现金流情况;长期看好具备全国布局能力和综合服务能力的龙头企业。最底部一句话看懂:"AIDC 运营与服务是 AI 时代的房东,传统 IDC 运营商现金流稳定,算力租赁是高弹性但高风险的新业态",整体排版和参考图保持一致,分块布局,搭配对应运营/服务图标,所有文字完整清晰保留,和参考图版式风格统一。
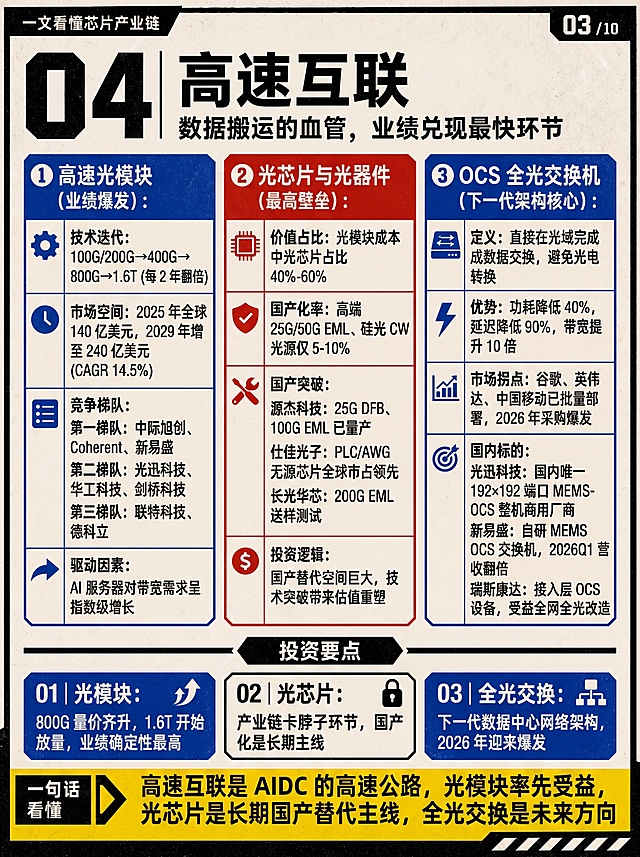
生成一张AIDC高速互联知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"04 | 高速互联",副标题是"数据搬运的血管,业绩兑现最快环节"。分为三大核心赛道板块:1.高速光模块 (业绩爆发,蓝色块):技术迭代100G/200G→400G→800G→1.6T (每 2 年翻倍),市场空间2025 年全球 140 亿美元,2029 年增至 240 亿美元 (CAGR 14.5%),竞争梯队第一梯队中际旭创、Coherent、新易盛,第二梯队光迅科技、华工科技、剑桥科技,第三梯队联特科技、德科立,驱动因素AI 服务器对带宽需求呈指数级增长;2.光芯片与光器件 (最高壁垒,红色块):价值占比光模块成本中光芯片占比 40%-60%,国产化率高端 25G/50G EML、硅光 CW 光源仅 5-10%,国产突破源杰科技25G DFB、100G EML 已量产,仕佳光子PLC/AWG 无源芯片全球市占领先,长光华芯200G EML 送样测试,投资逻辑国产替代空间巨大,技术突破带来估值重塑;3.OCS 全光交换机 (下一代架构核心,蓝色块):定义直接在光域完成数据交换,避免光电转换,优势功耗降低 40%,延迟降低 90%,带宽提升 10 倍,市场拐点谷歌、英伟达、中国移动已批量部署,2026 年采购爆发,国内标的光迅科技国内唯一 192×192 端口 MEMS-OCS 整机商用厂商,新易盛自研 MEMS OCS 交换机,2026Q1 营收翻倍,瑞斯康达接入层 OCS 设备,受益全网全光改造。然后是投资要点板块:01光模块:800G 量价齐升,1.6T 开始放量,业绩确定性最高;02光芯片:产业链卡脖子环节,国产化是长期主线;03全光交换:下一代数据中心网络架构,2026 年迎来爆发。最底部一句话看懂:"高速互联是 AIDC 的高速公路,光模块率先受益,光芯片是长期国产替代主线,全光交换是未来方向",整体排版和参考图保持一致,分块布局,搭配对应光模块/光芯片图标,所有文字完整清晰保留,和参考图版式风格统一。生成一张AIDC高速互联知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"04 | 高速互联",副标题是"数据搬运的血管,业绩兑现最快环节"。分为三大核心赛道板块:1.高速光模块 (业绩爆发,蓝色块):技术迭代100G/200G→400G→800G→1.6T (每 2 年翻倍),市场空间2025 年全球 140 亿美元,2029 年增至 240 亿美元 (CAGR 14.5%),竞争梯队第一梯队中际旭创、Coherent、新易盛,第二梯队光迅科技、华工科技、剑桥科技,第三梯队联特科技、德科立,驱动因素AI 服务器对带宽需求呈指数级增长;2.光芯片与光器件 (最高壁垒,红色块):价值占比光模块成本中光芯片占比 40%-60%,国产化率高端 25G/50G EML、硅光 CW 光源仅 5-10%,国产突破源杰科技25G DFB、100G EML 已量产,仕佳光子PLC/AWG 无源芯片全球市占领先,长光华芯200G EML 送样测试,投资逻辑国产替代空间巨大,技术突破带来估值重塑;3.OCS 全光交换机 (下一代架构核心,蓝色块):定义直接在光域完成数据交换,避免光电转换,优势功耗降低 40%,延迟降低 90%,带宽提升 10 倍,市场拐点谷歌、英伟达、中国移动已批量部署,2026 年采购爆发,国内标的光迅科技国内唯一 192×192 端口 MEMS-OCS 整机商用厂商,新易盛自研 MEMS OCS 交换机,2026Q1 营收翻倍,瑞斯康达接入层 OCS 设备,受益全网全光改造。然后是投资要点板块:01光模块:800G 量价齐升,1.6T 开始放量,业绩确定性最高;02光芯片:产业链卡脖子环节,国产化是长期主线;03全光交换:下一代数据中心网络架构,2026 年迎来爆发。最底部一句话看懂:"高速互联是 AIDC 的高速公路,光模块率先受益,光芯片是长期国产替代主线,全光交换是未来方向",整体排版和参考图保持一致,分块布局,搭配对应光模块/光芯片图标,所有文字完整清晰保留,和参考图版式风格统一。
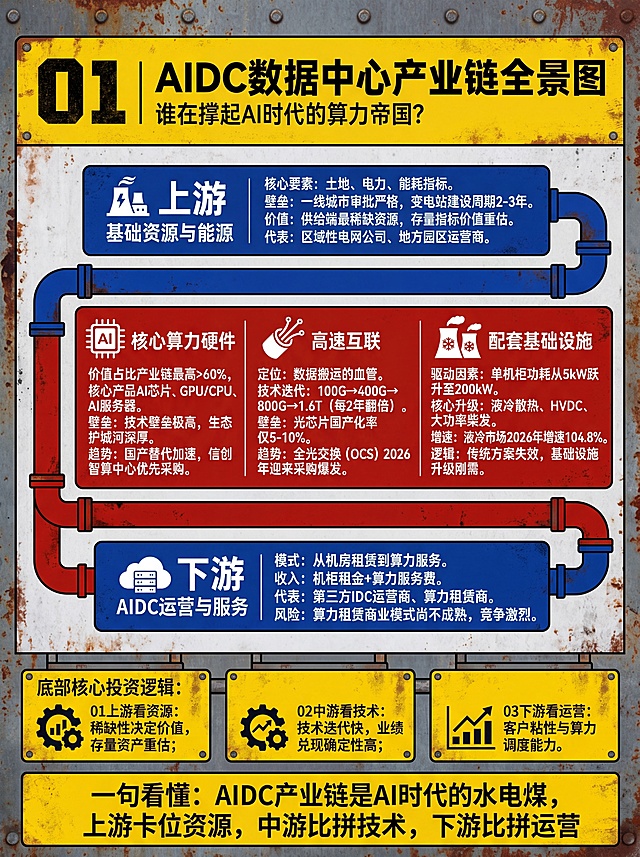
生成一张AIDC数据中心产业链全景图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"01 | AIDC数据中心产业链全景图",副标题是"谁在撑起AI时代的算力帝国?"。产业链分为五层,上游为基础资源与能源(蓝色块),中游包含核心算力硬件、高速互联、配套基础设施(红色块),下游为AIDC运营与服务(蓝色块)。上游基础资源与能源:核心要素土地、电力、能耗指标,壁垒一线城市审批严格,变电站建设周期2-3年,价值供给端最稀缺资源,存量指标价值重估,代表区域性电网公司、地方园区运营商。中游核心算力硬件:价值占比产业链最高>60%,核心产品AI芯片、GPU/CPU、AI服务器,壁垒技术壁垒极高,生态护城河深厚,趋势国产替代加速,信创智算中心优先采购。中游高速互联:定位数据搬运的血管,技术迭代100G→400G→800G→1.6T (每2年翻倍),壁垒光芯片国产化率仅5-10%,趋势全光交换 (OCS) 2026年迎来采购爆发。中游配套基础设施:驱动因素单机柜功耗从5kW跃升至200kW,核心升级液冷散热、HVDC、大功率柴发,增速液冷市场2026年增速104.8%,逻辑传统方案失效,基础设施升级刚需。下游AIDC运营与服务:模式从机房租赁到算力服务,收入机柜租金+算力服务费,代表第三方IDC运营商、算力租赁商,风险算力租赁商业模式尚不成熟,竞争激烈。底部核心投资逻辑:01上游看资源:稀缺性决定价值,存量资产重估;02中游看技术:技术迭代快,业绩兑现确定性高;03下游看运营:客户粘性与算力调度能力。最底部一句话看懂:"AIDC产业链是AI时代的水电煤,上游卡位资源,中游比拼技术,下游比拼运营",整体排版和参考图保持一致,管道式流程图结构,搭配对应图标,所有文字完整清晰保留。生成一张AIDC数据中心产业链全景图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"01 | AIDC数据中心产业链全景图",副标题是"谁在撑起AI时代的算力帝国?"。产业链分为五层,上游为基础资源与能源(蓝色块),中游包含核心算力硬件、高速互联、配套基础设施(红色块),下游为AIDC运营与服务(蓝色块)。上游基础资源与能源:核心要素土地、电力、能耗指标,壁垒一线城市审批严格,变电站建设周期2-3年,价值供给端最稀缺资源,存量指标价值重估,代表区域性电网公司、地方园区运营商。中游核心算力硬件:价值占比产业链最高>60%,核心产品AI芯片、GPU/CPU、AI服务器,壁垒技术壁垒极高,生态护城河深厚,趋势国产替代加速,信创智算中心优先采购。中游高速互联:定位数据搬运的血管,技术迭代100G→400G→800G→1.6T (每2年翻倍),壁垒光芯片国产化率仅5-10%,趋势全光交换 (OCS) 2026年迎来采购爆发。中游配套基础设施:驱动因素单机柜功耗从5kW跃升至200kW,核心升级液冷散热、HVDC、大功率柴发,增速液冷市场2026年增速104.8%,逻辑传统方案失效,基础设施升级刚需。下游AIDC运营与服务:模式从机房租赁到算力服务,收入机柜租金+算力服务费,代表第三方IDC运营商、算力租赁商,风险算力租赁商业模式尚不成熟,竞争激烈。底部核心投资逻辑:01上游看资源:稀缺性决定价值,存量资产重估;02中游看技术:技术迭代快,业绩兑现确定性高;03下游看运营:客户粘性与算力调度能力。最底部一句话看懂:"AIDC产业链是AI时代的水电煤,上游卡位资源,中游比拼技术,下游比拼运营",整体排版和参考图保持一致,管道式流程图结构,搭配对应图标,所有文字完整清晰保留。
竖版3:4比例AI产业科普知识长图,手绘插画风,复古手账剪贴簿拼贴风格,背景是米黄色做旧纸张纹理,主色调复古橙、焦糖棕、奶油白,液体元素用浅蓝色点缀,顶部深棕色粗体字标题"液冷·AI算力越猛,散热越贵",标题下方画冒烟的芯片图标,旁边手写小字"传统风冷逼近物理极限",画面中央是切开的服务器机柜剖面图:左侧旧式"风扇+散热片"打红色叉,右侧新式"液冷管道"打绿色对勾,管道里流淌蓝色冷却液,机柜顶部标注"单机柜功率从十kW级迈向百kW级,液冷成必选项。(据行业研报)",左上方信息面板标题"为什么液冷火了?",内容"①AI芯片功耗持续走高,传统风冷难以应对。②绿色监管趋严,对数据中心能效指标提出更高要求。③技术迭代:从‘可选’变为‘必选’。",右上方信息面板标题"产业趋势洞察",内容"随着高功率计算平台放量,液冷渗透率正迎来加速拐点。技术路径上,当前冷板式因成熟度高成为规模化落地首选;浸没式面向超高密度场景,是长期方向。",右下角画小计算器,左下方信息面板标题"两条技术路线对比",内容"冷板式液冷(当前主流):液体不接触芯片,通过冷板导热,工程成熟。浸没式液冷(高密度方向):服务器直接浸泡在冷却液中,散热效率更高,适合未来超高功率场景。",右下方信息面板标题"近期催化剂",内容"据公开报道,海外头部云厂商大幅上调AI芯片出货目标,新一代芯片功耗急剧攀升,明确要求配套液冷方案。国内液冷产业链订单饱满,多家企业处于满负荷生产状态。",底部撕边胶带贴住卡片写着"液冷不是概念炒作,是算力基建的‘水电管线’,产业链确定性较高。",右下角手指箭头,旁边小字"右滑看算力租赁,AI时代的‘共享算力’。",装饰元素有风扇、液冷管道、温度计、水滴图标、散热片贴纸、扳手小工具,整体排版清晰,像一份手绘产业研究笔记,2K分辨率竖版3:4比例AI产业科普知识长图,手绘插画风,复古手账剪贴簿拼贴风格,背景是米黄色做旧纸张纹理,主色调复古橙、焦糖棕、奶油白,液体元素用浅蓝色点缀,顶部深棕色粗体字标题"液冷·AI算力越猛,散热越贵",标题下方画冒烟的芯片图标,旁边手写小字"传统风冷逼近物理极限",画面中央是切开的服务器机柜剖面图:左侧旧式"风扇+散热片"打红色叉,右侧新式"液冷管道"打绿色对勾,管道里流淌蓝色冷却液,机柜顶部标注"单机柜功率从十kW级迈向百kW级,液冷成必选项。(据行业研报)",左上方信息面板标题"为什么液冷火了?",内容"①AI芯片功耗持续走高,传统风冷难以应对。②绿色监管趋严,对数据中心能效指标提出更高要求。③技术迭代:从‘可选’变为‘必选’。",右上方信息面板标题"产业趋势洞察",内容"随着高功率计算平台放量,液冷渗透率正迎来加速拐点。技术路径上,当前冷板式因成熟度高成为规模化落地首选;浸没式面向超高密度场景,是长期方向。",右下角画小计算器,左下方信息面板标题"两条技术路线对比",内容"冷板式液冷(当前主流):液体不接触芯片,通过冷板导热,工程成熟。浸没式液冷(高密度方向):服务器直接浸泡在冷却液中,散热效率更高,适合未来超高功率场景。",右下方信息面板标题"近期催化剂",内容"据公开报道,海外头部云厂商大幅上调AI芯片出货目标,新一代芯片功耗急剧攀升,明确要求配套液冷方案。国内液冷产业链订单饱满,多家企业处于满负荷生产状态。",底部撕边胶带贴住卡片写着"液冷不是概念炒作,是算力基建的‘水电管线’,产业链确定性较高。",右下角手指箭头,旁边小字"右滑看算力租赁,AI时代的‘共享算力’。",装饰元素有风扇、液冷管道、温度计、水滴图标、散热片贴纸、扳手小工具,整体排版清晰,像一份手绘产业研究笔记,2K分辨率
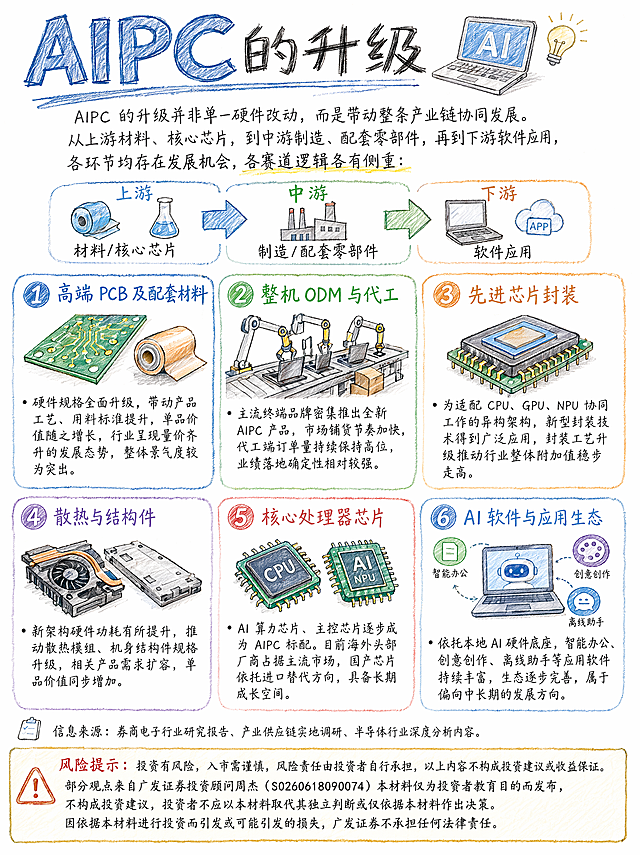
彩色手绘风格信息图,铅笔画,线条简洁流畅,适当留白,内容:AIPC 的升级并非单一硬件改动,而是带动整条产业链协同发展。从上游材料、核心芯片,到中游制造、配套零部件,再到下游软件应用,各环节均存在发展机会,各赛道逻辑各有侧重: 1. 高端 PCB 及配套材料 硬件规格全面升级,带动产品工艺、用料标准提升,单品价值随之增长,行业呈现量价齐升的发展态势,整体景气度较为突出。 2. 整机 ODM 与代工 主流终端品牌密集推出全新 AIPC 产品,市场铺货节奏加快,代工端订单量持续保持高位,业绩落地确定性相对较强。 3. 先进芯片封装 为适配 CPU、GPU、NPU 协同工作的异构架构,新型封装技术得到广泛应用,封装工艺升级推动行业整体附加值稳步走高。 4. 散热与结构件 新架构硬件功耗有所提升,推动散热模组、机身结构件规格升级,相关产品需求扩容,单品价值同步增加。 5. 核心处理器芯片 AI 算力芯片、主控芯片逐步成为 AIPC 标配。目前海外头部厂商占据主流市场,国产芯片依托进口替代方向,具备长期成长空间。 6. AI 软件与应用生态 依托本地 AI 硬件底座,智能办公、创意创作、离线助手等应用软件持续丰富,生态逐步完善,属于偏向中长期的发展方向。 信息来源:券商电子行业研究报告、产业供应链实地调研、半导体行业深度分析内容。最底部加上:"风险提示:投资有风险,入市需谨慎,风险责任由投资者自行承担,以上内容不构成投资建议或收益保证。部分观点来自广发证券投资顾问周杰(S0260618090074)本材料仅为投资者教育目的而发布,不构成投资建议,投资者不应以本材料取代其独立判断或仅依据本材料作出决策。因依据本材料进行投资而引发或可能引发的损失,广发证券不承担任何法律责任。"彩色手绘风格信息图,铅笔画,线条简洁流畅,适当留白,内容:AIPC 的升级并非单一硬件改动,而是带动整条产业链协同发展。从上游材料、核心芯片,到中游制造、配套零部件,再到下游软件应用,各环节均存在发展机会,各赛道逻辑各有侧重:
1. 高端 PCB 及配套材料 硬件规格全面升级,带动产品工艺、用料标准提升,单品价值随之增长,行业呈现量价齐升的发展态势,整体景气度较为突出。
2. 整机 ODM 与代工 主流终端品牌密集推出全新 AIPC 产品,市场铺货节奏加快,代工端订单量持续保持高位,业绩落地确定性相对较强。
3. 先进芯片封装 为适配 CPU、GPU、NPU 协同工作的异构架构,新型封装技术得到广泛应用,封装工艺升级推动行业整体附加值稳步走高。
4. 散热与结构件 新架构硬件功耗有所提升,推动散热模组、机身结构件规格升级,相关产品需求扩容,单品价值同步增加。
5. 核心处理器芯片 AI 算力芯片、主控芯片逐步成为 AIPC 标配。目前海外头部厂商占据主流市场,国产芯片依托进口替代方向,具备长期成长空间。
6. AI 软件与应用生态 依托本地 AI 硬件底座,智能办公、创意创作、离线助手等应用软件持续丰富,生态逐步完善,属于偏向中长期的发展方向。

信息来源:券商电子行业研究报告、产业供应链实地调研、半导体行业深度分析内容。最底部加上:"风险提示:投资有风险,入市需谨慎,风险责任由投资者自行承担,以上内容不构成投资建议或收益保证。部分观点来自广发证券投资顾问周杰(S0260618090074)本材料仅为投资者教育目的而发布,不构成投资建议,投资者不应以本材料取代其独立判断或仅依据本材料作出决策。因依据本材料进行投资而引发或可能引发的损失,广发证券不承担任何法律责任。"
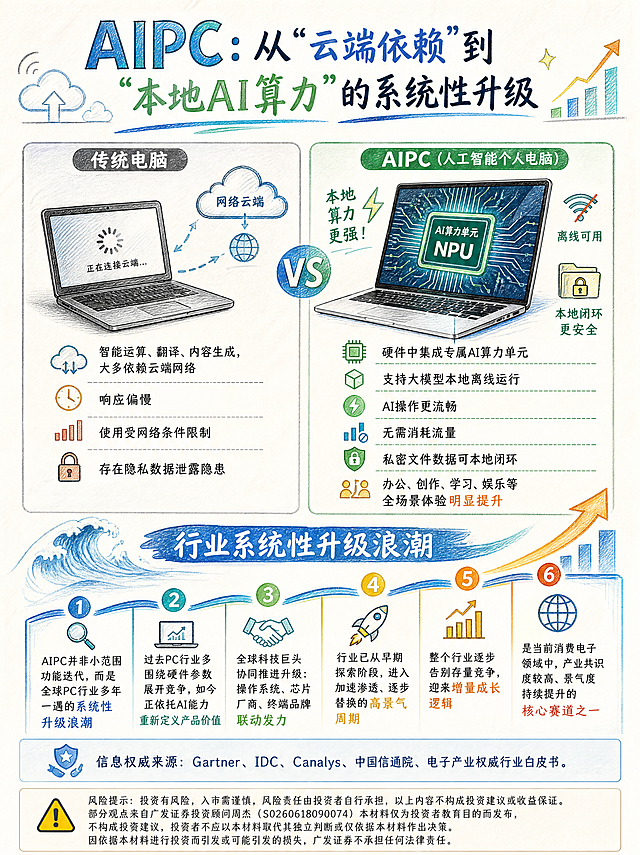
生成一张信息图,采用彩色手绘风格、线条简洁流畅、铅笔画,适当留白, 内容如下:传统电脑的智能运算、翻译、内容生成,大多依赖云端网络,不仅响应偏慢、使用受网络条件限制,还存在不小的隐私数据泄露隐患。而 AIPC 的核心变革,是在硬件中集成专属 AI 算力单元,支持大模型本地离线运行。 这意味着:AI 操作更流畅、无需消耗流量、私密文件数据可本地闭环,办公、创作、学习、娱乐等全场景体验有望实现明显提升。 从行业维度来看,AIPC 并非小范围功能迭代,而是全球 PC 行业多年一遇的系统性升级浪潮。 过去 PC 行业多围绕硬件参数展开竞争,如今正依托 AI 能力重新定义产品价值。全球科技巨头正协同推进升级,操作系统、芯片厂商、终端品牌联动发力,行业已从早期探索阶段,进入加速渗透、逐步替换的高景气周期。 整个行业逐步告别存量竞争,迎来增量成长逻辑,也是当前消费电子领域中,产业共识度较高、景气度持续提升的核心赛道之一。 信息权威来源:Gartner、IDC、Canalys、中国信通院、电子产业权威行业白皮书 最底部加上:风险提示:投资有风险,入市需谨慎,风险责任由投资者自行承担,以上内容不构成投资建议或收益保证。部分观点来自广发证券投资顾问周杰(S0260618090074)本材料仅为投资者教育目的而发布,不构成投资建议,投资者不应以本材料取代其独立判断或仅依据本材料作出决策。因依据本材料进行投资而引发或可能引发的损失,广发证券不承担任何法律责任。生成一张信息图,采用彩色手绘风格、线条简洁流畅、铅笔画,适当留白, 内容如下:传统电脑的智能运算、翻译、内容生成,大多依赖云端网络,不仅响应偏慢、使用受网络条件限制,还存在不小的隐私数据泄露隐患。而 AIPC 的核心变革,是在硬件中集成专属 AI 算力单元,支持大模型本地离线运行。
这意味着:AI 操作更流畅、无需消耗流量、私密文件数据可本地闭环,办公、创作、学习、娱乐等全场景体验有望实现明显提升。
从行业维度来看,AIPC 并非小范围功能迭代,而是全球 PC 行业多年一遇的系统性升级浪潮。
过去 PC 行业多围绕硬件参数展开竞争,如今正依托 AI 能力重新定义产品价值。全球科技巨头正协同推进升级,操作系统、芯片厂商、终端品牌联动发力,行业已从早期探索阶段,进入加速渗透、逐步替换的高景气周期。
整个行业逐步告别存量竞争,迎来增量成长逻辑,也是当前消费电子领域中,产业共识度较高、景气度持续提升的核心赛道之一。
信息权威来源:Gartner、IDC、Canalys、中国信通院、电子产业权威行业白皮书    最底部加上:风险提示:投资有风险,入市需谨慎,风险责任由投资者自行承担,以上内容不构成投资建议或收益保证。部分观点来自广发证券投资顾问周杰(S0260618090074)本材料仅为投资者教育目的而发布,不构成投资建议,投资者不应以本材料取代其独立判断或仅依据本材料作出决策。因依据本材料进行投资而引发或可能引发的损失,广发证券不承担任何法律责任。
生成一张信息图,采用彩色手绘风格、线条简洁流畅、铅笔画,适当留白, 内容如下:传统电脑的智能运算、翻译、内容生成,大多依赖云端网络,不仅响应偏慢、使用受网络条件限制,还存在不小的隐私数据泄露隐患。而 AIPC 的核心变革,是在硬件中集成专属 AI 算力单元,支持大模型本地离线运行。 这意味着:AI 操作更流畅、无需消耗流量、私密文件数据可本地闭环,办公、创作、学习、娱乐等全场景体验有望实现明显提升。 从行业维度来看,AIPC 并非小范围功能迭代,而是全球 PC 行业多年一遇的系统性升级浪潮。 过去 PC 行业多围绕硬件参数展开竞争,如今正依托 AI 能力重新定义产品价值。全球科技巨头正协同推进升级,操作系统、芯片厂商、终端品牌联动发力,行业已从早期探索阶段,进入加速渗透、逐步替换的高景气周期。 整个行业逐步告别存量竞争,迎来增量成长逻辑,也是当前消费电子领域中,产业共识度较高、景气度持续提升的核心赛道之一。 信息权威来源:Gartner、IDC、Canalys、中国信通院、电子产业权威行业白皮书 最底部加上:风险提示:投资有风险,入市需谨慎,风险责任由投资者自行承担,以上内容不构成投资建议或收益保证。部分观点来自广发证券投资顾问周杰(S0260618090074)本材料仅为投资者教育目的而发布,不构成投资建议,投资者不应以本材料取代其独立判断或仅依据本材料作出决策。因依据本材料进行投资而引发或可能引发的损失,广发证券不承担任何法律责任。生成一张信息图,采用彩色手绘风格、线条简洁流畅、铅笔画,适当留白, 内容如下:传统电脑的智能运算、翻译、内容生成,大多依赖云端网络,不仅响应偏慢、使用受网络条件限制,还存在不小的隐私数据泄露隐患。而 AIPC 的核心变革,是在硬件中集成专属 AI 算力单元,支持大模型本地离线运行。
这意味着:AI 操作更流畅、无需消耗流量、私密文件数据可本地闭环,办公、创作、学习、娱乐等全场景体验有望实现明显提升。
从行业维度来看,AIPC 并非小范围功能迭代,而是全球 PC 行业多年一遇的系统性升级浪潮。
过去 PC 行业多围绕硬件参数展开竞争,如今正依托 AI 能力重新定义产品价值。全球科技巨头正协同推进升级,操作系统、芯片厂商、终端品牌联动发力,行业已从早期探索阶段,进入加速渗透、逐步替换的高景气周期。
整个行业逐步告别存量竞争,迎来增量成长逻辑,也是当前消费电子领域中,产业共识度较高、景气度持续提升的核心赛道之一。
信息权威来源:Gartner、IDC、Canalys、中国信通院、电子产业权威行业白皮书    最底部加上:风险提示:投资有风险,入市需谨慎,风险责任由投资者自行承担,以上内容不构成投资建议或收益保证。部分观点来自广发证券投资顾问周杰(S0260618090074)本材料仅为投资者教育目的而发布,不构成投资建议,投资者不应以本材料取代其独立判断或仅依据本材料作出决策。因依据本材料进行投资而引发或可能引发的损失,广发证券不承担任何法律责任。
工业科技风知识卡片海报,竖版9:16,深蓝渐变背景,电路板纹理和电流光效点缀,专业硬核感。画面顶部主标题区:大字号白色粗体字"变频器制动:电机要停,能量去哪儿?",下方副标题"电机减速变发电,多余能量怎么消化?"用亮青色小字。中部为核心内容区,分为四个信息模块,每个模块用半透明深色卡片承载,带科技感边框发光效果:模块一【原理篇】标题"过压跳闸的真相",内容"电机减速→从用电变发电→能量倒灌→直流母线过压跳闸",配电机发电反向箭头示意图标。模块二【制动三步法】标题"制动三步走",用序号01/02/03排列:"01 减速发电,母线电压上升"、"02 超压导通,约780V门槛"、"03 发热降压,电能转热散出",配制动单元+电阻串联电路示意图。模块三【避坑指南】标题"现场两大坑",分两点:"选型匹配:电阻功率/阻值要合适"、"安装散热:通风好、远离易燃物",配警示图标。模块四【选型口诀】标题"怎么选?看工况",左右对比:左侧"能耗制动"标注"偶尔停机·简单便宜",右侧"回馈制动"标注"频繁制动·大惯量·长期省钱"。底部口诀区用金色渐变底条承载:"制动单元加电阻,电能转热保安全。惯量大,制动频,能量回馈来把关。二者无需同时用,工况决定谁当选。"右下角小字"工控知识卡片·一分钟懂制动"。整体版式精美,信息层级分明,科技感强,所有文字清晰可读。画面中所有数字必须精确渲染,不得错位、遗漏或编造,"780V"必须准确呈现。画面中所有信息区域必须填充完整合理的内容,不得出现空白框或占位。工业科技风知识卡片海报,竖版9:16,深蓝渐变背景,电路板纹理和电流光效点缀,专业硬核感。画面顶部主标题区:大字号白色粗体字"变频器制动:电机要停,能量去哪儿?",下方副标题"电机减速变发电,多余能量怎么消化?"用亮青色小字。中部为核心内容区,分为四个信息模块,每个模块用半透明深色卡片承载,带科技感边框发光效果:模块一【原理篇】标题"过压跳闸的真相",内容"电机减速→从用电变发电→能量倒灌→直流母线过压跳闸",配电机发电反向箭头示意图标。模块二【制动三步法】标题"制动三步走",用序号01/02/03排列:"01 减速发电,母线电压上升"、"02 超压导通,约780V门槛"、"03 发热降压,电能转热散出",配制动单元+电阻串联电路示意图。模块三【避坑指南】标题"现场两大坑",分两点:"选型匹配:电阻功率/阻值要合适"、"安装散热:通风好、远离易燃物",配警示图标。模块四【选型口诀】标题"怎么选?看工况",左右对比:左侧"能耗制动"标注"偶尔停机·简单便宜",右侧"回馈制动"标注"频繁制动·大惯量·长期省钱"。底部口诀区用金色渐变底条承载:"制动单元加电阻,电能转热保安全。惯量大,制动频,能量回馈来把关。二者无需同时用,工况决定谁当选。"右下角小字"工控知识卡片·一分钟懂制动"。整体版式精美,信息层级分明,科技感强,所有文字清晰可读。画面中所有数字必须精确渲染,不得错位、遗漏或编造,"780V"必须准确呈现。画面中所有信息区域必须填充完整合理的内容,不得出现空白框或占位。
参照这张图的深空黑紫科技质感风格,生成一张新的硬核对比信息图,竖版3:4构图,2K超清。画面采用对比表格 + 卡片混排的版面,干净高级、数据突出。 顶部大标题:"硬核对比:定制 ASIC vs 通用 GPU" 副标题小字:"专用效率 vs 通用灵活 · 推理场景的量化差距" 画面主体是一张对比表,左侧为指标名,中间两列为两类芯片,右侧为差距幅度(金色高亮): 【核心指标】 ① 单任务计算效率:通用高端GPU"仅发挥10%-20%硬件能力";AI推理专用ASIC"接近100%硬件利用率";差距:"5-10倍效率差" ② 能效比(性能/瓦特):通用"基准值1x";专用"1.5x-3x,极端场景可达10x";差距:"能效提升50%-200%" ③ 单芯片成本:通用"约1.5万-2万美元";专用"约5000美元(量产后)";差距:"成本下降60%-70%" ④ 端到端推理延迟:通用"较高,受调度与通用架构拖累";专用"更低,确定性延迟";差距:"延迟降低30%-50%" ⑤ 算法灵活性:通用"极高,兼容所有AI任务";专用"极低,仅适配目标workload";差距:"GPU占优" 画面下部结论卡片(金色渐变边框): "对于推理体量巨大的厂商而言,效率提升直接转化为成本下降:当推理算力需求达到吉瓦级时,能效每提升50%,仅电力与散热成本每年就能节省数亿美元,单位硬件可承载的 token 输出量也大幅提升" 底部数据来源小字: "数据来源:EDN 电子技术设计、HostingSeekers 行业分析、Applied and Computational Engineering 论文" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、表格与卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的硬核对比信息图,竖版3:4构图,2K超清。画面采用对比表格 + 卡片混排的版面,干净高级、数据突出。

顶部大标题:"硬核对比:定制 ASIC vs 通用 GPU"
副标题小字:"专用效率 vs 通用灵活 · 推理场景的量化差距"

画面主体是一张对比表,左侧为指标名,中间两列为两类芯片,右侧为差距幅度(金色高亮):

【核心指标】
① 单任务计算效率:通用高端GPU"仅发挥10%-20%硬件能力";AI推理专用ASIC"接近100%硬件利用率";差距:"5-10倍效率差"
② 能效比(性能/瓦特):通用"基准值1x";专用"1.5x-3x,极端场景可达10x";差距:"能效提升50%-200%"
③ 单芯片成本:通用"约1.5万-2万美元";专用"约5000美元(量产后)";差距:"成本下降60%-70%"
④ 端到端推理延迟:通用"较高,受调度与通用架构拖累";专用"更低,确定性延迟";差距:"延迟降低30%-50%"
⑤ 算法灵活性:通用"极高,兼容所有AI任务";专用"极低,仅适配目标workload";差距:"GPU占优"

画面下部结论卡片(金色渐变边框):
"对于推理体量巨大的厂商而言,效率提升直接转化为成本下降:当推理算力需求达到吉瓦级时,能效每提升50%,仅电力与散热成本每年就能节省数亿美元,单位硬件可承载的 token 输出量也大幅提升"

底部数据来源小字:
"数据来源:EDN 电子技术设计、HostingSeekers 行业分析、Applied and Computational Engineering 论文"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、表格与卡片浅色边框与轻投影、干净高级、文字清晰层级分明。
电影级国风神魔产业分析信息图,竖版3:4比例,2K超清。延续青金红古壁画东方美学风格,融合科技数据感,庄重典雅,史诗氛围感。 顶部大标题:"两大颠覆性模式创新" 副标题小字:"AIGC工业化 × 边制边审边播 · 重新定义长剧生产" 画面分为左右/上下两大板块,每个板块有独立的视觉符号和详细内容: 【板块一:AIGC 工业化生产管线】 - 顶部图标:AI芯片+电影胶片+画笔组合的工业流水线图标,金色发光 - 核心定义:"全剧无真人演员 | 人物表演·场景·特效由AI生成 | 人工负责剧本·分镜·美术·后期·审核 | AI承担渲染与动态画面生成" 三个子要点卡片: 1. 「解决行业痛点」 图标:稳定的角色头像(前后一致)vs 变脸崩坏的头像(打叉) 文字:"通过固定角色ID、资产库锁定 | 解决通用AI视频'人物变脸、场景崩坏'通病 | 实现30集长篇内容视觉一致性 | 普通AI短剧做不到的核心突破" 2. 「效率革命」 图标:时间轴对比,传统1.5-2年 vs 本剧数月 文字:"传统动画:1.5-2年制作周期 | 本剧:立项到首播仅数月 | 修改成本大幅下降 | 角色、场景可复用,为系列续作打基础" 3. 「合规落地」 图标:广电印章+溯源水印符号 文字:"落实广电深度合成要求 | 全片带AI溯源水印、片头AI内容标识 | 完整走完备案·分集送审·卫视上星全流程 | 跑通国内AIGC长内容合规链路" 【板块二:国内首个「边制作、边审核、边播出」剧集】 - 顶部图标:三个圆环循环箭头,分别标注"制作""审核""播出",形成闭环 - 政策标签:"广电21条政策试点项目" - 对比条:传统模式(全部拍完→统一送审→一次性播出)vs 新模式(边制·边审·边播) 四步流程图(横向排列,箭头连接): ① 前5集先行播出 → ② 后续分集制作+分集送审 → ③ 收集弹幕/评论/审核意见,迭代调整 → ④ 修改过审后再上线 案例卡片: "案例:开播后观众反馈石猴尾巴动作机械,重播版本快速完成优化" 优势与风险对比(左右分栏): - 左侧绿色/金色:"优势:市场反馈快速反馈生产端 | 内容迭代速度大幅提升" - 右侧橙红色:"风险:过度迎合舆论 | 剧情逻辑割裂、原著内核稀释 | 编剧、审核团队压力极大" 整体视觉:青金红主色调,古壁画质感融合科技数据元素,背景有淡云纹和电路纹理,每个板块用发光边框呈现,文字清晰层级分明,庄重高级,产业分析深度感。电影级国风神魔产业分析信息图,竖版3:4比例,2K超清。延续青金红古壁画东方美学风格,融合科技数据感,庄重典雅,史诗氛围感。

顶部大标题:"两大颠覆性模式创新"
副标题小字:"AIGC工业化 × 边制边审边播 · 重新定义长剧生产"

画面分为左右/上下两大板块,每个板块有独立的视觉符号和详细内容:

【板块一:AIGC 工业化生产管线】
- 顶部图标:AI芯片+电影胶片+画笔组合的工业流水线图标,金色发光
- 核心定义:"全剧无真人演员 | 人物表演·场景·特效由AI生成 | 人工负责剧本·分镜·美术·后期·审核 | AI承担渲染与动态画面生成"

三个子要点卡片:
1. 「解决行业痛点」
   图标:稳定的角色头像(前后一致)vs 变脸崩坏的头像(打叉)
   文字:"通过固定角色ID、资产库锁定 | 解决通用AI视频'人物变脸、场景崩坏'通病 | 实现30集长篇内容视觉一致性 | 普通AI短剧做不到的核心突破"

2. 「效率革命」
   图标:时间轴对比,传统1.5-2年 vs 本剧数月
   文字:"传统动画:1.5-2年制作周期 | 本剧:立项到首播仅数月 | 修改成本大幅下降 | 角色、场景可复用,为系列续作打基础"

3. 「合规落地」
   图标:广电印章+溯源水印符号
   文字:"落实广电深度合成要求 | 全片带AI溯源水印、片头AI内容标识 | 完整走完备案·分集送审·卫视上星全流程 | 跑通国内AIGC长内容合规链路"

【板块二:国内首个「边制作、边审核、边播出」剧集】
- 顶部图标:三个圆环循环箭头,分别标注"制作""审核""播出",形成闭环
- 政策标签:"广电21条政策试点项目"
- 对比条:传统模式(全部拍完→统一送审→一次性播出)vs 新模式(边制·边审·边播)

四步流程图(横向排列,箭头连接):
① 前5集先行播出 → ② 后续分集制作+分集送审 → ③ 收集弹幕/评论/审核意见,迭代调整 → ④ 修改过审后再上线

案例卡片:
"案例:开播后观众反馈石猴尾巴动作机械,重播版本快速完成优化"

优势与风险对比(左右分栏):
- 左侧绿色/金色:"优势:市场反馈快速反馈生产端 | 内容迭代速度大幅提升"
- 右侧橙红色:"风险:过度迎合舆论 | 剧情逻辑割裂、原著内核稀释 | 编剧、审核团队压力极大"

整体视觉:青金红主色调,古壁画质感融合科技数据元素,背景有淡云纹和电路纹理,每个板块用发光边框呈现,文字清晰层级分明,庄重高级,产业分析深度感。
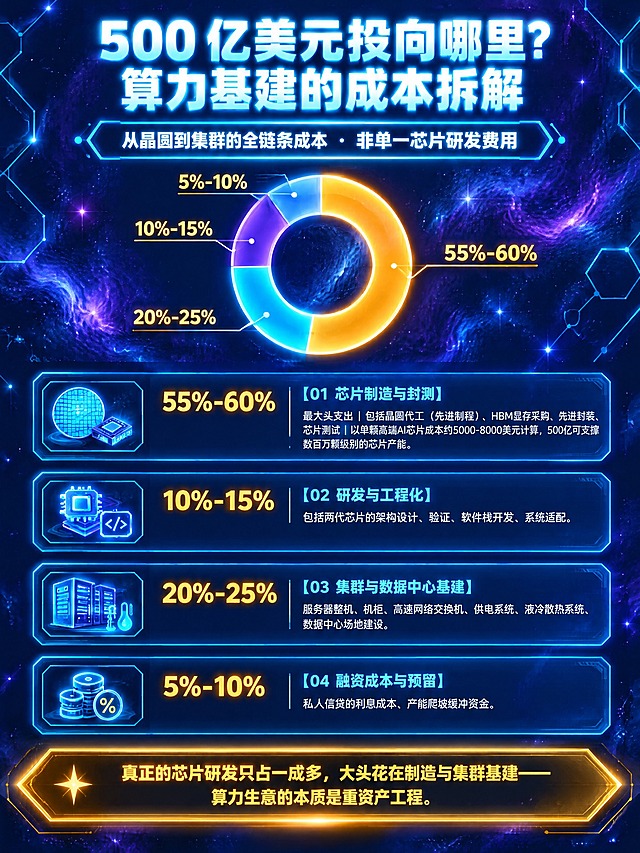
参照这张图的深空黑紫科技质感风格,生成一张新的成本拆解信息图,竖版3:4构图,2K超清。采用环形占比图+卡片列表的版面,数据用金色高亮。 顶部大标题:"500 亿美元投向哪里?算力基建的成本拆解" 副标题小字:"从晶圆到集群的全链条成本 · 非单一芯片研发费用" 画面上部:一个四段式环形占比图,四块颜色区分,标注四个占比数值:"55%-60%"、"10%-15%"、"20%-25%"、"5%-10%" 画面中下部:四个成本项目卡片,每个卡片带占比、图标和说明: 【01 芯片制造与封测】占比 55%-60% 图标:晶圆、封装模块 内容:"最大头支出 | 包括晶圆代工(先进制程)、HBM显存采购、先进封装、芯片测试 | 以单颗高端AI芯片成本约5000-8000美元计算,500亿可支撑数百万颗级别的芯片产能" 【02 研发与工程化】占比 10%-15% 图标:芯片设计图层、代码块 内容:"包括两代芯片的架构设计、验证、软件栈开发、系统适配" 【03 集群与数据中心基建】占比 20%-25% 图标:机柜与液冷系统 内容:"服务器整机、机柜、高速网络交换机、供电系统、液冷散热系统、数据中心场地建设" 【04 融资成本与预留】占比 5%-10% 图标:利息与资金池符号 内容:"私人信贷的利息成本、产能爬坡缓冲资金" 底部结论条(金色渐变): "真正的芯片研发只占一成多,大头花在制造与集群基建——算力生意的本质是重资产工程" 保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。参照这张图的深空黑紫科技质感风格,生成一张新的成本拆解信息图,竖版3:4构图,2K超清。采用环形占比图+卡片列表的版面,数据用金色高亮。

顶部大标题:"500 亿美元投向哪里?算力基建的成本拆解"
副标题小字:"从晶圆到集群的全链条成本 · 非单一芯片研发费用"

画面上部:一个四段式环形占比图,四块颜色区分,标注四个占比数值:"55%-60%"、"10%-15%"、"20%-25%"、"5%-10%"

画面中下部:四个成本项目卡片,每个卡片带占比、图标和说明:

【01 芯片制造与封测】占比 55%-60%
图标:晶圆、封装模块
内容:"最大头支出 | 包括晶圆代工(先进制程)、HBM显存采购、先进封装、芯片测试 | 以单颗高端AI芯片成本约5000-8000美元计算,500亿可支撑数百万颗级别的芯片产能"

【02 研发与工程化】占比 10%-15%
图标:芯片设计图层、代码块
内容:"包括两代芯片的架构设计、验证、软件栈开发、系统适配"

【03 集群与数据中心基建】占比 20%-25%
图标:机柜与液冷系统
内容:"服务器整机、机柜、高速网络交换机、供电系统、液冷散热系统、数据中心场地建设"

【04 融资成本与预留】占比 5%-10%
图标:利息与资金池符号
内容:"私人信贷的利息成本、产能爬坡缓冲资金"

底部结论条(金色渐变):
"真正的芯片研发只占一成多,大头花在制造与集群基建——算力生意的本质是重资产工程"

保持深空黑紫渐变背景、磨砂玻璃质感、青蓝色流光粒子、卡片浅色边框与轻投影、干净高级、文字清晰层级分明。