小红书图文,浅蓝绿白清爽精致风格,3:4竖版比例。顶部大标题深… - 图片创意预览

小红书图文,浅蓝绿白清爽精致风格,3:4竖版比例。顶部大标题深…

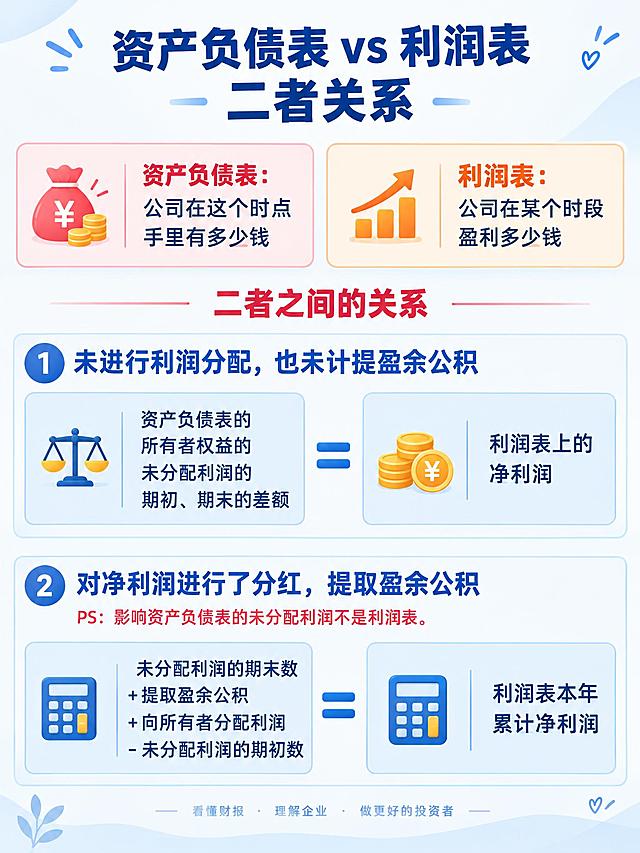
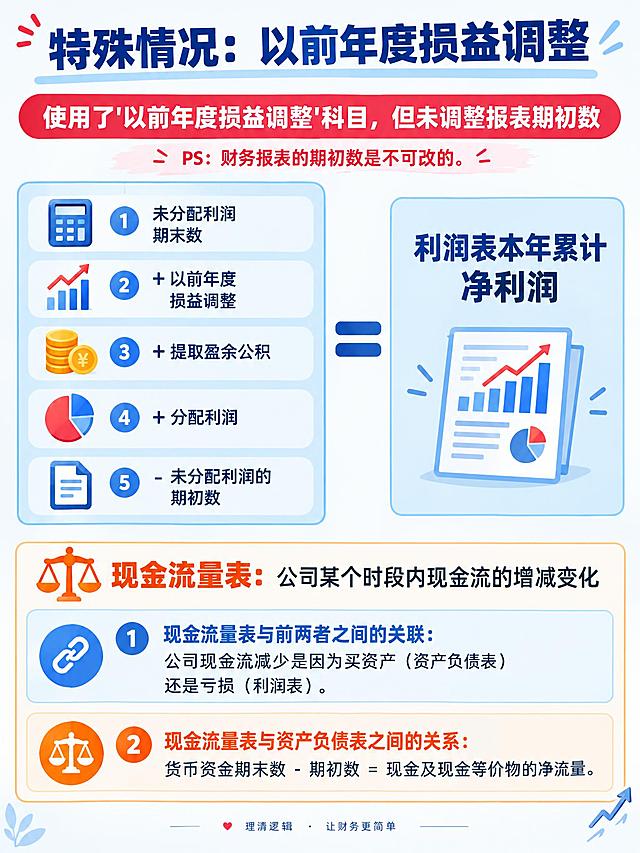
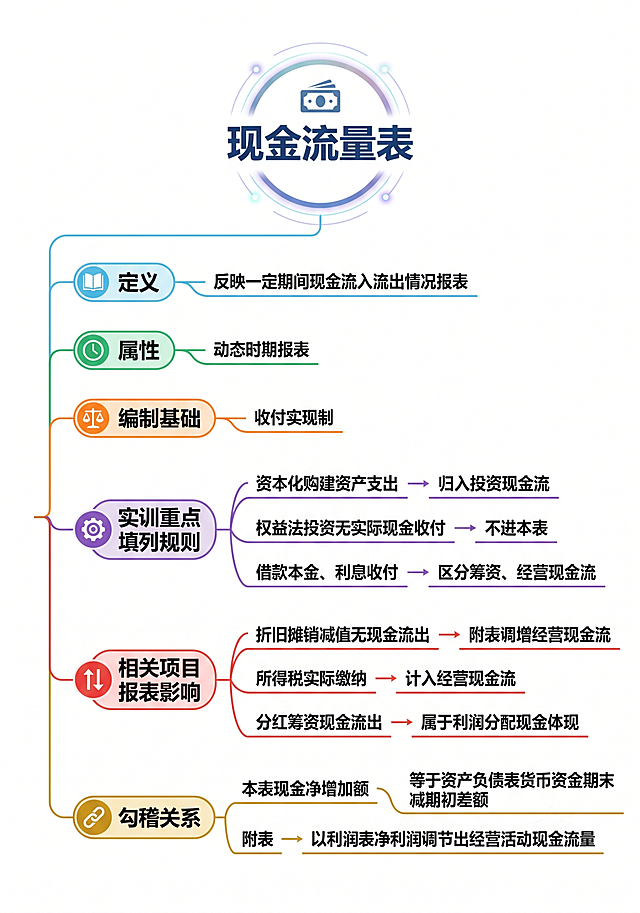
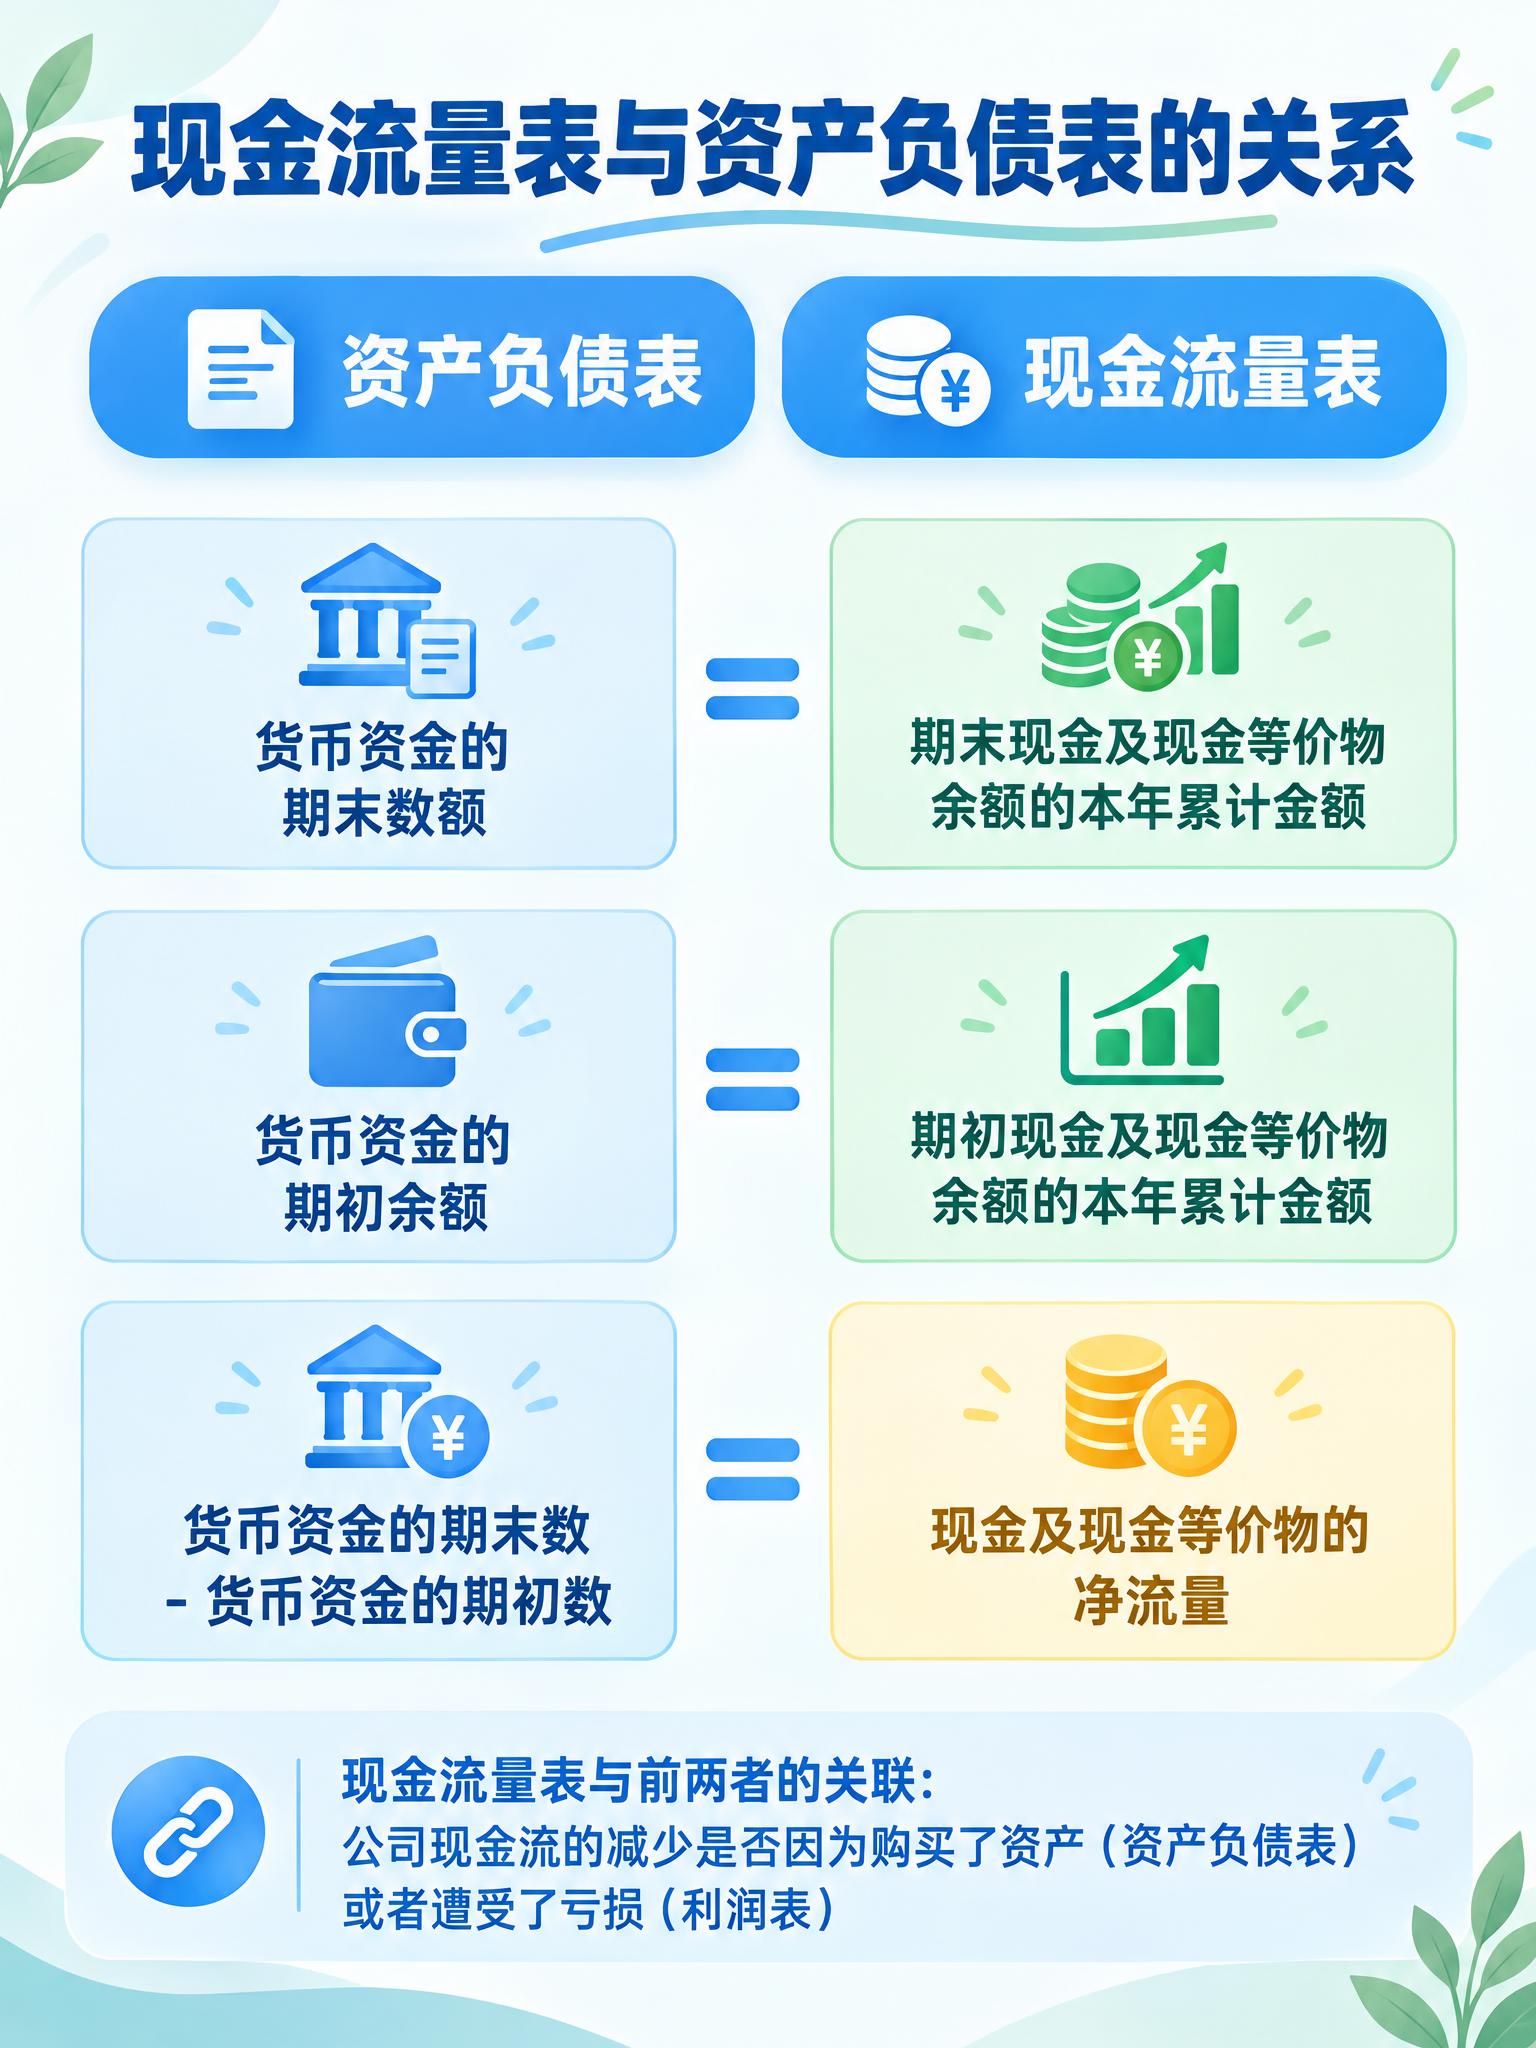
小红书图文,浅蓝绿白清爽精致风格,3:4竖版比例。顶部大标题深蓝色加粗"现金流量表与资产负债表的关系"。上方两个并排蓝色圆角大按钮:左边"资产负债表"带文件图标,右边"现金流量表"带钱币图标。第一组等

用户头像

1q0q8p1n0z-...

2026.10.30
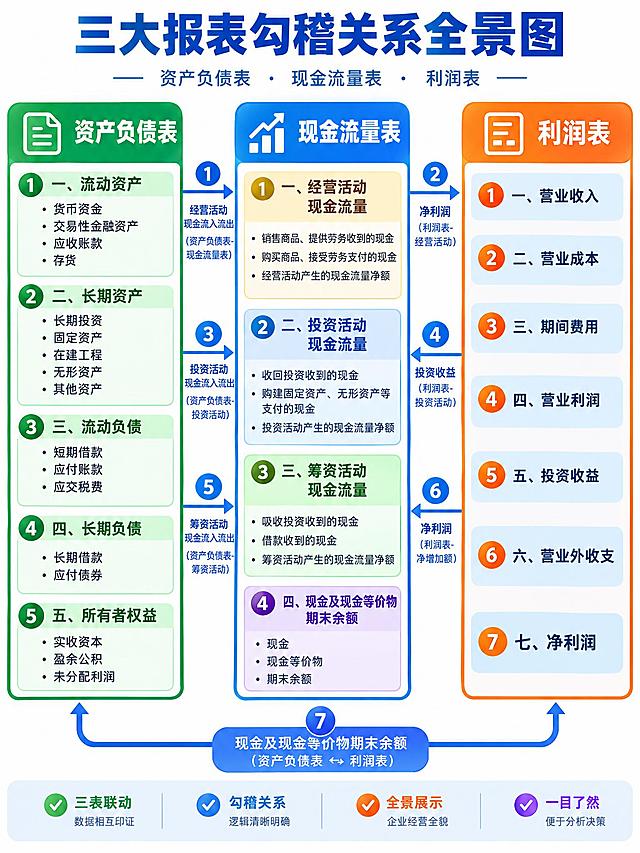
小红书图文,彩色精致清晰风格,3:4竖版比例。顶部大标题深蓝色加粗"三大报表勾稽关系全景图"。三列布局,每列一个报表卡片:左列绿色标题"资产负债表"带绿色文件图标,内容分五部分:一流动资产(货币资金、交易性金融资产、应收账款、存货)、二长期资产(长期投资、固定资产、在建工程、无形资产、其他资产)、三流动负债(短期借款、应付账款、应交税费)、四长期负债(长期借款、应付债券)、五所有者权益(实收资本、盈余公积、未分配利润)。中间列蓝色标题"现金流量表"带蓝色图表图标,内容分四部分:一经营活动现金流量(米黄色背景)、二投资活动现金流量(浅蓝色背景)、三筹资活动现金流量(浅绿色背景)、四现金及现金等价物净增加额(浅紫色背景)。右列橙色标题"利润表"带橙色报表图标,内容分七部分:一营业收入、二营业成本、三期间费用、四营业利润、五投资收益、六营业外收支、七净利润(浅蓝色背景)。中间用带数字的蓝色箭头连接各表对应关系:1经营活动现金流入流出(资产负债表-现金流量表)、2净利润(利润表-经营活动)、3投资活动现金流入流出(资产负债表-投资活动)、4投资收益(利润表-投资活动)、5筹资活动现金流入流出(资产负债表-筹资活动)、6净利润(利润表-净增加额)、7现金及现金等价物期末余额(底部连接资产负债表和利润表)。整体彩色精致,逻辑关系清晰,全景展示一目了然小红书图文,彩色精致清晰风格,3:4竖版比例。顶部大标题深蓝色加粗"三大报表勾稽关系全景图"。三列布局,每列一个报表卡片:左列绿色标题"资产负债表"带绿色文件图标,内容分五部分:一流动资产(货币资金、交易性金融资产、应收账款、存货)、二长期资产(长期投资、固定资产、在建工程、无形资产、其他资产)、三流动负债(短期借款、应付账款、应交税费)、四长期负债(长期借款、应付债券)、五所有者权益(实收资本、盈余公积、未分配利润)。中间列蓝色标题"现金流量表"带蓝色图表图标,内容分四部分:一经营活动现金流量(米黄色背景)、二投资活动现金流量(浅蓝色背景)、三筹资活动现金流量(浅绿色背景)、四现金及现金等价物净增加额(浅紫色背景)。右列橙色标题"利润表"带橙色报表图标,内容分七部分:一营业收入、二营业成本、三期间费用、四营业利润、五投资收益、六营业外收支、七净利润(浅蓝色背景)。中间用带数字的蓝色箭头连接各表对应关系:1经营活动现金流入流出(资产负债表-现金流量表)、2净利润(利润表-经营活动)、3投资活动现金流入流出(资产负债表-投资活动)、4投资收益(利润表-投资活动)、5筹资活动现金流入流出(资产负债表-筹资活动)、6净利润(利润表-净增加额)、7现金及现金等价物期末余额(底部连接资产负债表和利润表)。整体彩色精致,逻辑关系清晰,全景展示一目了然
小红书图文,浅紫蓝马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题蓝紫色加粗超大字体"资金需要量:三种预测口径"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带因素图标"一、因素法(从基期合理占用出发)"。适用思路:在基期合理占用资金的基础上,根据销售增长和资金周转速度的变化预测资金需要量。预测公式大粉框:预测资金 = [(基期平均占用资金 - 不合理占用) × (1+销售增长率)] / (1+资金周转速度增长率)。要点提示两个圆点:要扣除不合理占用的资金;资金周转速度增长率在分母。第二部分浅粉色标题栏带百分比图标"二、销售百分比法(先分敏感项目)"。适用条件两个圆点:资产、负债与销售收入的比例保持稳定;产能及题设条件适用。外部融资公式大粉框:外部融资 = (A/S₀ - L/S₀)ΔS - S₁×预计销售净利率×利润留存率。符号说明:A、L基期敏感资产和敏感负债;S₀基期销售收入;S₁预测销售收入;留存率=1-股利支付率;S₁=S₀(1+增长率);ΔS=S₁-S₀。计算桥四步流程图:预测销售额S₁=S₀(1+增长率)→销售增量ΔS=S₁-S₀→敏感资产与自发负债增量(敏感资产增加=A/S₀×ΔS;敏感负债增加=L/S₀×ΔS)→扣除预测期新增留存(新增留存收益=S₁×预计销售净利率×利润留存率)→外部融资(公式同上)。注意事项:非敏感项目的增减应另行调整。第三部分浅橙色标题栏带习性图标"三、资金习性法(先拆固定与变动资金)"。基本模型:Y = a + bX。符号含义:X销售收入 Y资金占用 a固定资金 b单位变动资金。高低点法两个公式:b=(高销售收入期资金-低销售收入期资金)/(高销售收入-低销售收入);a=Y-bX。回归直线法两个公式:b=(nΣXY-ΣXΣY)/(nΣX²-(ΣX)²);a=(ΣY-bΣX)/n。说明:n为样本数。要点提示:用销售收入的高低点进行选择,不按资金额的高低点选择。第四部分浅红色标题栏带边界图标"重要边界与口径提醒"。三条带圆点:①敏感项目不是全部资产负债。短期借款通常不是自发性敏感负债;②闲置产能下,固定资产是否同比增加须单独判断;③外部融资为负,先解释为内部资金余量,无题设要求不能硬改成0再计算。整体马卡龙浅色风格,三种方法分块清晰,公式完整有层次,精致好看不深色小红书图文,浅紫蓝马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题蓝紫色加粗超大字体"资金需要量:三种预测口径"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅蓝色标题栏带因素图标"一、因素法(从基期合理占用出发)"。适用思路:在基期合理占用资金的基础上,根据销售增长和资金周转速度的变化预测资金需要量。预测公式大粉框:预测资金 = [(基期平均占用资金 - 不合理占用) × (1+销售增长率)] / (1+资金周转速度增长率)。要点提示两个圆点:要扣除不合理占用的资金;资金周转速度增长率在分母。第二部分浅粉色标题栏带百分比图标"二、销售百分比法(先分敏感项目)"。适用条件两个圆点:资产、负债与销售收入的比例保持稳定;产能及题设条件适用。外部融资公式大粉框:外部融资 = (A/S₀ - L/S₀)ΔS - S₁×预计销售净利率×利润留存率。符号说明:A、L基期敏感资产和敏感负债;S₀基期销售收入;S₁预测销售收入;留存率=1-股利支付率;S₁=S₀(1+增长率);ΔS=S₁-S₀。计算桥四步流程图:预测销售额S₁=S₀(1+增长率)→销售增量ΔS=S₁-S₀→敏感资产与自发负债增量(敏感资产增加=A/S₀×ΔS;敏感负债增加=L/S₀×ΔS)→扣除预测期新增留存(新增留存收益=S₁×预计销售净利率×利润留存率)→外部融资(公式同上)。注意事项:非敏感项目的增减应另行调整。第三部分浅橙色标题栏带习性图标"三、资金习性法(先拆固定与变动资金)"。基本模型:Y = a + bX。符号含义:X销售收入 Y资金占用 a固定资金 b单位变动资金。高低点法两个公式:b=(高销售收入期资金-低销售收入期资金)/(高销售收入-低销售收入);a=Y-bX。回归直线法两个公式:b=(nΣXY-ΣXΣY)/(nΣX²-(ΣX)²);a=(ΣY-bΣX)/n。说明:n为样本数。要点提示:用销售收入的高低点进行选择,不按资金额的高低点选择。第四部分浅红色标题栏带边界图标"重要边界与口径提醒"。三条带圆点:①敏感项目不是全部资产负债。短期借款通常不是自发性敏感负债;②闲置产能下,固定资产是否同比增加须单独判断;③外部融资为负,先解释为内部资金余量,无题设要求不能硬改成0再计算。整体马卡龙浅色风格,三种方法分块清晰,公式完整有层次,精致好看不深色
小红书笔记内页封面,插图大字,手账拼贴风,与上两张炒股系列封面风格完全统一,浅米黄色纸张肌理底,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:「第二步,看企业财务」。主标题字号占画面约22%视觉权重,黑色粗黑体,清晰可读,不得增删改字。画面主体为五个财务指标条目,从上到下整齐排列,每个条目左侧配小图标,右侧为指标名称+大白话解释:1. 资产负债率:衡量公司债务压力是否过大;2. 流动比率:反映短期偿债能力是否充足;3. 速动比率:剔除存货后评估资金流动性是否紧张;4. 应收账款周转率:判断回款速度是否够快;5. 自由现金流:检验公司是否真正产生真金白银。指标名称加粗高亮,解释文字为深灰色手写体。条目之间用浅色色块或细线分隔,层次清晰。画面右下角有可爱卡通小男孩插画(短发、阳光开朗,与前两张人物一致),手持放大镜做研究状,周围点缀账本、金币、计算器、支票等扁平手绘小元素。装饰:手绘箭头、星星、便签贴纸,位置克制不抢文字。整体氛围:轻松干货、大白话科普、亲切易懂的理财入门感。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。图生图:严格参考前两张的手绘风格、色调体系与小男孩人物形象,保持系列连贯性。小红书笔记内页封面,插图大字,手账拼贴风,与上两张炒股系列封面风格完全统一,浅米黄色纸张肌理底,版式精美,小红书笔记封面质感,适合信息流点击。主标题必须完整呈现且为画面视觉中心,逐字锁定:「第二步,看企业财务」。主标题字号占画面约22%视觉权重,黑色粗黑体,清晰可读,不得增删改字。画面主体为五个财务指标条目,从上到下整齐排列,每个条目左侧配小图标,右侧为指标名称+大白话解释:1. 资产负债率:衡量公司债务压力是否过大;2. 流动比率:反映短期偿债能力是否充足;3. 速动比率:剔除存货后评估资金流动性是否紧张;4. 应收账款周转率:判断回款速度是否够快;5. 自由现金流:检验公司是否真正产生真金白银。指标名称加粗高亮,解释文字为深灰色手写体。条目之间用浅色色块或细线分隔,层次清晰。画面右下角有可爱卡通小男孩插画(短发、阳光开朗,与前两张人物一致),手持放大镜做研究状,周围点缀账本、金币、计算器、支票等扁平手绘小元素。装饰:手绘箭头、星星、便签贴纸,位置克制不抢文字。整体氛围:轻松干货、大白话科普、亲切易懂的理财入门感。画质:高清细腻,信息层级清晰,文字与背景强对比,所有文字完整处于安全区内不可裁切,四周留安全边距。画面比例3:4,4K。图生图:严格参考前两张的手绘风格、色调体系与小男孩人物形象,保持系列连贯性。
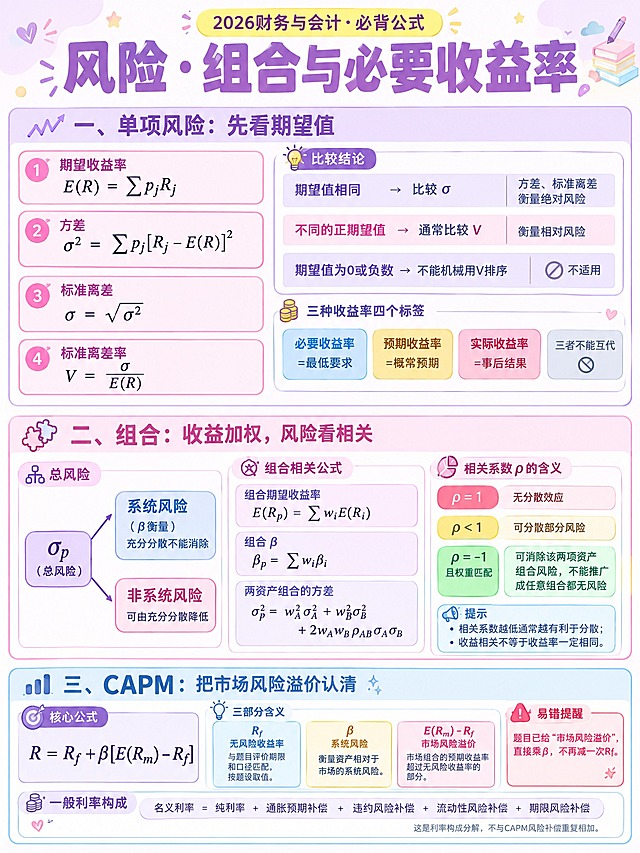
小红书图文,浅紫粉马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题粉紫色加粗超大字体"风险·组合与必要收益率"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅紫色标题栏带波动图标"一、单项风险:先看期望值"。四个公式卡片纵向排列:①期望收益率 E(R)=ΣpⱼRⱼ(粉框)②方差 σ²=Σpⱼ[Rⱼ-E(R)]²(粉框)③标准离差 σ=√σ²(粉框)④标准离差率 V=σ/E(R)(粉框)。右侧比较结论表:期望值相同→比较σ,方差标准离差衡量绝对风险;不同的正期望值→通常比较V,衡量相对风险;期望值为0或负数→不能机械用V排序。三种收益率四个彩色标签:必要收益率=最低要求(蓝标签)、预期收益率=概率预期(黄标签)、实际收益率=事后结果(红标签)、三者不能互代(灰标签)。第二部分浅粉色标题栏带组合图标"二、组合:收益加权,风险看相关"。总风险分支图:总风险σp → 系统风险(β衡量,充分分散不能消除)+ 非系统风险(可由充分分散降低)。右侧公式:组合期望收益率 E(Rp)=ΣwᵢE(Rᵢ);组合β βp=Σwᵢβᵢ;两资产组合的方差 σp²=wA²σA²+wB²σB²+2wAwBρABσAσB。相关系数ρ的含义三个卡片:ρ=1 无分散效应(红框);ρ<1 可分散部分风险(黄框);ρ=-1且权重匹配 可消除该两项资产组合风险,不能推广成任意组合都无风险(绿框)。右侧提示:相关系数越低通常越有利于分散;收益相关不等于收益率一定相同。第三部分浅蓝色标题栏带CAPM图标"三、CAPM:把市场风险溢价认清"。核心公式:R = Rf + β[E(Rm)-Rf]。三个解释卡片:Rf无风险收益率(与题目评价期限和口径匹配,按题设取值)、β系统风险(衡量资产相对于市场的系统风险)、E(Rm)-Rf市场风险溢价(市场组合的预期收益率超过无风险收益率的部分)。易错提醒红色框:题目已给"市场风险溢价",直接乘β,不再减一次Rf。一般利率构成:名义利率=纯利率+通胀预期补偿+违约风险补偿+流动性风险补偿+期限风险补偿。灰色小字:这是利率构成分解,不与CAPM风险补偿重复相加。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色小红书图文,浅紫粉马卡龙风格,3:4竖版比例,浅色精致有层次。顶部大标题粉紫色加粗超大字体"风险·组合与必要收益率"醒目突出,顶部黄色小字标签"2026财务与会计·必背公式"。第一部分浅紫色标题栏带波动图标"一、单项风险:先看期望值"。四个公式卡片纵向排列:①期望收益率 E(R)=ΣpⱼRⱼ(粉框)②方差 σ²=Σpⱼ[Rⱼ-E(R)]²(粉框)③标准离差 σ=√σ²(粉框)④标准离差率 V=σ/E(R)(粉框)。右侧比较结论表:期望值相同→比较σ,方差标准离差衡量绝对风险;不同的正期望值→通常比较V,衡量相对风险;期望值为0或负数→不能机械用V排序。三种收益率四个彩色标签:必要收益率=最低要求(蓝标签)、预期收益率=概率预期(黄标签)、实际收益率=事后结果(红标签)、三者不能互代(灰标签)。第二部分浅粉色标题栏带组合图标"二、组合:收益加权,风险看相关"。总风险分支图:总风险σp → 系统风险(β衡量,充分分散不能消除)+ 非系统风险(可由充分分散降低)。右侧公式:组合期望收益率 E(Rp)=ΣwᵢE(Rᵢ);组合β βp=Σwᵢβᵢ;两资产组合的方差 σp²=wA²σA²+wB²σB²+2wAwBρABσAσB。相关系数ρ的含义三个卡片:ρ=1 无分散效应(红框);ρ<1 可分散部分风险(黄框);ρ=-1且权重匹配 可消除该两项资产组合风险,不能推广成任意组合都无风险(绿框)。右侧提示:相关系数越低通常越有利于分散;收益相关不等于收益率一定相同。第三部分浅蓝色标题栏带CAPM图标"三、CAPM:把市场风险溢价认清"。核心公式:R = Rf + β[E(Rm)-Rf]。三个解释卡片:Rf无风险收益率(与题目评价期限和口径匹配,按题设取值)、β系统风险(衡量资产相对于市场的系统风险)、E(Rm)-Rf市场风险溢价(市场组合的预期收益率超过无风险收益率的部分)。易错提醒红色框:题目已给"市场风险溢价",直接乘β,不再减一次Rf。一般利率构成:名义利率=纯利率+通胀预期补偿+违约风险补偿+流动性风险补偿+期限风险补偿。灰色小字:这是利率构成分解,不与CAPM风险补偿重复相加。整体马卡龙浅色风格,公式清晰有层次,精致好看不深色
小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类改名/删除 + 负债类重点"。上半部分小标题"✏️资产类改名/删除:改名不是换名字,是口径变了",五列表格:原编号|原科目|现编号|现科目|类型。内容:1501持有至到期投资→1501债权投资/改名;1502持有至到期投资减值准备→1502债权投资减值准备/改名;1503可供出售金融资产→1503其他债权投资/拆分改名;—→1504其他权益工具投资/新增;1201应收代位追偿款→—/删除;1211应收分保账款→—/删除;1212应收分保合同准备金→—/删除;1451损余物资→—/删除;1611未担保余值→—/删除;1821独立账户资产→—/删除。底部黄色便签总结:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资。下半部分小标题"💼负债类重点:新增少,但合同负债、租赁负债很关键",四列表格:类型|编号|科目名称|备注。内容:新增/2204合同负债/新收入准则;新增/2245持有待售负债/持有待售准则;新增/2504继续涉入负债/金融资产转移;新增/2721租赁负债/新租赁准则;改名/2601→2603未到期责任准备金→未到期责任负债/保险合同准则;改名/2602→2604保险责任准备金→已发生赔款负债/保险合同准则;删除/2251应付保单红利/保险类调整;删除/2261应付分保账款/保险类调整;删除/2611保户储金/保险类调整;删除/2621独立账户负债/保险类调整。底部粉色便签:名称扩展:应付账款/应付手续费及佣金、预收账款/预收保费、应付股利/应付利润、代理业务负债/受托代销商品款。版式整齐,手写感字体,无公众号水印小红书知识卡片,3:4竖版,手账拼贴+ins清新风格,浅米色活页纸纹理背景。顶部统一标题栏:墨绿色渐变背景+白色大字"会计科目大对比",右侧小字"资产类改名/删除 + 负债类重点"。上半部分小标题"✏️资产类改名/删除:改名不是换名字,是口径变了",五列表格:原编号|原科目|现编号|现科目|类型。内容:1501持有至到期投资→1501债权投资/改名;1502持有至到期投资减值准备→1502债权投资减值准备/改名;1503可供出售金融资产→1503其他债权投资/拆分改名;—→1504其他权益工具投资/新增;1201应收代位追偿款→—/删除;1211应收分保账款→—/删除;1212应收分保合同准备金→—/删除;1451损余物资→—/删除;1611未担保余值→—/删除;1821独立账户资产→—/删除。底部黄色便签总结:持有至到期投资→债权投资;可供出售金融资产→其他债权投资+其他权益工具投资。下半部分小标题"💼负债类重点:新增少,但合同负债、租赁负债很关键",四列表格:类型|编号|科目名称|备注。内容:新增/2204合同负债/新收入准则;新增/2245持有待售负债/持有待售准则;新增/2504继续涉入负债/金融资产转移;新增/2721租赁负债/新租赁准则;改名/2601→2603未到期责任准备金→未到期责任负债/保险合同准则;改名/2602→2604保险责任准备金→已发生赔款负债/保险合同准则;删除/2251应付保单红利/保险类调整;删除/2261应付分保账款/保险类调整;删除/2611保户储金/保险类调整;删除/2621独立账户负债/保险类调整。底部粉色便签:名称扩展:应付账款/应付手续费及佣金、预收账款/预收保费、应付股利/应付利润、代理业务负债/受托代销商品款。版式整齐,手写感字体,无公众号水印
3:4竖版小红书手绘知识卡片,简约治愈财经手绘插画,粗黑柔和轮廓线,低饱和暖米色底色,马卡龙浅橙/浅棕配色,日系扁平卡通人物,手绘钱币、K线、建筑简笔画元素,文字分段宽松留白充足,圆角文本框,纸张纹理质感,无厚重阴影、无杂乱堆砌。三步实操教程页:暖橘浅底色,手绘铜钱环绕顶部标题“走好这三步轻松实现"现金流"”,分上下三大圆角分区,每个分区左上角黄色圆角数字标签01/02/03。01 理清财务基础,确定投资金额:手绘女生记账插画,收入箭头拆分固定支出(房屋、餐饮图标)、弹性支出(购物、旅行图标),箭头指向存钱小猪,文字标注闲钱投资原则,估算每月结余,确定每月ETF投资金额。02 选择适合自己的ETF:手绘指南针插画,放大镜框写"适合自己",左侧标注三点:风险承受能力、投资目标、现金流需求,箭头指向花盆红利ETF插画,文字:聚焦高分红企业,可承受一定波动。03 确定投资策略:核心标注"定投+适时止盈"循环逻辑,左侧阶梯浇水小人代表定投(平摊成本、规避择时风险),中间齿轮循环箭头,右侧金币水杯代表适时止盈(达标落袋为安);资金分流两处:生活开支(咖啡、家庭简笔画)、再投资(小树苗等待新机会),完整闭环手绘流程图,文字分段简短。负面词:深色背景、写实照片、3D建模、密集小字、刺眼高饱和色彩、模糊噪点3:4竖版小红书手绘知识卡片,简约治愈财经手绘插画,粗黑柔和轮廓线,低饱和暖米色底色,马卡龙浅橙/浅棕配色,日系扁平卡通人物,手绘钱币、K线、建筑简笔画元素,文字分段宽松留白充足,圆角文本框,纸张纹理质感,无厚重阴影、无杂乱堆砌。三步实操教程页:暖橘浅底色,手绘铜钱环绕顶部标题“走好这三步轻松实现"现金流"”,分上下三大圆角分区,每个分区左上角黄色圆角数字标签01/02/03。01 理清财务基础,确定投资金额:手绘女生记账插画,收入箭头拆分固定支出(房屋、餐饮图标)、弹性支出(购物、旅行图标),箭头指向存钱小猪,文字标注闲钱投资原则,估算每月结余,确定每月ETF投资金额。02 选择适合自己的ETF:手绘指南针插画,放大镜框写"适合自己",左侧标注三点:风险承受能力、投资目标、现金流需求,箭头指向花盆红利ETF插画,文字:聚焦高分红企业,可承受一定波动。03 确定投资策略:核心标注"定投+适时止盈"循环逻辑,左侧阶梯浇水小人代表定投(平摊成本、规避择时风险),中间齿轮循环箭头,右侧金币水杯代表适时止盈(达标落袋为安);资金分流两处:生活开支(咖啡、家庭简笔画)、再投资(小树苗等待新机会),完整闭环手绘流程图,文字分段简短。负面词:深色背景、写实照片、3D建模、密集小字、刺眼高饱和色彩、模糊噪点
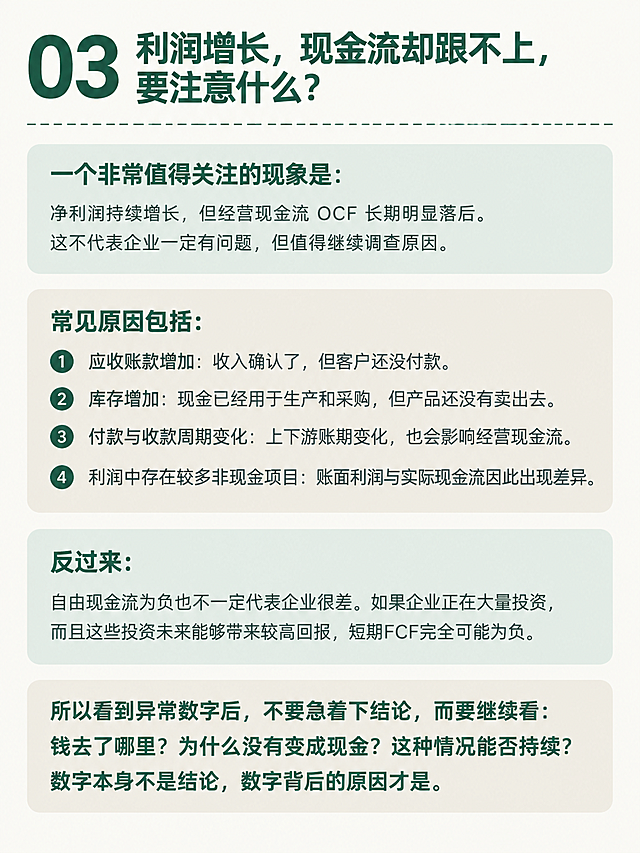
小红书投资知识卡内页设计,Knowledge 03页面,墨绿配色风格,米白色纯净背景,极简整洁风格,无任何多余装饰元素,与01、02页结构完全一致。页面顶部标题行:墨绿色大号粗体数字"03" + 空格 + 墨绿色粗体大标题"利润增长,现金流却跟不上,要注意什么?",数字与标题在同一行,左对齐,无竖线分隔。标题下方一条虚线分隔。下方依次排列多个圆角矩形卡片,卡片为浅绿或浅米色,卡片内文字左对齐。第一个浅绿圆角卡片:墨绿色粗体标题"一个非常值得关注的现象是:",正文深灰色:"净利润持续增长,但经营现金流 OCF 长期明显落后。这不代表企业一定有问题,但值得继续调查原因。"第二个浅米色圆角卡片:墨绿色粗体标题"常见原因包括:",下方四个编号条目:① 应收账款增加:收入确认了,但客户还没付款。② 库存增加:现金已经用于生产和采购,但产品还没有卖出去。③ 付款与收款周期变化:上下游账期变化,也会影响经营现金流。④ 利润中存在较多非现金项目:账面利润与实际现金流因此出现差异。第三个浅绿圆角卡片:墨绿色粗体标题"反过来:",正文深灰色:"自由现金流为负也不一定代表企业很差。如果企业正在大量投资,而且这些投资未来能够带来较高回报,短期FCF完全可能为负。"最底部浅米色圆角总结卡片,墨绿色粗体文字:"所以看到异常数字后,不要急着下结论,而要继续看:钱去了哪里?为什么没有变成现金?这种情况能否持续?数字本身不是结论,数字背后的原因才是。"整体干净整洁,无多余装饰,版式精美,小红书笔记质感,3:4竖版比例,高清细腻。小红书投资知识卡内页设计,Knowledge 03页面,墨绿配色风格,米白色纯净背景,极简整洁风格,无任何多余装饰元素,与01、02页结构完全一致。页面顶部标题行:墨绿色大号粗体数字"03" + 空格 + 墨绿色粗体大标题"利润增长,现金流却跟不上,要注意什么?",数字与标题在同一行,左对齐,无竖线分隔。标题下方一条虚线分隔。下方依次排列多个圆角矩形卡片,卡片为浅绿或浅米色,卡片内文字左对齐。第一个浅绿圆角卡片:墨绿色粗体标题"一个非常值得关注的现象是:",正文深灰色:"净利润持续增长,但经营现金流 OCF 长期明显落后。这不代表企业一定有问题,但值得继续调查原因。"第二个浅米色圆角卡片:墨绿色粗体标题"常见原因包括:",下方四个编号条目:① 应收账款增加:收入确认了,但客户还没付款。② 库存增加:现金已经用于生产和采购,但产品还没有卖出去。③ 付款与收款周期变化:上下游账期变化,也会影响经营现金流。④ 利润中存在较多非现金项目:账面利润与实际现金流因此出现差异。第三个浅绿圆角卡片:墨绿色粗体标题"反过来:",正文深灰色:"自由现金流为负也不一定代表企业很差。如果企业正在大量投资,而且这些投资未来能够带来较高回报,短期FCF完全可能为负。"最底部浅米色圆角总结卡片,墨绿色粗体文字:"所以看到异常数字后,不要急着下结论,而要继续看:钱去了哪里?为什么没有变成现金?这种情况能否持续?数字本身不是结论,数字背后的原因才是。"整体干净整洁,无多余装饰,版式精美,小红书笔记质感,3:4竖版比例,高清细腻。