已添加
登录/注册
稿定 AI 图片作品
67rn073cr2j...
2026.06.22
编辑
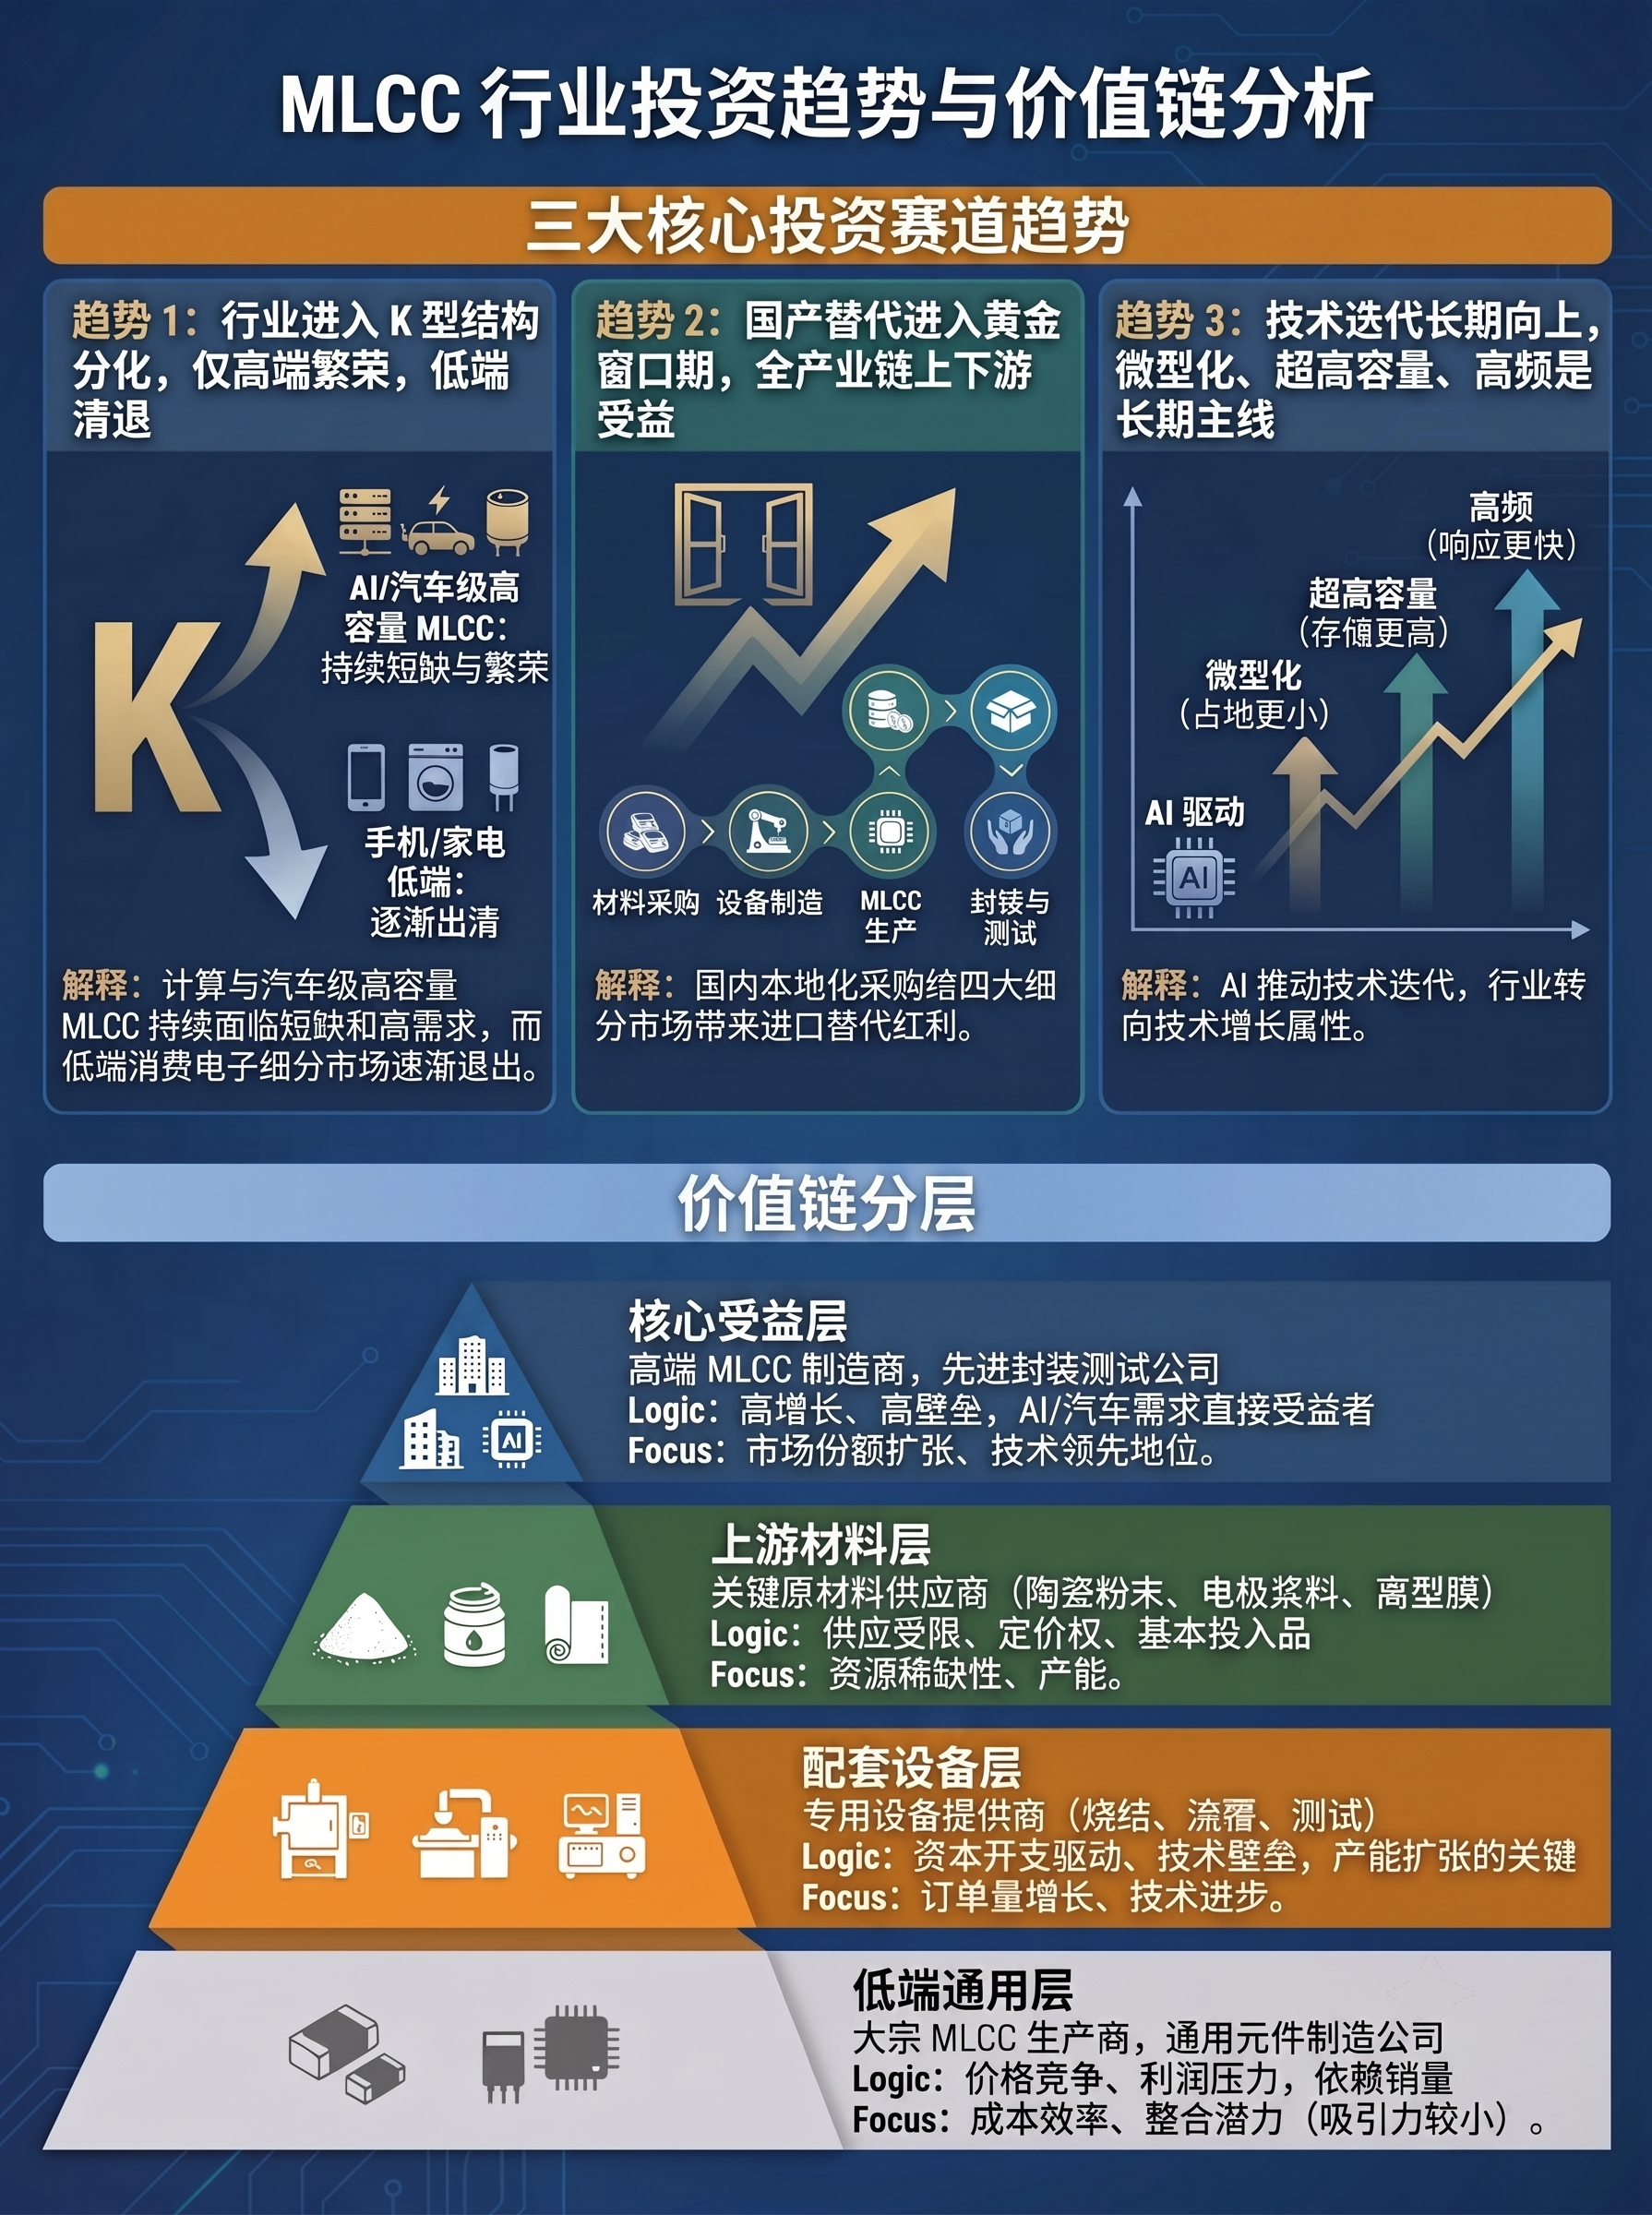
需求端:算力爆发带来量级式需求裂变 普通智能手机仅需 800-1200 颗 MLCC,传统服务器约 2000 颗;单台高端 AI 服务器需要2-4.8 万颗,新一代 Rubin 整机柜用量超 44 万颗,用量暴涨 10 倍以上; AI 芯片高功耗、高频波动特性,必须依赖高容、小型化、耐高温高端 MLCC 稳压,一旦电容供给不足,算力机房会出现宕机、硬件烧毁,直接限制全球 AI 集群扩建速度; 高盛预测:2025-2030 年 AI 服务器 MLCC 市场规模扩张 4 倍,年复合增速 34%,叠加 800V 高压新能源车、边缘 AI 终端双重需求,长期刚性需求锁定。 2、供给端:产能刚性锁死,短期无解(瓶颈核心根源) 全球高端高容 MLCC 产能高度垄断:日本村田、太阳诱电、三星电机三家占据全球 70% 高端市场,掌握材料、设备、工艺专利,具备绝对定价权; 行业产能年扩张上限仅10%,远低于 AI 算力年均 80% 的需求增速;高端高容产线调试周期 2-3 个月、良率不足 40%,低端消费产线无法快速切换算力级产能; 上游钛酸钡粉体、镍粉、专用流延设备高度依赖进口,原材料 + 设备双重卡脖子,进一步限制扩产节奏;当前高端 MLCC 交货周期拉长至 20 周,日韩原厂已两轮涨价 15%-35%,第二轮涨价持续落地中。
67rn073cr2jdcofn-HB
去除图片右下角的'豆包AI生成'文字水印,用周围的米黄色背景自然填充,保持图片其他所有内容、文字、图标、线条、颜色完全不变,不留任何AI标识痕迹
1qa22vsg6a7kj1h3-HB
竖版科技漫画风格星图,比例3:4,深空蓝色背景搭配隐约星云纹理。画面上方居中写白色粗体标题"MLCC用在哪?"。画面中央将一颗微型元件渲染成明亮发光的星星,向五个方向延伸光线分别连接五个图标:智能手机图标、电动汽车图标、AI服务器图标、通信基站图标、智能家居图标,每个场景图标带有不同颜色的柔和光晕。画面下方居中写金色大字:"有电路板,就有MLCC"。画面最底部一行居中的小号白色文字:"投资有风险,入市需谨慎",所有文字使用中文,面向中文用户科普。
1qg8h80jujv852RQ-HB
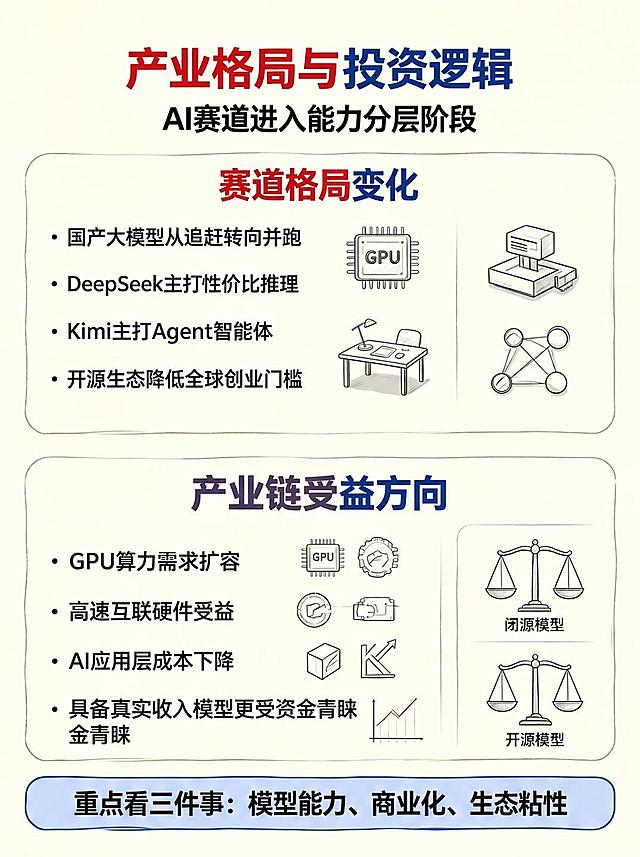
生成与参考图一模一样的产业格局与投资逻辑信息图,3:4竖版比例,米淡黄色柔和底色,简约手绘铅笔线稿插画风格,扁平化商务手绘风,柔和浅阴影,无多余杂物,高清。保持完全相同的版式、配色、图标、文字内容和布局结构。顶部红蓝大标题'产业格局与投资逻辑',黑色副标题'AI赛道进入能力分层阶段'。两个主要板块:赛道格局变化(四个要点:国产大模型从追赶转向并跑、DeepSeek主打性价比推理、Kimi主打Agent智能体、开源生态降低全球创业门槛,右侧配GPU芯片、服务器、办公桌、网络图手绘图标);产业链受益方向(四个要点:GPU算力需求扩容、高速互联硬件受益、AI应用层成本下降、具备真实收入模型更受资金青睐,右侧配芯片、硬件、立方体K线图手绘图标,最右侧天平对比闭源模型与开源模型)。底部圆角标签'重点看三件事:模型能力、商业化、生态粘性'。整体风格与参考图完全一致。
1qa22vsg6a7kj1h3-HB
一张竖版9:16的半导体行业科普信息图海报(第二张),科技商务风格,深灰蓝底色配金色点缀,背景有抽象芯片线路和几何光效,与第一张风格统一。版式精美,采用卡片式分区布局,信息层级分明。画面中不得出现任何二维码、二维码占位符或类似图案。 03 五大核心细分赛道 板块(五张横排小卡片): 小标题"03 五大核心细分赛道" AI算力芯片:AI服务器、大模型的核心配套硬件,当前产业市场关注度较高。 存储芯片:典型强周期赛道,行业持续处于库存调整阶段,景气度随供需变化存在波动。 功率半导体:新能源车、光伏、储能产业的核心配套元器件,需求随下游产业发展动态变化。 模拟/射频芯片:消费电子、通信设备刚需元器件,整体需求相对稳健。 设备材料:实现产业自主可控的关键环节,长期受产业政策与国产替代趋势驱动。 04 产业发展核心驱动因素 板块(四列图标卡片): 小标题"04 产业发展核心驱动因素" ✅ 周期波动修复:行业持续去库存,产业链供需结构逐步优化,行业经营面存在修复可能性。 ✅ AI增量需求释放:人工智能产业快速发展,持续带动算力芯片、高速芯片的配套需求。 ✅ 国产替代稳步推进:产业链自主可控是长期产业趋势,各细分环节持续实现技术与产能突破。 ✅ 政策持续赋能:硬核科技产业长期获得政策扶持,行业资源持续向半导体领域倾斜。 05 行业核心特点 板块(三栏并列): 小标题"05 行业核心特点" 高波动:行业周期轮动较快,产业热度、经营数据、产品价格波动幅度较大。 高壁垒:存在技术、专业人才、重资金三重准入门槛,行业技术突破与企业入局难度较高。 高潜力:国内国产替代空间广阔,是科技领域具备中长期发展潜力的核心赛道之一。 06 行业风险提示 板块(警示色卡片): 小标题"06 行业风险提示(⚠️ 重要提示)" ❌ 下游终端需求疲软,行业复苏节奏、修复力度存在不及预期的风险。 ❌ 行业技术迭代速度快,企业研发投入高,核心技术突破存在不确定性。 ❌ 全球贸易环境、海外产业政策变动,或对国内产业链供应链稳定性造成影响。 ❌ 行业产能持续扩张,可能出现阶段性同质化竞争、行业价格承压等情况。 ❌ 半导体板块波动大、风险高,投资者需结合自身风险承受能力理性看待。 07 一页终极总结 板块(底部总结框): 小标题"07 一页终极总结" 短期可关注行业周期修复与AI产业需求红利,中长期聚焦半导体全产业链国产自主可控发展趋势。 半导体属于科技领域高波动、具备中长期发展潜力的硬核赛道,行情与产业发展均存在不确定性。 底部小字:"(市场有风险,投资需谨慎,排版由AI辅助完成)" 画面中所有文字必须完整呈现,不得遗漏或修改。文字清晰可读,配色采用深灰蓝底色配白色和金色文字,关键信息用金色突出。整体风格专业、高端、商务。画面中所有信息区域必须填充完整合理的内容,不得出现空白框。严禁出现任何二维码或二维码占位图案。
侯俐-陈村营业部
下方第三块部分不要用绿色,用其他颜色
1qa22vsg6a7kj1h3-HB
9:16竖版科技示意图,展示物理AI行业技术挑战和发展机会,画面分为三栏分别对应数据壁垒、算法泛化、零部件国产化三个方向,用线条图标搭配深蓝色科技背景,抽象表现行业发展主题
67rn073cr2jdcofn-HB
将“因子分析”这四个大字整体向左移动,使它和另外三个能力模块的大标题左边缘完全对齐,保持其余内容和排版不变,保持深蓝色科技风格统一
1qqgoohpbdjz27Vg-HB
帮我把这张图变成16:9 ,并重新设计,保证所有的文字都能完整呈现。
GD475693061
竖版科技漫画风格海报,比例3:4。深空蓝到黑色渐变背景,带有隐约六边形网格纹理。画面正中央是一颗被极度放大的多层陶瓷电容器元件,巧克力色微型方块两端带有银色电极,赛博漫画风格绘制,粗黑轮廓线,元件表面发出赛博青色光芒,周围环绕扩散的能量光环,最外圈光环中隐约可见手机、汽车、电脑、基站的微小剪影。元件悬浮在深色反光平面上,下方有镜面倒影。画面上方三分之一区域,用超大号白色粗体发光字写主标题"你不知道的MLCC",主标题下方用金色稍小字体写副标题"手机里藏着上千颗的隐形冠军"。右上角放一个小的金色圆角矩形徽章,里面写"深度拆解"四个白字。画面最底部一行居中的小号白色文字:"投资有风险,入市需谨慎",面向中文用户展示。
1qg8h80jujv852RQ-HB
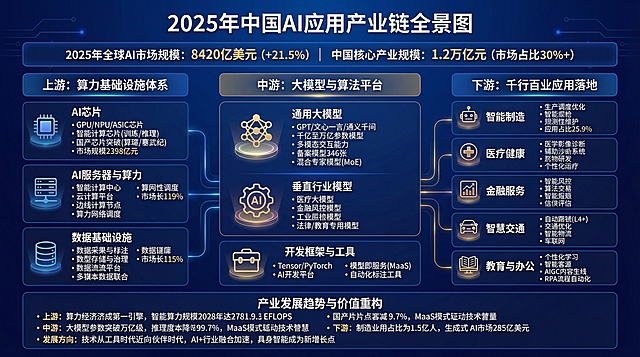
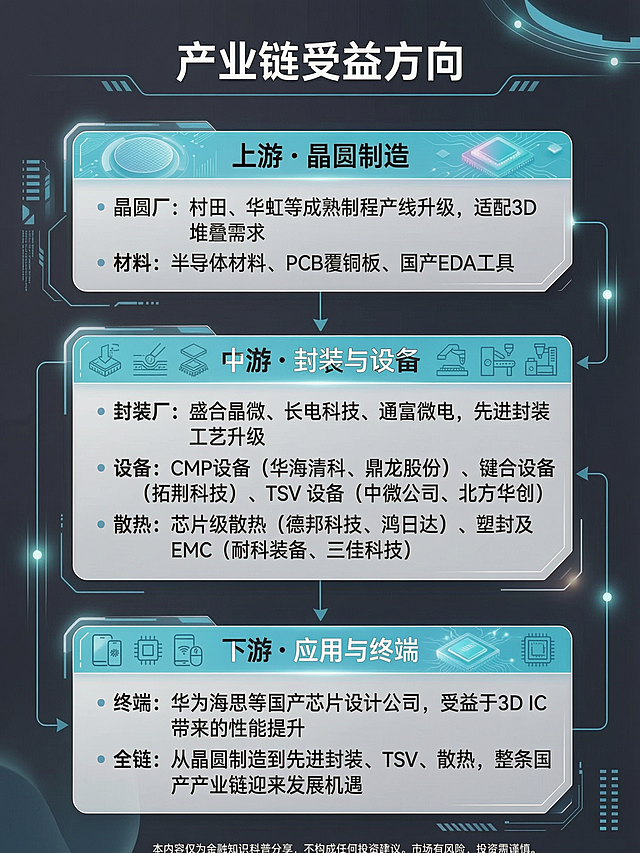
重新绘制这张产业链分析图,标题为'产业链受益方向',删除左上角的'博览财研'文字,保留图中所有文字内容和上中下游三个板块结构,更换为和前三张一致的现代科技风简约设计风格,可以对板块布局进行调整优化
1q04moiek1-HB
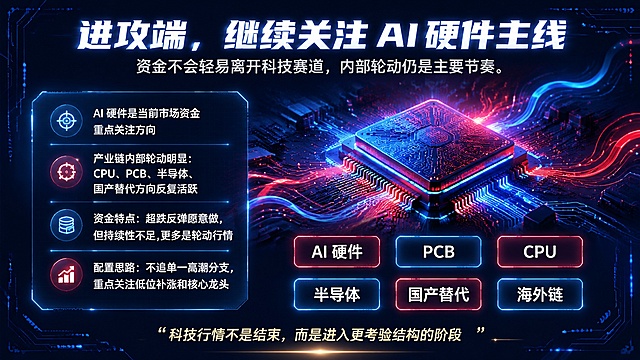
一张科技金融投资主题海报,16:9横版,科技进攻感视觉风格。画面以深邃的深蓝色到黑色渐变背景为基底,中央悬浮着发光的芯片、CPU、电路板和数据线元素,芯片表面有精密的电路纹路,散发出红色与蓝色交织的霓虹光效,红蓝光线在空间中交错流动,象征资金的活跃度与轮动节奏。画面四周有电路板走线和数据流粒子作为装饰,营造出强烈的科技感和进攻感。 文字排版: - 画面上方居中为大字号主标题:"进攻端,继续关注 AI 硬件主线",字体粗体有力,白色带轻微蓝色发光效果。 - 主标题下方为副标题:"资金不会轻易离开科技赛道,内部轮动仍是主要节奏。",字号稍小,浅灰色。 - 画面中部偏左区域为核心内容板块,包含四条信息点,以发光线条分隔: 1. "AI 硬件是当前市场资金重点关注方向" 2. "产业链内部轮动明显:CPU、PCB、半导体、国产替代方向反复活跃" 3. "资金特点:超跌反弹愿意做,但持续性不足,更多是轮动行情" 4. "配置思路:不追单一高潮分支,重点关注低位补涨和核心龙头" - 画面右侧或下方为重点标签区域,六个圆角标签横向或矩阵排列:"AI 硬件"、"PCB"、"CPU"、"半导体"、"国产替代"、"海外链",标签采用红蓝渐变发光边框。 - 画面底部居中为引导语:"科技行情不是结束,而是进入更考验结构的阶段。",字体稍小,带引号,浅金色或白色。 整体风格:3D科技渲染风,红蓝撞色光效,深色背景突出发光元素,版式精美,层次分明,信息清晰可读,四周留有安全边距。画面中所有信息区域必须填充完整合理的内容,不得出现空白框或占位区域。画面中不包含任何二维码图案或二维码占位符。
Rɪə
参考图中的深蓝表格模板风格,生成第三张小红书3:4竖版图文。标题:AI算力时代 三者协同关系。导语:算力基建铁三角,环环相扣。在AI算力基础设施中,三者并非竞争关系,而是各司其职的「算力铁三角」,共同支撑大模型训练与推理运转。下方为三行表格,左侧深蓝色背景白色文字为分类名称,右侧白色背景黑色文字为详细说明:第一行左侧「角色分工」,右侧内容:半导体是底层底盘:所有芯片、器件都建立在半导体产业之上,决定算力产业的底层能力上限;存储芯片是数据中枢:负责暂存与留存海量训练数据,直接决定算力性能能否充分释放;CPO是传输纽带:负责算力节点间的高速数据互联,突破高带宽下的功耗与时延瓶颈。第二行左侧「需求联动逻辑」,右侧内容:AI大模型参数爆发 → 服务器算力需求提升 → 拉动存储芯片容量与带宽升级 → 数据交互量激增 → 带动CPO高速光互连普及 → 反向推动半导体全产业技术迭代。第三行左侧「产业价值总结」,右侧内容:三者同属算力基建核心赛道:半导体是产业根基,存储是算力刚需,CPO是下一代互连核心。三者共同受益于全球算力资本开支增长与AI产业持续爆发。右上角标注「广告」小字,最底部中间标注「投资有风险,入市需谨慎 | 排版由AI辅助生成」。整体深蓝商务表格风格,与参考图视觉一致,字体清晰易读。
1pzw9pof621a8if94-HB
将图片背景修改为蓝白色渐变风格,以白色为主、蓝色点缀的清爽商务风,保留所有原有文字内容、图标、排版布局、字体样式完全不变,仅替换背景颜色,整体清晰明亮,文字保持清晰可读。
1pzw9pof621a8if94-HB
在图片底部风险提示下方增加一行字的留白,保持3:4比例,保留原手绘风格和所有文字内容不变,多留白
1q010x85o3-HB
「图片1」「图片1」「图片1」「图片1」投资有风险,入市需谨慎的后面加上排版有AI辅助完成
侯俐-陈村营业部
67rn073cr2jdcofn-HB
帮我把背景改成浅色系 或者白色系
创意 × 1
GD475693061
生成一张AIDC数据中心产业链全景图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"01 | AIDC数据中心产业链全景图",副标题是"谁在撑起AI时代的算力帝国?"。产业链分为五层,上游为基础资源与能源(蓝色块),中游包含核心算力硬件、高速互联、配套基础设施(红色块),下游为AIDC运营与服务(蓝色块)。上游基础资源与能源:核心要素土地、电力、能耗指标,壁垒一线城市审批严格,变电站建设周期2-3年,价值供给端最稀缺资源,存量指标价值重估,代表区域性电网公司、地方园区运营商。中游核心算力硬件:价值占比产业链最高>60%,核心产品AI芯片、GPU/CPU、AI服务器,壁垒技术壁垒极高,生态护城河深厚,趋势国产替代加速,信创智算中心优先采购。中游高速互联:定位数据搬运的血管,技术迭代100G→400G→800G→1.6T (每2年翻倍),壁垒光芯片国产化率仅5-10%,趋势全光交换 (OCS) 2026年迎来采购爆发。中游配套基础设施:驱动因素单机柜功耗从5kW跃升至200kW,核心升级液冷散热、HVDC、大功率柴发,增速液冷市场2026年增速104.8%,逻辑传统方案失效,基础设施升级刚需。下游AIDC运营与服务:模式从机房租赁到算力服务,收入机柜租金+算力服务费,代表第三方IDC运营商、算力租赁商,风险算力租赁商业模式尚不成熟,竞争激烈。底部核心投资逻辑:01上游看资源:稀缺性决定价值,存量资产重估;02中游看技术:技术迭代快,业绩兑现确定性高;03下游看运营:客户粘性与算力调度能力。最底部一句话看懂:"AIDC产业链是AI时代的水电煤,上游卡位资源,中游比拼技术,下游比拼运营",整体排版和参考图保持一致,管道式流程图结构,搭配对应图标,所有文字完整清晰保留。
GD234338005
67rn073cr2jdcofn-HB
生成一张AIDC核心算力硬件知识科普图,风格和参考图一致,复古做旧工业风信息图,配色为黑蓝红黄。主标题是"03 | 核心算力硬件",副标题是"AIDC 的心脏,产业链价值最高环节"。分为三大细分赛道板块:1.AI芯片 (国产替代主战场,蓝色块):海外龙头英伟达 (H100/B200/GB200)、AMD (MI300X)、Intel (Gaudi),国产代表华为昇腾 910B、寒武纪思元 590、海光深算二号,技术壁垒架构设计、生态建设、先进制程,投资逻辑自主可控政策驱动,信创智算中心优先采购;2.AI服务器 (国内竞争格局清晰,红色块):市场规模2025年全球AI服务器市场规模超2000亿美元,国内格局浪潮信息 (~30%)、工业富联 (~25%)、中科曙光 (信创第一),核心能力JDM联合开发模式、供应链管理、液冷散热技术,业绩表现2026年Q1浪潮信息营收 + 45%,净利润 + 60%;3.GPU/CPU模块 (蓝色块):海外主导英伟达占据全球AI加速卡市场80%以上份额,国产追赶华为昇腾 910B性能接近A100,生态快速完善,趋势CPU+GPU+NPU异构计算成为主流,瓶颈HBM高带宽内存供应紧张。然后是核心标的对比板块,分为AI芯片和AI服务器两个表格,AI芯片对比:寒武纪(思元 370、590 系列,自主 MLU 架构,多芯互联,运营商、互联网大厂,极高 (2025Q4 营收 + 200%+));海光信息(海光 CPU、深算 DCU,x86 授权 + 自研,生态兼容,多个智算中心,高);景嘉微(JM9 系列 GPU,自主架构,功耗控制好,信创市场导入中,中等)。AI服务器对比:浪潮信息(~30%市占,字节、阿里、腾讯,全球 AI 服务器龙头,JDM 模式);工业富联(~25%市占,英伟达、AWS、微软,代工龙头,H100/H200 产线领先);中科曙光(~10%市占,政府、国企智算中心,兆瀚服务器 + 浸没式液冷)。最底部一句话看懂:"核心算力硬件是 AIDC 的发动机,英伟达一家独大,但国产替代正在加速,AI 服务器环节业绩确定性最高",整体排版和参考图保持一致,分块布局,搭配对应芯片/服务器图标,所有文字完整清晰保留,和参考图版式风格统一。
GD234338005
「图片1」「图片1」「图片1」「图片1」投资有风险,入市需谨慎的后面加上排版有AI辅助完成
侯俐-陈村营业部
1q9my22amv1cn2ai8-HB
产业链信息图,9:16竖版,清晰分层展示物理AI具身智能产业链:分为上游物理AI大脑(标注世界模型、VLA、工业仿真平台)、中游核心硬件(标注谐波减速器、伺服电机、传感器等)、下游具身智能落地场景(分别标注短期确定性赛道和中长期赛道),科技金融风格,深蓝主色调,清晰文字排版,突出产业链结构。
67rn073cr2jdcofn-HB
小红书产业科普笔记内页,3:4竖版,保持原图文字内容和分区排版不变,整体更换为深邃深蓝色近黑的深色背景,文字替换为白色保证清晰可读,信息层级不变,超高清4K画质,无水印
67rn073cr2jdcofn-HB