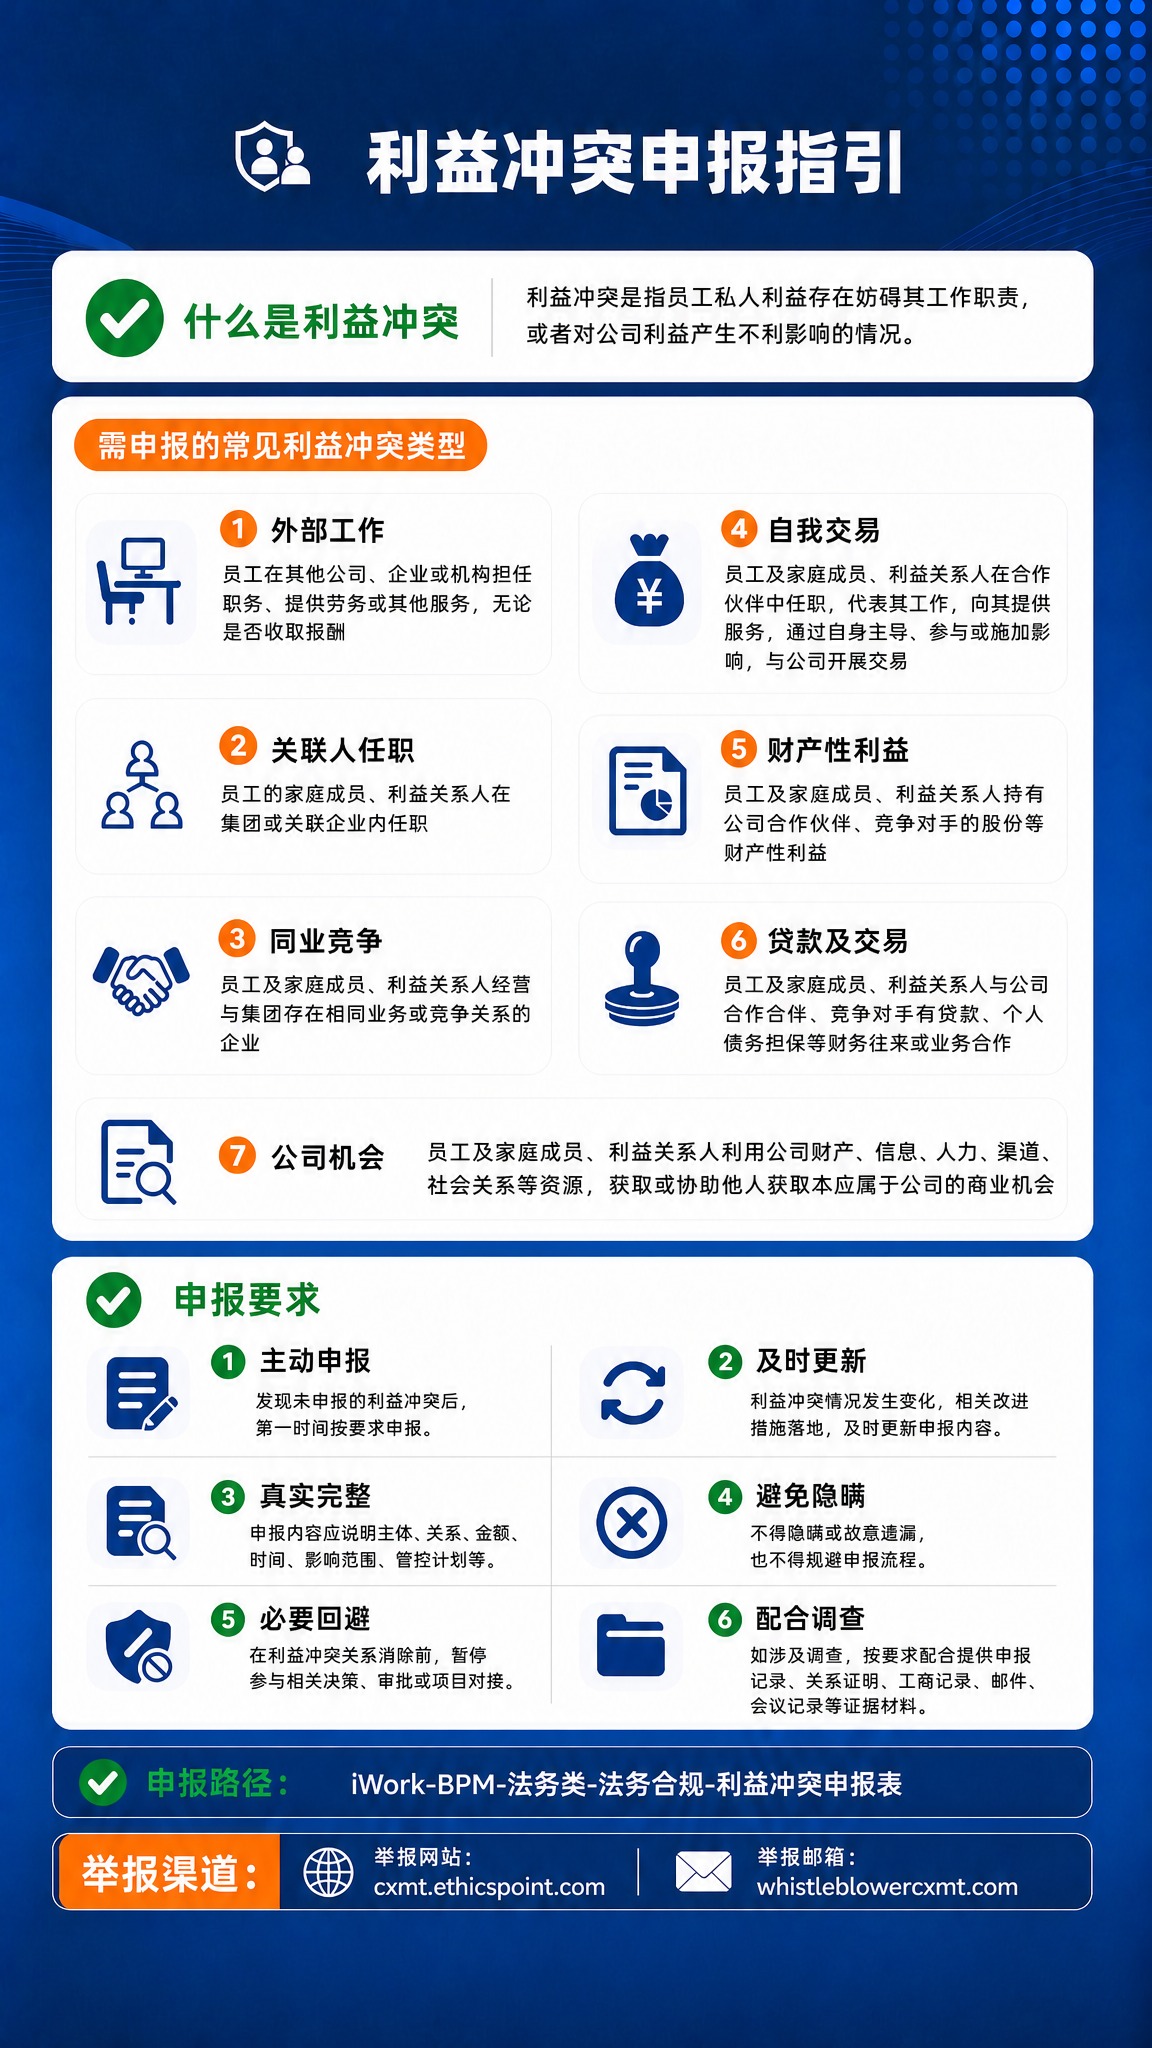

保持整张海报的深蓝商务风格、所有文案内容、配色方案、模块结构、… - 图片创意预览

保持整张海报的深蓝商务风格、所有文案内容、配色方案、模块结构、…

保持整张海报的深蓝商务风格、所有文案内容、配色方案、模块结构、元素位置完全不变,仅将第7项「公司机会」右侧的说明文字「员工及家庭成员、利益关系人利用公司财产、信息、人力、渠道、社会关系等资源,获取或协
用户头像

1pzvw9dkmk1...

2026.09.21
[第4张] 全套服务内容之下——法务顾问服务与专属增值权益展示。 [氛围/风格] 商务专业,信息层次分明,多模块分区布局,价值感强。 [元素布局] 上半部分为企业法务顾问服务主模块(大卡片),中部为三合一专属增值权益模块,底部侧边区域为按需增值服务小字区;各模块用不同底色或边框线区分,层次清晰。 [光影质感] 各模块卡片有轻微阴影和分隔线,整体干净明亮,法务模块用紫色调区分,增值权益用金色点缀突出价值感。 [配色色系] 全局底色 #F5F7FA 浅灰蓝;主色 #0F2B5B 深蓝总标题;法务模块标题色 #8E44AD 紫色;增值权益标题色 #F39C12 金色;侧边栏小字区用浅灰底深灰字。 [视角构图] 竖版自上而下分三区:法务顾问服务(上半区)→ 三合一增值权益(中区)→ 按需增值服务(底部小字区)。 [文字版式] 顶部总标题「法务护航 + 专属增值权益」,深蓝色加粗居中;上半区标题「企业法务顾问服务」配紫色法槌盾牌图标,条目:1. 合同审核管理 2. 日常经营咨询 3. 股权商事服务 4. 高端风控服务;中区标题「三合一专属增值权益」配金色星标图标,条目:1. 年度联合合规体检 2. 季度综合复盘会议 3. 一对一专属顾问服务 4. 年度风控总结报告;底部区域标题「按需增值单项服务」,小字分三列展示:财税类、人事类、法务类各三项增值服务名称;重点词汇加粗高亮。 [比例分辨率] 9:16 竖版比例,4K 分辨率,文字清晰可辨,高清画质。 [负向提示词] 变形,水印,文字错乱,文字过小,颜色偏差,背景杂乱,低俗元素。[第4张] 全套服务内容之下——法务顾问服务与专属增值权益展示。
[氛围/风格] 商务专业,信息层次分明,多模块分区布局,价值感强。
[元素布局] 上半部分为企业法务顾问服务主模块(大卡片),中部为三合一专属增值权益模块,底部侧边区域为按需增值服务小字区;各模块用不同底色或边框线区分,层次清晰。
[光影质感] 各模块卡片有轻微阴影和分隔线,整体干净明亮,法务模块用紫色调区分,增值权益用金色点缀突出价值感。
[配色色系] 全局底色 #F5F7FA 浅灰蓝;主色 #0F2B5B 深蓝总标题;法务模块标题色 #8E44AD 紫色;增值权益标题色 #F39C12 金色;侧边栏小字区用浅灰底深灰字。
[视角构图] 竖版自上而下分三区:法务顾问服务(上半区)→ 三合一增值权益(中区)→ 按需增值服务(底部小字区)。
[文字版式] 顶部总标题「法务护航 + 专属增值权益」,深蓝色加粗居中;上半区标题「企业法务顾问服务」配紫色法槌盾牌图标,条目:1. 合同审核管理 2. 日常经营咨询 3. 股权商事服务 4. 高端风控服务;中区标题「三合一专属增值权益」配金色星标图标,条目:1. 年度联合合规体检 2. 季度综合复盘会议 3. 一对一专属顾问服务 4. 年度风控总结报告;底部区域标题「按需增值单项服务」,小字分三列展示:财税类、人事类、法务类各三项增值服务名称;重点词汇加粗高亮。
[比例分辨率] 9:16 竖版比例,4K 分辨率,文字清晰可辨,高清画质。
[负向提示词] 变形,水印,文字错乱,文字过小,颜色偏差,背景杂乱,低俗元素。
修改这张海报,替换全部内容为新文案,保持9:16竖版专业商务风格: 标题:做会计 10 年 +,死工资见顶?零成本把经验变额外收入 正文: 财税老师您好! 做会计 10 年 +,是不是越来越有这种感觉: 行业下行,企业拼命压成本,死工资涨不动,裁员风险还高 天天做账报税,熬了十几年的经验,只能在一家公司里打转,根本没机会发挥 现在企业都要合规,可自己只会传统记账,看着新机会不敢碰,路越走越窄 别再困在全职做账里消耗自己了! 我们是中律捷法财税综合服务平台,专门给资深财务老师提供一条「零成本、不影响本职」的转型增收路径,邀请您来参加我们的免费同行闭门沙龙,无推销、零收费,只聊干货和真实落地案例。 【您只需要做什么?】 从「一对一全职做账会计」升级为「一对多兼职合规财税咨询顾问」: ✅ 您只需要用自己的 10 年 + 财税经验,对接企业的合规需求 ✅ 平台全权负责账务、法务全流程落地交付,您不用做账报税、不用外勤跑现场 ✅ 前期不用加盟、不用垫钱、不用辞职,纯业务合作模式 ✅ 业务对接成功,佣金直接对半分,您零风险拿收益 ✅ 后期认可平台,再考虑加入成为正式服务商 / 渠道商,一切您说了算 【沙龙现场您能拿到什么?】 真实落地案例拆解:同行老师怎么用合规咨询,单月多赚 X 万 平台合作模式全透明:佣金怎么分、流程怎么走、风险谁来担 一对一转型诊断:结合您的经验和资源,定制您的增收路径 同行交流圈:和同样 10 年 + 的老会计,一起跳出固有思维 ⚠️ 特别说明:本次沙龙全程无推销、零收费,纯同行交流学习,没有任何套路。我们也理解您前期不愿意承担风险,所以先从业务合作开始,您赚到钱、认可了再考虑后续合作,完全由您决定。 想了解怎么把 10 年财税经验变现,多一条职业备选方向、多一份稳定收入的老师,回复【1】锁定席位,我们将为您预留名额,现场还有专属资料包和案例手册赠送。 底部标语:合规赋能 | 经验活用 | 稳健增收 排版清晰紧凑,突出卖点,符合智联招聘推广风格修改这张海报,替换全部内容为新文案,保持9:16竖版专业商务风格:
标题:做会计 10 年 +,死工资见顶?零成本把经验变额外收入
正文:
财税老师您好!
做会计 10 年 +,是不是越来越有这种感觉:
行业下行,企业拼命压成本,死工资涨不动,裁员风险还高
天天做账报税,熬了十几年的经验,只能在一家公司里打转,根本没机会发挥
现在企业都要合规,可自己只会传统记账,看着新机会不敢碰,路越走越窄
别再困在全职做账里消耗自己了!
我们是中律捷法财税综合服务平台,专门给资深财务老师提供一条「零成本、不影响本职」的转型增收路径,邀请您来参加我们的免费同行闭门沙龙,无推销、零收费,只聊干货和真实落地案例。
【您只需要做什么?】
从「一对一全职做账会计」升级为「一对多兼职合规财税咨询顾问」:
✅ 您只需要用自己的 10 年 + 财税经验,对接企业的合规需求
✅ 平台全权负责账务、法务全流程落地交付,您不用做账报税、不用外勤跑现场
✅ 前期不用加盟、不用垫钱、不用辞职,纯业务合作模式
✅ 业务对接成功,佣金直接对半分,您零风险拿收益
✅ 后期认可平台,再考虑加入成为正式服务商 / 渠道商,一切您说了算
【沙龙现场您能拿到什么?】
真实落地案例拆解:同行老师怎么用合规咨询,单月多赚 X 万
平台合作模式全透明:佣金怎么分、流程怎么走、风险谁来担
一对一转型诊断:结合您的经验和资源,定制您的增收路径
同行交流圈:和同样 10 年 + 的老会计,一起跳出固有思维
⚠️ 特别说明:本次沙龙全程无推销、零收费,纯同行交流学习,没有任何套路。我们也理解您前期不愿意承担风险,所以先从业务合作开始,您赚到钱、认可了再考虑后续合作,完全由您决定。
想了解怎么把 10 年财税经验变现,多一条职业备选方向、多一份稳定收入的老师,回复【1】锁定席位,我们将为您预留名额,现场还有专属资料包和案例手册赠送。
底部标语:合规赋能 | 经验活用 | 稳健增收
排版清晰紧凑,突出卖点,符合智联招聘推广风格
小红书图文笔记内页,营业外收入常见场景+重点易错区分,手账杂志风,精致有层次感,版式精美。完整保留内容:【营业外收入3场景】1.收取对方合同违约金/赔偿金:情形A合同正常履行延期付款违约金(价外费用,并入销售额开票,计入主营业务收入,缴增值税+企税);情形B合同未履约订单取消违约金(无应税销售,不缴增值税,计入营业外收入,缴企税),分录:借银行存款 贷营业外收入——违约金收入。2.无法偿付的应付款项:超三年无需支付的应付款,经股东会审批转营业外收入,缴企税,分录:借应付账款 贷营业外收入——无法支付款项。3.保险理赔净收益:资产损毁收到保险赔款,冲减资产损失后结余入营业外收入,缴企税。【重点易错:免税收入≠营业外收入】1.国债利息收入:正确入账投资收益,免征企税,汇算调减;2.符合条件居民企业股息红利收益:入账投资收益,免征企税;3.财政补贴区分:与日常经营挂钩(稳岗补贴、即征即退)入其他收益缴企税;专项用途财政拨款属不征税收入,不计入损益,对应成本费用不得税前扣除。底部总结口诀:日常补助走其他收益,偶然赔款入营业外;国债股息记投资收益,免税收入不乱归集。背景:浅米色纸张纹理。版式:上半部分橙色标题「营业外收入3场景」分3小格,下半部分红色标题「重点易错区分」分3小格,底部黄色便签放口诀。装饰:多处💡✨贴纸。文字清晰可读,层级分明。画质:高清细腻,3:4比例。小红书图文笔记内页,营业外收入常见场景+重点易错区分,手账杂志风,精致有层次感,版式精美。完整保留内容:【营业外收入3场景】1.收取对方合同违约金/赔偿金:情形A合同正常履行延期付款违约金(价外费用,并入销售额开票,计入主营业务收入,缴增值税+企税);情形B合同未履约订单取消违约金(无应税销售,不缴增值税,计入营业外收入,缴企税),分录:借银行存款 贷营业外收入——违约金收入。2.无法偿付的应付款项:超三年无需支付的应付款,经股东会审批转营业外收入,缴企税,分录:借应付账款 贷营业外收入——无法支付款项。3.保险理赔净收益:资产损毁收到保险赔款,冲减资产损失后结余入营业外收入,缴企税。【重点易错:免税收入≠营业外收入】1.国债利息收入:正确入账投资收益,免征企税,汇算调减;2.符合条件居民企业股息红利收益:入账投资收益,免征企税;3.财政补贴区分:与日常经营挂钩(稳岗补贴、即征即退)入其他收益缴企税;专项用途财政拨款属不征税收入,不计入损益,对应成本费用不得税前扣除。底部总结口诀:日常补助走其他收益,偶然赔款入营业外;国债股息记投资收益,免税收入不乱归集。背景:浅米色纸张纹理。版式:上半部分橙色标题「营业外收入3场景」分3小格,下半部分红色标题「重点易错区分」分3小格,底部黄色便签放口诀。装饰:多处💡✨贴纸。文字清晰可读,层级分明。画质:高清细腻,3:4比例。
[第2张] 痛点直击页——企业法务困境与外包解决方案对比。 [氛围/风格] 商务专业风,左右对比版式,清晰直观,企业服务质感。 [元素布局] 画面左右分栏对比布局;左侧为「传统法务困境」区域,灰色调,配凌乱文件、加班、愁眉苦脸的商务人士剪影、断裂的链条图标;右侧为「法务外包方案」区域,蓝金色调,配整齐归档的文件、微笑的专业团队、盾牌守护图标;中间用竖线分隔,顶部有VS对比标识。 [光影质感] 整体均匀柔光,左侧偏冷灰调,右侧偏暖金调,形成鲜明对比,层次分明。 [配色色系] 全局底色 #F5F7FA(浅灰蓝);左侧主色 #8C8C8C(灰);右侧主色 #0A2463(深蓝)+ #D4AF37(金);文字色深灰/白色。 [视角构图] 左右对称对比构图,阅读动线从左到右:痛点 → 对比 → 解决方案。 [文字版式] 顶部大标题「还在为企业法律问题发愁?」,深蓝色粗体,居中;左侧栏标题「传统法务痛点」灰色字,下方4个痛点:「人力成本高」「专业覆盖窄」「离职断层风险」「纠纷应对慢」,灰色小字配灰色图标;右侧栏标题「外包解决方案」深蓝色字,下方4个对应优势:「年费仅月薪水平」「多专业团队协同」「服务不间断」「快速响应交付」,深蓝色字配金色图标;底部金色横条强调「低成本替代全职法务」。 [比例分辨率] 9:16 竖版比例,4K 分辨率,文字清晰可辨,高清画质。 [负向提示词] 变形,水印,文字错乱,文字过小,颜色偏差,背景杂乱,人物面部不清。[第2张] 痛点直击页——企业法务困境与外包解决方案对比。
[氛围/风格] 商务专业风,左右对比版式,清晰直观,企业服务质感。
[元素布局] 画面左右分栏对比布局;左侧为「传统法务困境」区域,灰色调,配凌乱文件、加班、愁眉苦脸的商务人士剪影、断裂的链条图标;右侧为「法务外包方案」区域,蓝金色调,配整齐归档的文件、微笑的专业团队、盾牌守护图标;中间用竖线分隔,顶部有VS对比标识。
[光影质感] 整体均匀柔光,左侧偏冷灰调,右侧偏暖金调,形成鲜明对比,层次分明。
[配色色系] 全局底色 #F5F7FA(浅灰蓝);左侧主色 #8C8C8C(灰);右侧主色 #0A2463(深蓝)+ #D4AF37(金);文字色深灰/白色。
[视角构图] 左右对称对比构图,阅读动线从左到右:痛点 → 对比 → 解决方案。
[文字版式] 顶部大标题「还在为企业法律问题发愁?」,深蓝色粗体,居中;左侧栏标题「传统法务痛点」灰色字,下方4个痛点:「人力成本高」「专业覆盖窄」「离职断层风险」「纠纷应对慢」,灰色小字配灰色图标;右侧栏标题「外包解决方案」深蓝色字,下方4个对应优势:「年费仅月薪水平」「多专业团队协同」「服务不间断」「快速响应交付」,深蓝色字配金色图标;底部金色横条强调「低成本替代全职法务」。
[比例分辨率] 9:16 竖版比例,4K 分辨率,文字清晰可辨,高清画质。
[负向提示词] 变形,水印,文字错乱,文字过小,颜色偏差,背景杂乱,人物面部不清。
设计一篇税务政策类公众号长图文,整体蓝色配色,简约风格,排版清晰舒适。图文完整包含以下全部内容,标题突出显示,分板块梳理清晰: 【政策类型】普惠性政策 【涉及税种】企业所得税 【优惠内容】企业在2024年1月1日至2027年12月31日期间新购进的设备、器具,单位价值不超过500万元的,允许一次性计入当期成本费用在计算应纳税所得额时扣除,不再分年度计算折旧。 【享受主体】所有企业 【享受条件】 设备、器具,是指除房屋、建筑物以外的固定资产(以下简称固定资产);所称购进,包括以货币形式购进或自行建造,其中以货币形式购进的固定资产包括购进的使用过的固定资产;以货币形式购进的固定资产,以购买价款和支付的相关税费以及直接归属于使该资产达到达到预定用途发生的其他支出确定单位价值;自行建造的固定资产,以竣工结算前发生的支出确定单位价值。 固定资产购进时点按以下原则确认:以货币形式购进的固定资产,除采取分期付款或赊销方式购进外,按发票开具时间确认;以分期付款或赊销方式购进的固定资产,按照固定资产到货时间确认;自行建造的固定资产,按竣工结算时间确认。 固定资产在投入使用月份的次月所属年度一次性税前扣除。 企业选择享受一次性税前扣除政策的,其资产的税务处理可与会计处理不一致。 企业根据自身生存经营核算需要,可自行选择享受一次性税前扣除政策。未选择享受一次性税前扣除政策的,以后年度不得变更。 【申报时点】季度企业所得税预缴申报;年度企业所得税汇算清缴申报。 【申报方式】符合条件的企业自行申报。企业在办理企业所得税预缴申报和年度汇算清缴申报时,通过填报申报表相关行次即可享受优惠。 【留存备查资料】 1、有关固定资产购进时点的资料(如以货币形式购进固定资产的发票,以分期或赊销方式购进固定资产的到货时间说明,自行建造固定资产的竣工决算情况说明等)。 2、固定资产记账凭证。 3、核算有关资产税务处理和会计处理差异的台账。 【政策依据】 《财政部 税务总局关于设备、器具扣除有关企业所得税政策的公告》(财政部 税务总局公告2023年第37号) 《财政部 税务总局关于延长部分税收优惠政策执行期限的公告》(财政部 税务总局公告2021年第6号) 国家税务总局关于发布修订后的《企业所得税优惠政策事项办理办法》的公告(国家税务总局公告2018年第23号) 《国家税务总局关于设备 器具扣除有关企业所得税政策执行问题的公告》(国家税务总局公告2018年第46号) 《财政部 税务总局关于设备 器具扣除有关企业所得税政策的通知》(财税〔2018〕54号) 整体为竖版长图文,干净专业,适合公众号推送阅读,深蓝色搭配浅蓝色调,重点内容加粗标注。设计一篇税务政策类公众号长图文,整体蓝色配色,简约风格,排版清晰舒适。图文完整包含以下全部内容,标题突出显示,分板块梳理清晰:
【政策类型】普惠性政策
【涉及税种】企业所得税
【优惠内容】企业在2024年1月1日至2027年12月31日期间新购进的设备、器具,单位价值不超过500万元的,允许一次性计入当期成本费用在计算应纳税所得额时扣除,不再分年度计算折旧。
【享受主体】所有企业
【享受条件】
设备、器具,是指除房屋、建筑物以外的固定资产(以下简称固定资产);所称购进,包括以货币形式购进或自行建造,其中以货币形式购进的固定资产包括购进的使用过的固定资产;以货币形式购进的固定资产,以购买价款和支付的相关税费以及直接归属于使该资产达到达到预定用途发生的其他支出确定单位价值;自行建造的固定资产,以竣工结算前发生的支出确定单位价值。
固定资产购进时点按以下原则确认:以货币形式购进的固定资产,除采取分期付款或赊销方式购进外,按发票开具时间确认;以分期付款或赊销方式购进的固定资产,按照固定资产到货时间确认;自行建造的固定资产,按竣工结算时间确认。
固定资产在投入使用月份的次月所属年度一次性税前扣除。
企业选择享受一次性税前扣除政策的,其资产的税务处理可与会计处理不一致。
企业根据自身生存经营核算需要,可自行选择享受一次性税前扣除政策。未选择享受一次性税前扣除政策的,以后年度不得变更。
【申报时点】季度企业所得税预缴申报;年度企业所得税汇算清缴申报。
【申报方式】符合条件的企业自行申报。企业在办理企业所得税预缴申报和年度汇算清缴申报时,通过填报申报表相关行次即可享受优惠。
【留存备查资料】
1、有关固定资产购进时点的资料(如以货币形式购进固定资产的发票,以分期或赊销方式购进固定资产的到货时间说明,自行建造固定资产的竣工决算情况说明等)。
2、固定资产记账凭证。
3、核算有关资产税务处理和会计处理差异的台账。
【政策依据】
《财政部 税务总局关于设备、器具扣除有关企业所得税政策的公告》(财政部 税务总局公告2023年第37号)
《财政部 税务总局关于延长部分税收优惠政策执行期限的公告》(财政部 税务总局公告2021年第6号)
国家税务总局关于发布修订后的《企业所得税优惠政策事项办理办法》的公告(国家税务总局公告2018年第23号)
《国家税务总局关于设备 器具扣除有关企业所得税政策执行问题的公告》(国家税务总局公告2018年第46号)
《财政部 税务总局关于设备 器具扣除有关企业所得税政策的通知》(财税〔2018〕54号)
整体为竖版长图文,干净专业,适合公众号推送阅读,深蓝色搭配浅蓝色调,重点内容加粗标注。